알리바바 주식의 핵심 통계
- 현재 가격: $109.34
- 목표 가격 (중간값): ~$221
- 시장 목표가: ~$186
- 잠재적 총 수익률: ~102%
- 연간 IRR: ~17% / 년
지금 라이브: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 상승 가능성을 확인하세요 (무료입니다) >>>
무슨 일이 있었나요?
알리바바 (BABA)는 애널리스트들에게 하나의 사건을 반응할 기회를 주었고, 그들은 서로 반대 방향을 가리키며 떠났습니다. 9월 7일, Bernstein의 로빈 주(Robin Zhu)는 아웃퍼폼(Outperform) 등급을 유지하면서 목표가를 $180에서 $165로 낮췄습니다. 같은 날 아침, BofA의 조이스 주(Joyce Ju)는 목표가를 $172에서 $175로 올리고 매수(Buy) 등급을 유지했습니다. 둘 다 동일한 사실을 마주하고 있었습니다: 알리바바가 AI 인프라 자금 조달을 위해 102억 달러 규모의 신규 주식을 판매한 직후였고, 이는 투자자들에게 순현금 307억 달러를 보유하고 있다고 말한 지 3일 만의 일이었습니다.
논쟁은 더 좁혀집니다: 자유 현금 흐름이 유출되는 상황에서 할인된 가격으로 자본을 조달하는 것이 규율 있는 자본 배분인지, 아니면 이 모든 지출에 대한 수익률에 대한 경고인지 여부입니다. 주가는 발행으로 약 10% 하락한 후 약 $109 수준으로 되돌아왔기 때문에, 시장도 아직 결론을 내리지 못했습니다.
매수 등급을 유지한 은행이 왜 목표가를 낮췄나요
주(Robin Zhu)는 알리바바가 307억 달러의 순현금을 보유하고 있음에도 불구하고, 이 거래가 "경영진의 ROI 주장에 대한 신뢰성을 훼손했다"고 썼지만, 그의 분석은 "대부분 경영진의 자본 지출 회수 기간에 대한 주장을 지지한다"고 했습니다. 그는 알리바바의 Zhenwu 810E 칩을 중심으로 데이터 센터 모델을 구축하여 약 3년의 회수 기간을 보여주었고, 최신 M890에서는 2.5년으로 단축될 것으로 보였습니다. 그의 문제는 전략 자체가 아니라, 희석을 통해 구축 자금을 조달하는 타이밍과 외관이었습니다.
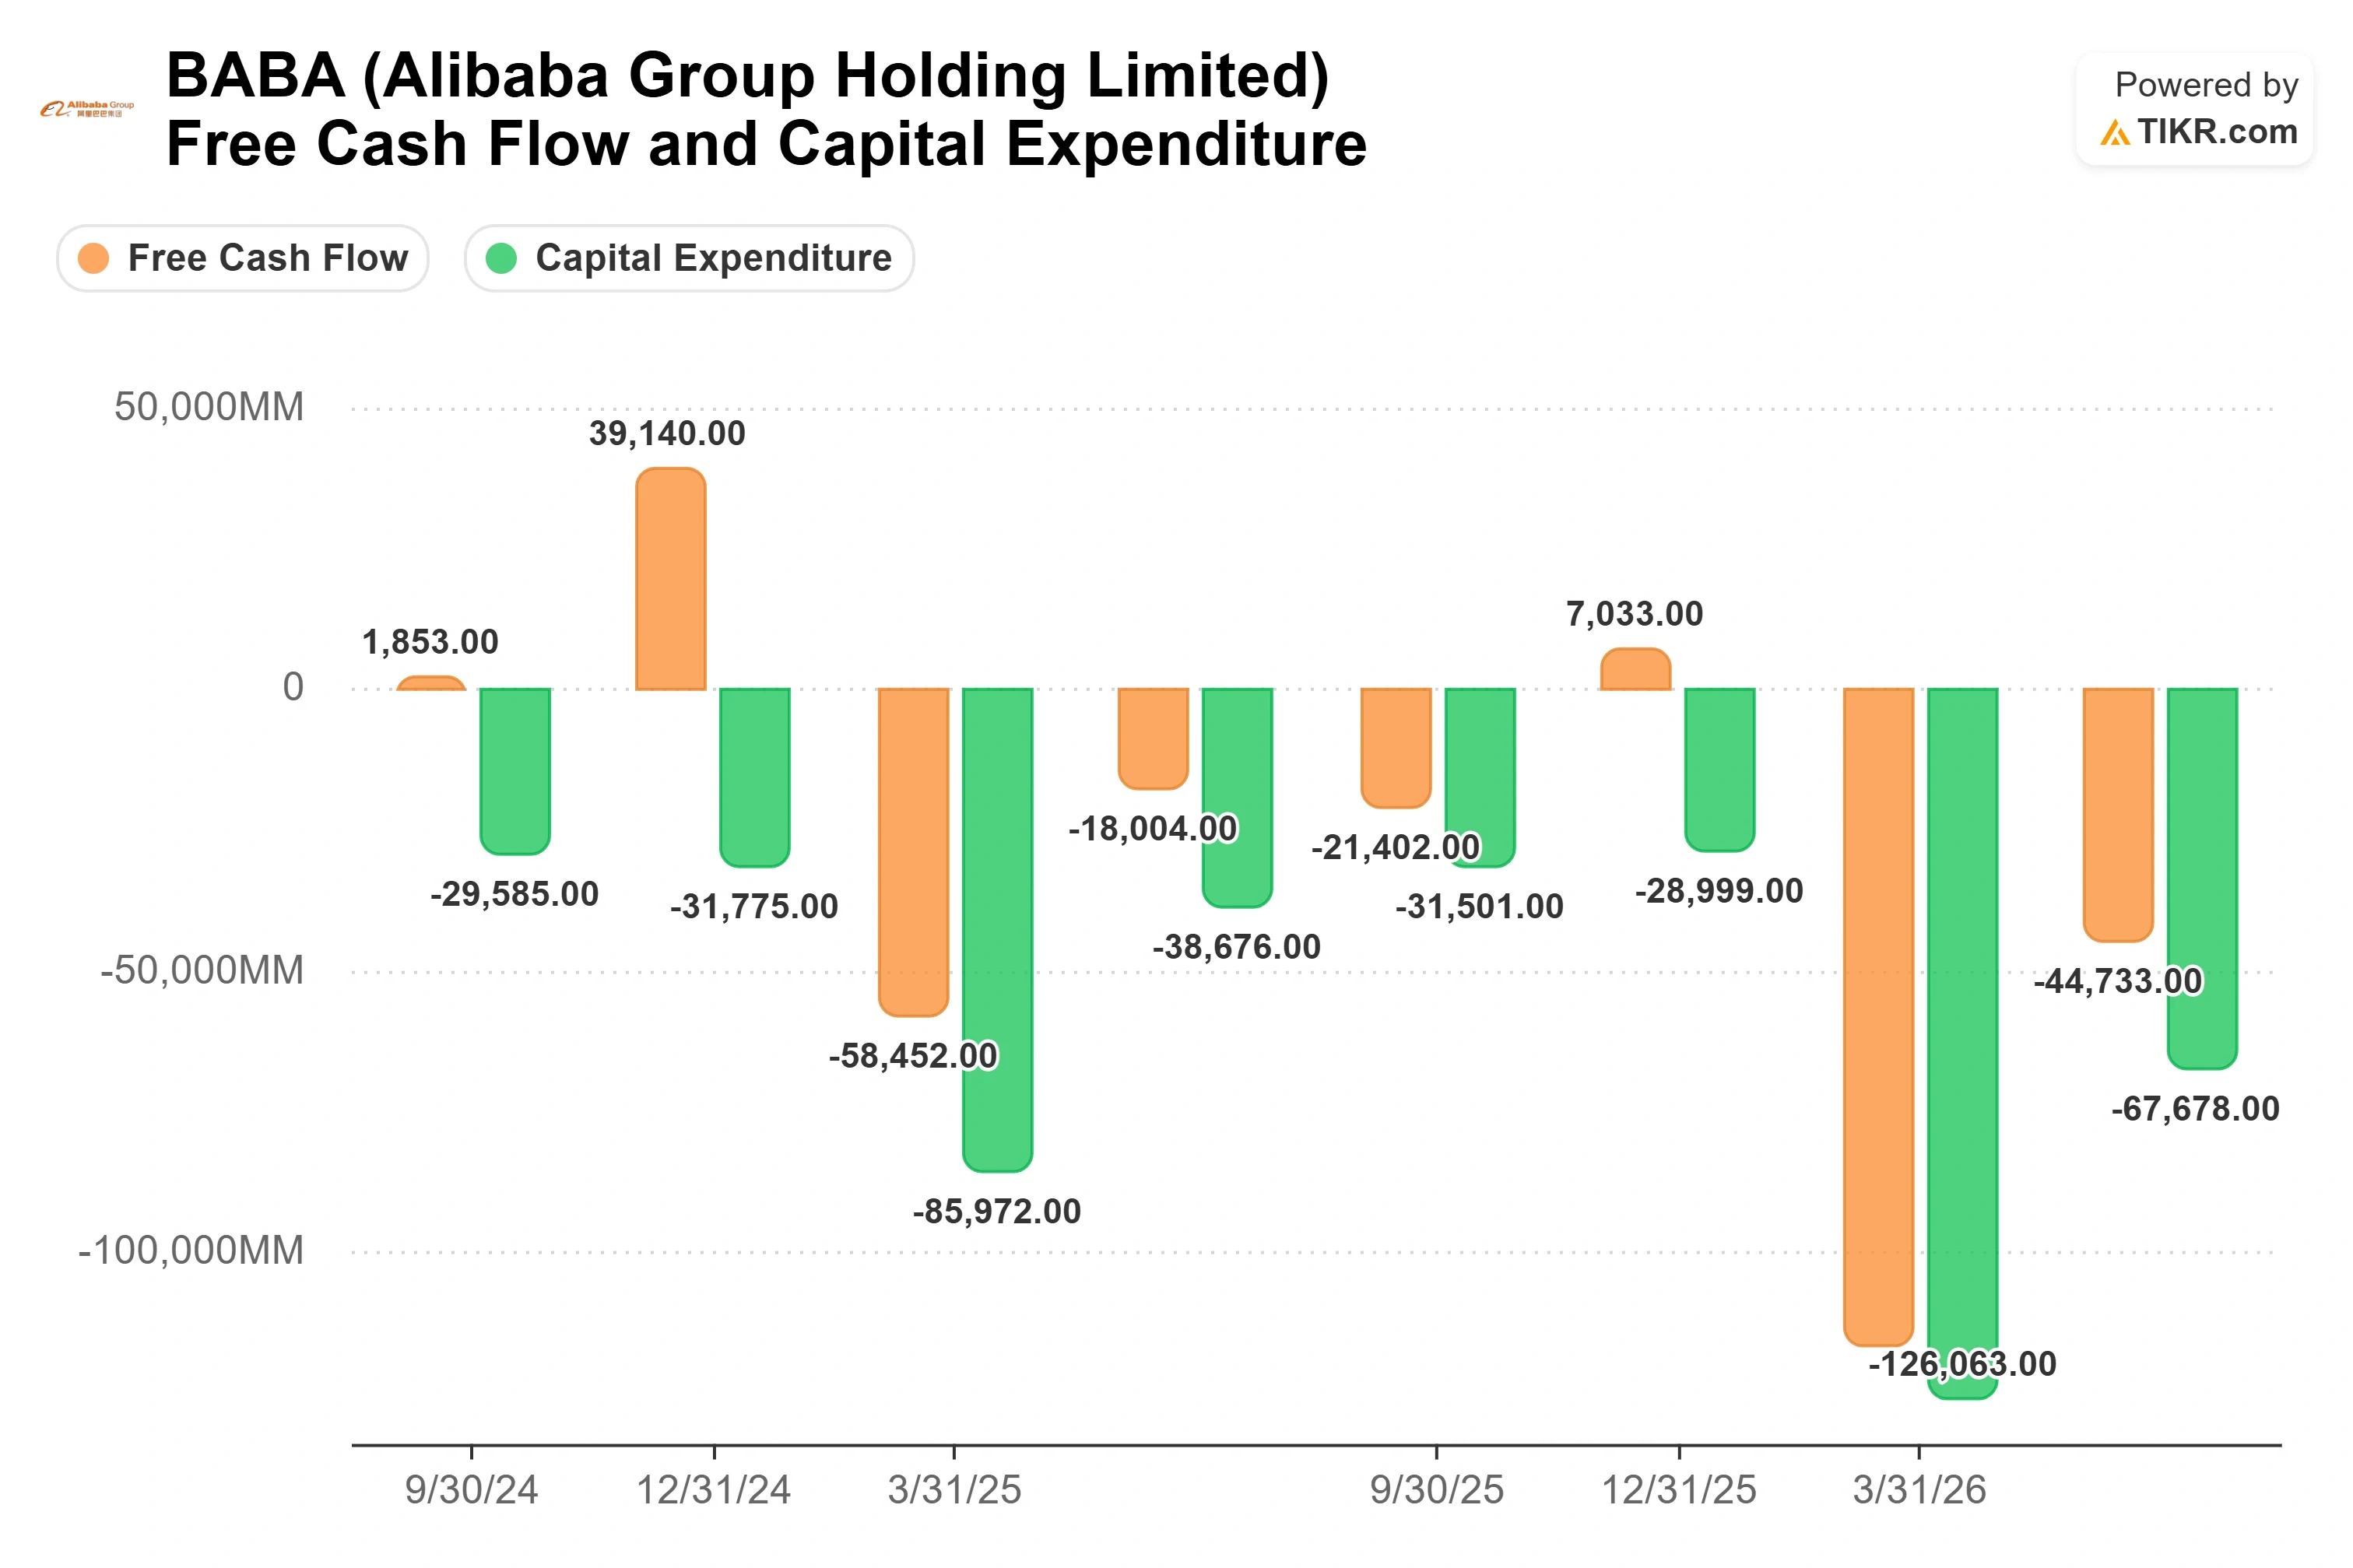
8월 20일에 발표된 6월 기간(2027 회계연도 1분기)의 경우, 매출은 8.6% 증가하여 2,689.5억 위안을 기록하며 약간의 기대치를 상회했지만, 매출 아래의 모든 항목은 반대 방향으로 움직였습니다. 조정 EBITDA는 30% 하락했고, GAAP 순이익은 75% 감소했으며, 자본 지출이 단일 분기에 677억 위안에 달하면서 자유 현금 흐름은 447억 위안의 유출로 전환되었습니다. 주당 조정 이익은 8.52위안으로 시장이 예상했던 10.82위안을 밑돌았습니다. TIKR은 8월 20일 실적 발표일에 8.57%의 단일 하락을 기록했지만, 발표일 반응은 변동성이 컸고 더 크고 깔끔한 매도는 발행 소식이 나온 며칠 후에 발생했습니다.
경영진은 이 상충 관계를 숨기지 않습니다. CFO 토비 쉬(Toby Xu)는 자본 배분이 "AI + 클라우드 사업 성장을 위한 투자, 주식 환매 및 배당"에 걸쳐 실행되며, 조건이 진화함에 따라 우선순위가 이동한다고 설명했습니다. 동일한 대차대조표가 한 번에 구축 자금 조달, 현금 반환, 그리고 이익 타격을 흡수하고 있으며, 두 은행은 어느 쪽이 승리할지 가격을 매기고 있습니다.
알리바바 주식의 과거 실적 및 향후 추정치 확인하기 (무료입니다!) >>>
경영진이 당신이 기준점으로 삼기를 원하는 숫자
실적 손상 뒤에는 알리바바가 8월 실적 발표 통화에서 대부분을 할애하여 변호한 프레임워크가 있으며, 이는 강세론자들이 가진 가장 강력한 답변입니다. 통화에서 경영진은 계산을 제시했습니다: 현재의 총 이익률과 3년의 자본 지출 회수 기간을 고려할 때, 매출 성장률을 33% 미만으로 유지하기만 해도 이미 양의 현금 흐름을 창출할 수 있습니다.
한 임원은 분명히 말했습니다: "성장률을 33% 미만으로 유지하기만 해도 이미 양의 현금 흐름이 가능합니다. 그러나 그것은 현재 시점에서 우리의 전략적 선택이 아닙니다." 이는 부정적인 자유 현금 흐름을 재구성합니다. 경영진의 설명에 따르면, 유출은 AI 수요가 부족하고 가격 결정력이 높은 동안 손익분기선을 초과 지출하기로 한 결정이며, 사업이 자체 자금 조달에 실패한 것이 아닙니다. Bernstein은 회수 기간을 믿지만 희석을 통한 자금 조달의 외관에 의문을 제기했습니다; BofA는 동일한 통화를 읽고 목표가를 살짝 올렸습니다.
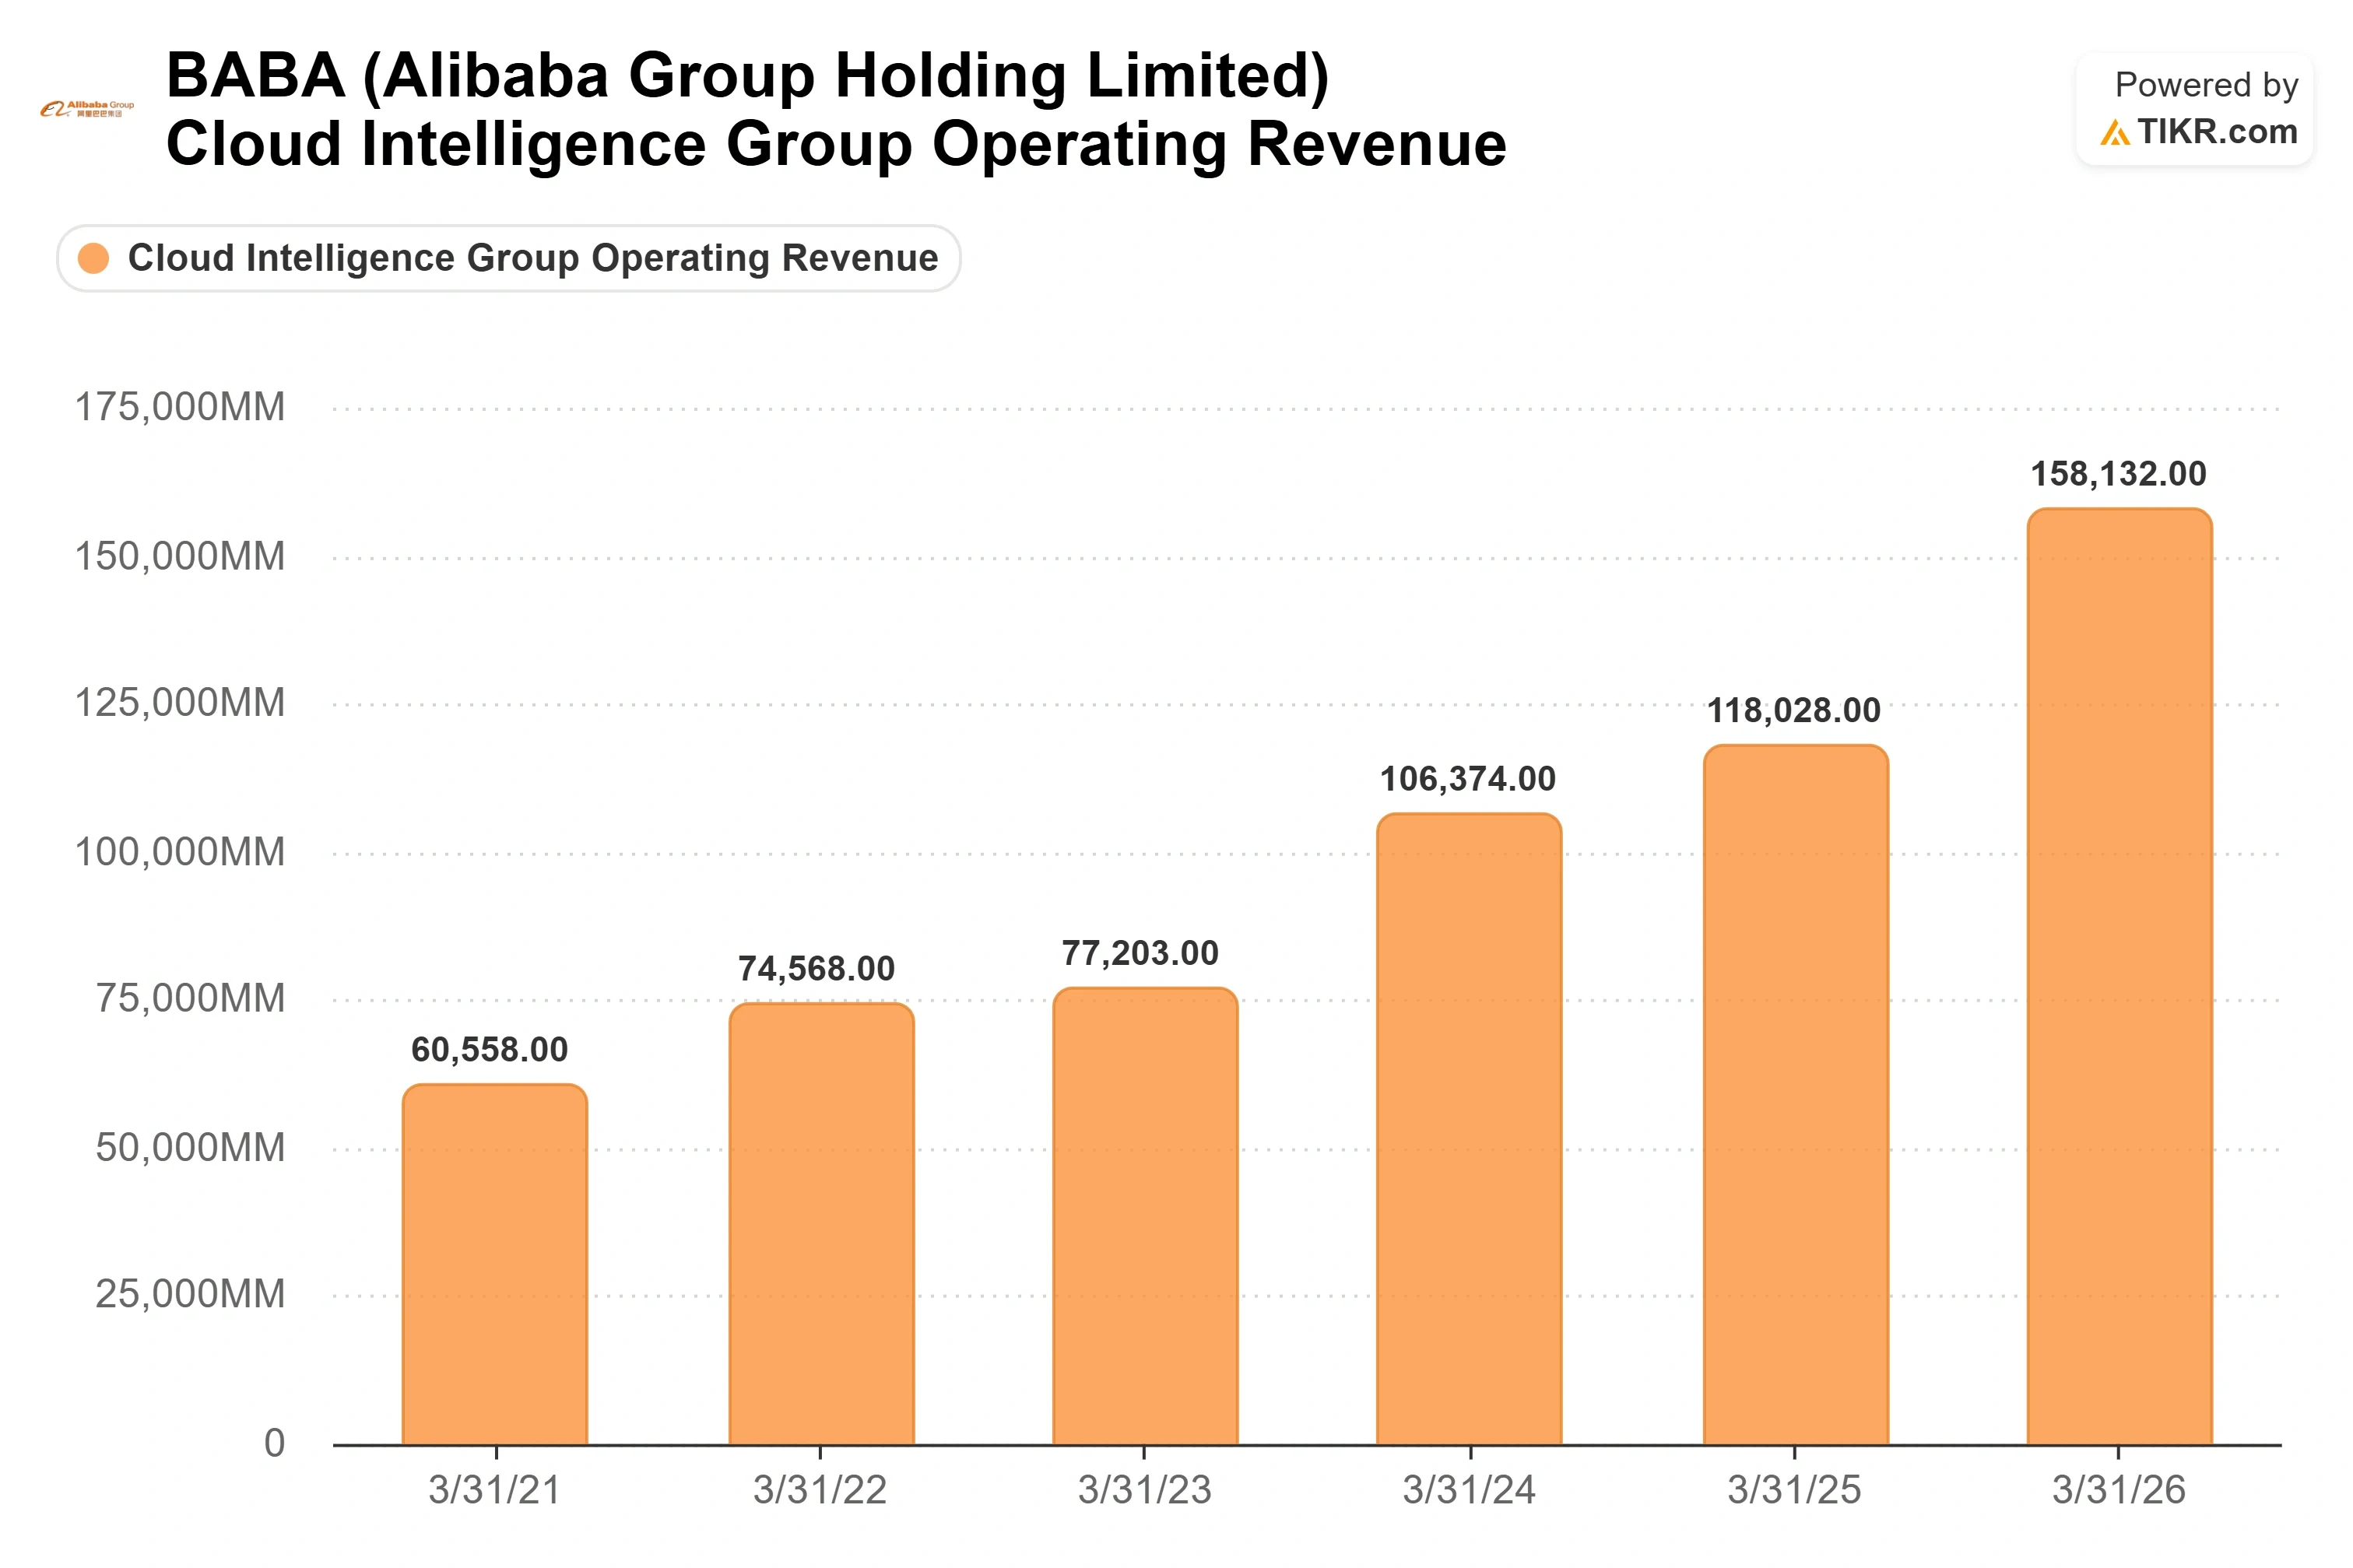
외부 클라우드 매출은 45% 성장하여 22분기 만에 가장 빠른 성장을 기록했고, AI 관련 제품 매출은 124억 위안으로, 12분기 연속 삼자릿수 성장을 기록하며 현재 외부 클라우드 매출의 35%를 차지합니다. 경영진은 연간화된 AI run rate(이번 분기 약 73억 달러)가 다음 분기에 100억 달러에 접근할 것으로 예상했으며, 부문 EBITDA 마진은 이미 12%에 달했습니다. 그런데 발행이 복잡하게 만든 것은 신뢰였습니다: 강력한 현금 보유 상황을 방금 지적한 회사가 돌아서서 주주들에게 여전히 더 많은 자금을 요구한 것입니다. 두 가지 신호가 희석에 대한 두려움에 반박했습니다. 조사이 차이(Joe Tsai) 회장과 에디 우(Eddie Wu) CEO는 홍콩 거래소 제출 서류에 따르면 공개 시장에서 합계 1억 2천만 홍콩 달러 상당의 주식을 매수했고, 발행은 제안된 주식의 거의 3배에 가까운 기관 수요를 끌어냈습니다. Bloomberg에 따르면 아직 체결되지 않은 거래라고 하는, 알리바바가 AI 벤치마킹 스타트업 UniPat AI에 선도적으로 투자하는 것으로 알려진 3억 달러는 반대 방향으로 작용합니다: 현금 창출이 역행하는 동안 자본은 계속 외부로 유출됩니다.
TIKR에서 알리바바가 동종 업계 대비 어떻게 성과를 내는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
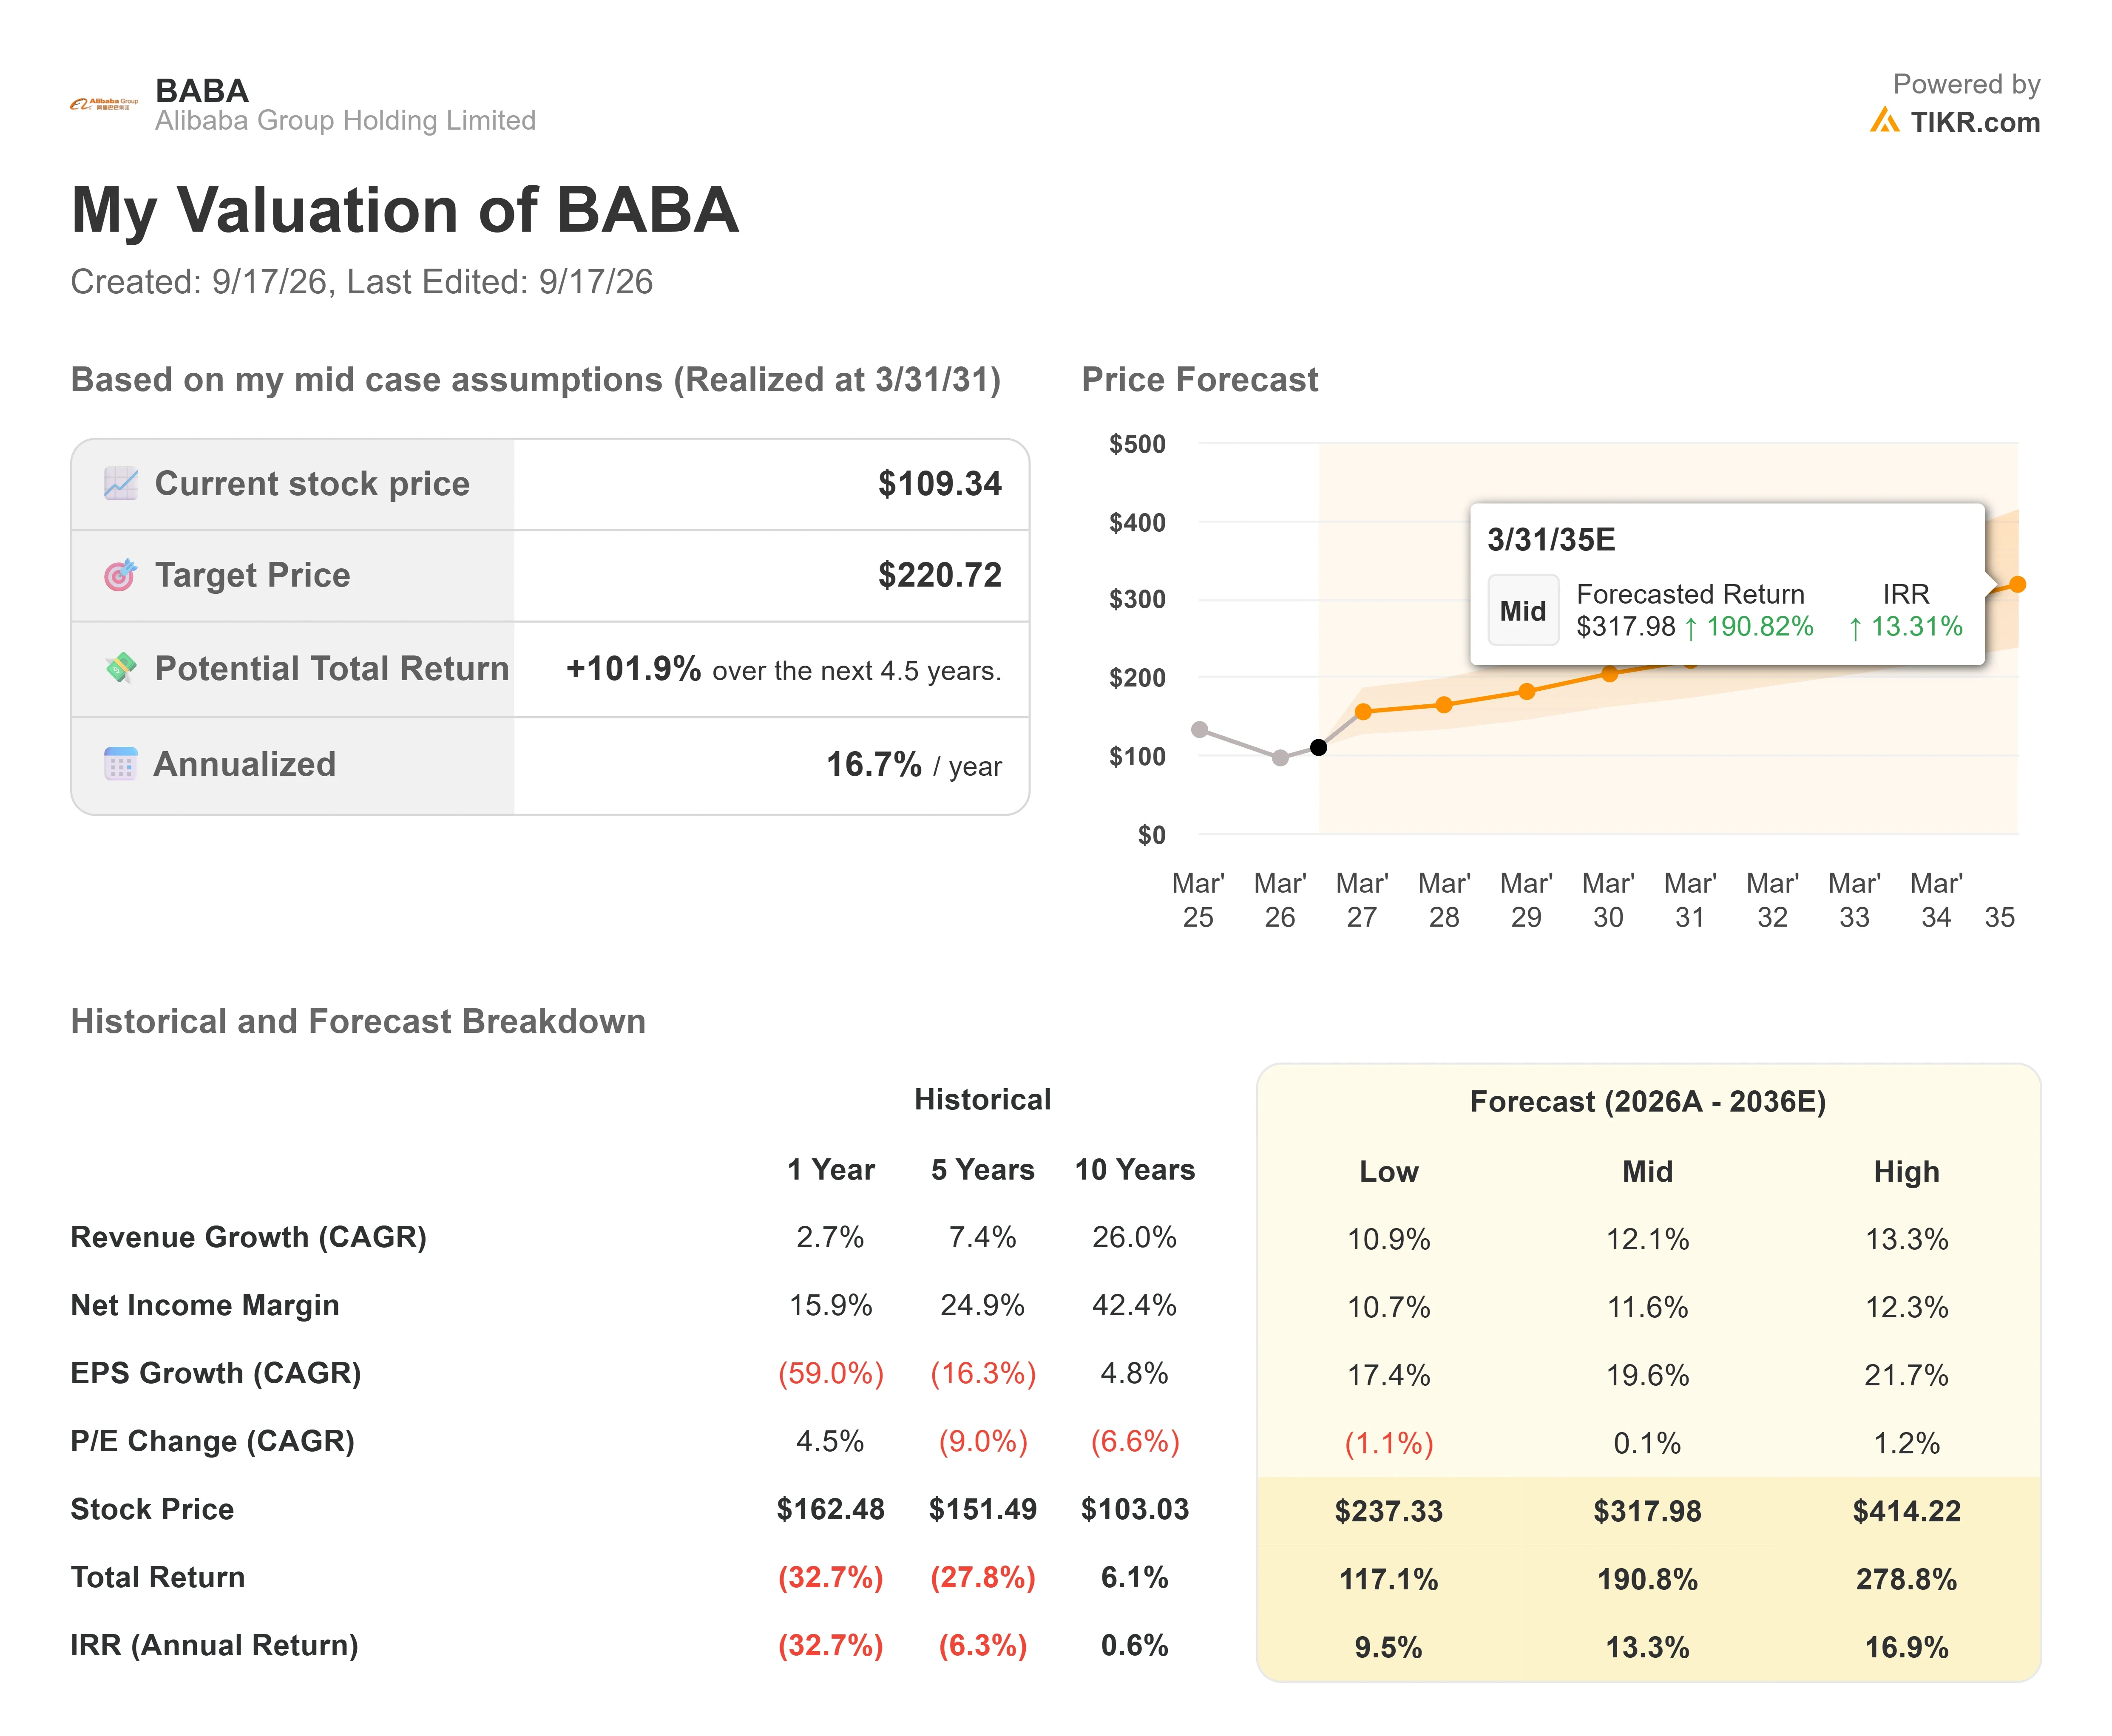
- 현재 가격: $109.34
- 목표 가격 (중간값): ~$221
- 잠재적 총 수익률: ~102%
- 연간 IRR: ~17% / 년
알리바바 주식에 대한 애널리스트의 성장 전망 및 목표가 확인하기 (무료입니다!) >>>
TIKR 가치 평가 모델은 중간 시나리오를 사용하며, 이는 12개월 시장 목표가보다 더 긴 기간을 실행하기 때문에 가장 높은 은행 목표가와 가장 낮은 은행 목표가 모두보다 위에 위치합니다. 이 모델은 2031년 초까지 공정 가치가 약 $221 근처에 도달할 것으로 지목하며, 총 수익률은 약 102%, 현재 가격 대비 연간 IRR은 약 17%에 달할 것으로 봅니다.
두 가지 동인이 매출 라인을 이끕니다: 외부 매출이 45% 성장하고 경영진이 2030년까지 20%의 총 이익률로 1,000억 위안에 도달할 것을 목표로 하는 알리바바 클라우드, 그리고 빠른 상거래 손실이 좁혀지면서 회복되는 핵심 커머스 수익화입니다. 이 모델은 약 12%의 연간 향후 매출 성장을 가정하며, 이는 역사적 정점보다는 낮지만 지난해의 2.7%보다는 훨씬 높습니다. 마진 동인은 부문 EBITDA 마진을 12%로 끌어올린 클라우드 믹스 전환으로, 시간이 지남에 따라 구매한 실리콘을 자체 개발 T-Head 칩으로 대체합니다. 주요 위험은 9월 목표가 하향 조정이 지적한 것, 즉 칩 대체가 느리게 진행되면 자본 지출이 클라우드 이익을 초과하여 자유 현금 흐름이 더 오래 부정적으로 유지될 수 있다는 점입니다. 상승 측면에서, $100억 달러의 AI run rate를 달성하면서 마진이 확대되면 선행 주당순이익 14배 미만으로 거래되는 주식의 평가가 재평가될 것입니다; 하락 측면에서, 또 다른 자금 조달 또는 더 넓은 현금 유출이 약세론자의 주장을 입증하게 되며, 10월 5일 원고 신청 마감일이 있고 알리바바가 이의를 제기하는 주장이 있는 미결 증권 집단 소송은 배수에 대한 법적 압력(legal overhang)을 유지합니다.
결론
다음 실적 발표(12월 1일경 예상)에서 이 문제가 해결될 것입니다. 헤드라인 위의 한 숫자를 주시하세요: 자본 지출 성장과 클라우드 매출 성장 사이의 격차입니다. 만약 클라우드 외부 매출이 45% 근처를 유지하면서 자본 지출이 정체되거나 AI run rate가 경영진이 예상한 대로 100억 달러를 돌파한다면, 매수 등급을 유지한 강세론자들은 증거를 얻게 되고, 9월의 하향 조정은 소음으로 읽힐 것입니다. 만약 자본 지출이 계속 상승하고 자유 현금 흐름이 다시 유출 폭을 넓힌다면, 약세론자들은 증거를 얻게 되고, 오늘 기회처럼 보이는 할인은 가치 함정처럼 보이기 시작할 것입니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 TIKR과 함께 스마트 머니를 따라갈 수 있습니다.
알리바바에 투자해야 할까요?
정말로 알 수 있는 유일한 방법은 숫자를 직접 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근을 제공합니다.
알리바바를 불러오면, 수년간의 역사적 재무 제표, 앞으로의 분기에 대해 월스트리트 애널리스트들이 예상하는 매출과 이익, 시간이 지남에 따라 가치 평가 배수가 어떻게 움직였는지, 그리고 목표가가 상향 또는 하향 추세인지 여부를 볼 수 있습니다.
관심 있는 다른 모든 주식과 함께 알리바바를 추적할 수 있는 무료 관심 종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공합니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 스마트 머니를 따라갈 수 있습니다.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 더 많은 돌을 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR으로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정적 조언 역할을 하거나 특정 주식의 매수 또는 매장을 권장하기 위한 것이 아님을 유의하시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대한 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!