

主なポイント
- Nick Khami氏は11月14日のポッドキャストで、OpenRouterの全需要を満たすのにNVIDIAのGB300が16ラックもあれば十分であり、推論需要だけでは1ギガワットのコンピュート能力を埋めるには不十分だと述べた。
- CoreWeaveとNebiusは、構築中のキャパシティを埋めるために、数社の大規模なトレーニング顧客とNVIDIAの支援を必要としている。
- Khami氏によると、GB300のレンタル料は1時間あたり12〜15ドルであるのに対し、DeepSeekは1台で1時間あたり34ドルを稼いでおり、CoreWeaveのマネージド推論プラットフォームの収入は、その収益のrun-rate(年間換算ペース)の2%未満に留まっている。
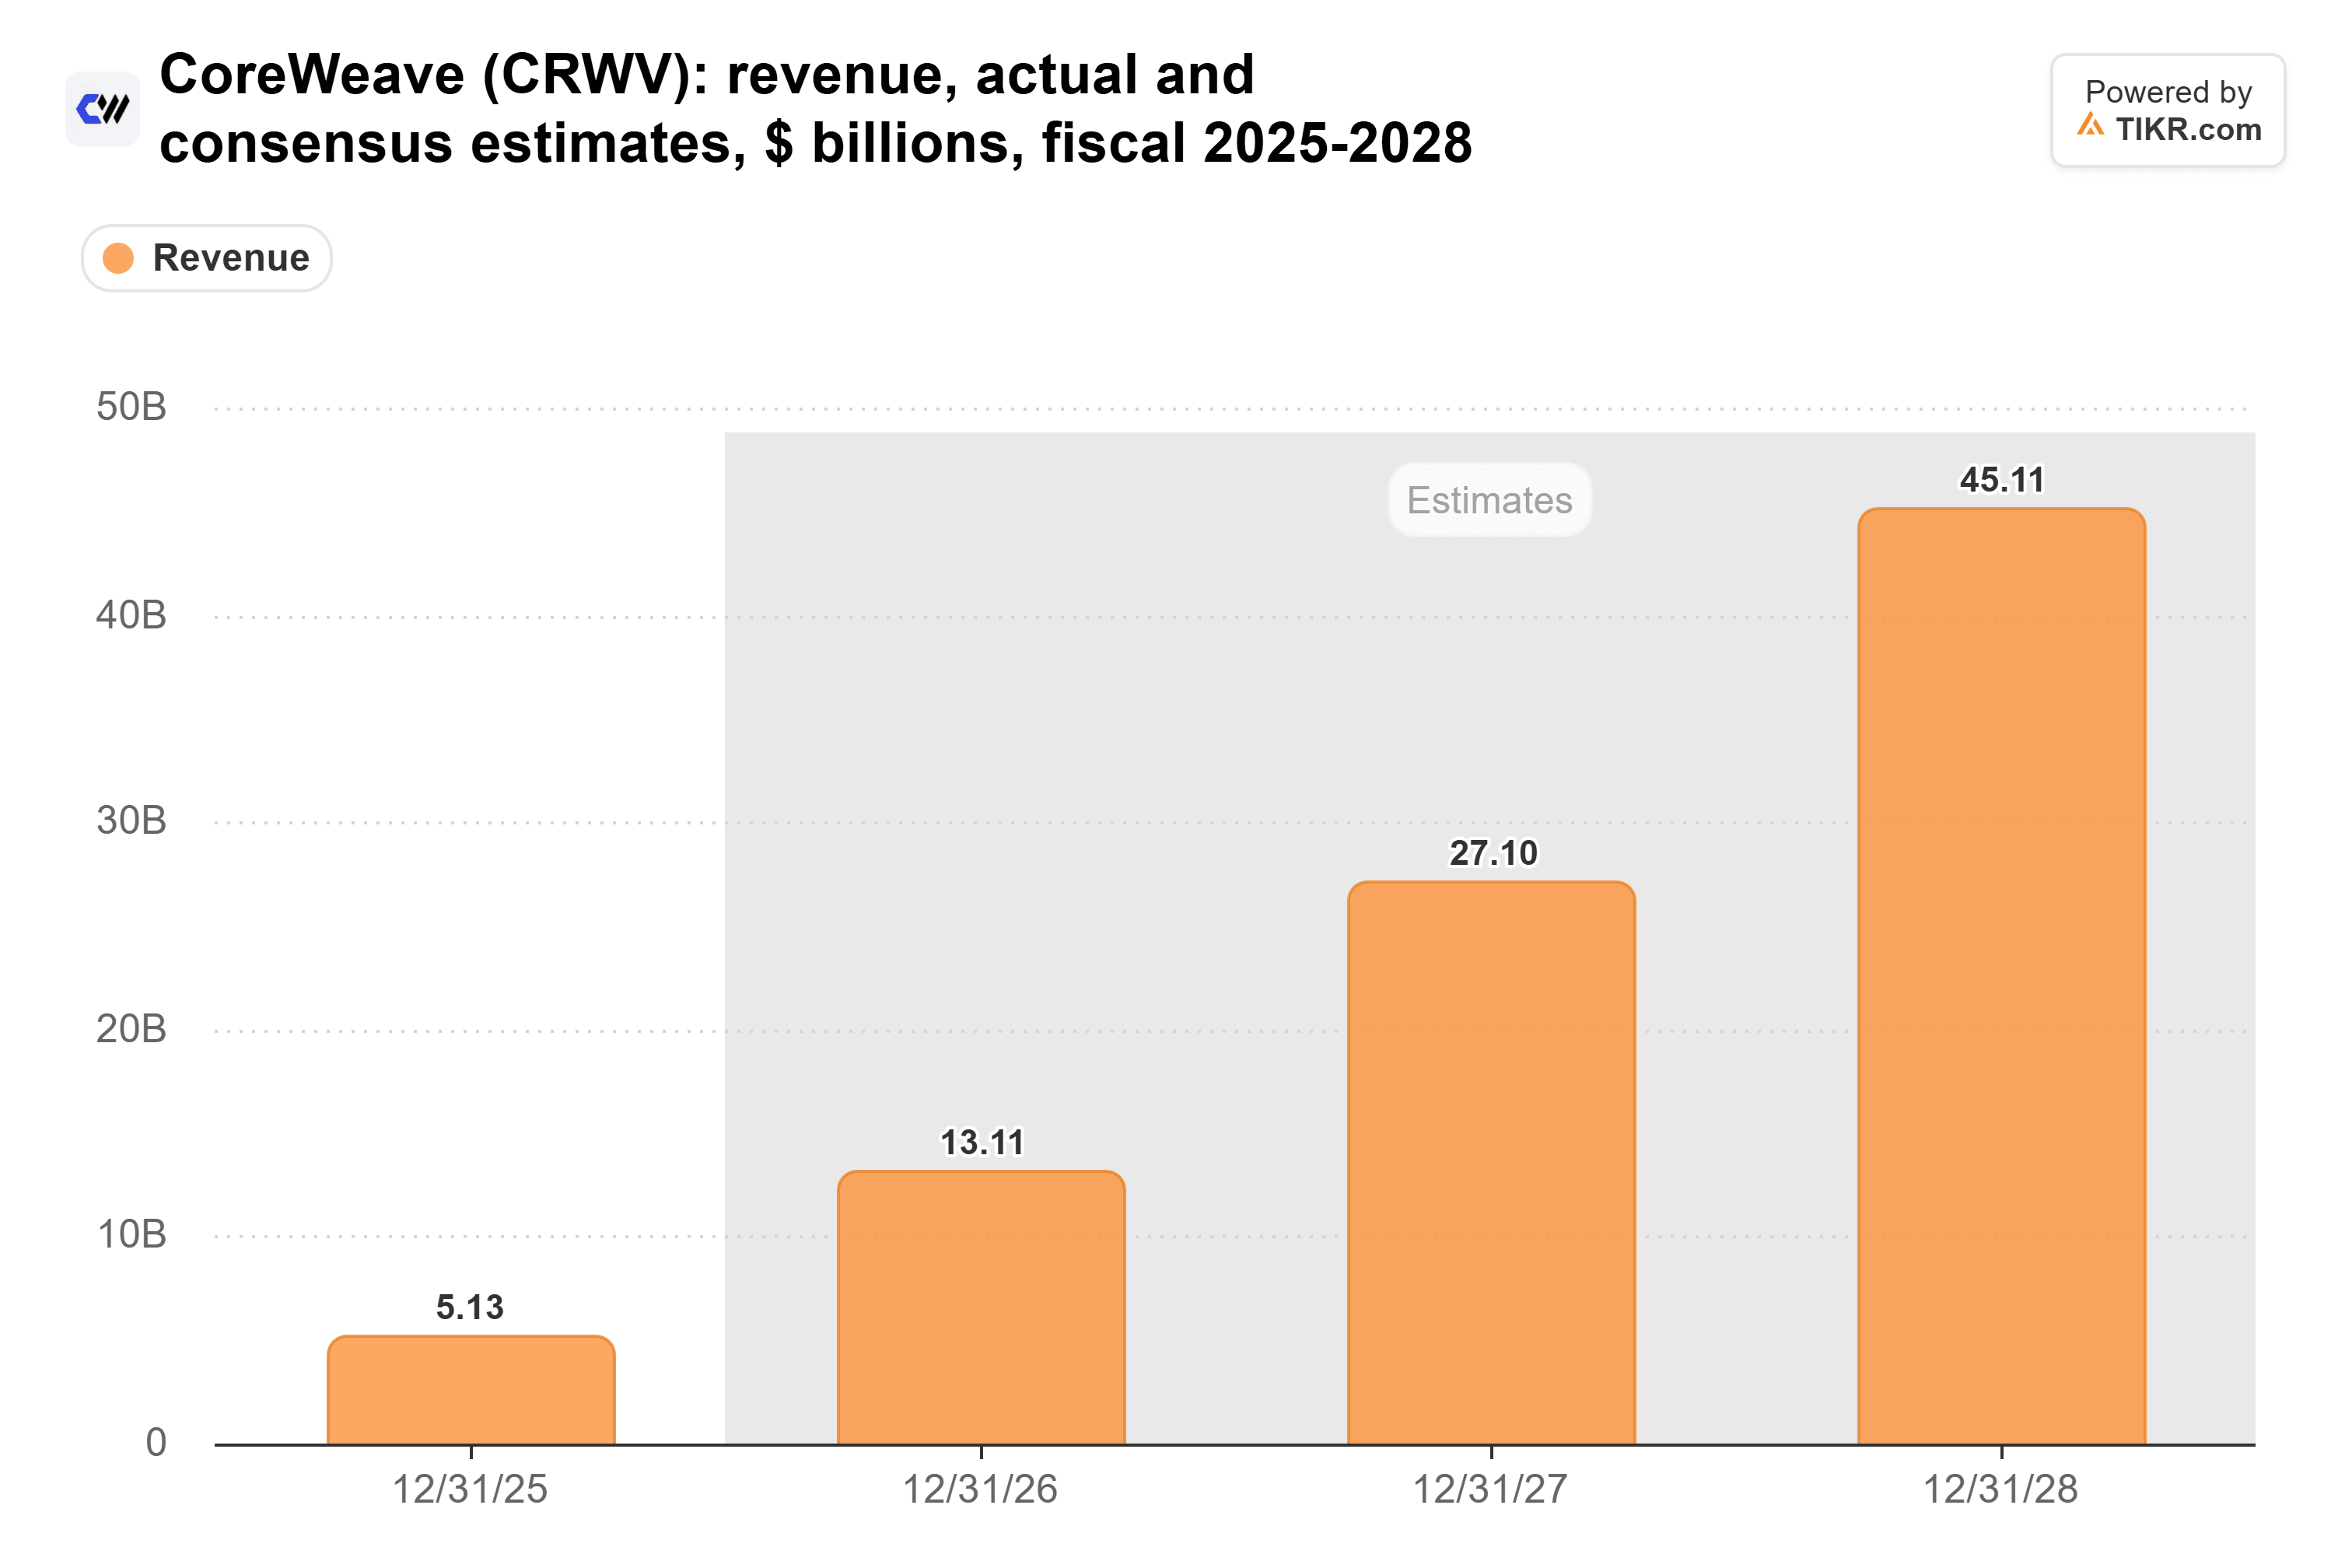
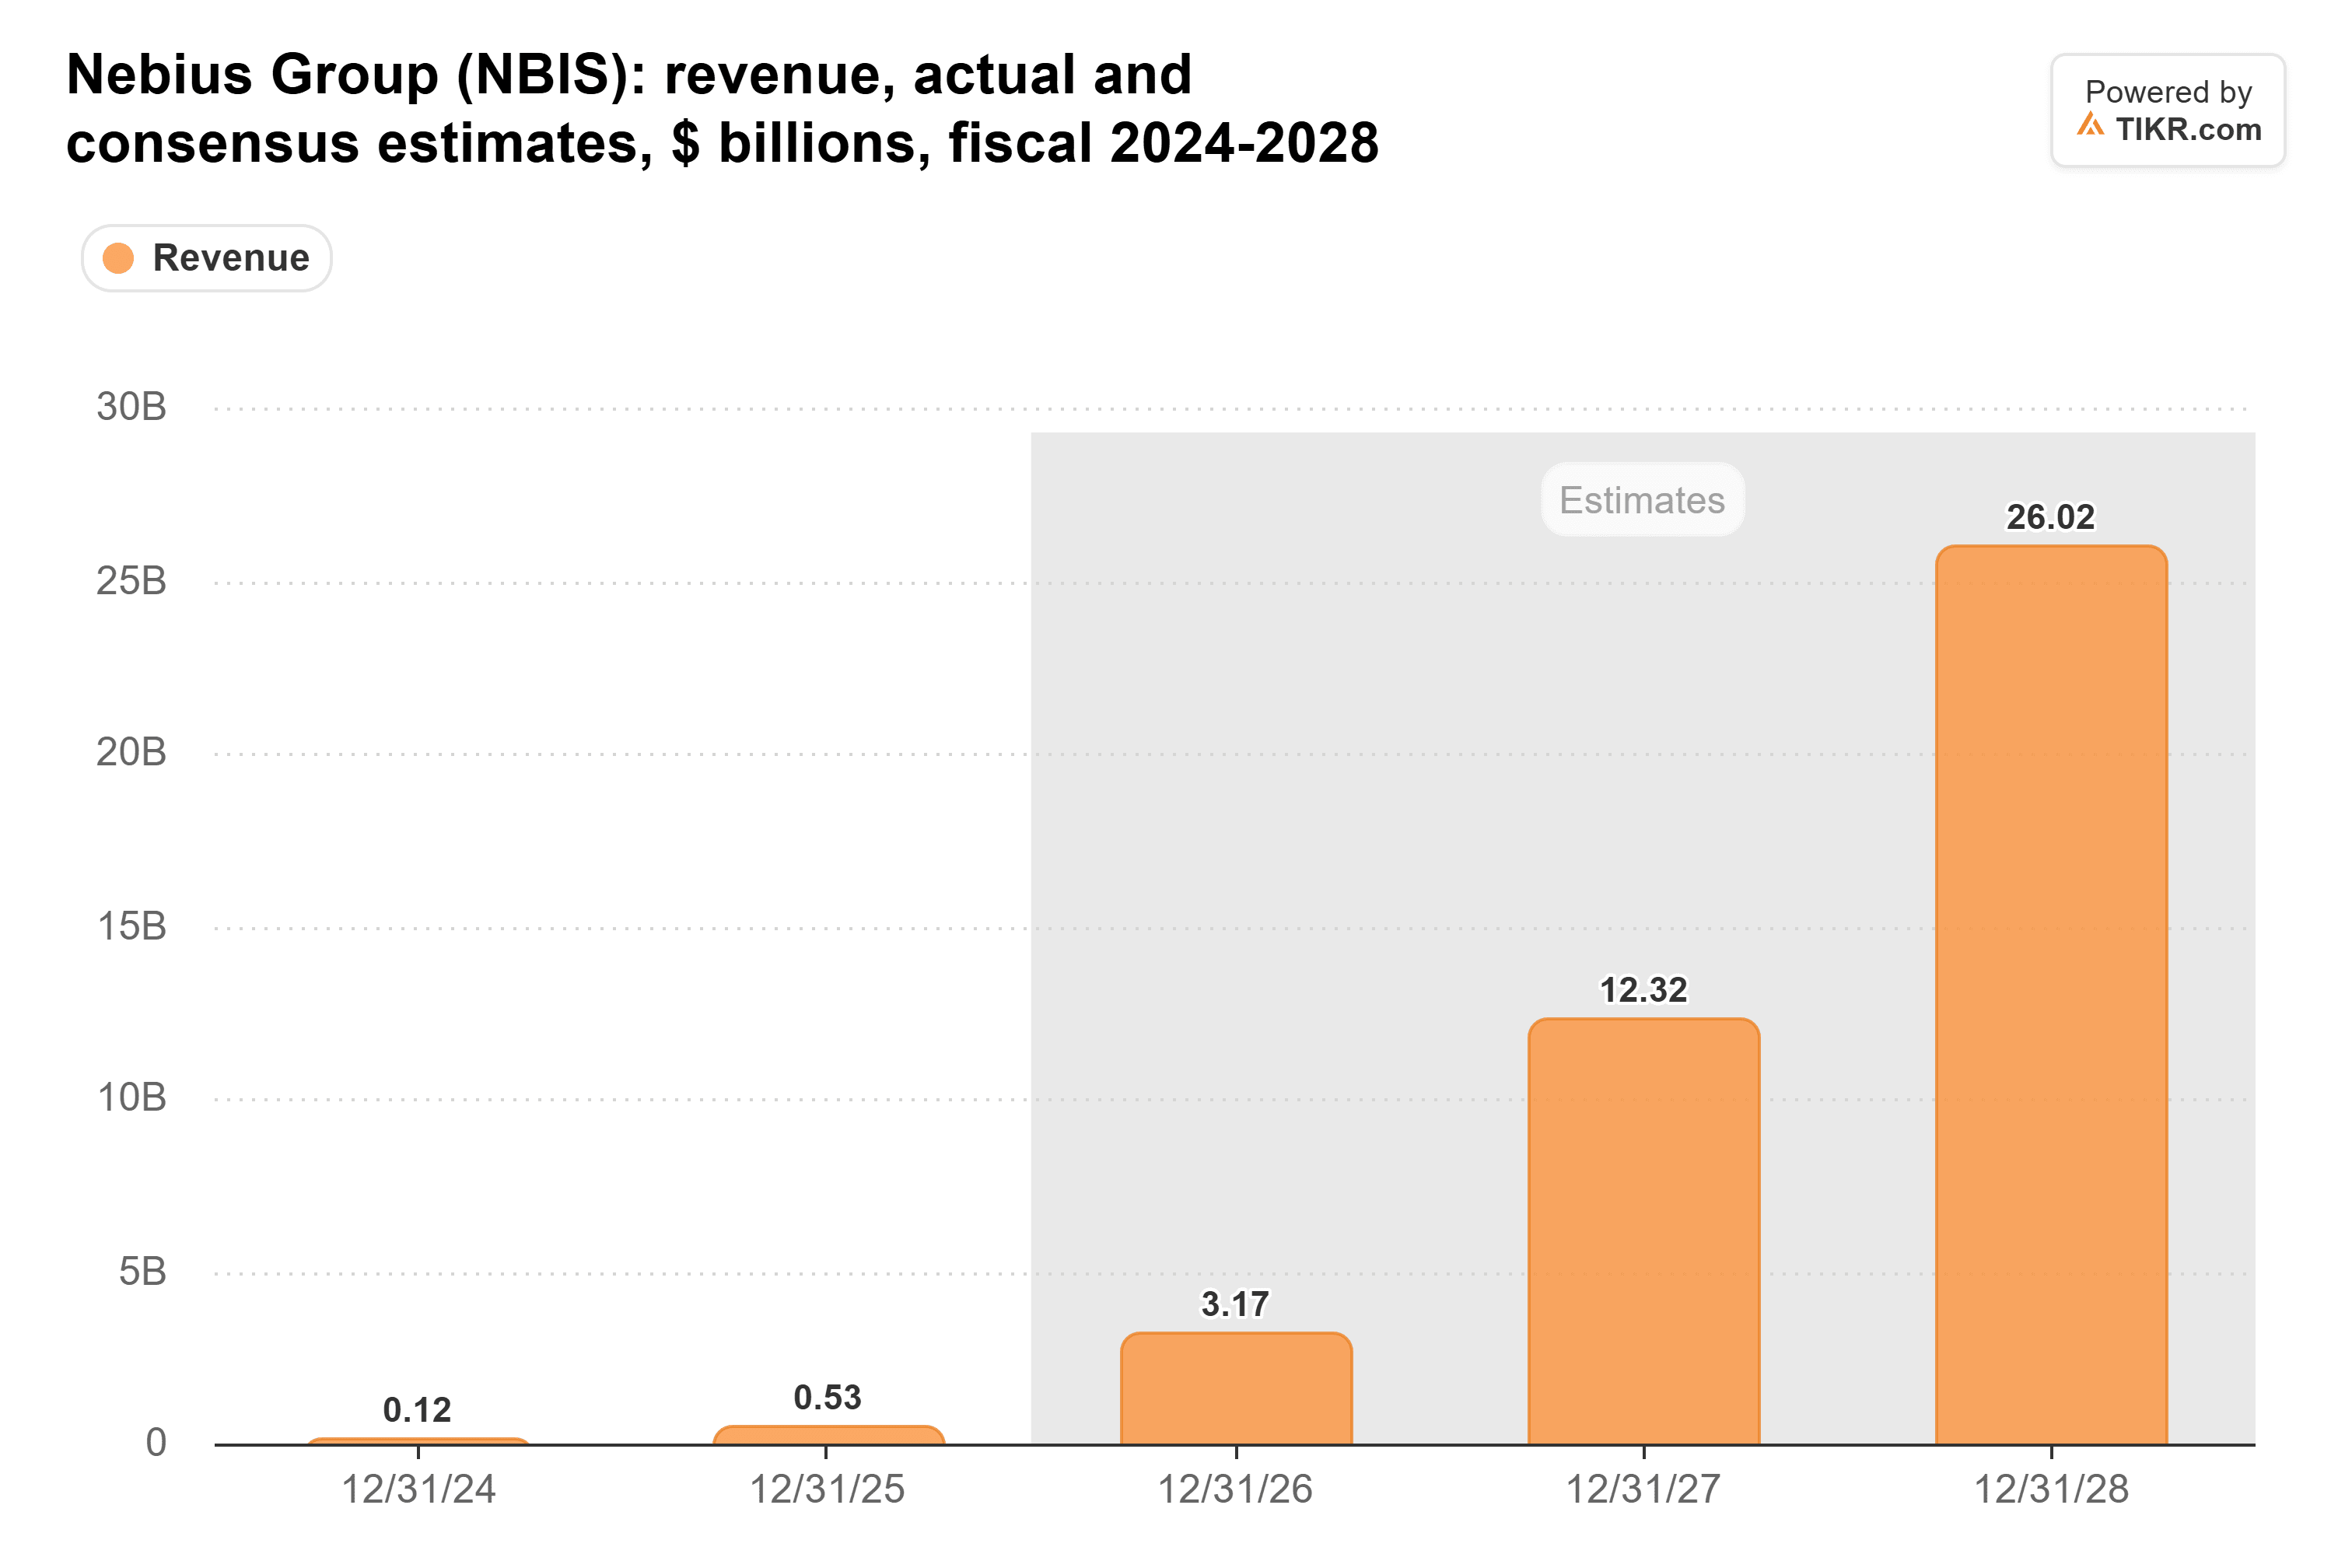
- アナリストは、CoreWeaveの収益が2028年に451億ドル、Nebiusの収益が260億ドルに達すると予想しており、NVIDIAの11月17日の決算発表が次の支援の試金石となる。
CoreWeave (CRWV) と Nebius (NBIS) は先週、2日間の下落で取引を終えた。CoreWeaveは11月11日に業績見通しを上方修正した後、24.7%上昇したが、その後2セッションで12.6%下落し、11月13日に53.13ドルで引けた。Nebiusは週間で10.5%下落し、115.88ドルとなった。11月11日、Stifelは業績見通しの上方修正後にもかかわらずCoreWeaveの目標株価を60ドルに半減させ、JefferiesとMizuhoも目標株価を引き下げた。
両銘柄は同じ賭けに依存している:ギガワット単位でデータセンターを建設し、NVIDIA (NVDA) のチップで埋め尽くせば、顧客はやってくるというものだ。
AI検索スタートアップTrieveを創業し、Mintlifyに買収されたNick Khami氏は、それほど確信していない。11月14日放送のMTSポッドキャストで、なぜチップを買ってトークンを売るだけで利益を上げられないのかと問われ、彼はこう答えた:
「推論用に1ギガワットのコンピュート能力を売ることはできない。需要が足りない」
ギガワット単位の建設を進めている立場では、聞きたくない言葉だ。
TIKRはCoreWeaveを41人のアナリストがフォローしています。「買い」と評価しているのは何人でしょうか?
CoreWeaveの買い・保有・売りのレーティングの内訳と、ウォールストリートの収益・利益予想をすべて一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CoreWeaveのアナリスト評価を見る
OpenRouterの全需要は16ラックに収まる
Khami氏は需要をOpenRouterという、開発者が1つの接続で多くのAIモデルにアクセスできるマーケットプレイスと比較して測っている。その全需要は「せいぜいGB300の16ラック程度だろう」と彼は述べた。トークンを売るためだけに20メガワットのデータセンターを建設したとしても、世界中でそれを購入したい企業は1,000社にも満たないと彼は推測している。CoreWeaveだけでも、第3四半期末時点で1.7ギガワット以上の稼働電力があった。
彼は価格にも同じ現象を見ている。DeepSeekはGB300で1時間あたり34ドルを稼いでいると彼は言うが、GB300のレンタル料は12〜15ドルだ。需要が無限であれば、レンタル料は34ドルに近づくはずだ。なぜそうならないのか?「GPUを起動したからといって、その向こう側に1時間34ドルで収益化させてくれる顧客が見つかるわけではない」
では、1ギガワットはどこへ行くのか?その大部分は、フロンティアラボ(最先端研究機関)のトレーニング用にレンタルされるとKhami氏は述べた。
アナリストは、CoreWeaveの収益が2025年の51.3億ドルから2028年に451億ドルに上昇すると予想している:
Nebiusの成長軌道はさらに急勾配で、2025年の5.3億ドルから2028年に260億ドルへと上昇すると予想されている:
Khami氏の発言は、CoreWeaveの予想に大きな影響を与えるべきではない。そのバックログは9月30日時点で約1,325億ドルに達し、3ヶ月前の1,042億ドルから増加した。重要なのは、誰がそれに署名したかだ。
需要は実在し、それは少数の大口購入者から来る
CoreWeaveは、2027年末までキャパシティの10倍の適格需要が見込まれると述べており、古いNVIDIAチップの価格も上昇している。NebiusのCEOは、顧客からの前払い金が、新たに契約したキャパシティに必要な資本の100%以上をカバーするようになったと述べ、前四半期の50〜60%から増加した。
その需要の一部は推論だ。CoreWeaveは今年初めにマネージド推論プラットフォームを立ち上げ、すでに2億5,000万ドル以上の年間経常収益(ARR)を獲得済みだ。第3四半期決算説明会で、CFOのNitin Agrawal氏は「このビジネスの成長は、主に割り当てられたキャパシティによって制約されている」と述べた。しかし、CoreWeaveは第3四半期だけで36.6億ドルの収益を上げており、推論プラットフォームはそのrun-rate(年間換算ペース)の2%未満に過ぎない。
つまり、需要の大部分はトレーニング規模のものであり、それは限られた数の購入者から来ている。CoreWeaveの最大顧客は第3四半期の収益の30%を占め、上位2社で54%を占めた。
NVIDIAもその多くを背後で支えている。同社は1月にCoreWeaveに20億ドルを投資した。最新の四半期報告書には、CoreWeaveのような企業からクラウドキャパシティを借り戻すための約650億ドルのコミットメントが記載されている。11月12日、NVIDIAはJensen Huang氏がCEOを退任したと発表し、CFOのColette Kress氏が恒久的な後任を探す間、暫定CEOを務めることになった。
薄いマージンは空いたラックの許容範囲を狭める
少数の購入者に依存することは、GPUのレンタルが高マージンビジネスではなかったため、リスクが高い。CoreWeaveの営業利益率は、2024年の16.9%から2025年にはゼロをわずかに下回る水準にまで低下した:
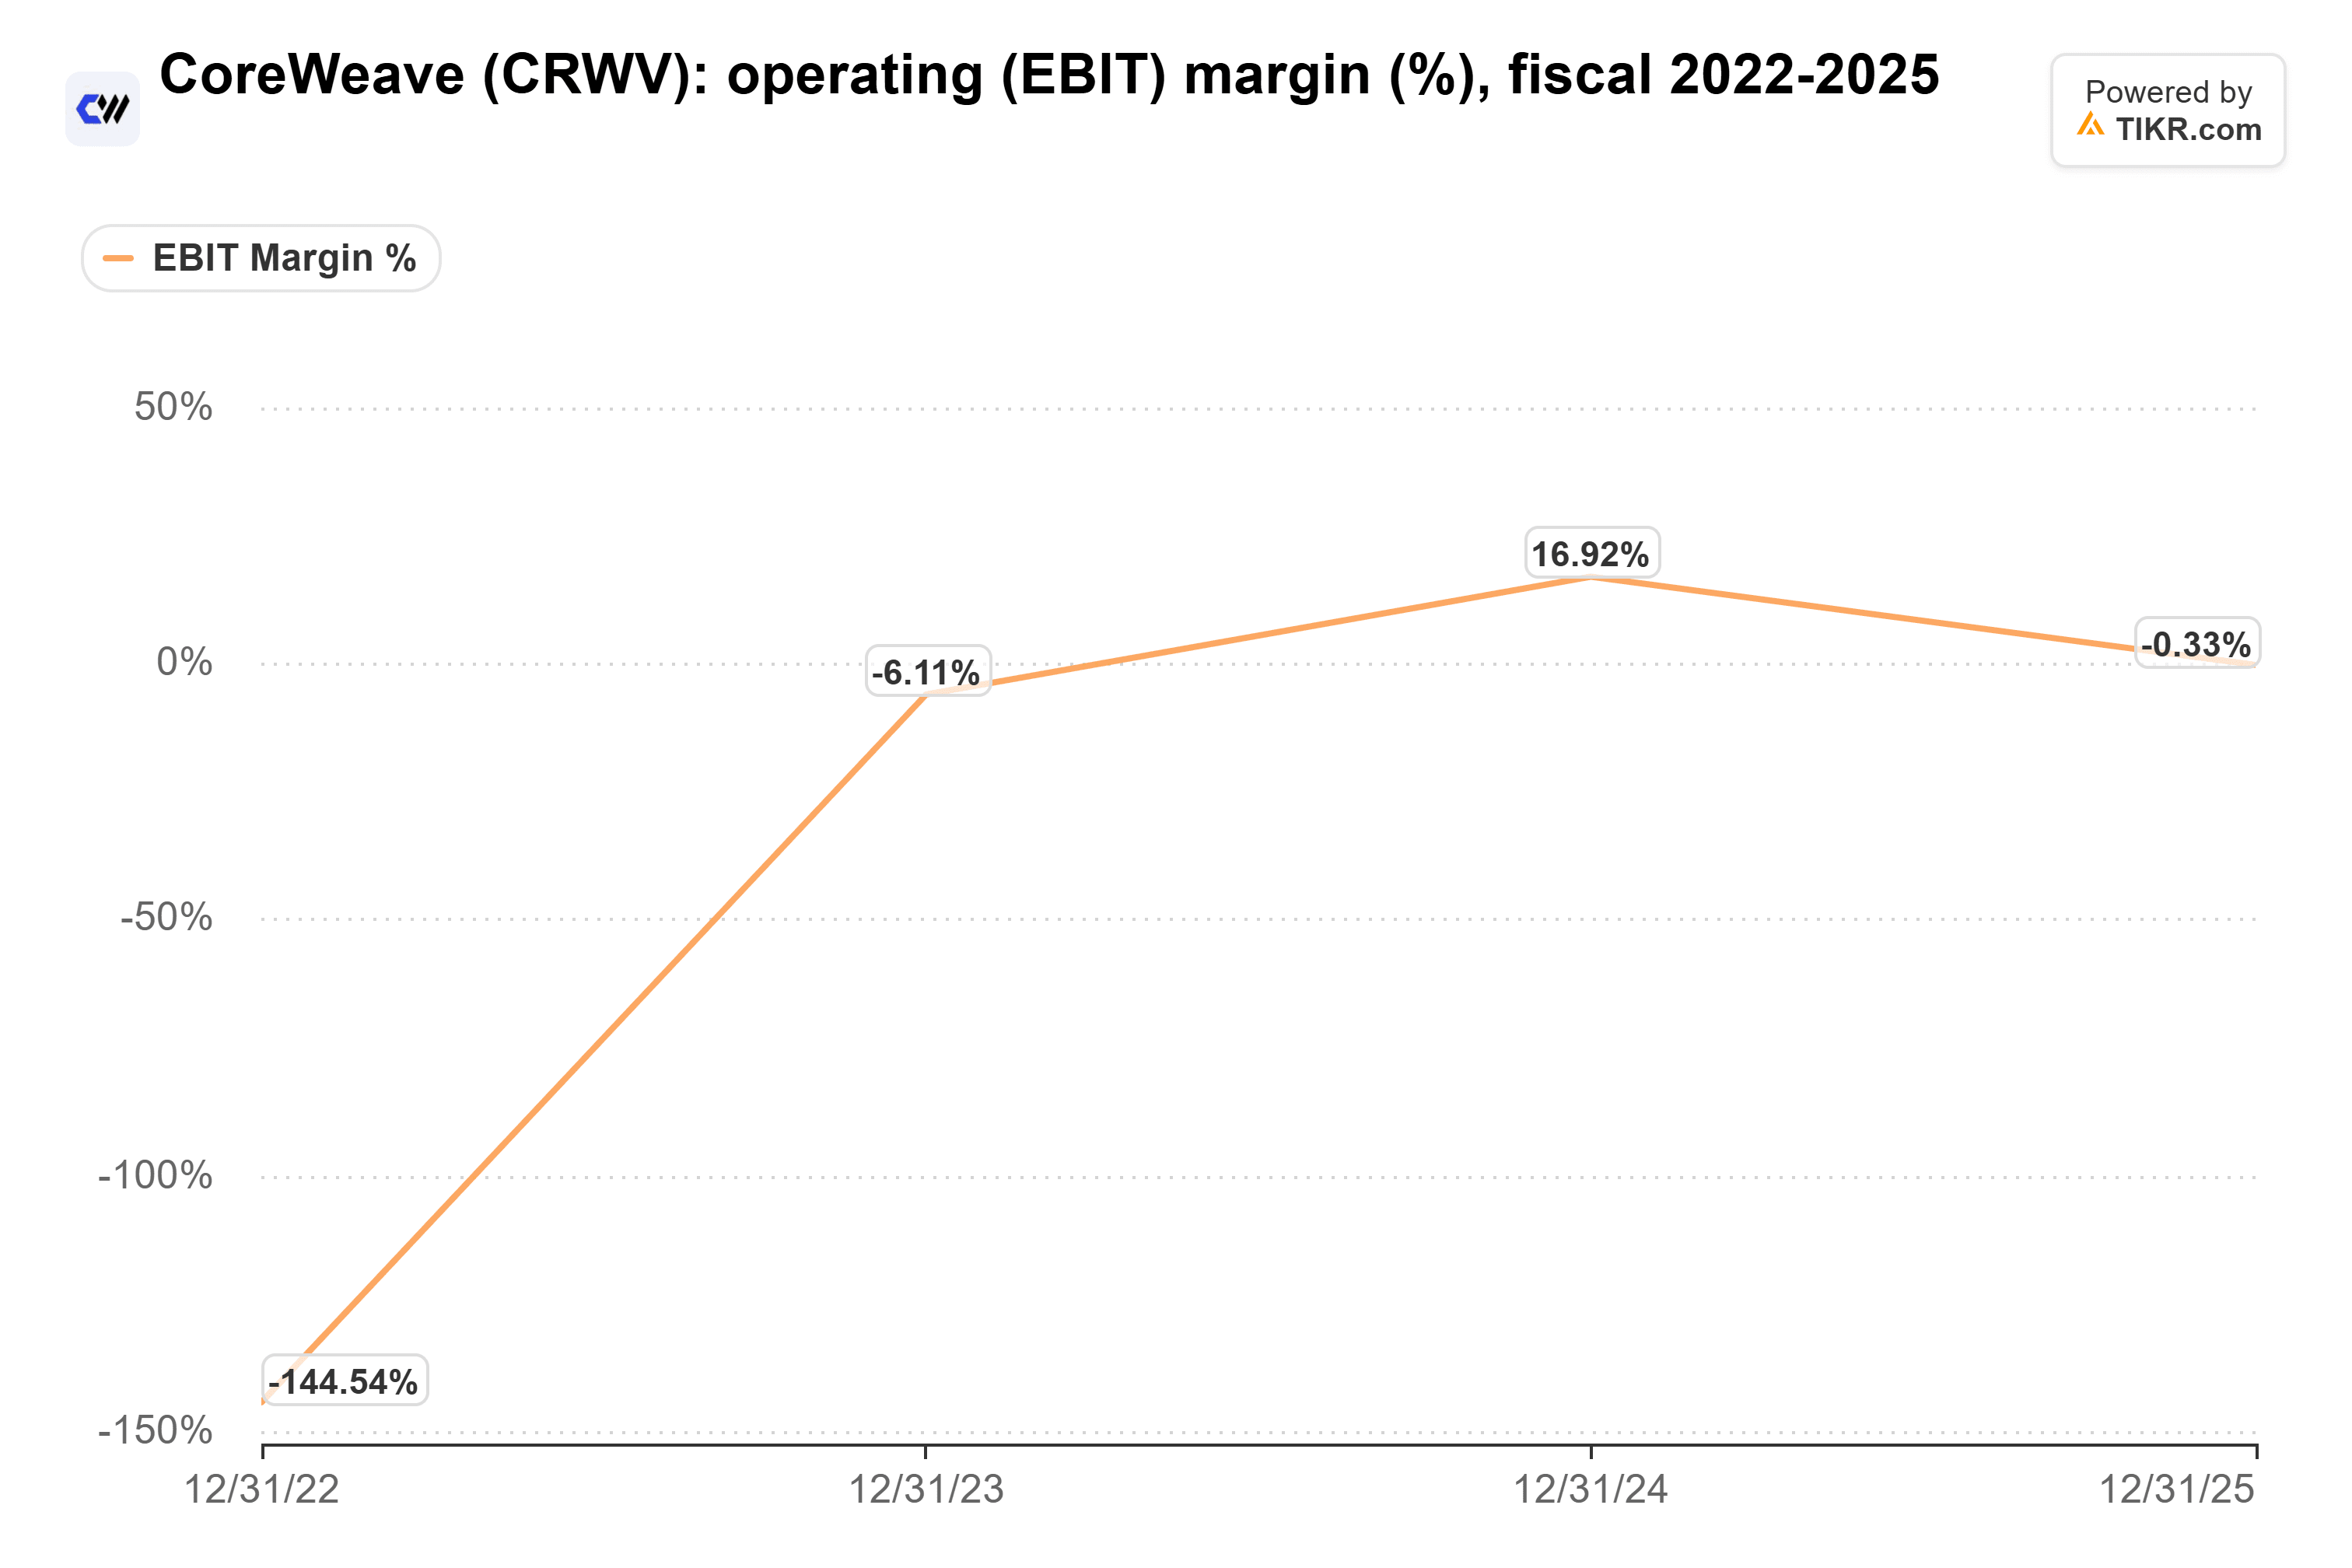
Agrawal氏は、調整後営業利益率は第3四半期に2桁に達し、第2四半期より5ポイント上昇したと述べた。
Khami氏は、現在の契約の先にあるリスクを指摘した。フロンティアラボとNVIDIAが大規模な複数年契約を結び続ける限り、CoreWeaveとNebiusは建設中のキャパシティを埋めることができる。もしそれらの購入者のいずれかが手を引けば、空いたラックを引き受ける深い推論顧客のプールは存在しない。このマージン水準では、遊休ラックはすぐに痛手となる。
もちろん、Khami氏はまた、オープンおよびクローズドモデルへの需要が「おそらく2〜3週間ごとに倍増している」とも述べており、推論需要がこれらのデータセンターに彼の16ラックの例えよりも早く追いつく可能性もある。NVIDIAは11月17日の取引終了後に決算を発表する予定で、Kress氏が暫定CEOとして初めての報告となる。これにより、NVIDIAがネオクラウド(新興クラウド事業者)を支援し続けるかどうかが明らかになるはずだ。
では、CoreWeaveの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどのような価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!






