
主なポイント
- AT&T株は、SpaceXの無線通信事業計画に関する報道を受けて10月23日に8%下落した。一方、UPSは10月27日に予想を上回る決算と通期業績見通しの上方修正を発表し、6%上昇した。
- UPSの配当利回りは6.1%、AT&Tは5.2%だが、過去12ヶ月間のフリーキャッシュフローに対する配当支払い比率は、UPSが85%、AT&Tが44%である。
- AT&Tは1株あたり1.11ドルの配当を維持する計画である一方、UPSの配当は2020会計年度から2025会計年度にかけて年間10%成長した。
- 注目すべきは、アナリストが予想するように、UPSのフリーキャッシュフローが約54億ドルの配当支払額を上回る水準まで回復するかどうかである。
AT&T (T) の株主にとってここ数週間は厳しいものだった。同社株は、SpaceXが競合する無線ネットワークを構築するために少なくとも8万箇所の米国携帯基地局へのアクセスについて協議しているとBloombergが報じた10月23日に8%下落した。
その4日後、ユナイテッド・パーセル・サービス (UPS) は予想を上回る決算と通期業績見通しの上方修正を発表し、6%上昇した。同社はより高い配当も支払っている:配当利回りは6.1%で、AT&Tの5.2%を上回る。
では、もし今後10年間、このうちの1銘柄しか保有できないとしたら、どちらを選ぶだろうか?
| 指標 | UPS | AT&T |
|---|---|---|
| 配当利回り | 6.1% | 5.2% |
| 配当成長率(2020会計年度~2025会計年度) | 年間10.2% | 年間-11.8% |
| キャッシュ配当支払い比率(TTM) | 85% | 44% |
| キャッシュ配当支払い比率(フォワード) | 88% | 46% |
| ネット負債/EBITDA | 1.6倍 | 3.3倍 |
| 利払い能力 | 6.7倍 | 3.9倍 |
出典: TIKR, 2026年11月9日。TTMは2026年9月30日までの12ヶ月間。フォワードは2026会計年度のコンセンサスに基づく。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100銘柄以上存在する。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセス可能だ。
UPSは配当支払いに余裕がない
UPSは意図的にAmazonの貨物取り扱いを削減しているため、2026年第3四半期の米国における1日平均取扱量は3.3%減少した。それでも収益は6.7%増の229億ドルに達した。これは、UPSがより収益性の高い業務を追求してきたためである。2026年通期について、UPSは現在、調整後フリーキャッシュフローを約61億ドルと見込んでいる。
UPSにはこのキャッシュが必要だ。同社の配当支払額は、2021会計年度の34.4億ドルから2022会計年度には51.1億ドルに急増した。同じ期間に、フリーキャッシュフローは2021会計年度の108億ドルから2025会計年度の47.7億ドルへと減少した:
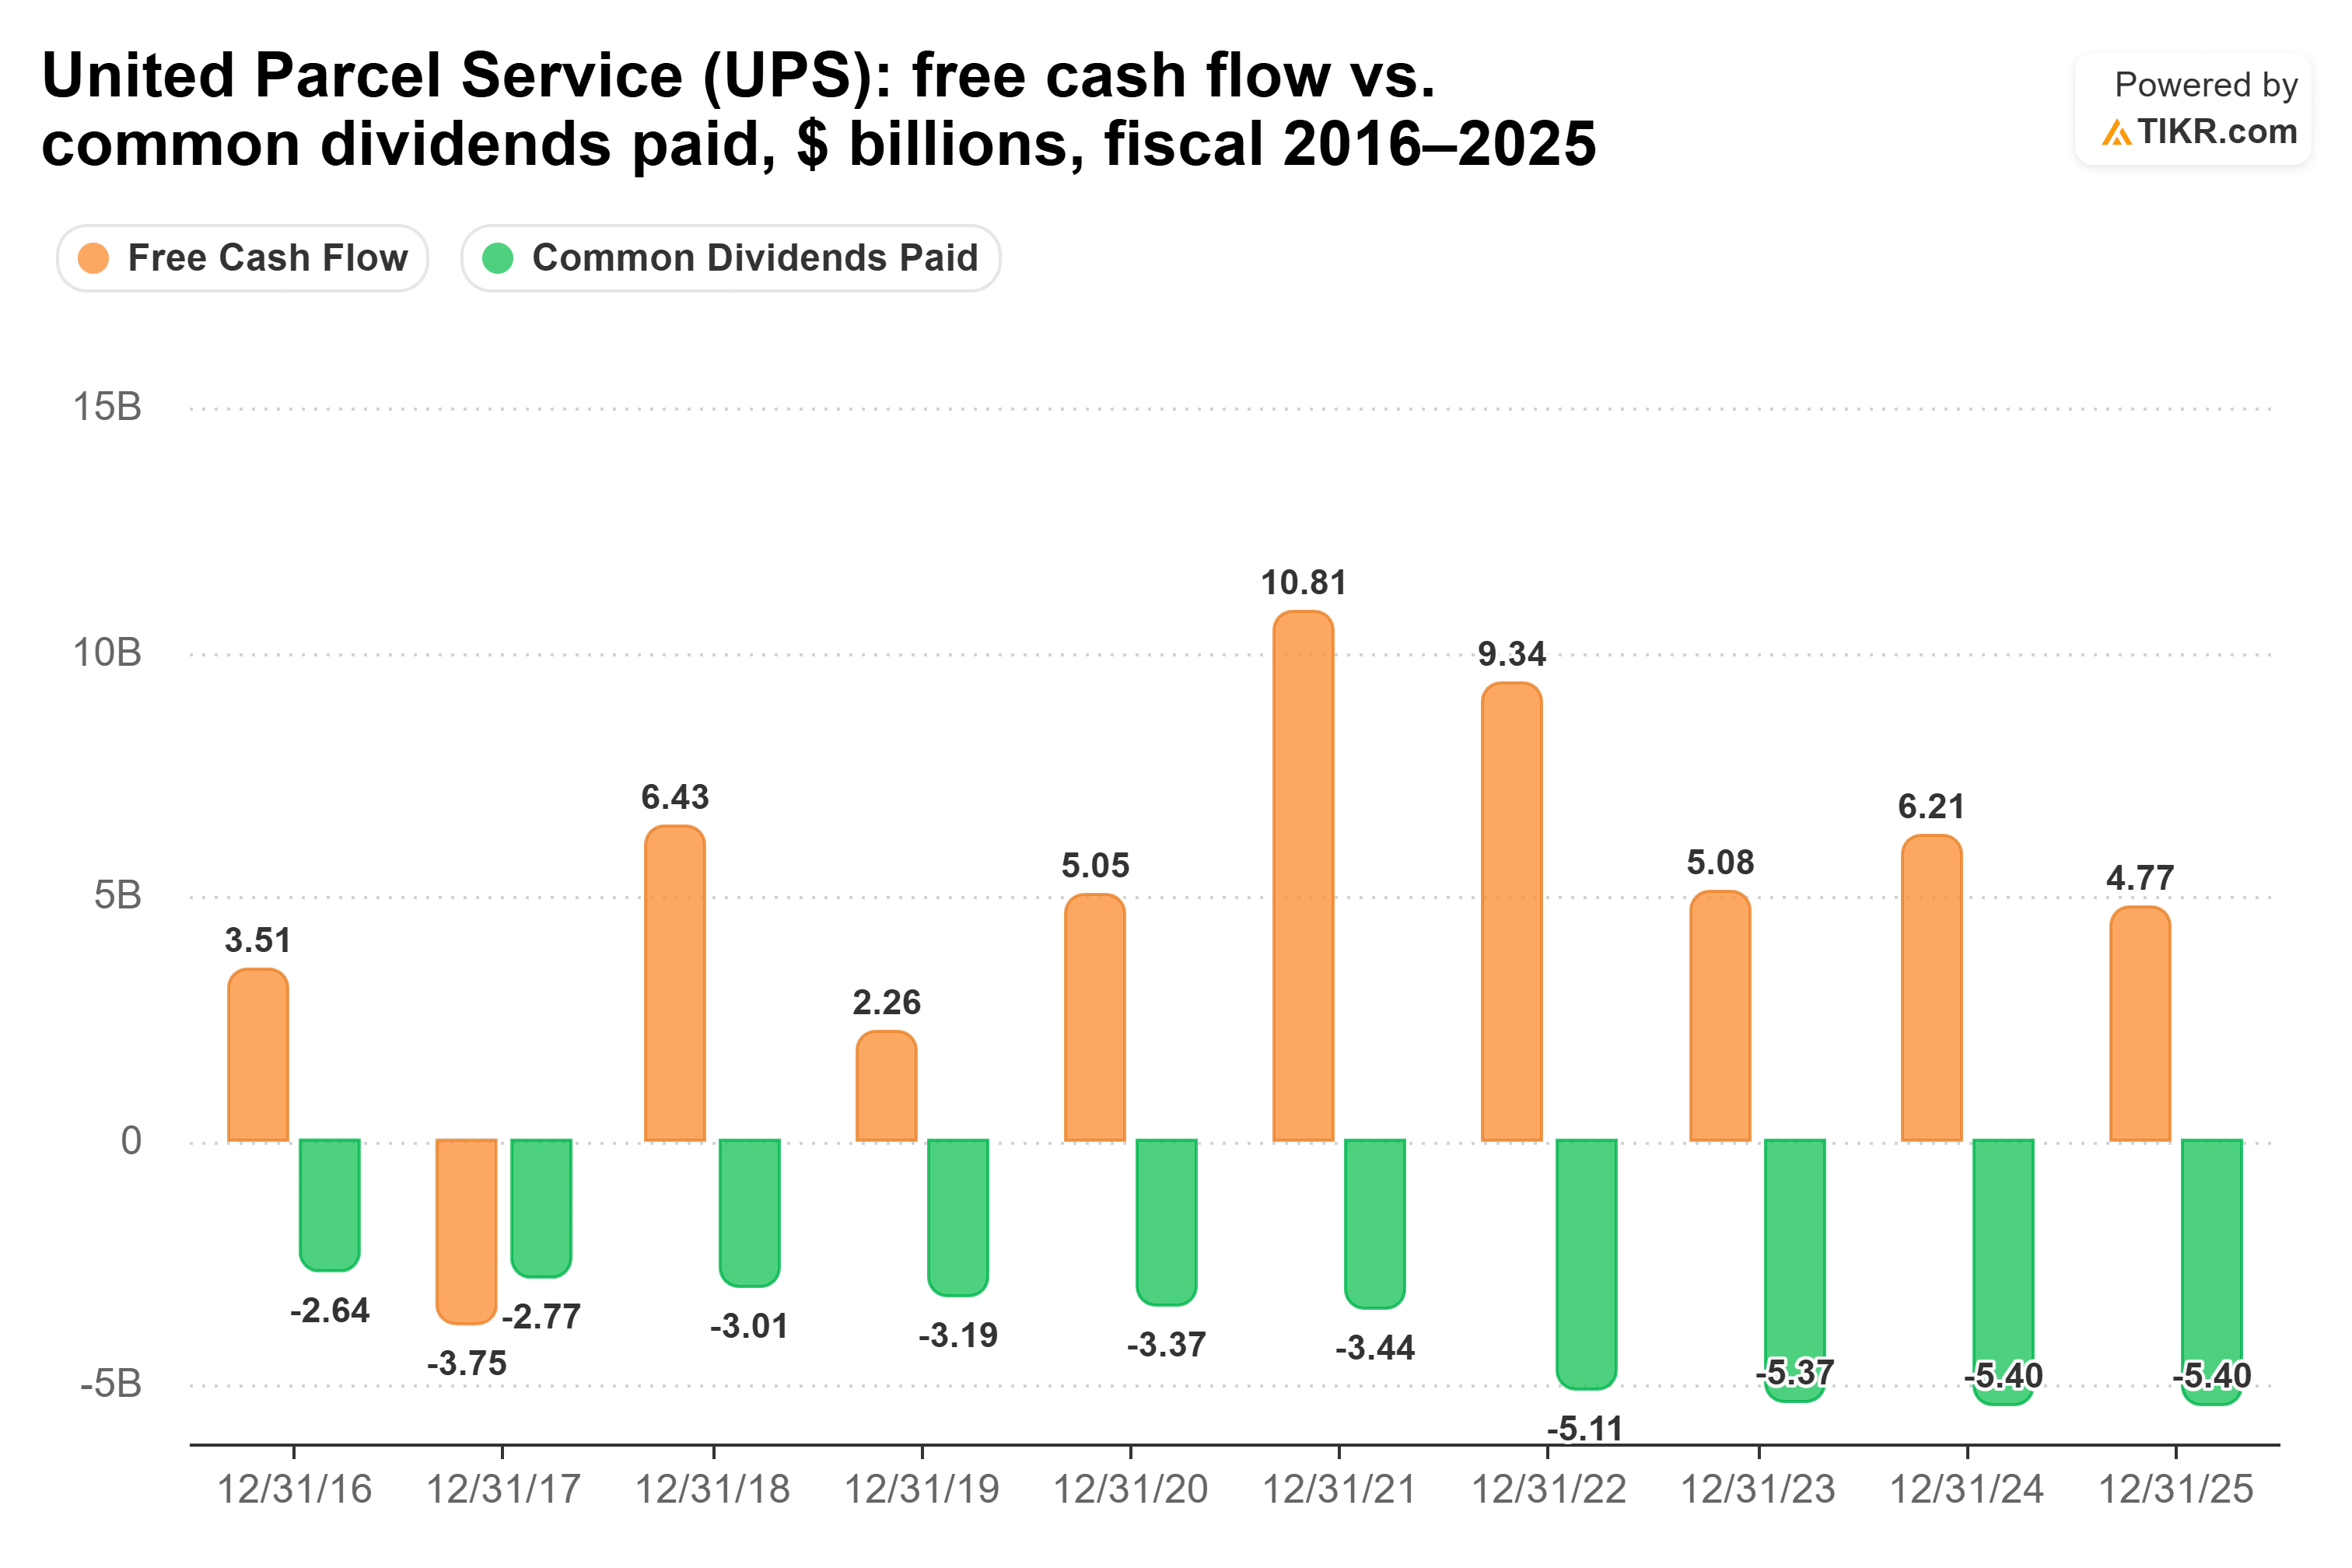
これは、UPSが2025会計年度のフリーキャッシュフローの113%を配当として支払ったことを意味する。同社のキャッシュ配当支払い比率は、2026年9月30日までの過去12ヶ月間で85%、2026会計年度のコンセンサスでは88%と厳しい水準にある。
CEOのキャロル・トメは第3四半期決算説明会で投資家に対し、「明らかに、当社の配当は安全で確実です」と述べた。UPSは2026年に約54億ドルの配当を計画しており、そのフリーキャッシュフロー見通しは、ぎりぎりではあるがそれを賄える水準だ。
UPSはまた、評判リスクにも直面している:10月7日、Bloombergは、UPS従業員がセキュリティ関連のメールを見落としたため、中国がF-35の部品を入手することを許してしまい、国務省と国防総省が調査中であると報じた。
AT&Tの配当は安全だが、1.11ドルで頭打ち
AT&Tは逆の立場にある:余裕がある。同社のキャッシュ配当支払い比率は、2026年9月30日までの過去12ヶ月間で十分にカバーされた44%、2026会計年度のコンセンサスでは46%である。
この余裕の一部は、より少額の配当に起因する。AT&Tの配当支払額は、2021会計年度の151億ドルから2022会計年度の98.6億ドルに減少した。一方、フリーキャッシュフローは2023会計年度以降、185億ドルから205億ドルの間で推移している:
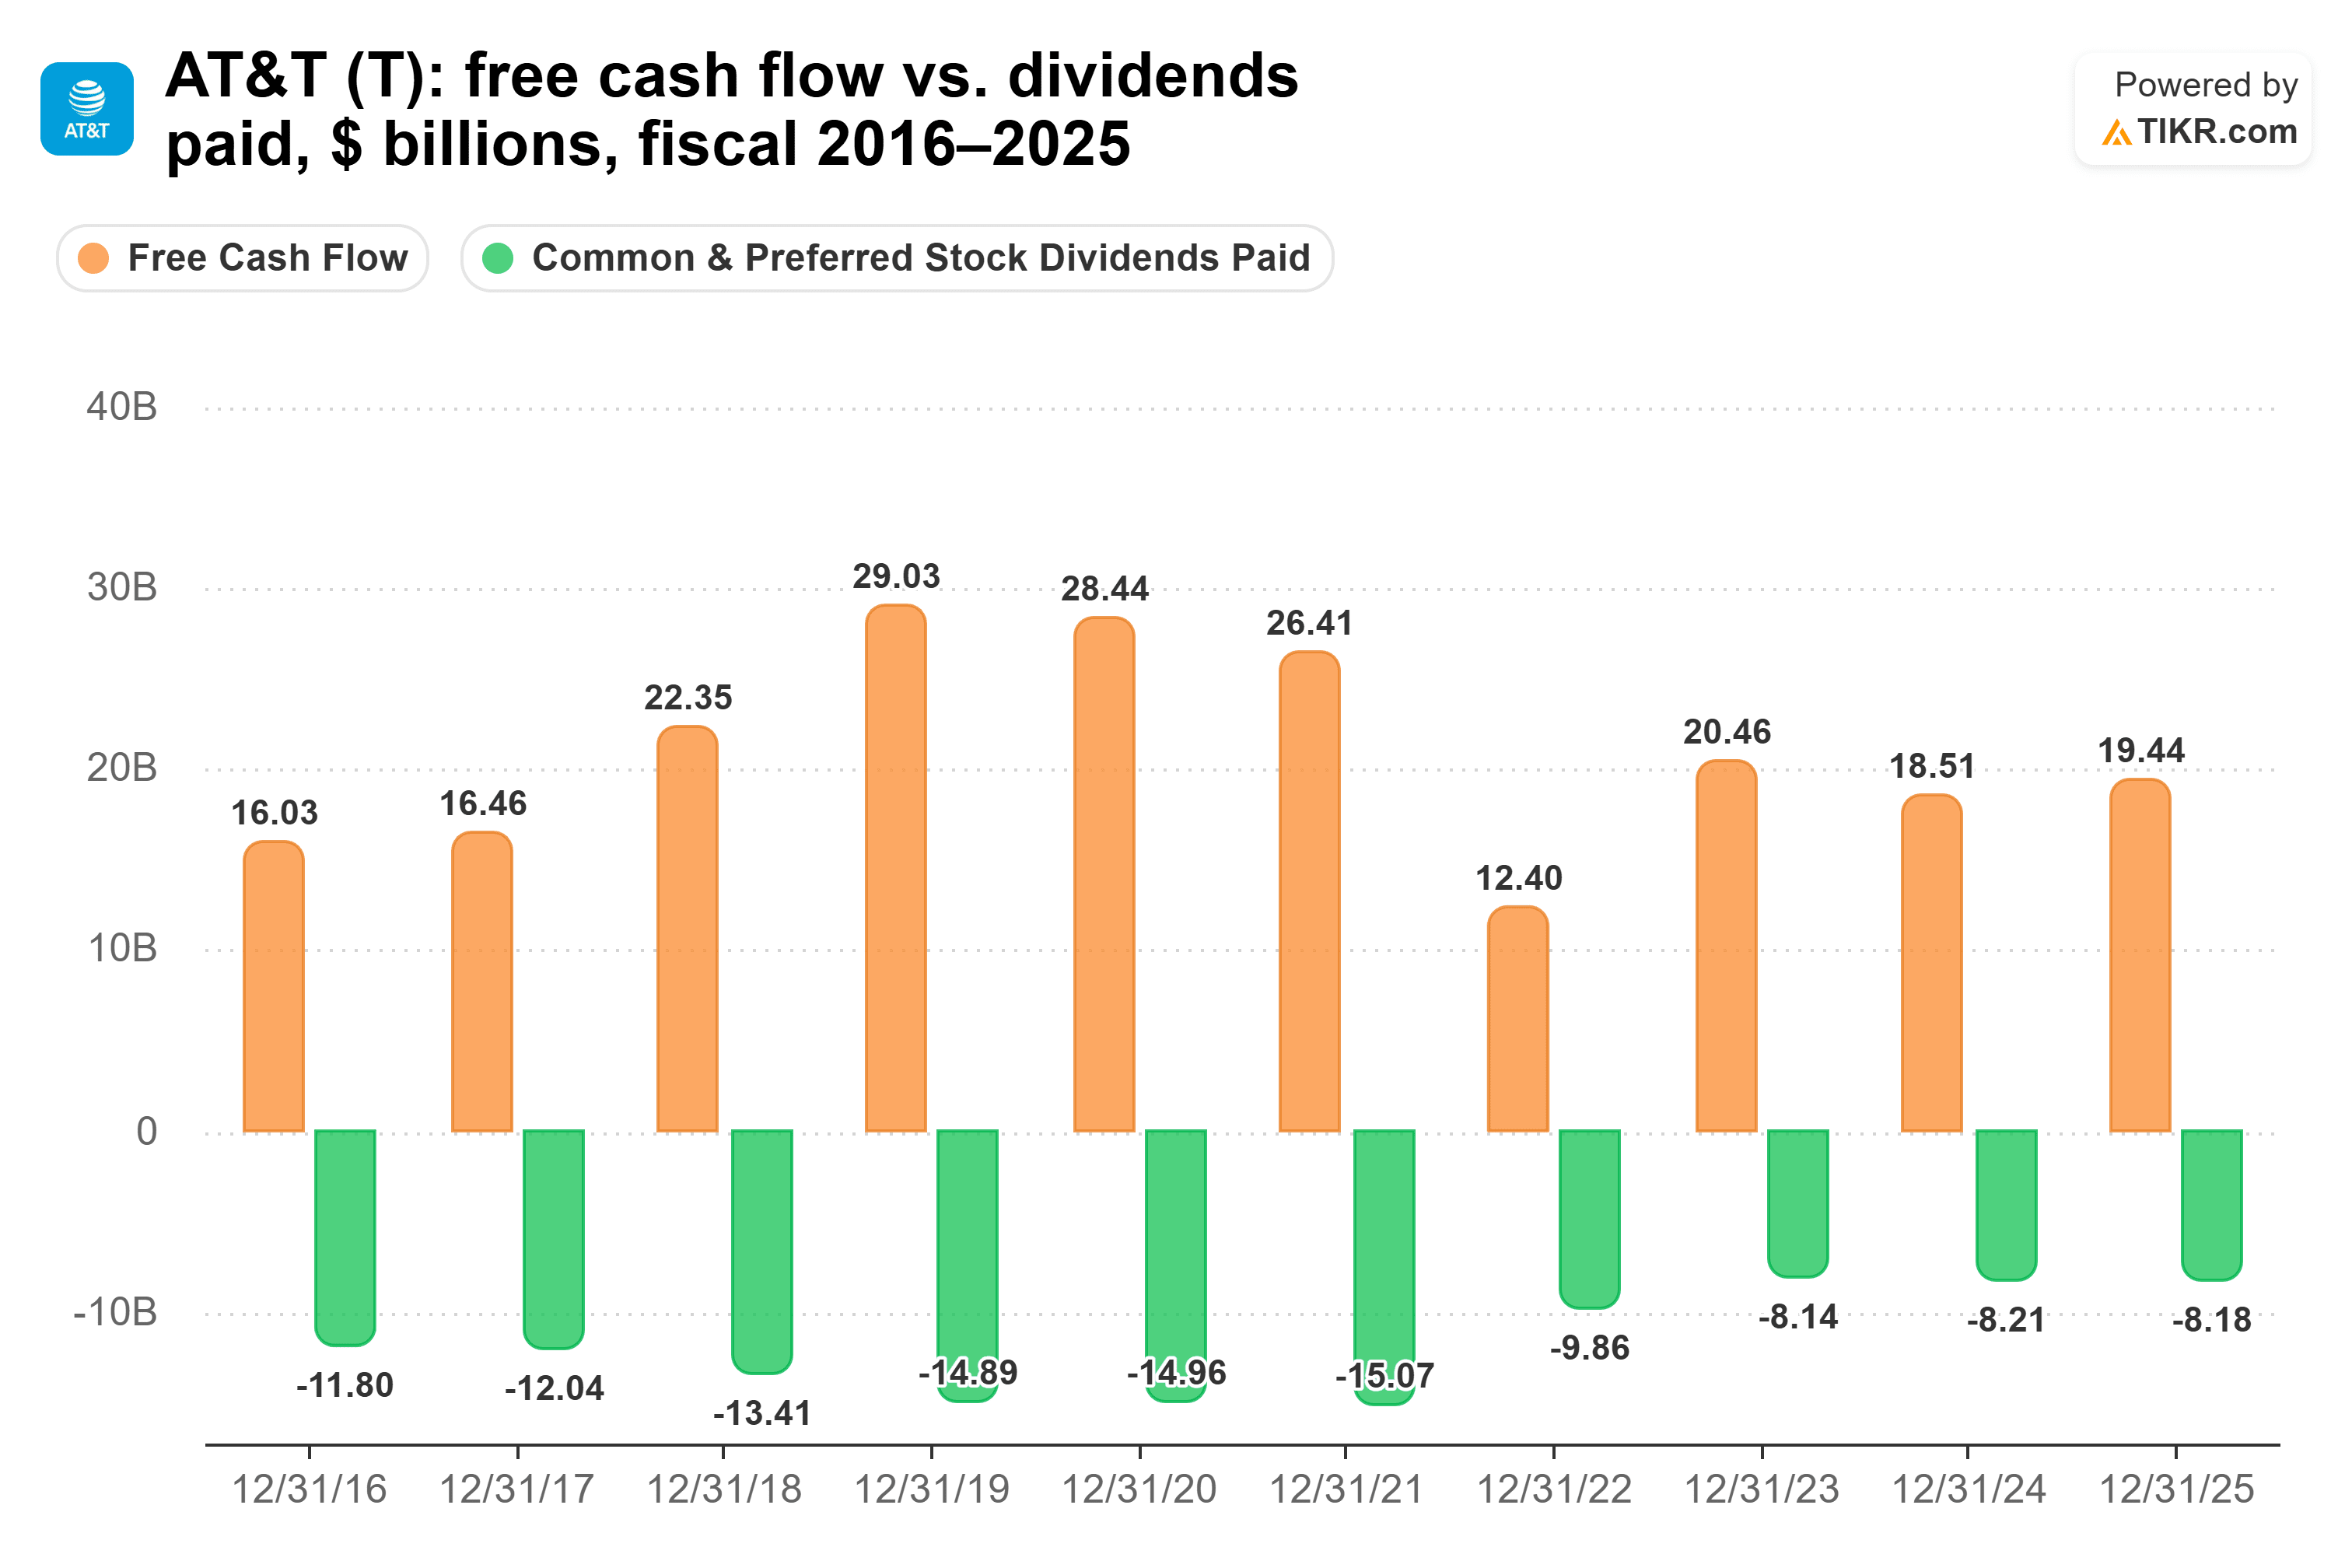
AT&Tは1株あたり年1.11ドルの配当を支払い続け、余剰キャッシュを自社株買い(2026年には約100億ドル規模を計画)に充てる方針だ。
事業も成長している。2026年第3四半期の収益は5.3%増の323億ドルとなり、AT&Tは2026年の調整後EPS見通しを2.40ドル前後のレンジに上方修正した。主なリスクは負債である:AT&Tのネット負債はEBITDAの3.3倍であり、2.5倍という目標値に達するのは2029年までかかると見込んでいる。
では、どちらを保有するか?
私は今後10年間保有するならUPSを選ぶ。現在支払われる配当額は大きく、その配当はまだ成長する可能性を秘めているからだ。
UPSの増配率は2025会計年度に0.6%に減速し、AT&Tの配当は1.11ドルで据え置かれている。両社がこのペースで成長を続けたとしても、1万ドルをUPSに投資した場合、今後10年間で約6,271ドルの配当を受け取れる計算になる。一方、AT&Tでは約5,200ドルだ。
未解決の問題は、UPSがそれを賄えるかどうかである。アナリストは、同社のフリーキャッシュフローが約54億ドルの配当支払額を上回る水準まで回復すると予想している:

2026会計年度の61.5億ドルという予想には9人のアナリストが関わっており、昨年の最終的なコンセンサスは実際の数値にぴったり一致した。CFOのブライアン・ダイクスは決算説明会で、フリーキャッシュフローが「引き続き上昇し、当社の配当カバレッジを改善することを期待している」と述べた。ネット負債がEBITDAのわずか1.6倍であることから、UPSには景気の悪い年を乗り切る余地もある。
これはAT&Tの配当が安全でないという意味ではない。その配当は2倍以上カバーされており、事業も成長している。しかし、AT&Tが約束しているのは据え置きの1.11ドルだけで、より多くの負債を抱え、SpaceXという新たな競合にも直面している。私は、成長の余地があるより大きな配当を支払う方を保有したい。
もちろん、UPSはまだ約束を果たさなければならない。フリーキャッシュフローが2025会計年度の47.7億ドル近辺で停滞した場合、取締役会は配当を何年も据え置く可能性がある。
ユナイテッド・パーセル・サービスは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
正しい高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の支払いを待ちながら毎月を切り詰めて過ごすことの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてユナイテッド・パーセル・サービスはその1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





