主なポイント
- Taiwan Semiconductor Manufacturing (TSM) は過去1年で41%上昇し、11月13日に$398.73で引けたが、52週高値からは依然として18%下回っている。
- Micron Technology (MU) はメモリ価格の上昇から恩恵を受けているが、部品コストの上昇はTSMCの一部の顧客にとって課題を生み出している。
- TSMCの第3四半期売上高は前年同期比41.2%増の$46.72 billionに達し、10月の売上高は59.7%増加した。これは先端半導体製造への需要が継続していることを反映している。
- TIKRの推計では、2025年から2027年にかけて正規化EPSが約120%上昇すると予想されているが、巨額の設備投資と経営陣の慎重な見通しが主要なリスクとして残っている。
何が起きたのか?
Taiwan Semiconductor Manufacturing (TSM) は、AIインフラへの支出が先端チップへの需要を牽引し続ける中、過去1年で41%上昇した。
しかし、株価は11月13日に$398.73で引け、10月の高値$487.47から約18%下回っている。
11月5日、TSMC株は半導体セクター全体の売りが広がる中、ほぼ11%下落した。投資家はAI投資への懸念、メモリ価格の上昇、半導体業界全体での拡張計画の変更といった要因を考慮した。
Micron Technology (MU) はメモリ供給の逼迫から恩恵を受けているが、部品価格の上昇は価格敏感な市場を対象とするメーカーにも圧力をかけている。
TSMCの10月15日の決算説明会で、魏哲家CEOはこれらの課題を認め、「2027年に向けた事業計画については慎重に対応している」と述べた。
ボラティリティにもかかわらず、TSMCの財務実績は堅調を維持している。
第3四半期決算リリースによると、米ドル換算での売上高は前年同期比41.2%増の$46.72 billionに達し、純利益は68.7%増加した。2ナノメートル技術はウェハー売上高の8%を占めた。
同社の10月売上高報告では、売上高が前年同月比59.7%増のNT$586.89 billionに達し、経営陣は2026年の売上高成長見通しを1月時点の約30%から約44%に上方修正した。
TIKRの推計によると、正規化EPSは2025年の$10.65から2027年の$23.39へと約120%増加する可能性がある。
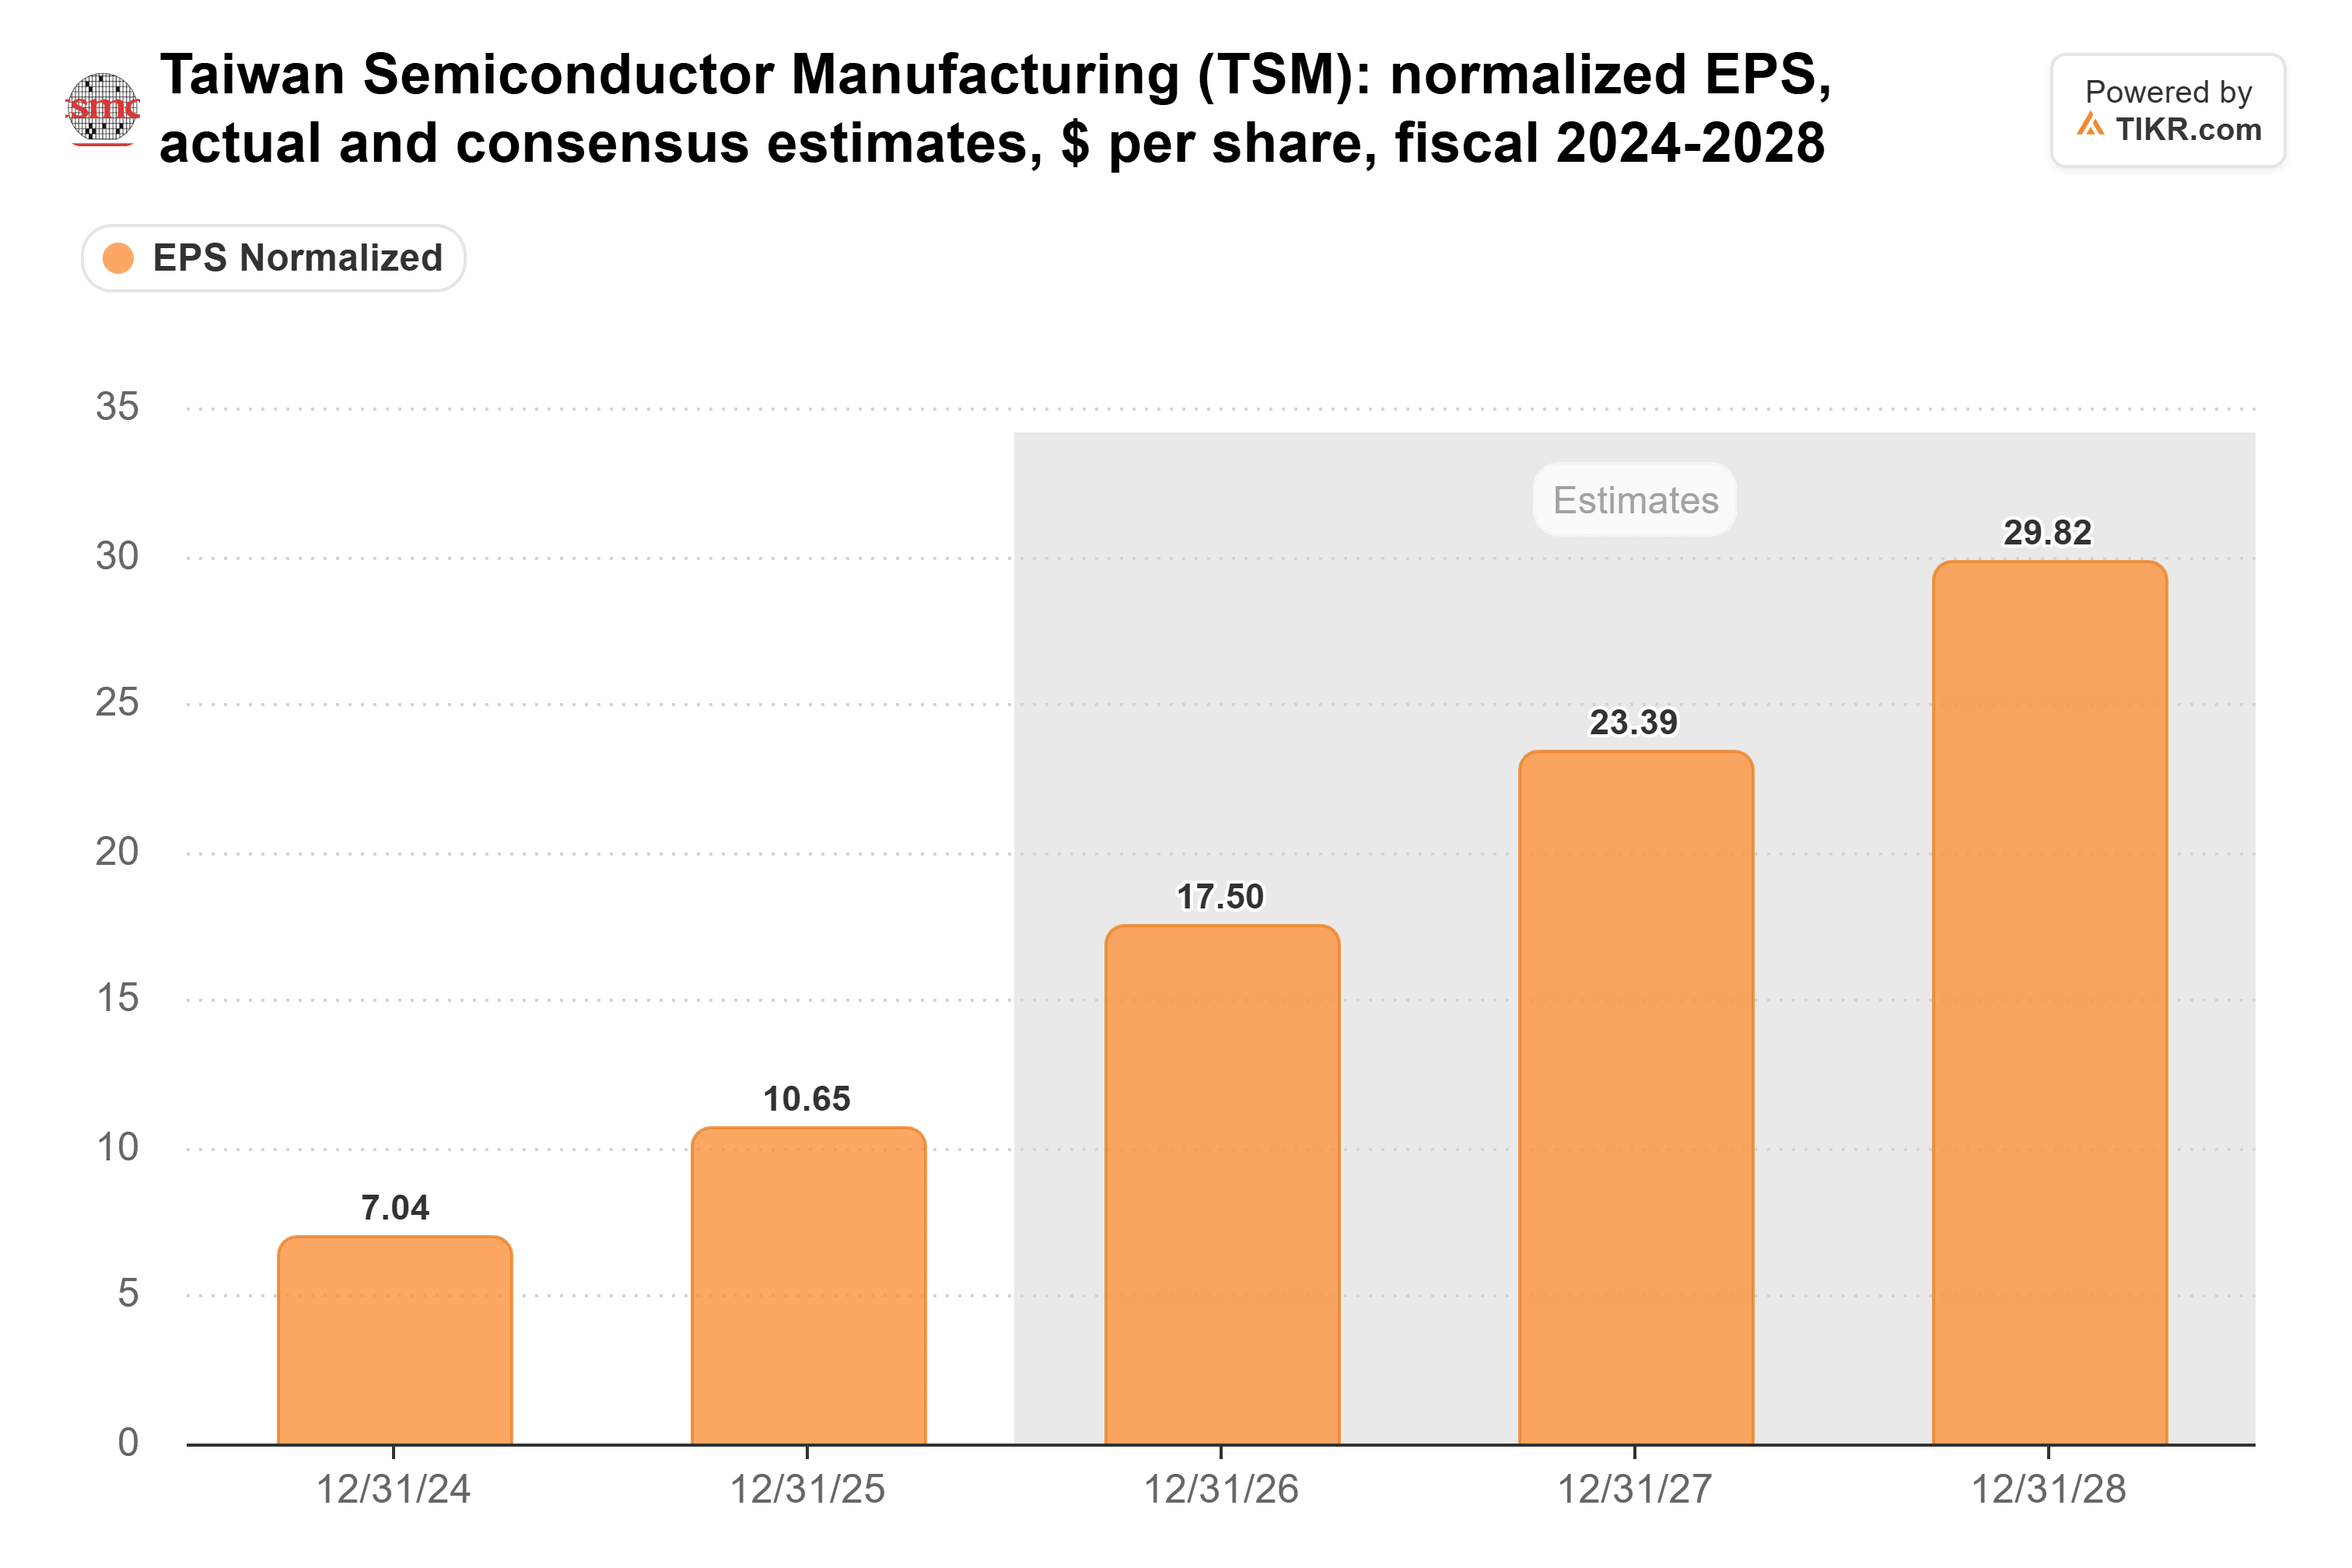
アナリストもまた、6月下旬以降、2027年のEPS推計を約16%上方修正しており、将来の収益性に対する期待が高まっていることを示唆している。
TSMC株は割安か割高か?
TSMCは適正に評価されているように見え、予測される収益成長が実現すれば上昇余地があるが、巨額の設備投資が依然として重要なリスクである。
TIKRの11月10日のチャートでは、株価がフォワードPERで約16倍で取引されており、これは過去5年平均の18.2倍と比較されている。
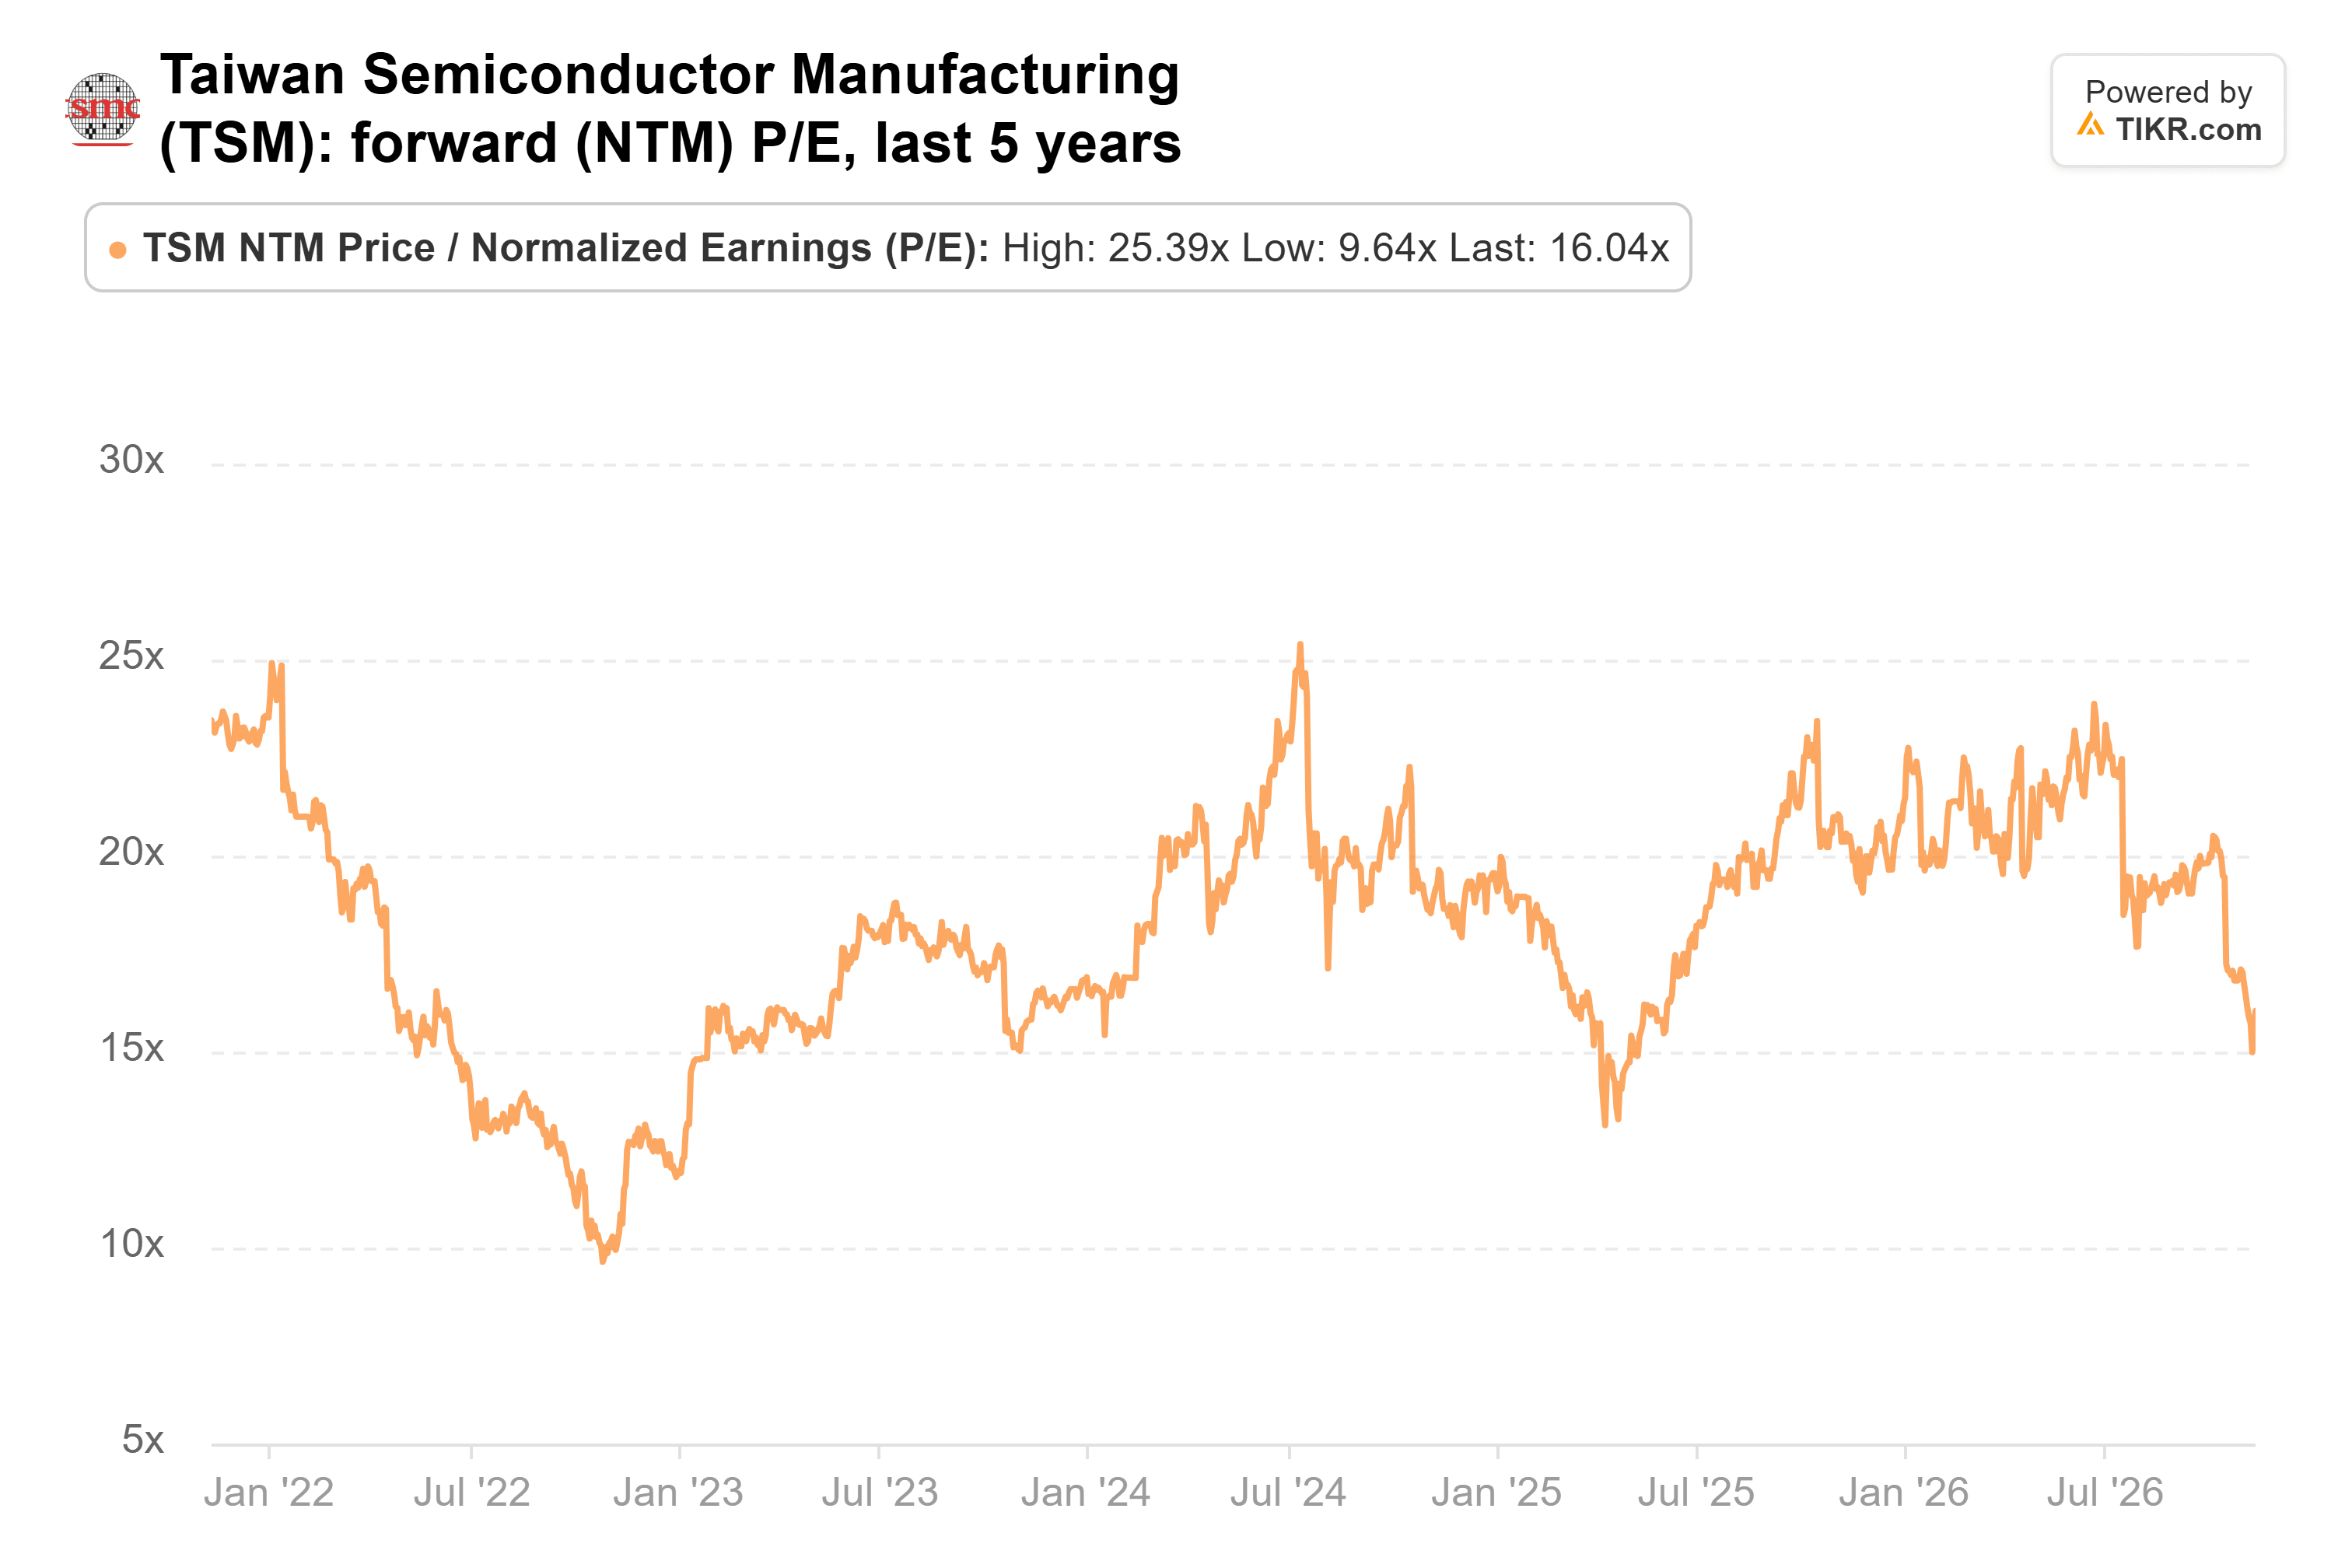
この歴史的な割引は、収益が上昇し続ければ上昇余地があることを示唆しているが、投資家は最新の推計と株価を用いてこの倍率を評価すべきである。
TSMCは2026年の設備投資額を$60 billionから$64 billionと見込んでおり、2025年の約$40.9 billionから増加する。
また、取締役会は11月10日、製造拡張、先進パッケージング、将来技術開発を支援するため、約$40.93 billionの資本支出承認を承認した。この承認は、年間支出見通しに自動的に追加されるものではない。
営業キャッシュフローは2021年から2025年まで毎年設備投資額を上回っており、TSMCが巨額の投資を内部資金で賄える能力を示している。
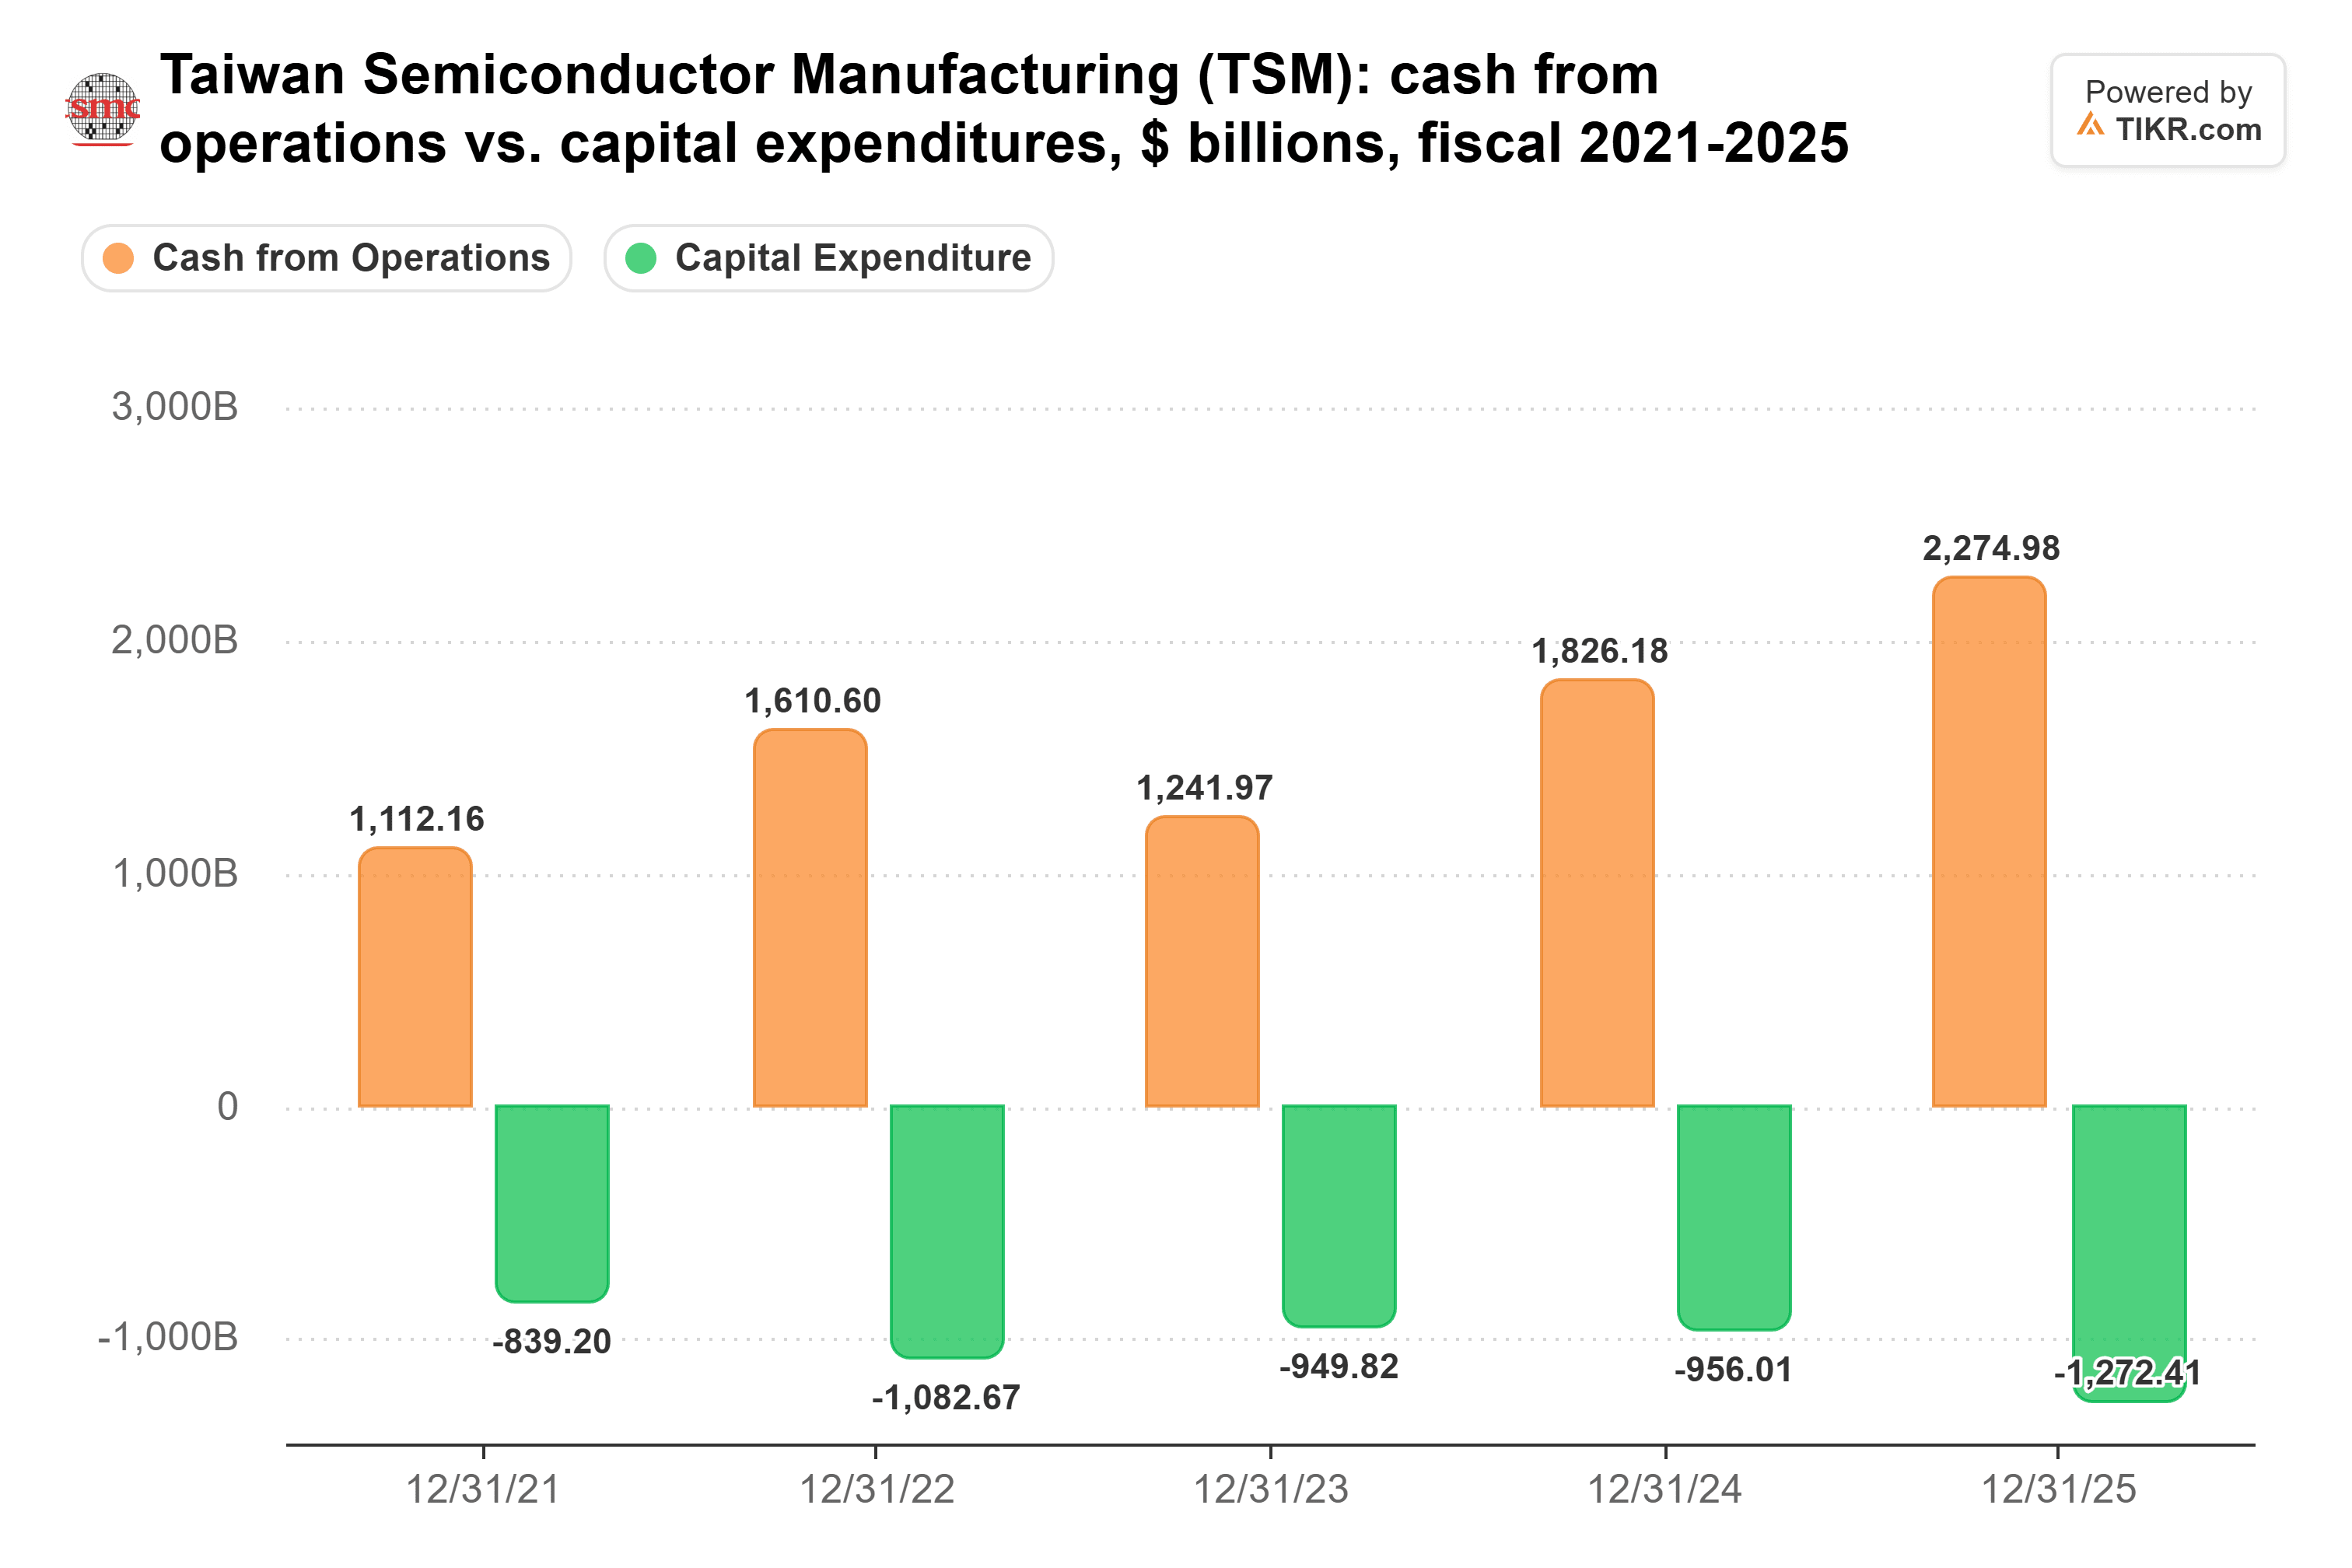
それでも、TSMCは2022年に設備投資が高水準だった後、2023年に売上高が4.5%減少しており、半導体業界の循環的な性質を浮き彫りにしている。
今後12か月間、AIアクセラレーター需要、2ナノメートル技術のさらなる採用、先進パッケージングの拡大が、さらなる収益成長を支える可能性がある。
しかし、顧客支出の減速、製造コストの上昇、または稼働率の低下は収益性に圧力をかける可能性がある。
全体として、TSMCを検討するには遅すぎるとは思えないが、さらなる上昇は、収益成長が巨額の投資コミットメントと評価額を正当化できるかどうかにかかっている。
1月に予定されている第4四半期決算報告と2027年の初期見通しは、需要が同社の拡張計画を維持できるかどうかの重要な試金石となるだろう。
では、TSMC株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、TSMCがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス推計から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの推計に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。幸運な投資を!