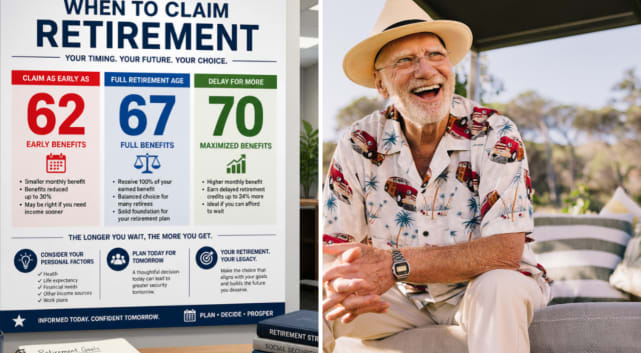
主なポイント
- ワシントン州の個人向け健康保険プランの保険料は、2027年に平均22%以上上昇しました。
- 65歳未満の夫婦がマーケットプレイスで保険を購入する場合、世帯収入が2人世帯の連邦貧困ガイドライン(21,640ドル)の400%である86,560ドルを超えると、2027年の保険料控除(Premium Tax Credit)を受ける資格がなくなります。
- 年末のRoth IRAへの転換(コンバージョン)やキャピタルゲインにより収入がこのラインを超えると、その年の前払い控除額全額を確定申告時に返還しなければなりません。
- 上院が延長法案を可決しない限り、この上限は2027年も適用され、ワシントン州のオープンエンロールメント期間は2027年1月15日までです。
もしあなたが65歳前に退職し、自分で健康保険を購入しているなら、2027年は出費がかさむ年になりそうです。ワシントン州の個人向けプランの保険料は、州の保険監督官事務所が9月に承認した結果、2027年に平均22%以上上昇しました。
これはワシントン州だけの問題ではありません。11月6日放送のポッドキャスト「Jill on Money」で、ジル・シュレシンジャーは、医療保険制度改革法(Affordable Care Act)の保険に加入している人々が今回のオープンエンロールメントで知っておくべきことは何かと問われ、「アフォーダブル・ケア・アクトの費用は15%上昇する見込みです」と答えました。
保険料控除(Premium Tax Credit)は、このような保険料上昇を多くの早期退職者の負担を和らげます。しかし、この控除には厳しい収入制限があり、12月のたった一つの決断が世帯をその制限ラインを超えさせてしまう可能性があります。
1万ドルの転換で、1年分の支援が消える
ワシントン州に住む、仮想的な62歳の退職夫婦を例に考えてみましょう。彼らは州のマーケットプレイス「Washington Healthplanfinder」を通じて保険を購入しています。2027年の世帯収入が80,000ドルと見込まれているとします。これは制限ライン以下なので、控除の資格があり、毎月の保険料に対して前払いで控除を受けられます。
その後、2027年12月に、彼らは従来型IRAからRoth IRAへ1万ドルを転換(コンバージョン)します。これにより、その年の世帯収入は90,000ドルとなり、制限ラインを3,440ドル上回ります。この一つの行動だけで、彼らは2027年1年分の控除をすべて失い、ワシントン州の高くなった保険料を一切の支援なしで支払わなければならなくなります。
退職者に6%以上の安全な配当利回りを提供する6銘柄
現在、年率6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全だと考えられるのはわずか6銘柄であると結論づけました。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
控除は貧困ラインの400%で打ち切られる
世帯は通常、その収入が世帯人数に応じた連邦貧困ラインの少なくとも100%以上、かつ400%以下である場合にのみ、保険料控除(Premium Tax Credit)を受けることができます。この400%の上限は、連邦議会により2021年から2025年までの課税年度に限り撤廃されました。下院は2026年1月8日に3年間の延長法案を可決しましたが、上院はまだ採決しておらず、そのため2027年もこの上限は適用されたままです。
この上限の具体的な金額は、オープンエンロールメント初日時点で公表されている最新の貧困ガイドラインに基づきます。2027年の保険適用分については、これはHHS(米国保健社会福祉省)が2026年1月に発表したガイドライン、すなわち本土48州およびD.C.における2人世帯の21,640ドルとなります。その4倍は86,560ドルです。(単身の早期退職者の場合、1人世帯のガイドライン15,960ドルの4倍である63,840ドルがラインとなります。)
控除全額が確定申告時に戻ってくる
毎月支払われる控除額は、夫婦が加入時に申告した見込み収入に基づいています。実際に受け取れる控除額は確定申告書で計算され、収入が90,000ドルの場合はゼロです。返還額に上限が設けられていた時期でさえ、その上限は貧困ラインの400%未満の世帯にのみ適用されていました。したがって、この夫婦は、転換(コンバージョン)自体にかかる所得税に加えて、2027年の前払い控除額全額を申告時に返還しなければなりません。
また、2025年以降の課税年度については、制限ライン以下の世帯に対する返還額の上限もありません。つまり、86,560ドル以下であっても、収入を過小に見積もった世帯は、結果的に高すぎた前払い控除額を全額返還することになります。
6,560ドルの余裕
良い知らせは、この大部分が夫婦の手の内にあるということです。収入が80,000ドルの場合、2027年の制限ラインまで6,560ドルの余裕があります。Roth IRAへの転換(コンバージョン)とキャピタルゲインの両方がこの余裕を減らす要因となります。したがって、彼らは余裕に収まる規模の転換を計画したり、65歳でメディケアに加入するまでの残りの年数にわたって、より大きな転換を分割して実行することができます。
制限ラインを超えそうな場合は、前払いで受け取る控除額を減らすか、あるいは全く受け取らず、実際に受けるべき控除額を2027年の確定申告で請求することができます。そうすれば、返還するものは何もありません。また、年間を通じて収入が変化した場合は、Washington Healthplanfinderで見積もりを更新することで、毎月の控除額もそれに合わせて調整されます。ワシントン州のオープンエンロールメントは2027年1月15日まで続き、12月31日までに選んだプランは1月1日に開始されます。今が収入見積もりを正確に行う時です。
2027年のラインは確定している
この86,560ドルという金額は、2027年中に変動することはありません。HHSの次のガイドライン(通常1月発表)が、2028年の保険適用分のラインを設定します。このラインに近い収入の夫婦にとっては、86,560ドルを2027年の絶対的な上限として扱い、あらゆる転換(コンバージョン)や売却をこの上限を中心に計画すべきです。ワシントン州で保険料が22%以上上昇している中、数年待てる転換のために1年分の控除を失う価値はあまりにも大きいのです。
もちろん、上院が下院の延長法案を審議し、再び上限を撤廃する可能性はあります。ただ、2027年のRoth IRA転換計画をその可能性に賭けるべきではないでしょう。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を購入した場合に限ります。
正しい高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら切り詰めて暮らす生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!