

主なポイント
- 元財務長官のジャック・ルー氏は今週、「誰も社会保障給付を22%削減させることはできない」と述べました。この数字は、退職者信託基金が2032年末に枯渇すると予測する受託者報告書の見通しと一致しています。
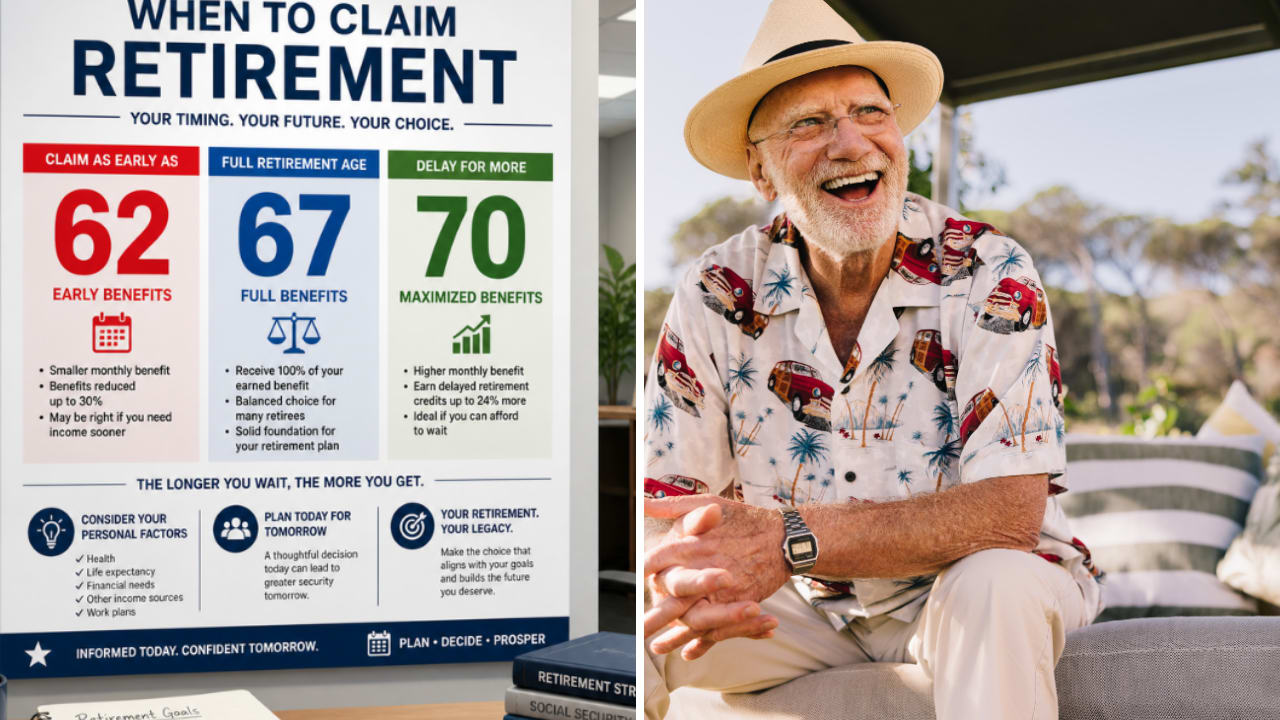
- 完全退職年齢で2,000ドルの給付を受ける権利を持つ労働者が、62歳で受給を開始した場合の月額は1,400ドル、70歳まで待った場合は2,480ドルになります。
- 両方の受給額に22%の削減が適用されると、それぞれ1,092ドルと1,934.40ドルに縮小します。それでも、70歳まで待つことで月額842.40ドル多く受け取れることになります。
- 全員に均等に影響する削減の場合、損益分岐点は80歳を少し過ぎたあたりに留まり、削減への恐怖だけを理由に早期受給を選択するのは弱い根拠です。
元財務長官のジャック・ルー氏は、今週CNBCの「Squawk on the Street」で警告を発しました。彼は国の長期的な財政赤字について語り、社会保障が、ちょうど当選した上院議員の6年の任期のうちに資金を使い果たしてしまうという点を指摘しました。彼は、社会保障が「誰も社会保障給付を22%削減させることはできない」ため、「これらの長期的な財政問題に対処するための最良の機会を提供している」と述べました。
もしあなたが60歳前半なら、このような発言を聞くと、すぐに受給を開始することが安全策のように感じられるかもしれません:誰かが削減する前に現金を受け取ろう、と。しかし、私が計算してみたところ、一律の削減が行われたとしても、70歳まで待つ方が依然として有利であることがわかりました。
議会はまだ何も削減していない
この22%という数字はルー氏のものであり、それを定める法律はありません。しかし、これは社会保障受託者2026年報告書の見通しと一致しています。同報告書は、退職者信託基金が2032年末に枯渇し、その後は入ってくる給与税が予定されている退職給付の約78%しか賄えなくなると予測しています。ルー氏自身、今後2年間で大きな長期的な合意が得られるとは楽観視していないと述べつつも、議員たちが妥協案を検討し続けることを望んでいると語りました。
つまり、修正策がどのようなものになるか、また資金が不足する前にそれが実現するかどうかは誰にもわかりません。一律22%の削減は、ルー氏が挙げた最悪のシナリオであり、現在の受給ルールは、その選択肢それぞれにどのような影響があるかを示しています。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当を支払っている株は100以上あります。
しかし、TIKRの独自データを活用した徹底的な投資レビューの結果、私たちはそのうち6銘柄のみが退職者にとって真に安全であると確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
2つの選択肢、同じ2,000ドル
1960年以降に生まれた仮想的な労働者を考えてみましょう。この労働者は、完全退職年齢での給付額が月額2,000ドルです。1960年以降生まれの誰にとっても、完全退職年齢は67歳であり、62歳から受給を開始できます。62歳で受給を開始すると、給付額は生涯にわたり30%減少します。67歳を過ぎて待機すると、70歳になるまで毎年8%(月あたり2/3の1%)ずつ給付額が増加し、70歳で増加は止まります。
したがって、62歳では、この労働者の2,000ドルは月額1,400ドルになります。70歳では、3年間の8%の加算により24%増加し、2,480ドルになります。現在のルールでは、待機することで月額1,080ドル多く受け取れます。
削減は両方の受給額を縮小させる
では、ルー氏の22%削減を両方の受給額に適用してみましょう:
| 月額給付 | 現在のルール | 22%削減後 |
|---|---|---|
| 62歳で受給 | $1,400 | $1,092 |
| 70歳で受給 | $2,480 | $1,934.40 |
| 待機による追加受給額 | $1,080 | $842.40 |
差額は受給額と同じ22%縮小しますが、70歳まで待つことで依然として月額842.40ドル多く受け取れます。削減はどちらの選択肢にとっても痛手ですが、早期受給を選択することは、依然として少ない受給額を意味します。
また、待機が報われる時期も変わりません。70歳までに、早期受給者は8年間分の給付を受け取っています:現在のルールでは月額1,400ドルで134,400ドル、削減後は月額1,092ドルで104,832ドルです。それぞれの総額を月額の差額(現在1,080ドル、削減後842.40ドル)で割ります。どちらの場合も、待機した労働者が追いつくには約124ヶ月、つまり約10年4ヶ月必要です。これは、削減の有無にかかわらず、80歳を少し過ぎたあたりです。それより長生きすれば、その後の毎月が待機した労働者をさらに有利にします。
早期受給は先行利益をもたらす
もしあなたが2032年末より前に70歳に達する場合、削減は両方の受給額に同じように影響します。なぜなら、どちらの選択肢もすでに給付を受け取っているからです。しかし、もしあなたが今日62歳なら、削減はすぐには影響しません。今すぐ受給を開始すると、2032年末までの約6年間は満額の給付を受けられますが、70歳まで待機する人は、削減された少ない給付しか受け取れません。この先行利益は損益分岐点を後ろに押しやりますが、70歳以降も続く月額842.40ドルの差額には影響しません。
実際の修正策は、一律22%とは異なる形で行われる可能性もあります。議員たちは、すでに受給している人々を救済し、より多くの負担を後から受給する人々に課すことで、早期受給を有利にするかもしれません。逆のことをする可能性も、あるいは歳入で解決して何も削減しない可能性もあります。それらのいずれも法律ではなく、私はそのうちの一つのバージョンに賭けるために、生涯にわたり30%少ない受給額を確定させることはしないでしょう。
恐怖は62歳で受給を開始する正当な理由にならない
率直に言って、もしニュースで削減の話がなければ70歳まで待つつもりだったなら、ルー氏の22%という数字で考えを変えるべきではないと思います。全員に均等に影響する削減では、同じ損益分岐点と、依然として月額842.40ドル多い受給額が残ります。あなたは依然として、健康状態、貯蓄、そして予想される寿命を、以前と同じように考慮する必要があります。
もちろん、年齢や受給開始時期によって異なる扱いをする修正策は、その答えを変える可能性があります。したがって、新議会が実際に何を提案するか、そして来年の受託者報告書に注目してください。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しみましょう
配当は莫大な富への鍵を握ることができます。ただし、正しい銘柄を選んだ場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月の生活費をやりくりしながら次の社会保障給付の振り込みを待つ生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!



