主なポイント
- マクドナルドは9月に四半期配当を4%引き上げた一方、ペプシコは10月に2026年のコアEPS成長見通しを下方修正した。
- ペプシコの配当利回りは4.3%でマクドナルドの2.8%を上回るが、2020会計年度から2025会計年度にかけての配当成長率は、マクドナルドが年率7.3%、ペプシコが6.9%と、マクドナルドの方がわずかに高い。
- マクドナルドの配当は直近12ヶ月間のフリーキャッシュフローの70%を充てているのに対し、ペプシコは75%。ペプシコは2024会計年度と2025会計年度ではフリーキャッシュフローのほぼ全額を配当に充てていた。
- ペプシコの負債は少ない。次に注目すべきは、北米の清涼飲料事業の改善を進めながら、より良いキャッシュフローが持続するかどうかだ。
配当収入を求める投資家なら、遅かれ早かれマクドナルド (MCD)とペプシコ (PEP)にたどり着くことだろう。そしてこの秋、両社は株主に全く異なるニュースをもたらした。
マクドナルドは9月に四半期配当を1株当たり1.93ドルに4%引き上げた。その後、11月4日に発表した第3四半期の希薄化後EPSは10%増加した。一方、ペプシコは10月8日に業績見通しを下方修正し、2026年のコアEPS成長率を従来の下限5%から7%の範囲から、2.5%から3.5%に引き下げた。
しかし、ペプシコははるかに高い配当利回り4.3%でスタートする(マクドナルドは2.8%)。では、今後10年間でどちらの配当がより多くの収入をもたらすだろうか?
| 指標 | マクドナルド (MCD) | ペプシコ (PEP) |
|---|---|---|
| 配当利回り | 2.8% | 4.3% |
| 配当成長率 (2020会計年度-2025会計年度) | 年率7.3% | 年率6.9% |
| キャッシュ配当性向 (TTM) | 70% | 75% |
| ネット負債/EBITDA (LTM) | 3.2倍 | 2.0倍 |
| 利子カバレッジ比率 (LTM) | 7.9倍 | 14.9倍 |
| フォワードP/E | 21倍 | 17倍 |
出典: TIKR, 2026年11月9日.
退職者に6%以上の利回りを提供する6つの安全な高配当株
現在、年率6%以上の配当を支払う銘柄は100以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちの6銘柄のみが退職者にとって真に安全であると考えるに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
マクドナルドには十分な余裕がある
マクドナルドの配当は十分にカバーされている。2026年9月30日までの12ヶ月間のフリーキャッシュフローの70%を配当に充てている。フリーキャッシュフローは2016会計年度以降、毎会計年度で支払配当を上回っている。
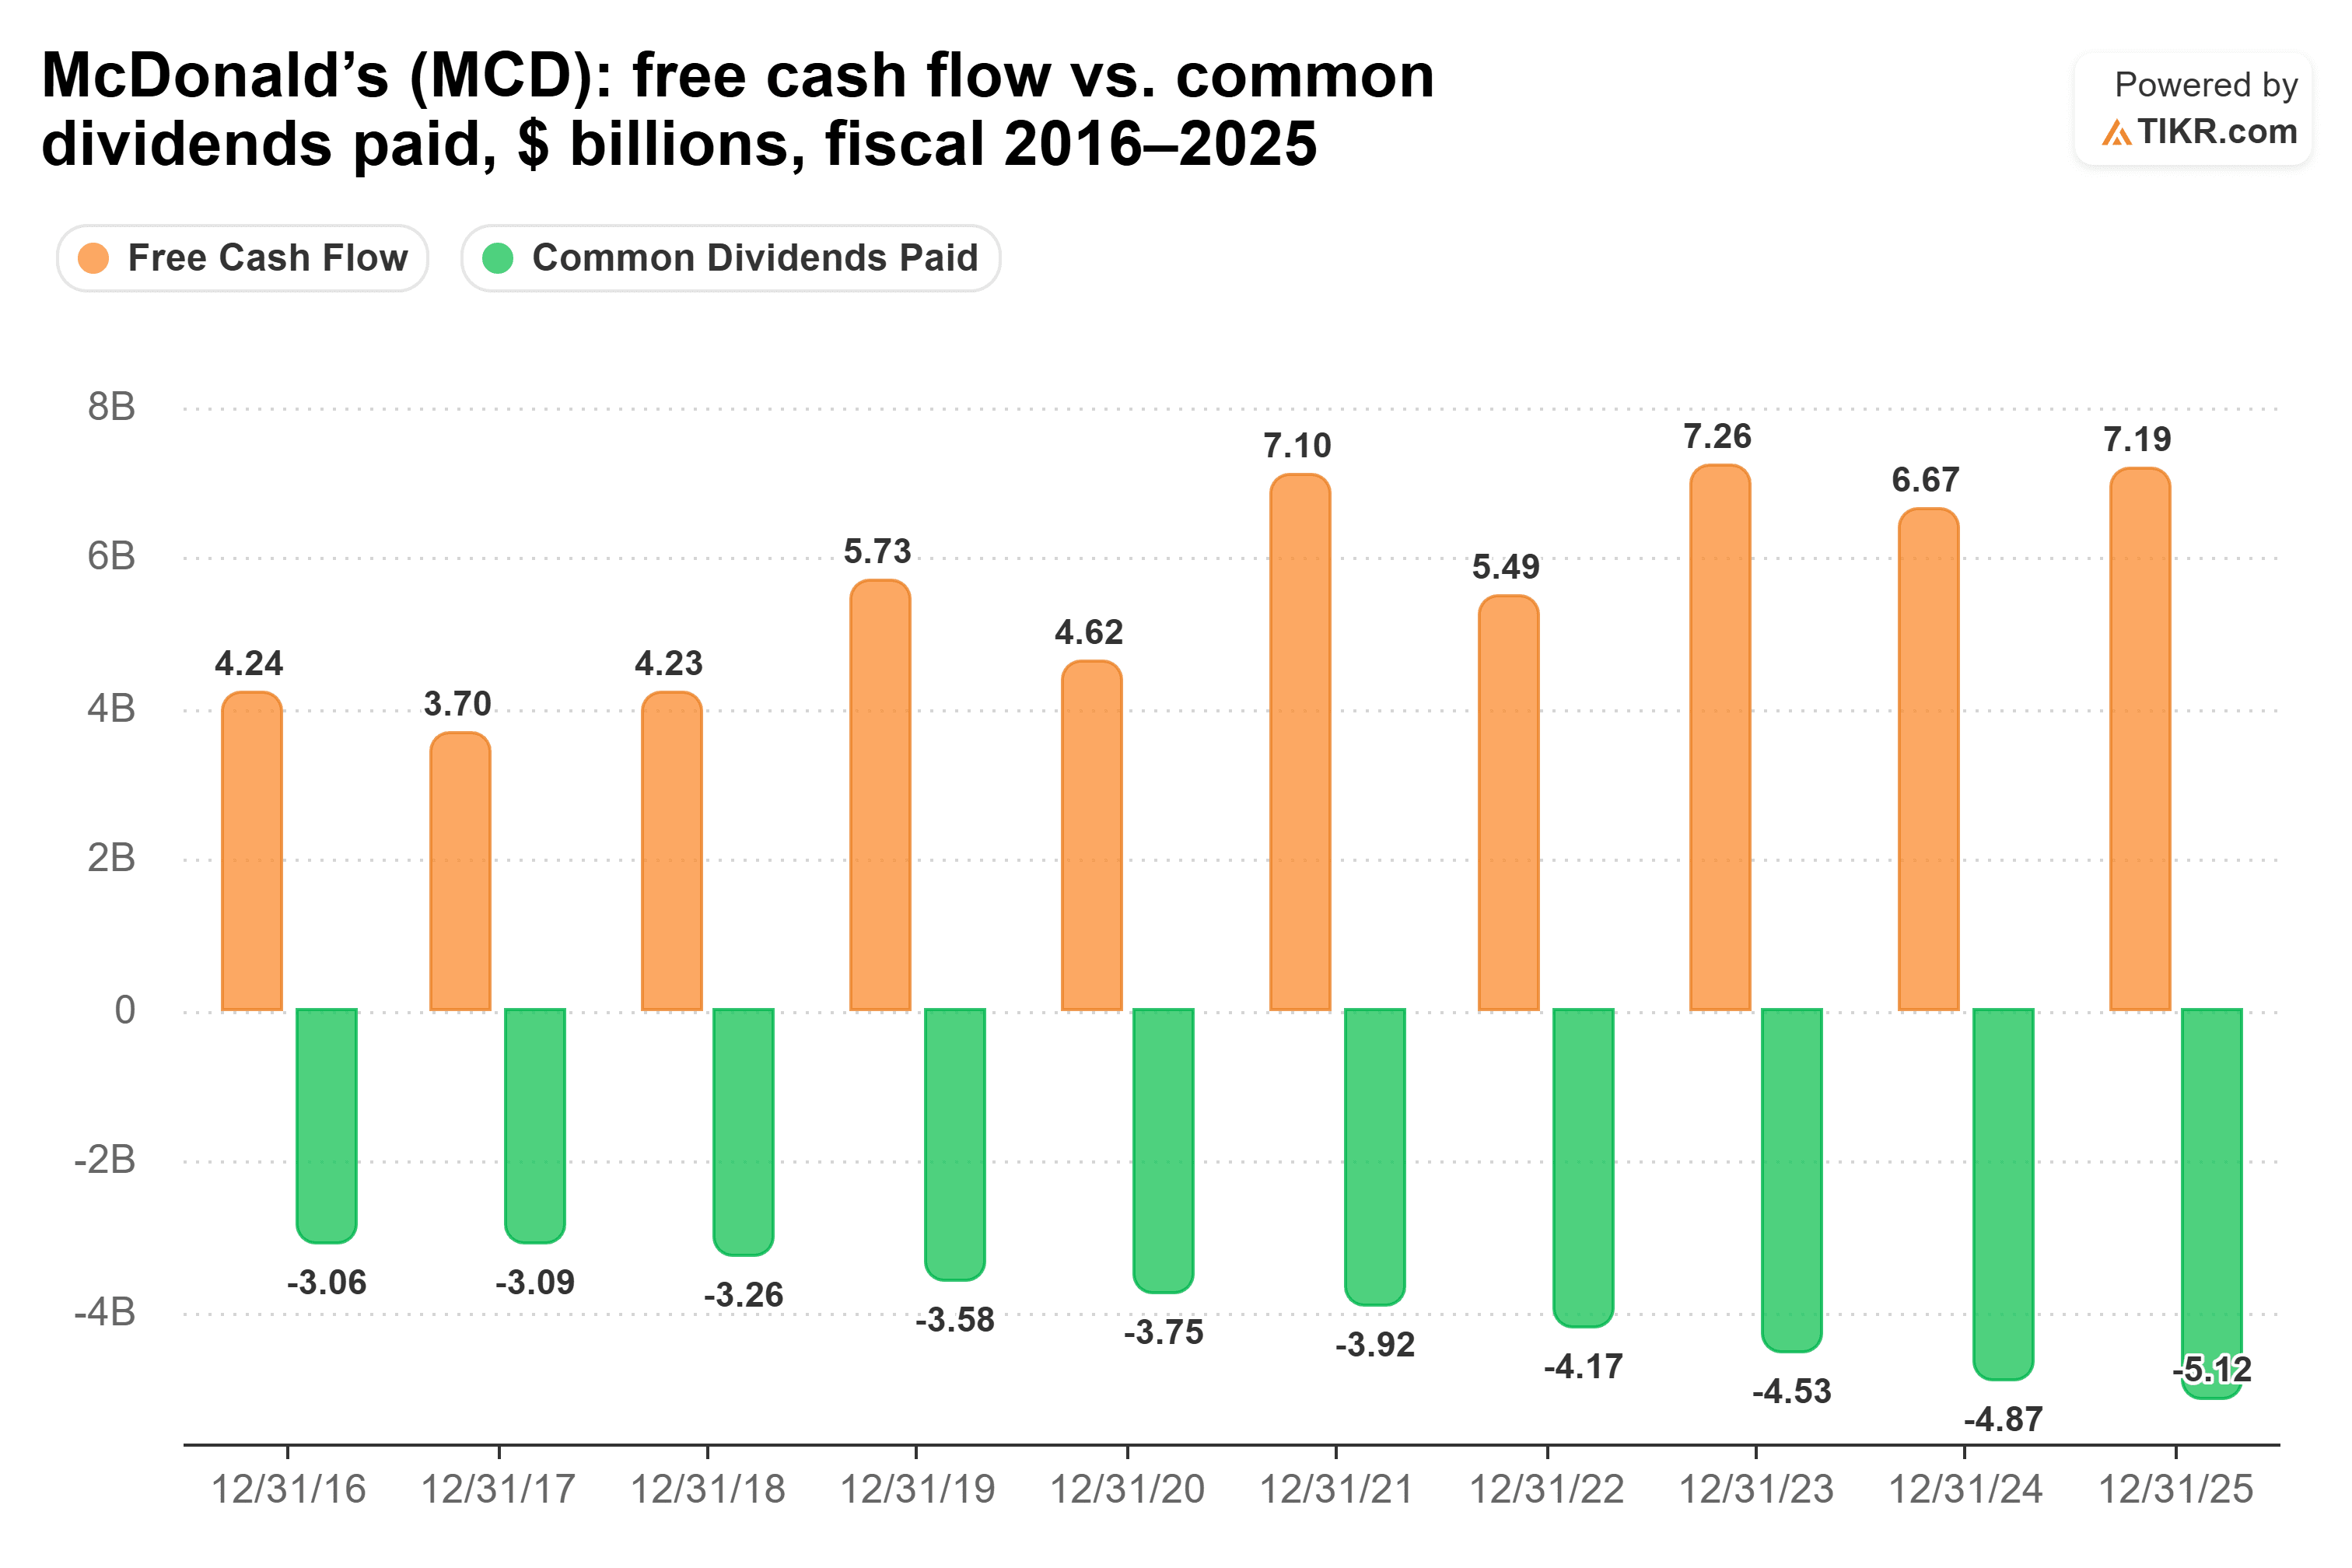
過去5会計年度では、この配当性向は2021会計年度の55.2%から2022会計年度の75.9%の範囲に収まっている。
事業は成長しているが、国内ではほとんど成長していない。第3四半期の世界全体のシステム売上高は4%増の380億ドル超となり、世界の同店売上高は1.5%増加した。米国の同店売上高は客足の減少により0.2%減少した。CFOのイアン・ボーデン氏は11月4日、米国の同店売上高は7月と8月の減少後、9月に成長に戻ったと述べた。マクドナルドはまた、新たな低価格帯バンドルのテストを行っており、2027年初頭を目処に全国展開を計画している。ボーデン氏が第2四半期決算説明会で述べたように:「価格競争では負けない」。
マクドナルドはより多くの負債を抱えており、ネット負債対EBITDAは3.2倍である。10月2日に提訴された集団訴訟は、同社のAI価格設定ツールがレストラン間でメニュー価格を調整していると主張しているが、マクドナルドはこの主張に根拠はないとしている。
ペプシコのカバレッジにようやく余裕が生まれた
長年にわたり、ペプシコはその高い配当を支えるキャッシュフローがはるかに少なかった。フリーキャッシュフローは2016会計年度で76.2億ドル、2025会計年度で76.7億ドルだった。同じ期間に、支払配当総額は42.3億ドルから76.4億ドルに増加した。
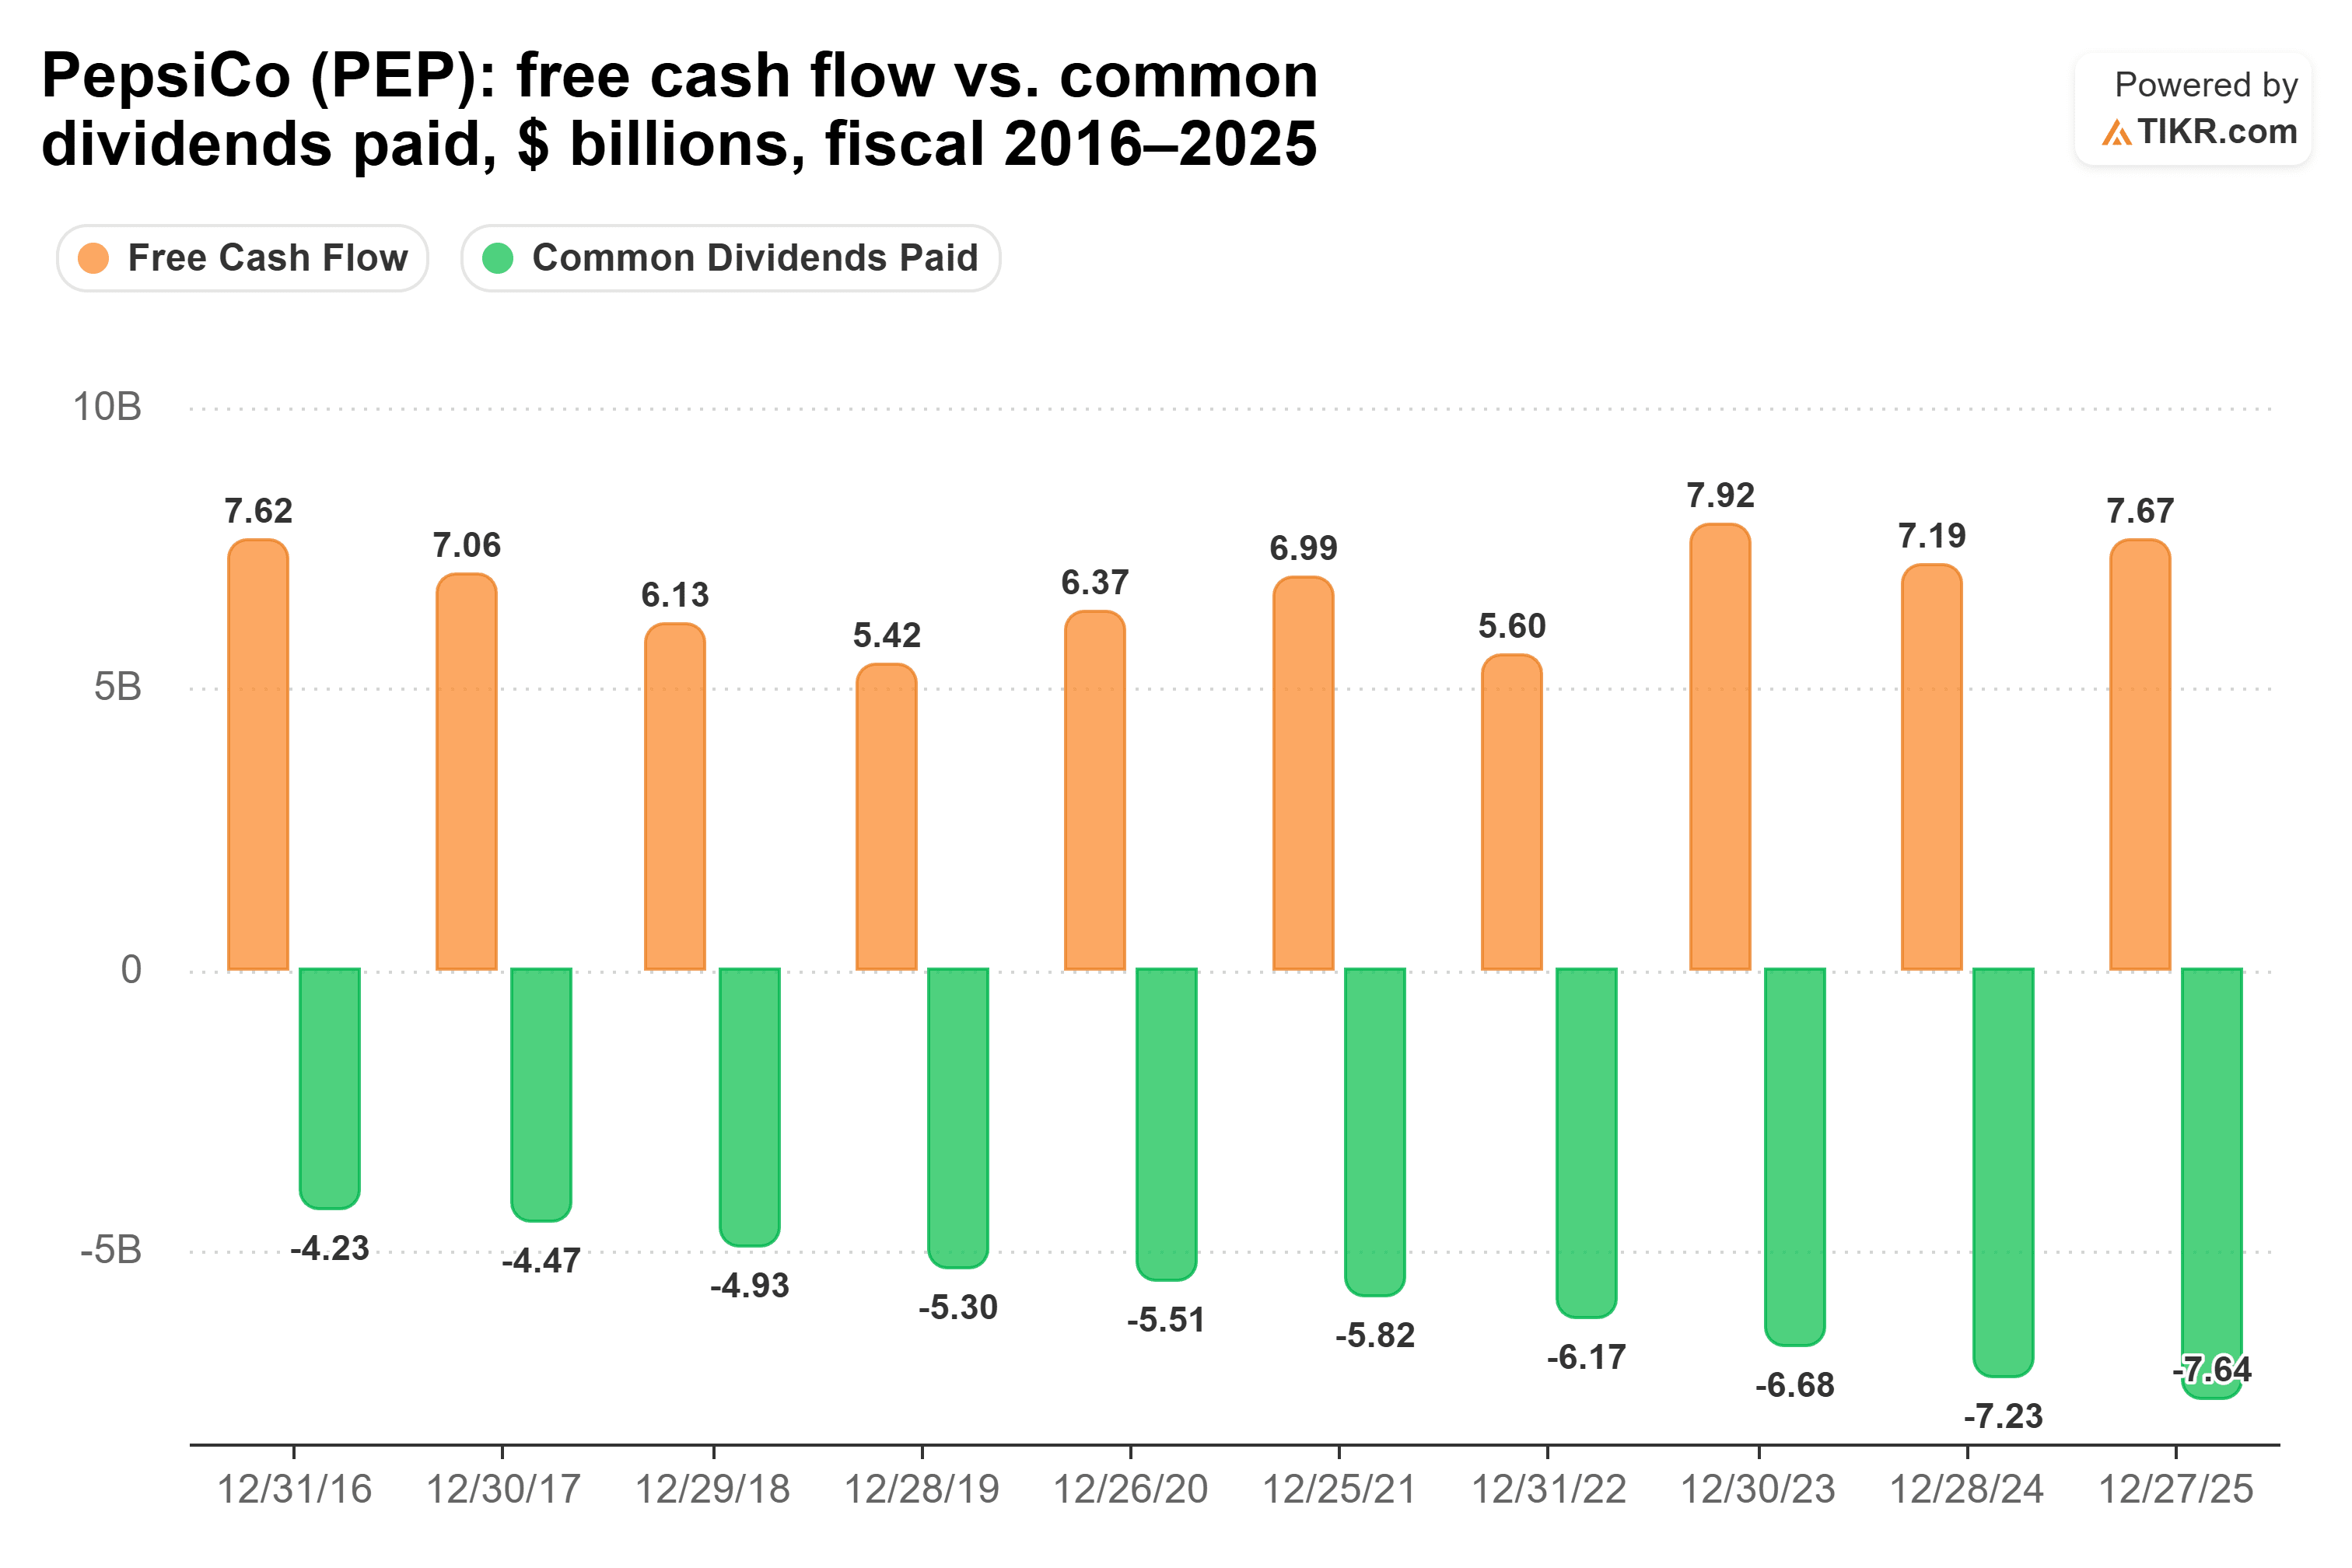
その結果、2024会計年度の配当性向は100.6%、2025会計年度は99.6%というリスクの高い水準となっていた。2026年9月16日までの12ヶ月間では、この比率はより健全な75%に改善した。ペプシコは2026年に79億ドルの配当を計画しており、これは2025会計年度全体のフリーキャッシュフローを上回るため、この改善が持続する必要がある。
ペプシコの成長は海外からもたらされている。第3四半期の純売上高は5.6%増加し、国際事業は年初来の利益の45%を貢献した。北米の清涼飲料事業は遅れをとっており、CEOのラモン・ラグアルタ氏は第3四半期決算説明会で「米国での業績には満足していない」と述べた。その後、10月15日、KFCは約3,700店の米国レストランで2027年1月からコカ・コーラに切り替えると発表した。それでも、ペプシコのバランスシートは両社の中でより強固で、ネット負債対EBITDAは2.0倍、利子カバレッジ比率は14.9倍である。
では、どちらの配当が勝つか?
今後10年間では、ペプシコの方が多くの収入をもたらす。年率6.9%の5年間成長率を前提とすると、ペプシコに1万ドル投資した場合、10年間で約5,922ドルの配当を受け取ることになる。同じ1万ドルを年率7.3%で成長するマクドナルドに投資した場合、約3,925ドルの配当となる。これはペプシコからの収入が約1,997ドル多いことを意味し、その成長率ではマクドナルドの配当収入がペプシコを上回るには30年以上かかる。
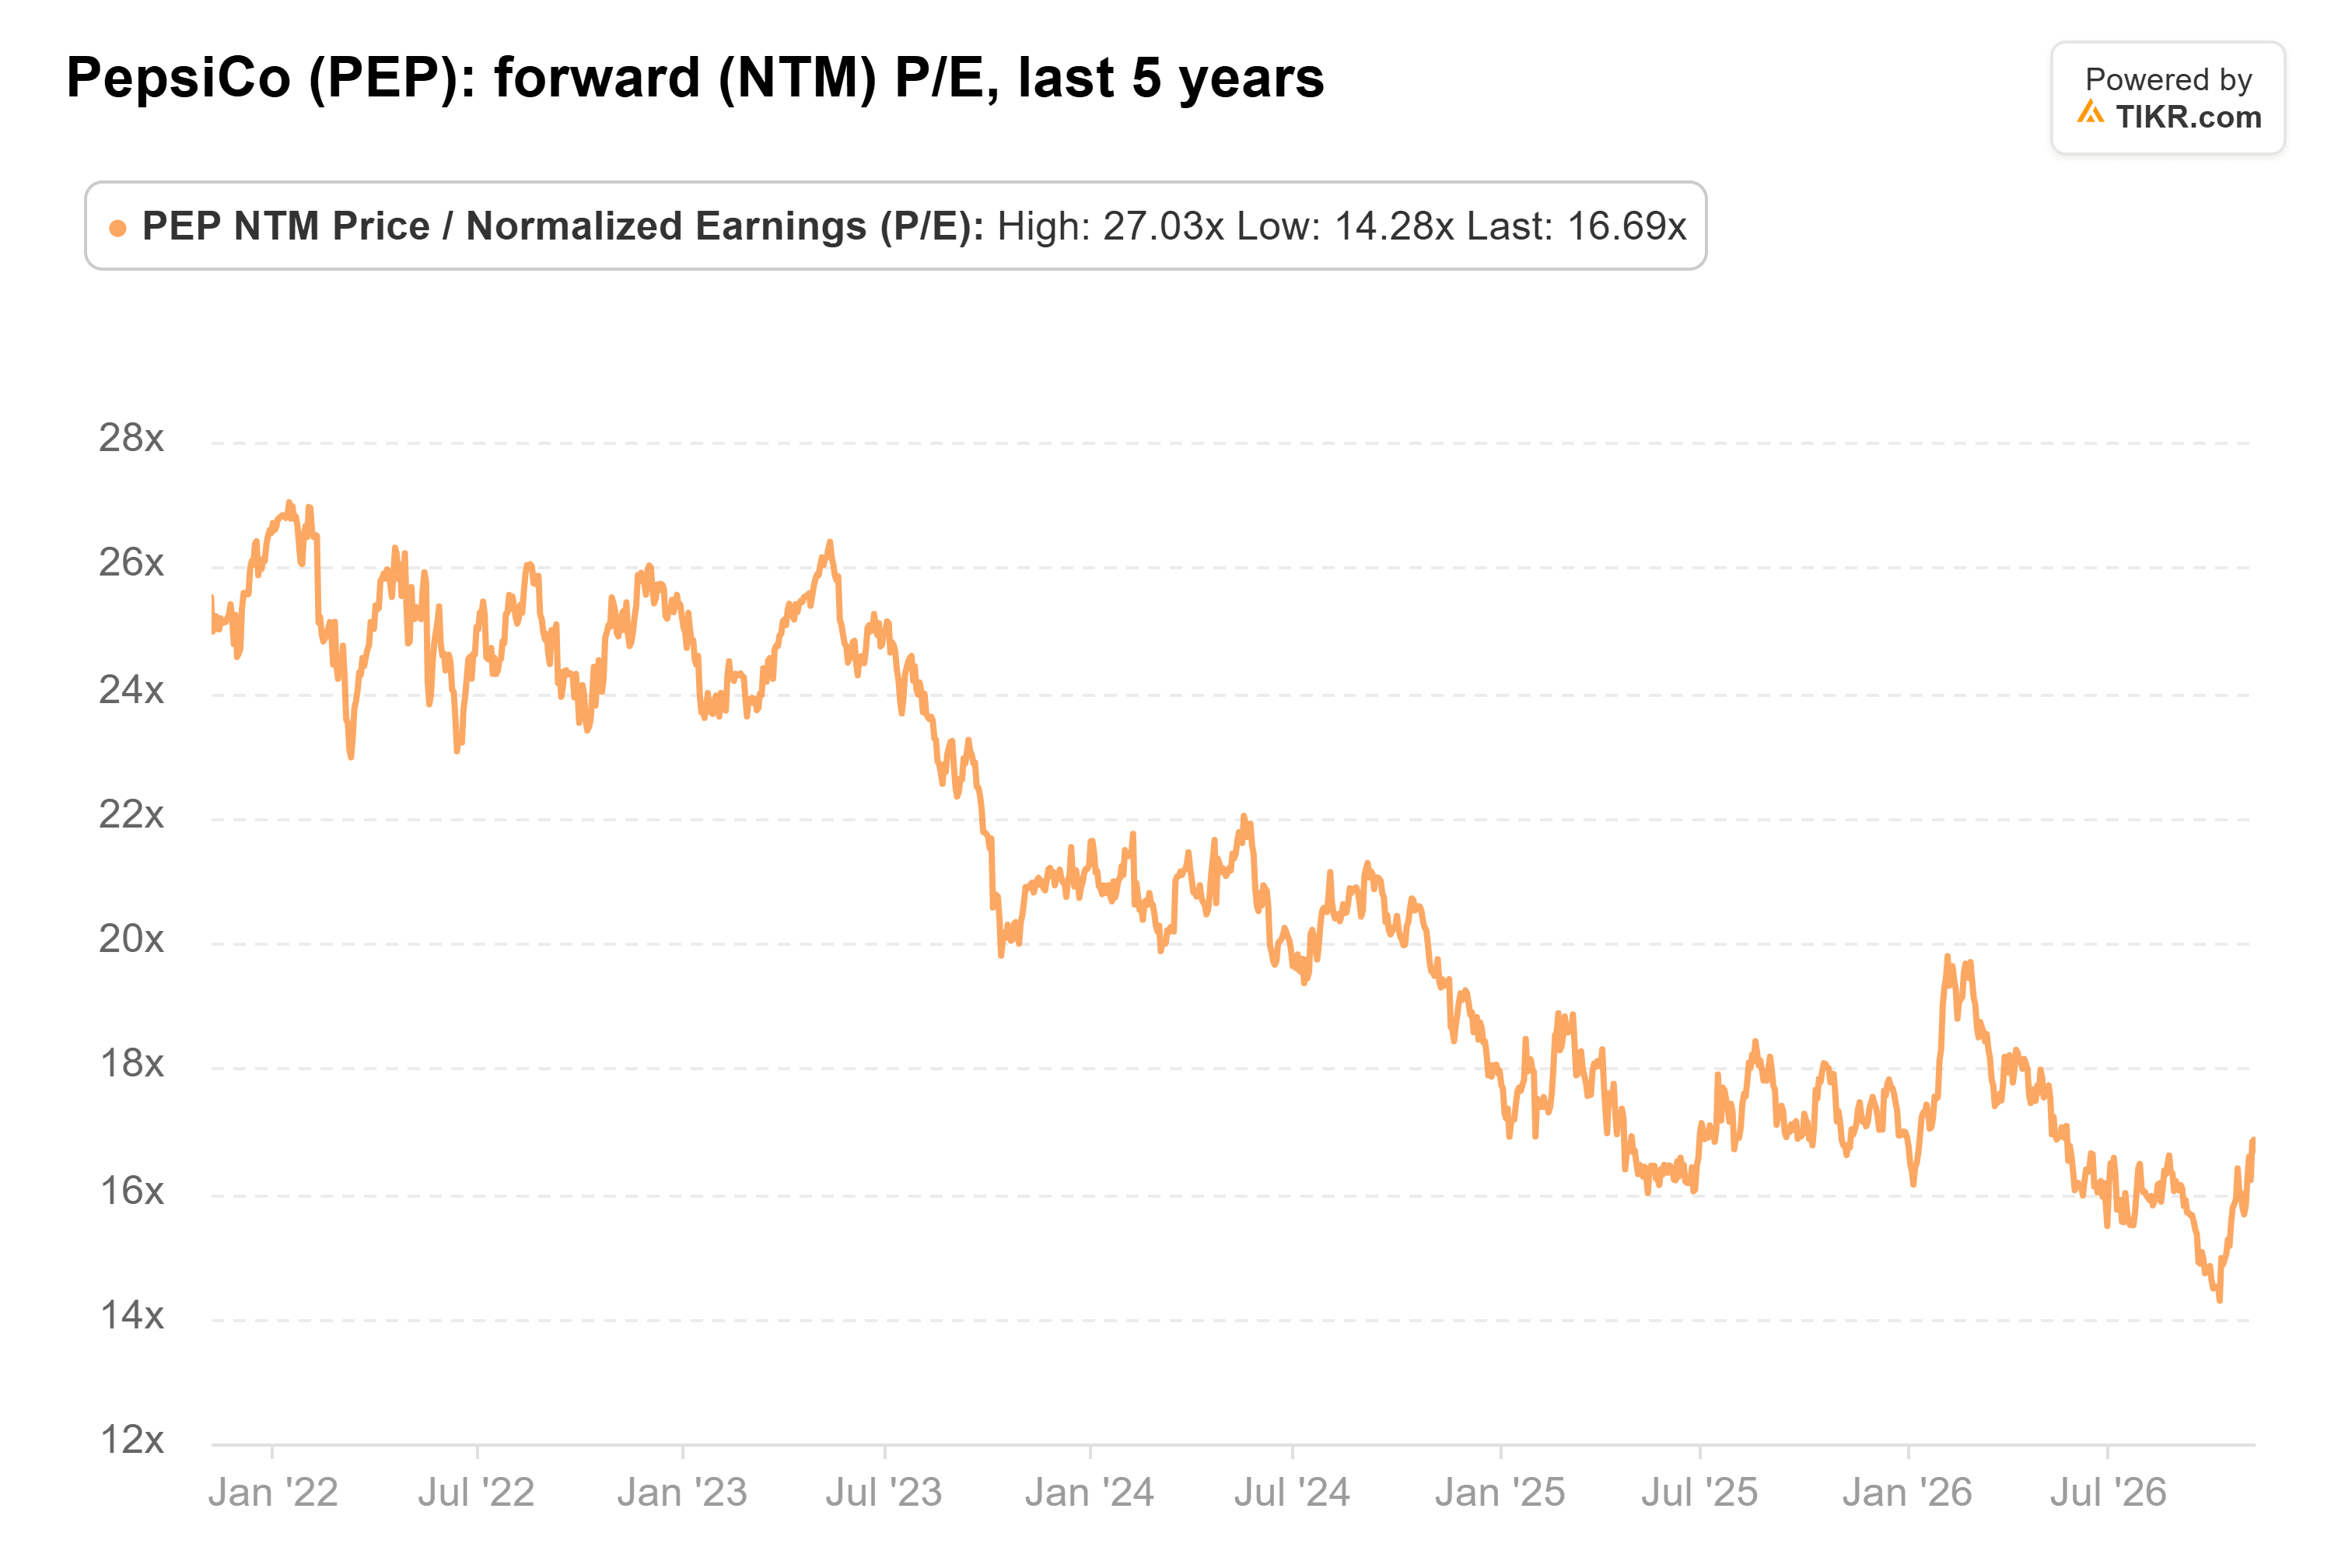
この高い初期利回りの一部は、株価が割安であることにも起因している。ペプシコのフォワードP/Eは17倍で、5年平均の21倍を下回り、10月7日に記録した14倍の安値からそれほど離れていない。
これはマクドナルドを否定するものではない。同社の配当は現在よりよくカバーされており、成長も速く、米国事業は転換期にあるかもしれない。ただ、10年間というスパンでは、ペプシコのより大きな配当から始める方を選ぶ、ということだ。
もちろん、ペプシコのカバレッジ改善はわずか数四半期前のことに過ぎない。コスト削減と北米事業の改善がフリーキャッシュフローを維持できなければ、配当の引き上げペースは鈍化し、マクドナルドが差を詰め始めるだろう。
ペプシコは忘れて:今すぐ購入できる6つの安全な6%+高配当利回り株
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を購入した場合に限る。
正しい高配当株を選ぶことは、夢の退職生活と…毎月の生活費に困りながら次の社会保障給付金の入金を待つ生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定した。(そしてペプシコはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。投資を楽しんでください!