主なポイント
- クラフト・ハインツの配当利回りは6.4%、トタルエナジーズは4.4%で、それぞれ2026年6月までの12か月間のフリーキャッシュフローの約半分を配当として支払った。
- トタルエナジーズは2020会計年度から2025会計年度にかけて配当を年率4.9%引き上げた一方、クラフト・ハインツは両年度で1株当たり1.60ドルと同じ額を支払った。
- クラフト・ハインツの純負債はEBITDAの2.7倍で、2027年の有機的売上高は比較的横ばいと見込んでいる。対してトタルエナジーズは0.5倍である。
- トタルエナジーズは、2026年通期のキャッシュフローが430億ドルに達した場合、最終配当を引き上げる可能性があると述べている。
クラフト・ハインツ (KHC) は11月4日、四半期ごとの通常配当として1株当たり0.40ドルを宣言し、前四半期から変更はなかった。同日、同社は北米のコーヒー事業を6億5000万ドルの価値で売却すると発表した。
その1週間前、トタルエナジーズ (TTE) は2026会計年度の第3期中間配当を1株当たり0.90ユーロとし、2025年から5.9%引き上げることを確認し、同年のキャッシュフロー見通しを上方修正した。
したがって、今後20年間保有するためにこの2社のいずれかを選ぶ投資家には、真の選択肢がある。すなわち、成長していない6.4%の利回りか、成長している4.4%の利回りかである。
| 指標 | トタルエナジーズ (TTE) | クラフト・ハインツ (KHC) |
|---|---|---|
| フォワード配当利回り | 4.4% | 6.4% |
| 配当成長率 (2020-2025会計年度) | 年率4.9% | 年率0.0% |
| キャッシュ配当性向 (TTM) | 51% | 50% |
| 純負債/EBITDA (LTM) | 0.5倍 | 2.7倍 |
| 利子カバレッジ比率 (LTM) | 10.2倍 | 4.9倍 |
退職者に6%以上の利回りを支払う、安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
トタルエナジーズのキャッシュフローは原油価格に連動し、そのバランスシートはそれに耐えられる
トタルエナジーズのキャッシュフローは、2026年第2四半期から第3四半期にかけて25%増加し、123億ドルとなった。会長兼CEOのパトリック・プヤネは第3四半期決算説明会で次のように述べている。「我々の戦略は、基本的に上流部門の石油・ガス事業にある。」
これは、同社の配当原資を石油・ガス価格に結びつけることになる。以下のチャートでは、2016会計年度と2020会計年度を除くすべての年度で、フリーキャッシュフローが配当をカバーしている。
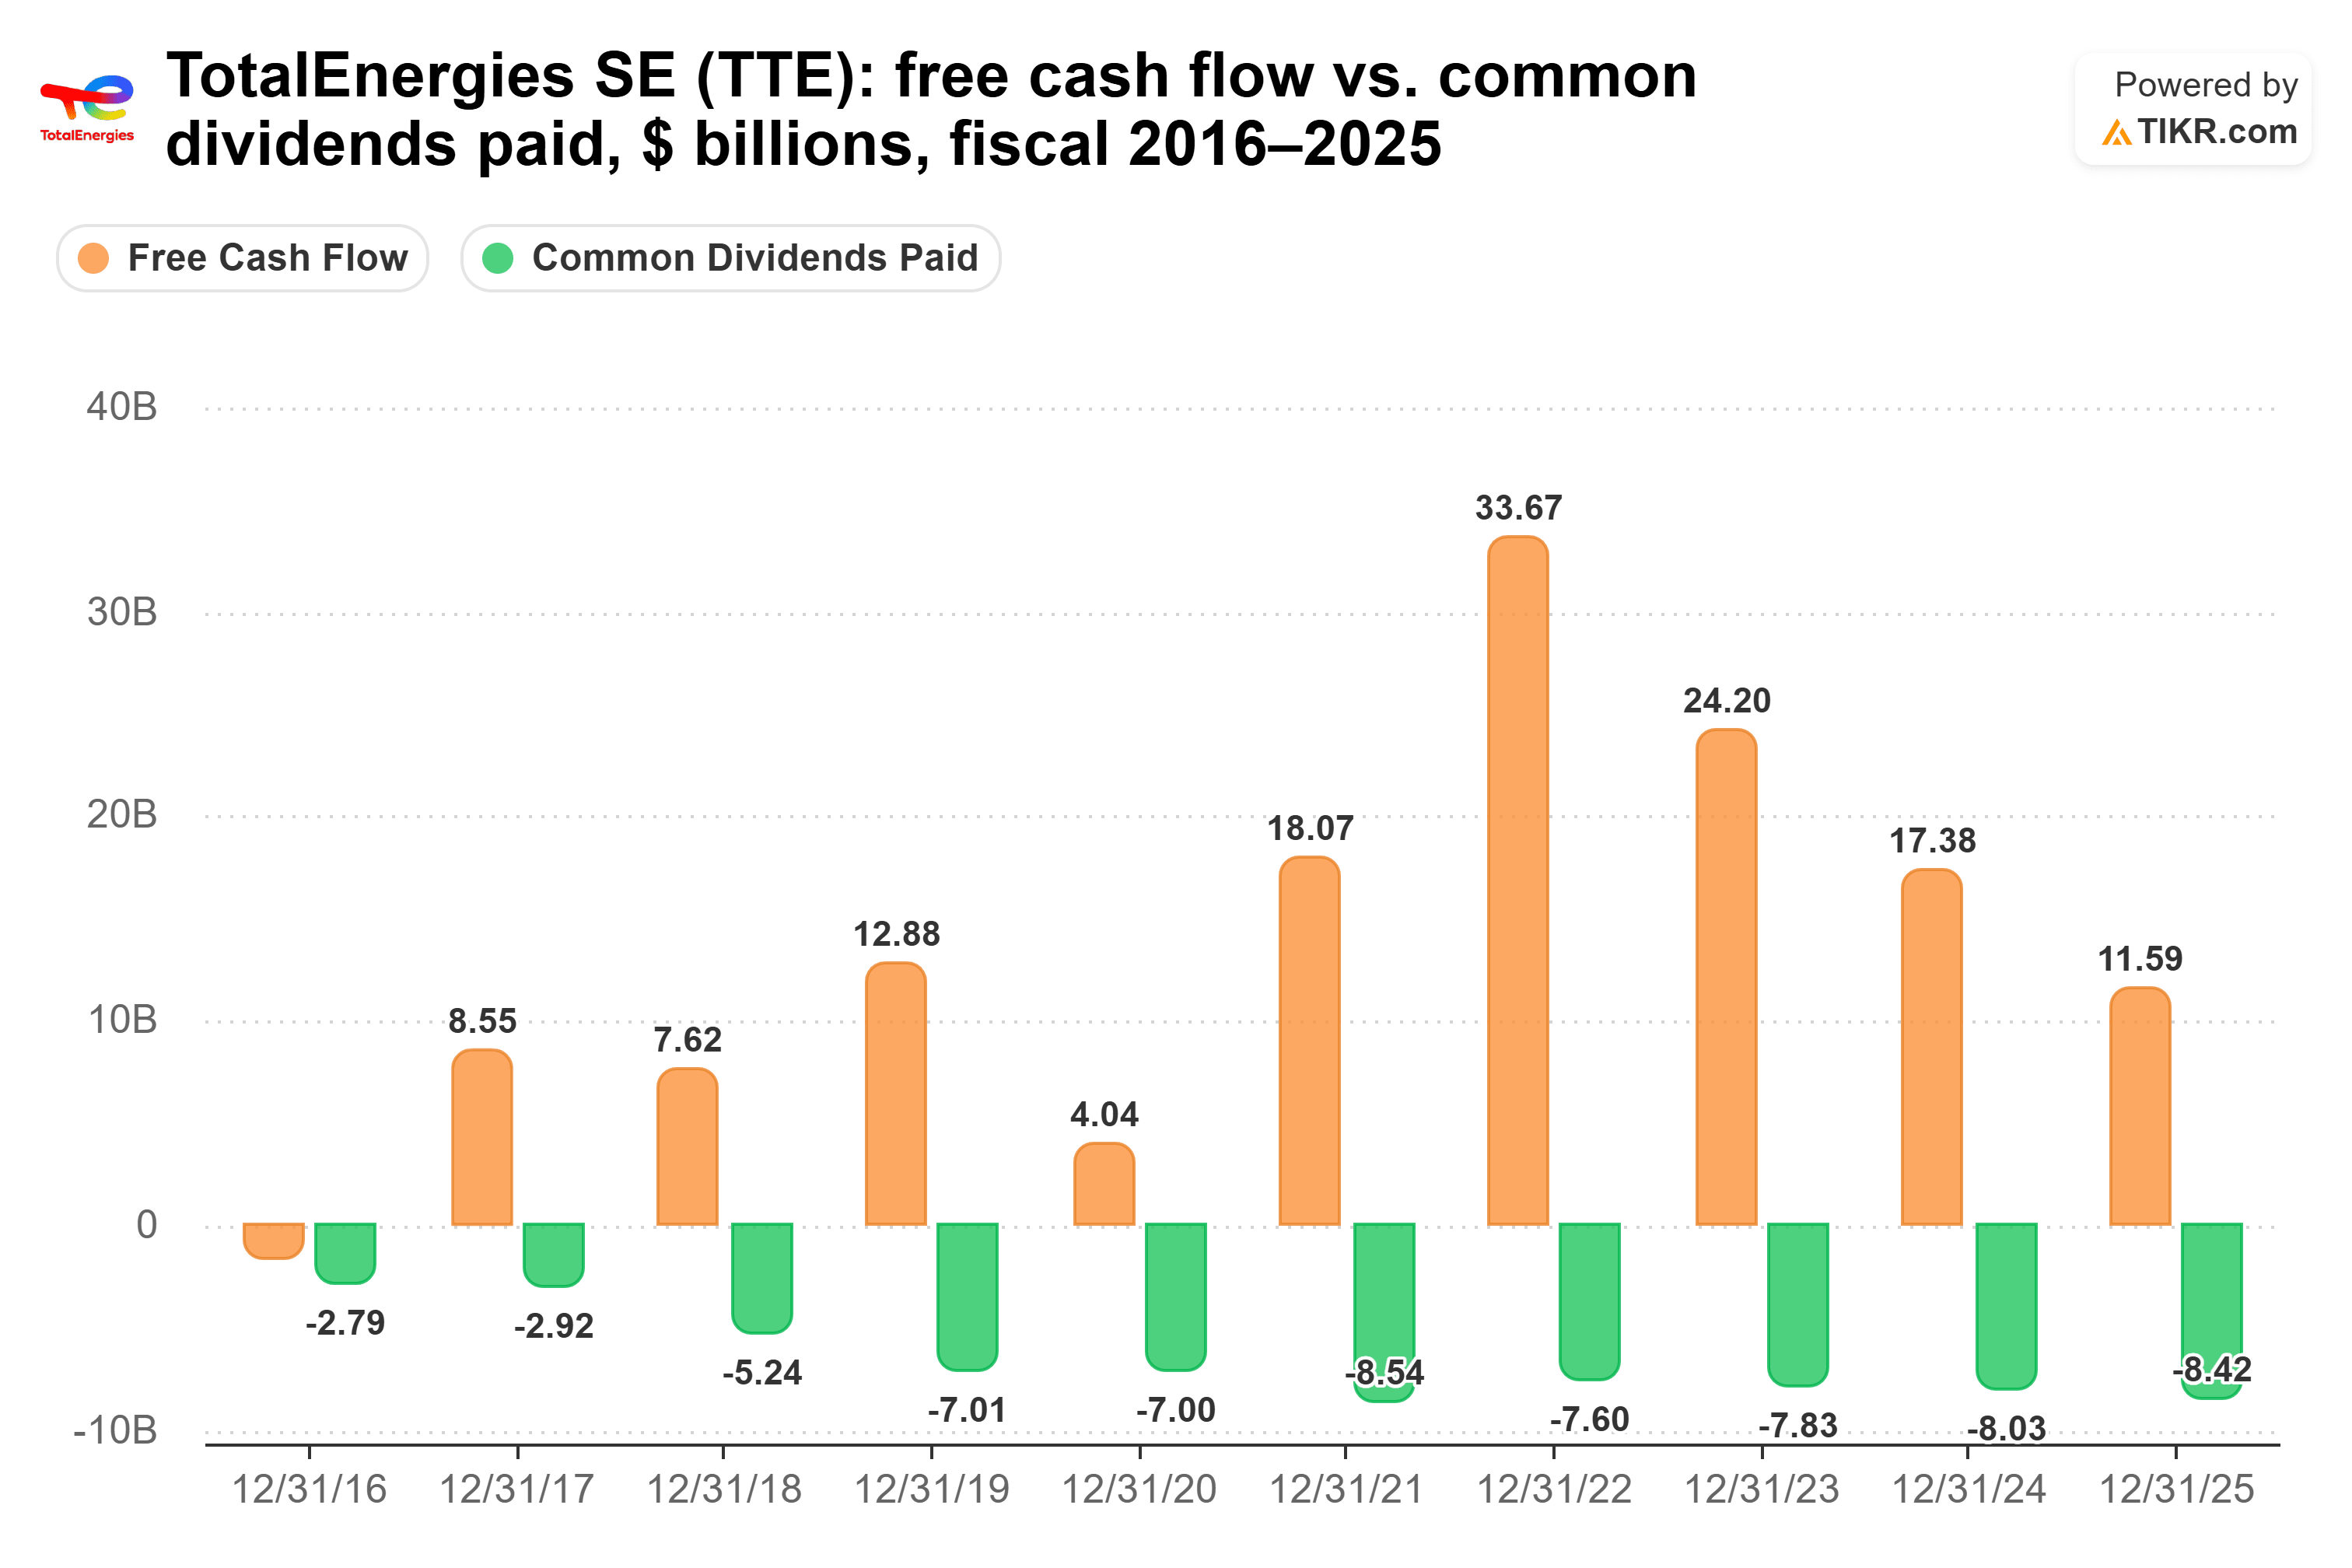
キャッシュ配当性向は、2022会計年度の22.6%から2025会計年度には72.7%まで上昇したが、2026年6月30日までの12か月間では51%と快適な水準に落ち着いた。純負債がEBITDAのわずか0.5倍であるため、トタルエナジーズには価格変動を乗り切る余裕がある。経営陣はまた、キャッシュフローの40%を株主に還元するというコミットメントを満たすため、2026年通期のキャッシュフローが430億ドルに達した場合、最終配当を引き上げる可能性があると述べている。
トタルエナジーズは配当をユーロ建てで設定するため、米国投資家が受け取るドル建ての金額は為替レートの影響を受け、フランスはその配当に対して源泉徴収を行う。主なリスクは、石油・ガス価格の長期低落である。
2020会計年度から2025会計年度までの年率4.9%のペースで成長が続くと仮定すると、1万ドル分の株式は現在年間440ドルを支払い、20年目には現在の為替レートで約1,082ドルを支払うことになる。これは、今日投資した現金に対する10.8%の利回りに相当する。
クラフト・ハインツの大きな小切手は停滞している
クラフト・ハインツはより高い利回りを支払うが、その事業は逆の方向に向かっている。同社の2026年第3四半期の純売上高は前年同期比2.0%減の61億ドルとなった。11月12日の投資家向け説明会では、2027年の有機的売上高は比較的横ばいで、成長は下半期に再開するとの見通しを示した。
配当原資のカバー状況もより不安定だ。フリーキャッシュフローは、2016、2017、2018、2022の各会計年度で配当を下回った。

配当支払総額は、2018会計年度の31億8000万ドルから2019会計年度には19億5000万ドルに減少した。配当性向はその後、2022会計年度の126.2%から、2026年6月27日までの12か月間では十分にカバーされた50%にまで改善している。
クラフト・ハインツは、「配当の維持」を事業への投資や負債削減と並ぶ優先事項の一つとして挙げている。同社はそれを実行し、2020会計年度と2025会計年度の両方で1株当たり1.60ドルを支払った。しかし、そのクッションは50%という数字が示唆するほど厚くはない。同社は2027年に配当支払い後のフリーキャッシュフローが約5億ドル残ると見込んでおり、純負債はEBITDAの2.7倍である。
成長がない場合、1万ドルは現在年間640ドルを支払い、20年目も同じ額を支払うことになる。
では、どちらの配当が勝つのか?
今後20年間保有するなら、私はトタルエナジーズを選ぶ。それほど長い期間では、成長し続ける配当と、それを支えられる事業を望む。トタルエナジーズはより速く成長する配当と、はるかに強固なバランスシートを有している。最近のペースで成長が続けば、1万ドル投資に対するインカム収入は2034年頃にクラフト・ハインツのそれを追い越す。20年間では約14,323ドルを支払い、これはクラフト・ハインツの12,800ドルより1,523ドル多い。
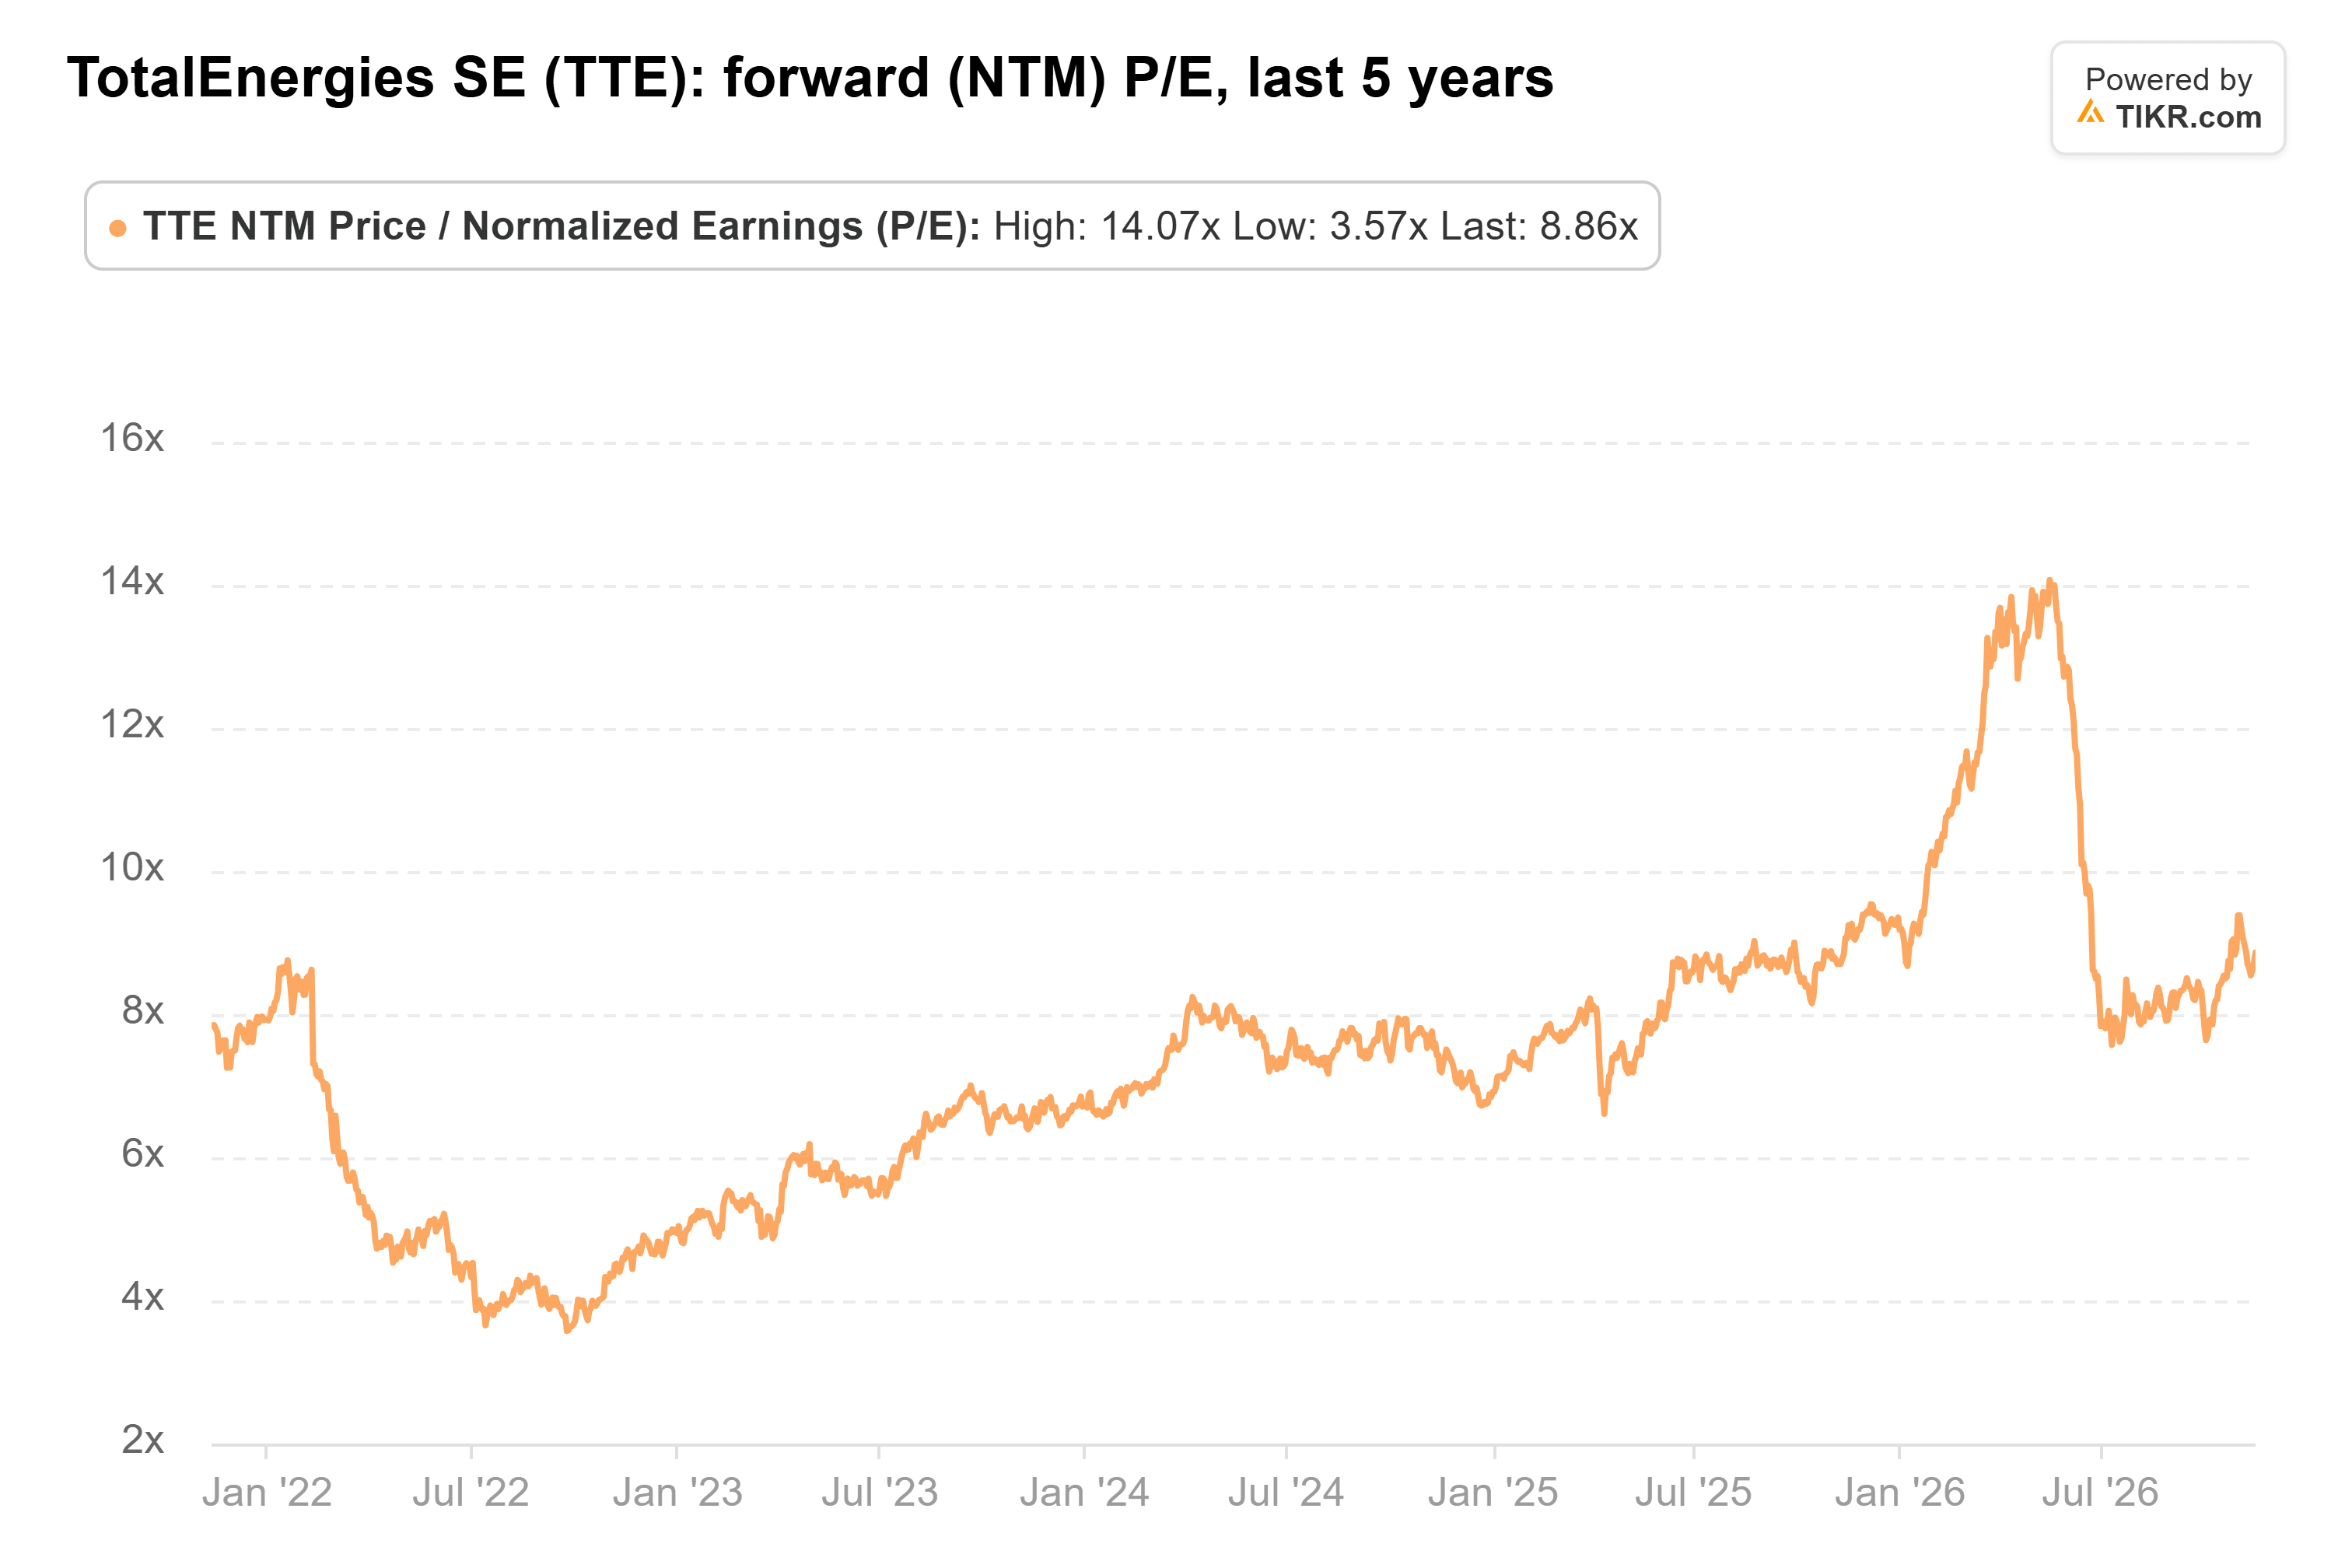
また、私はそれに対してそれほど高い価格を支払っているわけでもない。トタルエナジーズはフォワードPER 8.9倍で取引されており、過去5年平均の7.3倍を上回るものの、5月に記録した14.1倍をはるかに下回っている。
これは、クラフト・ハインツの配当が危険にさらされていると言っているわけではない。同社はフリーキャッシュフローの半分を使用しているに過ぎない。ただ、20年という期間では、私は事業再生を待つ配当ではなく、強固なバランスシートの上で成長する配当を保有したいということだ。
もちろん、クラフト・ハインツが予想通り2027年下半期に成長を取り戻せば、その6.4%の利回りについてもずっと安心できるだろう。
トタルエナジーズは忘れて:今すぐ買える、安全な6%以上の配当利回りを誇る6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を選んだ場合に限る。
高利回り配当株を正しく選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が清算されるのを毎月待ちながら細々と暮らすことの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そして、トタルエナジーズはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!