主なポイント
- 47億ドルを運用するあるファンドが、第3四半期の13F提出書類によれば、MercadoLibre、Mastercard、Visaへの保有株を追加した。
- 3銘柄の中で最大の追加はMercadoLibreで、同株は9月30日以降22%下落しており、営業利益率の縮小が続いている。
- MastercardとVisaは四半期終了後、それぞれ14%、12%上昇しており、両銘柄に対するアナリストの平均目標株価は今年の高水準にある。
- 数字が最も支持しているのはMastercardで、予想と目標株価は上昇しており、株価倍率は長期平均を下回っている。
Route One Investment Companyの最新の13Fには、22%下落している賭けと、2桁上昇している2つの賭けが記録されている。
9月30日終了の四半期分として11月16日に提出されたこの書類によると、同ファンドが最も大きく追加した3銘柄はMercadoLibre (MELI)、Mastercard (MA)、Visa (V)だった。同社の最新のForm ADVによれば、総運用資産は47億ドルであり、13Fには19のポジションにわたって23億3000万ドルの米国株が保有されている。
最大の追加銘柄は22%下落
同ファンドは9月30日時点で81,650株のMercadoLibre株を保有しており、6月30日時点より25%増加していた。その価値は1億4100万ドルで、13F保有株の6.0%を占め、9番目に大きなポジションだった。
その後、同株は22%下落した。MercadoLibreの第3四半期売上高は45%増の107億5000万ドルとなったが、無料配送、約20%増のフルフィルメントスペース、ブラジルでのアフィリエイトマーケティングへの支出により、GAAP営業利益率は9.8%から6.3%に低下した。
Goldman Sachsは11月11日、目標株価を2,230ドルから2,100ドルに引き下げたが、買い評価は維持した。平均目標株価は約1年前の2,850ドルから2,153ドルに下落し、今年の安値水準にある。
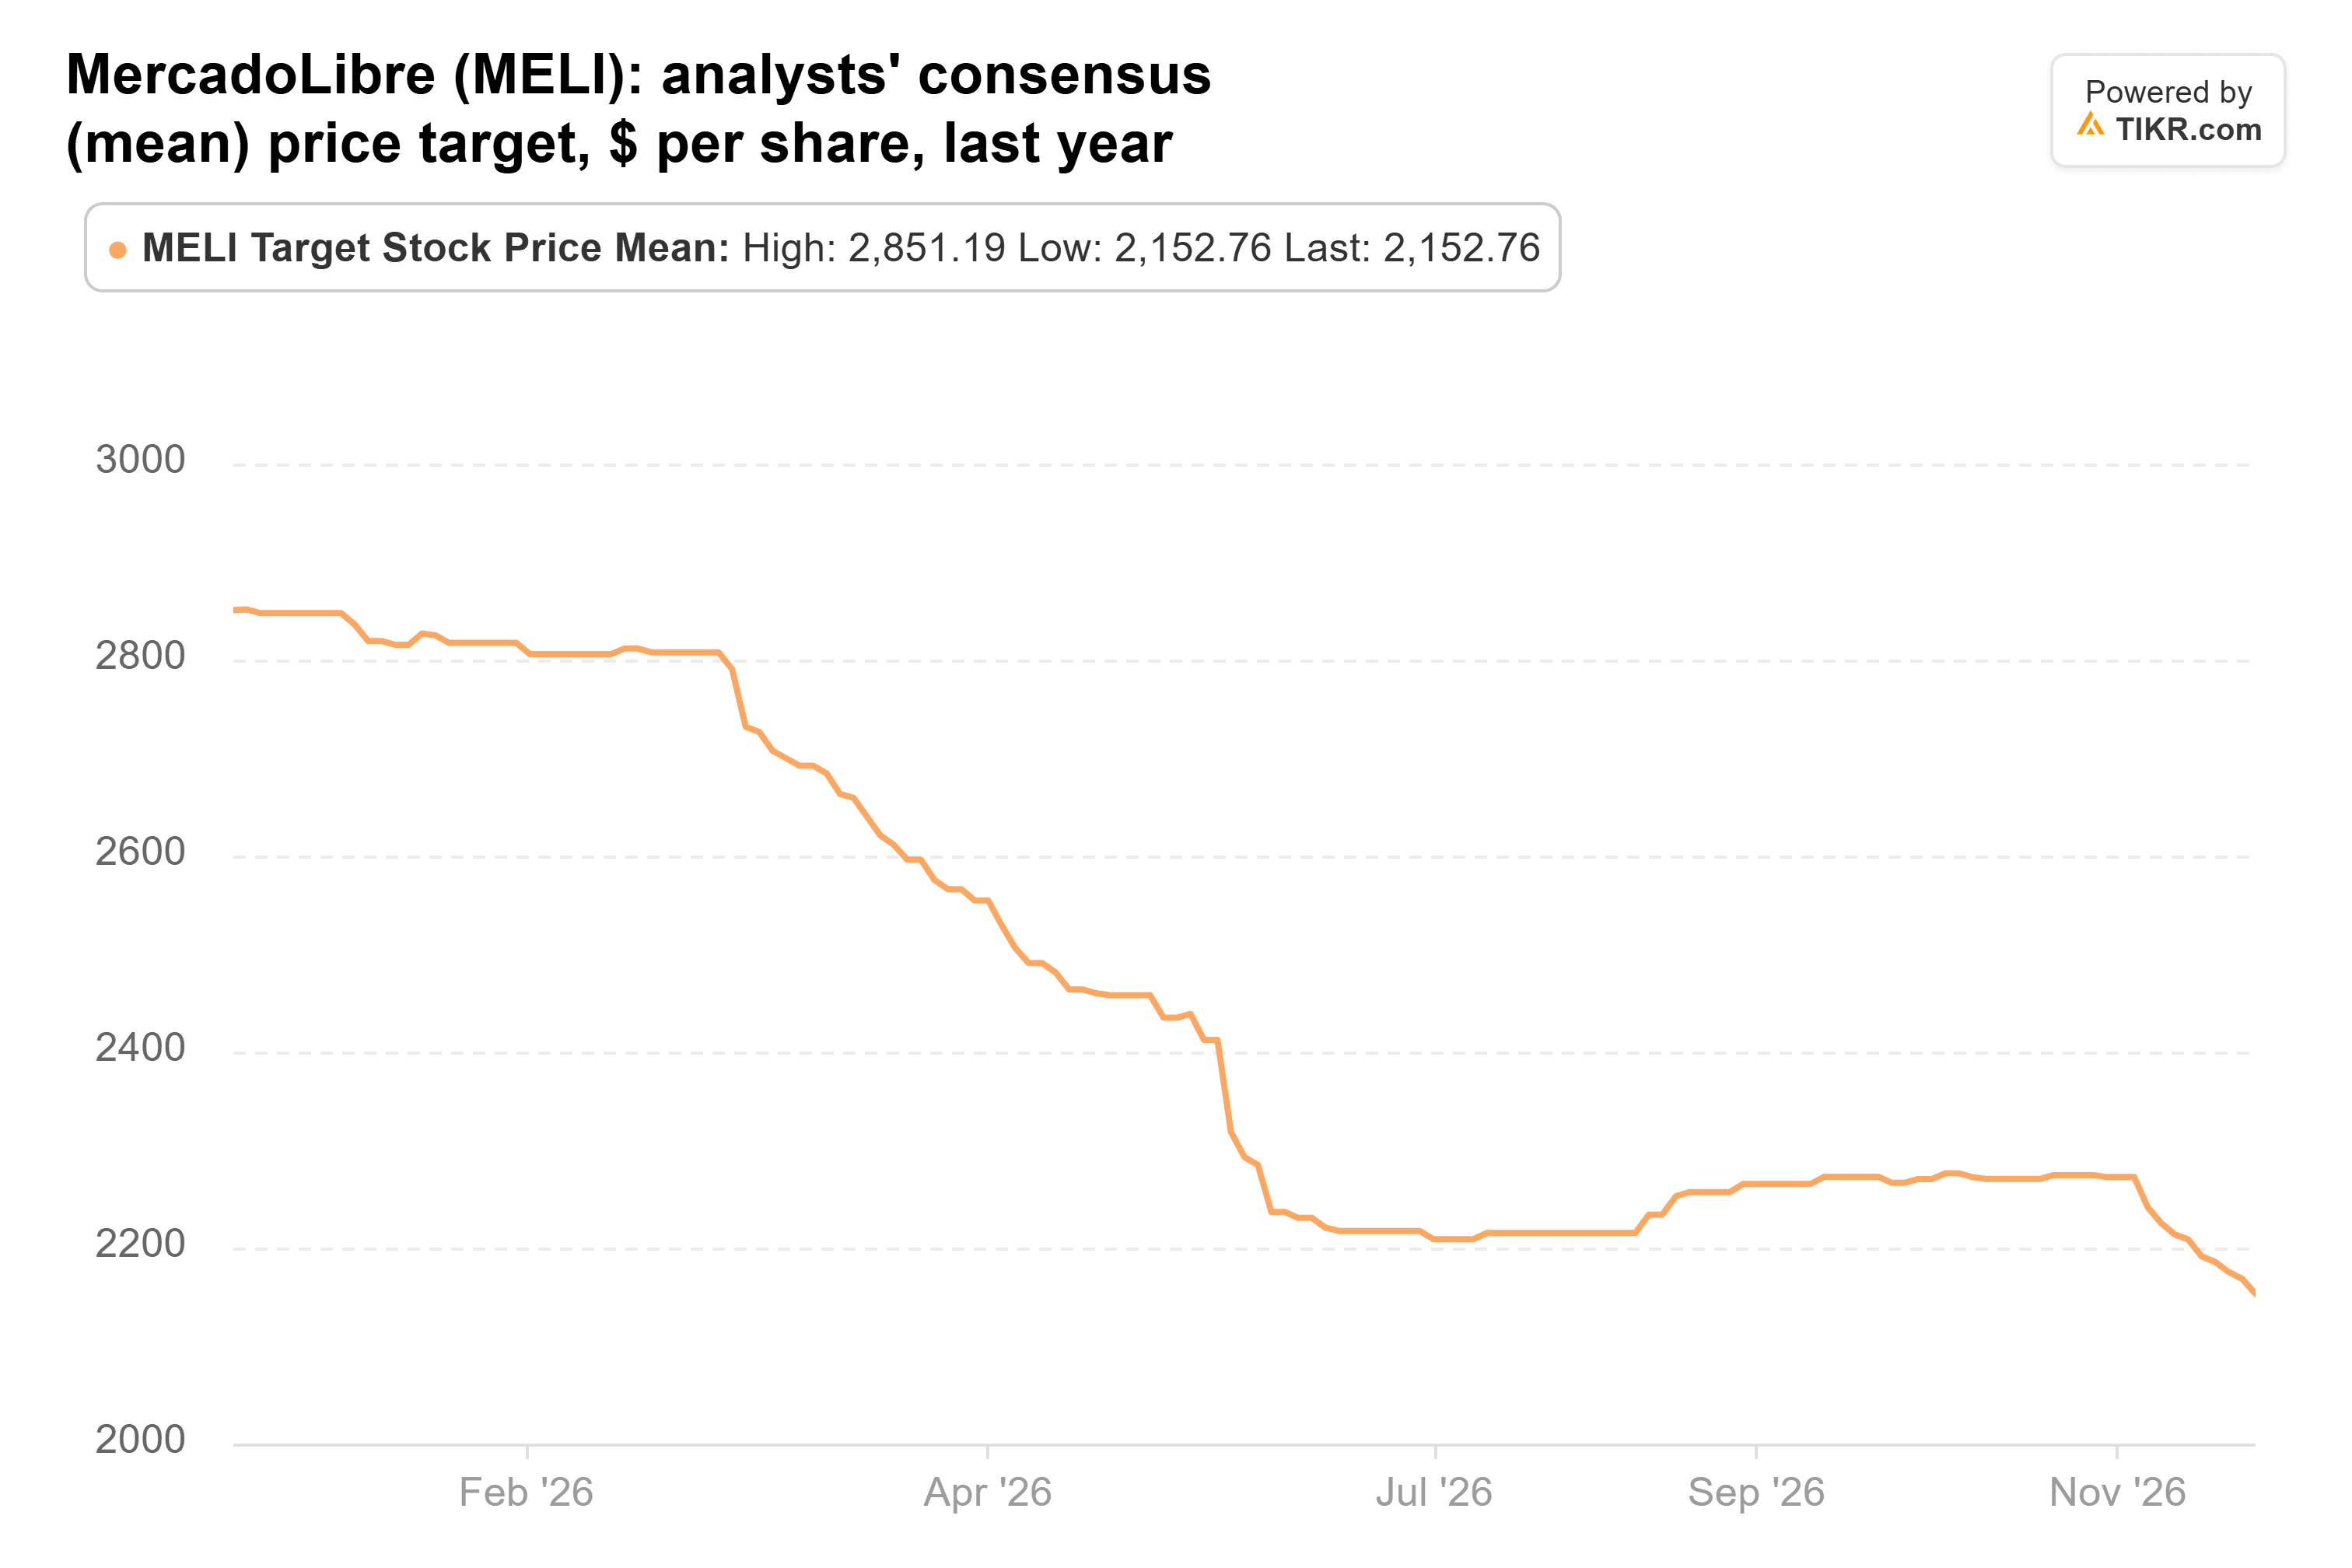
それでも株価より59%高く、25人のアナリストの目標株価は1,600ドルから2,700ドルの範囲にある。
TIKRはMercadoLibreについて25人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
MercadoLibreの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。MercadoLibreのアナリスト評価を見る
Mastercardは既に14%上昇
2つの決済ネットワーク企業は逆の動きを見せた。同ファンドは9月30日時点で84,800株のMastercard株を保有しており、6月30日時点より20%増加していた。その価値は4700万ドルで、13F保有株の2.0%を占め、その後同株は14%上昇した。
Mastercardのサービス売上高は第3四半期に19%成長し、総売上高は14%成長した。報告後、十数社が目標株価を引き上げ、その中にはJ.P. Morganが720ドルから755ドルへ引き上げた例も含まれる。平均目標株価は1年前の657ドルから721ドルに上昇し、今年の高水準にある。
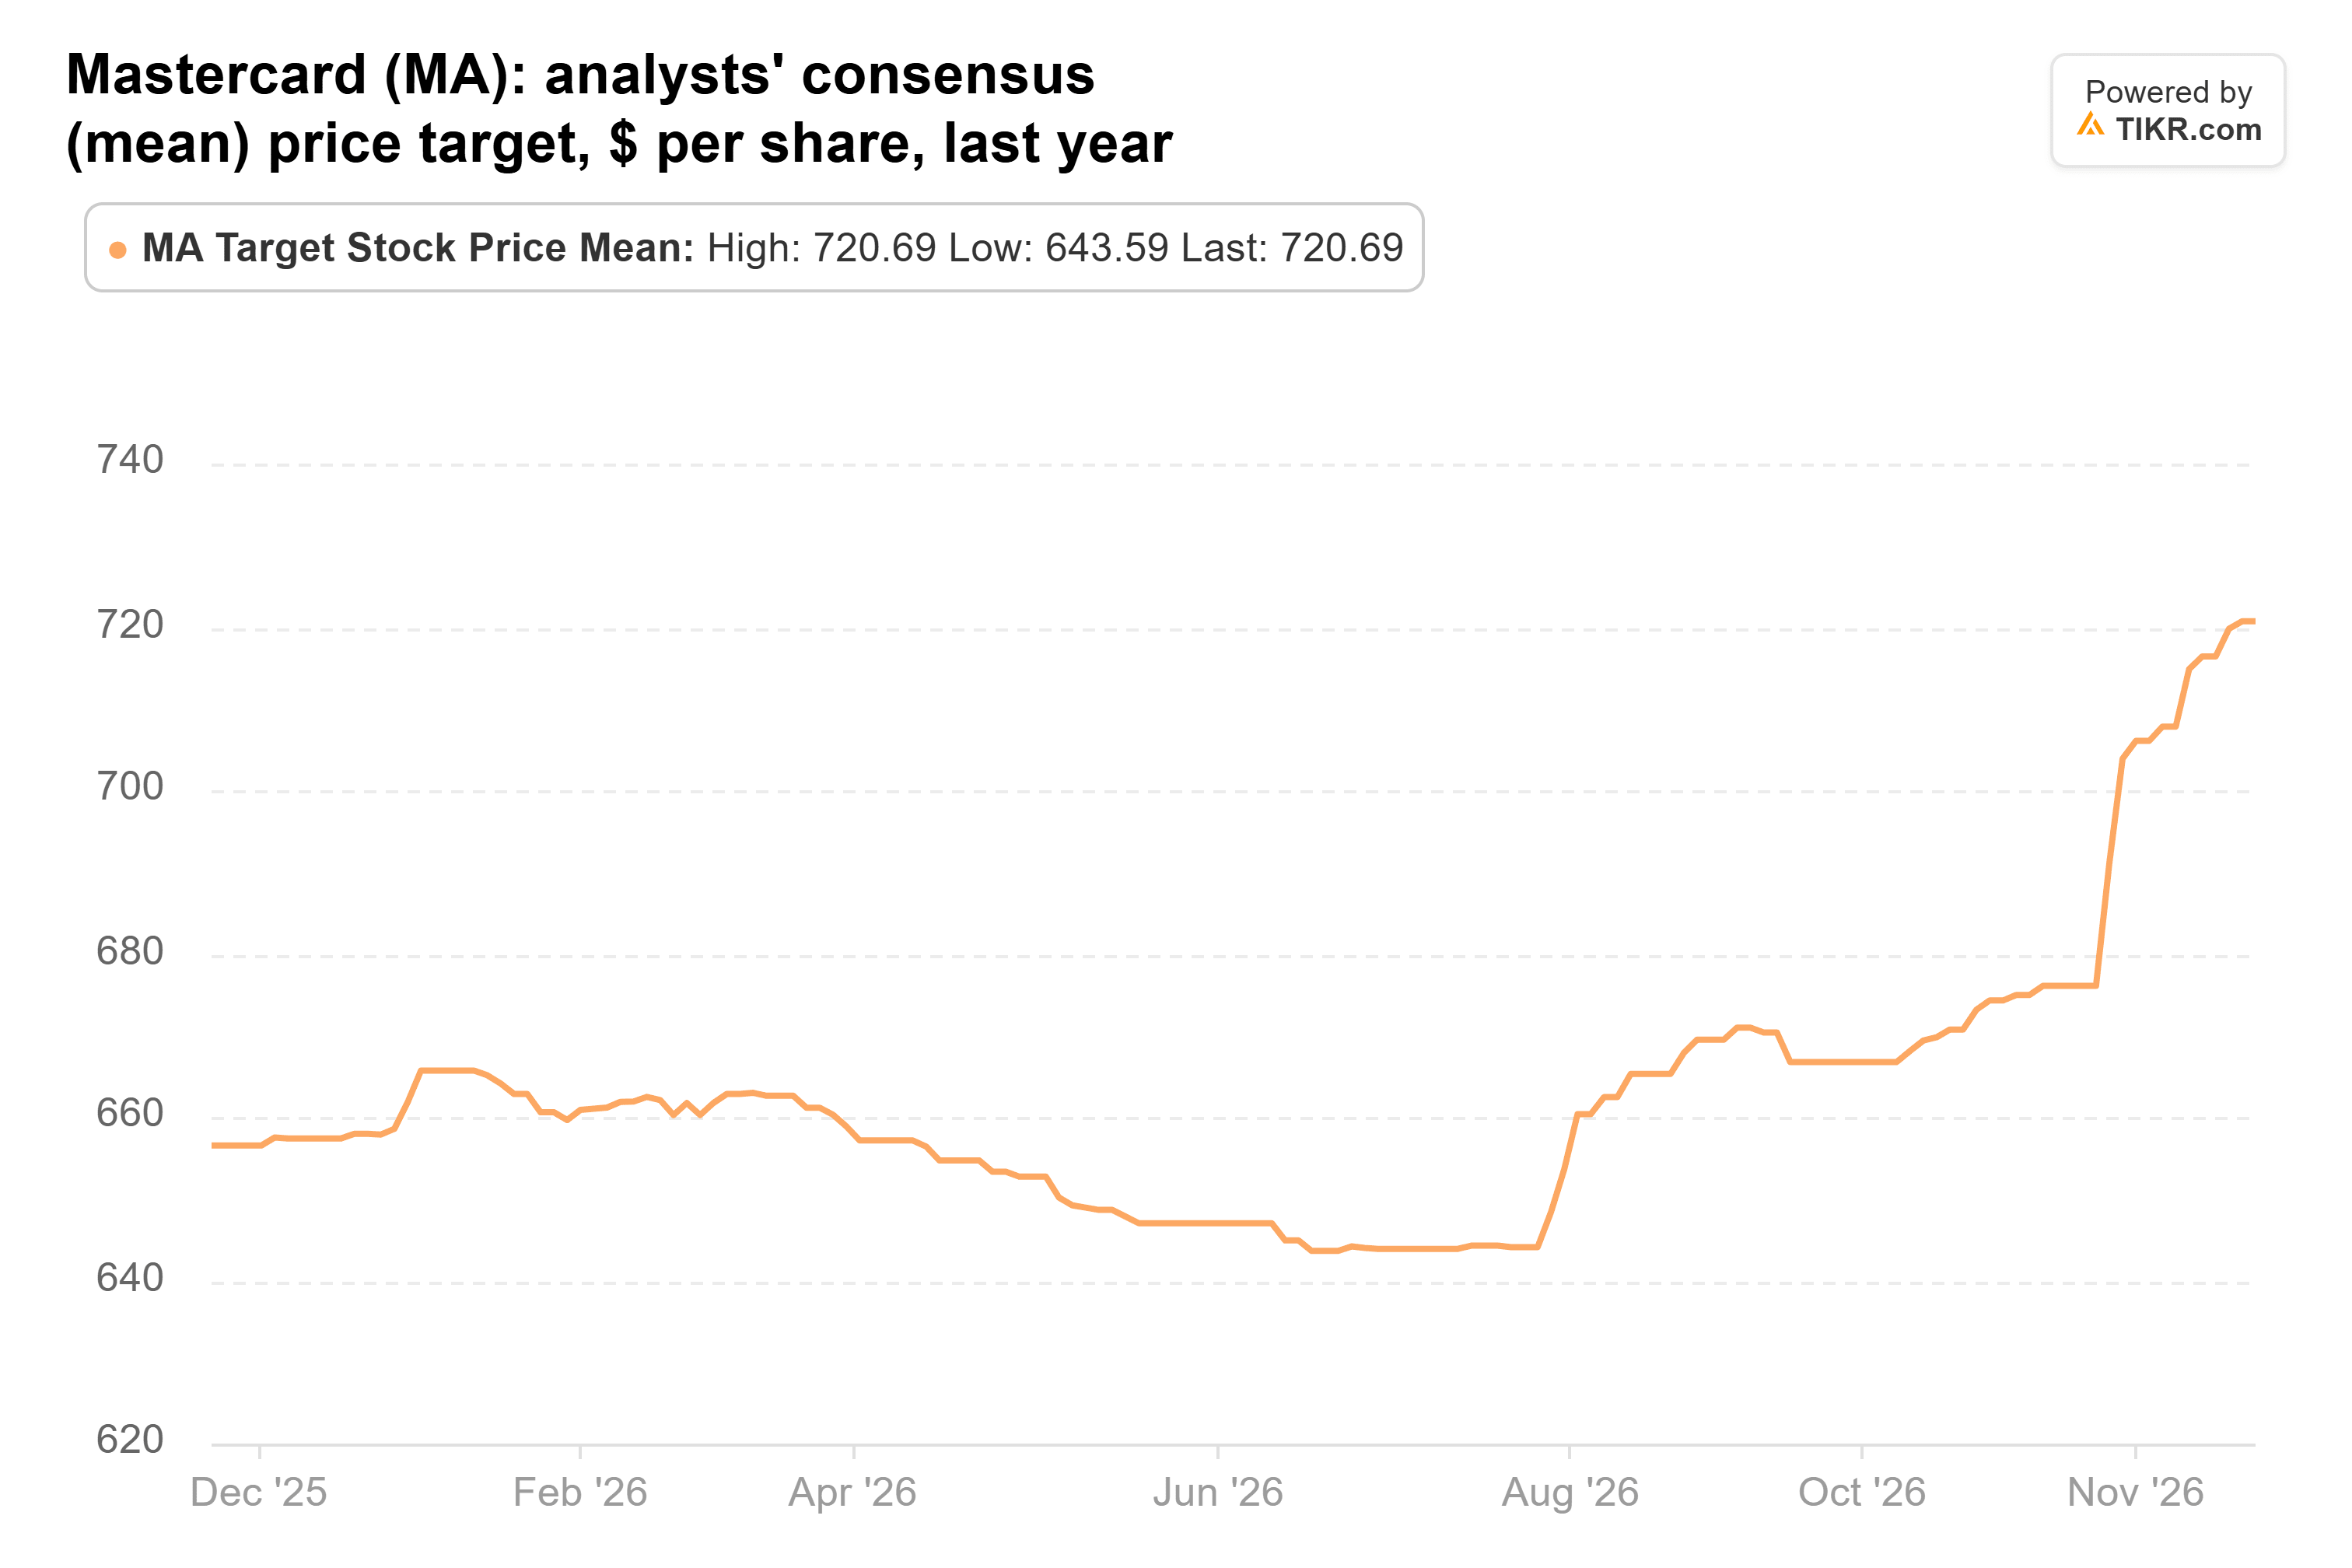
これは株価より15%高く、40人のアナリストによるものだ。
Visaは12%上昇だが、取引銀行はより多くを求めている
Visaの四半期業績はMastercardと非常に似ているが、もう一つ懸念点がある。同ファンドは9月30日時点で128,700株のVisa株を保有しており、6月30日時点より21%増加していた。その価値は4600万ドルで、13F保有株の2.0%を占め、その後同株は12%上昇した。
懸念点は、Visaがカードを発行する銀行に支払う金額だ。Visaは2027会計年度の売上高成長率について低い2桁台と予想し、CFOは顧客インセンティブのより速い成長を指摘した。Freedom Brokerは11月4日、インセンティブの上昇と記録的な数の契約更新を理由に、Visaを買いから保有に格下げした。Cantor Fitzgeraldは逆の動きを見せ、目標株価を445ドルから500ドルに引き上げ、平均目標株価は1年前の394ドルから451ドルに上昇し、今年の高水準にある。
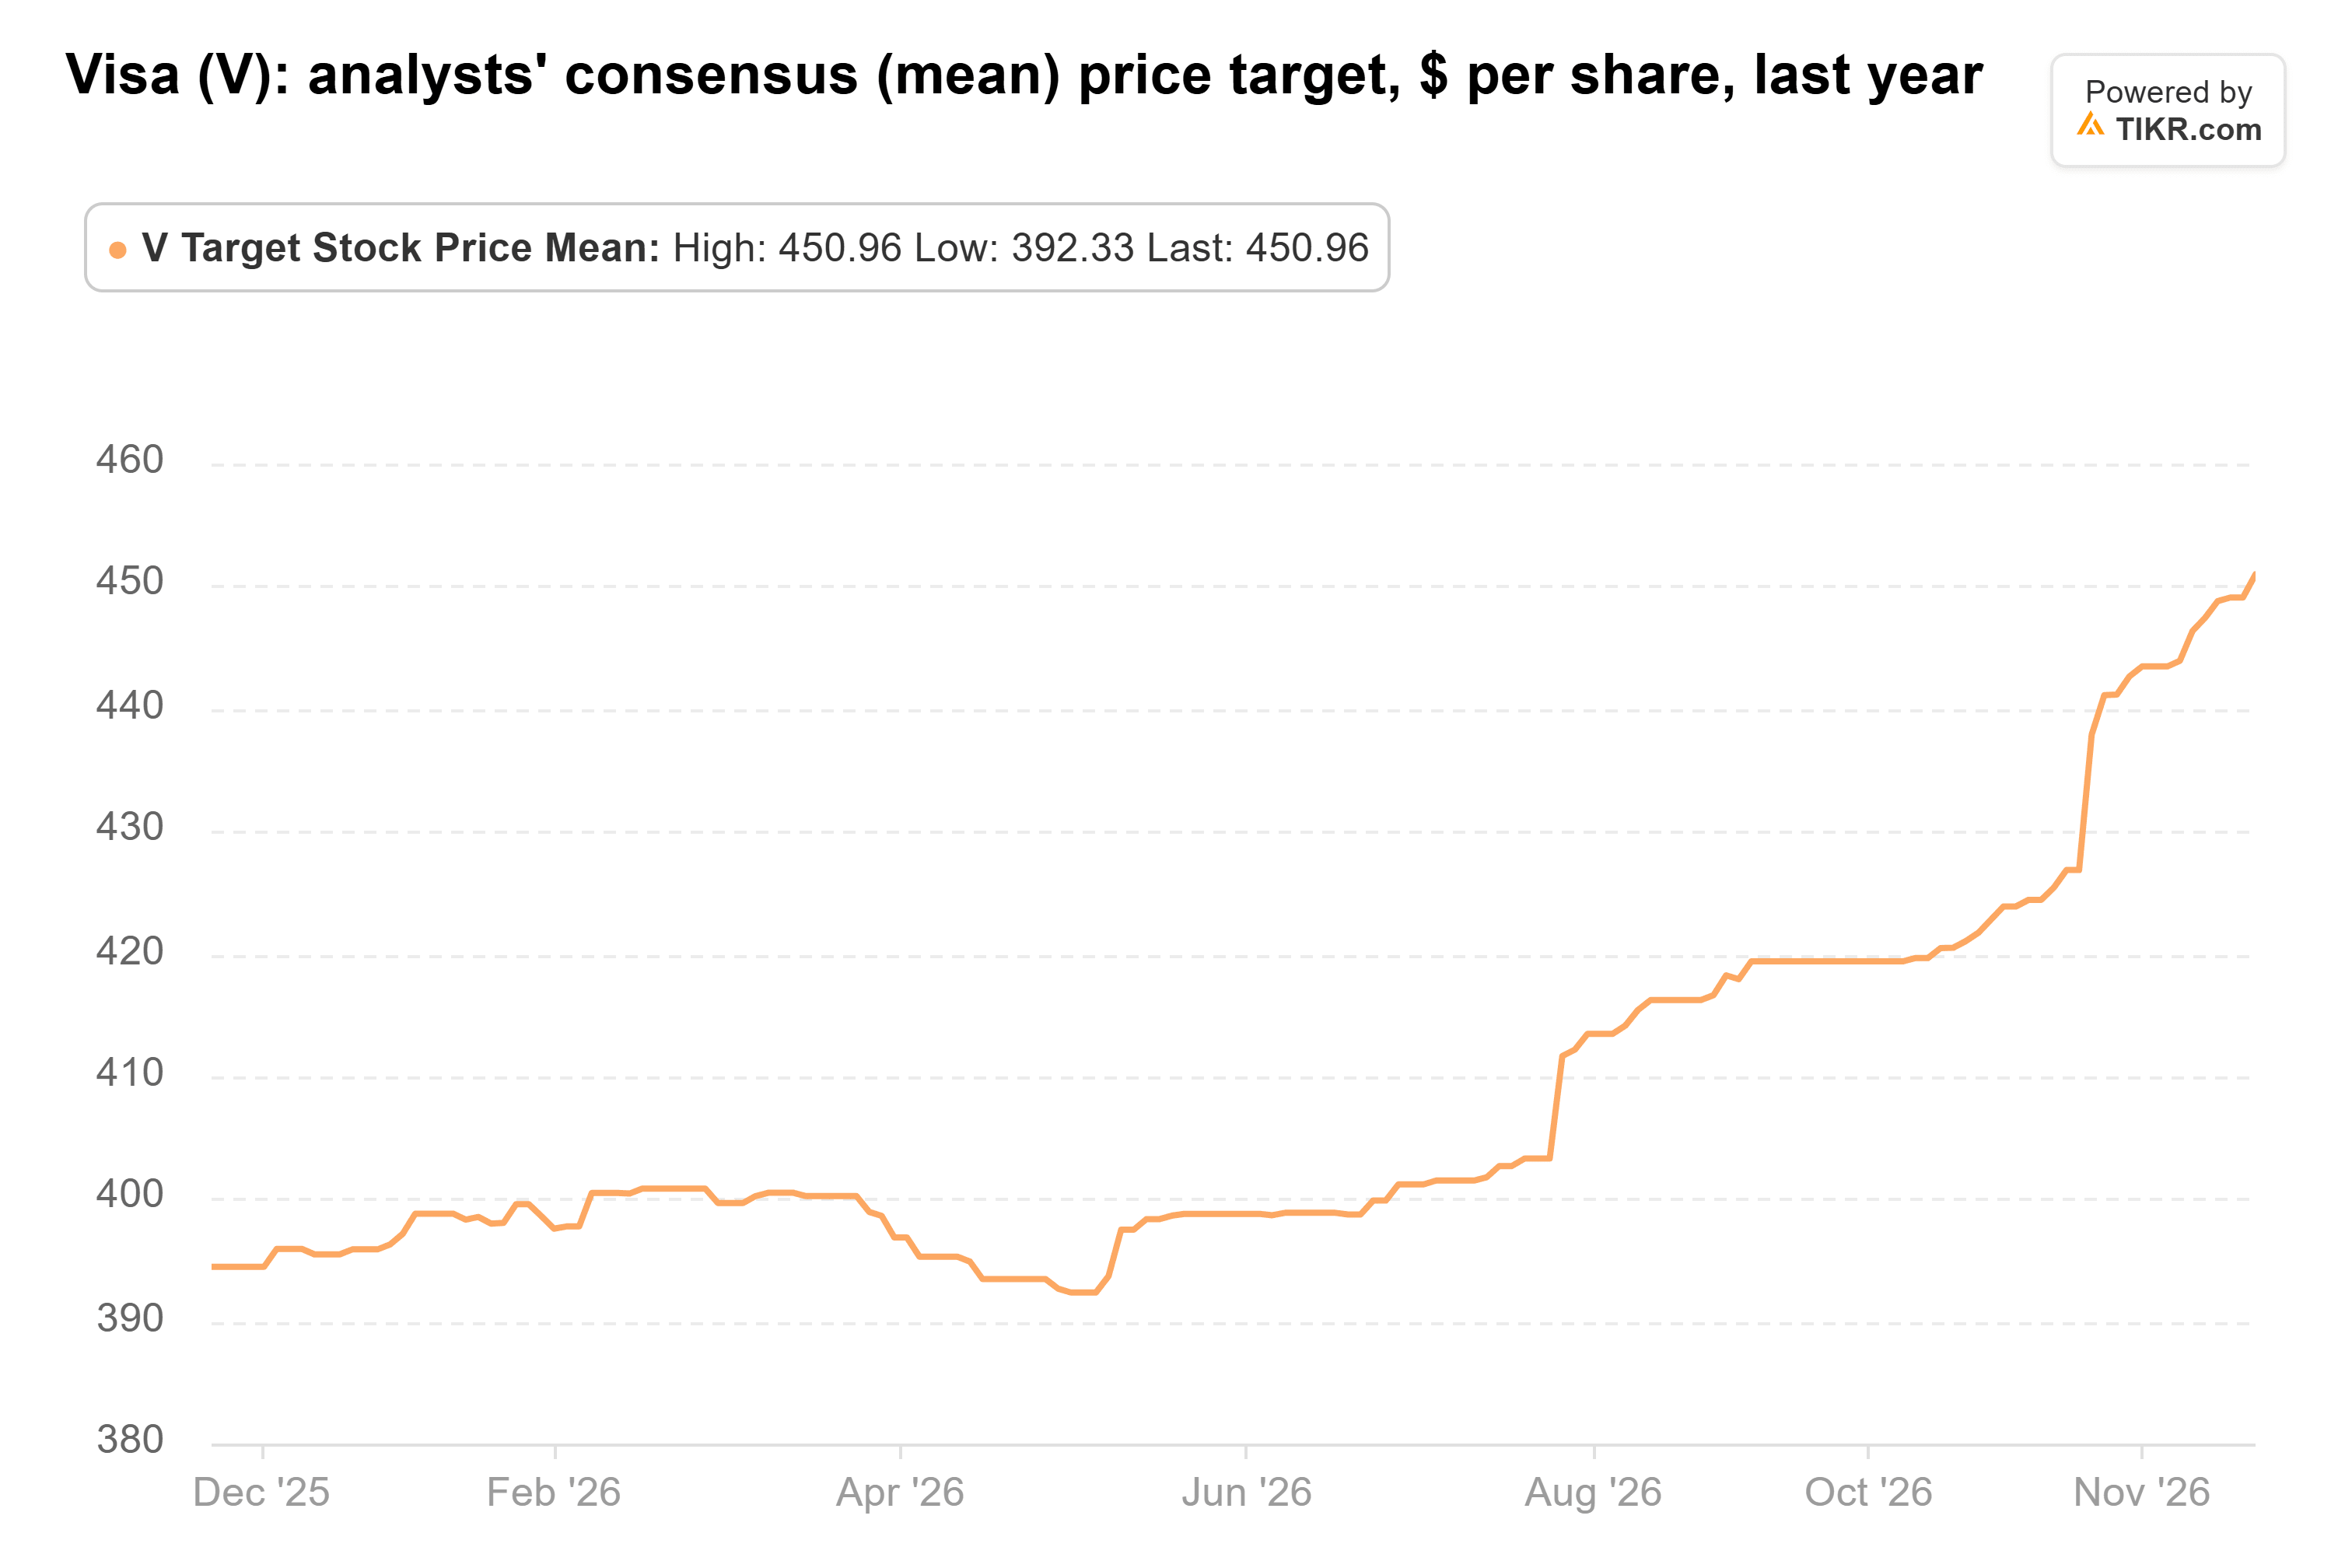
これは株価より12%高く、40人のアナリストによるものだ。
数字はファンドの判断を支持しているか?
MercadoLibreは最も割安に見える。予想株価収益率(PER)は約31倍で、3月末の安値である33倍を下回っており、2023年以降の平均48倍を大きく下回っている。
しかし、その倍率の根拠となる予想は縮小し続けている。2025年9月時点で、アナリストは2026年の正規化EPSを66.55ドルと予想していたが、現在は37.37ドルと予想している。2027年の54.44ドルという予想は、利益率が回復することを前提としている。第3四半期決算説明会で、Goldman SachsのアナリストIrma Sgarzは回復の兆しがあるか質問したが、CFOのMartin de los Santosは目標を示さなかった:「アプローチは長期的視点で経営することです」。
Mastercardの数字はより安定している。予想PERは約28倍で、2014年以降の四半期末平均31倍を下回っている。アナリストは2027年のEPSを23.13ドルと予想しており、この数字は第3四半期の予想上回り後もほとんど動いていない。
Visaは約27倍で、平均28倍の水準にある。アナリストが予想する2027会計年度のEPS15.02ドルは、Visaが示した予想範囲の上限に位置し、1年前に予想されていた14.47ドルよりわずか4%高いだけなので、予想を下回る余地はほとんどない。
フォローすべき追加銘柄はMastercard
Mastercardのリスクは、ビジネスを獲得するためのコストだ。リベートとインセンティブは第3四半期に18%増加し、Mastercardは第4四半期に手数料に占めるそれらの割合が大きくなると予想している。
それでも、これらの追加銘柄のうち1つだけをフォローするとしたら、それはMastercardだ。同社の予想と目標株価は上昇しており、依然として通常の倍率を下回って取引されている。MercadoLibreは理論上はるかに大きな上昇余地があり、利益率が回復すればより良い買い物になるが、まずは予想の下落が止まるのを見たい。
同ファンドの次の13Fは2月中旬に提出される予定で、株価が下落する中でMercadoLibreへの追加を続けたかどうかが明らかになる。それ以前に、来年初めに予定されているMercadoLibreの第4四半期決算が試金石となる。同社のCFOは、新しいフルフィルメントコストの一部は「第4四半期に戻ってくるはずだ」と述べている。営業利益率が1年前の10.1%に近い水準に戻れば、2027年の予想が再び達成可能に見えるようになるだろう。
では、MercadoLibreの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、MercadoLibreの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!