キーポイント
- 9月四半期の13Fを提出した460の大型ファンドのうち、14ファンドがコヒーレントを買い、13ファンドが売却した。ケン・フィッシャー氏のフィッシャー・インベストメンツは保有株を49%削減した。
- 最大の売り手であるエレクトロン・キャピタル・パートナーズは、コヒーレントとキーサイトの全保有株を売却した。
- コヒーレントに対する懸念材料はキャッシュフローである。2026年度(会計年度)ではフリーキャッシュフローが10億ドルのマイナスとなり、9月四半期では営業キャッシュフローがマイナスとなった。
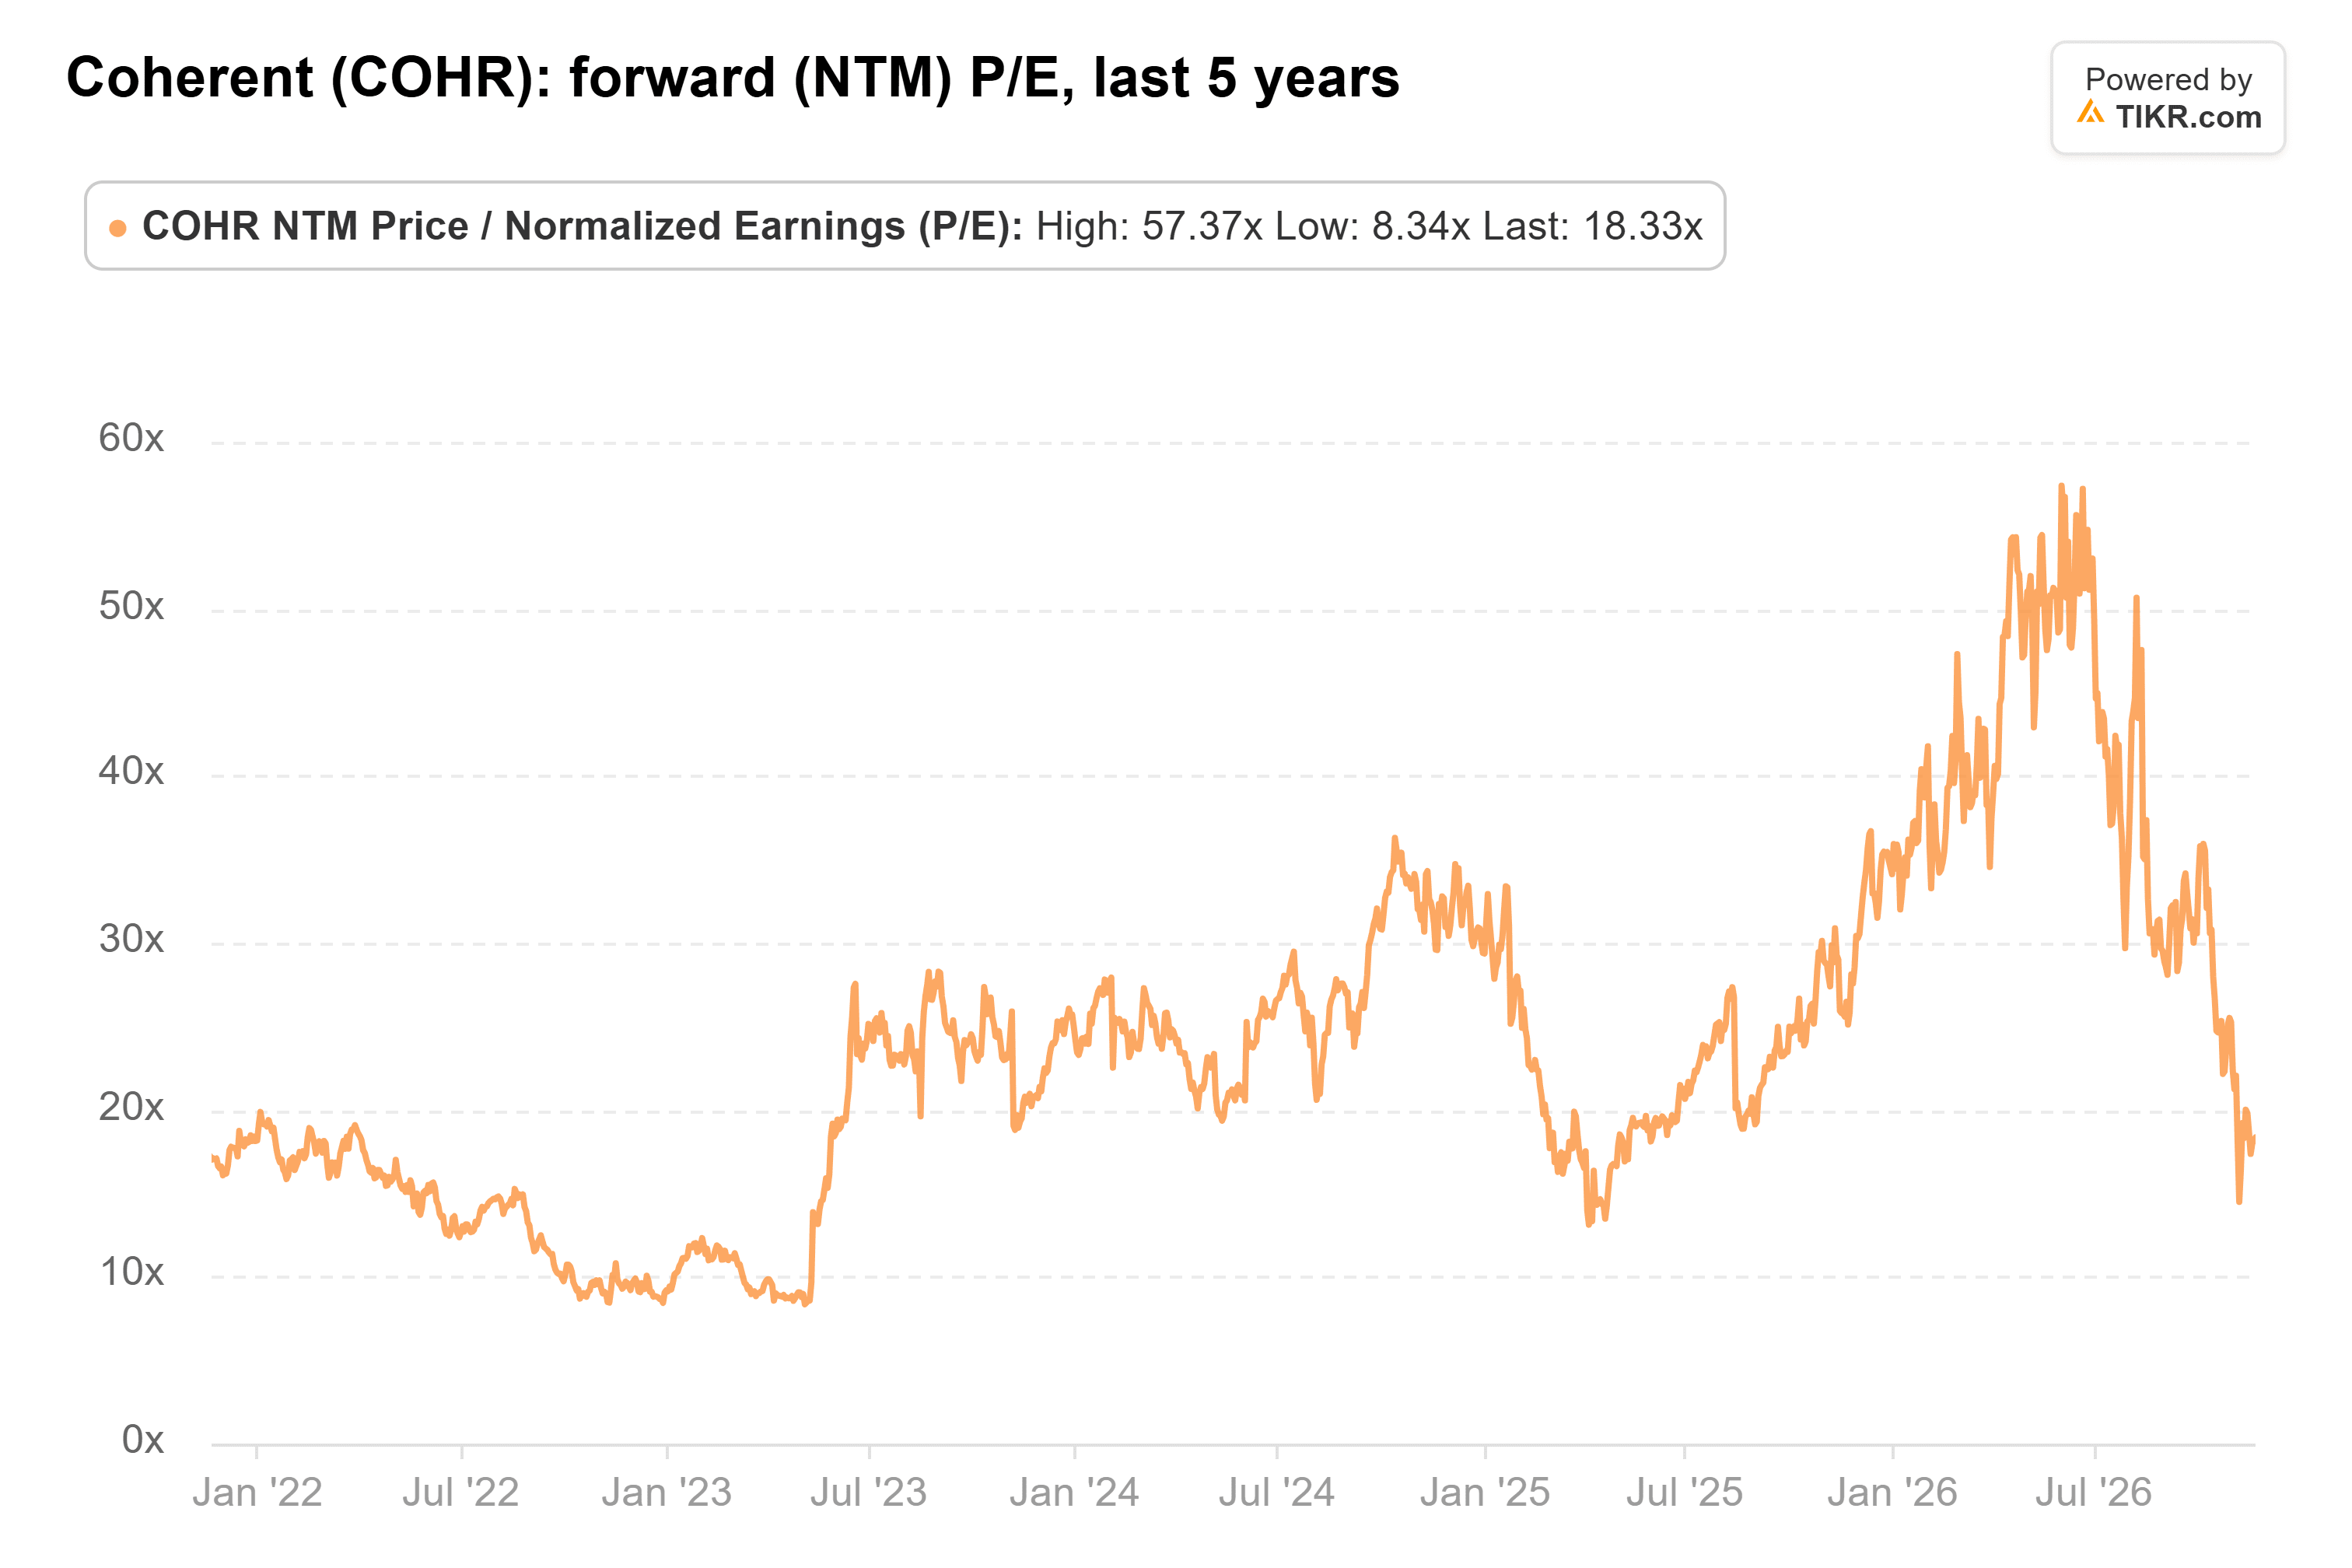
- アナリストは、2027年度の正規化EPSがほぼ倍増すると予想している。株価が予想PER18倍(過去5年平均の24倍を下回る)で取引されている現状では、買い手側の主張の方が説得力がある。
前四半期、大型ファンドはコヒーレント (COHR) についてほぼ真っ二つに分かれたが、現時点では売り手の方が賢明に見える。株価は9月30日以降25%下落している(13Fは取得価格を示さないため、これは単なる株価の動きである)。
11月16日までに提出された9月30日終了四半期のファンドの13Fによると、14の大型ファンドが買い、13ファンドが売却した。ケン・フィッシャー氏のフィッシャー・インベストメンツは売り手の一人だった。この数値は、これまでに13Fを提出した460の大型ファンド(読者が知っているファンド、または13Fで10億ドル以上の米国株を保有するファンドを指し、クォンツ・ファンドとインデックス・ファンドは除外)を対象としている。その460ファンドのうち、四半期末時点で27ファンドがコヒーレントを保有していた。
TIKRはコヒーレントについて27人のアナリストを追跡している。「買い」と言っているのは何人か?
コヒーレントの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。コヒーレントのアナリスト・レーティングを見る
エレクトロンが最大の売却を実行
3866億7000万ドルを運用するフィッシャー・インベストメンツは、11月6日に提出した13Fによると、保有株を49%削減し133,471株とした。この売却は、四半期末の株価で約3600万ドル相当に相当する。残りの保有株は3800万ドルの価値があり、フィッシャーの1,054の保有銘柄中263番目に位置するため、コヒーレントは同社にとって大きな賭けではなかった。
3つの買い手が実質的なポジションに
買いはより分散していたが、3つのファンドが9月30日までにコヒーレントを意味ある保有銘柄とした。13Fで42億ドルの米国株を保有するマンロー・パートナーズは、166,761株(4800万ドル相当、13F株の1.1%)の新規ポジションを開設した。76億ドルを運用するDSMキャピタル・パートナーズは35%増加させ、242,249株(7000万ドル相当)に達した。15億ドルを運用するクラフ・キャピタル・パートナーズは保有株を5倍以上に増やし、74,902株(13F株の1.9%)とした。リー・エインズリー氏のマーベリック・キャピタルも79%増加させたが、4,145株は小さなポジションである。
DSMはキーサイト株も保有し続け、4%増加させて1億ドル相当のポジション(保有銘柄中17番目)とした。キーサイトは9月30日以降23%下落しており、コヒーレントの下落に近く、この売りは業界内の複数銘柄に影響を与えている。キーサイトをカバーする12人のアナリストの平均目標株価は419ドルで、これは前日終値より49%高い。
コヒーレントのインサイダー自身も買いを続けている。2人のインサイダーが120万ドル相当の株式を購入した時、株価は高値から47%下落していた。
アナリストは予想値を引き上げ続ける
買い手側は利益面で優位に立っている。コヒーレントの9月四半期の売上高は前年同期比50%増の記録的な23億7000万ドルに達した。経営陣は依然として、2027年度(6月終了)末までに初の30億ドル四半期を達成すると見込んでいる。アナリストは、正規化EPSが2026年度の5.61ドルから2027年度には10.37ドルに、2028年度には15.78ドルに上昇すると予想している:
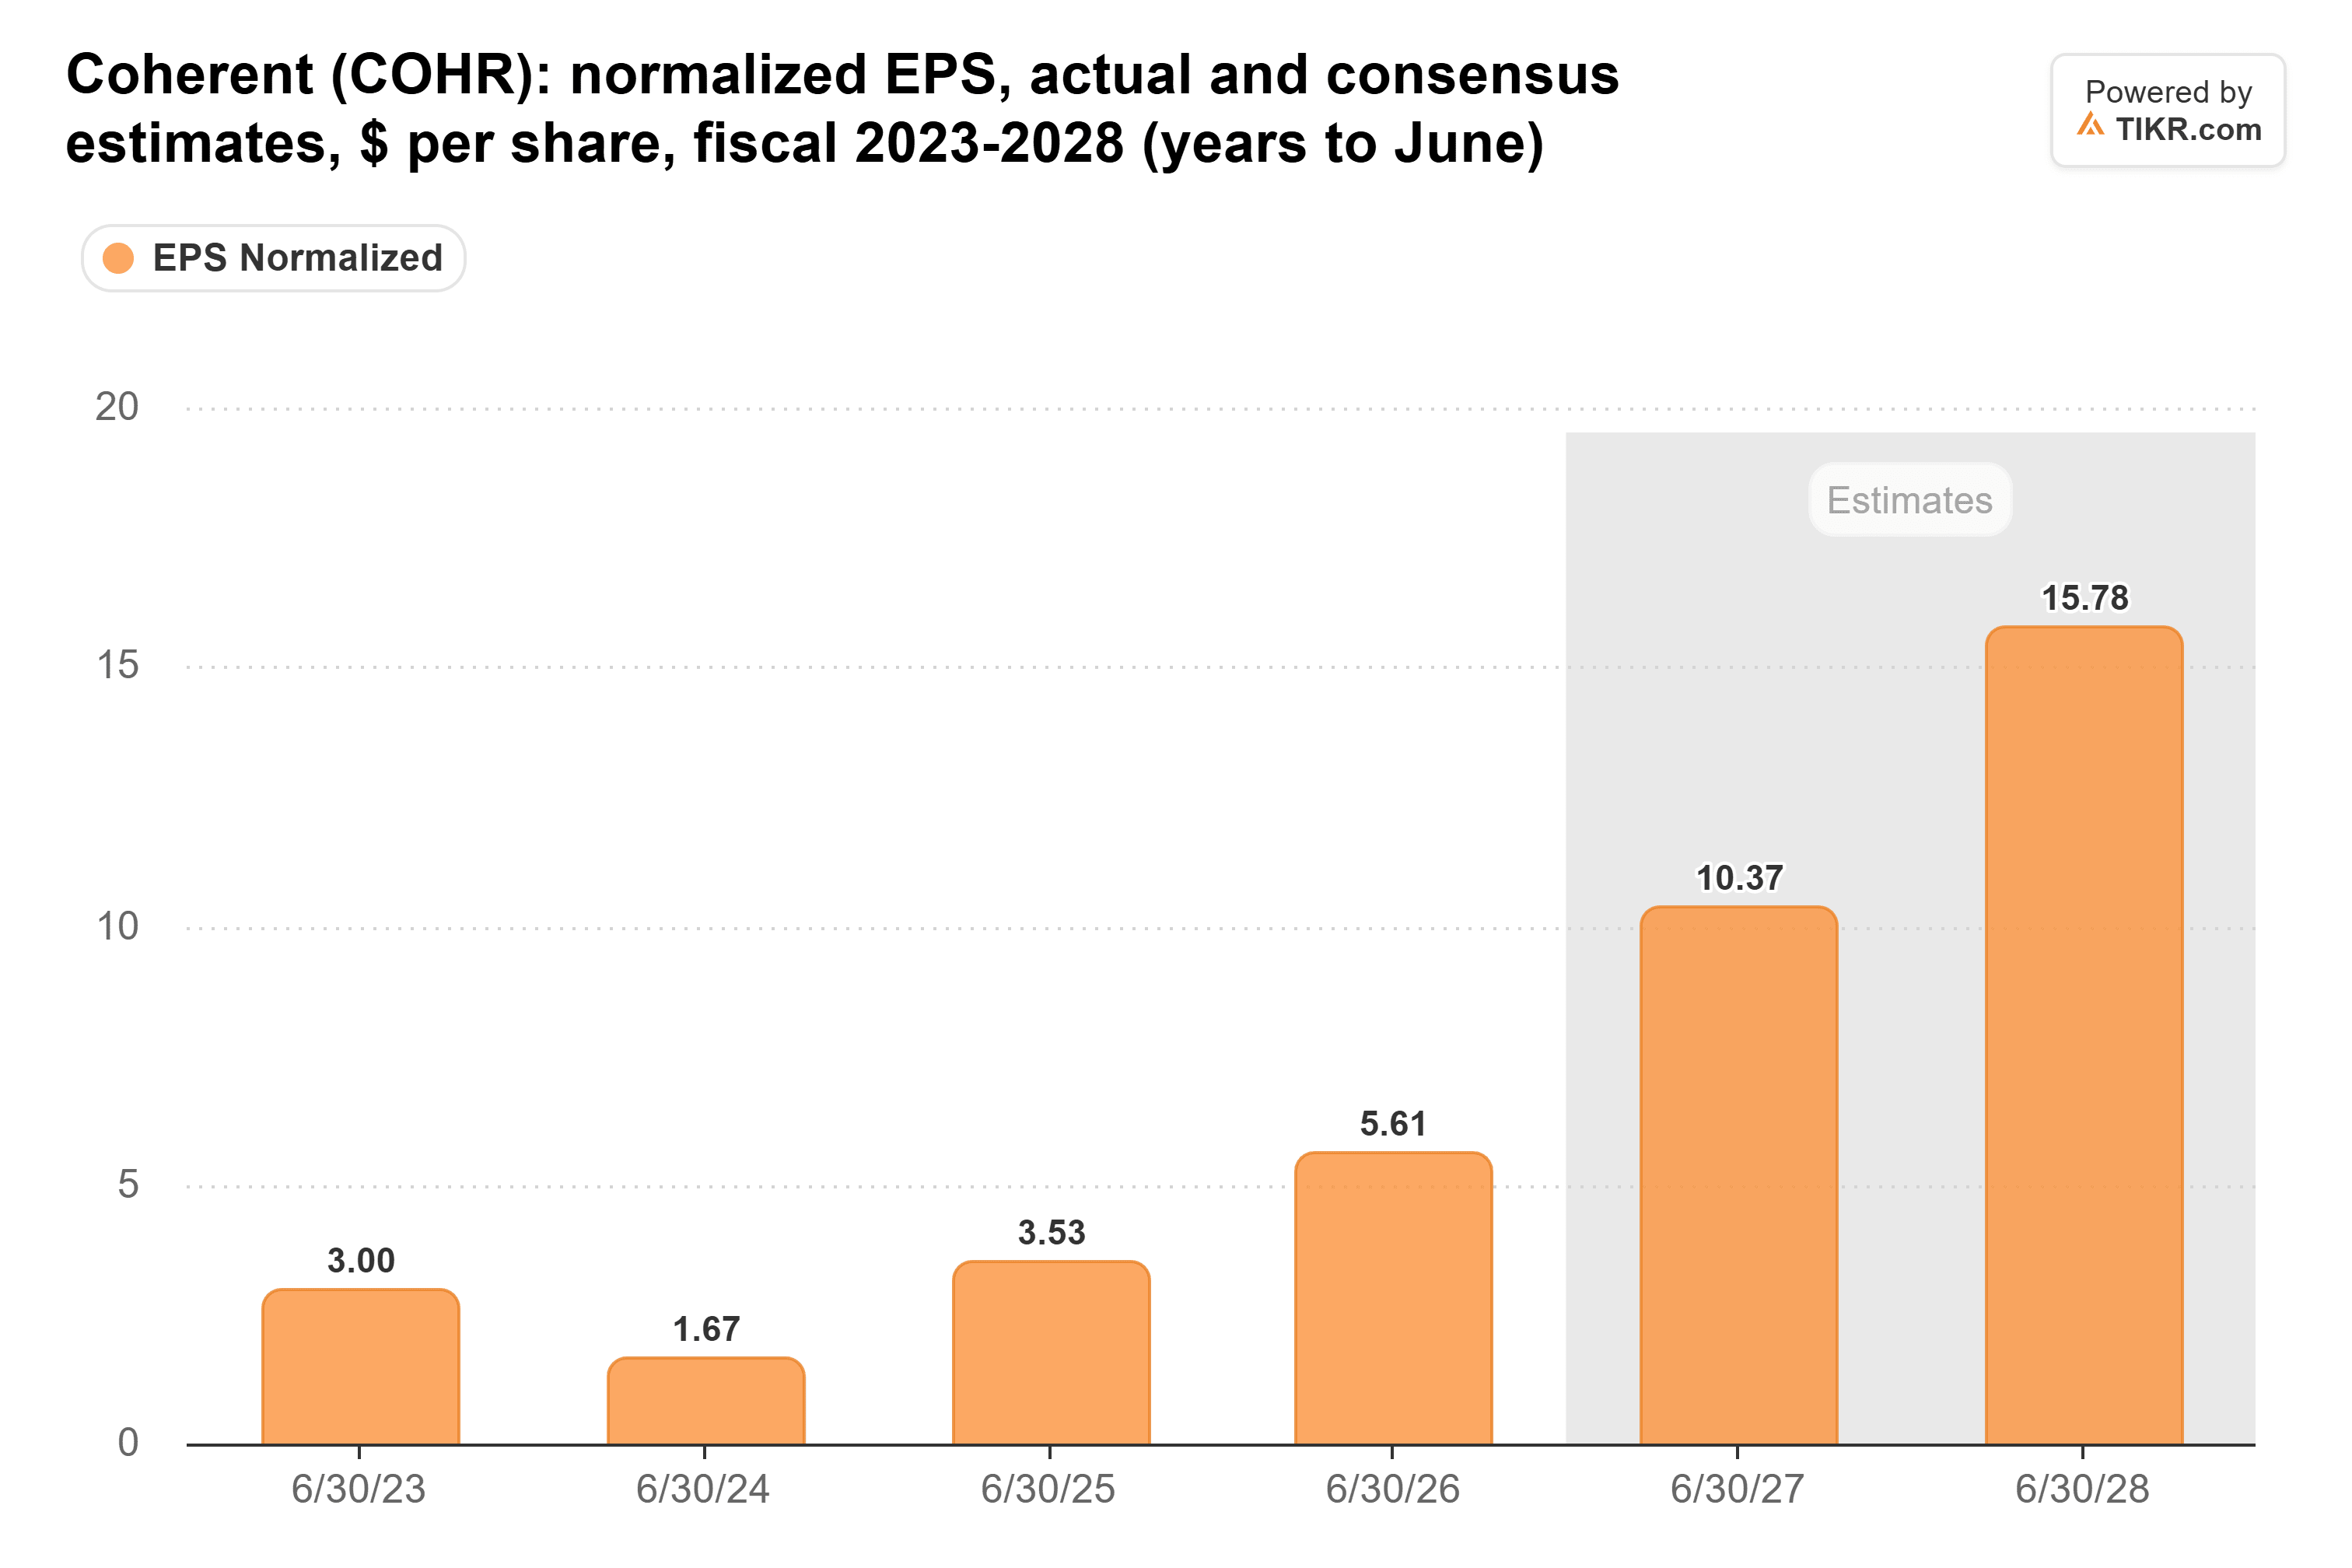
2027年度の予想値は6月30日時点で8.17ドルだったが、アナリストはその後、9月四半期の決算発表後も含めて引き上げてきている。
株価は依然として予想PER18倍で取引されている。これは過去5年平均の24倍を下回り、6月に到達した57倍からは大きく離れている:
27人のアナリストによるコンセンサス目標株価は372ドルで、前日終値より73%高い。これは1年前の171ドルから上昇しているが、8月のピーク416ドルを下回っている:
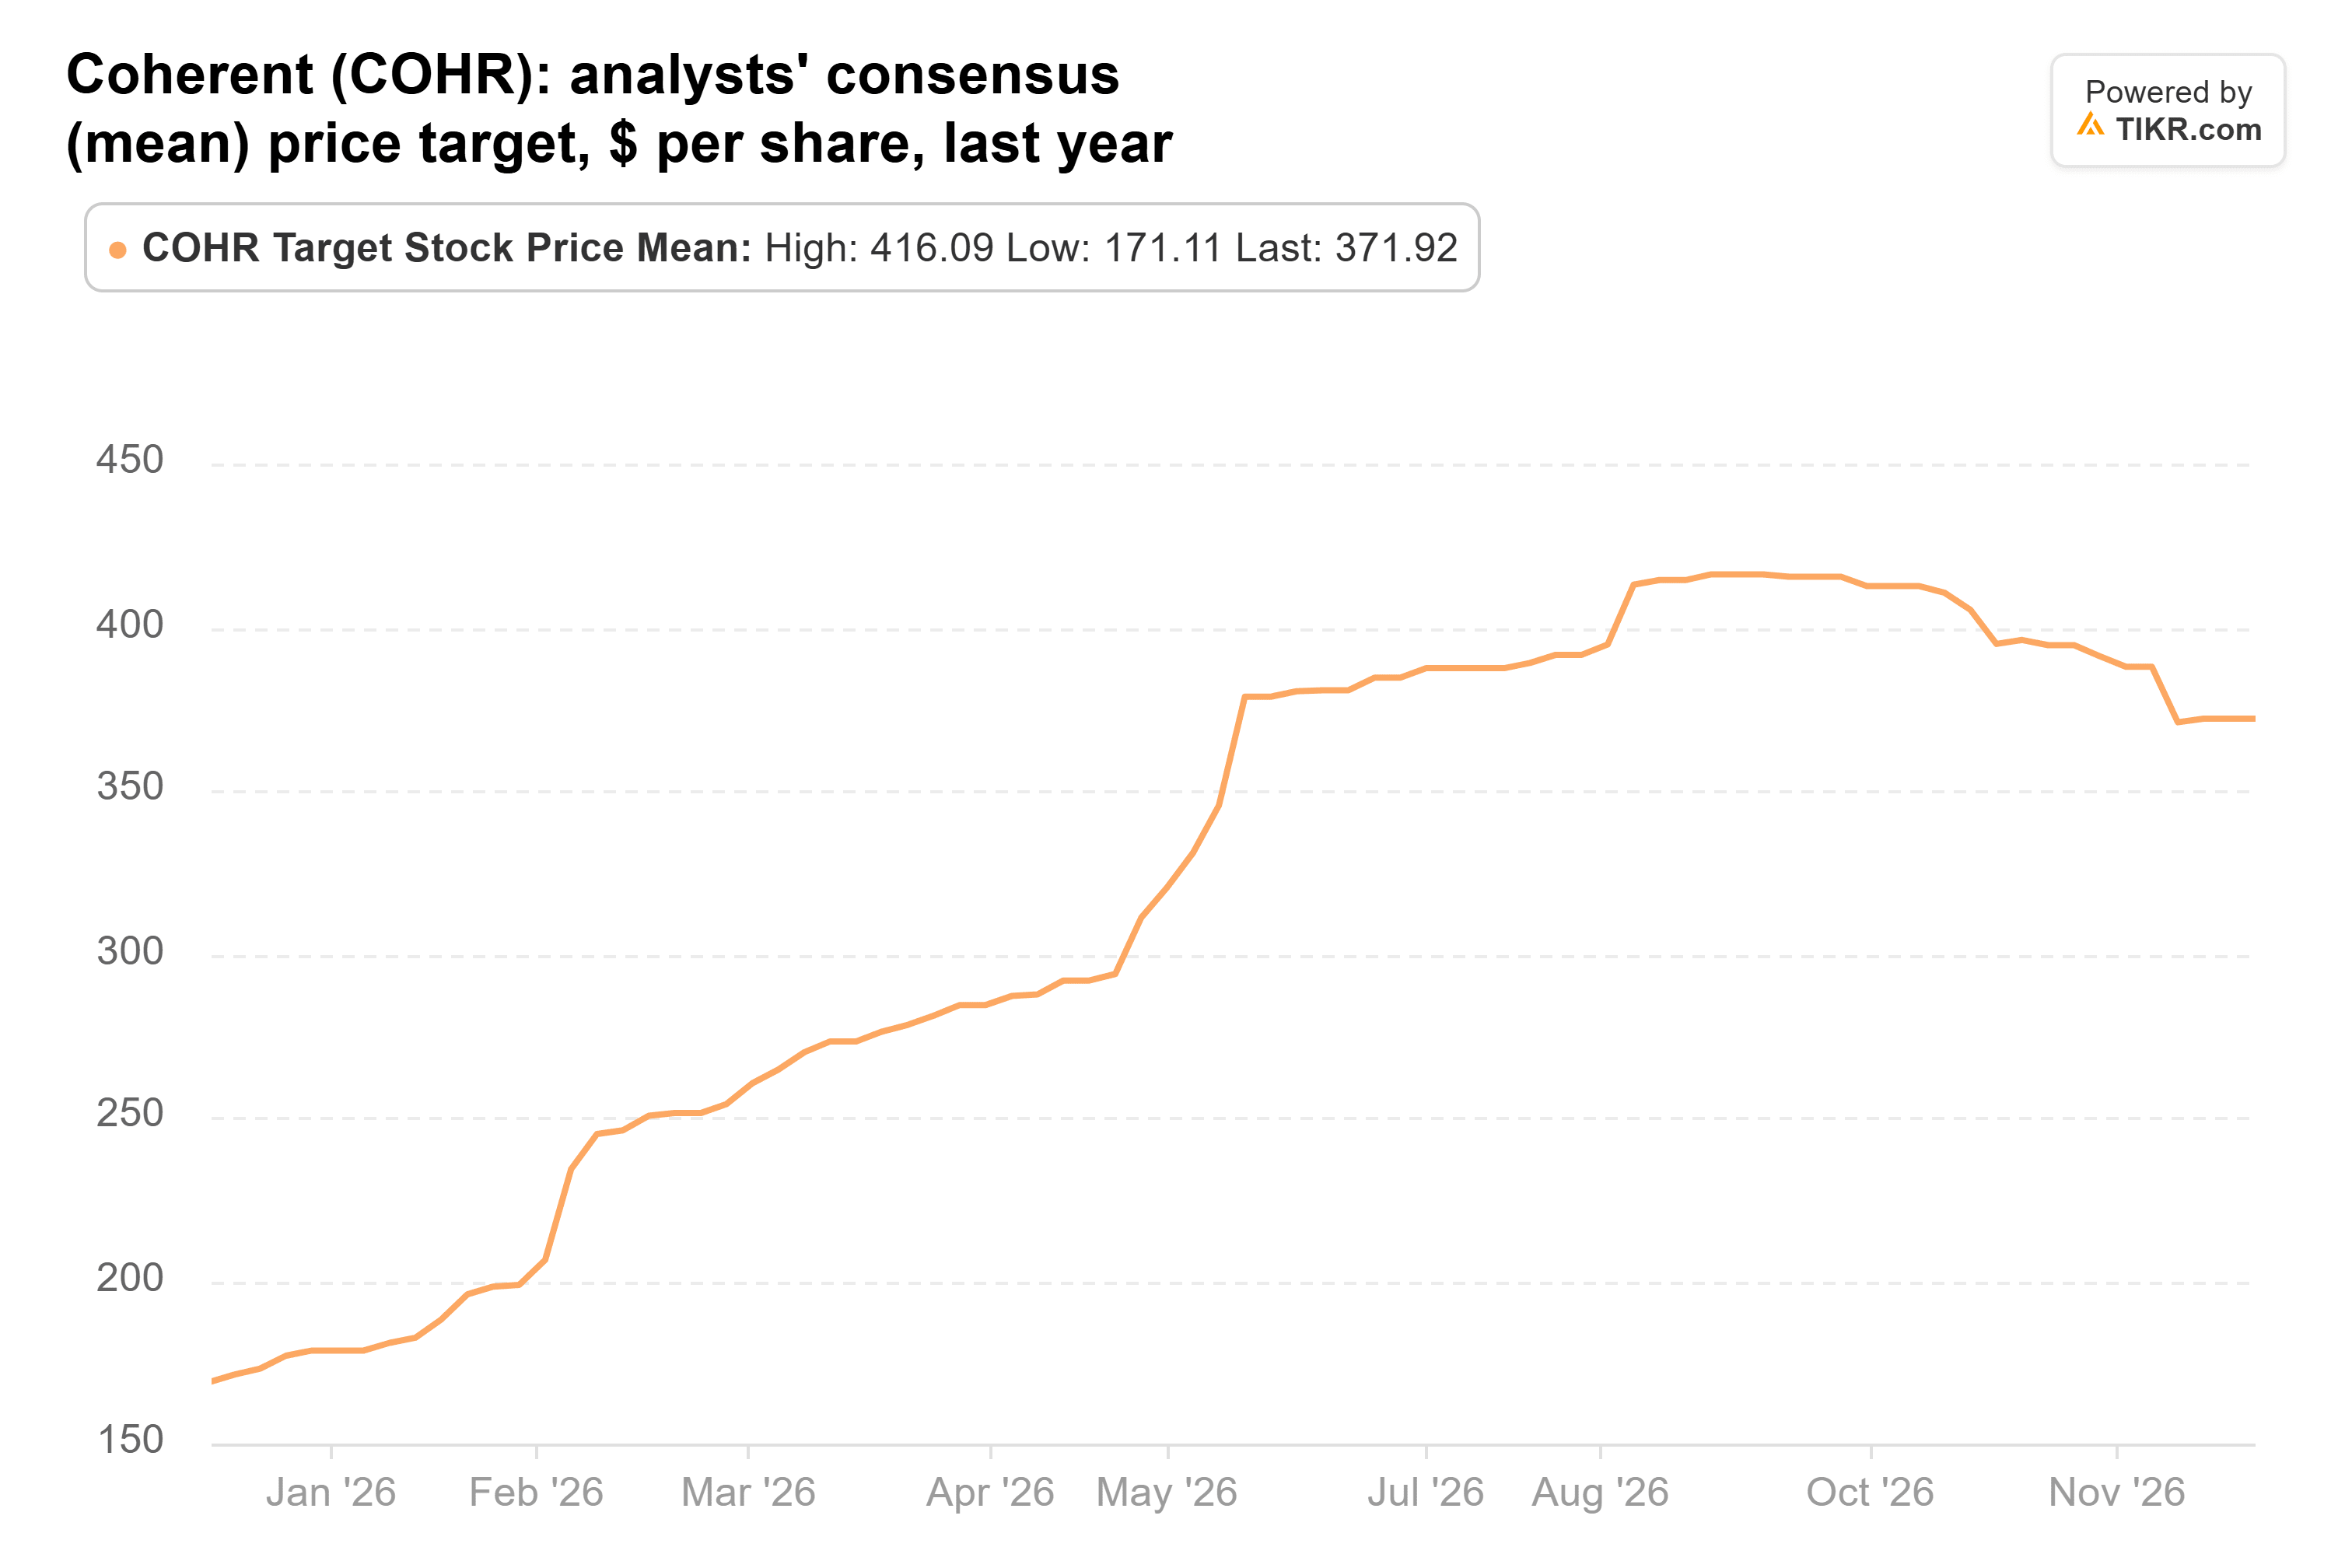
2028年度のEPS15.78ドルに対して372ドルは約24倍であり、株価の過去5年平均にちょうど一致する。したがって、株価がそこに到達するために高い倍率は必要なく、予想値が維持されるだけでよい。
買い手側の主張の方が説得力がある
売り手側にも、コヒーレントのキャッシュフローという確かな論点がある。2026年度では、11億ドルの設備投資に対して8,000万ドルの営業キャッシュフローを生み出し、フリーキャッシュフローは10億ドルのマイナスとなった。9月四半期では営業キャッシュフローは9,270万ドルのマイナスだった。コンセンサスは依然として、2027年度のフリーキャッシュフローを7億400万ドルのマイナスと見ている。
それでも、私は買い手側に与する。アナリストはコヒーレントの利益予想を大幅に引き上げている一方で、その株価倍率は過去5年平均を下回っており、株価はすでにキャッシュに関する多くの懸念を織り込んでいる。
次の試練は、12月四半期の決算(2月初旬の見込み)であり、経営陣はここで初のコパッケージド・オプティクスからの収益を見込んでいる。そこで営業キャッシュフローがプラスに転じれば、買い手が正しかったことになる。再びマイナスであれば、売り手はこれまでで最も強力な証拠を得ることになる。12月四半期のファンドの13F(2月中旬提出予定)は、どちら側が継続したかを示すだろう。
では、コヒーレント株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コヒーレントがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!