主なポイント
- 9月30日締めの四半期で13Fを提出した大型ファンド460件のうち、16件がBloom Energyを買い、13件が売却した。売り手の筆頭はLeopold Aschenbrenner氏のSituational Awarenessで、保有していた627万株をすべて売却した。
- 四半期末時点で、Situational Awarenessは依然としてBloomのコール・オプションを保有していた。他の3つのファンドは、それぞれ2億2100万ドルから2億7500万ドル相当の新規ポジションを建てた。
- Bloomは9月30日以降、データセンター建設への懸念から39%下落しており、同様の懸念はVertivにも影響を与えたが、アナリストの業績予想はほとんど動いていない。
- 数字は買い手に味方している:コンセンサス・ターゲット価格は、2028年の予想が維持される限り、現在の株価水準以上の倍率を必要としない。
Leopold Aschenbrenner氏のSituational Awarenessは、11月16日に提出された第3四半期の13Fによると、9月30日までに保有していたBloom Energy (BE)の全株式を売却した。一方、他の多くの大型ファンドは買い手に回っていた。
これまでに四半期の13Fを提出した大型ファンド460件(量的・インデックスファンドを除く)のうち、16件がBloomを買い(新規ポジション、または20%以上の増加)、13件が売却(全売却、または20%以上の削減)した。さらに30件が四半期末時点で同株を保有していた。
Bloomは9月30日以降39%下落しており、現在は52週高値から52%下がっている。Vertiv (VRT)も高値から51%下落しており、中間選挙の結果が、両社が販売先とするAIデータセンター建設への疑問を生んだためだ。
Aschenbrenner氏、依然としてBloomのコール・オプションを保有
Situational Awarenessは92億8000万ドルを運用している。同ファンドは6月30日時点で627万株のBloom株を19億ドル相当保有しており、当時の13F株式の9.4%を占めていた。9月30日までにその保有はゼロとなった。しかし、同ファンドの13Fには、名目価値3億8900万ドルのBloomのコール・オプションも記載されており、最大の売り手が同株から完全に手を引いたわけではなかった。提出書類には、四半期のいつ、どの価格で売却したか、またその理由は記載されていない。
TIKRはBloom Energyについて30人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Bloom Energyの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想をすべて一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Bloom Energyのアナリスト・レーティングを見る
3つのファンドが大きな新規投資を実施
120億ドル規模のファンドであるJericho Capital Asset Managementが最大の新規ポジションを開設した:9月30日時点で99万2655株、2億7500万ドル相当を保有し、13F株式の2.4%を占めた。13Fで61億8000万ドル相当の米国株を保有するWT Asset Managementは、規模に対する賭けの大きさで3社中最大だった。同ファンドは91万5291株、2億5400万ドル相当を購入し、これは13F株式の4.1%を占め、第9位の保有銘柄となった。同じく120億ドル規模のファンドであるCastle Hook Partnersは79万7607株、2億2100万ドル相当を購入した。Lee Ainslie氏のMaverick Capitalもポジションを開設したが、約200万ドルと小規模なものだ。
それでも、上位3つの買い手が追加した合計約270万株は、Situational Awarenessが売却した半分以下に過ぎない。他の売り手ははるかに規模が小さかった。24億ドル規模のファンドであるMeridiem Capital Partnersは、6月30日時点で3200万ドル相当だった10万7035株をすべて売却した。13Fで32億4000万ドル相当の米国株を保有するTremblant Capitalは、保有株を21%削減し28万8156株とした。
まずキャッシュ、次に中間選挙
Bloomの10月22日の第3四半期決算は、四半期売上高が138%増の12億4000万ドルに跳ね上がった後、2026年の売上高ガイダンスを3度目となる44億ドルから46億ドルに引き上げた。しかし、フリー・キャッシュ・フローはマイナス1億8060万ドルで、契約資産が2025年末の2億4120万ドルから8億5860万ドルに膨れ上がったためだ。
そして中間選挙がやってきた。民主党が議会を制し、テキサス州の次期知事となるGina Hinojosa氏は、新規データセンターの承認を一時停止することを約束した。UBSは、建設中断により、2028年に予想される米国のデータセンター容量の約30%がリスクにさらされる可能性があると推定している。そしてBloomの第3四半期売上高の97%は米国からのものだった。
数字は買い手に味方
アナリストは成長ストーリーから後退していない。彼らは、調整後1株当たり利益(EPS)が2025年の0.76ドルから2028年には8.20ドルに上昇すると予想している:
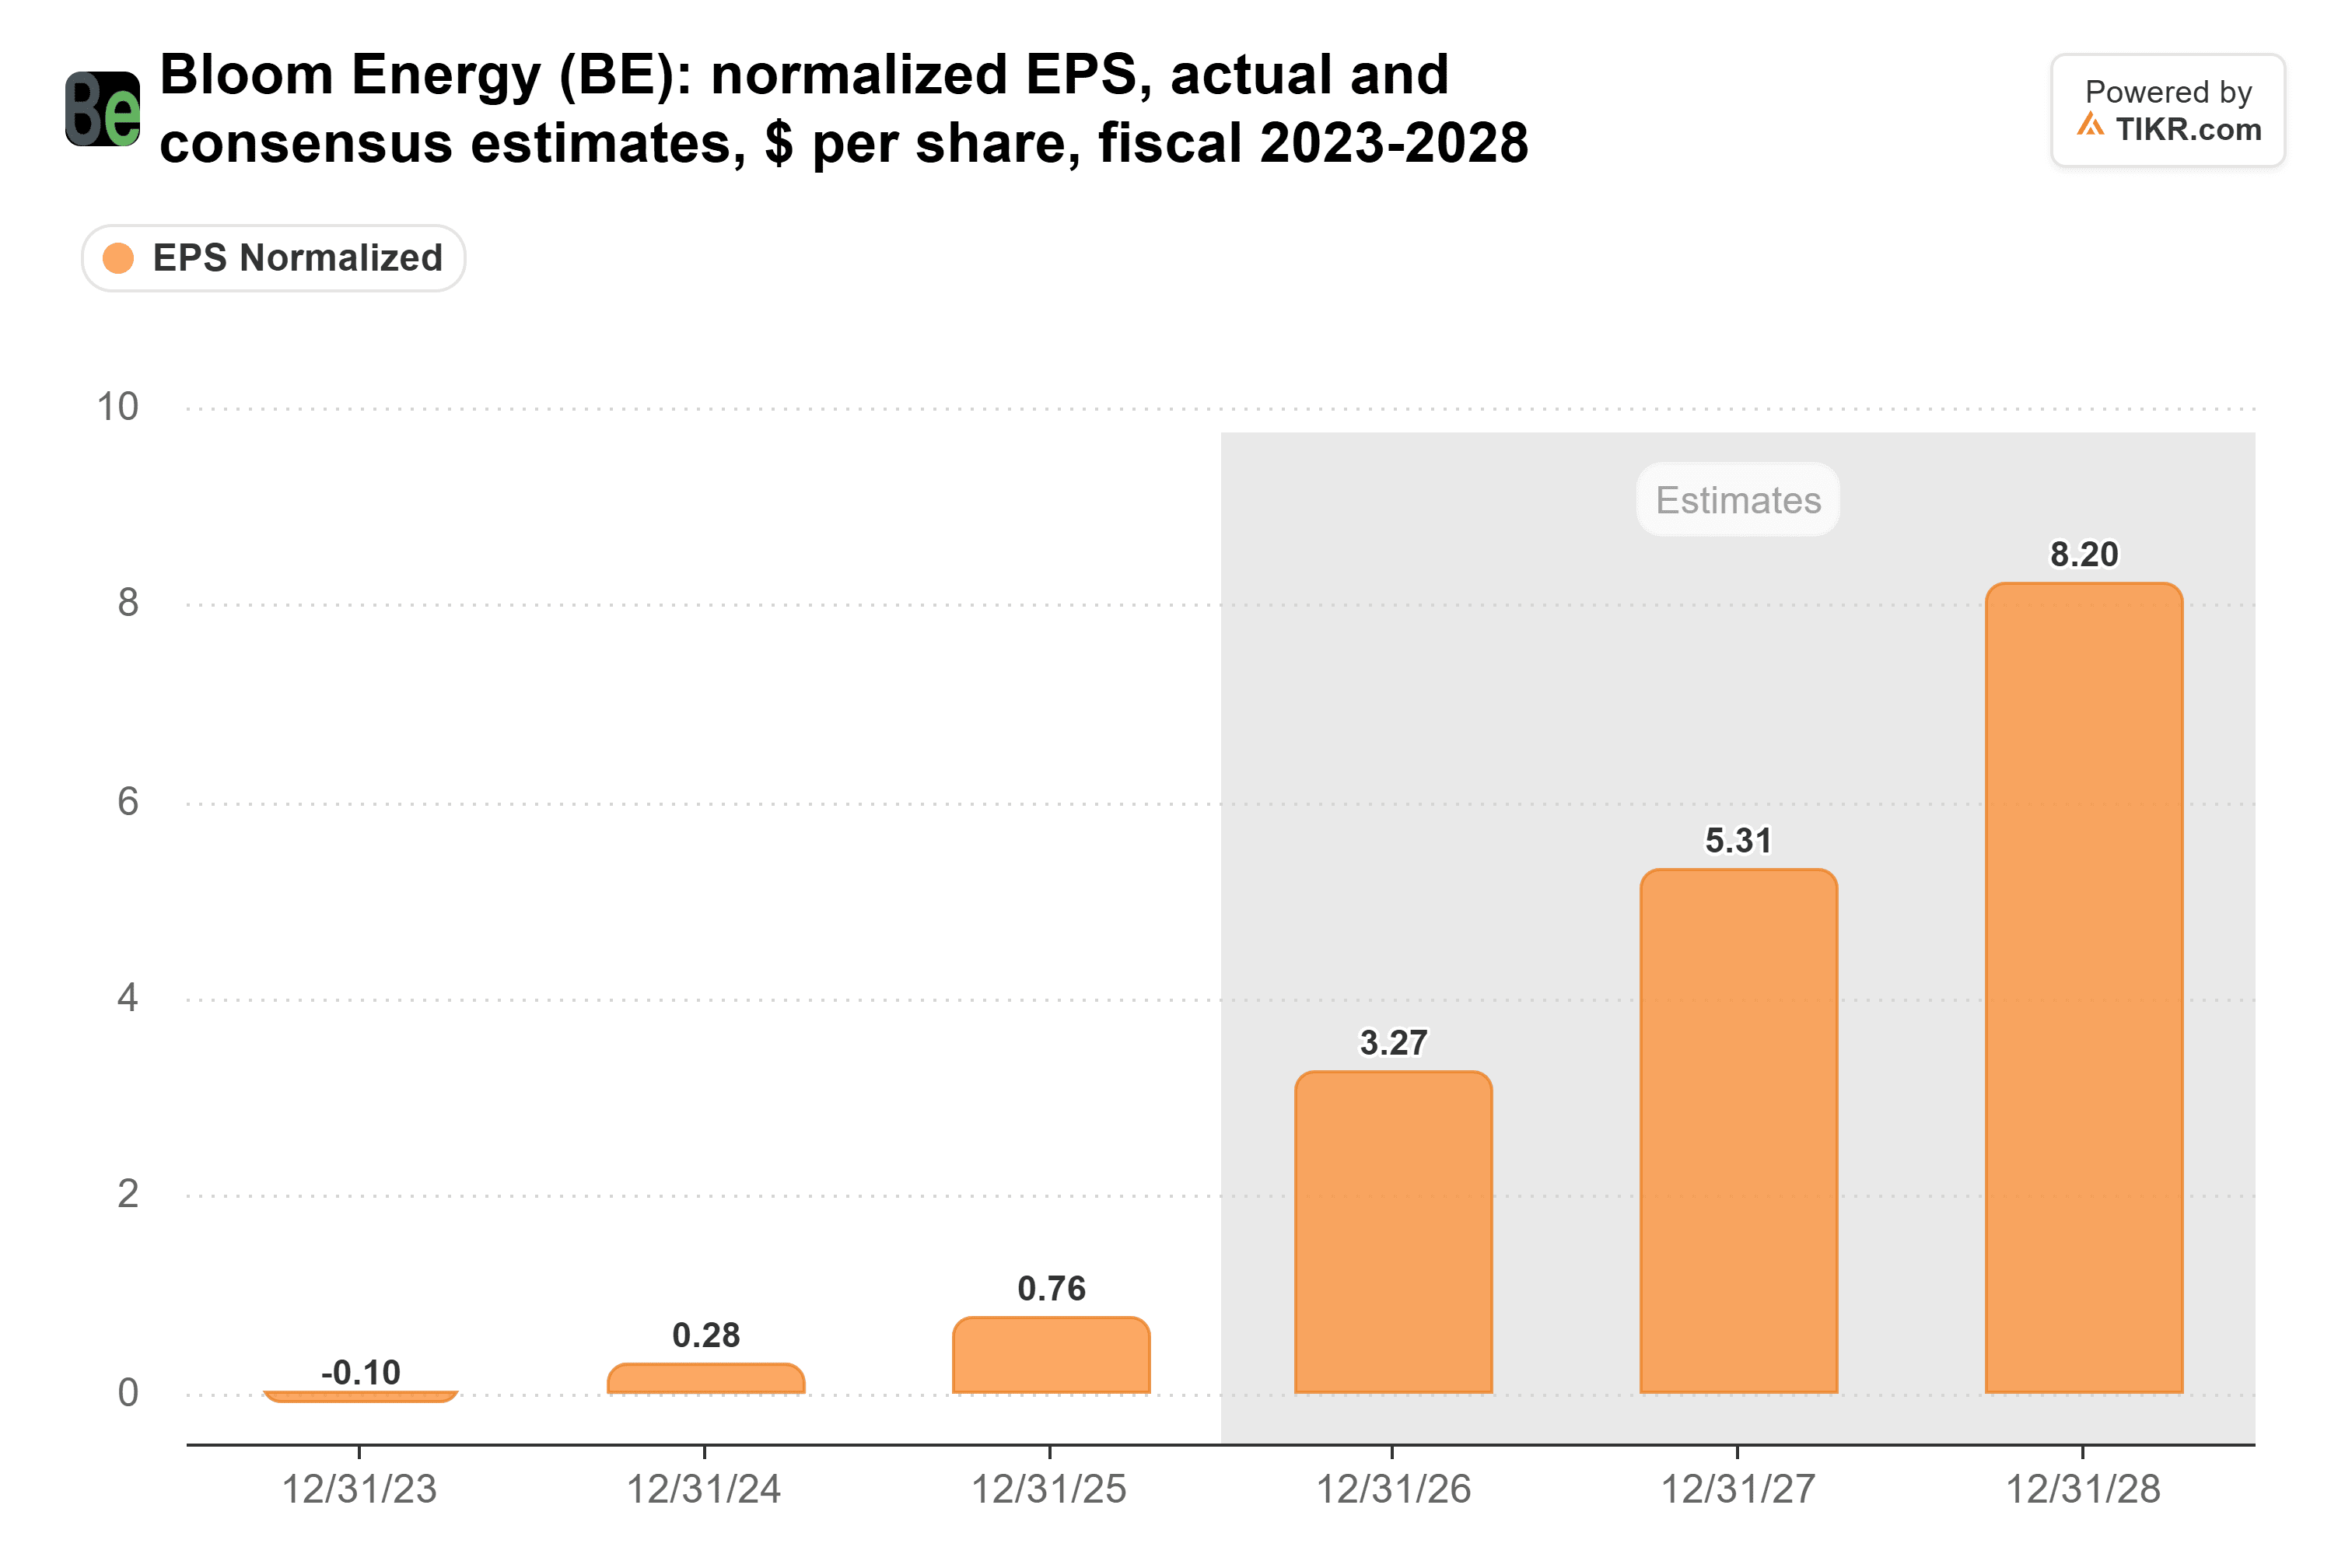
2027年の5.31ドルという予想は、第3四半期決算前の4.88ドルから上方修正されており、中間選挙後もほとんど動いていない。
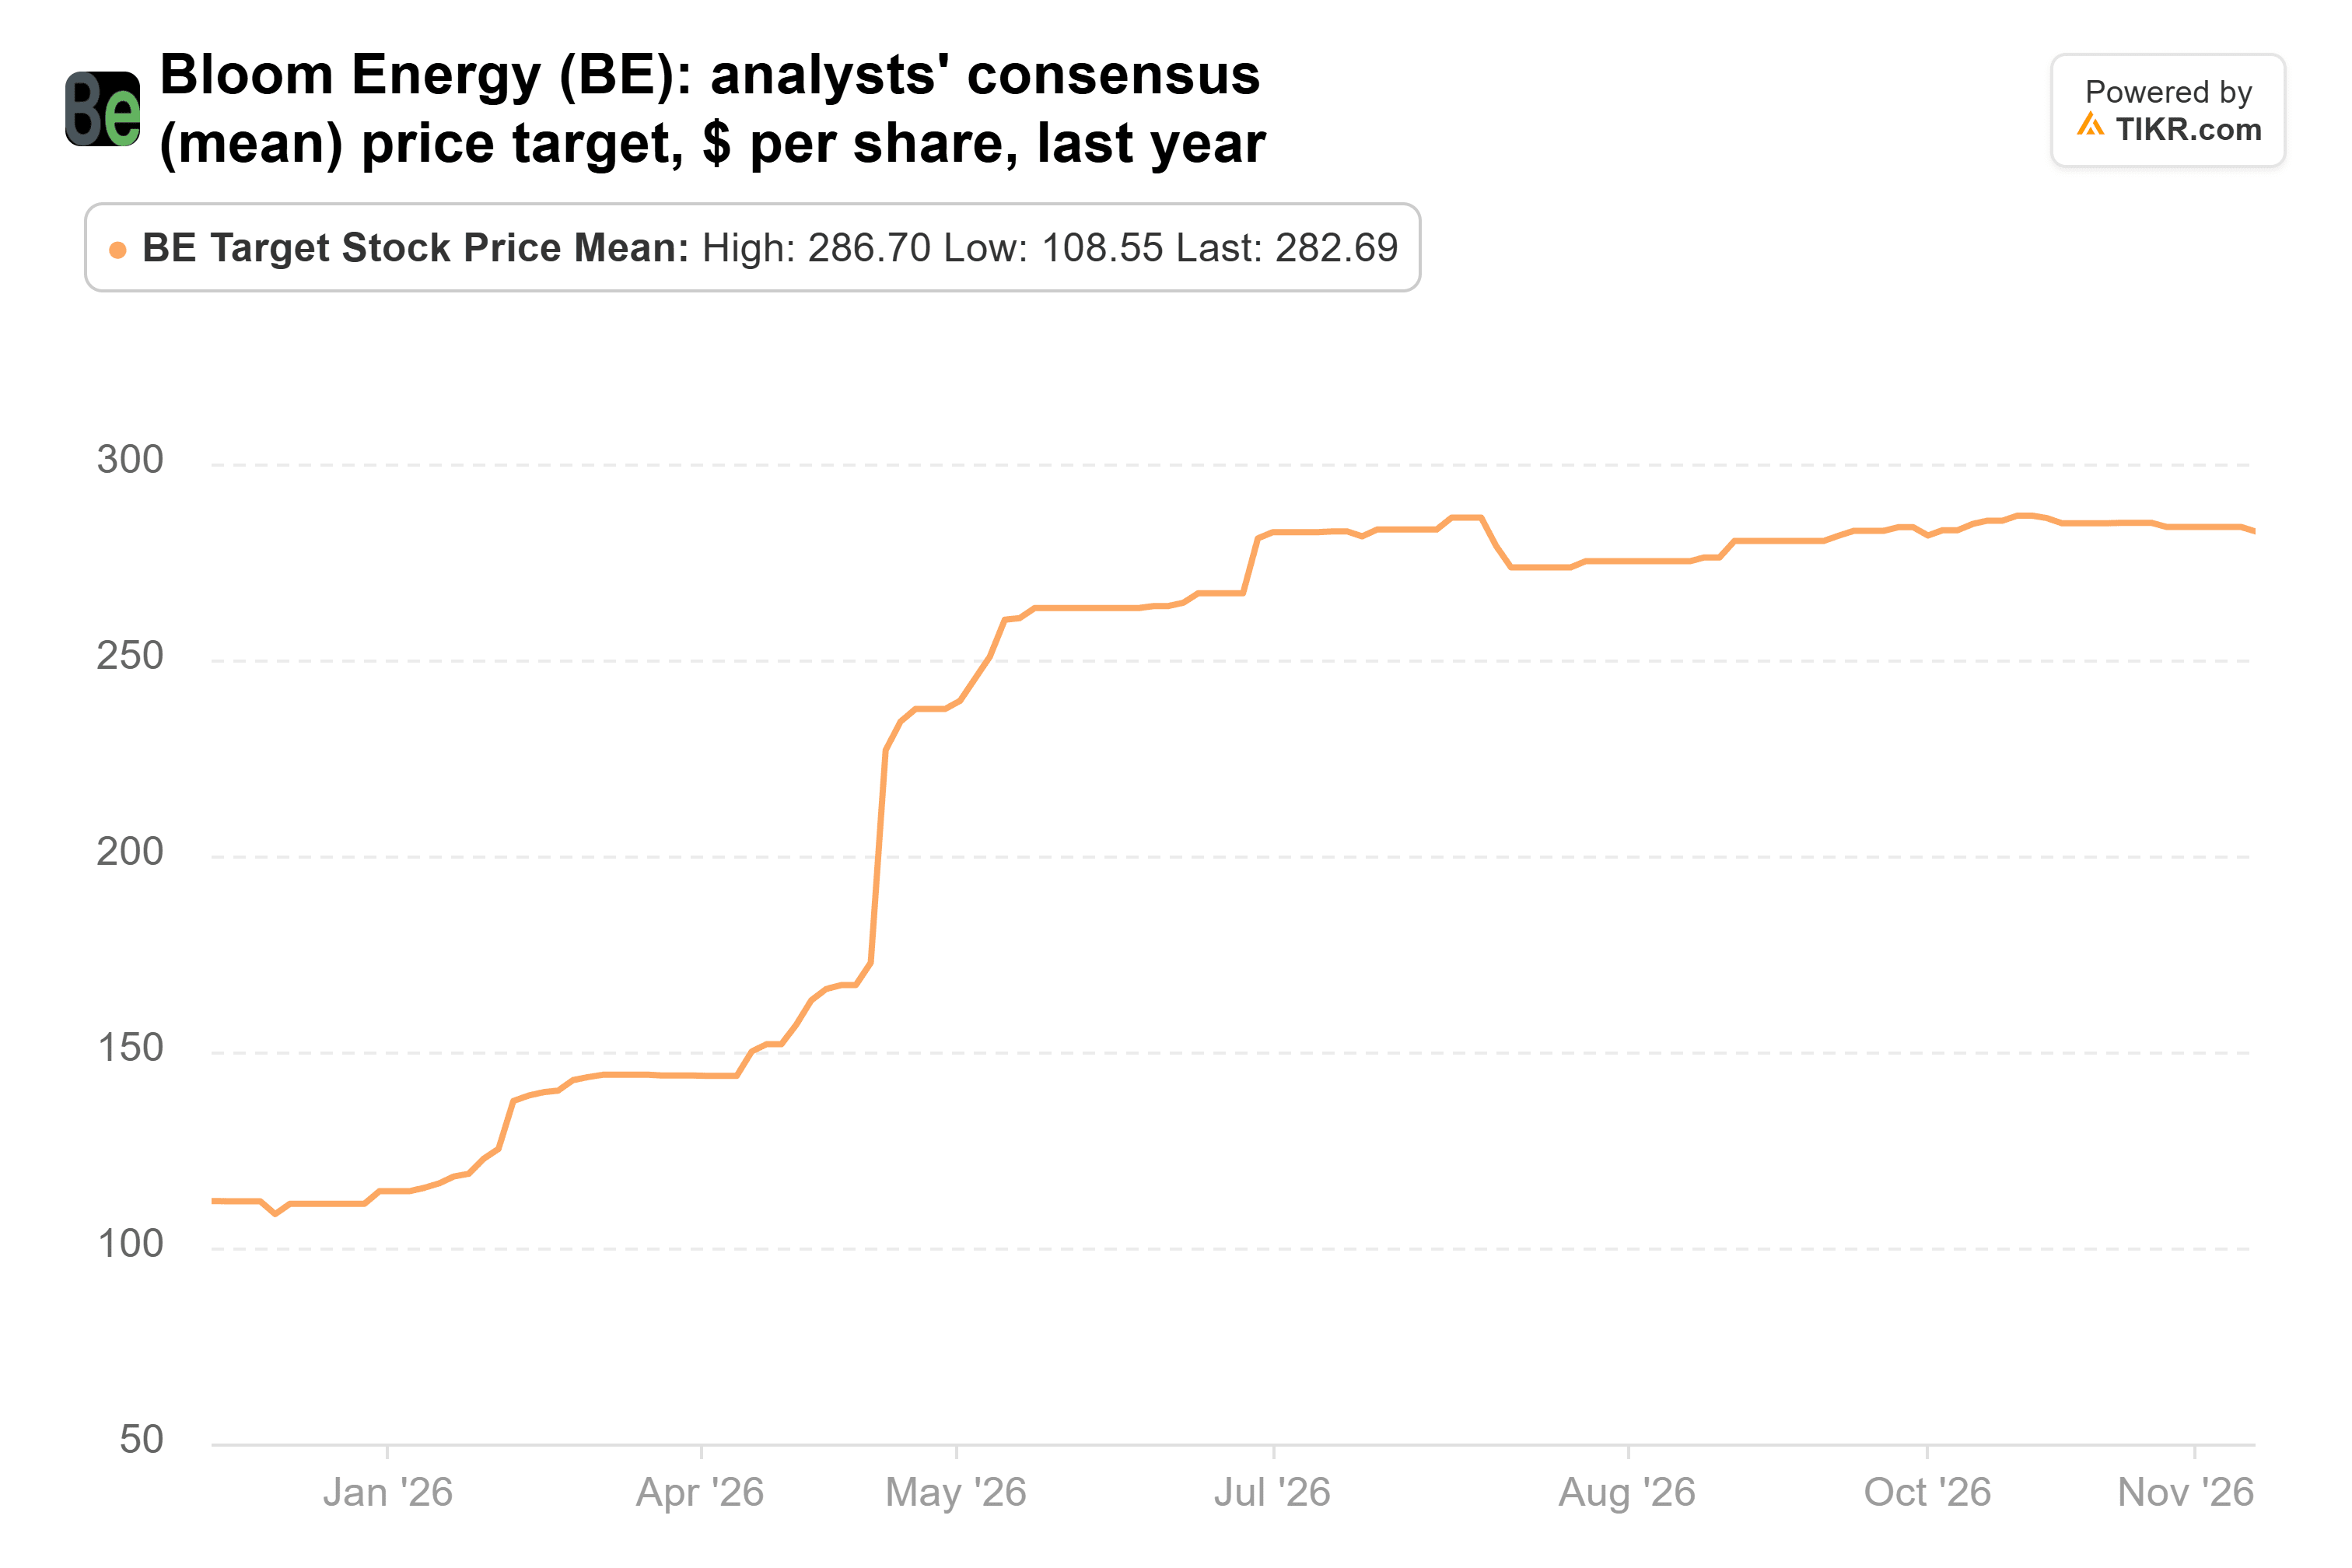
約35倍の予想PERで取引されているBloomは、9月までの3年間の四半期末平均値である76倍を大きく下回り、その期間の安値である29倍からもそれほど離れていない。2028年の予想に基づくと、283ドルのコンセンサス・ターゲット価格は約34倍に相当する。つまり、現在の水準以上の倍率を必要とせず、予想が維持されるだけだ。このターゲット価格は、1年前の112ドルから2倍以上に上昇している:
Vertivは約20倍の予想PERとより割安だが、アナリストは同社のEPSが2027年に37%成長すると予想しており、Bloomの62%と比較される。建設が継続されれば、両社ともターゲット価格に対して割安に見える。Vertivのターゲット価格は現在株価の81%上、Bloomのそれは68%上にある。
買い手の方がより説得力がある
リスクは2028年にある。UBSの30%という推定はその年の容量に関するものであり、Bloomの8.20ドルという予想も同じ年を対象としている。キャッシュは、それらの契約資産が回収に変わるまでの間、もう一つの懸念材料だ。
結論:私は買い手側だ。Bloomは通常の倍率の半分以下で取引されており、ストリートのターゲット価格は予想が維持されることだけを求めている。そして最大の売り手は、四半期末時点で依然として同株のコール・オプションを保有していた。
Bloomの2027年初頭の第4四半期決算が試金石となる。年間のフリー・キャッシュ・フローは、9月までの4160万ドルを大きく上回り、アナリスト予想の2億1390万ドルに近づき、契約資産が横ばいか減少する必要がある。次の13Fは2月中旬に提出期限を迎え、これらのファンドが年末にどちら側にいたかを示すことになる。
では、Bloom Energyの株は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーション・モデルにいくつかの前提条件を入力するだけで、Bloom Energyがどのくらいの価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!