


主要なポイント
- ソロス・ファンド・マネジメントの最新の13F報告書によると、9月30日時点での5大保有銘柄はインテル、アマゾン、台湾セミコンダクター、アルファベット、NVIDIAでした。
- 保有比率が2%以上のポジションの中で、この5銘柄はウォール街が最も上昇余地を見込んでいる銘柄でもあり、アナリストの平均目標株価は直近の株価より27%から71%上回っています。
- この5銘柄のうち4銘柄は、9月30日以降、半導体株とAI株の売りが広がる中で急落しており、これが上昇余地の大部分を占めています。
- この5銘柄の中で最も買いと見られるのは台湾セミコンダクターです:売上は依然として急速に成長しており、アナリストは売りが広がる中でも目標株価を引き上げ続けています。
投資の世界でジョージ・ソロスほど有名な人物はほとんどいないため、彼の運用会社が提出する報告書は注目して読まれます。ソロス・ファンド・マネジメントが11月13日に提出した、9月30日で終了した四半期の13F報告書によると、234のポジションに分散された64億8000万ドルの米国株を保有していました。
その5大保有ポジションはすべてAI関連への投資でした:半導体企業3社とクラウド大手2社です。保有比率が2%以上のポジションの中でも、これらはウォール街が最も上昇余地を見込んでいる5銘柄でもあり、その理由の一部は、このうち4銘柄が9月30日以降に大きく下落したためです。(これらの動きは各銘柄の9月30日の株価からのものであり、13F報告書はファンドがいくらで購入したか、または現在も株式を保有しているかどうかを示すものではありません。)
1. イェンセン・ファンなしで13倍益のNVIDIA
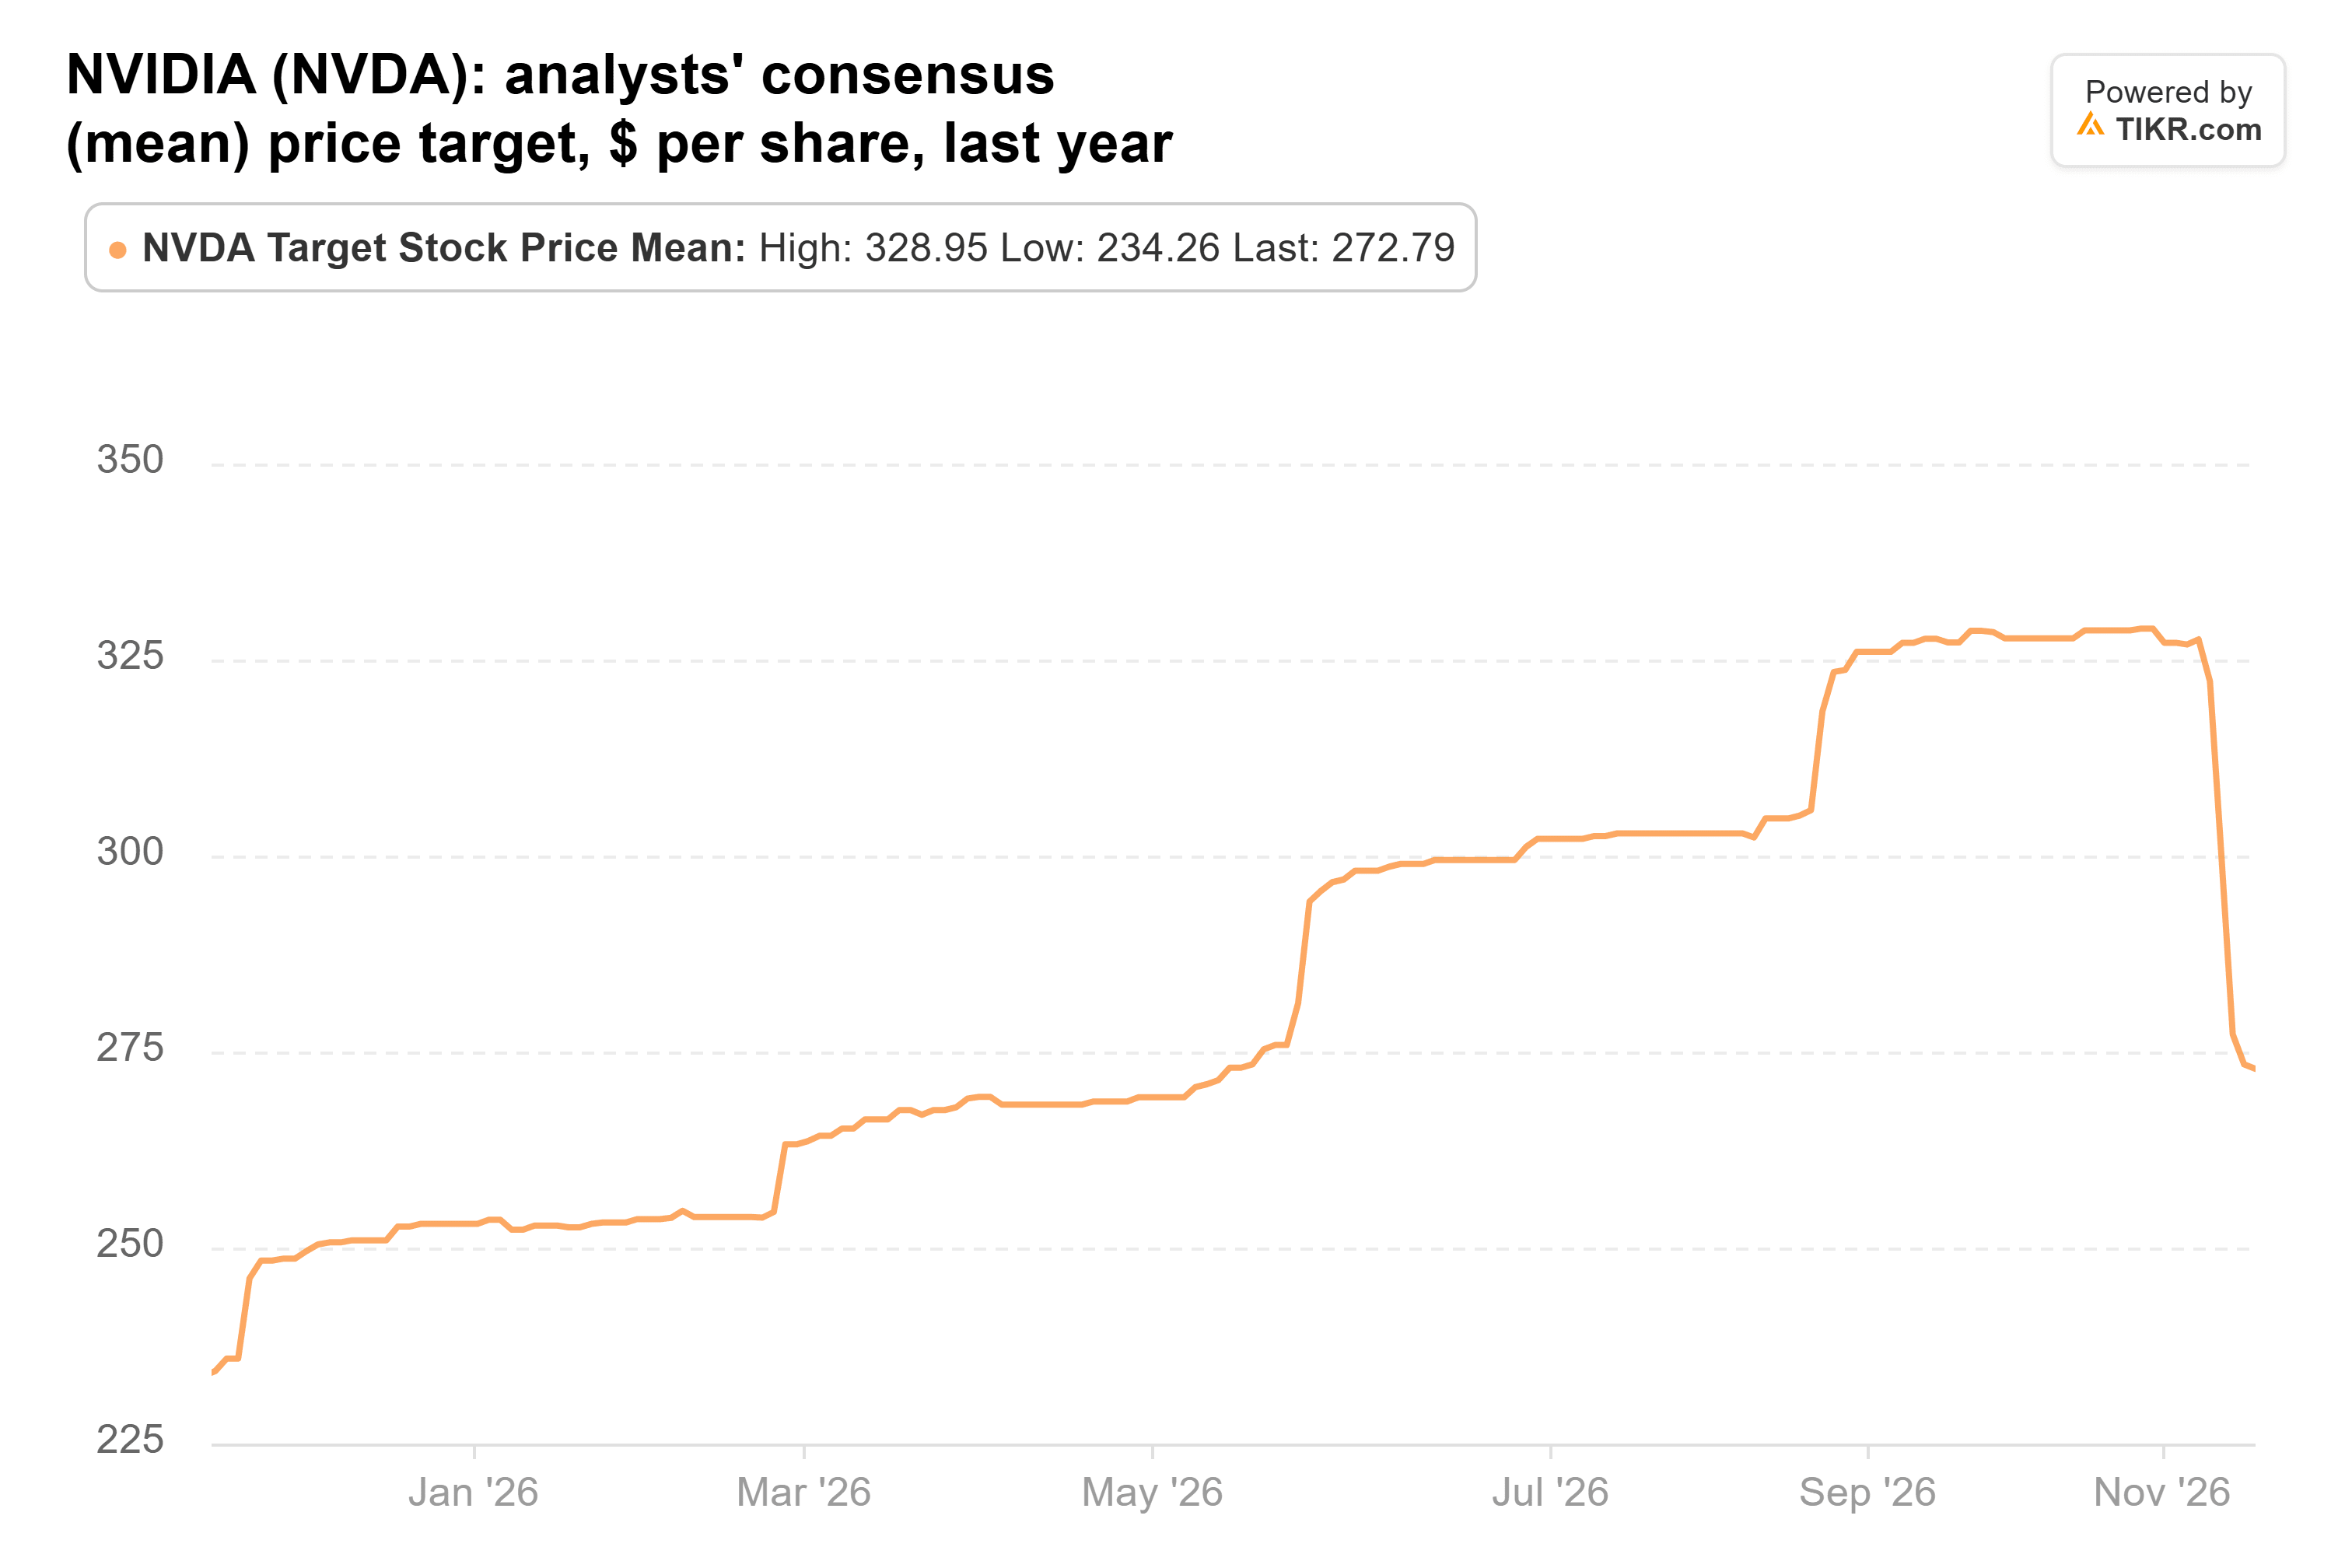
NVIDIA (NVDA) はファンドの第5位の保有ポジションでした:9月30日時点で858,822株、1億9600万ドルの価値で、ポートフォリオの3.0%を占め、四半期中に保有株を19%削減しました。また、名目価値8000万ドルのNVIDIAのプットオプションも保有しており、この投資の一部を相殺していました。同株はそれ以降32%下落しており、11月12日にはイェンセン・ファンがCEOを退任し、CFOのコレット・クレスが暫定CEOに就任しました。NVIDIAをカバーする62人のアナリストは依然として平均で268ドルに達すると見ており、これは直近の終値より71%上回っています。この目標株価は1年前の234ドルから、10月下旬のピークである329ドルまで上昇した後、下落しました:
約13倍の予想PERで取引されているNVIDIAは、5年平均の36倍を大きく下回っています。しかし、同社の取締役会は依然として恒久的なCEOを探しており、同社は今週四半期決算を発表します。
TIKRはNVIDIAを62人のアナリストが追跡しています。「買い」と言っているのは何人ですか?
NVIDIAの買い、保有、売りのレーティングの内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NVIDIAのアナリスト・レーティングを見る
2. インテルは予想の下落が止まる必要がある
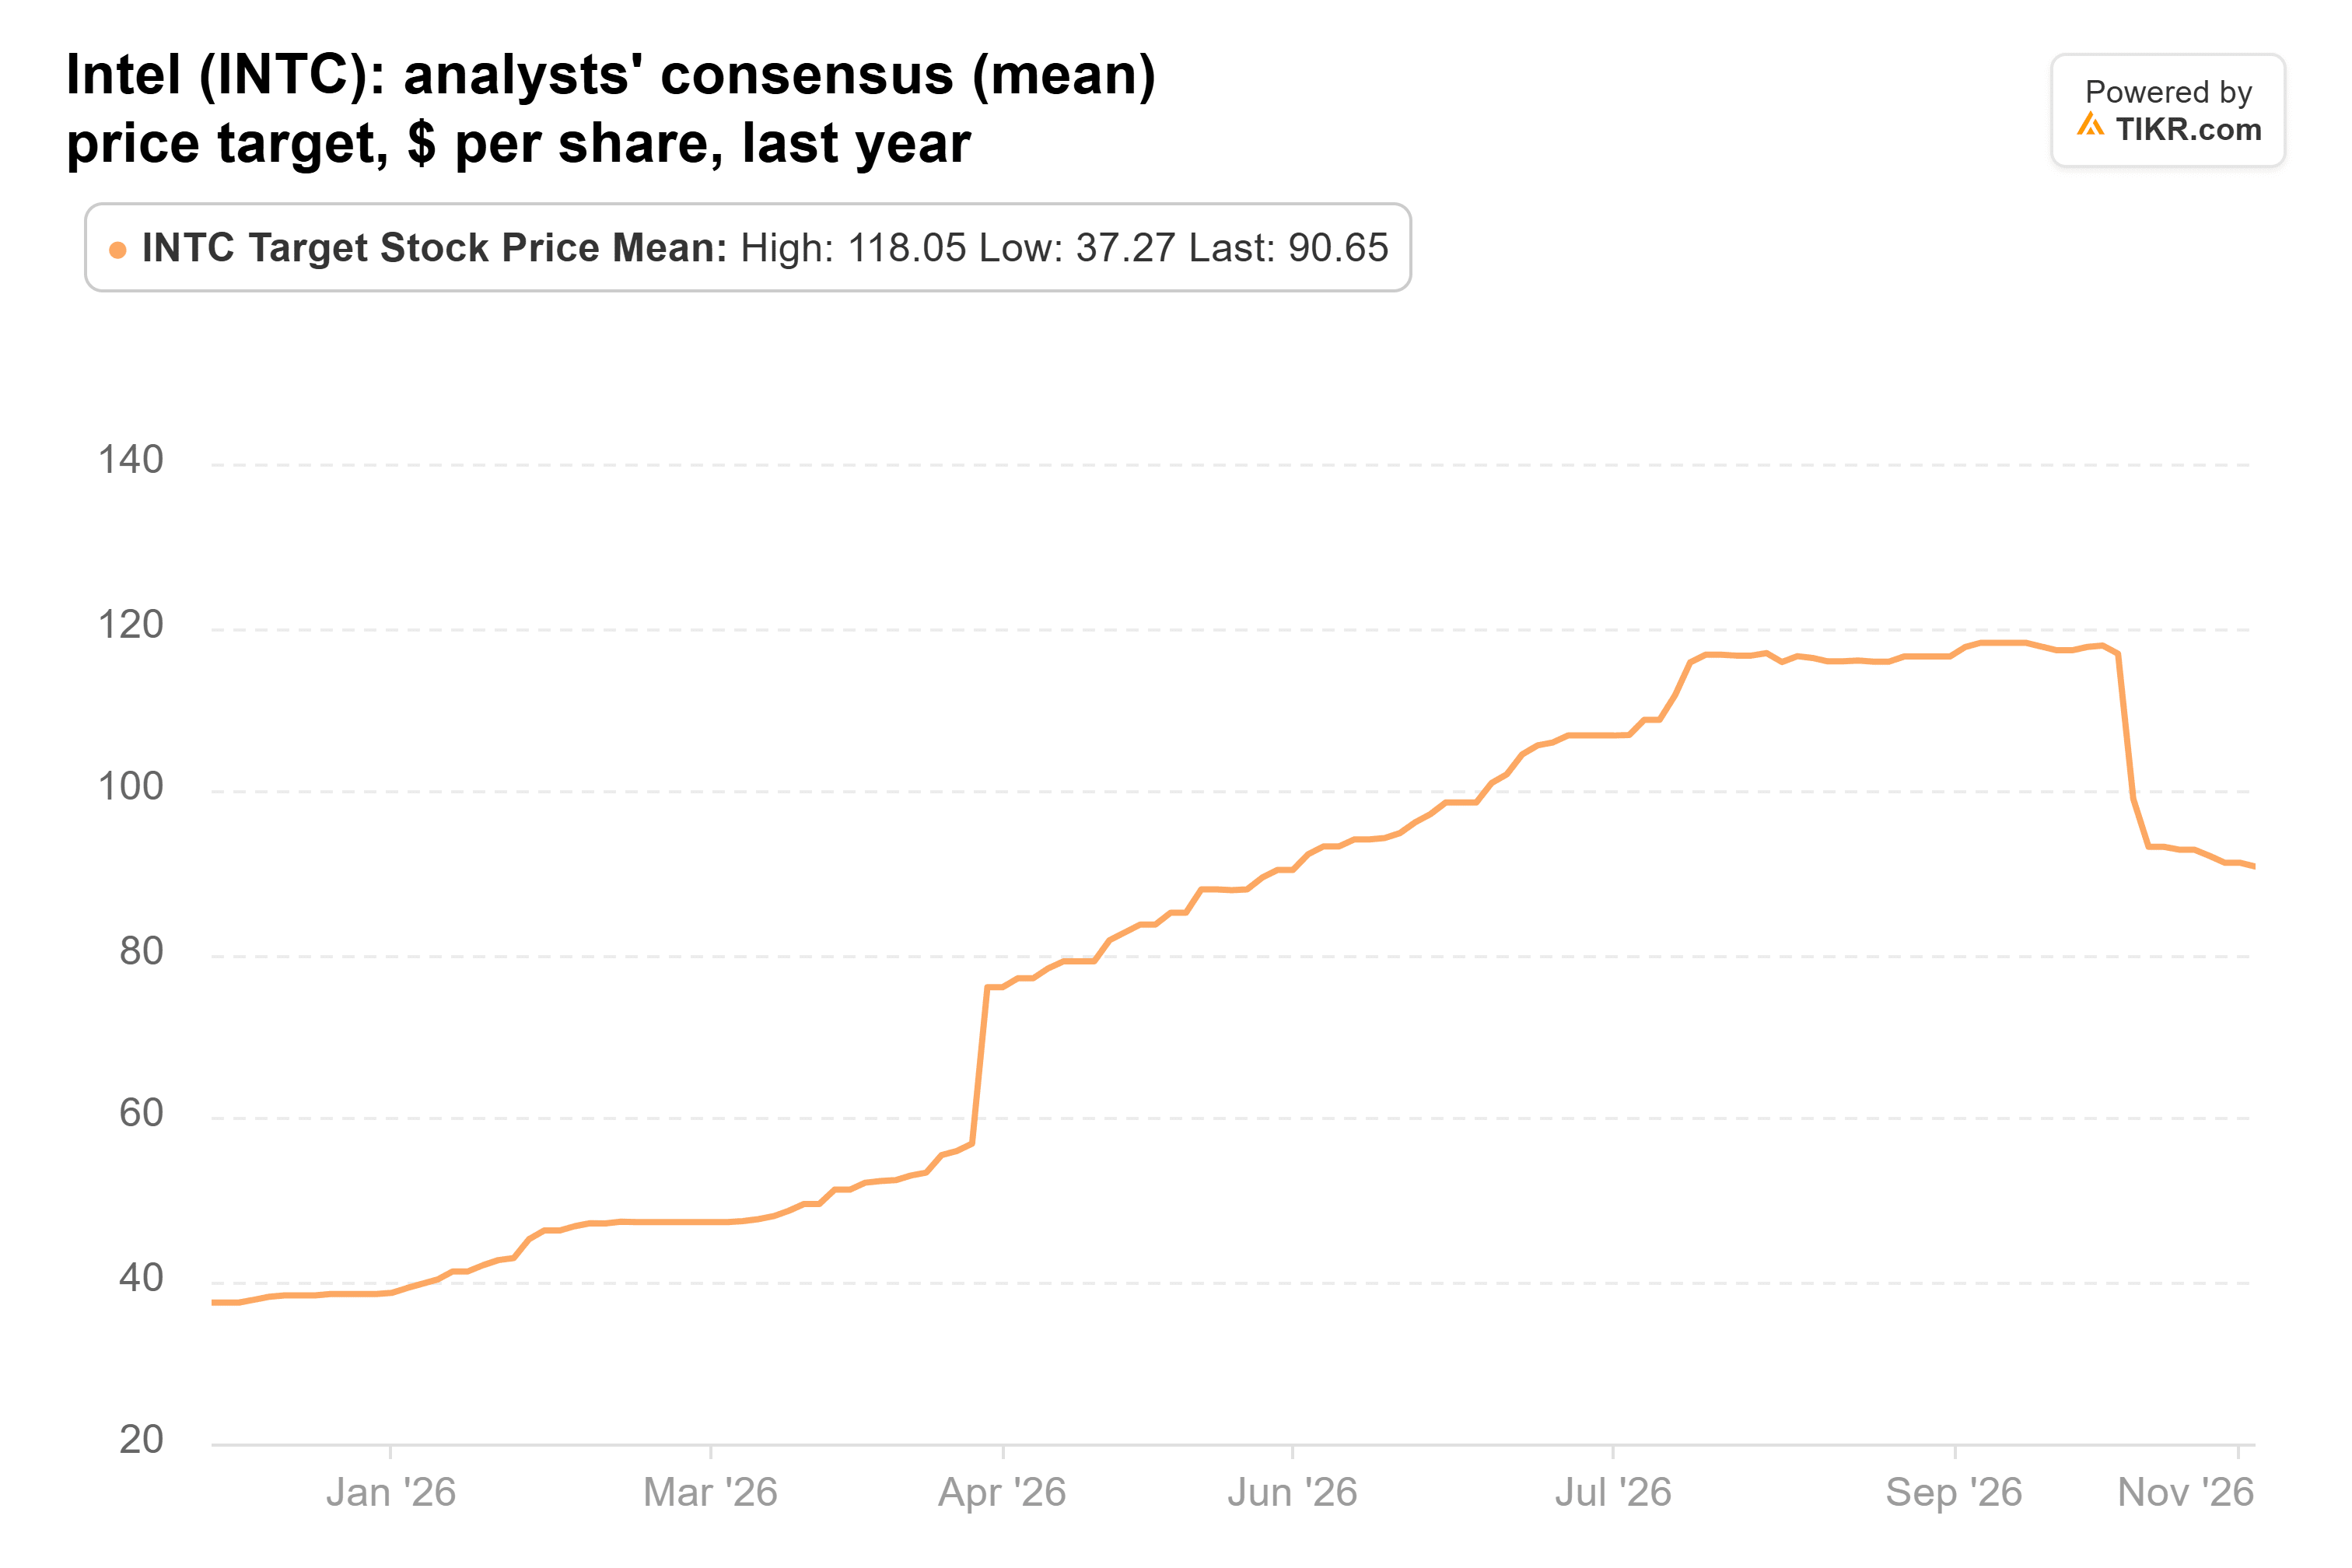
インテル (INTC) はファンドの最大の保有ポジションでした:283万株、3億4000万ドルの価値で、ポートフォリオの5.3%を占め、第3四半期中に保有株を2,730%増加させました。同株は9月30日以降54%下落しており、その多くは10月29日の弱い第4四半期の業績見通しの後です。CEOのリップ・ブー・タンはインテルの第3四半期決算発表で、当面の優先事項は「Xeonファミリーに対する並外れた需要を満たすための追加供給を解き放つこと」だと述べました。その決算発表以降、アナリストは2027年の1株あたり利益予想を2.11ドルから1.79ドルに引き下げました。彼らの平均目標株価は10月初旬のピークである118ドルから91ドルに下落しましたが、依然として直近の終値より63%上回っています:
インテルは約40倍の予想PERで取引されています。これは5年平均の50倍を下回っていますが、成熟した収益性の高い半導体メーカーであった2014年から2022年の平均13倍を大きく上回っています。タンは11月2日に970万ドル分の株式を購入しましたが、私は彼(またはソロス)に追随する前に、予想の下落が止まるのを見たいと思います。
3. 台湾セミコンダクターの目標株価は依然として上昇中
台湾セミコンダクター・マニュファクチャリング (TSM)、またはTSMCは第3位でした:548,915株、2億5000万ドルの価値で、ポートフォリオの3.9%を占め、5%追加しました。ファンドはまた、名目価値4600万ドルのプットオプションも保有していました。同株は9月30日以降18%下落していますが、ビジネスは減速していません:10月の売上高は前年同期比59.7%増の5,868.9億台湾ドルに達し、2026年の高水準となりました。アナリストは売りが広がる中でも目標株価を引き上げ続け、平均を1年前の340ドルから今年の高値である587ドルにまで上昇させました:
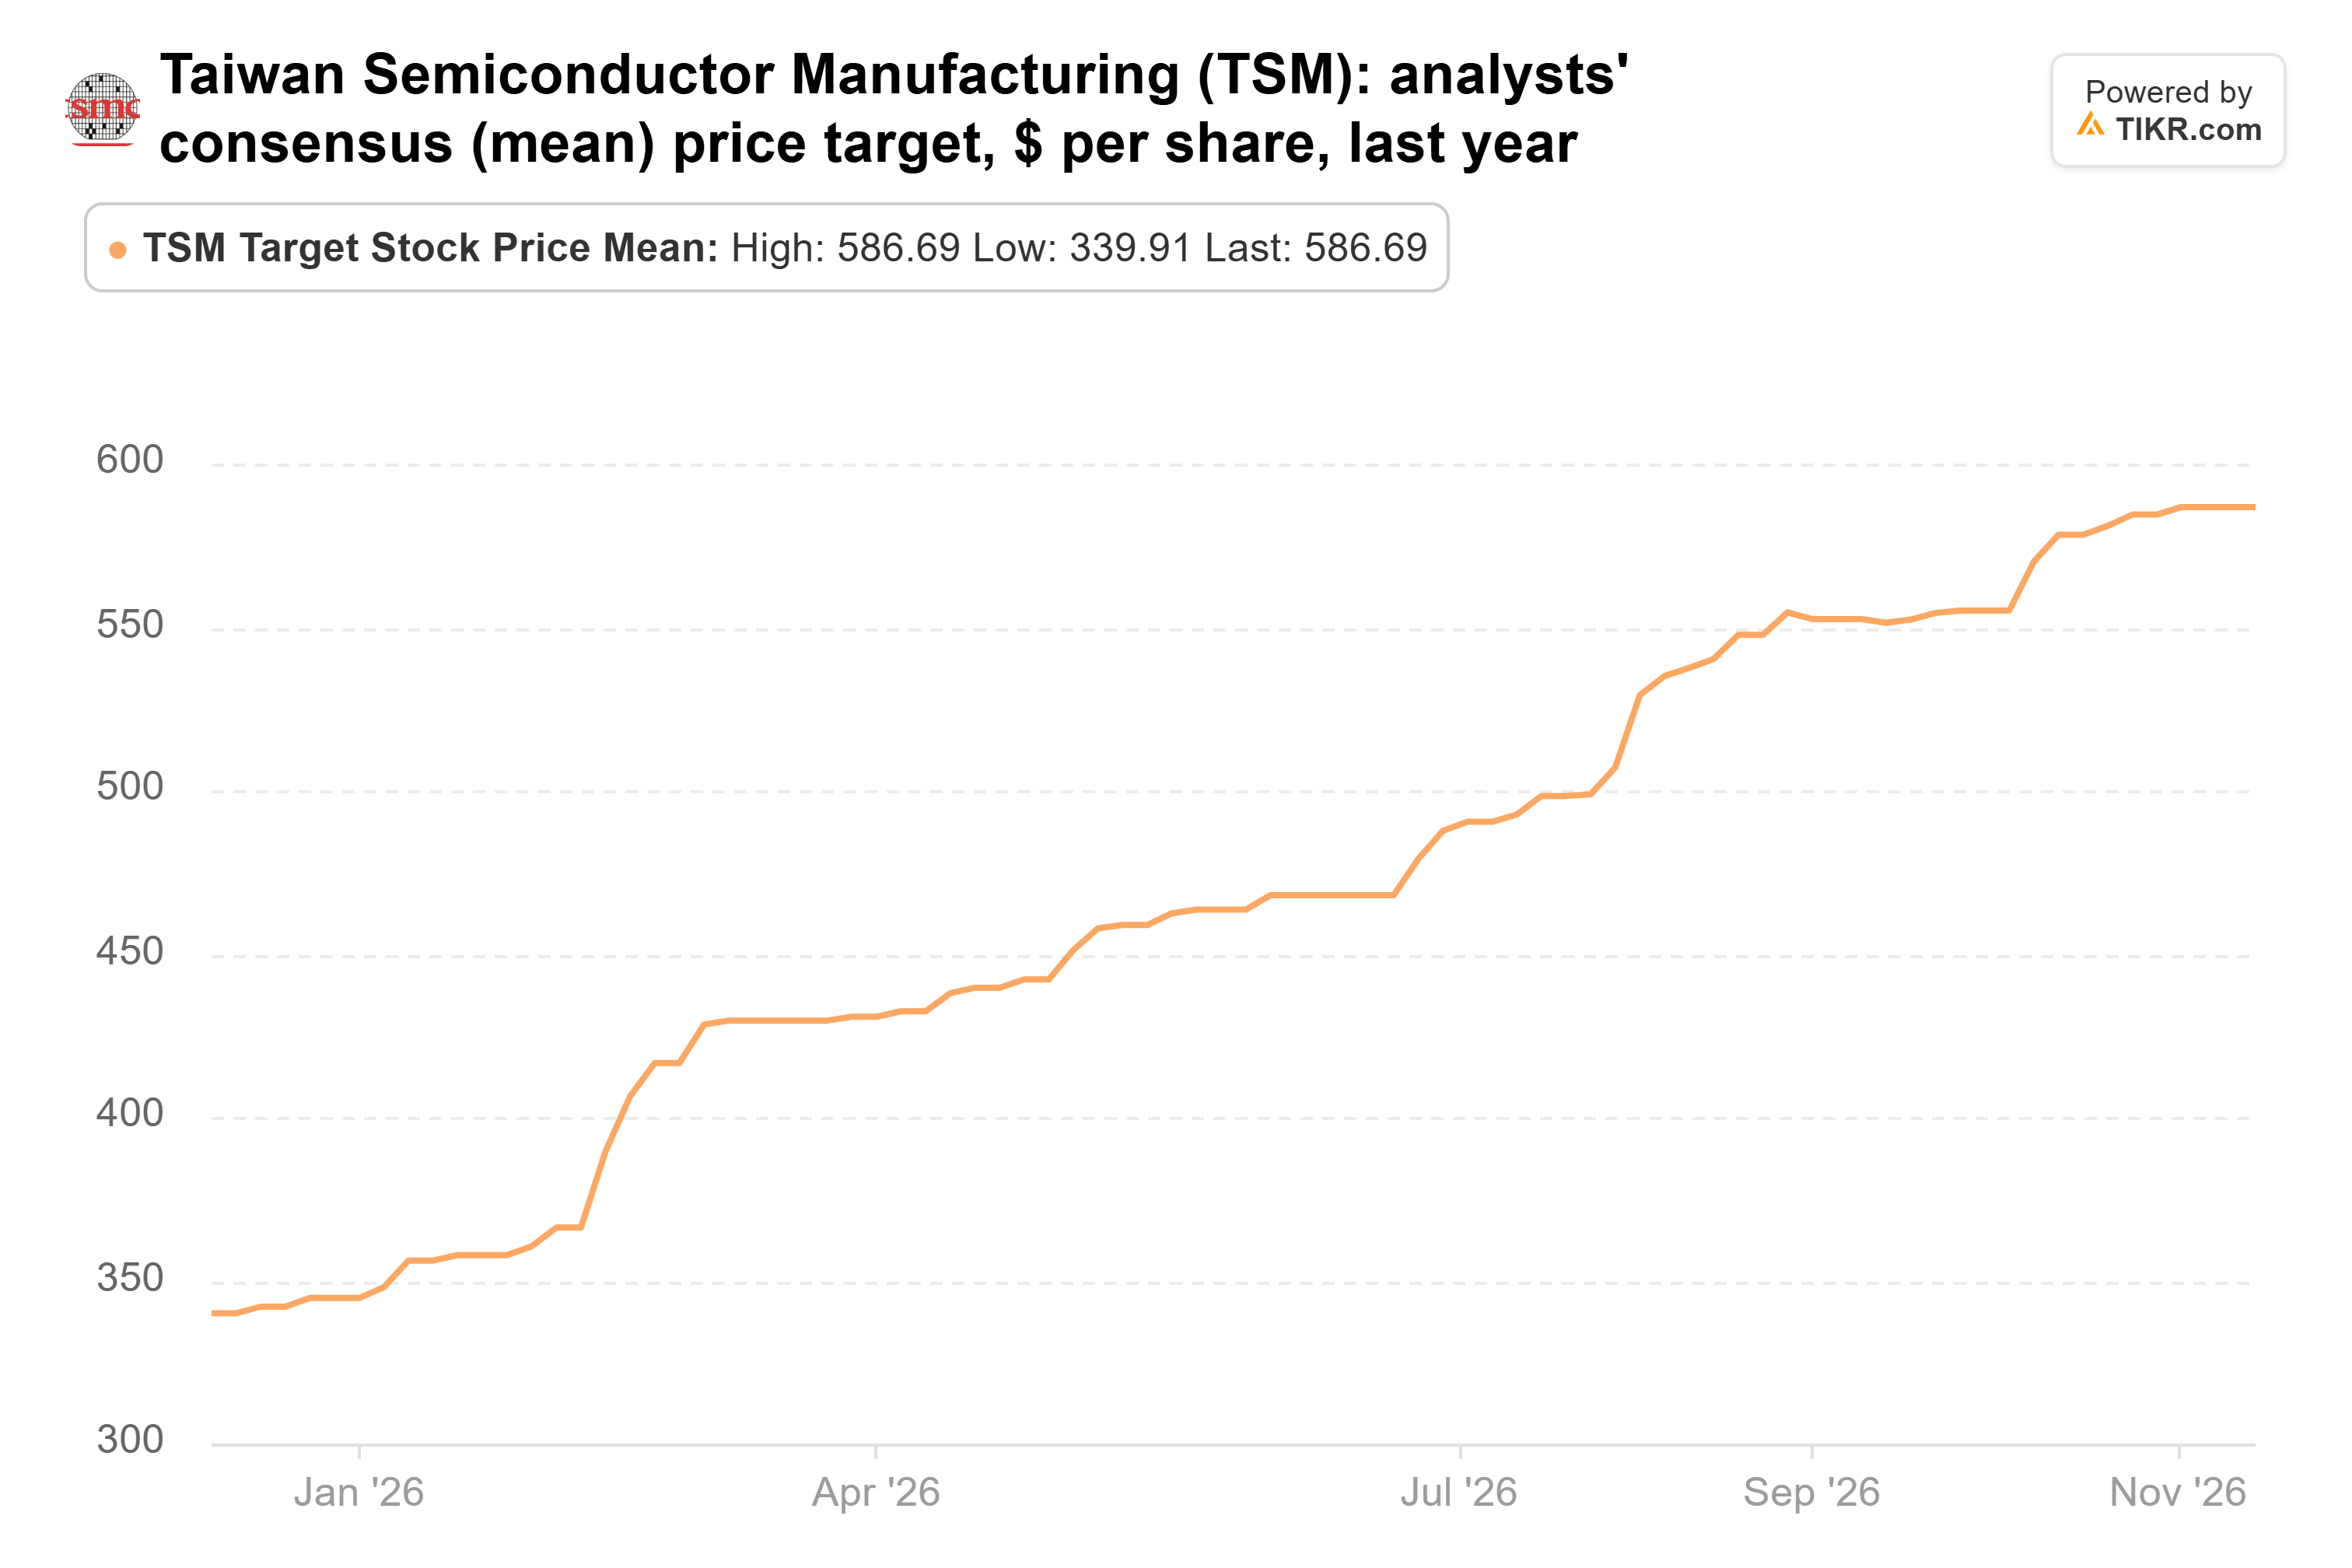
これは直近の終値より57%上回っており、TSMCは約18倍の予想PERで取引されており、5年平均とほぼ同じ水準です。主なリスクはその拡張計画です。TSMCは今年、600億ドルから640億ドルを設備投資に充てる計画で、そのほとんどは2028年と2029年に生産を開始する能力のためのものであり、それ以前にAI需要が減速すれば、埋めることのできない工場の費用を支払うことになります。
4. アルファベットは独自の半導体事業を持つ
アルファベット (GOOGL) は第4位でした:600,960株、2億700万ドルの価値で、ポートフォリオの3.2%を占め、6月30日時点とほぼ同じです。同株は9月30日以降18%下落し、52週高からは31%下落しています。独自のAIチップは投資判断の根拠の一部として拡大しています。Google Cloudの売上高は第3四半期に103%増の307億ドルに急増し、TPUの売上が重要な貢献をしており、モルガン・スタンレーはTPUの直接販売が今年の約80億ドルから2027年に840億ドルに達すると見ています。平均目標株価は7月のピークである433ドルから下落しましたが、依然として1年前の水準を大きく上回っています:
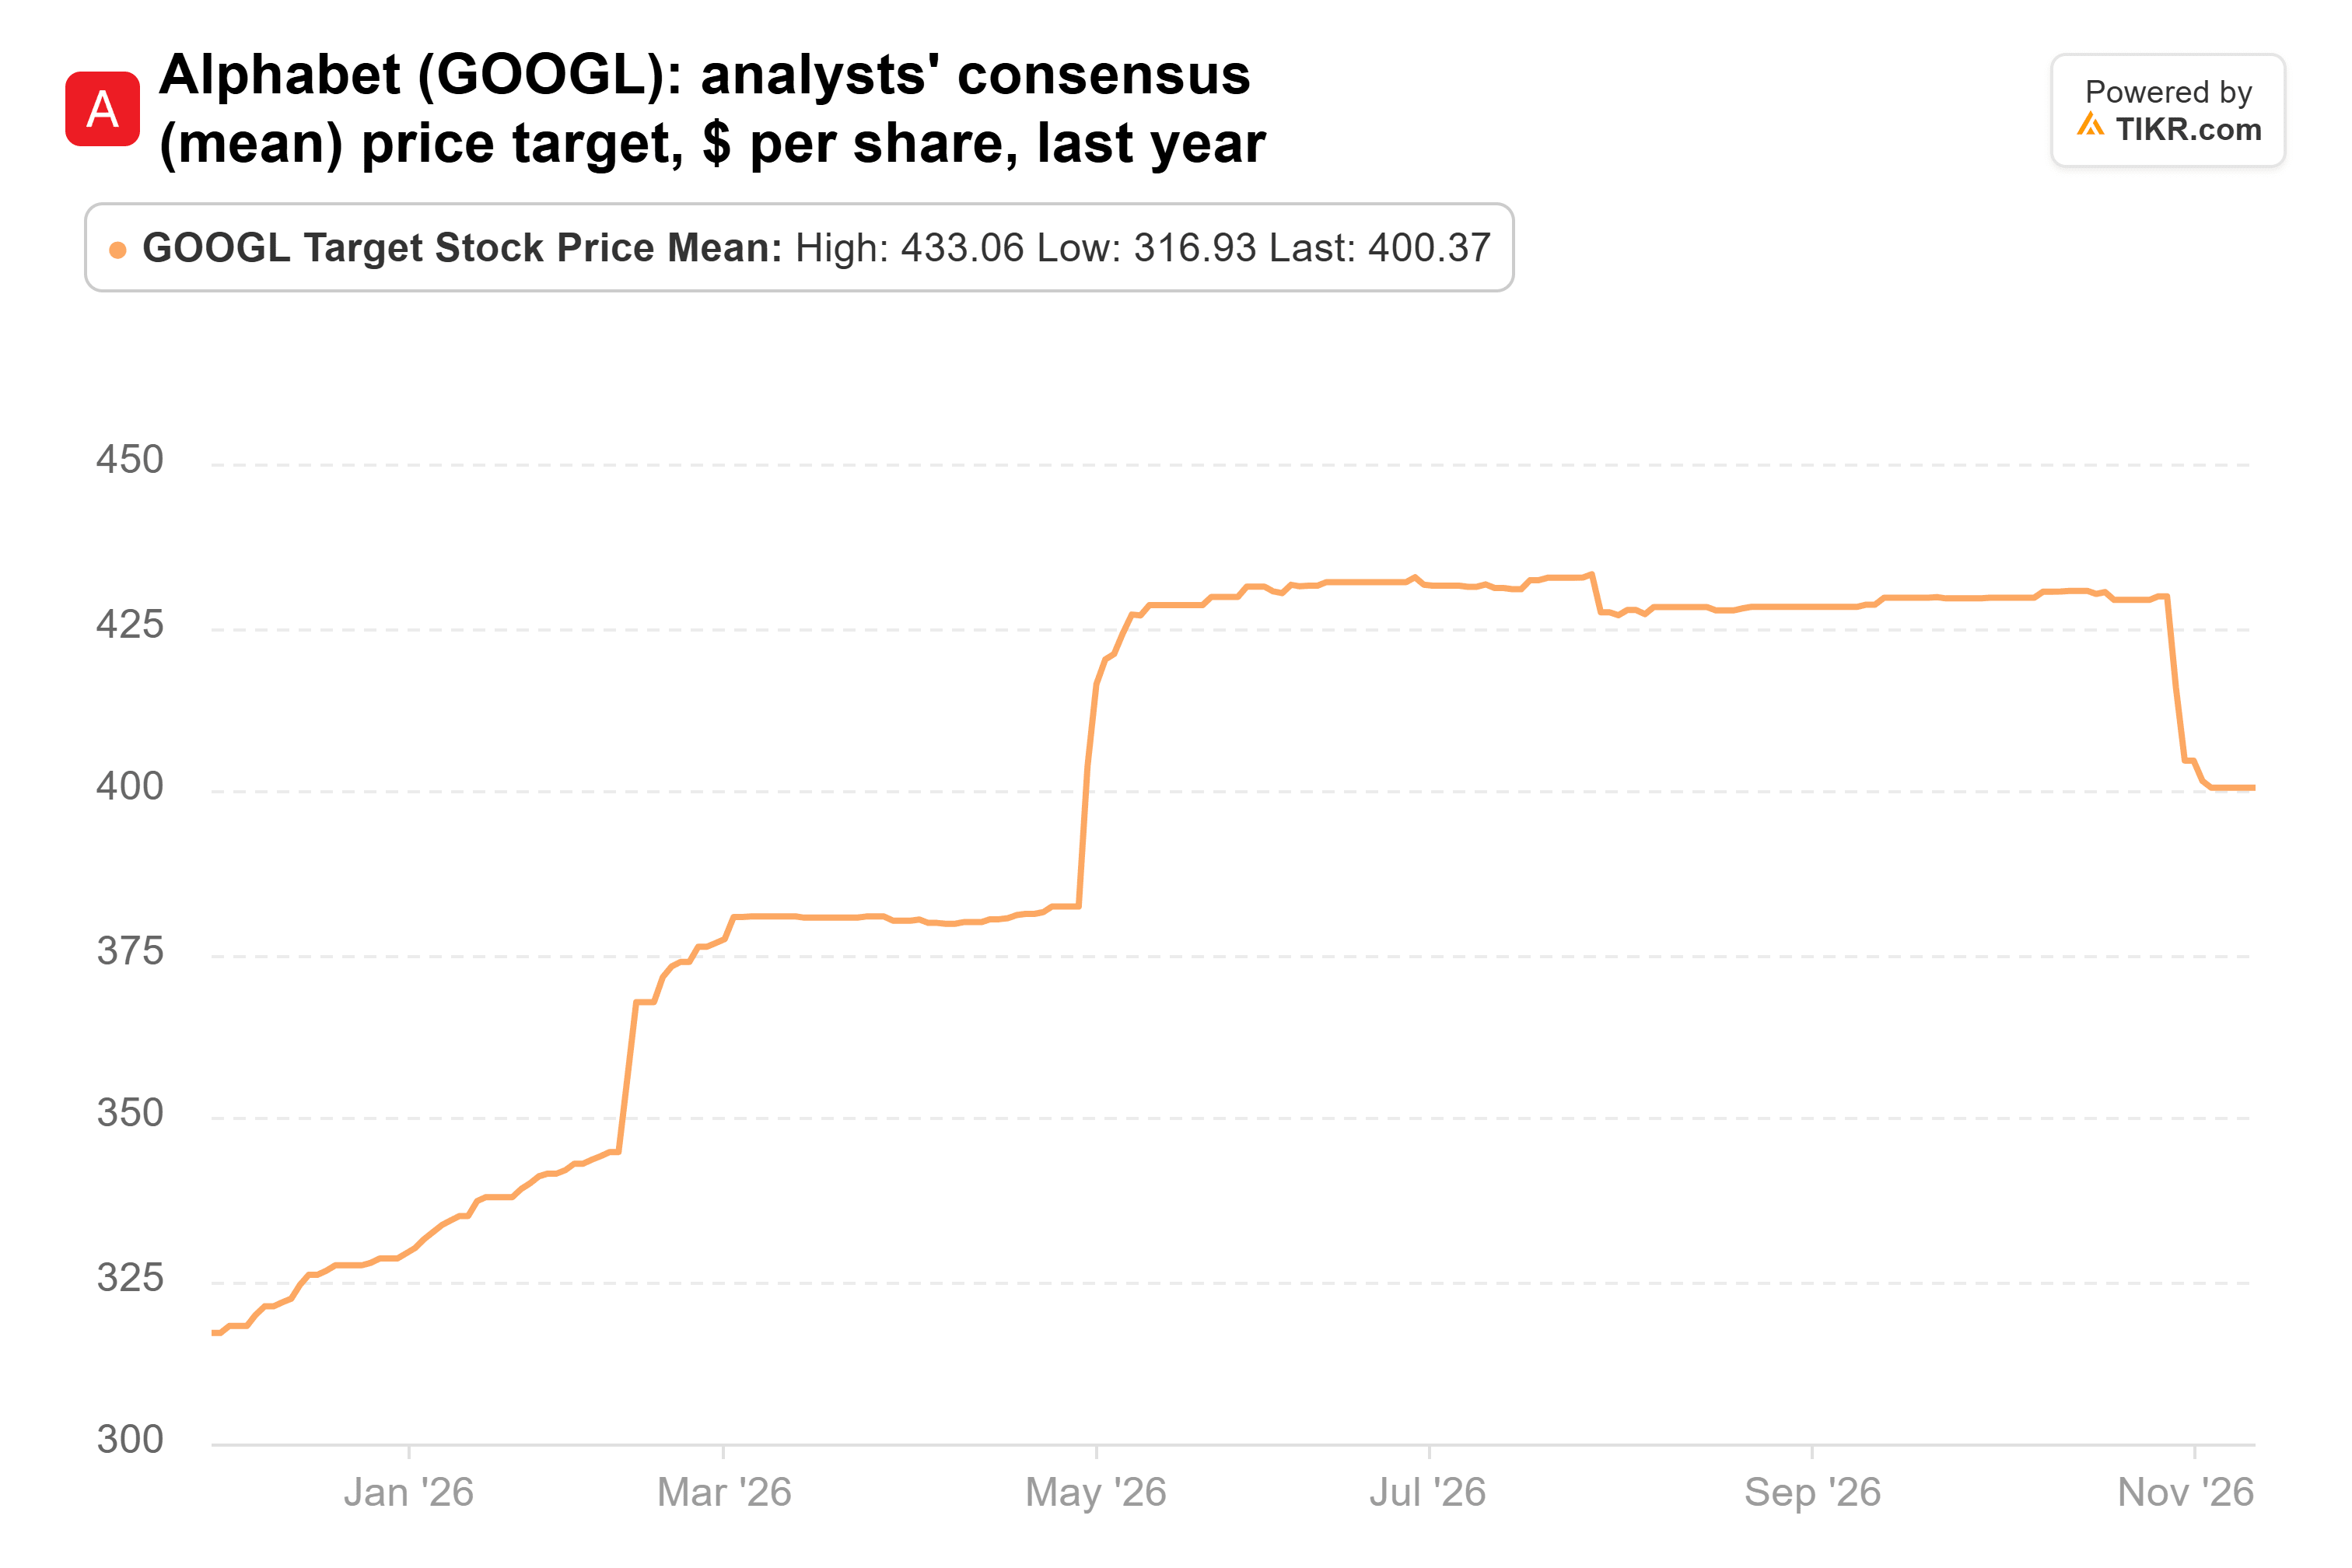
400ドルでは、直近の終値より41%上回っており、アルファベットは約21倍の予想PERで取引されています。リスクは支出です:アルファベットは今年約2000億ドルの設備投資を計画しています。
5. アマゾンのAWSは急成長中、そして借入も急増中
アマゾン (AMZN) は第2位でした:106万株、2億6300万ドルの価値で、ポートフォリオの4.1%を占め、保有株を11%削減しました。この5銘柄の中で9月30日以降上昇している唯一の銘柄であり、3%上昇しています。AWSは第3四半期に39%成長し、5年で最速の成長となりました。AWSのCEOマット・ガーマンは、14秒ごとに1つのGPUを追加しており、今後数年間は依然としてキャパシティ不足が続くと見込んでいると述べています。アナリストの平均目標株価は2月に280ドルに下落しましたが、その後326ドルまで上昇しました:
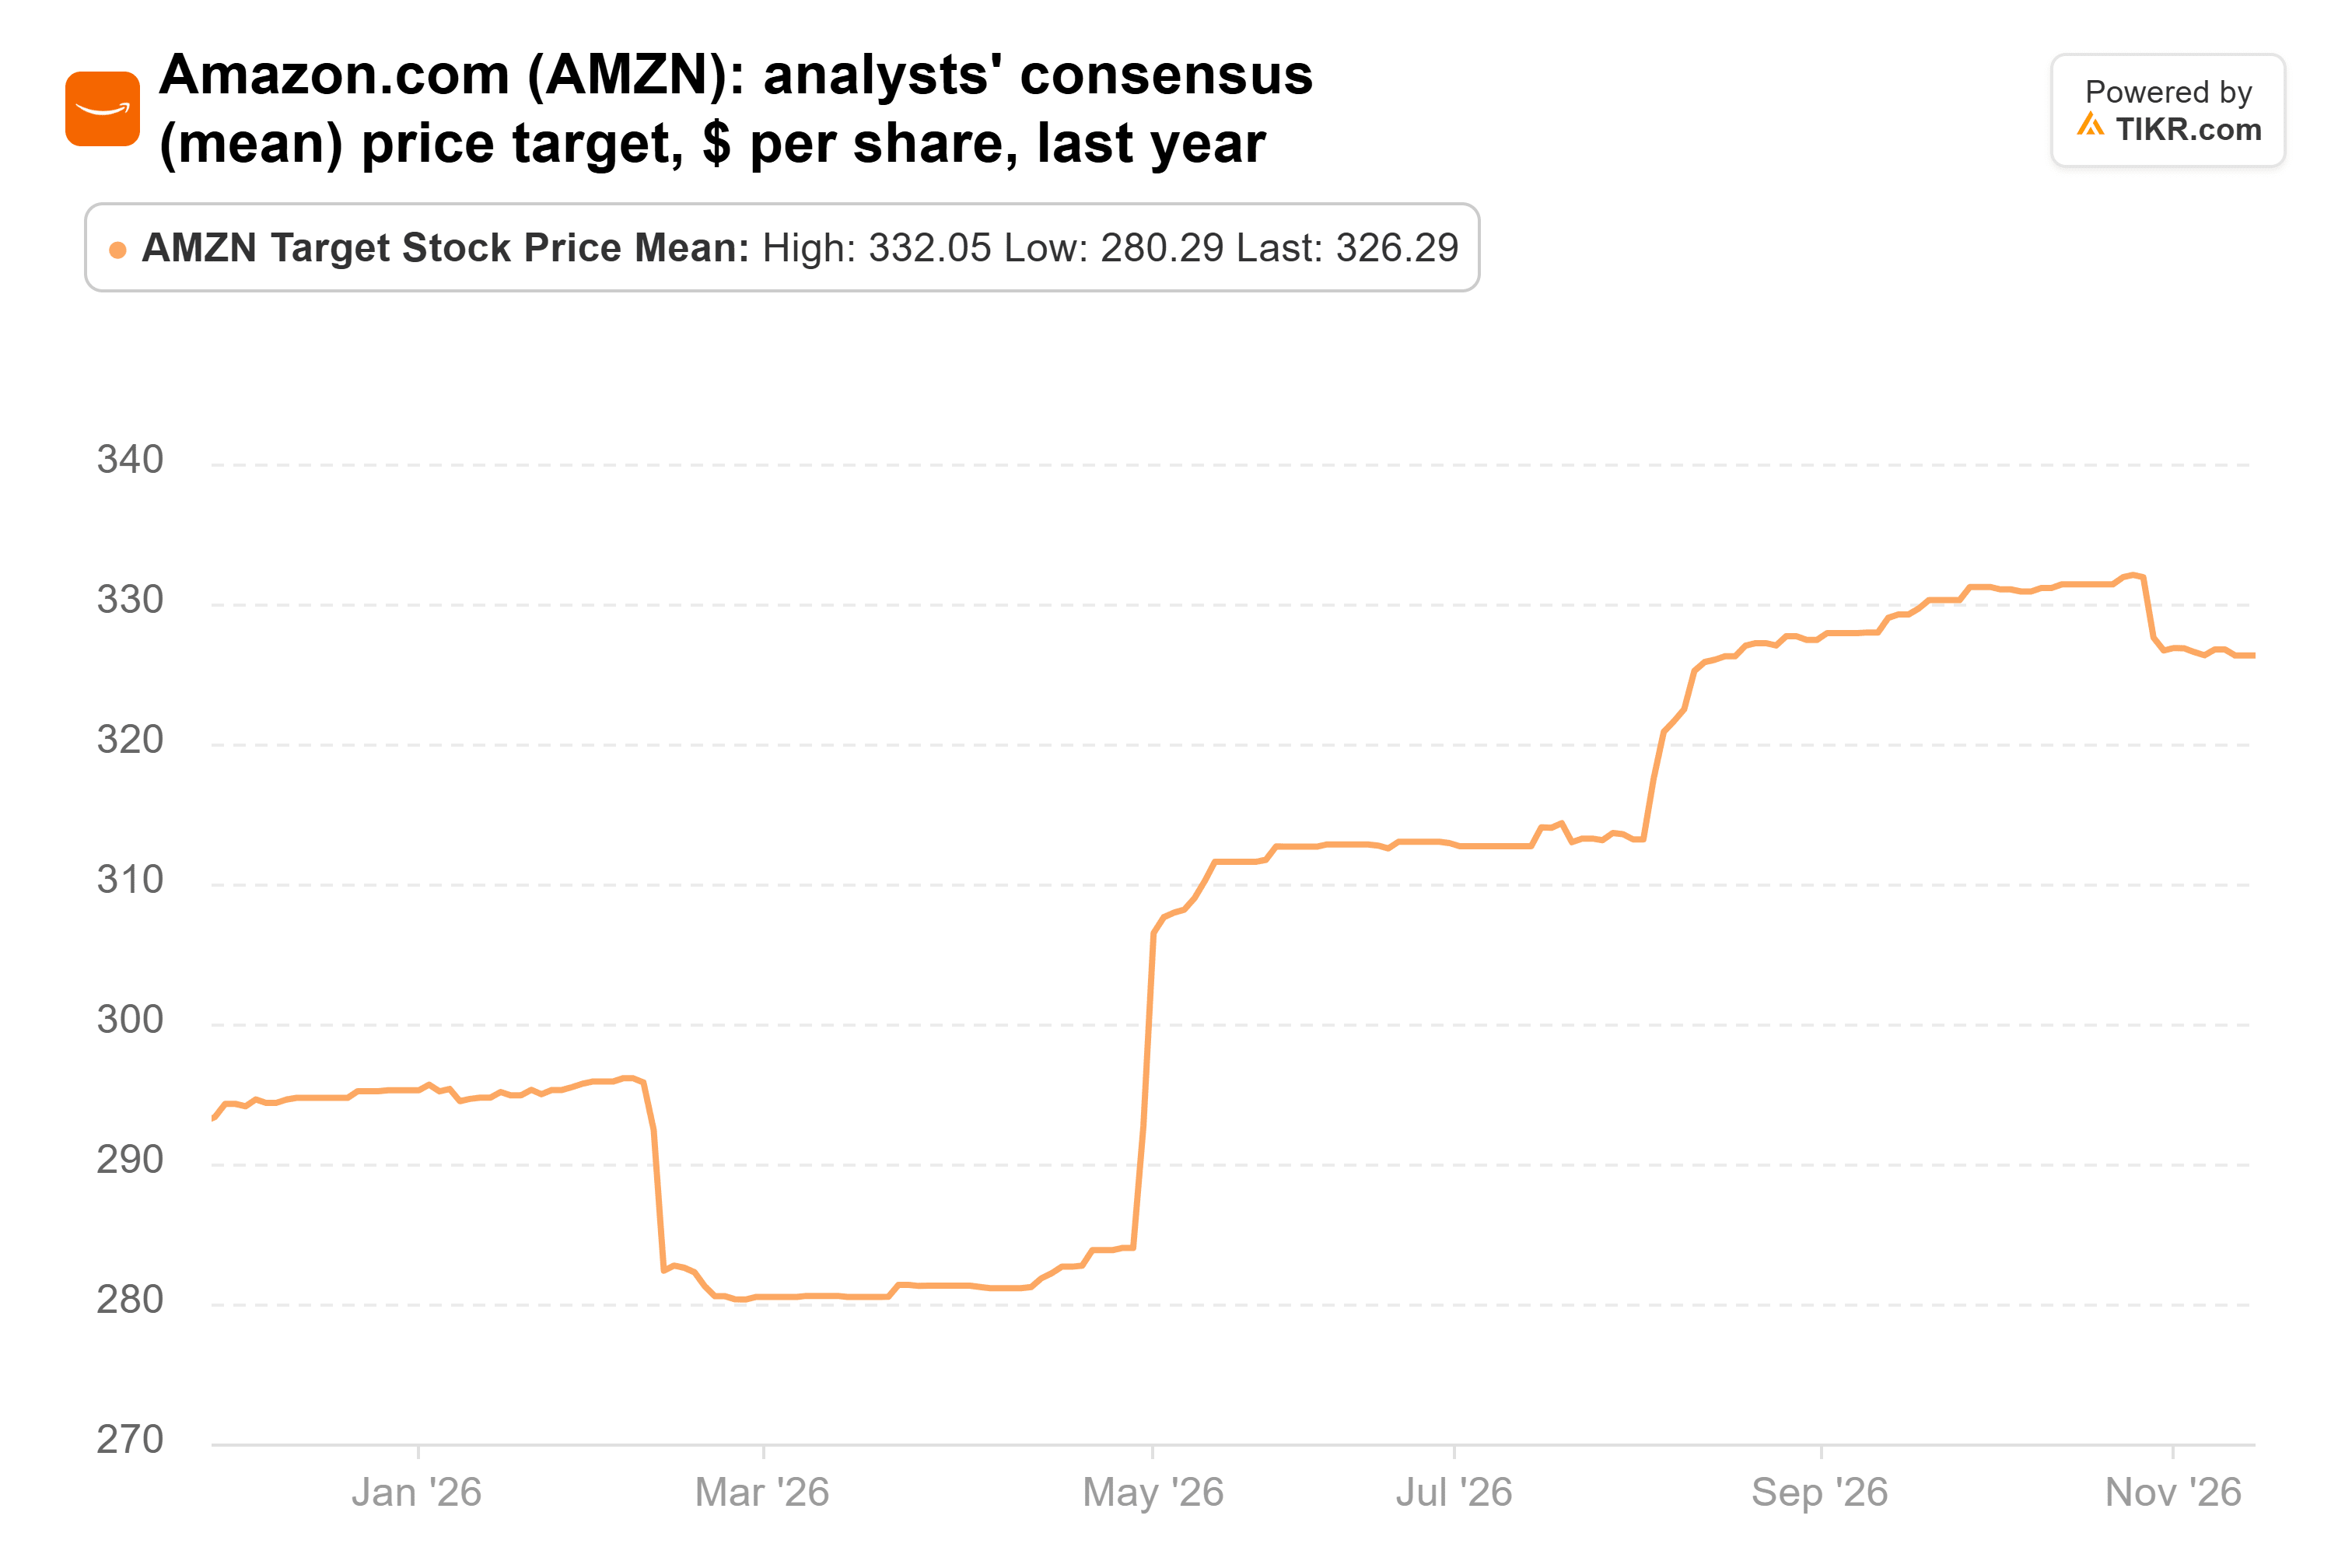
これは直近の終値より27%上回っています。約26倍の予想PERで取引されているアマゾンは、1年平均の30倍を下回り、5年平均の49倍を大きく下回っています。そのすべてのキャパシティに対する支払いがリスクです:アマゾンは今年920億ドル以上の債券を販売しています。
私が買うならこの1銘柄
もし今、1銘柄だけ買うことができるなら、それは台湾セミコンダクターです。どの企業がAIチップ競争で勝利しようとも、TSMCがそのチップを製造する可能性が最も高く、アナリストは売りが広がる中でも目標株価を引き上げ続けています。
NVIDIAは13倍益で強力な投資判断の根拠がありますが、まず誰が経営しているかを知りたいと思います。NVIDIAは今週決算を発表します。同社はTSMCの最大の顧客であると広く報じられており、両方に投資している投資家はその業績見通しに注目するでしょう。TSMCは2027年の業績見通しを1月中旬に発表し、ソロス・ファンド・マネジメントの次の13F報告書(2月中旬提出予定)は、これらの投資のうちどれを維持したかを示すでしょう。
では、NVIDIAの株価は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがいくらの価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めるか、入力値を調整して独自のビジネス見通しを反映させることができます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!



