主なポイント
- セス・クラーマン率いるバウポスト・グループは第3四半期にハネウェル・エアロスペースの新規ポジションを取得:113万株、9月30日時点の価値は1億7500万ドル。
- 同株は52週高値から45%下落しており、供給不足が新たにスピンオフした同社の出荷能力を制限しているため。
- ハネウェル・エアロスペースは予想PER約20倍で取引されており、スピンオフ以降の平均を下回っている。アナリストは2028年まで毎年利益が成長すると予想している。
- 経営陣が予想する通り、供給が2027年に緩和されれば、数字はクラーマンの買いを支持する。
セス・クラーマンは最も有名なバリュー投資家の一人であり、彼の最新の提出書類は、高値からほぼ半値になったスピンオフ株を買っていることを示している。11月13日に提出された9月30日終了四半期のバウポスト・グループの13Fは、ハネウェル・エアロスペース (HONA)への新規ポジションを示している:113万株、四半期末時点の価値は1億7500万ドル。
バウポストは総額250億ドルを運用しており、その13Fには21のポジションにわたって50億5000万ドル分の米国株が含まれている。この新規保有は13F株の3.5%を占め、12番目に大きなポジションである。株価は9月30日の価格から5%上昇しているが、提出書類はバウポストが四半期のいつ買ったのか、あるいはいくらで買ったのかについては述べていない。
TIKRはハネウェル・エアロスペースについて17人のアナリストを追跡しています。「買い」と言っているのは何人?
ハネウェル・エアロスペースの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ハネウェル・エアロスペースのアナリスト・レーティングを見る
供給問題がスピンオフ株を沈めた
ハネウェル・エアロスペースは6月29日にハネウェルからのスピンオフを完了し、問題は最初の決算で明らかになった。第2四半期決算とともに、通期の売上高と調整後EBITの業績見通しを修正した。CEOのジム・カリアーは「第2四半期末時点で実証された当社のサプライチェーンの能力に業績見通しを合わせることが賢明である」と述べた。
第3四半期はより良い様子だった。売上高は有機的に2%増加して46億ドルとなり、経営陣は通期の調整後EPS見通しを上方修正し、取締役会は1株当たり0.40ドルの初回四半期配当を宣言した。それでも株価は供給制約が持続したため、決算発表後11%下落した。
CFOのジョシュ・ジェプセンは決算説明会で、旺盛な国内防衛需要が「このエンドマーケットにおける供給制約を強め、国際販売(四半期に減少した)の付加価値の高い部分を先送りしている」と述べた。顧客は現在のハネウェル・エアロスペースの製造能力を上回るものを求めている。
数字はクラーマンを支持するか?
アナリストは2028年まで毎年利益が上昇すると予想している:
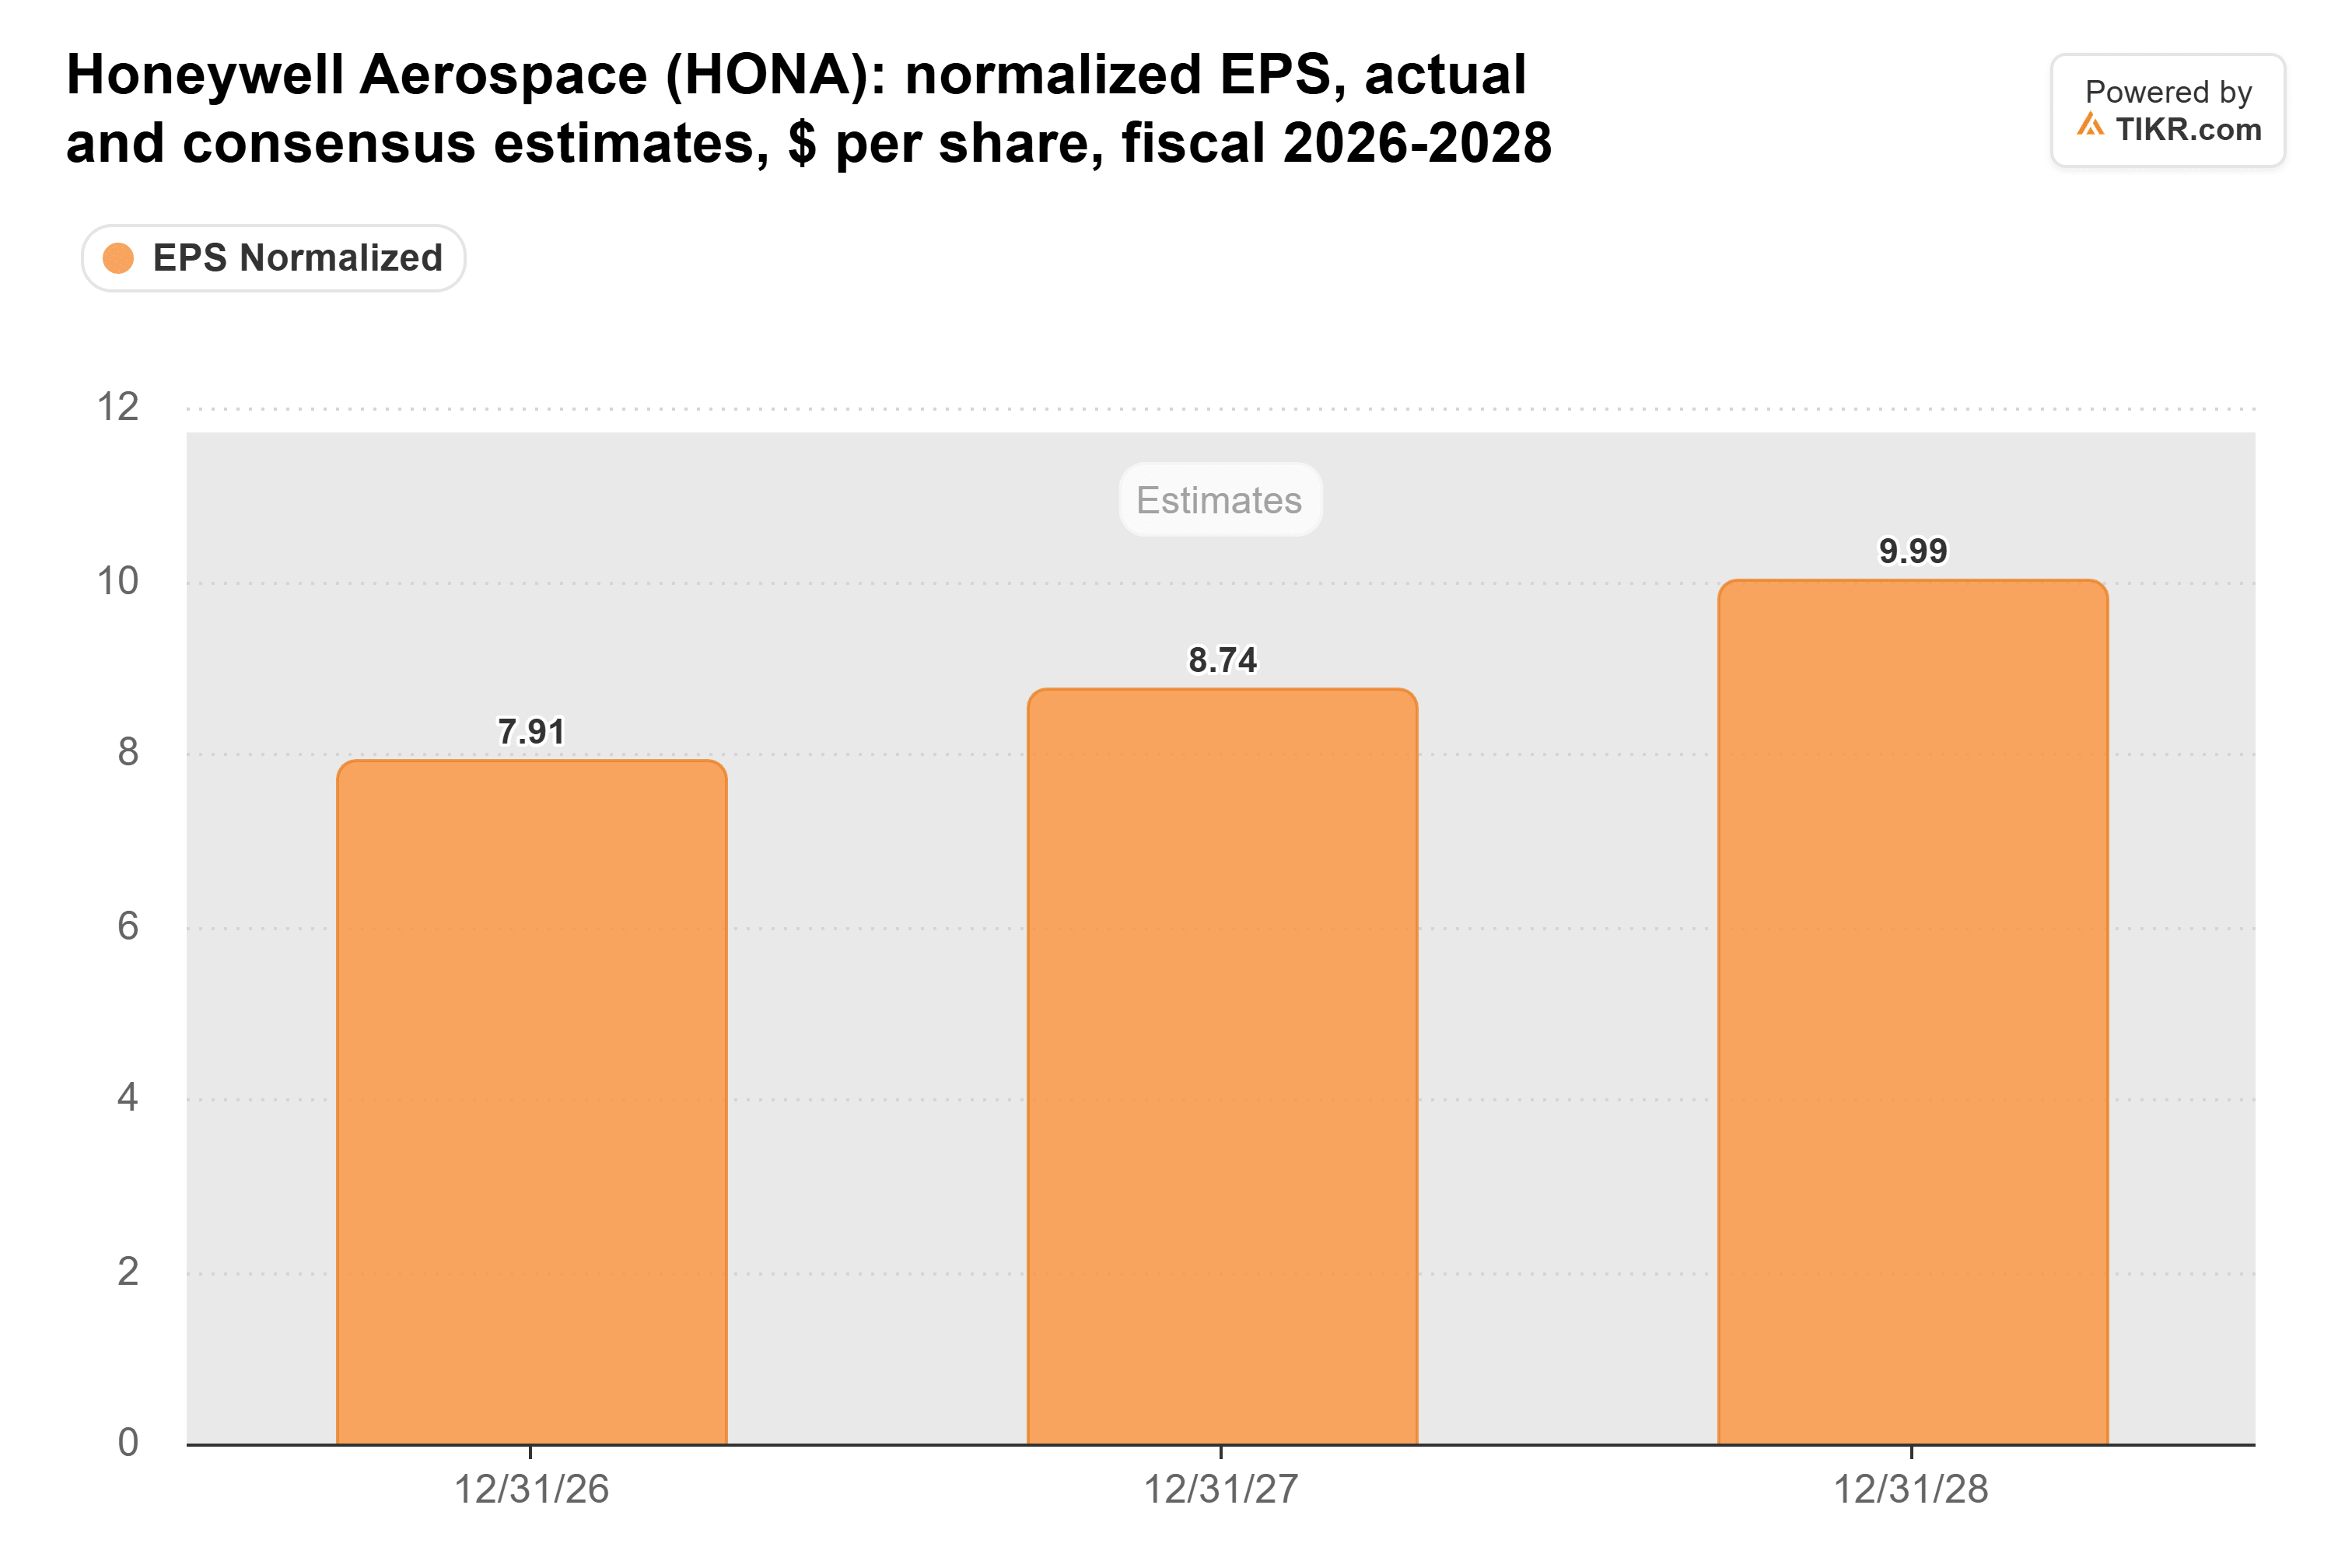
今年度は1株当たり7.91ドル、2027年度は8.74ドル、2028年度は9.99ドルであり、これは今後2年間の各年で二桁成長となる。供給問題にもかかわらず、市場は成長するビジネスを見ている。
株価はその成長の多くを織り込んでいない。ハネウェル・エアロスペースは予想PER20倍で取引されており、上場以降の平均21倍をわずかに下回っている:
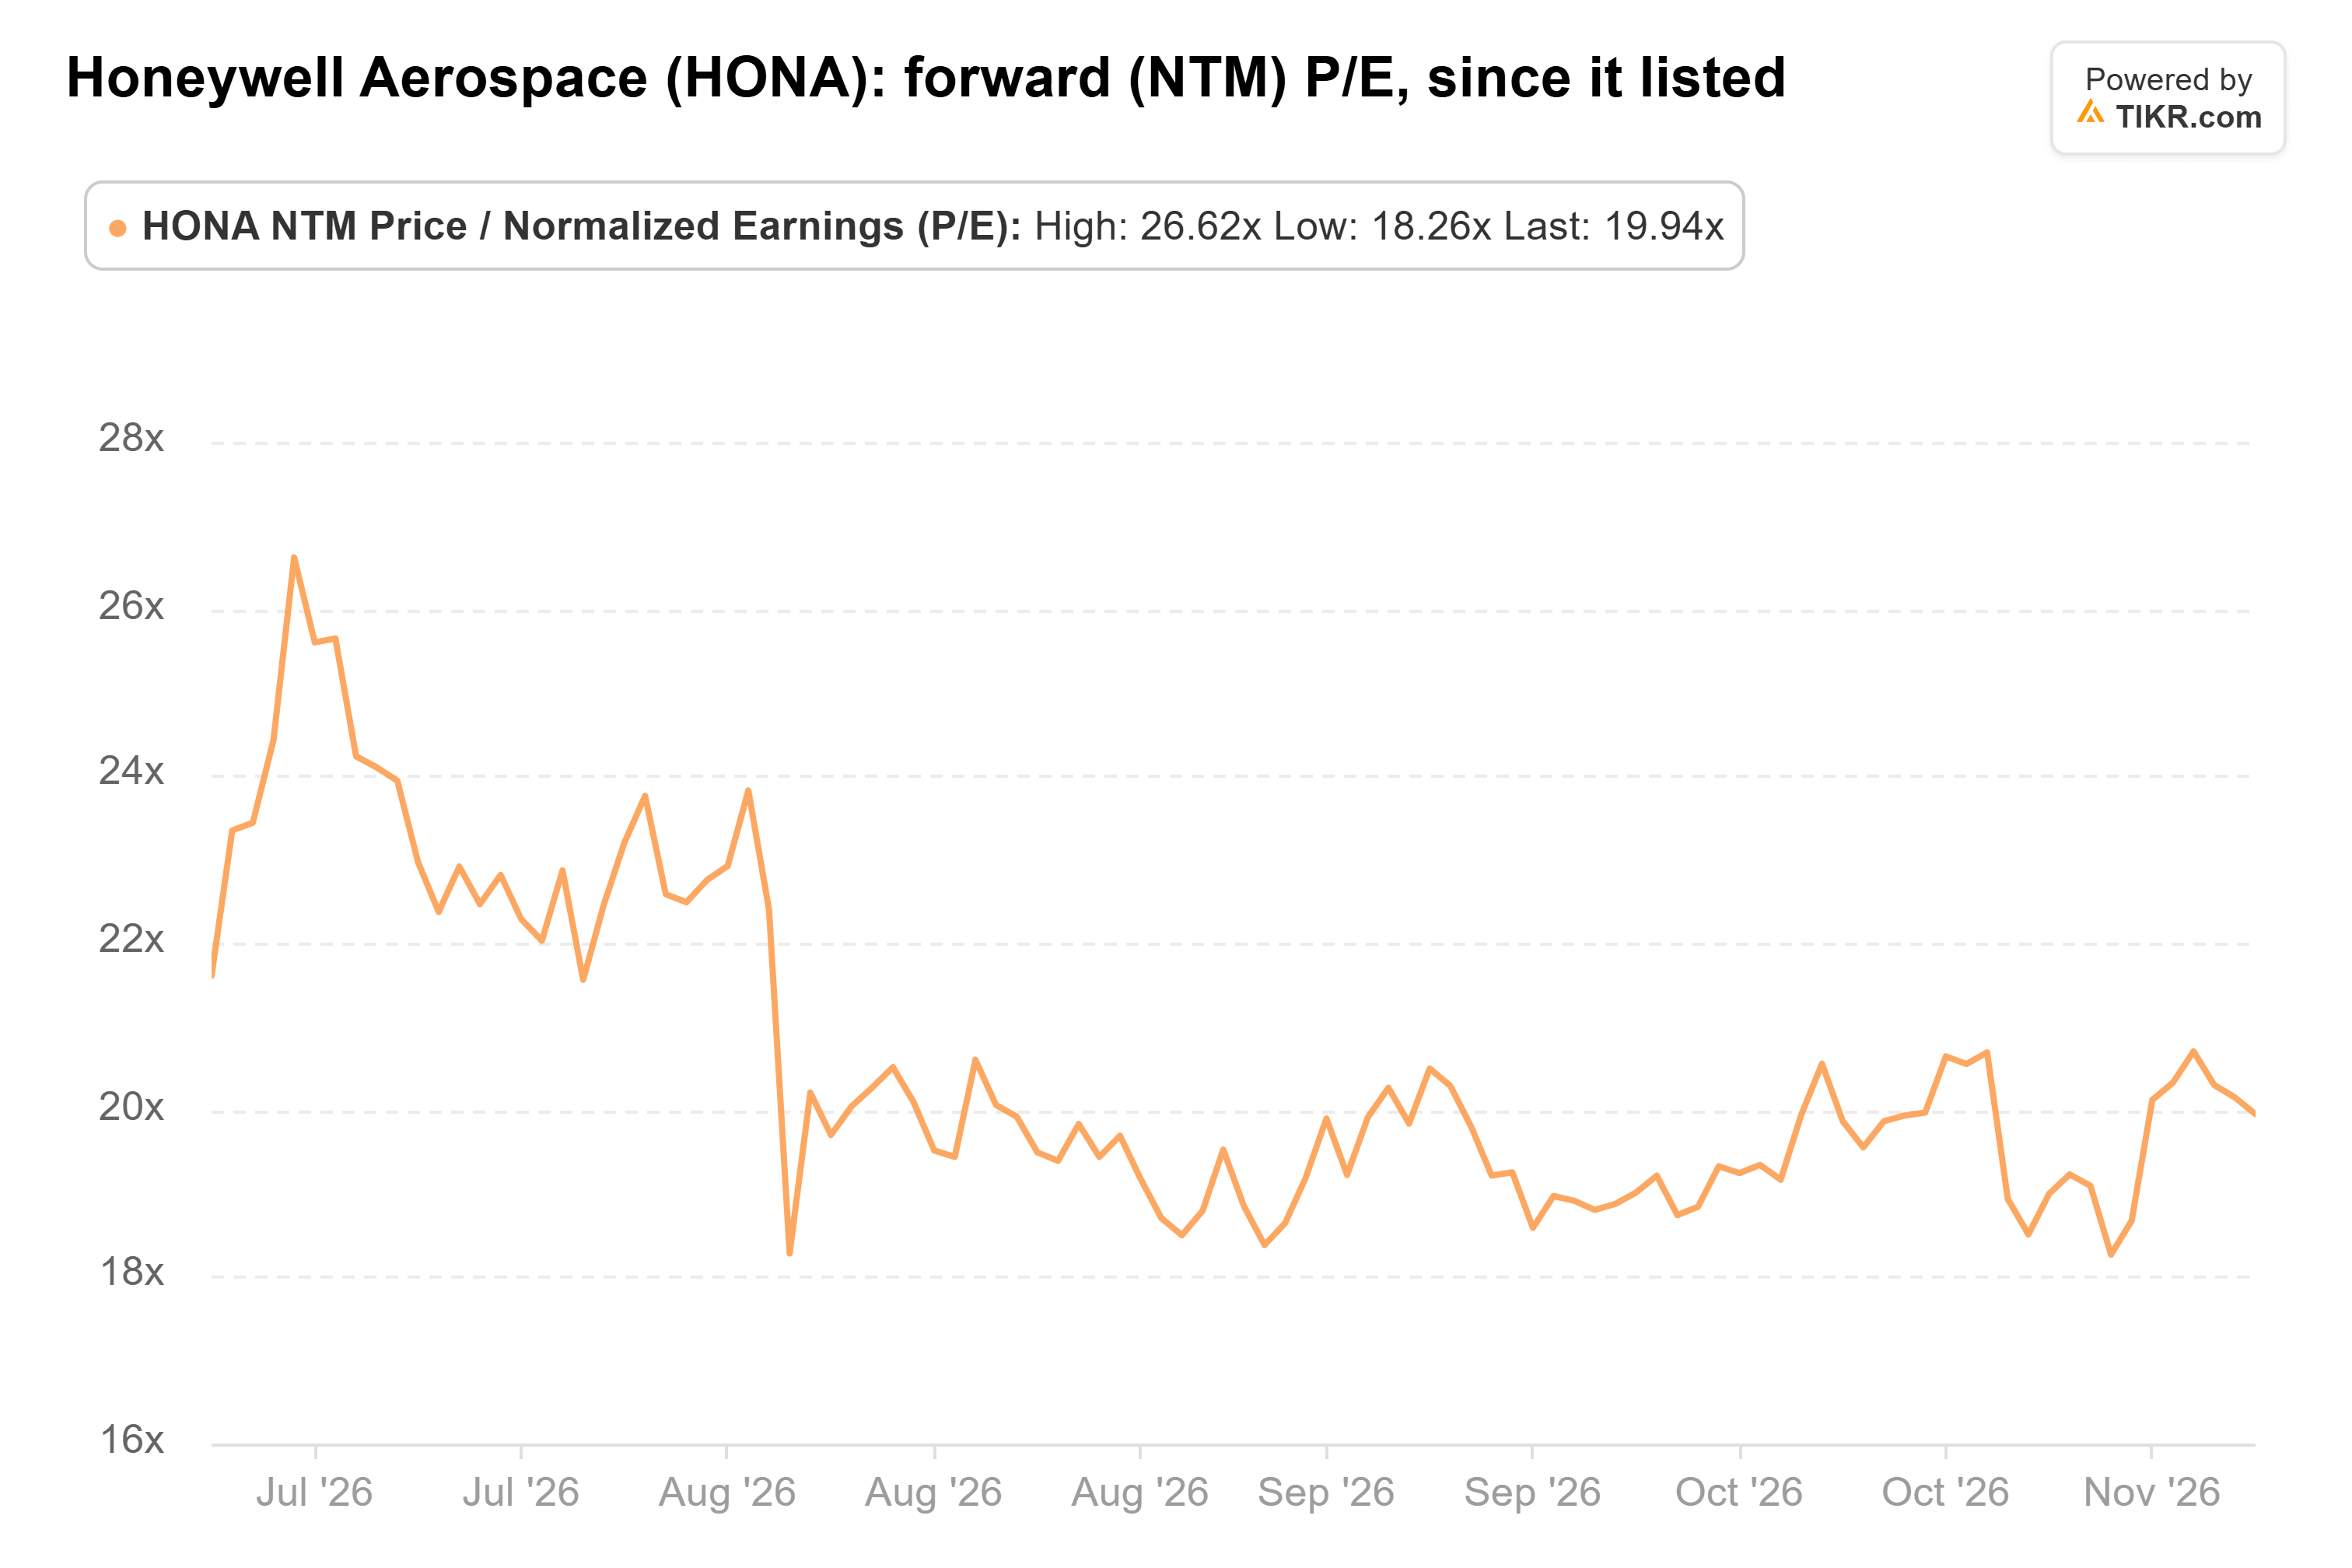
7月上旬に27倍でピークを付け、11月5日に18倍で安値を記録した。5ヶ月というのは短い歴史だが、トレンドは明らかだ:投資家はアナリストが利益予想を下方修正するよりもはるかに速く株価を切り下げた。
アナリストもまた、スピンオフ以降、株価目標を大幅に引き下げている。コンセンサス目標は上場時の300ドルから193ドルに下落した:
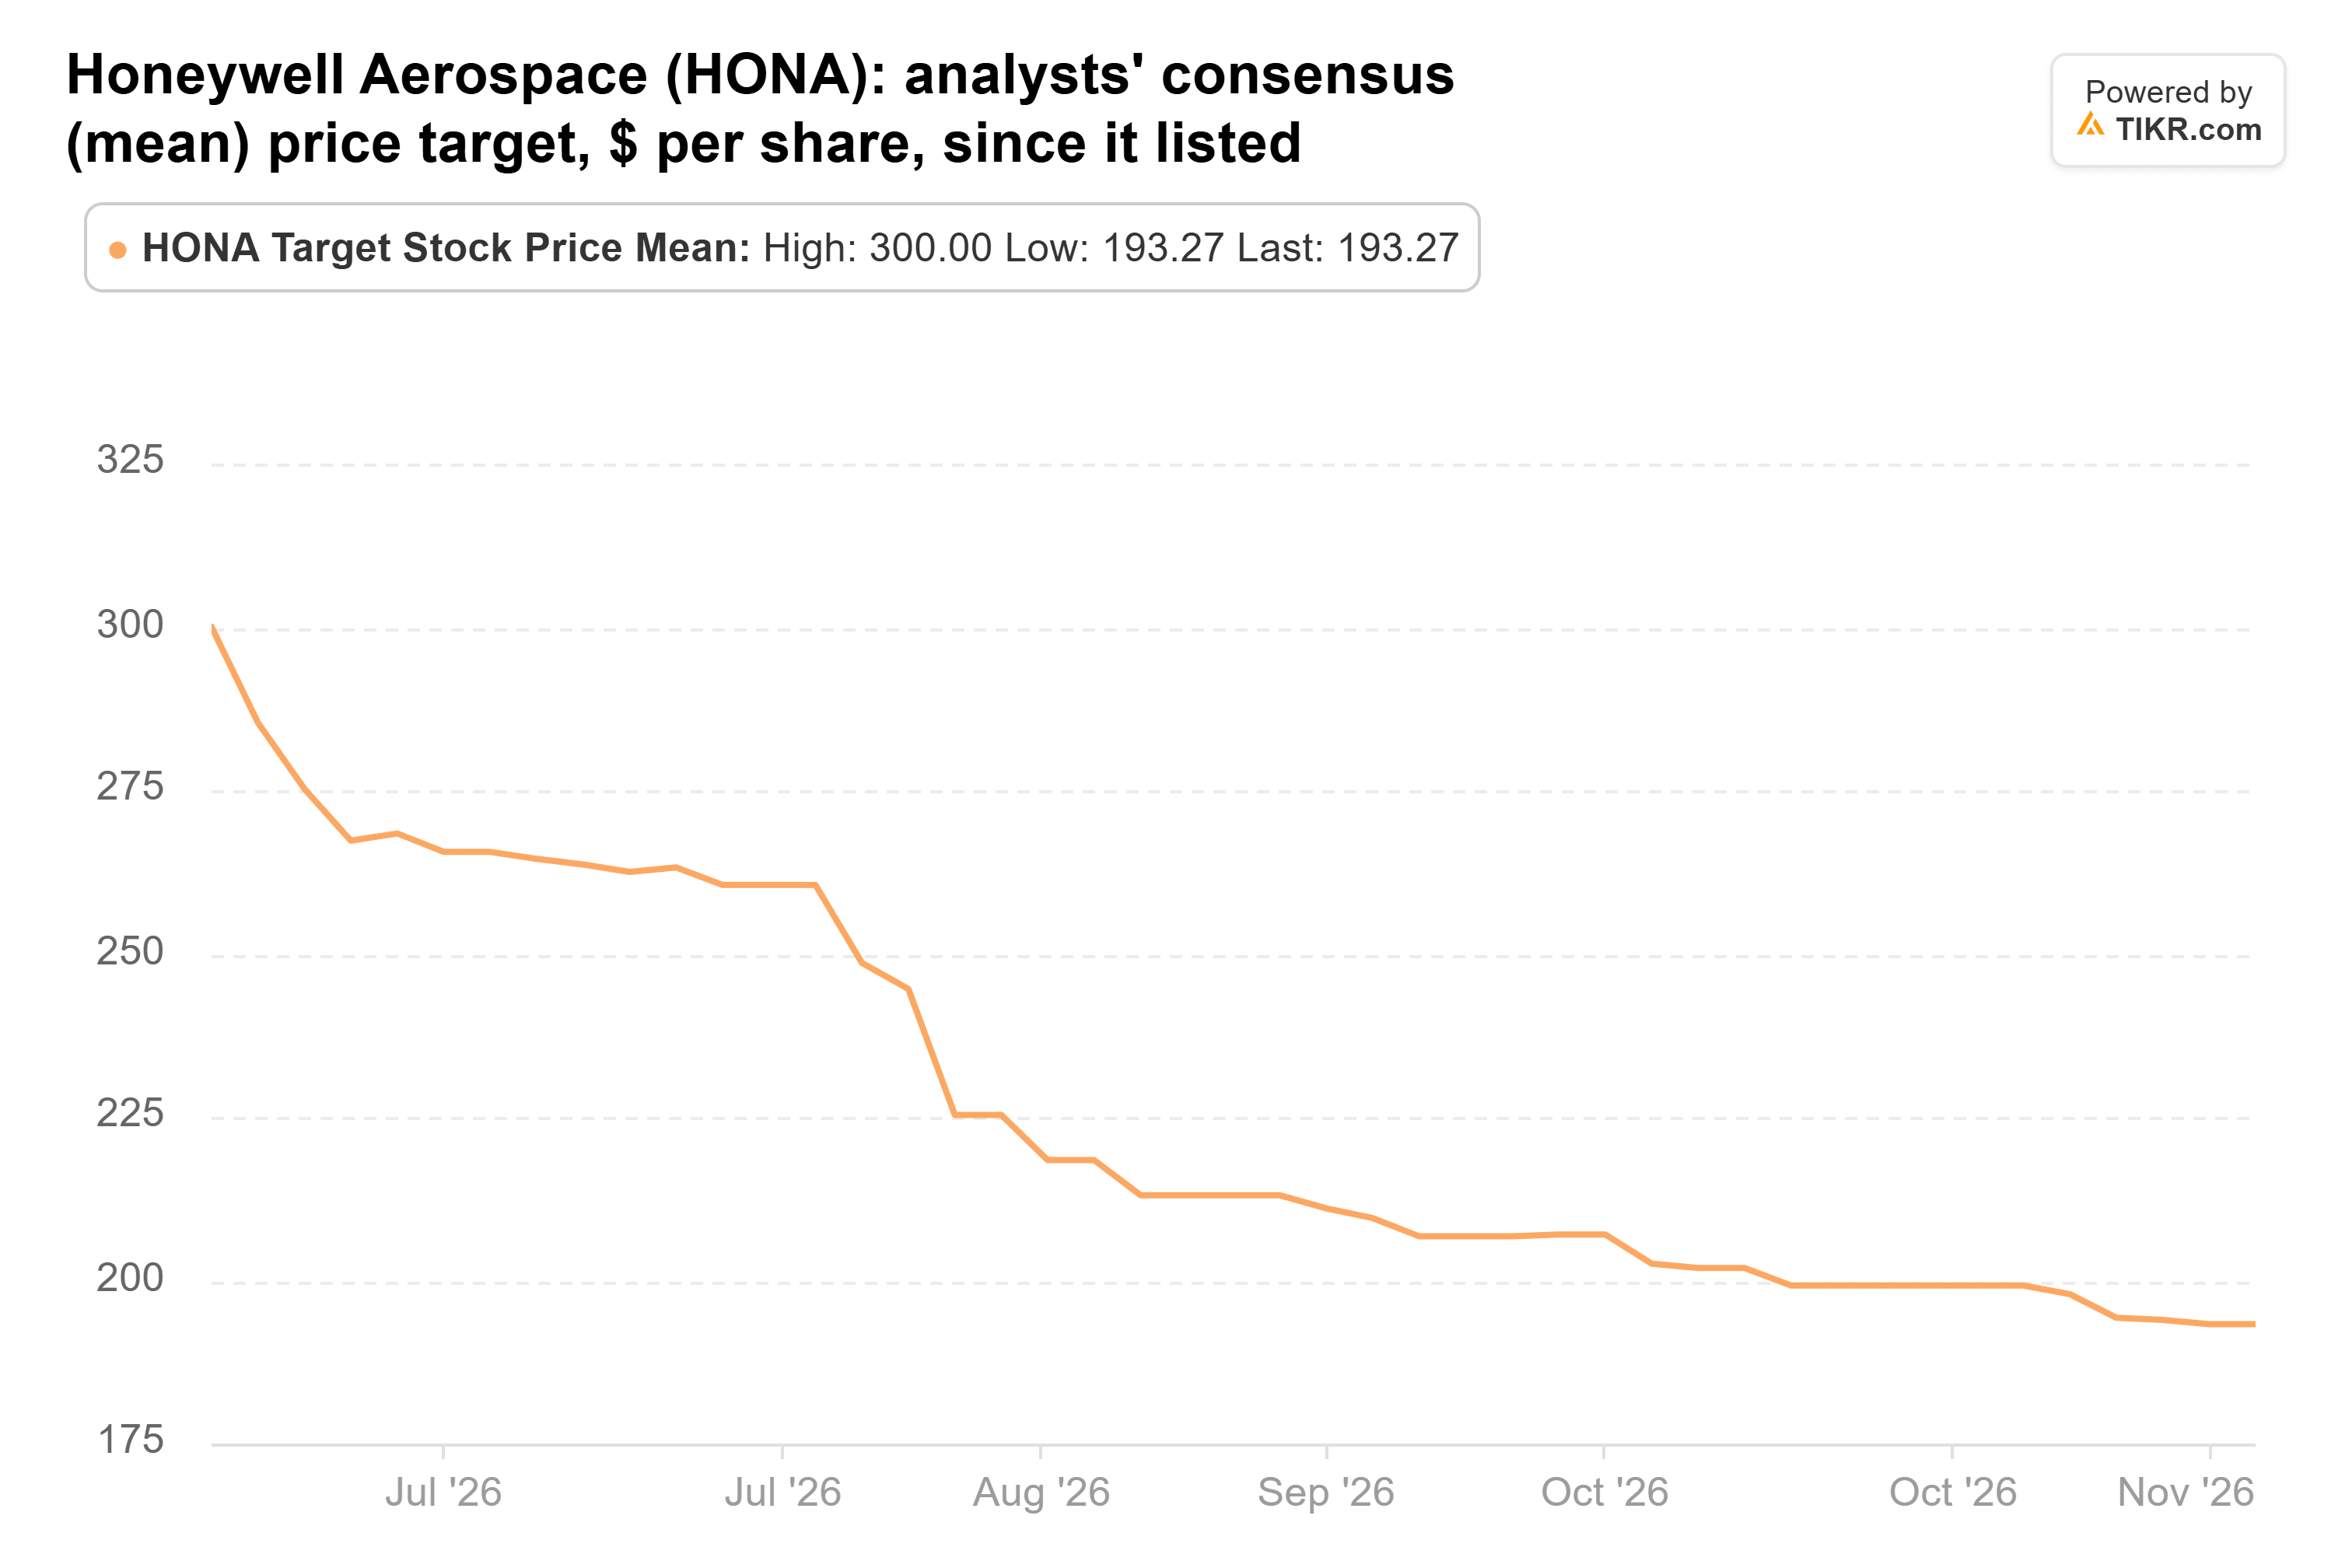
17人のアナリストによるこの193ドルの平均は、前日終値163.36ドルから18%上にある。最も低い目標である170ドルでさえ株価を上回っており、最も高い目標は261ドルである。期待は6月の時点よりもはるかに控えめになった。これにより、ハネウェル・エアロスペースはクリアすべきハードルが低くなった。
供給がこの勝負を決める
リスクは単純だ:もしサプライヤーが追いつかなければ、最初のチャートにある利益予想は下方修正され、安い倍率もそれほど安く見えなくなるだろう。経営陣は決算説明会で、2番目のベアリングサプライヤーが生産を拡大中であり、別のサプライヤーが2027年第2四半期にキャパシティを追加する予定だと述べた。これが遵守すべきタイムラインである。
結論:数字はクラーマンを支持する。需要過多が問題であり、自社の平均倍率を下回って取引され、利益成長が見込まれ、全てのアナリストの目標株価が現在の株価を上回っている会社は、保有する価値のあるセットアップである。バウポストの13F株の3.5%という規模は、無謀ではないにせよ、本気の賭けである。
もちろん、供給問題の解決はまだ計画段階である。来年初めに予定される第4四半期決算は、生産が本当に追いついているかどうかを示すはずだ。2月中旬に提出されるバウポストの次の13Fは、クラーマンがこのポジションを追加したかどうかを示すだろう。
では、ハネウェル・エアロスペース株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、ハネウェル・エアロスペースがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!