主なポイント
- SoFiの第3四半期売上高は44%増の過去最高14億ドルを記録し、12%増の14.2億ドルにとどまったRobinhoodにほぼ並んだ。
- 業績の上振れの大半は融資事業がけん引し、調整後セグメント売上高は68%増、個人向けローンの新規融資額は過去最高の126億ドルを記録した。
- 販売管理費は55%増加し、政策金利の上昇によりSoFiの個人向けローンの公正価値プレミアムは縮小した。
- SoFiの2026年度業績見通しは第4四半期がほぼ横ばいを示唆しており、1月の決算発表では2027年度目標の64億ドルに向けた成長再開を示す必要がある。
SoFi Technologies (SOFI)は、投資家が通常プレミアムを支払うような四半期業績を発表した。第3四半期売上高は44%増の過去最高14億ドルを記録し、調整後1株当たり利益(EPS)は0.18ドルでコンセンサス予想の0.16ドルを上回った。
この売上高は、Robinhood Markets (HOOD)の水準に並んだ。しかしRobinhoodの成長率は12%で、純利益は14%減少した。
SoFiの株価はこのニュースで前場取引で9%上昇した。それでも、10月15日には13.86ドルの52週安値を付けており、これは2025年11月のピークの半分以下である。
市場はこの四半期業績を評価しているが、その持続性については確信が持てていない。
全項目で過去最高の四半期
SoFiが9月30日終了の四半期で報告した内容は以下の通り:
- 調整後純売上高13.7億ドル(アナリスト予想12.5億ドルを上回る)
- GAAP純利益2億4100万ドル(73%増)
- 会員数35%増の1710万人(過去最高の120万人増)
経営陣はまた、2026年度売上高の業績見通しを47.5億~48.5億ドルから50.4億ドルに引き上げた。さらに、2027年度の初回見通しとして、売上高約64億ドル、EPS0.90ドルを示した。
利益は売上高をはるかに上回るペースで成長している…
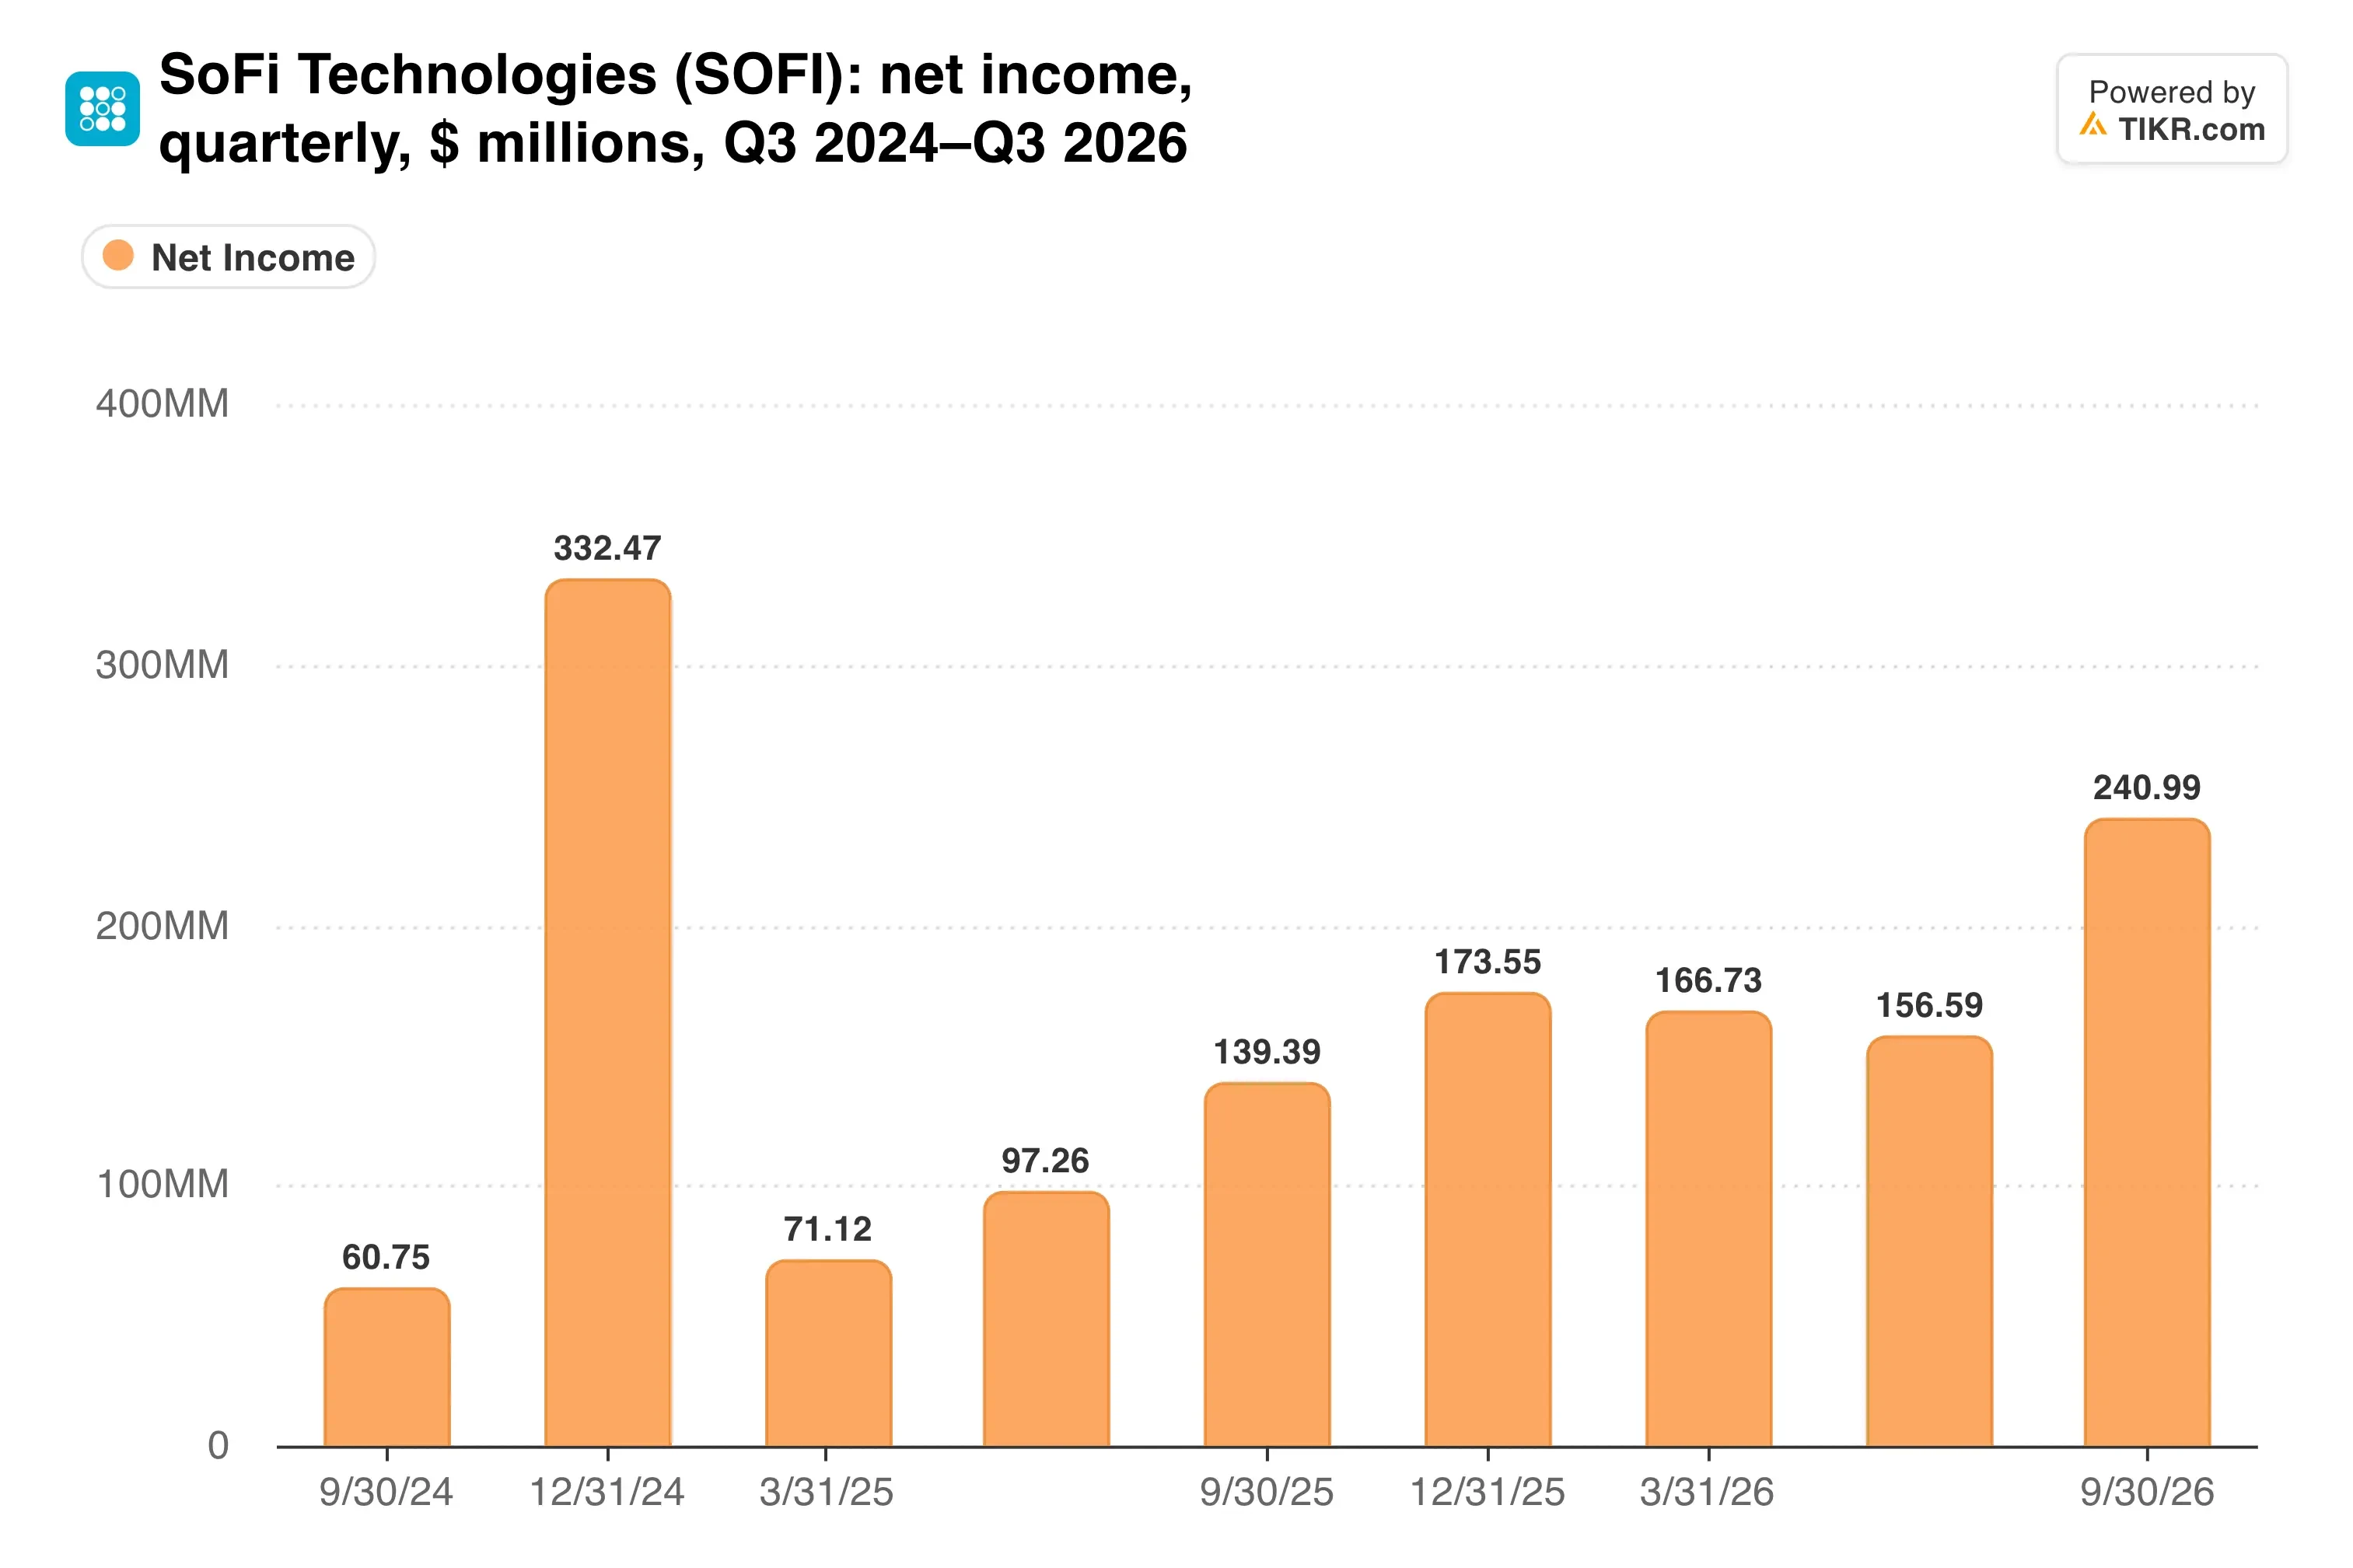
売上高は44%増加した一方で、金利以外の総費用は31%増加しており、この差が利益拡大をもたらしている。
「将来の機会に対する我々の確信はかつてないほど高まっている」と、CEOのAnthony Notoは決算リリースで述べた。
個人向けローンが業績をけん引
業績の上振れの大半は融資事業がけん引した。調整後セグメント売上高は68%増の8億700万ドルに跳ね上がり、総売上高の約59%を占めた。
個人向けローンの新規融資額は69%増の過去最高126億ドルを記録した。学生ローンの融資額は2.9億ドルとほぼ倍増し、総預金は58億ドル増加して513億ドルとなり、低コストの資金調達を維持している。
この成長はRobinhoodと比較してどうか?
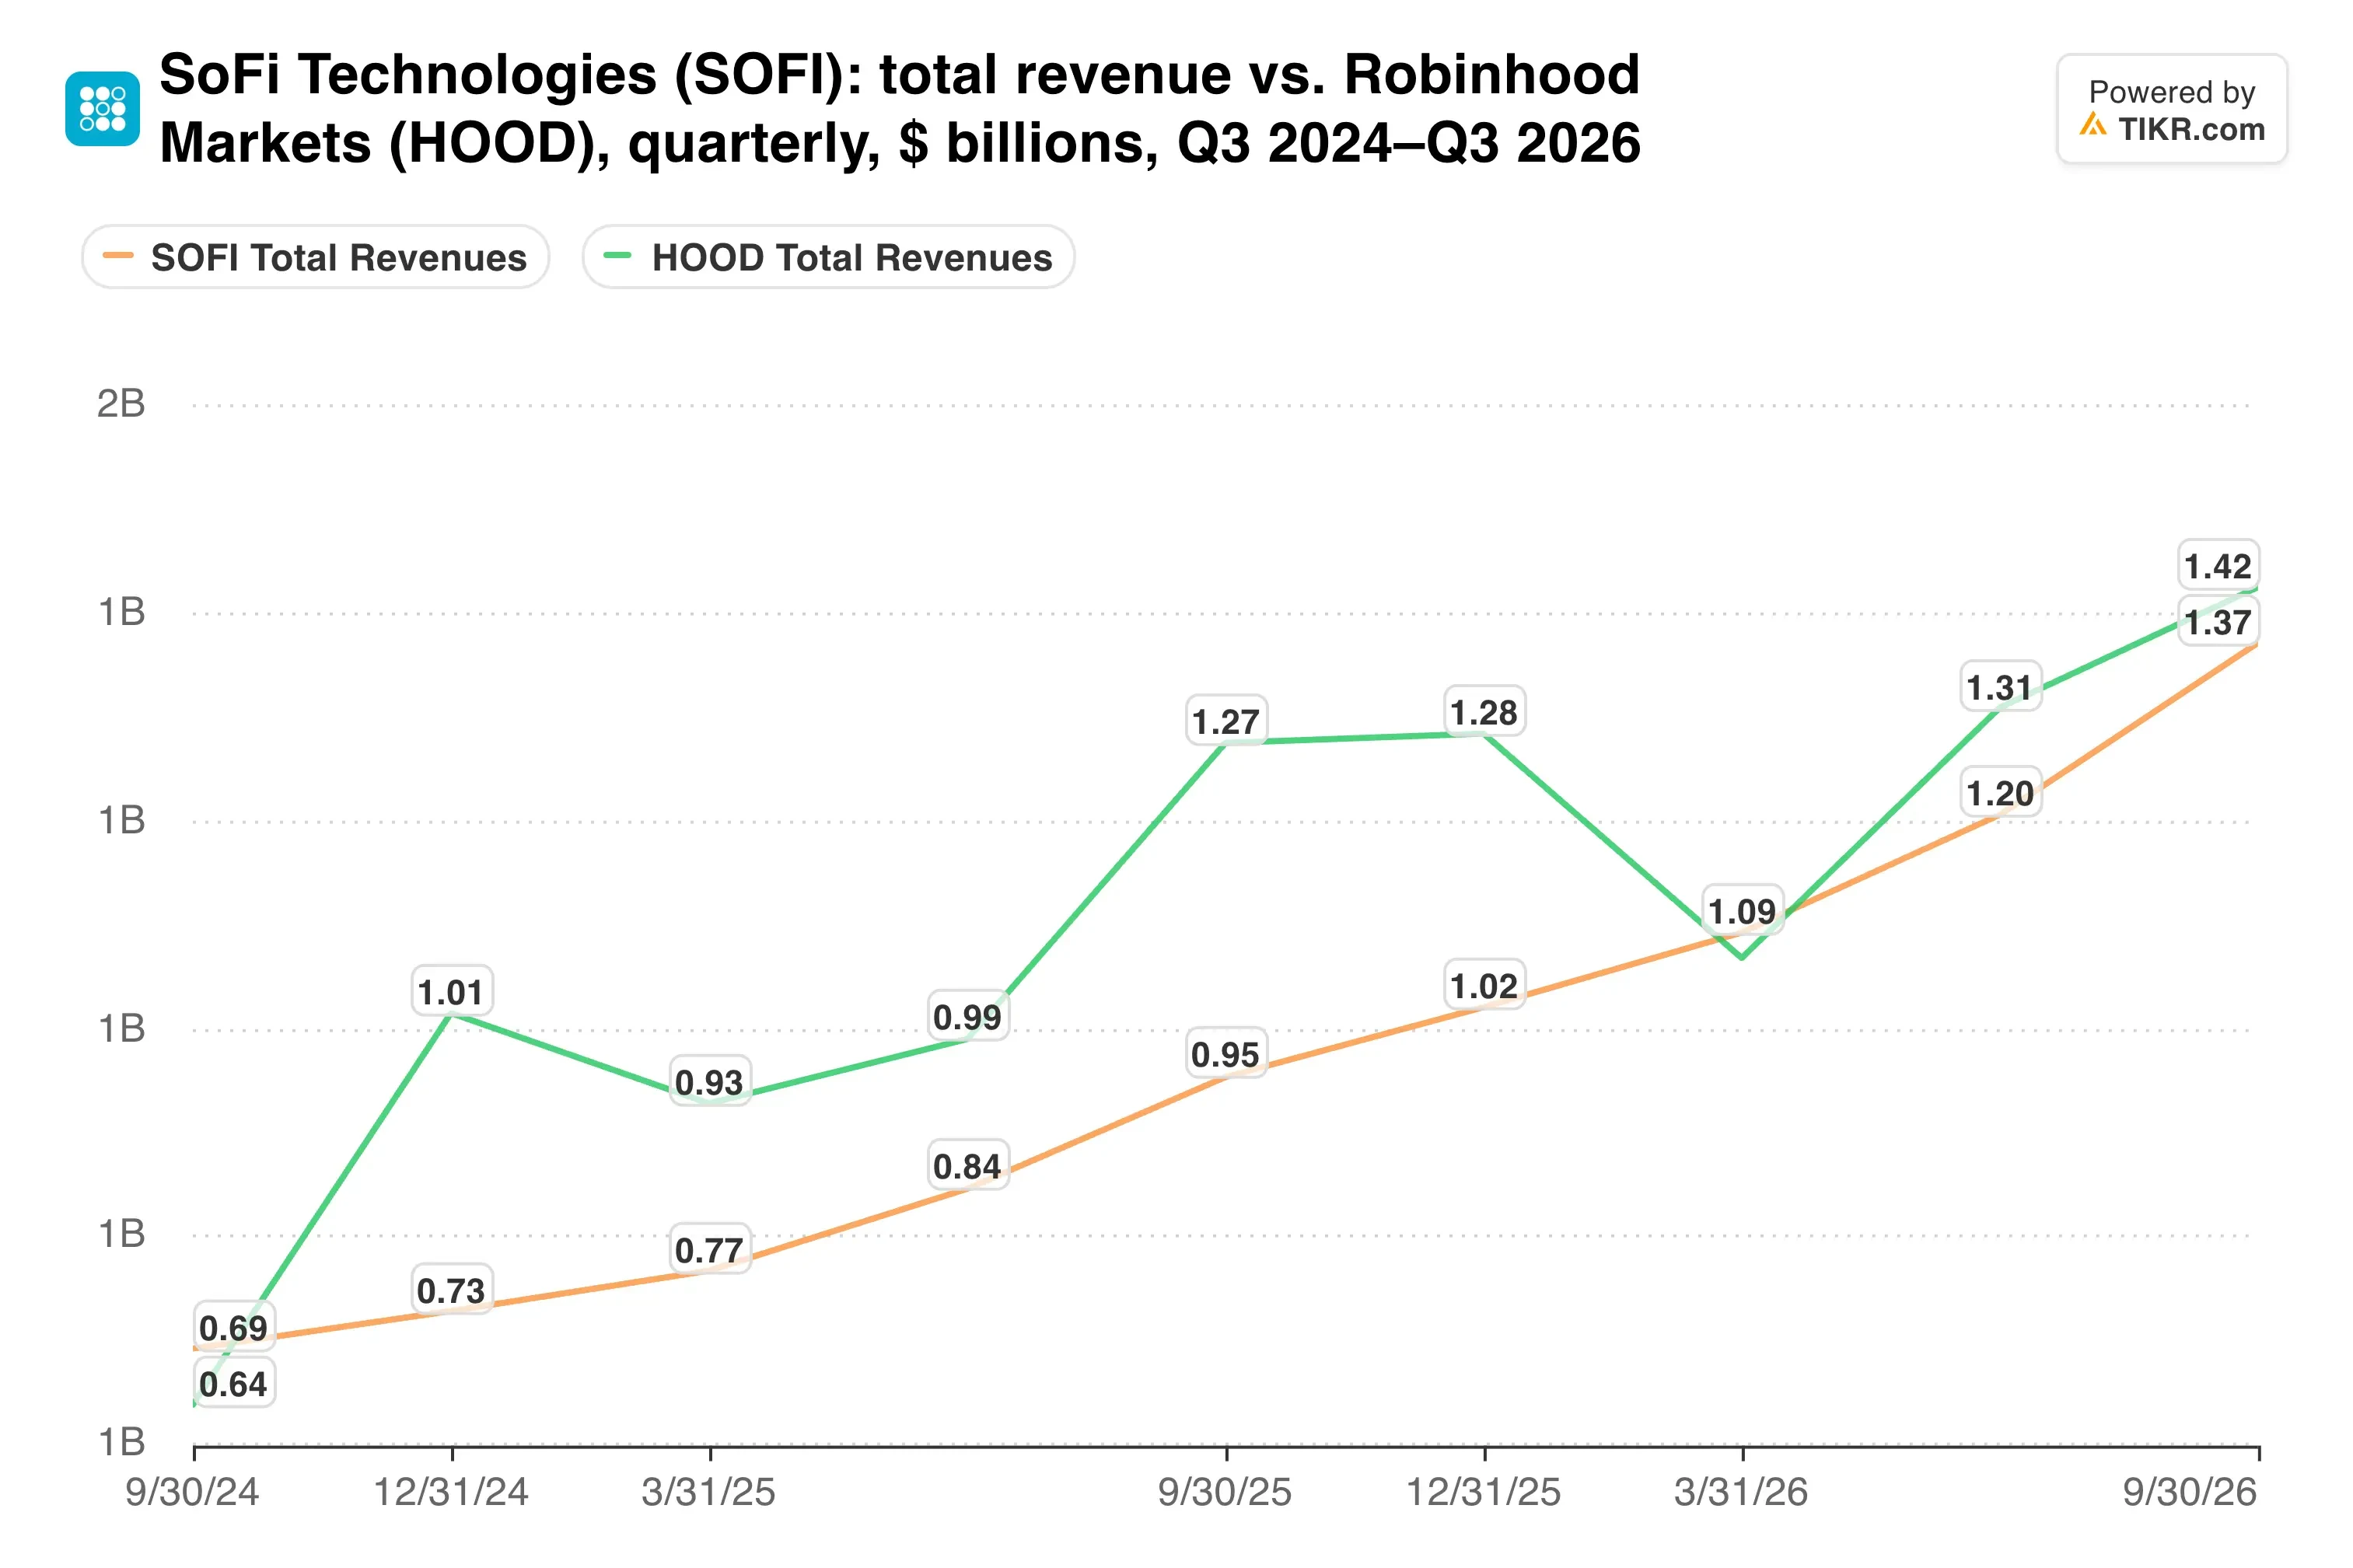
SoFiの四半期売上高はほぼ並んだ。しかし、Robinhoodは年間売上高1億ドル以上の事業ラインを14持つのに対し、SoFiは8つである。
他のセグメントの成長は鈍い。金融サービス事業の売上高は25%増加したが、貢献利益率は54%から50%に低下した。テクノロジープラットフォーム事業の売上高は大口顧客の離脱により24%減少した。
TIKRはSoFiについて25人のアナリストを追跡している。「買い」と評価しているのは何人か?
SoFiの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SoFiのアナリスト評価を見る
金利と支出が業績見通しを試す
より難しい問題は見出しの下にある。販売管理費は55%増の4億4400万ドルに達し、売上高の伸びを大きく上回った。
金利はより大きな懸念材料だ。個人向けローンの基準金利は四半期中に76ベーシスポイント上昇した。その結果、これらのローンの未償還元本に対する公正価値プレミアムは、12.2億ドルから10.2億ドルに縮小した。
Notoは決算説明会でアナリストに対し、「現在、我々は今年中にあと2回の利上げを見込んだポジションを取っている」と述べた。
そして業績見通しそのものがある。新たな50.4億ドルの目標は、第4四半期売上高が約13.8億ドル、つまり第3四半期とほぼ横ばいであることを示唆している。
利益はより安定したストーリーを語っている。
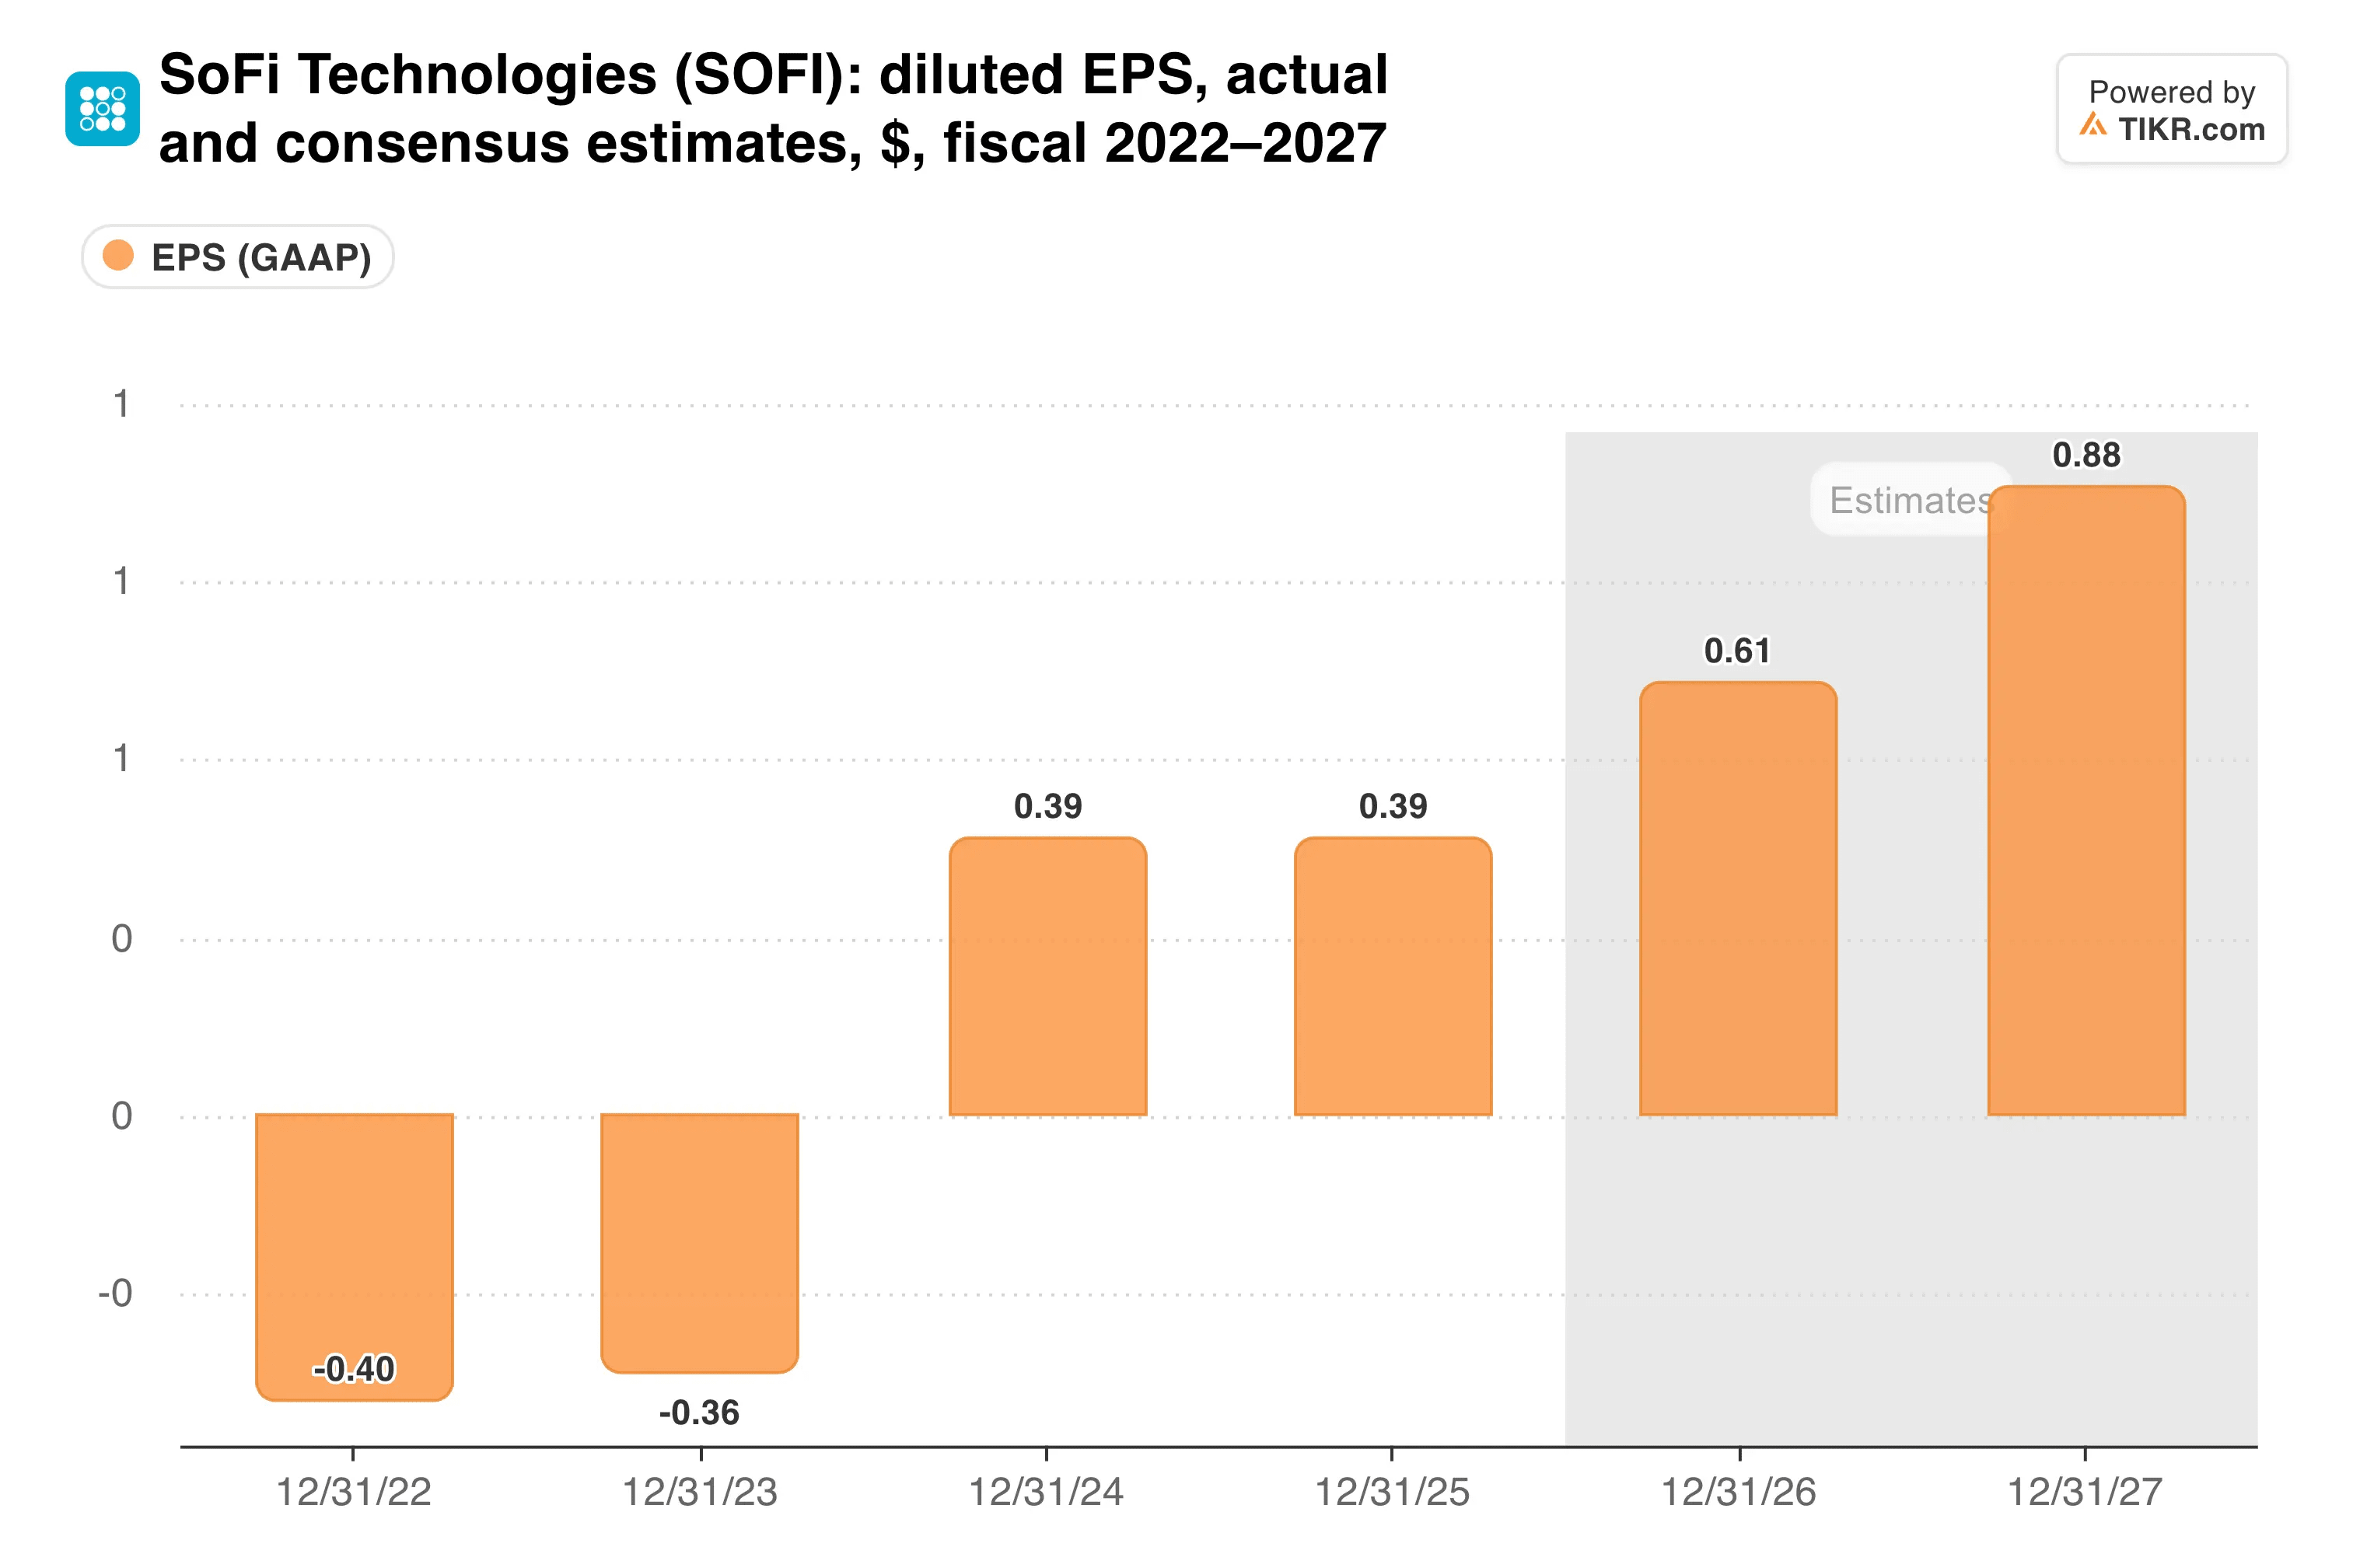
SoFiは今年度のEPSを0.61ドル、2027年度を0.90ドルと見通しており、48%の上昇となる。
私の見解:SoFiは銀行の資金調達力を背景にしたフィンテックとして成長しており、この組み合わせは珍しい。しかし、今四半期は金利上昇局面において個人向けローンに大きく依存した。成長の鈍いセグメントがより多くの負担を担える証拠が欲しいところで、10月の安値が底値であると断言するには時期尚早だ。
1月下旬に発表が予定される第4四半期決算は、この横ばいの四半期が慎重な見通しだったのか、減速の始まりだったのかを示すだろう。
では、SoFiの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SoFiの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!