主なポイント
- Evercore ISIは11月12日、Snowflakeの買い評価を維持し、目標株価を$430に引き上げた。これは現在の株価より51%高い水準である。
- 同株は9月の高値から26%下落しているが、Snowflake自体は悪いニュースを発表しておらず、Datadogの第4四半期の業績見通しが横ばいだったことが、使用量ベースの収益が停滞する可能性を想起させている。
- Evercoreの$430という目標株価は、予想PER171倍を意味し、Snowflakeの3年平均に近い。また、アナリストは過去90日間で利益予想を引き上げている。
- 数字はEvercoreの主張を裏付けているが、粗利益率の低下がリスクであり、Snowflakeの12月2日の決算発表が次の試金石となる。
Snowflake (SNOW) の株価は現在、9月の高値から26%下落している。11月12日、Evercore ISIのKirk Materne氏は、それでも買い評価を維持し、目標株価を$360から$430に引き上げた。これは現在の$285より51%高い水準である。
悪いニュースはないが、懸念はある
Snowflakeの9月2日の第2四半期決算は、株価をその高値に押し上げた。プロダクト収益は37%増の14億9000万ドルに達し、3四半期連続で加速成長を示した。また、経営陣は通年の成長率見通しを36%に引き上げた。しかし、同じ決算発表で、通年のプロダクト粗利益率の見通しは75%から74%に引き下げられた。CFOのBrian Robins氏は、新しい見通しには「現在、貢献利益率が低い、急成長中のAIワークロードからの収益構成比の高まりが含まれている」と述べた。
それ以降、Snowflakeは悪いニュースを発表していない。より最近の懸念材料は、Datadog (DDOG) からもたらされた。同社も使用量に基づく課金を行っている。Datadogは第3四半期の収益を35%増の12億ドルに伸ばしたが、その後、第4四半期の業績見通しを11億9000万ドルから12億ドル(ほぼ横ばい)と発表した。これは最大顧客の使用量が減少した後のことだった。私の見解では、投資家はSnowflakeの使用量ベースの収益が同様に停滞する可能性を懸念している。
TIKRはSnowflakeをカバーする51人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Snowflakeの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Snowflakeのアナリスト・レーティングを見る
Evercoreはようやく市場コンセンサスに追いついた
Materne氏の$430という目標株価は、$434というコンセンサス目標株価にほぼ等しい。したがって、この引き上げによって、彼は既に市場の大半が到達していた水準に達したことになる。9月のSnowflakeの決算説明会で、Materne氏は成長加速のうち、新しいAI製品とコア事業のそれぞれの寄与度について質問した。CEOのSridhar Ramaswamy氏は、AI製品が「我々が目にしている加速の約半分に寄与した」と述べた。つまり、コア事業も加速しており、これは単一のホットな製品に依存するよりも、目標株価にとってより堅固な基盤を与えている。
$430という目標株価は妥当か?
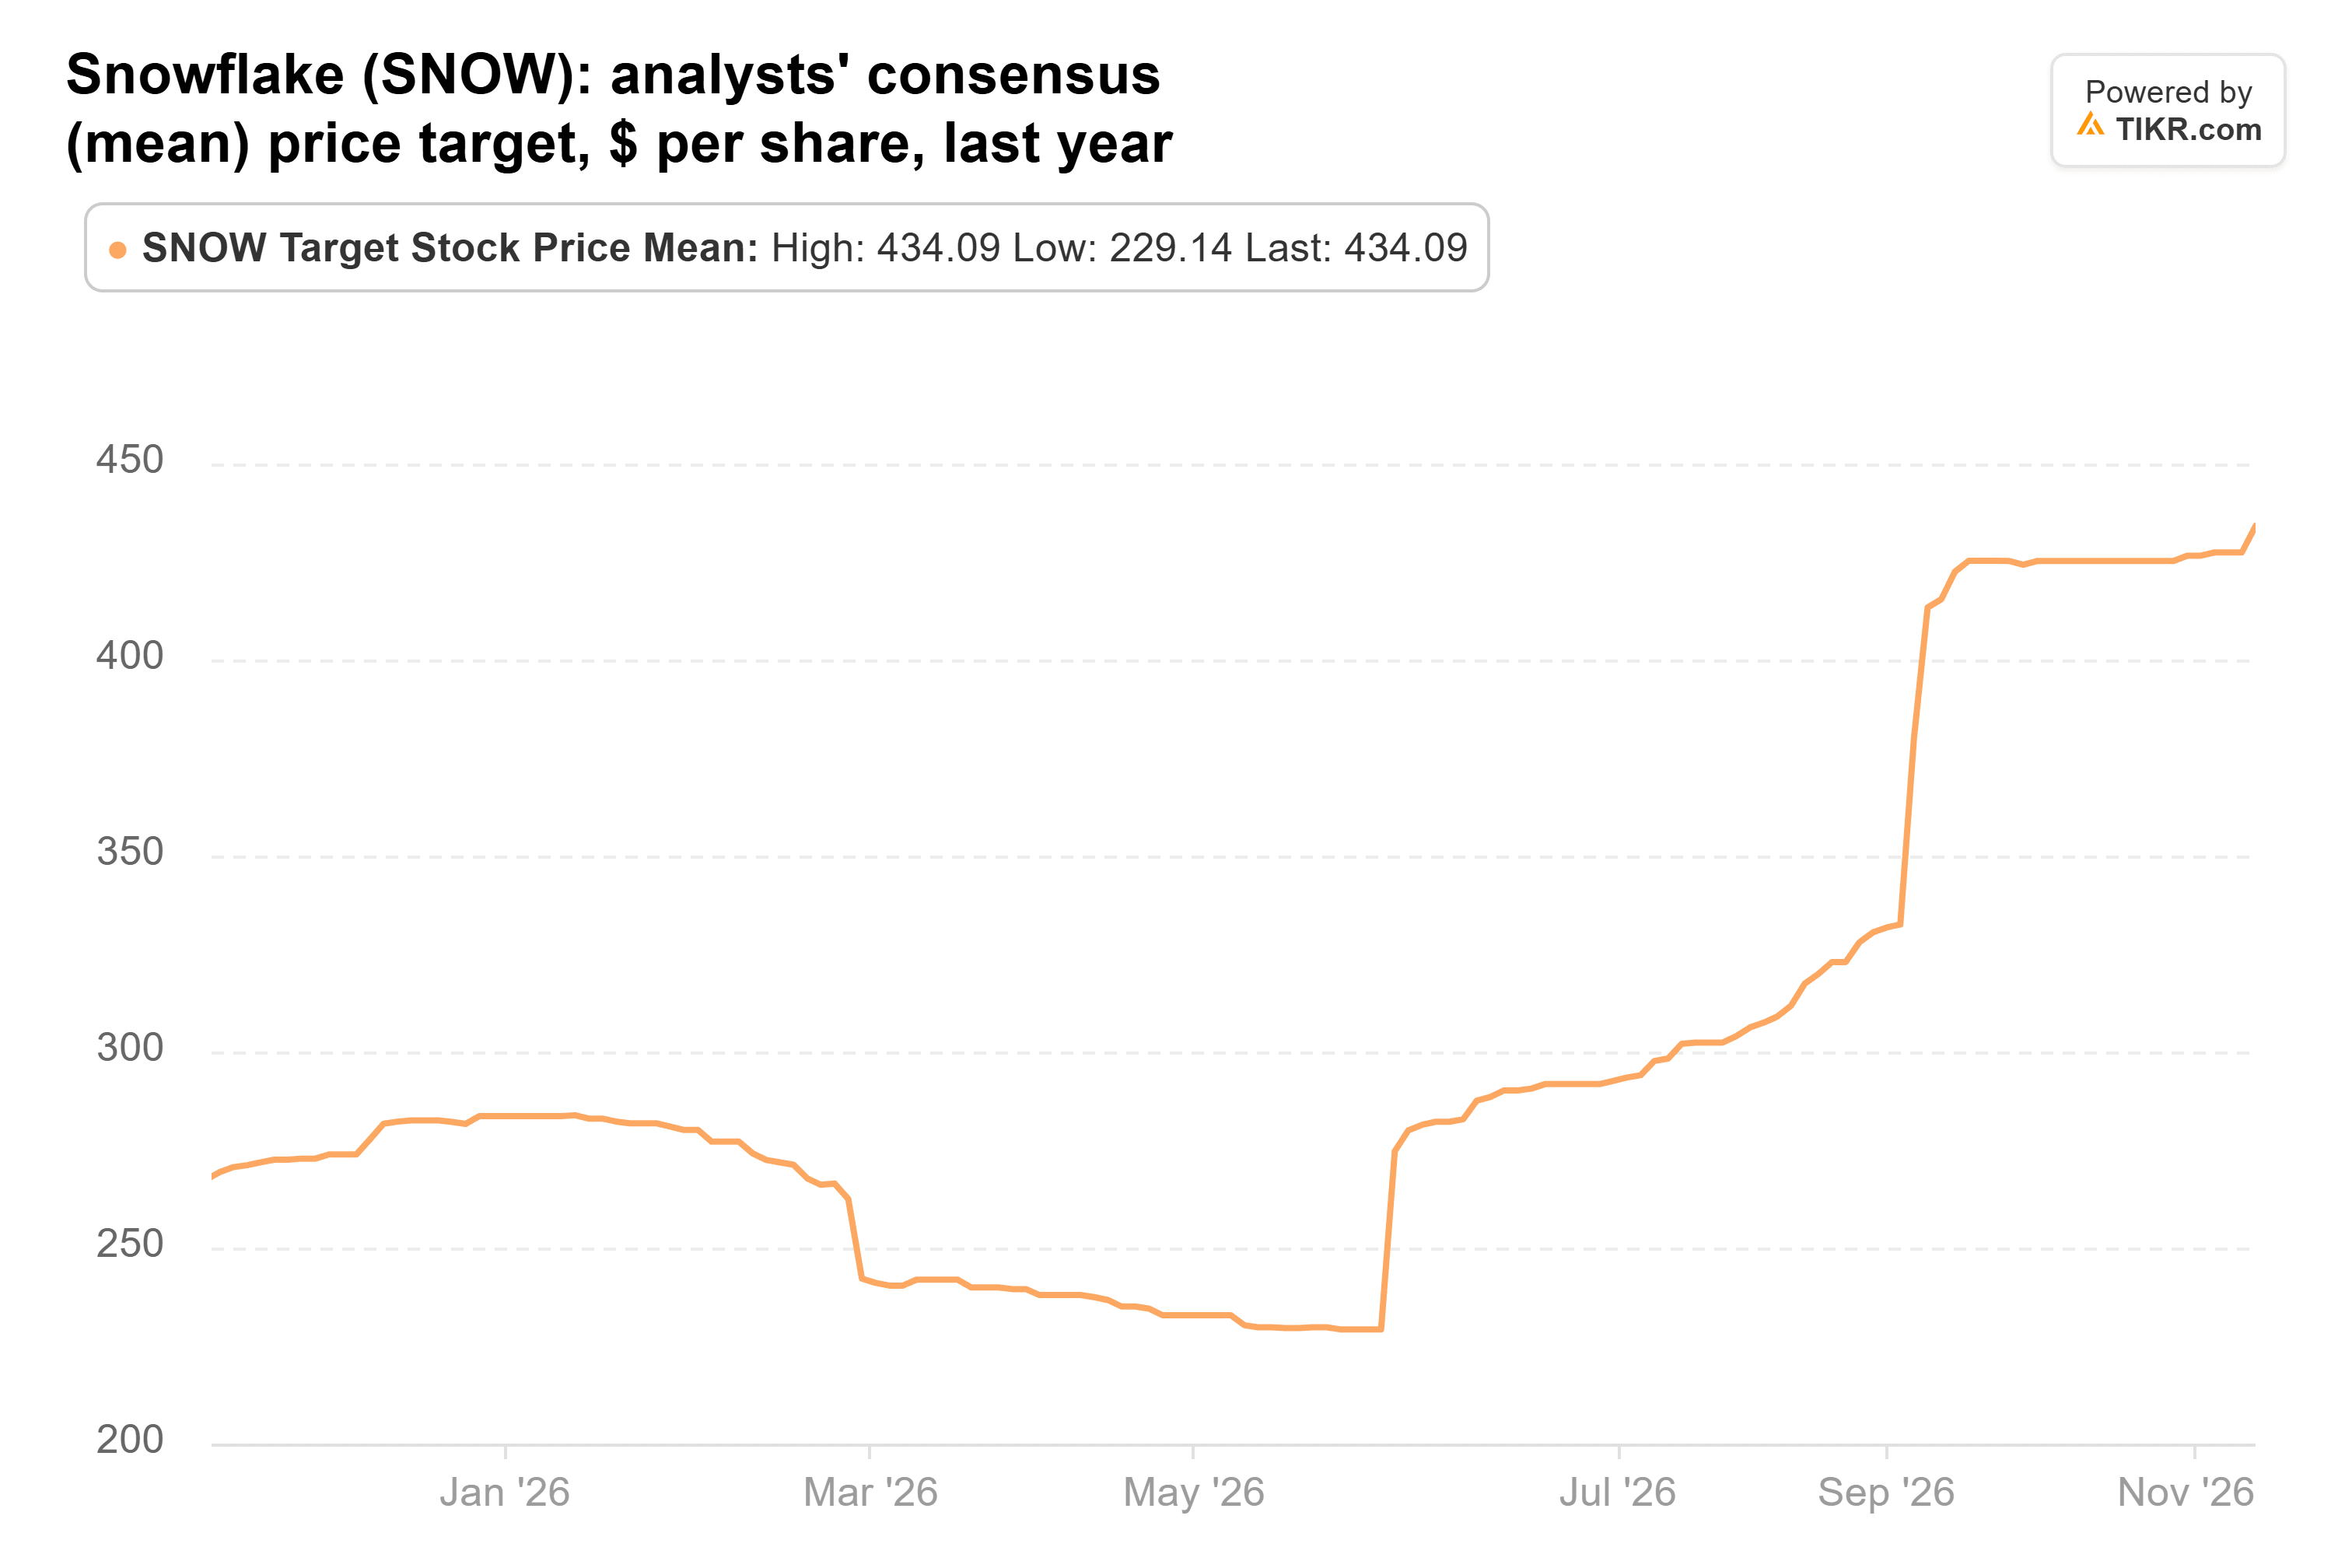
Snowflakeをカバーする53人のアナリストは、株価が下落する中でも目標株価を引き上げ続けている。コンセンサス目標株価は1年前の$269から、現在の$434へと上昇している:
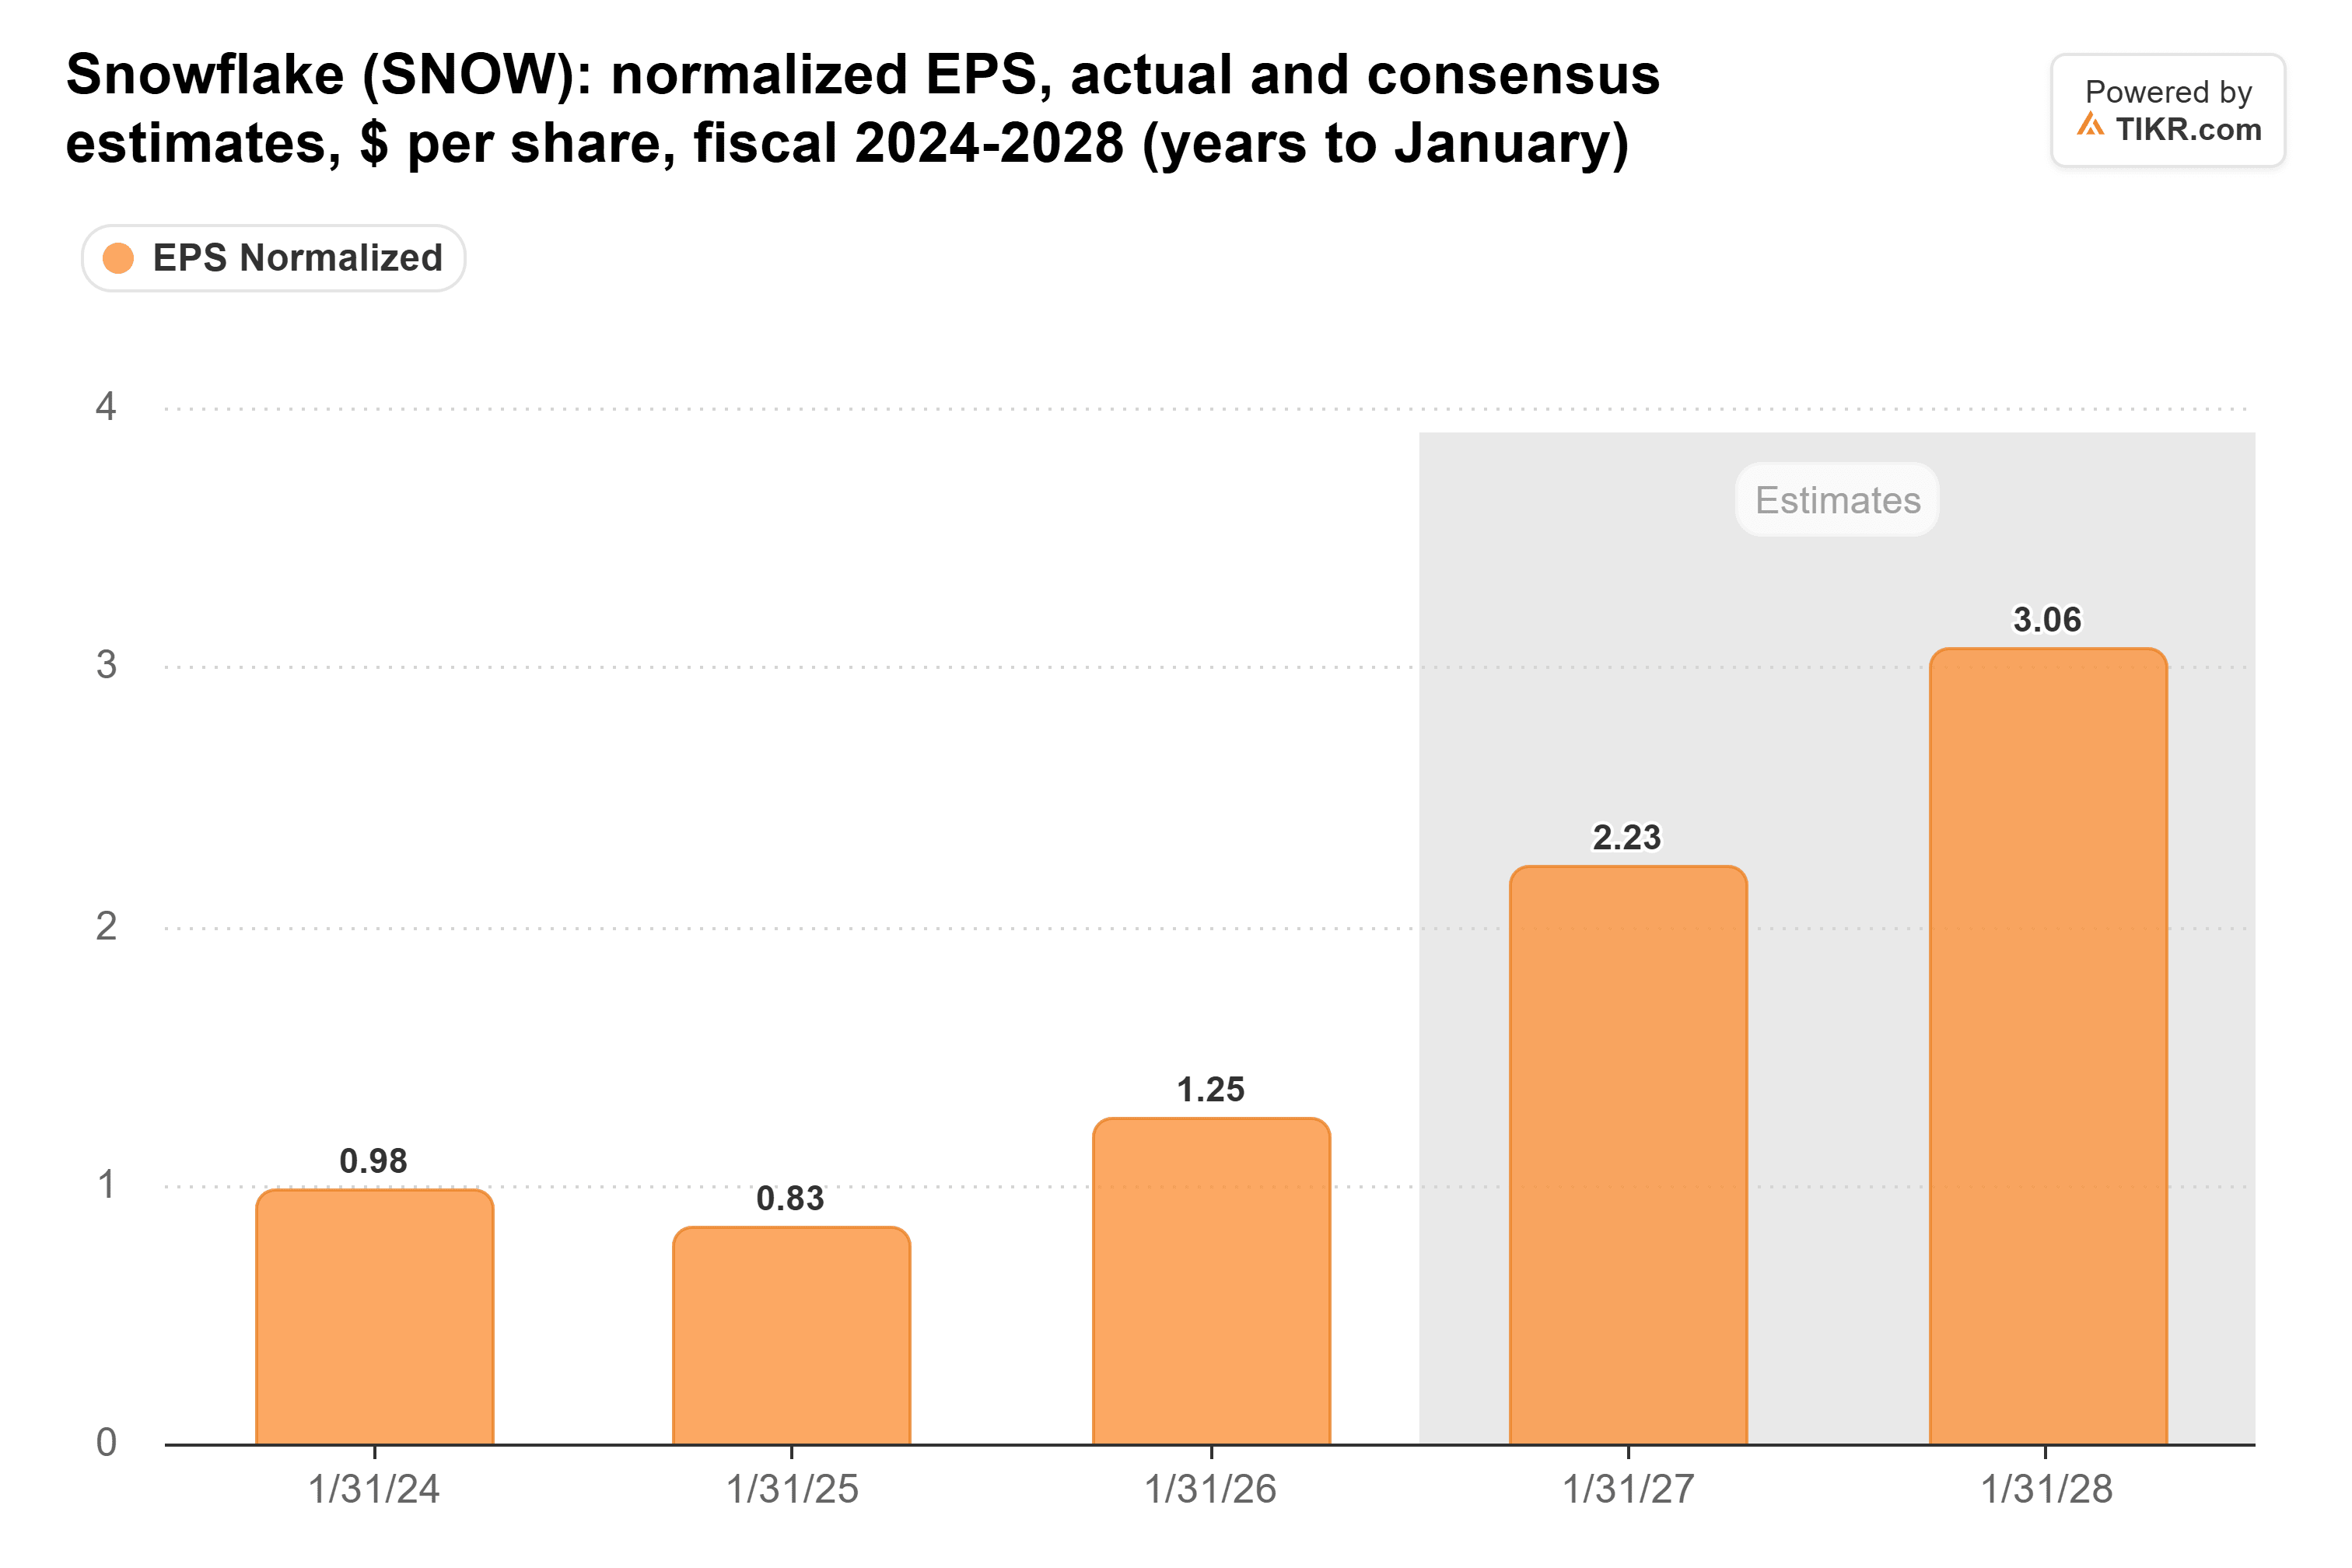
利益予想も同様の動きを見せている。アナリストは現在、2027会計年度(2027年1月期)の調整後1株当たり利益(EPS)を$2.23と予想しており、これは90日前の$1.94から上方修正された。2028会計年度については$3.06と予想されており、$2.70から上方修正されている:
直近の終値時点で、Snowflakeの株価は予想PER115倍で取引されていた。Evercoreの$430という目標株価は、同じ予想利益に対して171倍のPERに相当する。これは同社の3年平均の165倍に近く、1年平均の130倍を上回る水準である。これは高い評価と言えるが、もし予想が引き上げられ続ければ、翌年の利益が実現するにつれて、$430におけるPERは低下していく。
粗利益率が課題
Snowflakeは、AI関連の売上1ドルあたりの粗利益を、コア事業よりも少なくしている。同社のクラウドコストは、プロダクト収益原価に占める割合が第2四半期に75%に上昇し、1年前の70%から増加した。それでも、私はこの点についてEvercoreに同意する:$430という目標株価は、Snowflakeの3年平均の株価収益率(PER)を求めるものであり、利益予想は上昇し続けている。次の確認は12月2日の取引終了後、Snowflakeが第3四半期決算を発表する際に行われる。同社はプロダクト収益見通しを15億8800万ドルから15億9300万ドル、通年の粗利益率見通しを74%としている。もしDatadogのような横ばいの業績見通しを示せば、市場の目標株価が次に下落する可能性がある。
では、Snowflakeの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Snowflakeの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!