主なポイント
- キャシー・ウッドのARK Investを含む18の大型ファンドは、9月30日時点で3ヶ月前よりも多くのNVIDIA株を保有しており、そのうち2つは初めて購入した。
- NVIDIAは、CEOのジェンセン・フアンが辞任した後、9月30日以降29%下落した。これは同期間の台湾セミコンダクターの下落幅を上回る。
- アナリストの業績予想はほとんど変わっておらず、NVIDIAの株価は現在、5年ぶりの低い予想PERで取引されている。
- この価格では、ファンド側が有利な取引をしているように見える。11月17日の決算発表とCEOの後任探しが次の試金石となる。
第3四半期の13F報告書が提出され、世界有数の大型運用会社のいくつかが、この四半期にNVIDIA (NVDA)への投資を増やしていたことが明らかになった。
キャシー・ウッドのARK Investは、11月13日に提出された9月30日締めの四半期13F報告書によると、保有株数を85%増やして256万株(9月30日時点の評価額5億8500万ドル)とした。ARKは、四半期末に四半期初めよりも多くのNVIDIA株を保有していたことが報告書から明らかになった18の大型ファンドの一つである。これらのファンドのうちいくつかは、台湾セミコンダクター (TSM)、Broadcom (AVGO)、Micron (MU)も追加購入していた。
巨額の投資も
NVIDIAは現在、ARKの13F報告書に記載された株式の3.4%を占め、第5位の保有銘柄となっている。他のファンドはさらに大きな投資を行った。1640億ドルを運用するGQGパートナーズは、NVIDIA保有株を376%増やして1404万株とした。これらの株は9月30日時点で32億1000万ドルの価値があり、同社の13F報告書に記載された株式の6.0%を占める。1220億ドルを運用するサンダーズ・キャピタルは、33%追加して2995万株(評価額68億4000万ドル)を保有し、13F報告書に記載された株式の6.6%を占めた。
18のファンドのうち3つは、NVIDIAを13F報告書における最大の保有銘柄(それぞれ13F報告書に記載された株式の10%超)とした。GQGは、半導体関連銘柄の他の銘柄も購入した。台湾セミコンダクター保有株を562%増やし、Broadcom保有株を459%増やし、14億1000万ドル相当のMicronの新規ポジションを開設した。
TIKRはNvidiaについて63人のアナリストを追跡しています。「買い」と言っているのは何人?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
その後、ジェンセン・フアンが辞任
9月30日以降、多くのことが変わった。NVIDIAはその日の株価から29%下落している。同期間、台湾セミコンダクターは13%、Broadcomは1%、Micronは27%下落した。(これらは報告書のスナップショット時点以降の株価変動である。13F報告書は、ファンドがいくらで購入したか、または現在も保有しているかどうかは示さない。)
最大のニュースは、11月12日の取引開始前にジェンセン・フアンがCEOを辞任したことだ。その4日前、NVIDIAの取締役会は、フアンが外国の情報工作の標的となっていたとの報道を調査すると発表していた。その後、HSBCを含む格下げが続いた。アナリストのフランク・リーは同株を「保有」に格下げ、目標株価を365ドルから170ドルに引き下げた。彼は、米国の輸出規制強化と、「恒久的な後継計画が示され、新CEOが実行能力を示すことができるまで」の不確実性を理由に挙げた。
予想はほとんど動かず
この間、アナリストは依然としてNVIDIAの利益が2年で3倍以上になると予想している:
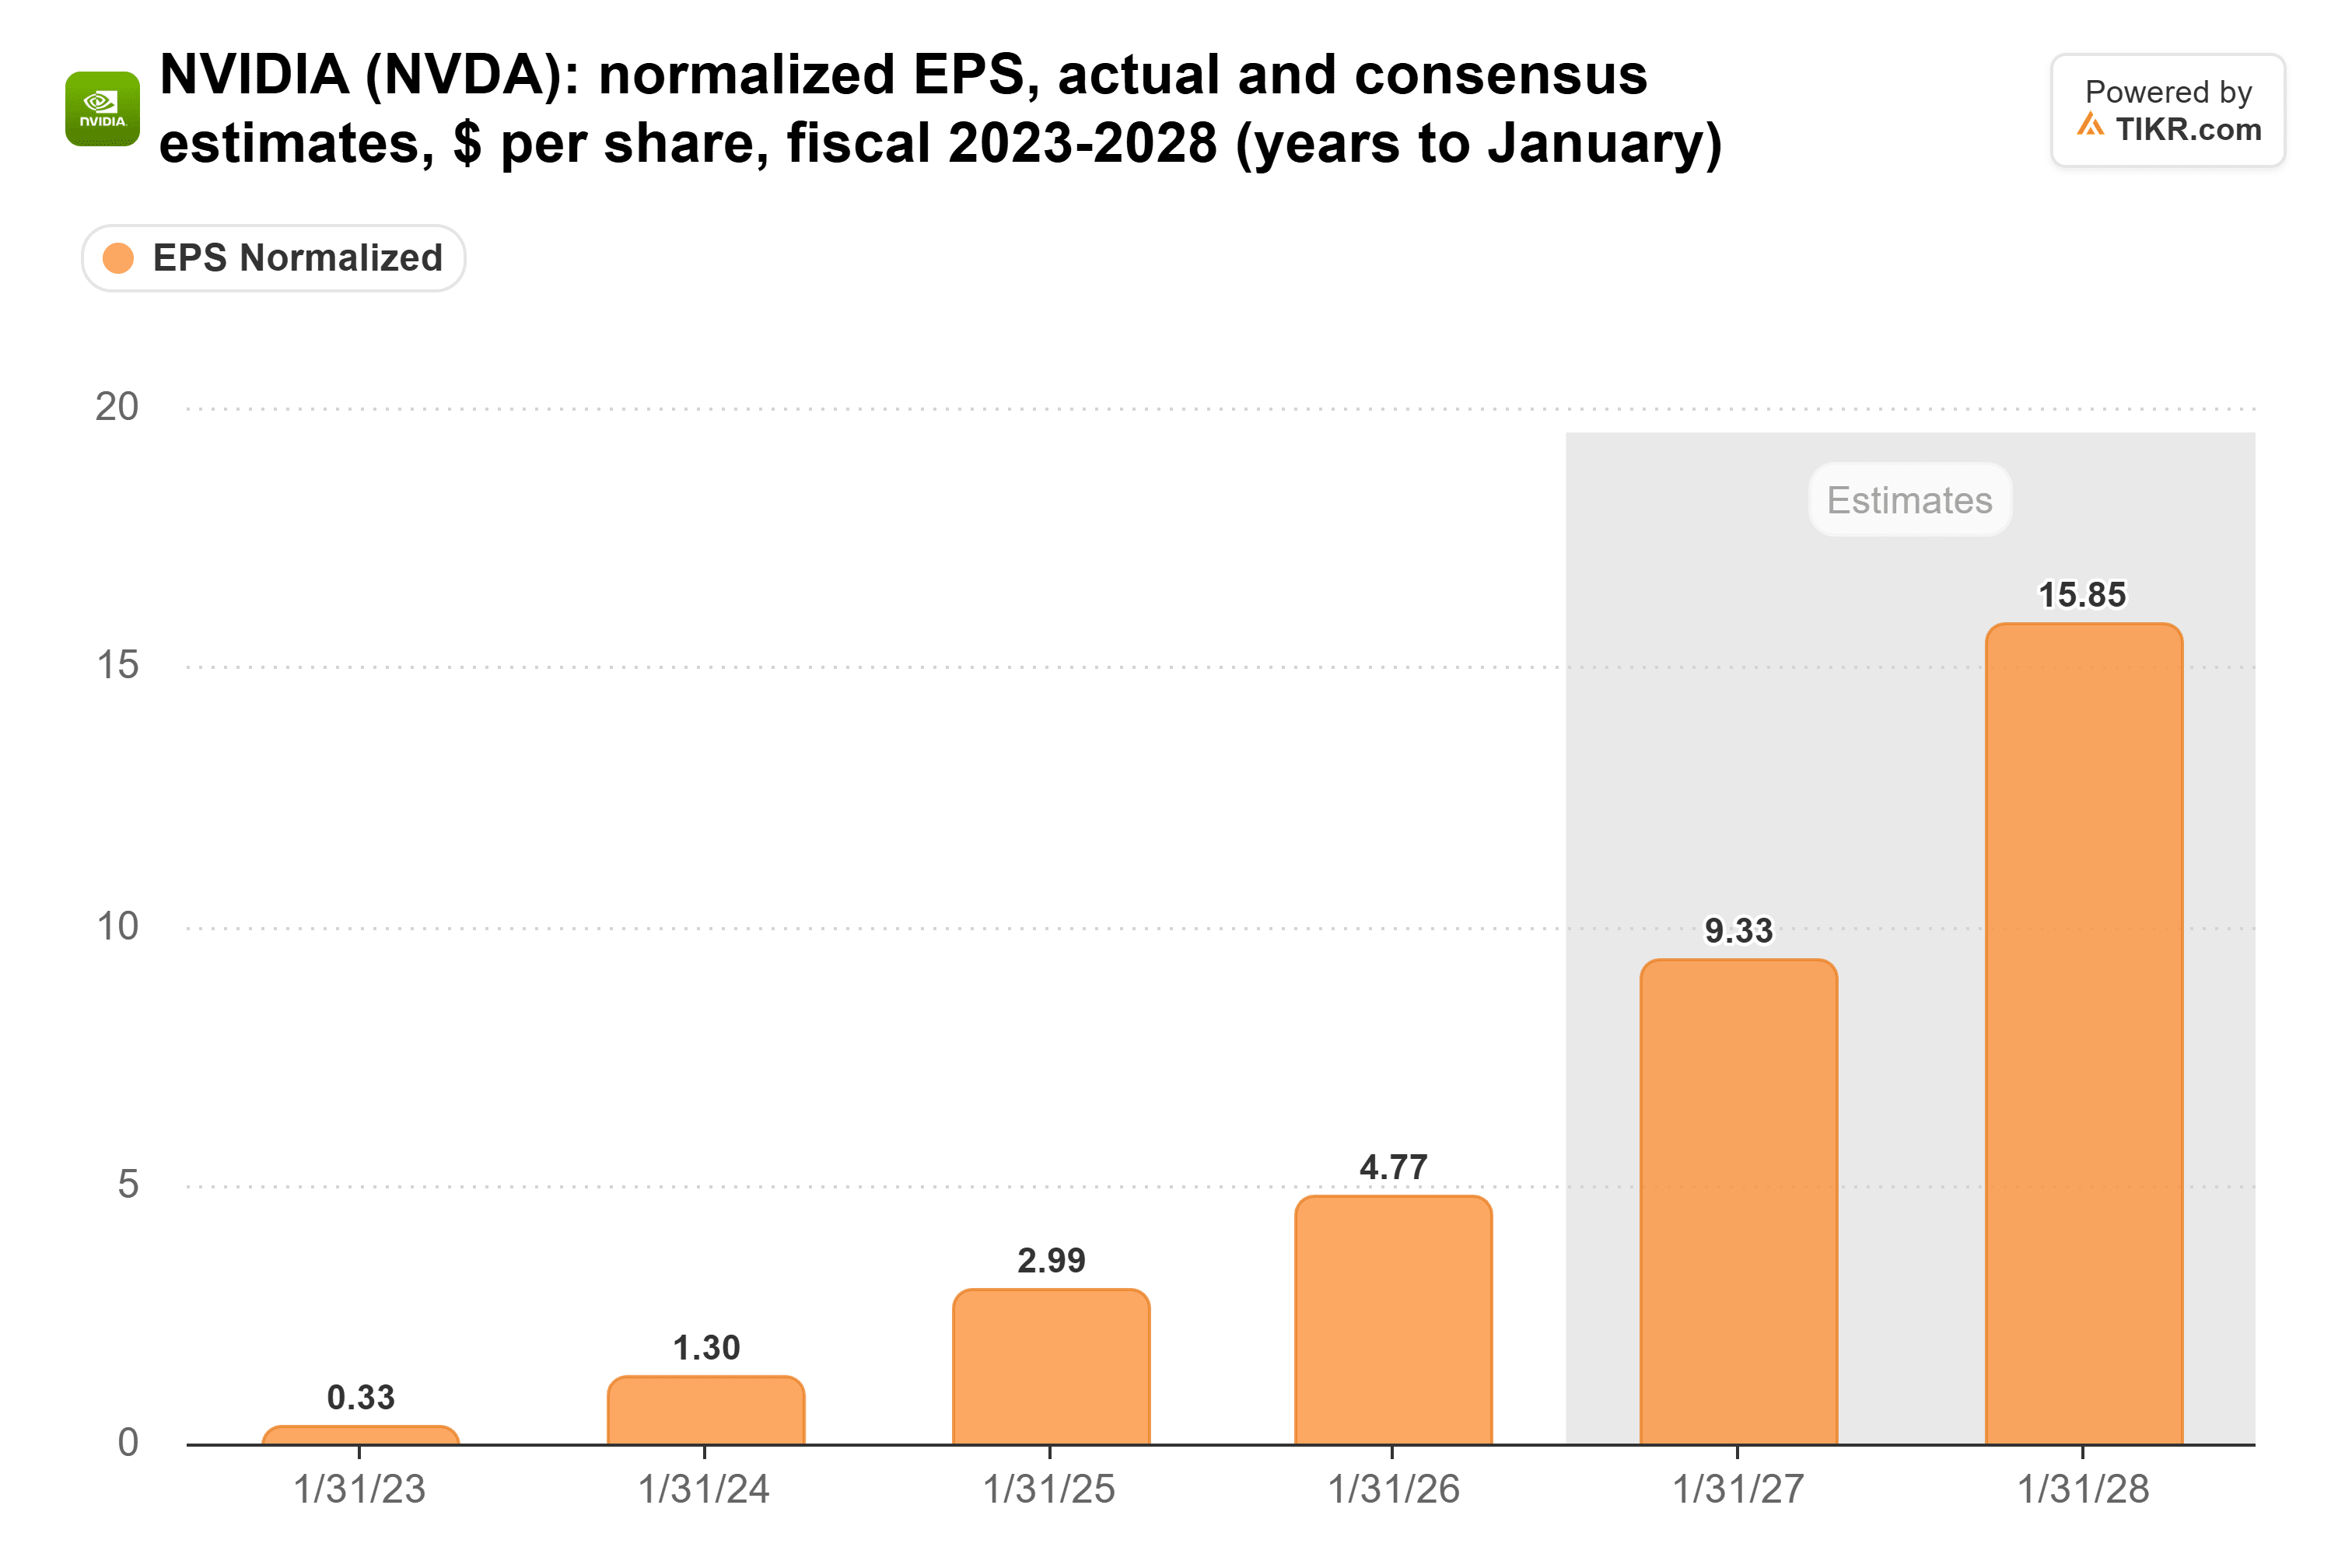
コンセンサスは、2027年1月期の正規化EPSが9.33ドル、その翌年が15.85ドルである。NVIDIAは2026年1月期に4.77ドルを稼いだ。この15.85ドルという数字は10月下旬には15.92ドルだったため、CEOの辞任と一連の格下げにより7セント減少したことになる。
一方、これらの利益に対する株価倍率は5年ぶりの低水準となっている:
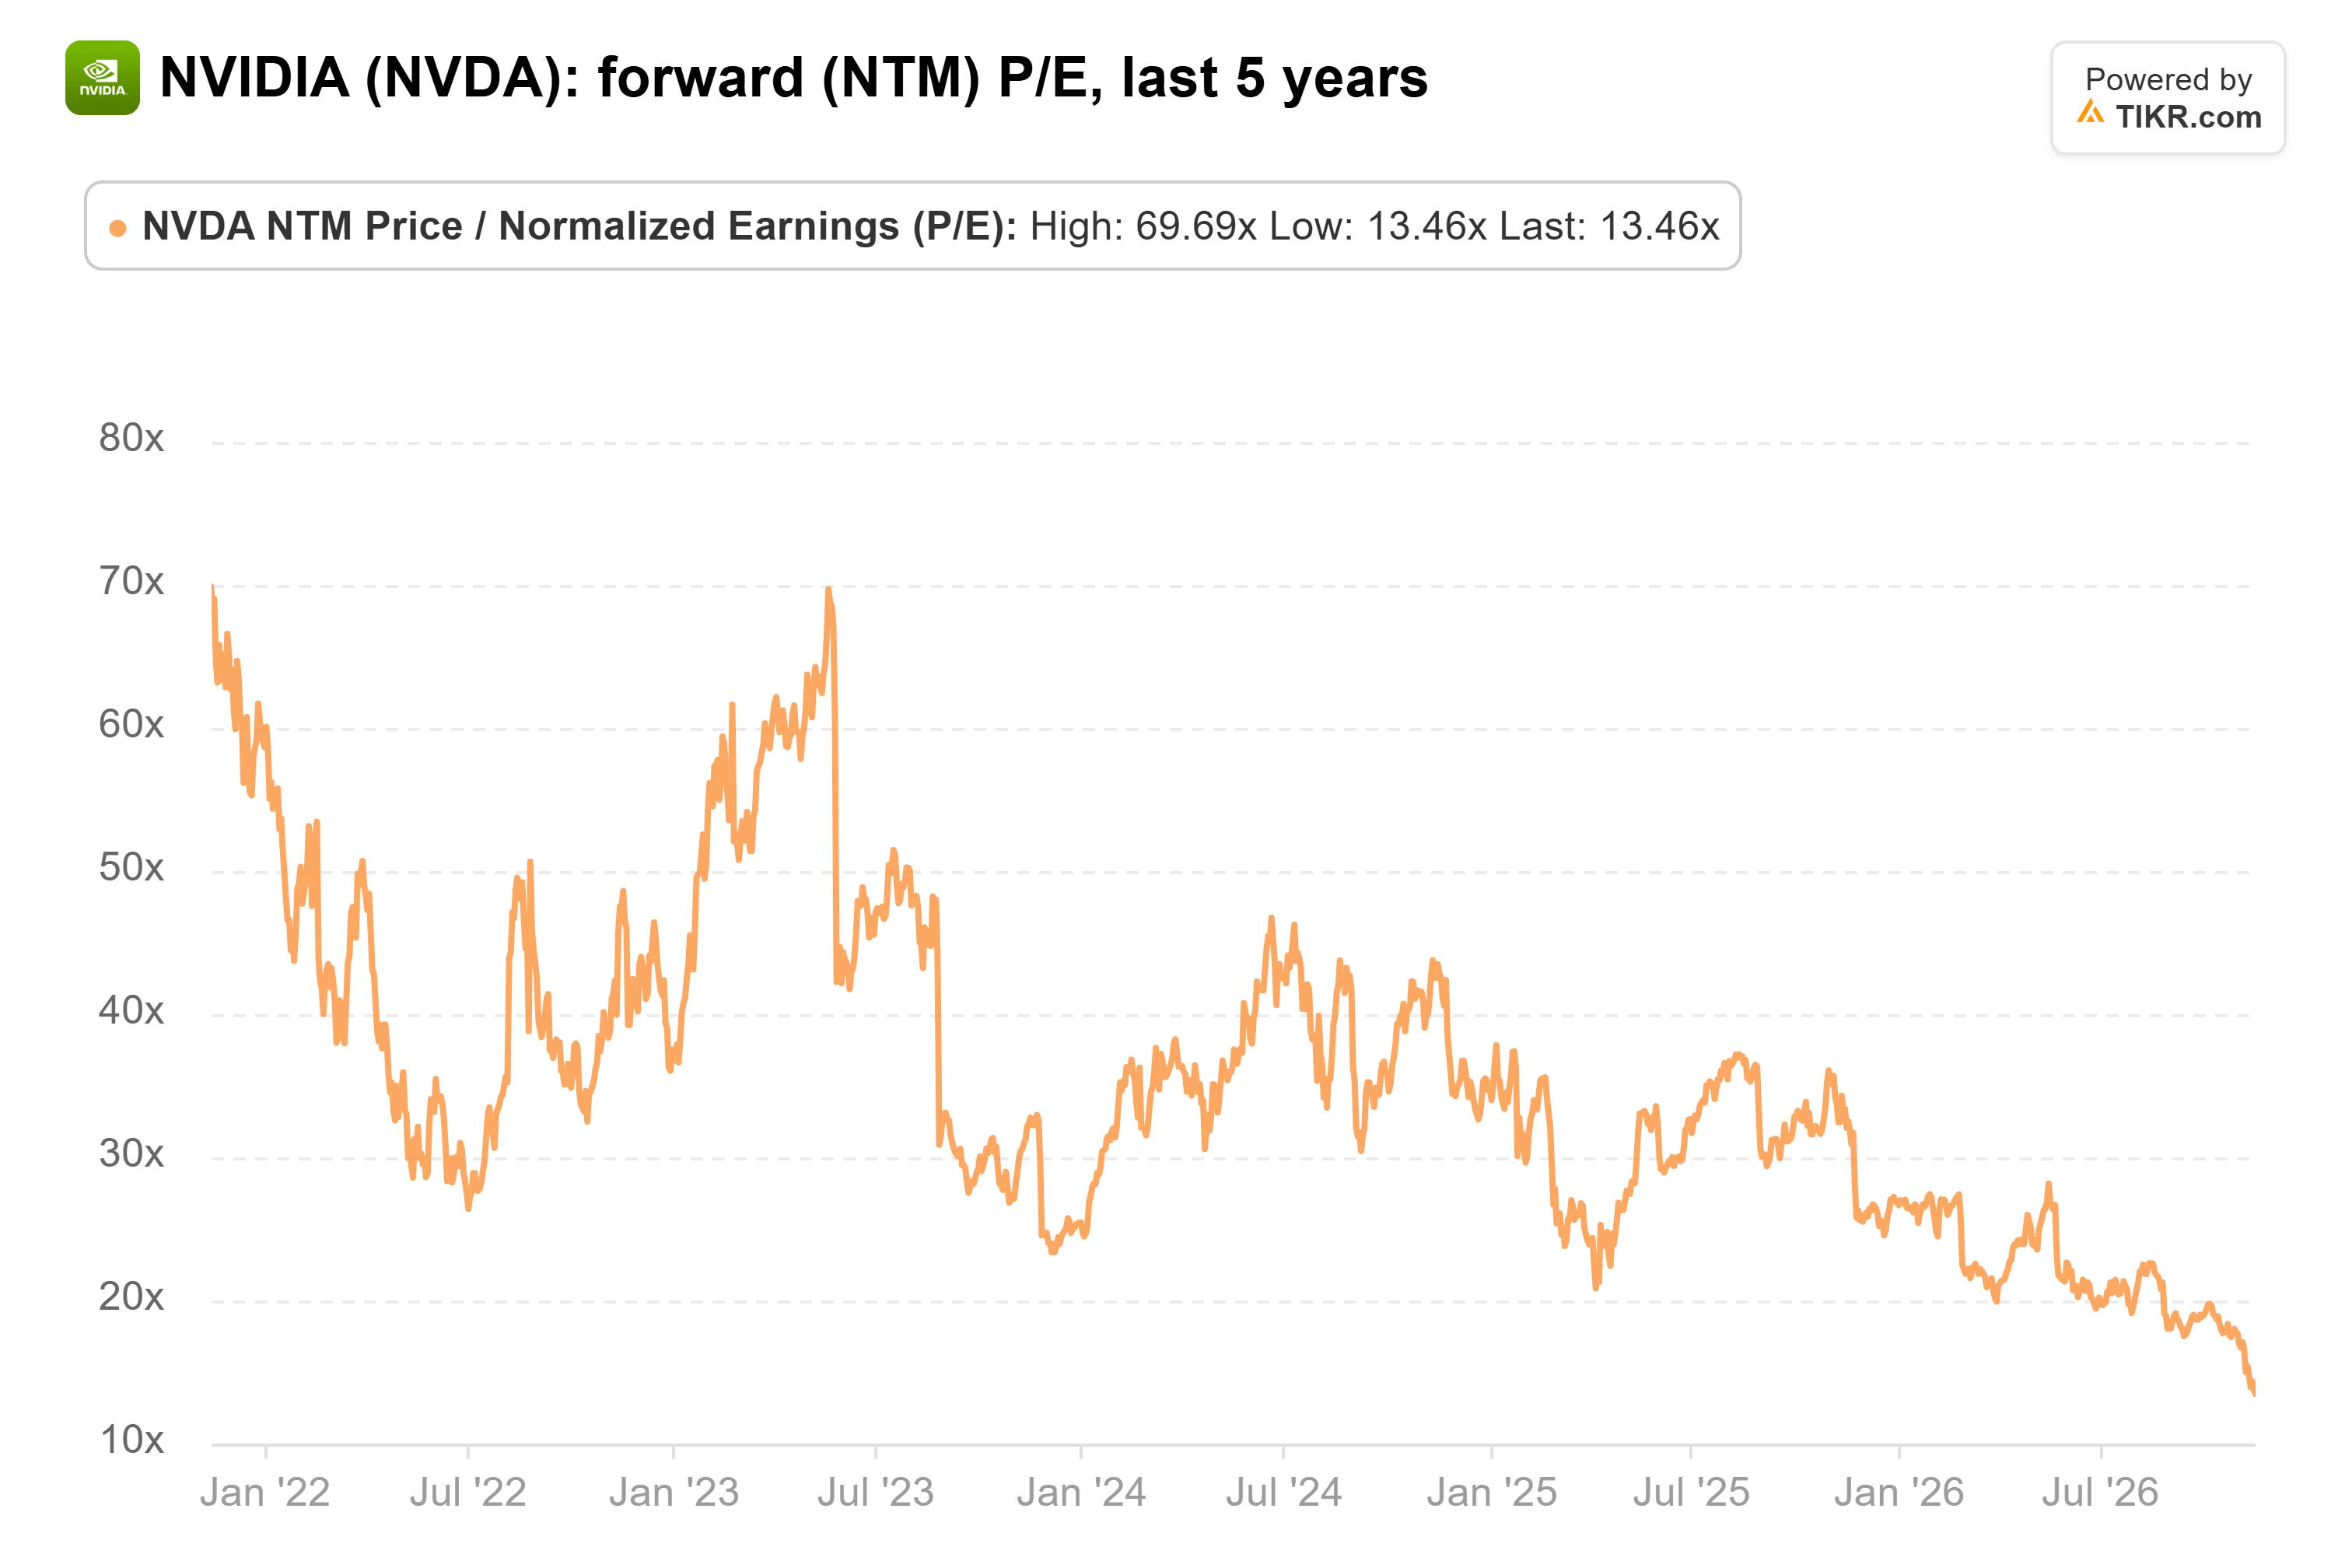
NVIDIAは予想利益の約14倍で取引されている。5年間の平均は36倍で、2023年5月には70倍でピークを迎えた。これにより、台湾セミコンダクターの約19倍やBroadcomの約20倍よりも割安となっている。Micronのみが約4倍とより割安だが、メモリ株は過去の景気循環のピーク付近でそのような低水準で取引されてきた。
アナリストは目標株価を引き下げているが、その幅は大きくない:
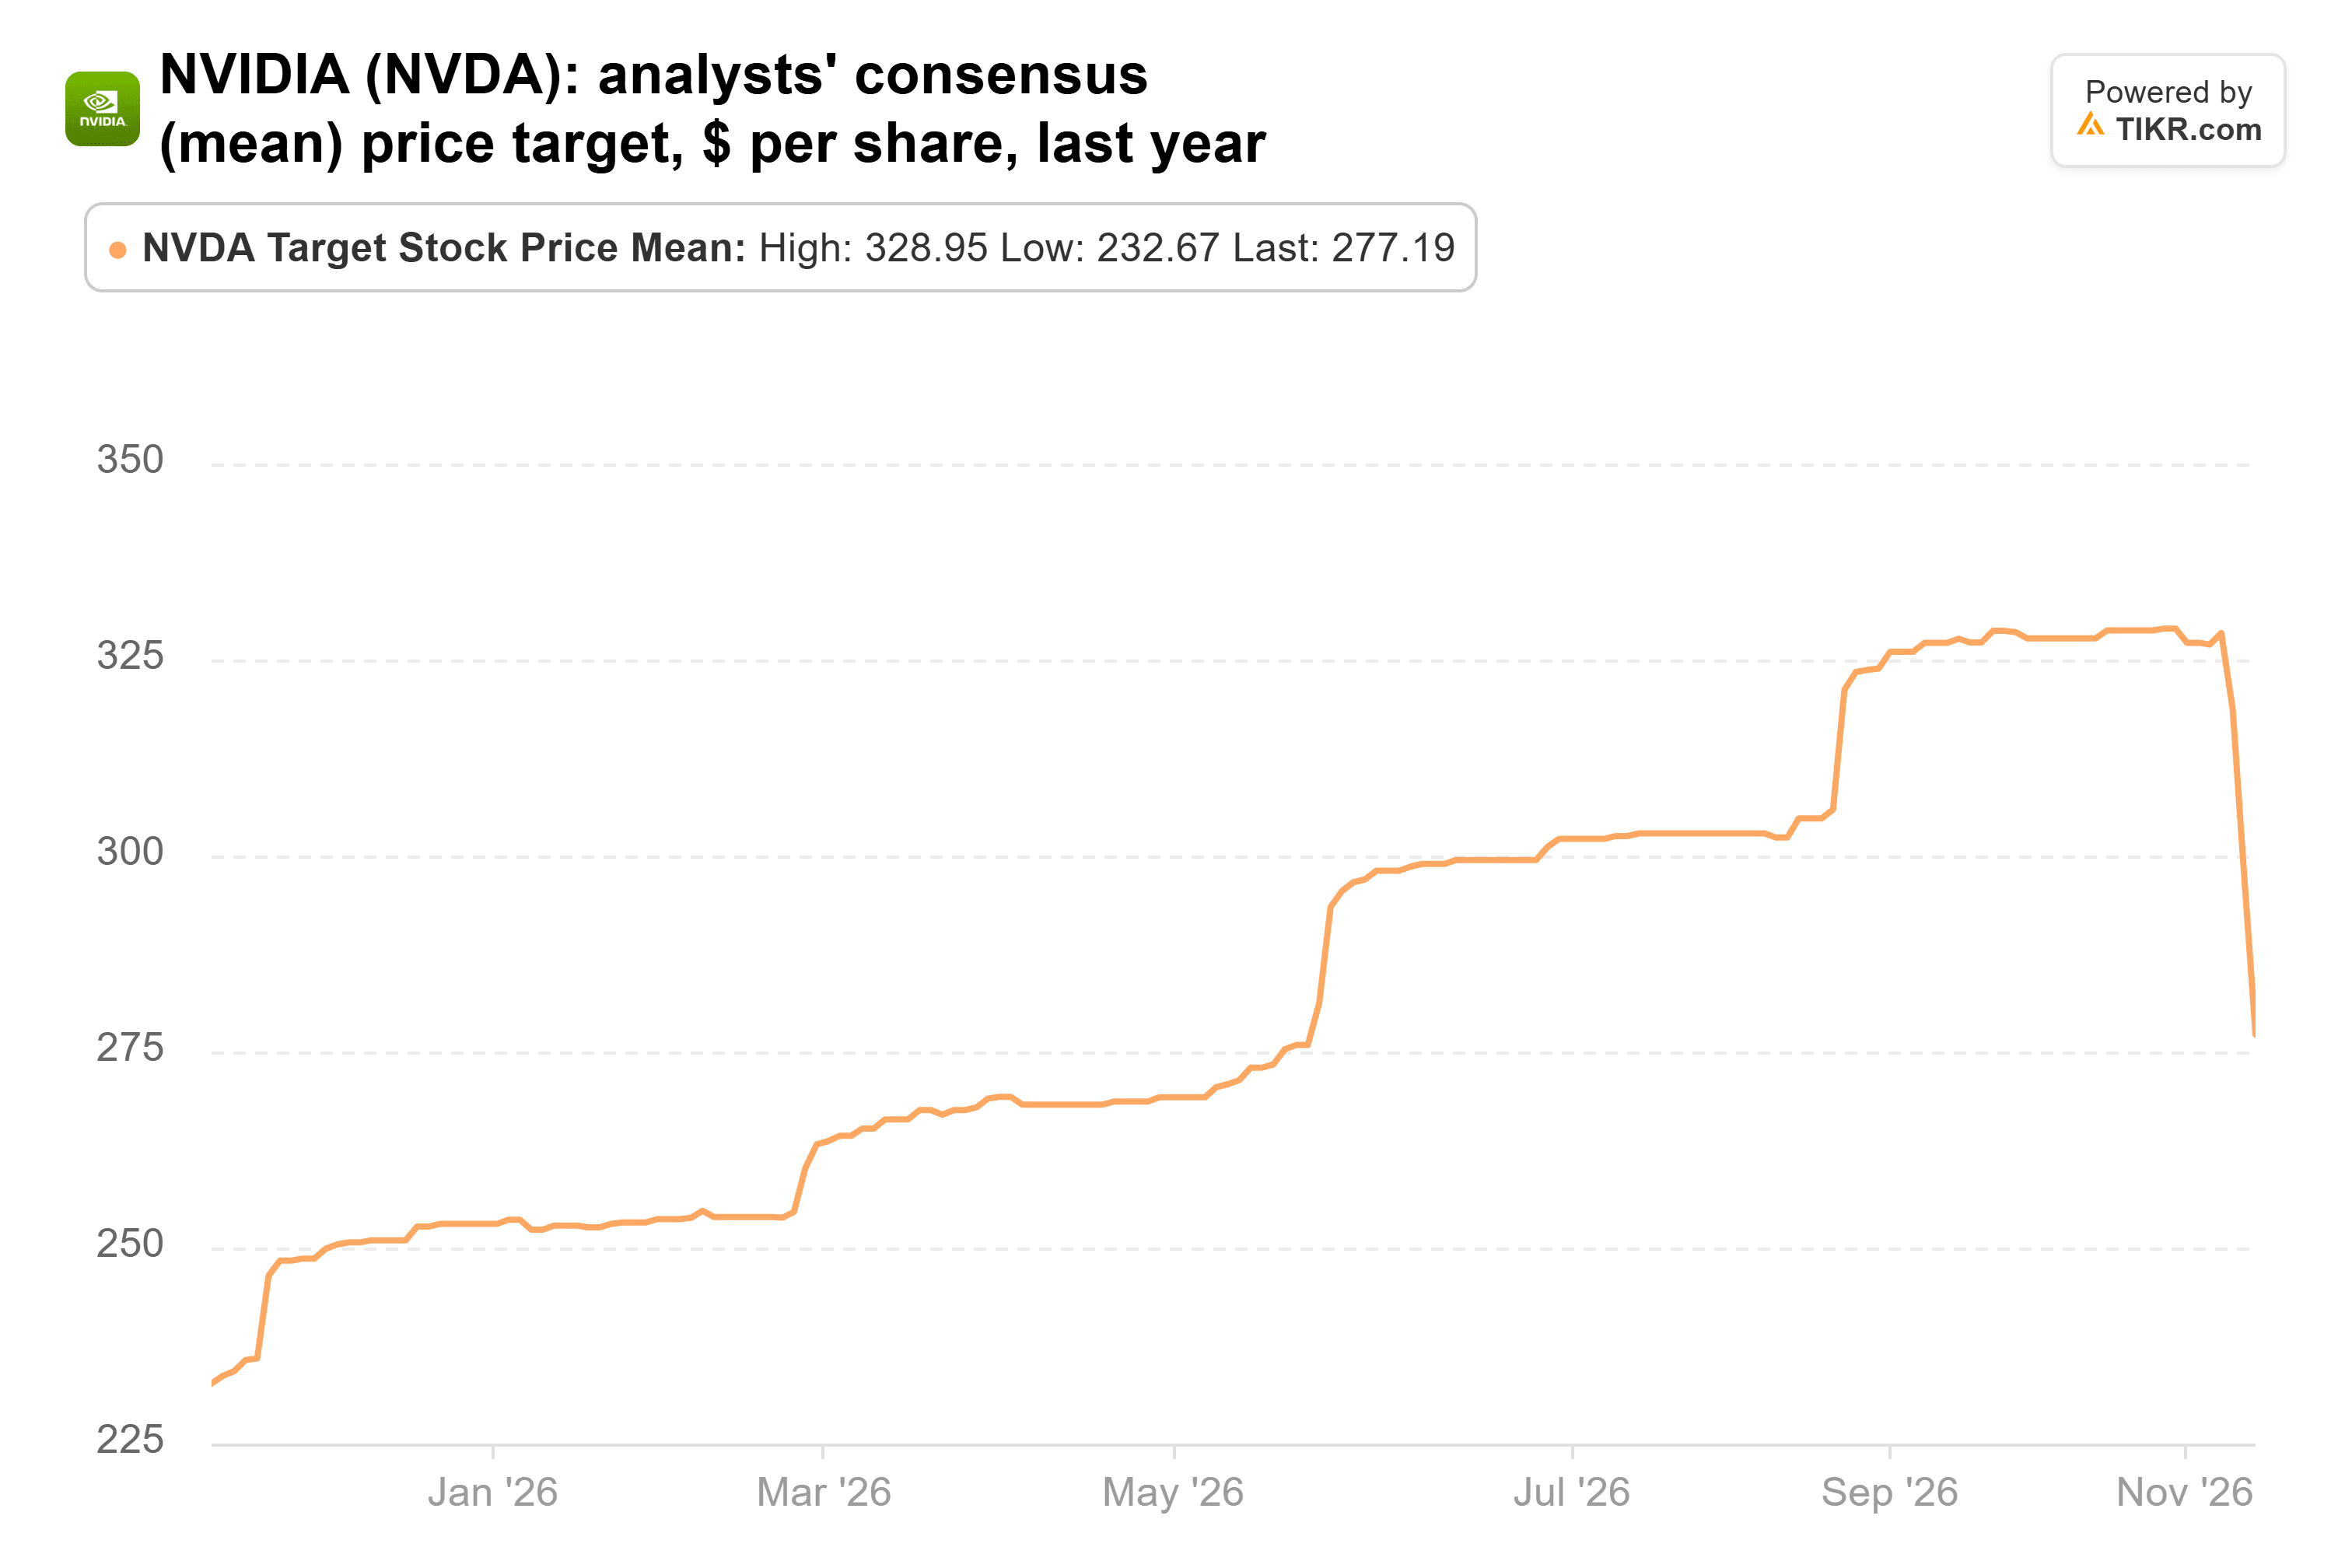
平均目標株価は277ドルである。これは10月23日の329ドルから下落したが、1年前の233ドルを依然として上回っており、株価から約70%高い水準にある。NVIDIAは現在、ストリートの最低目標株価である170ドルを下回って取引されている。
ファンド側が有利な状況
リスクは現実にある。NVIDIAには恒久的なCEOがいない。HSBCは、輸出規制強化により売上高の約11%がリスクにさらされると見ている。また、経営陣は、メモリコストの上昇に伴い、2027年1月期四半期に粗利益率が71%から72%で底を打つと予想している。それでも、HSBC自身のベアケース(売上高の11%を除外した場合)では、NVIDIAは2028年1月期に1株あたり13.57ドルを稼ぐとしている。これは前日終値の約12倍である。
私はこれは割安すぎると考える。市場は、NVIDIAの利益がピークを迎えようとしているかのように株価を形成しているが、同社をフォローするアナリストはほとんど数字を変えていない。したがって、私は決算発表前に買い、取締役会がフアンの後任を探す間、ある程度のボラティリティを予想する。
11月17日の決算発表が最初の真の試金石となる。経営陣は10-12月期の売上高を1080億ドル(プラスマイナス2%)と予想している。1-3月期の業績予想は、71%から72%という粗利益率が維持されるかどうかを示すことになる。これらのファンドのうちどれが持ち続けたかは、次の13F報告書が2月中旬に提出された時に明らかになるだろう。
では、NVIDIA株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAの価値がどうなるかを見ることができます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!