

主なポイント
- ServiceNowの株価は過去1か月で35%下落し、その大半は同社が第4四半期のcRPO成長率を18.5%に下方修正した後に発生した。
- 経営陣は、第3四半期に繰り上げられた契約更新と、2回のAI関連ソフトウェア株売りを原因として挙げており、後者はSalesforceにも影響を与えた。
- 予想PERが約22倍と5年間の平均の半分以下であり、cRPO成長率が18.5%を維持するならば、この株は買いと見なせる。
ServiceNow (NOW) の株価は過去1か月で35%下落している。10月29日の第3四半期決算発表後には27%下落した。その後、AIを巡る2回のソフトウェア株売りによりさらに下落し、Salesforce (CRM) も同様の影響を受けた。
Wedbushのアナリスト、ダン・アイブスは、11月3日放送の RiskReversal Pod で、決算後の下落を「激しいエアポケット」と表現した。ビル・マクダーモットCEOのリーダーシップとバリュエーションを考慮すると、「保有すべき銘柄だ」と述べた。
私も同意見だ。
投資家が嫌ったバックログの業績見通し
サブスクリプション収入は21%増の39.9億ドルに達した。しかし、ServiceNowは第4四半期のcRPO成長率を18.5%と予想し、第3四半期の20.5%から低下、アナリスト予想の約19.8%も下回った。
CFOのジーナ・マスタントゥオノは、AIによる破壊という見方は「誤り」だと述べた。彼女は、この業績見通しを7月1日の価格改定により契約更新が第3四半期に繰り上げられたこと、および公共部門のオンプレミス契約の増加に起因すると説明した。総RPOは22%増の297億ドルとcRPOよりも速いペースで成長しており、この説明と整合する。
アナリストは依然、2025年の調整後EPSが3.51ドルから2028年には5.89ドルに上昇すると見込んでいる:

その後、AI懸念でソフトウェア株が売られた
11月5日にソフトウェア株が再び下落した時も、11月17日にAnthropicの予想されるIPO前にSalesforceがソフトウェア株売りを主導した時も、ServiceNowに関するニュースはなかった。
同じAI懸念で19%下落したSalesforceは、予想PERが約13倍で、5年間の平均27倍のほぼ半分で取引されている。12月2日の決算では、同社のAIエージェントが成長に寄与しているかどうかが明らかになる。
TIKRはServiceNowについて49人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ServiceNowの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ServiceNowのアナリスト評価を見る
22倍で買いか?
ServiceNowの予想PERは約22倍で、5年間の平均52倍の半分以下である:

現在の価格ではさらに低く、4月の安値である20倍近辺にある。コンセンサス目標株価は1年前の231ドルから156ドルに下落した:
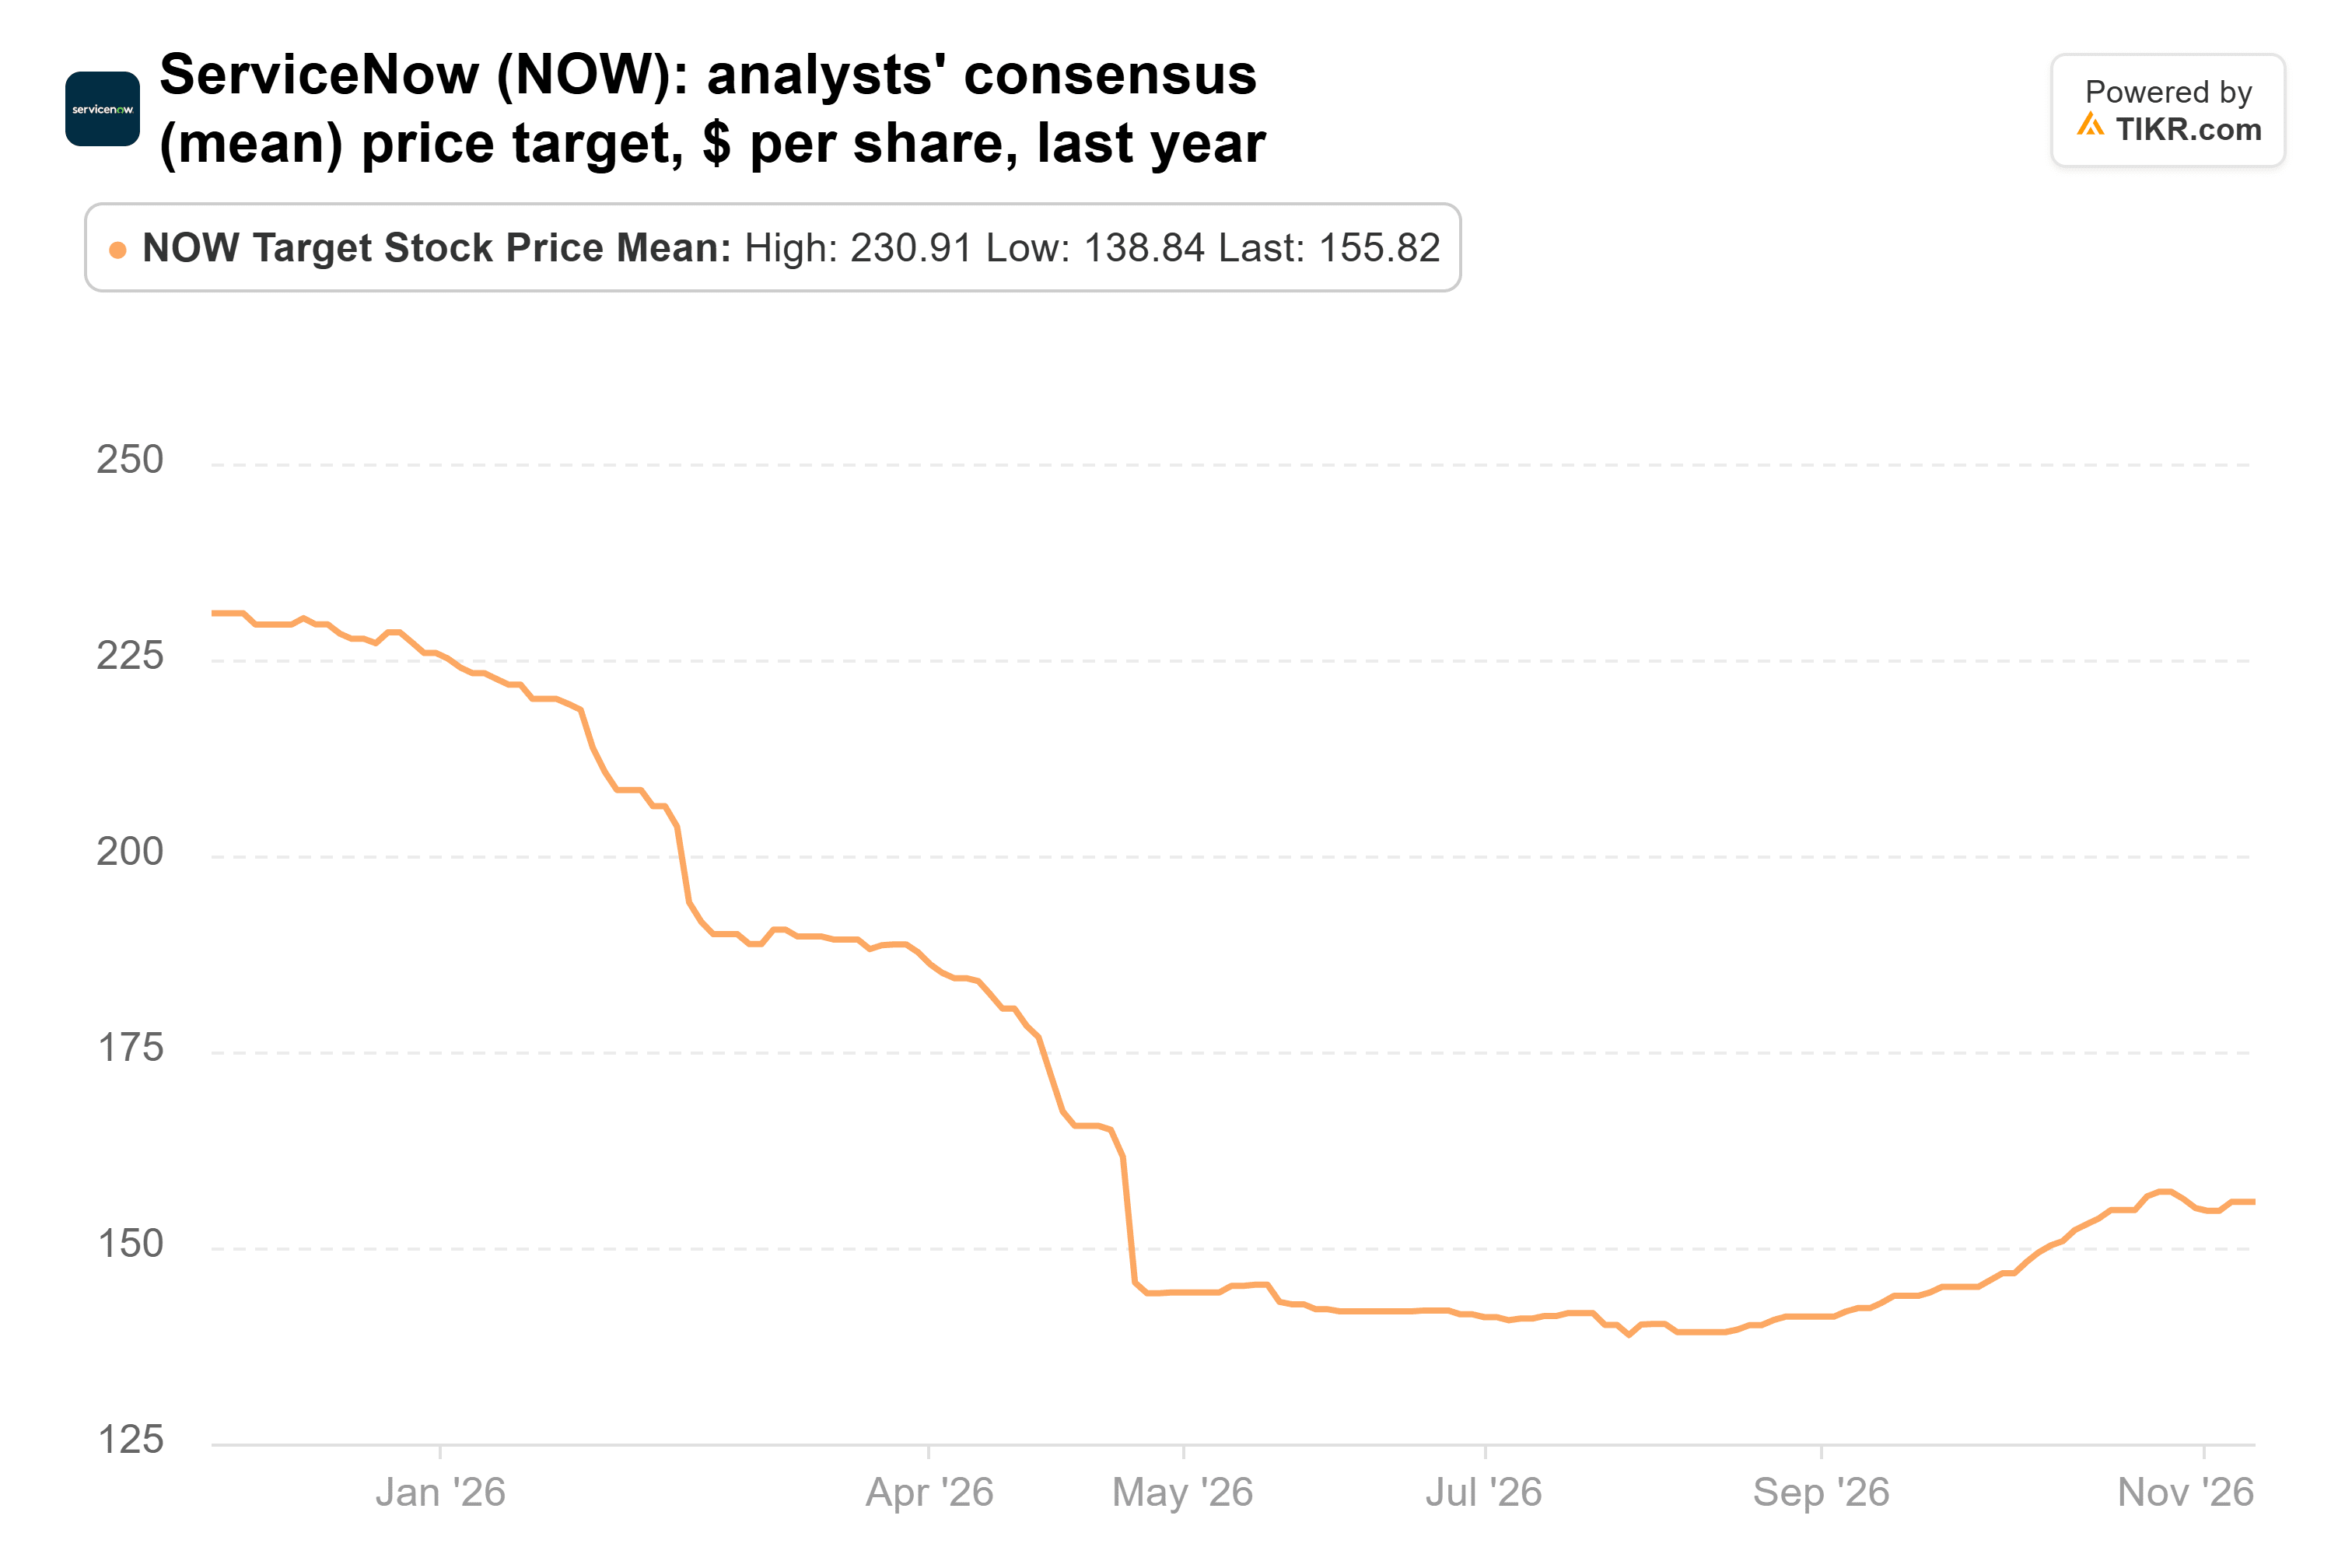
それでも株価の60%以上高い水準だ。
リスクは、AIエージェントがシート数を減少させ、バックログの鈍化がその最初の兆候となる可能性だ。しかし、価格改定が背景にある2ポイントの減速が、時価総額の3分の1を失う理由にはならない。私はここで買いだ。1月下旬の決算が試金石となる:cRPO成長率が18.5%以上で着地し、2027年の最初のサブスクリプション収入の業績見通しが20%近辺に落ち着く必要がある。
では、ServiceNowの株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ServiceNowの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!



