主なポイント
- ウォルマートは木曜日の市場開始前に決算を発表、予想PERは40倍。一方、ターゲットは17倍、クローガーは13倍。
- アナリストは、ウォルマートの1株当たり利益(EPS)が2029年1月期までの5年間で約64%増加すると予想。ターゲットは約17%増。
- ターゲットの第2四半期の同店売上高はウォルマート米国(3.8%対2.6%)を上回り、第3四半期には5.6%に上昇。
ウォルマート (WMT) は第3四半期決算を木曜日の市場開始前に発表、予想PERは40倍。 ターゲット (TGT) は水曜日の決算発表時点で17倍、 クローガー (KR) は13倍で取引されている。
今週投稿されたチャーリー・ビレロの大手消費財株の予想PERリストでは、コストコ (COST) のみが45倍と、ウォルマートを上回っている。
このプレミアム(割高評価)は、ウォルマートが競合他社よりもはるかに速い利益成長を維持する場合にのみ成立する。
ウォルマートの予想はプレミアムを支持
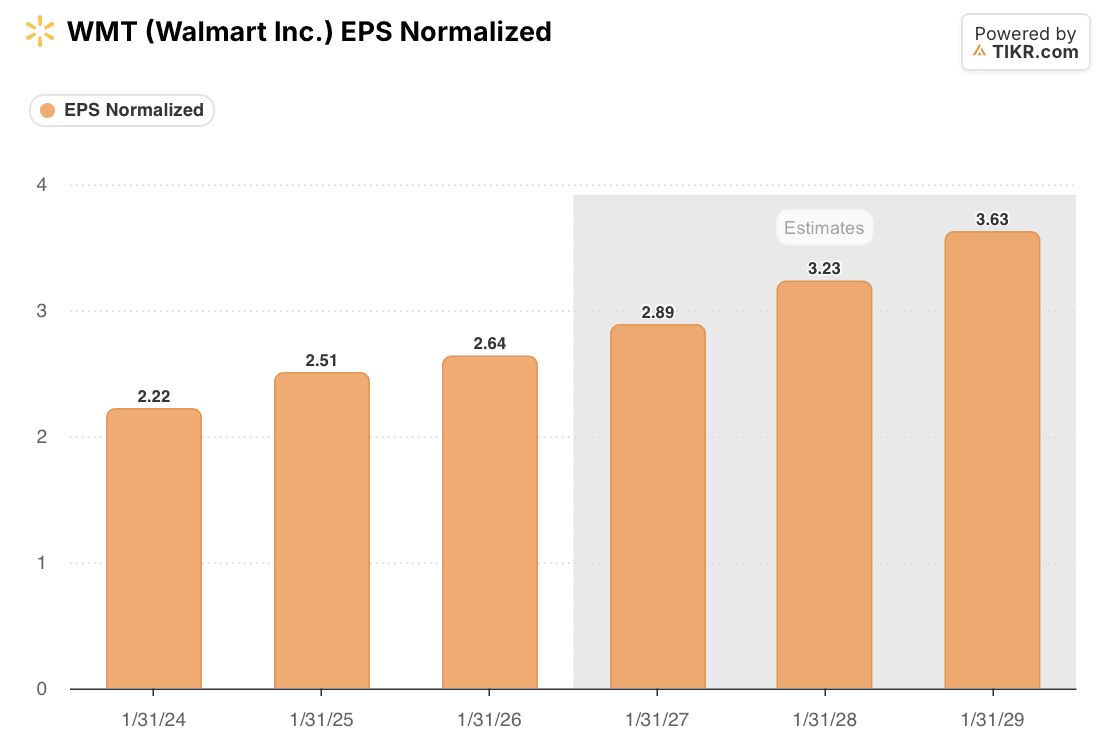
アナリストは、ウォルマートの調整後EPSが2029年1月期まで毎年上昇し、5年前の2.22ドルから約64%増の3.63ドルに達すると予想している。
ターゲットの成長軌道はより平坦で、変動が大きい。
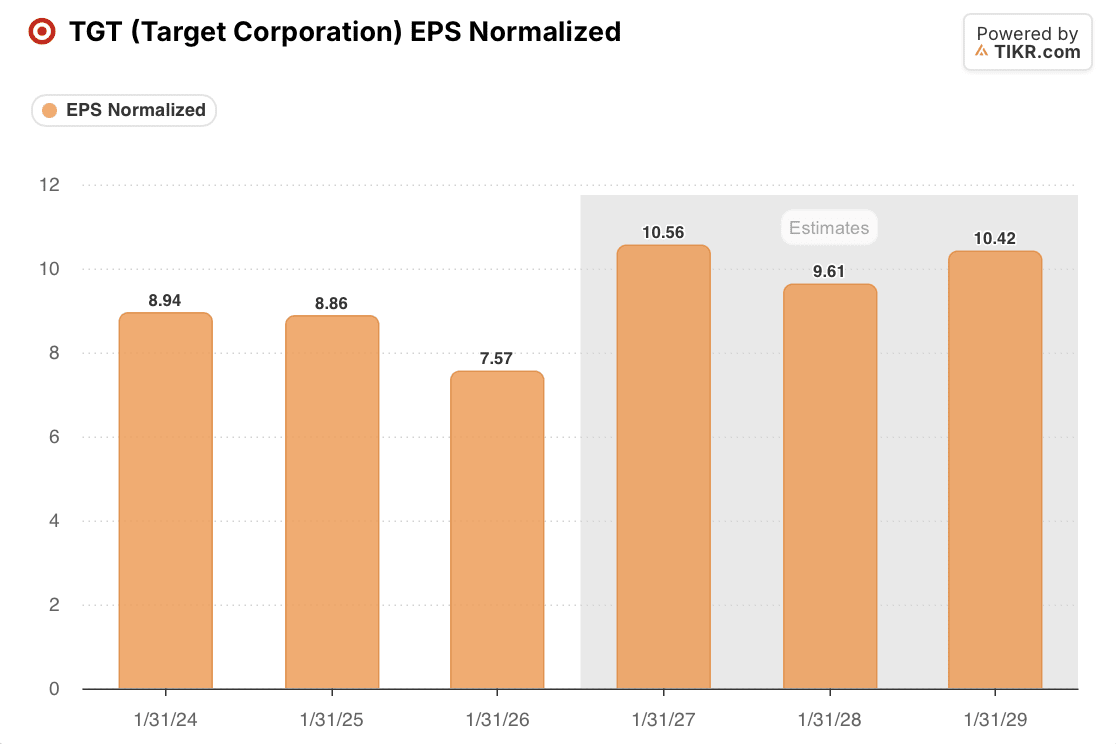
今年の10.55ドルへの急増は関税還付に依存している。ターゲットは第2四半期に9億9400万ドルを計上し、EPSに1.65ドルを追加。アナリストは来年9.61ドル、翌年10.43ドルと予想しており、5年前からは約17%増に留まる。一方、ウォルマートは約29億ドルの還付金の多くを11,000以上の値下げに充てた。
ターゲットは現在、売上高成長で先行
ターゲットの第3四半期同店売上高は5.6%増加(来店客数5.0%増)。売上高見通しを約6%成長に上方修正した。新しいEPSガイド(約2.14ドルの還付金を含む10.65ドルから11.40ドル)は、すでに10.55ドルの予想を上回っている。
ウォルマート米国は第2四半期に燃料を除く2.6%を記録(ターゲットは3.8%)。メディケア薬価の影響で約125ベーシスポイントの損失があった。ヘルス&ウェルネスを除くコア同店売上高は3%から4%で推移している。
13倍の食料品店と45倍の会員制倉庫
クローガーの10月の計画では、2029年までに50億ドルの顧客価値を創出(毎日の低価格化を含む)。燃料と薬局を除く2029年の同店売上高成長率を約3%と目標としており、これはウォルマートのコアペースに近く、そのPERの約3分の1の水準だ。
コストコの45倍は、前四半期のガソリンと為替を除く同店売上高6.7%増に支えられている。
TIKRはウォルマートを44人のアナリストがフォロー。「買い」は何人?
ウォルマートの「買い」「中立」「売り」レーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 ウォルマートのアナリスト評価を見る
PERはウォルマートの利益成長を先取り
今後12ヶ月の利益ベースで、ウォルマートは約43倍で取引されている。5年平均の30倍、2月のピーク時47倍と比較して。
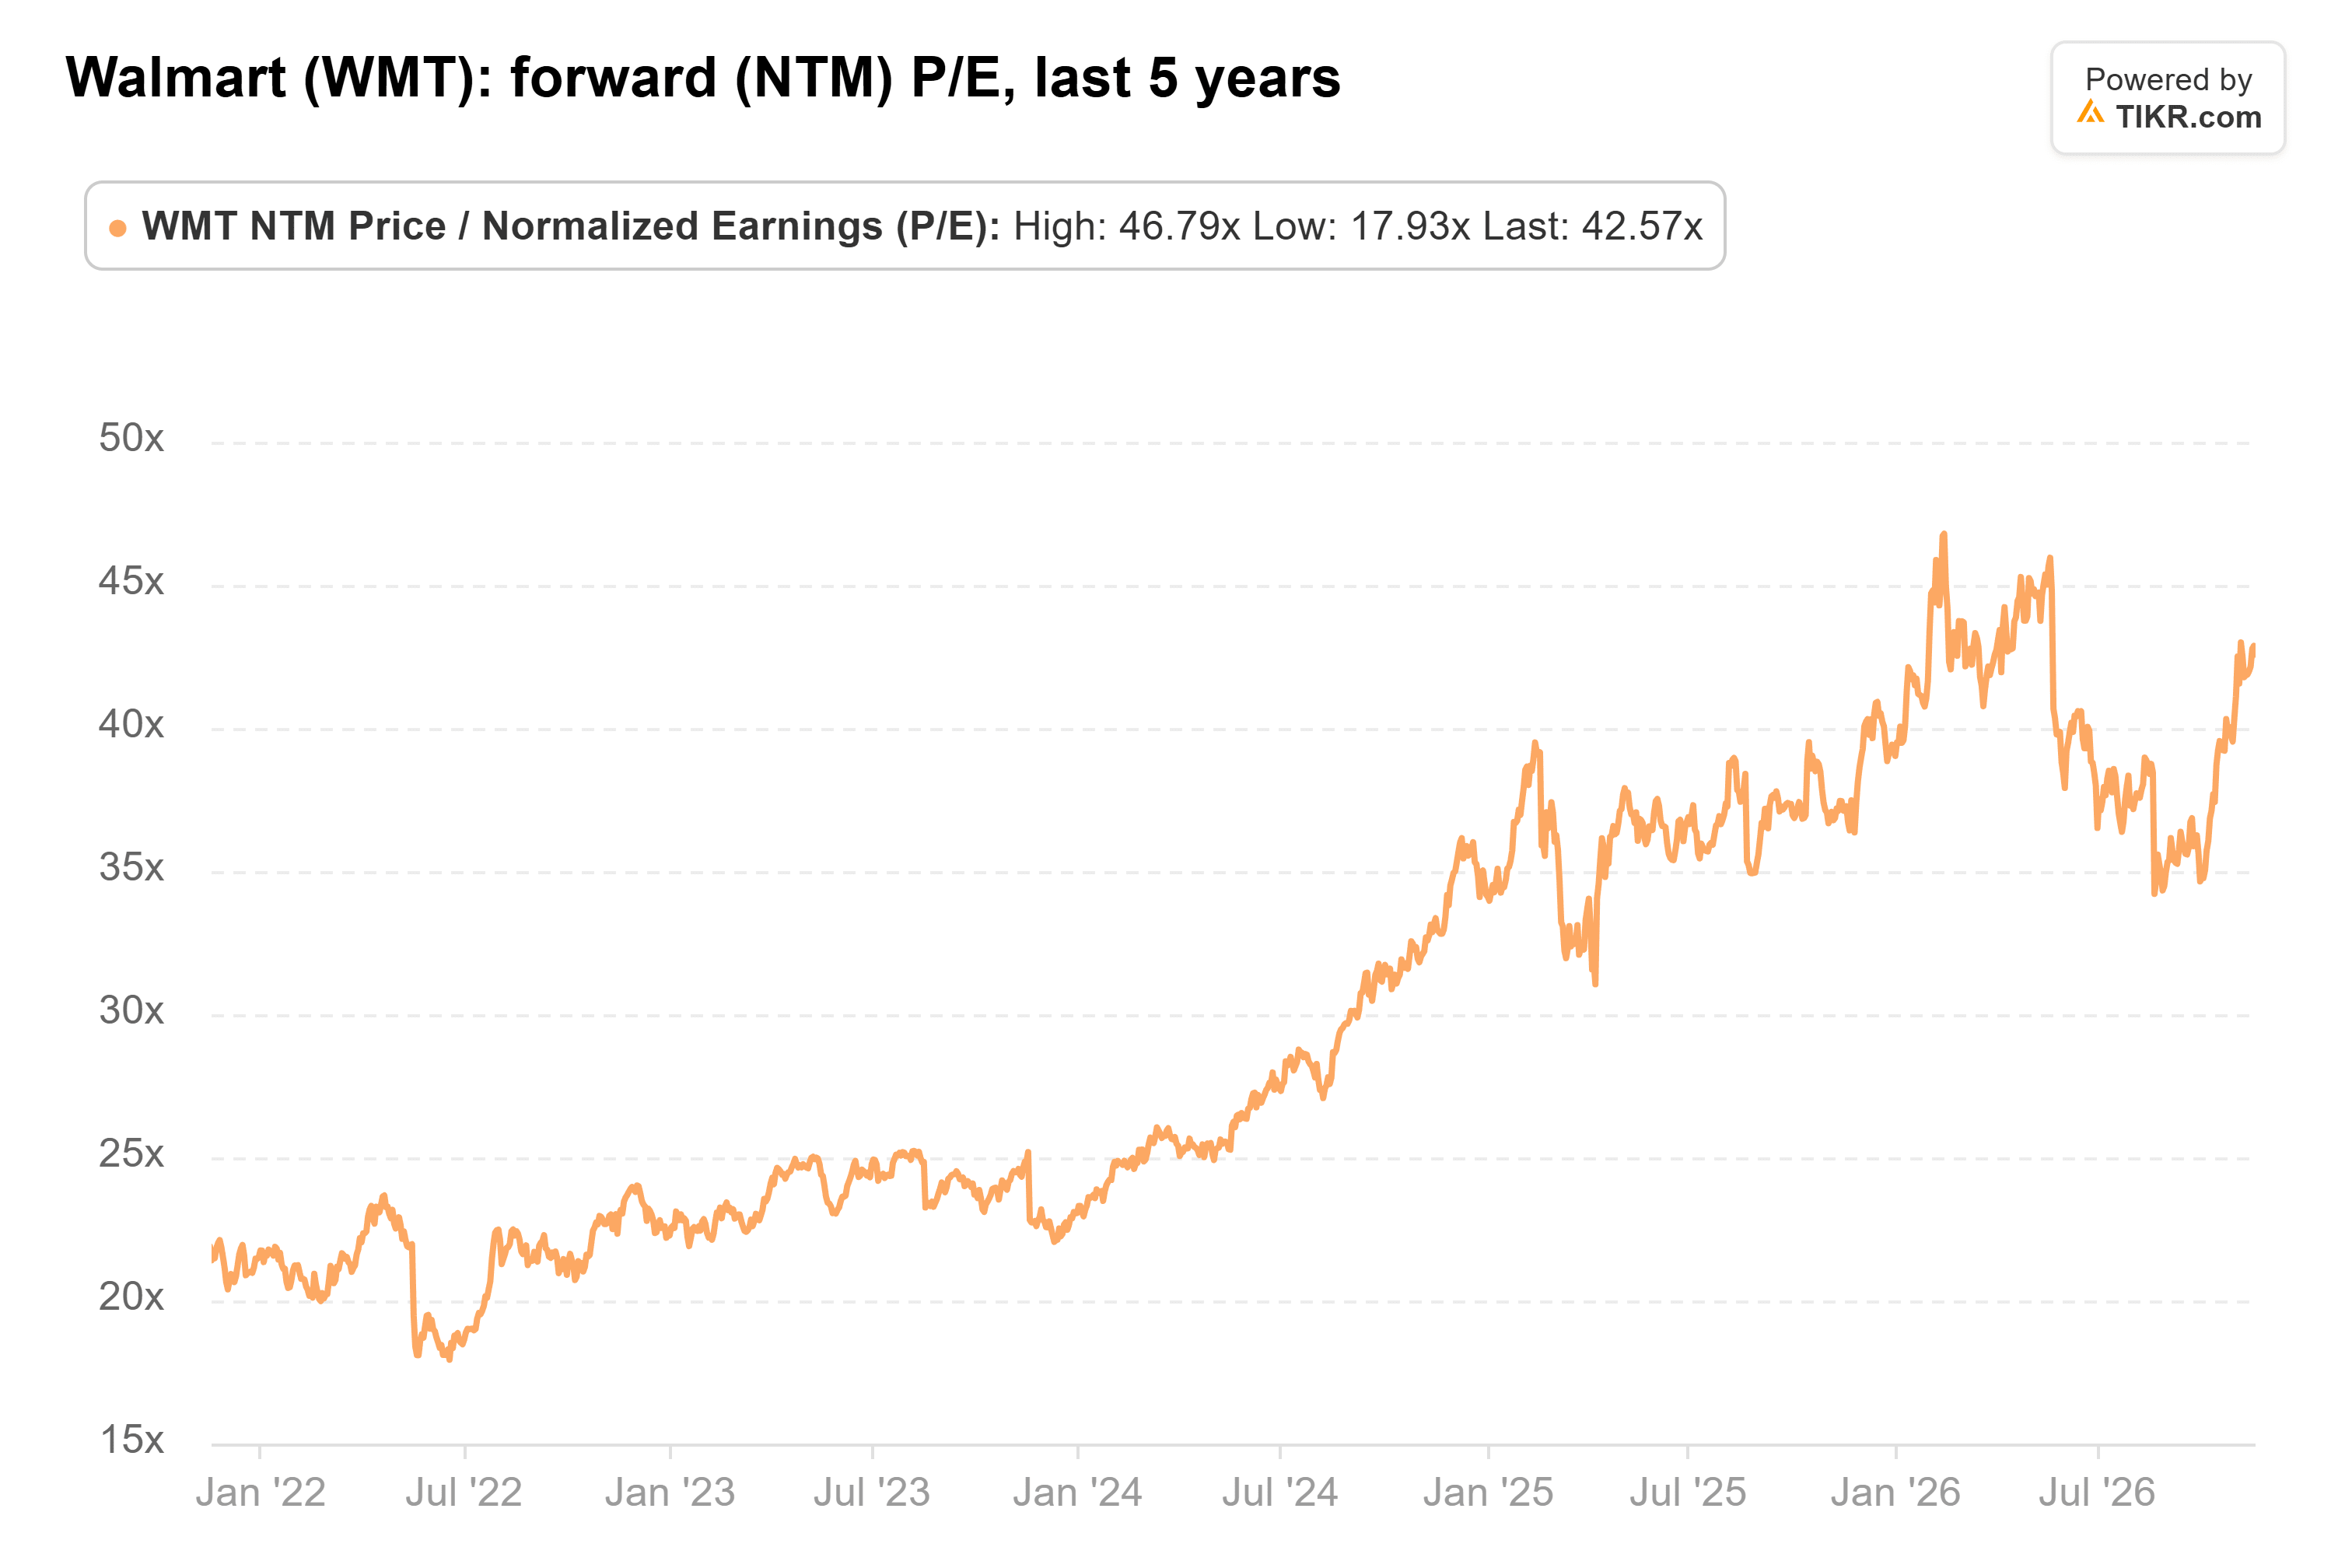
同じ利益水準で平均的なPERが適用されると、株価は約30%下落する計算になる。投資家はコンセンサスを超える成長に対してプレミアムを支払っている。
強気派は利益構成を指摘する。経営陣によれば、第4四半期の営業利益のほぼ3分の1を広告と会員サービスが占め、広告は前四半期比38%成長した。しかし、マージンにはまだ反映されていない。前会計年度の営業利益率は4.4%から4.2%に低下した。
木曜日にウォルマートが示すべきこと
ガイドラインは低めに設定されている。調整後EPSは0.62ドルから0.64ドル(前年同期0.62ドル)。年間では2.80ドルから2.87ドルで、アナリスト予想の2.89ドルを下回る。
私が注目するのは、コア同店売上高が3%から4%で維持され、EPSがガイドの上限またはそれを上回ることだ。リスクは、還付金を値下げに充てても、新規顧客を十分に呼び込めないことにある。
成長格差はウォルマートにプレミアムをもたらすが、これほど大きなものではない。2月に発表される2028会計年度の見通し(アナリスト予想3.23ドルに対する)がより重要だ。広告と会員サービスが最終的にマージンを押し上げているかどうかが示される。
では、ウォルマート株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ウォルマートの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイス、あるいはいかなる株式の売買の推奨を意図したものではないことにご注意ください。私たちはTIKRターミナルの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!