


主なポイント
- テスラは、2027年に稼働開始予定の7.4メガワット級ソリッドステート変圧器、インバーター、遮断器を一体化した「Powercore」を発表した。
- Powercoreにより、テスラのエネルギー事業は、イーロン・マスク氏が「2027年分はほぼ完売」と述べるMegapackを購入する同じ顧客向けに2つ目の製品を手にした。
- エネルギー事業はテスラで最も利益率の高いセグメントであり、2025年の粗利益率は29.8%(会社全体は18.0%)だったが、2027年に始まる製品は今後数年間の売上高見通しを動かすものではない。
- テスラは2026年に約200億ドルの設備投資を見込んでおり、ヒューストン近郊に101億ドルの太陽電池工場を計画しているため、次に注目すべきは第4四半期のエネルギー事業の利益率と2027年の支出計画(ガイダンス)となる。
テスラ (TSLA) は、エネルギー事業の製品ラインナップに新製品を追加した。それは、バッテリーを電力網に接続するための機器だ。
火曜日、テスラのX上のMegapackアカウントは、ソリッドステートの中圧「変圧器、インバーター、遮断器」を単一ユニットに収めた「Powercore」を紹介した。定格は34.5キロボルトで7.4メガワットの連続出力。投稿は「Made in America. Operating 2027.」で締めくくられた。
イーロン・マスク氏はこれを自身の投稿でシェアし、「テスラによる大規模な先進的ソリッドステート変圧器」と宣伝した。
3年以上前からの計画
テスラに特化したXアカウント@wholemarsを運営するオマー・カジ氏は、Powercoreは「元テスラ幹部のドリュー・バグリーノ氏が率いるスタートアップHeron Powerと直接競合するようだ」と述べた。マスク氏はこれを否定し、「いや、これは3年以上前から計画されていたものだ」と述べた。
いずれにせよ、Powercoreがテスラのビジネスにどう適合するかは明らかだ。10月の第3四半期決算説明会で、マスク氏は「2027年分のMegapackはほぼ完売している」と述べた。Powercoreはバッテリーと電力網の間に位置するため、Megapackを購入するすべてのサイトがPowercoreも購入できる。9月末時点で107億3000万ドルの未消化エネルギー受注残高があるテスラには、そのようなサイトが多数ある。
TIKRは44人のアナリストをテスラについて追跡。何人が「買い」と評価している?
テスラの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予測を一箇所で確認できます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。テスラのアナリスト評価を見る
当面は傍流
アナリストは、テスラの売上高が2025年の948億ドルから2028年には1460億ドルに成長すると予想している:
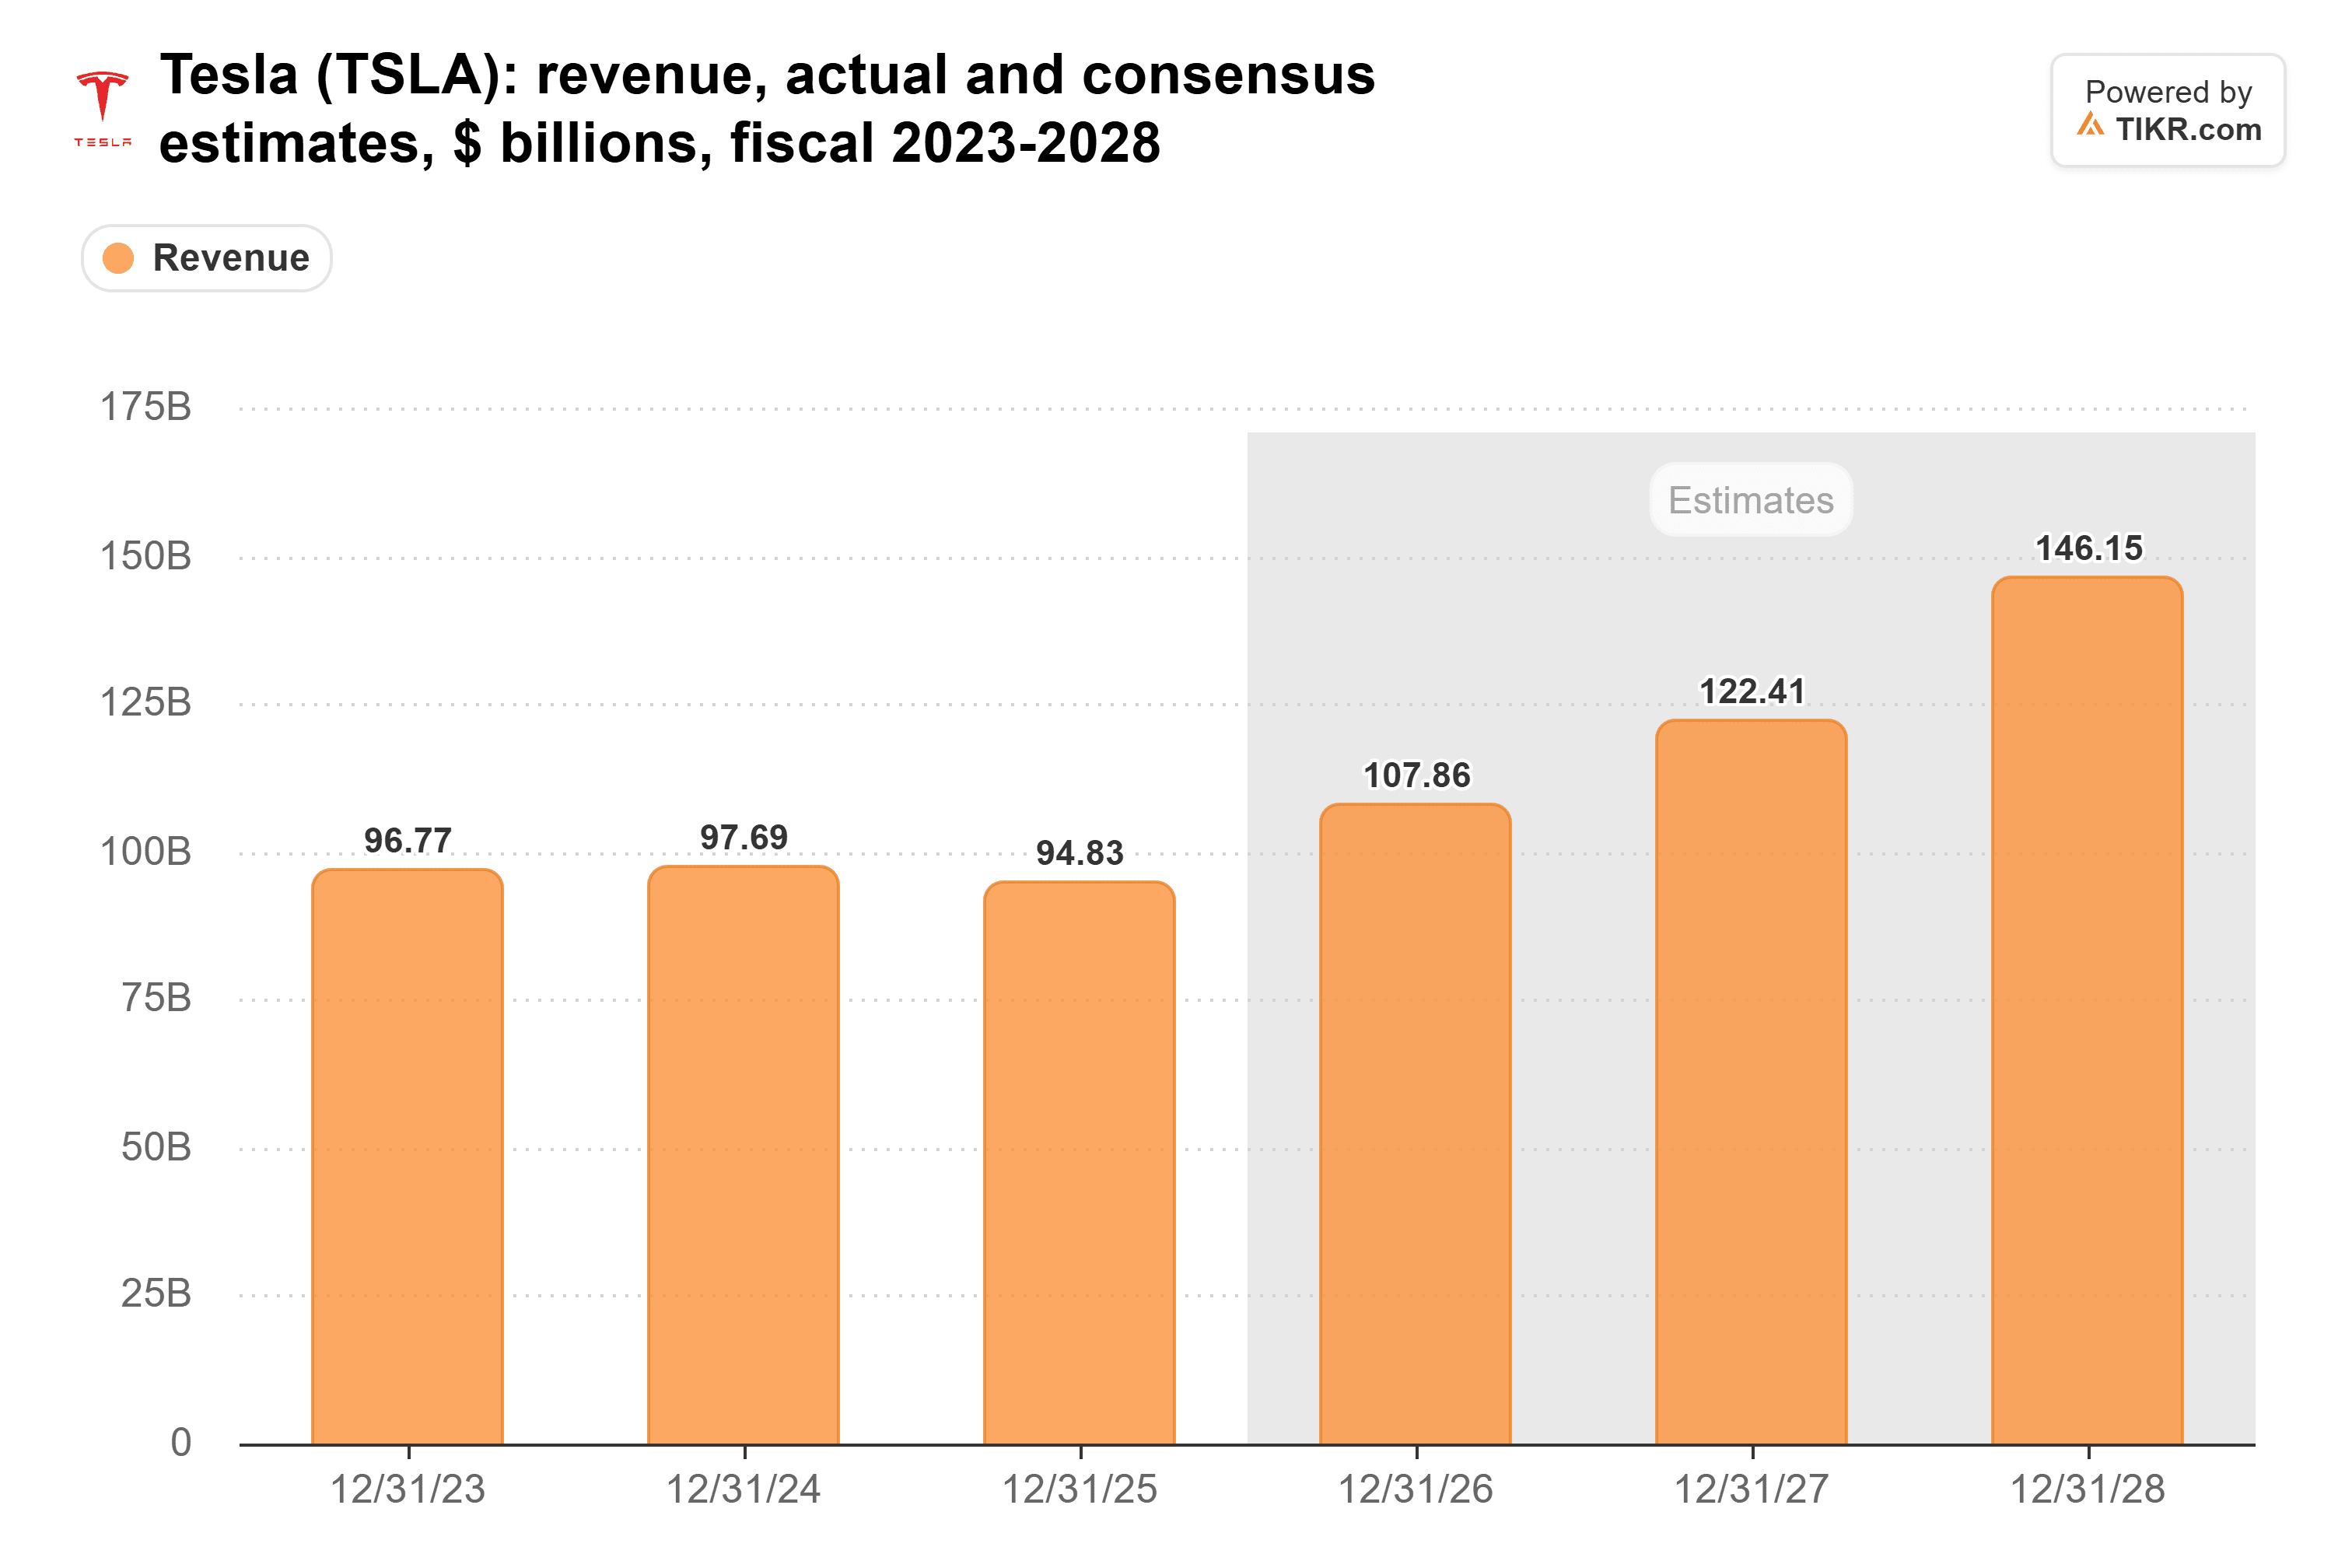
エネルギー生成・貯蔵セグメント全体は2025年に128億ドル(全体の13.5%)をもたらした。Powercoreは2027年まで稼働開始しないため、今後数年間はこれら予測を変える要素にはならない。
ポイントは利益率
Powercoreは利益率にとってより重要だ。テスラの会社全体の粗利益率は、2022年の25.6%から2025年には18.0%に低下した:

エネルギー事業はより堅調だった。同セグメントの2025年の粗利益率は29.8%で、自動車セグメントの16.2%を上回った。今年の数字は変動が激しい:関税還付がなければ、第3四半期のエネルギー事業の粗利益率は23.8%となり、経営陣が示した「20%台前半から中盤」の範囲に合致する。Powercoreがそれに近い水準を稼げるなら、両製品を購入する顧客はすべてテスラの全体利益率に貢献することになる。
膨らみ続ける支出
テスラはまた、電力システムそのものの自社生産を拡大したいと考えている。同社のテキサス州税制優遇申請書によると、ヒューストン近郊のフォートベンド郡に101億ドルの太陽電池工場を建設し、2029年第1四半期に商業生産開始を目指す。
テスラの設備投資は2024年に113億ドルでピークに達した後、2025年には85億ドルに減少した:
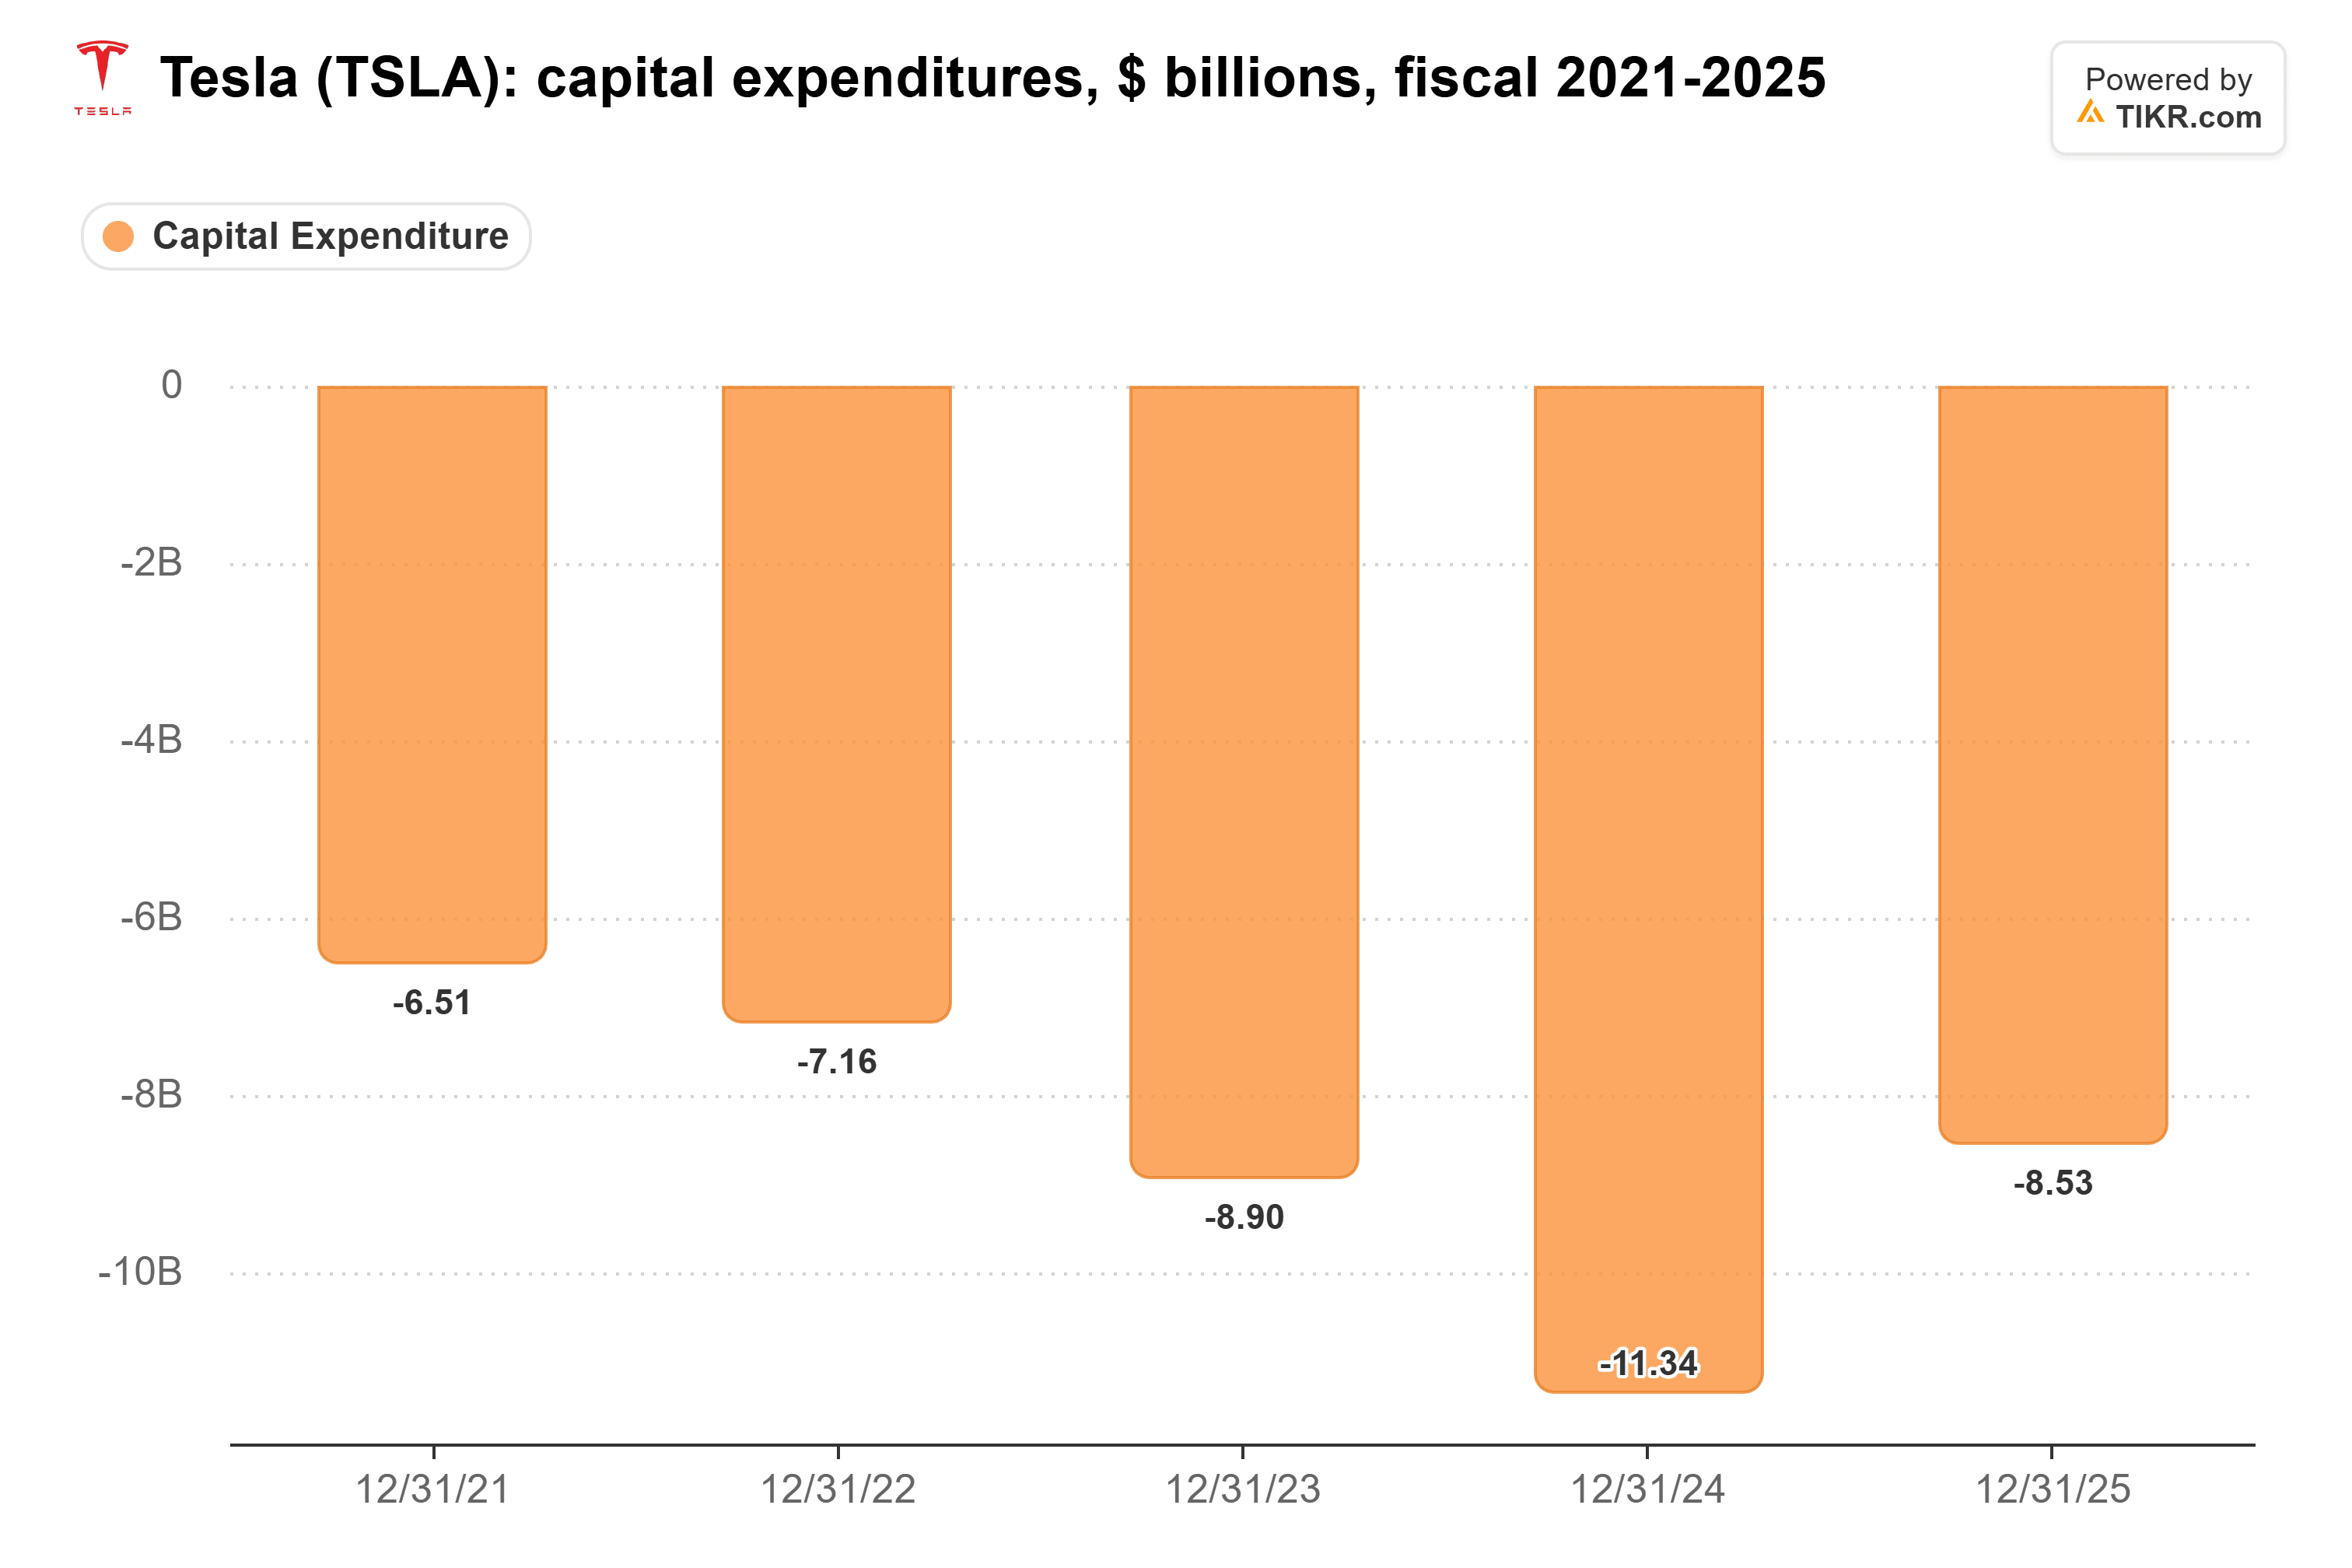
経営陣は現在、2026年に約200億ドルを見込んでおり、これは昨年の2倍以上だ。テスラはこれを支払うために454億ドルの現金・投資と300億ドルの未使用信用枠を有している。それでも、アナリストは2027年に99億ドルのマイナスのフリーキャッシュフローを予想しており、マスク氏の半導体計画が同じ資金を奪い合っている。
賢明な追加、しかし長い導火線
Powercoreは、依然としてロボタクシーとOptimusに株価が左右されるテスラ株の命運を決めるものではない。しかし、2025年の営業利益率が4.6%だった企業にとって、最も利益率の高いセグメントで2つ目の製品を手にすることは歓迎される。
もちろん、テスラはPowercoreのコストや収益性については何も述べておらず、テキサス州はまだヒューストン工場への優遇措置を承認する必要がある。1月下旬の第4四半期決算が次の試金石となる:関税還付を除いたエネルギー事業の粗利益率と2027年の支出計画(ガイダンス)が、エネルギー事業の拡大が自立的に資金を調達できるかどうかを示すだろう。
では、テスラ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、テスラがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!




