


主なポイント
- SemiAnalysisは、NVIDIAの第3四半期決算発表の前日に、2028年のAIアクセラレーター支出予測を28%引き下げ、7,580億ドルとしました。
- この引き下げはNVIDIAに最も大きな影響を与えています:同社はNVIDIAの出荷予測(コンピューティング収益ベース)を、2027年に22%、2028年に39%引き下げました。一方、Broadcomのカスタムチップ収益予測は2026年から2030年にかけて11%引き下げられました。
- 同社は、フロンティアラボの成長鈍化と資金調達環境の引き締まりを理由としており、これらの買い手はNVIDIAの最も成長が速いビジネスを支えています。
- NVIDIAはおそらく2028会計年度の約70%成長目標を再確認するでしょう。したがって、その目標よりも売掛金の方が多くのことを語っています。
NVIDIA (NVDA) は、11月17日(火)の市場終了後に第3四半期決算を発表しますが、半導体業界で最も広くフォローされている調査会社の一つが、その後の数年間の見通しを大幅に下方修正しました。
月曜日、The Nvidia Wayの著者であるTae Kimは、Xで、SemiAnalysisが機関投資家向けレポートでAIアクセラレーターの設備投資予測を引き下げたと書き込みました。TBPNで、共同ホストのJordi Haysは次のように要約しています:SemiAnalysisは「フロンティアラボの成長鈍化、資本市場の引き締まりを理由に、AIアクセラレーターの設備投資予測を28%引き下げています」。
この28%はSemiAnalysisの2028年の数字で、現在は7,580億ドル(以前は1兆540億ドル)です。同社は2027年も19%引き下げて6,270億ドルとし、今年の約3,920億ドルは据え置きました。また、痛みは均等には分配されていません。NVIDIAの出荷予測(コンピューティング収益ベース)を、2027年に22%、2028年に39%引き下げました。Broadcom (AVGO) のカスタムチップ収益予測は、2026年から2030年にかけて11%引き下げられました。
これはNVIDIAにとって大きな下方修正です。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリストレーティングを見る
下方修正はNVIDIAの次の会計年度に直撃
NVIDIAの2028会計年度は2027年2月から2028年1月までなので、SemiAnalysisが今回引き下げた2027年の支出とほぼ一致します。これはまた、ウォール街が注目している年でもあります。Bloomberg IntelligenceのKunjan Sabaniが月曜日にBloomberg Techで述べたように、「来年度が確実であることを確認するために、彼らが70%成長という2028会計年度の目標を再確認することを私たちは本当に望んでいます」。
コンセンサスはすでにそれを織り込んでおり、2028会計年度の収益は今年度の約4,120億ドルから約6,890億ドルへと約67%増加すると見込まれています:
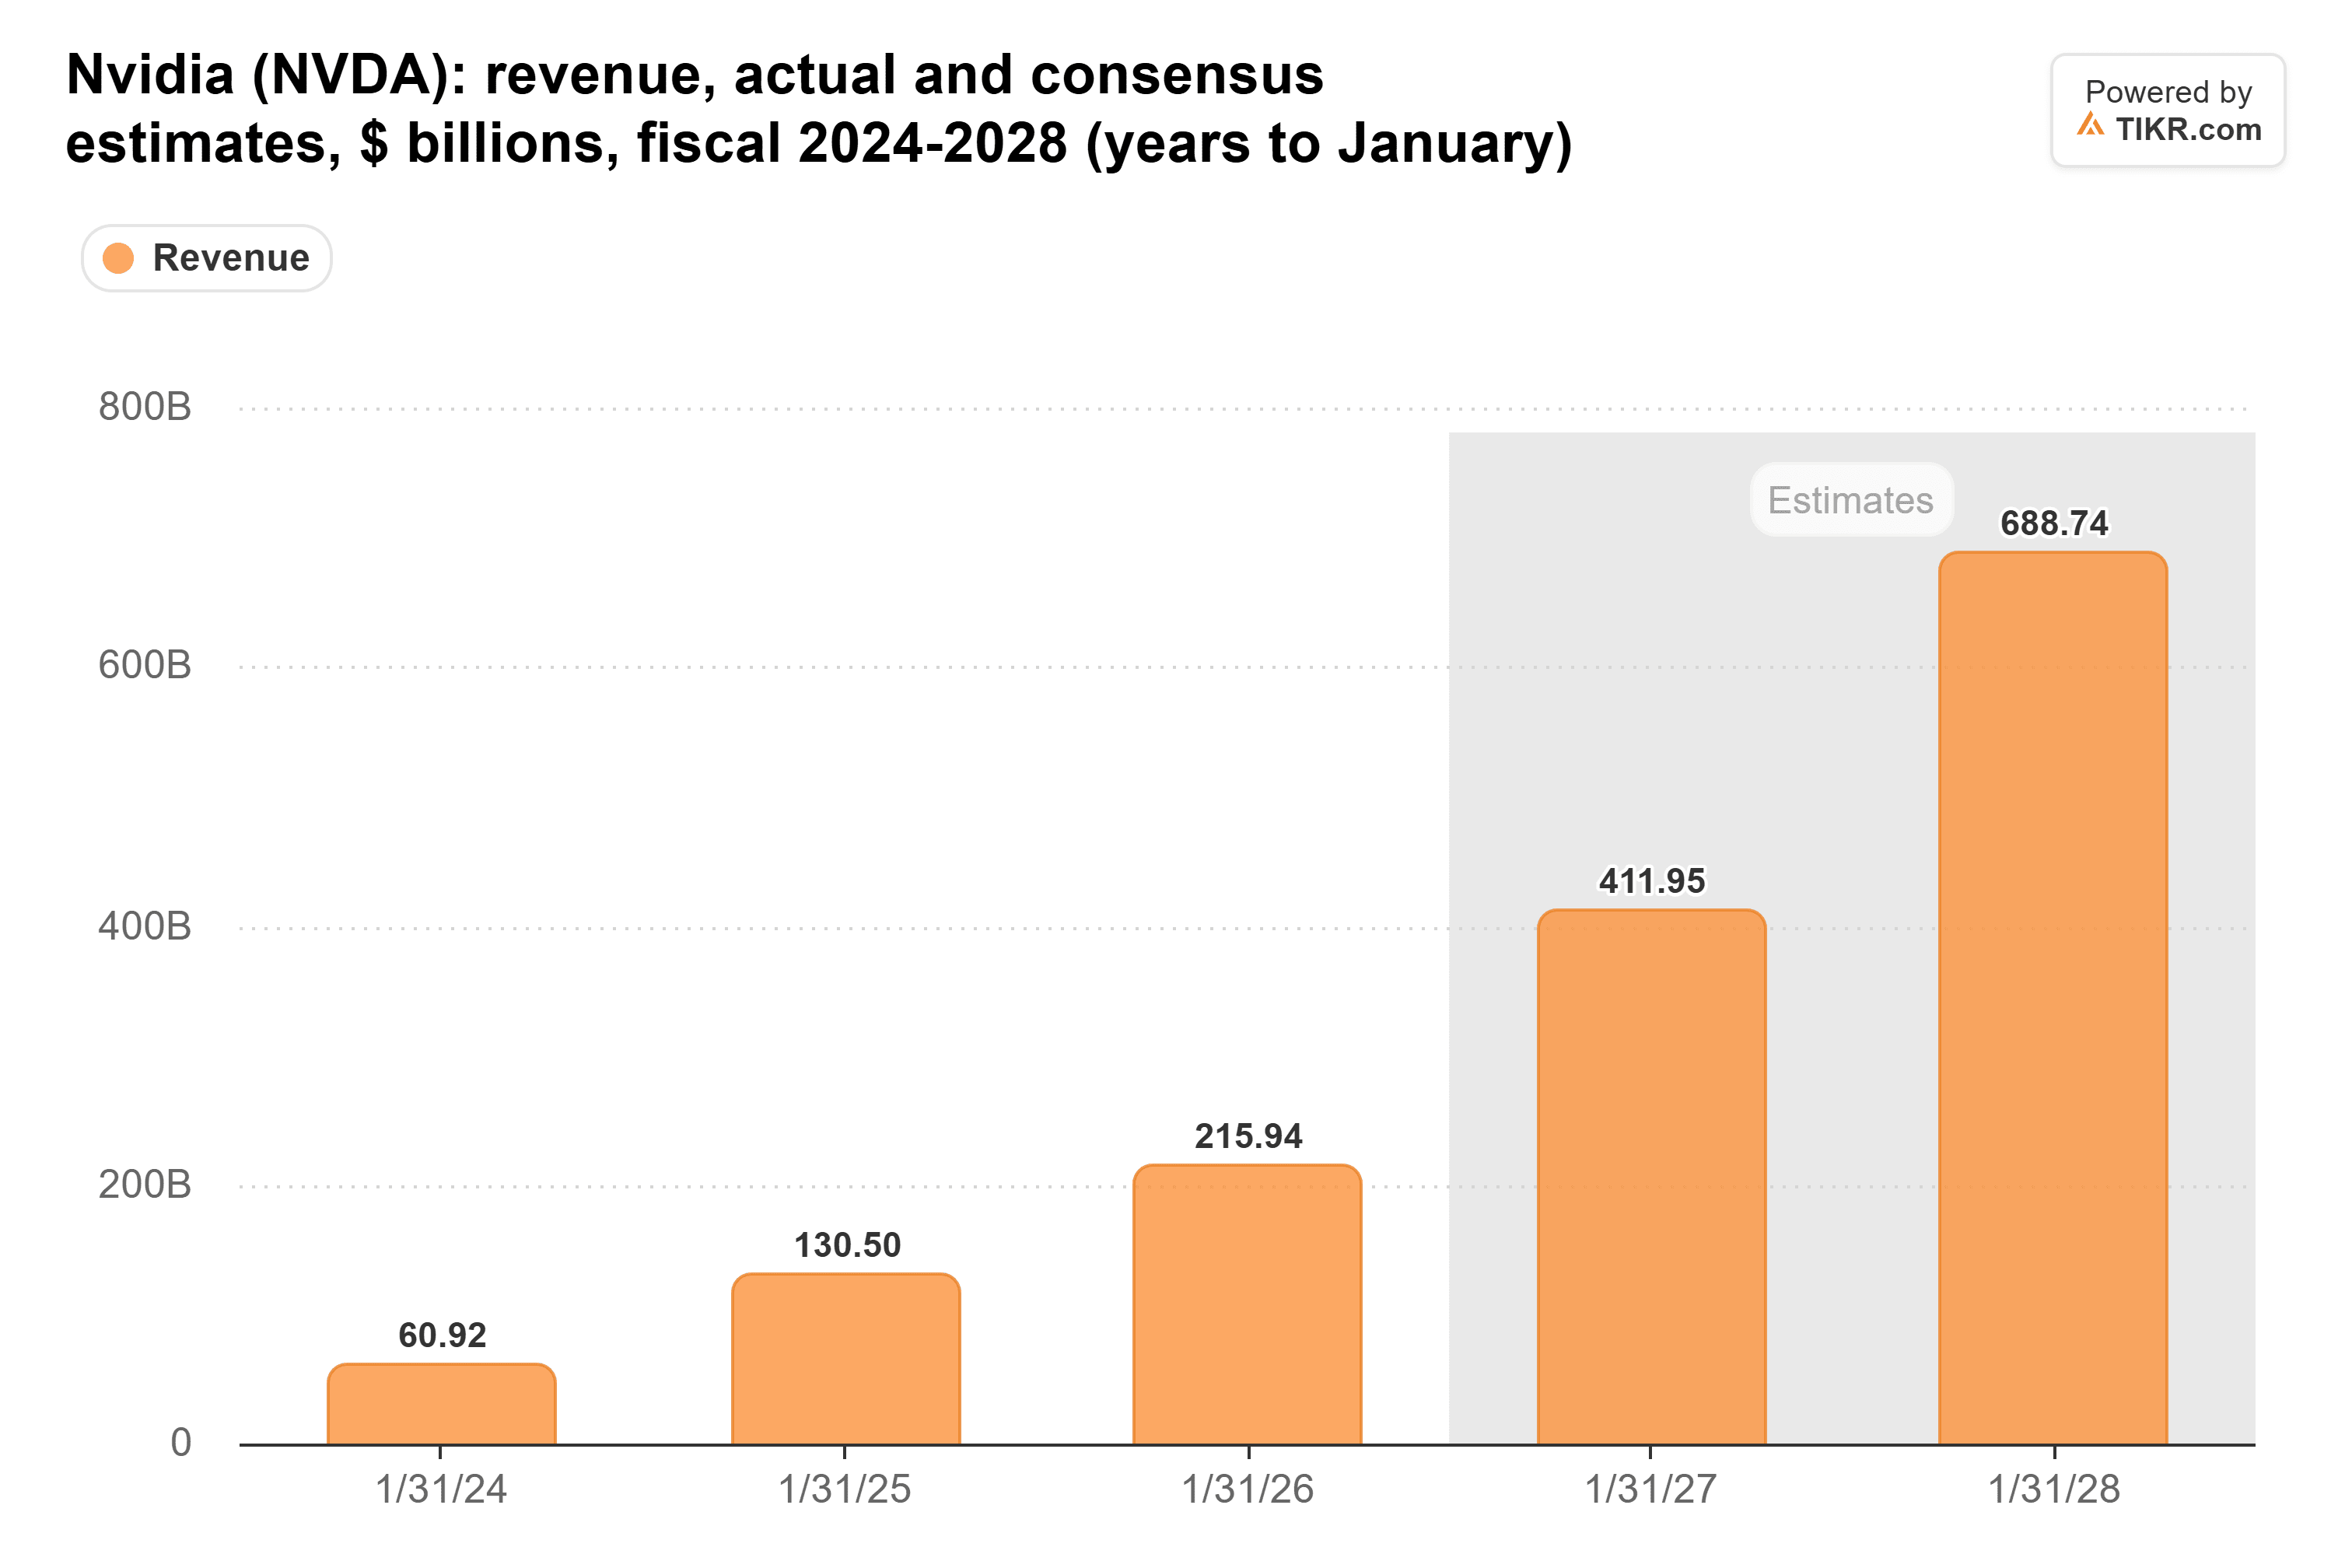
SemiAnalysisの見方が正しければ、アナリストが2029会計年度に8,950億ドルと予想している数字が最も下方修正の余地があります。この年は、同社がNVIDIAの出荷を39%引き下げた暦年2028年とほぼ一致します。
2028会計年度にはより余裕があります。経営陣は約70%という数字を供給制約下の数字と呼び、顧客の予測は成長が2倍になることを示していると述べています。このギャップが、Dan NilesがNVIDIAは需要の30%を失っても依然として予想を達成できる可能性があると主張した理由です。これらの数字に基づけば、NVIDIAは火曜日に目標を再確認すると予想します。
Broadcomは軽微な影響
Broadcomのカスタムチップは同じ支出から生まれ、その予想も同様に急峻です:
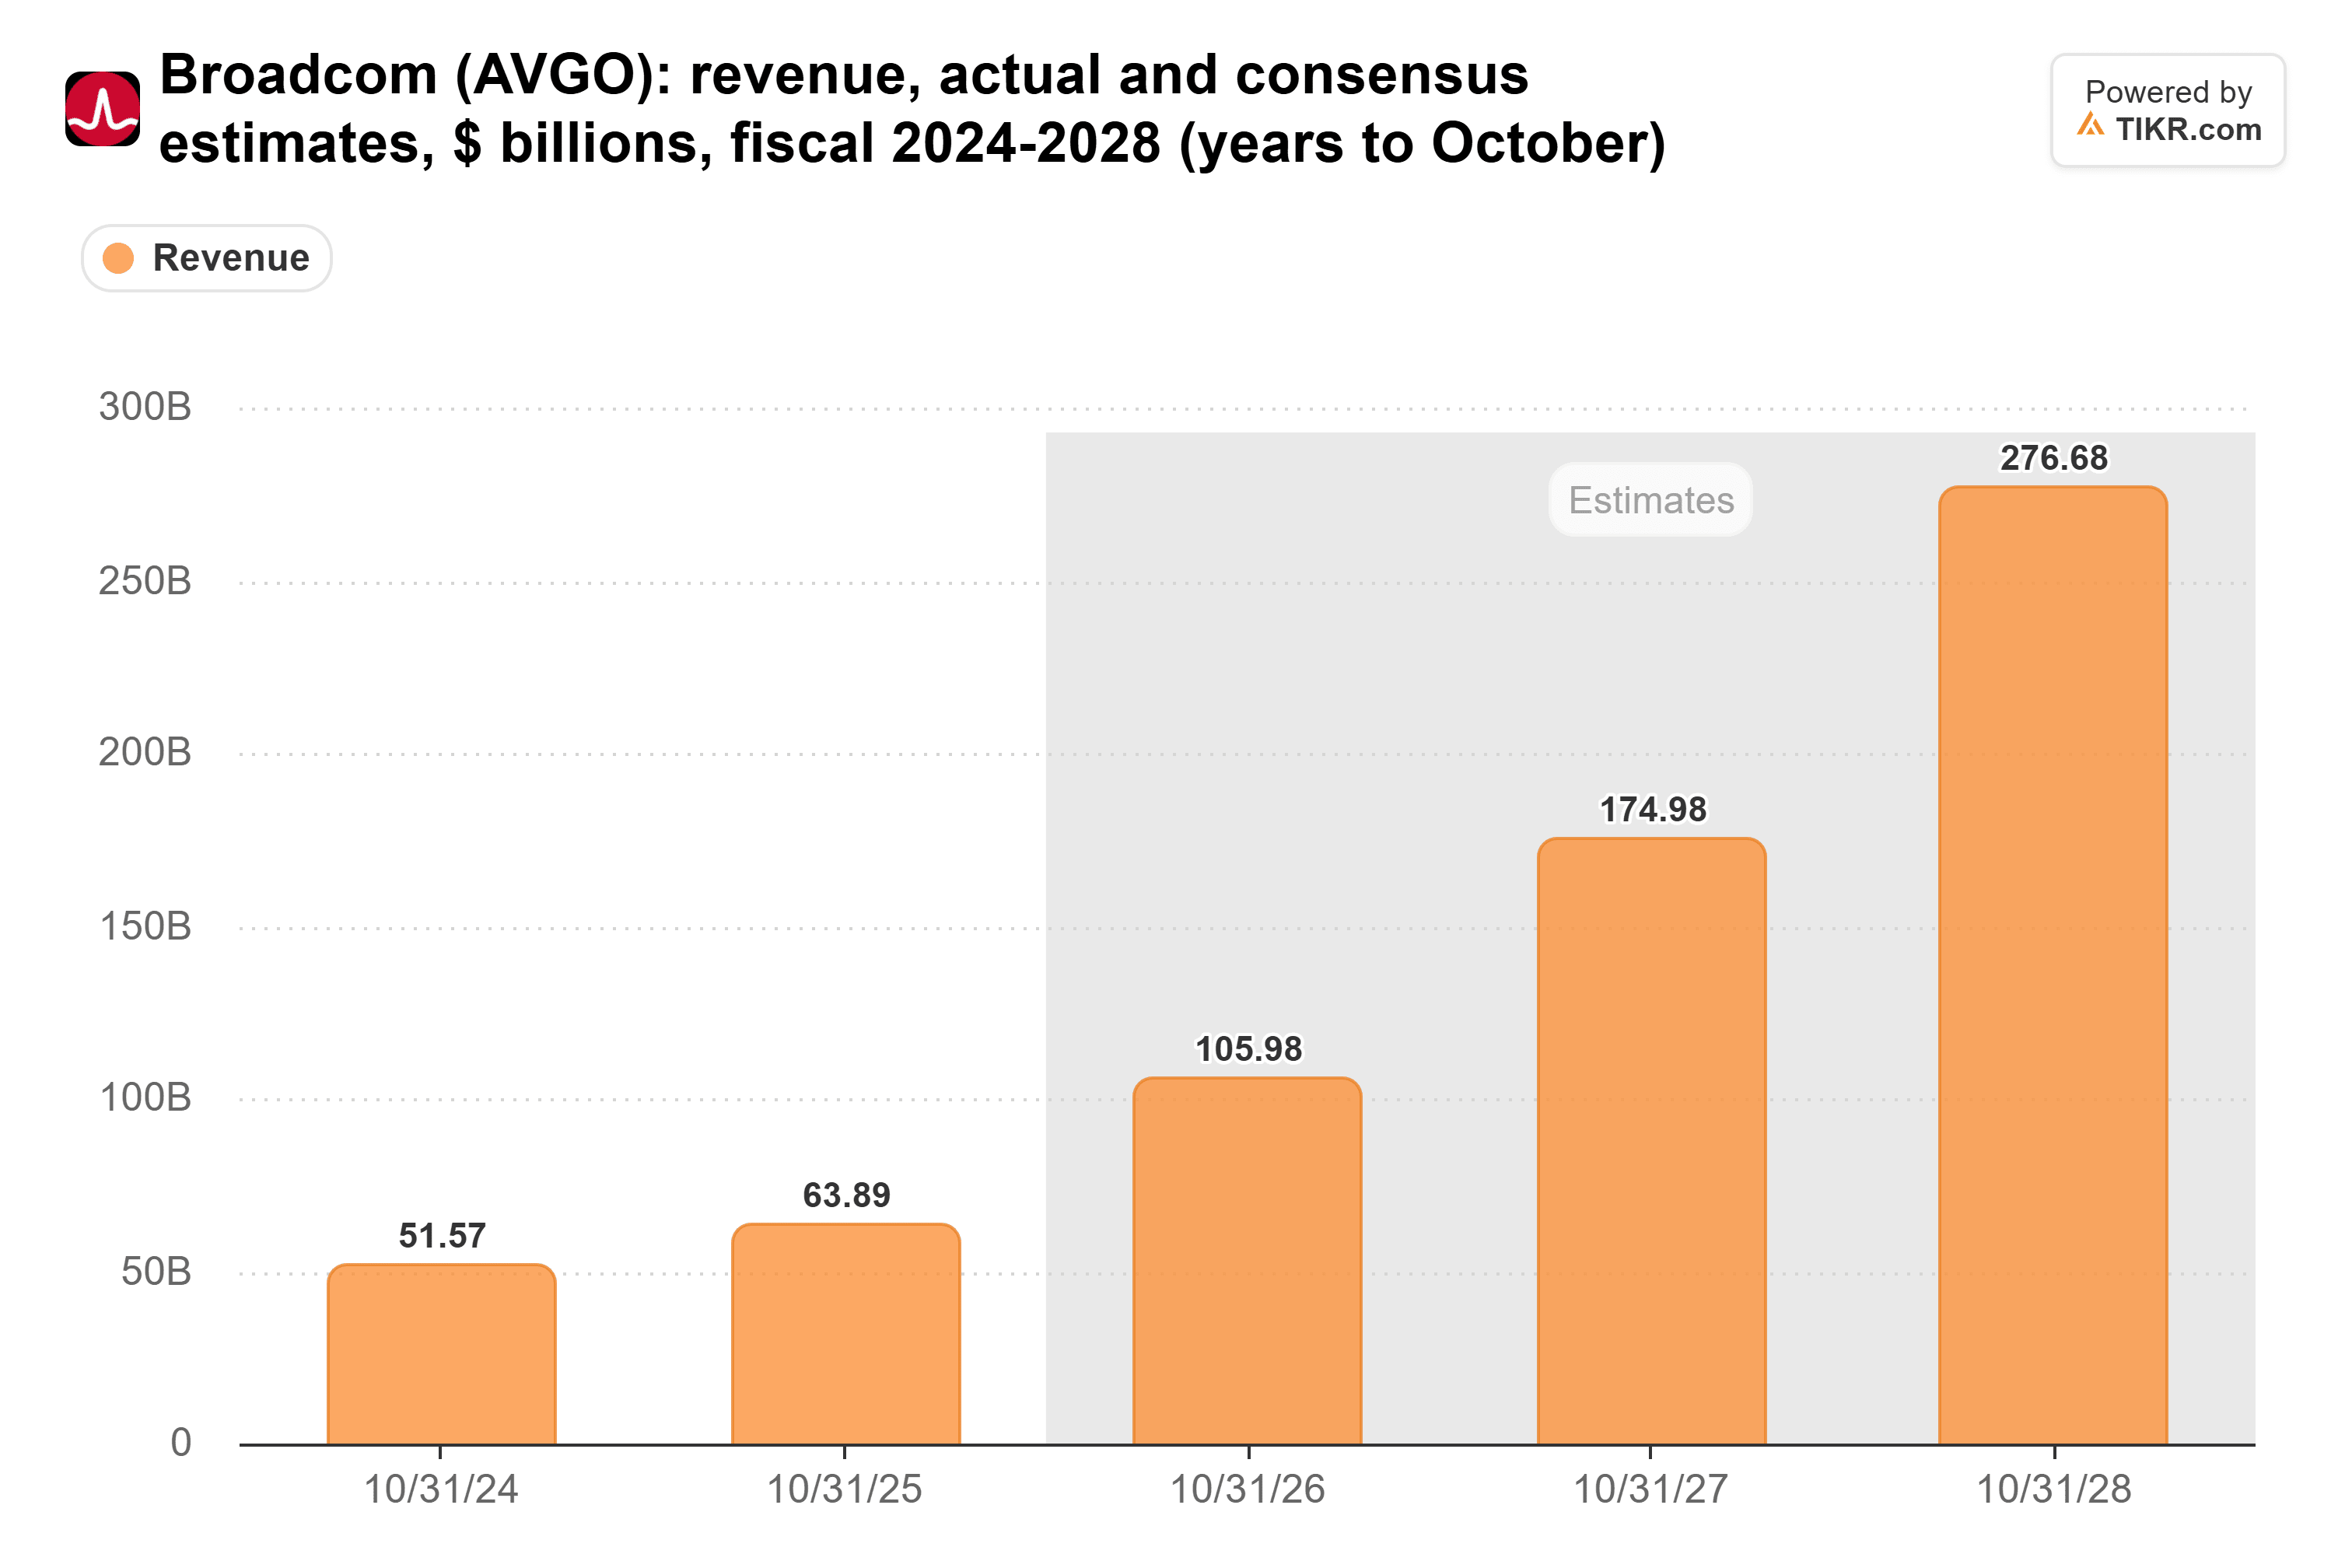
アナリストは、先ごろ終了した会計年度について約1,060億ドルを見込んでいます。その後、2027会計年度に約1,750億ドル、2028会計年度に2,770億ドルを見込んでおり、それぞれ約65%、58%の増加となります。これらの予想は、NVIDIAの予想以上に、2028年まで支出が増加し続けることを必要としています。
しかし、SemiAnalysisは11%の引き下げの大部分を、HBMコストの低下に伴う価格下落によるものとし、Broadcomが出荷するチップ数の大幅な引き下げは行っていません。私の解釈:カスタムチップは主にハイパースケーラー向けであり、SemiAnalysisの資金調達に関する懸念は、彼らを伴わないプロジェクトに関するものです。
資金調達を追う
SemiAnalysisはラボ自体については依然として強気です。同じTBPNのエピソードで共同ホストのJohn Cooganは「私が見た限りでは、彼らは依然としてコンセンサスを上回っています」と述べています。同社の懸念は、構築がどのように支払われるかです。同社は、フロンティアラボの純新規継続収益成長が第3四半期に鈍化したと述べています。また、特にハイパースケーラーのバックアップがないプロジェクト向けの債務および株式調達が引き締まったと述べています。
これらはNVIDIAの最も成長の速い顧客です。AIクラウド、産業、企業向け買い手からの収益は、7月四半期に138%増の403億ドルに達し、データセンター収益の45.3%を占めました。経営陣はまた、自社のバランスシートで支援するラボが来年度のビジネスの約4分の1を占めるとも述べています。売掛金は7月末に631億ドルに達し、売上債権回転期間は60日でした。
したがって、火曜日に70%が再確認されたとしても、私はそれを半信半疑で受け止めるでしょう。注目すべき数字は、7月の60日に対する売上債権回転期間です:もしこれが上昇すれば、NVIDIAは自社の需要により多くの資金を供給していることになります。もちろん、もしAnthropicのIPOが順調に進み、ラボが再び容易に資金を調達できるようになれば、SemiAnalysisが懸念する資金調達は、引き締まったのと同じ速さで緩和される可能性があります。
では、NVIDIA株の実際の価値はいくらですか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!






