

主なポイント
- Palo Alto Networksは11月18日の市場終了後に第1四半期決算を発表予定。株価は52週高値から29%下落しており、業績見通しでは売上高成長率が33%から34%とされている。
- その成長の多くはCyberArkとChronosphereの買収によるもので、プロフォーマベースでは2027会計年度の売上高見通しは約15%成長となる。
- 真の試練は、有機的な次世代セキュリティARRと、買収完了以降低下している営業利益率であり、Fortinet、CrowdStrike、Zscalerの株価もこの結果に連動する可能性がある。
- 予想PERが76倍(5年平均は57倍)と、33%成長率だけでは買いとは言えない水準にある。
Palo Alto Networks (PANW) は11月18日(水)の市場終了後に第1四半期決算を発表する。火曜日に3%下落した後、株価は52週高値から29%下回っている。これは、Fortinet (FTNT) が10月下旬にセクターを揺るがせて以来、セキュリティグループ最大の決算発表であり、CrowdStrike (CRWD) の12月1日、Zscaler (ZS) の12月2日の決算発表の2週間前にあたる。
Joe Terranovaは、月曜日のCNBC『Halftime Report』のエピソードで、強気派が期待するハードルを次のように説明した。「33%以上の売上高成長が見られるだろう」。彼は四半期業績よりも株価をより懸念していた。「業績は目標を上回るだろうと思う。心配なのはその反応だ」。
彼が懸念するのには十分な理由がある。その33%という数字はすでに経営陣の業績見通しに織り込まれており、Palo Altoが過去1年間に完了した買収がその多くを担っている。
TIKRはPalo Alto Networksについて55人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Palo Alto Networksの買い、保有、売りの評価の内訳、ウォールストリートの売上高・利益予想をすべて一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Palo Alto Networksのアナリスト評価を見る
33%成長の多くは既に織り込み済み
業績見通しでは、第1四半期の売上高が33億ドルから33億1000万ドル、前年同期比33%から34%増とされている。Palo Altoは2026会計年度に244億ドルを買収に費やし、そのほとんどがCyberArkとChronosphereであり、どちらも昨年第1四半期の業績には含まれていない。同社独自のプロフォーマベースでは、2026会計年度の売上高は17%増の123億ドルとなった。このベースで測定すると、2027会計年度の売上高見通しは約15%成長となる。
アナリストたちはすでにこの減速を数字に織り込んでいる。コンセンサスでは、2027会計年度の売上高は23%増の142億ドル、その後2028会計年度には14%増の162億ドルと見込まれている。
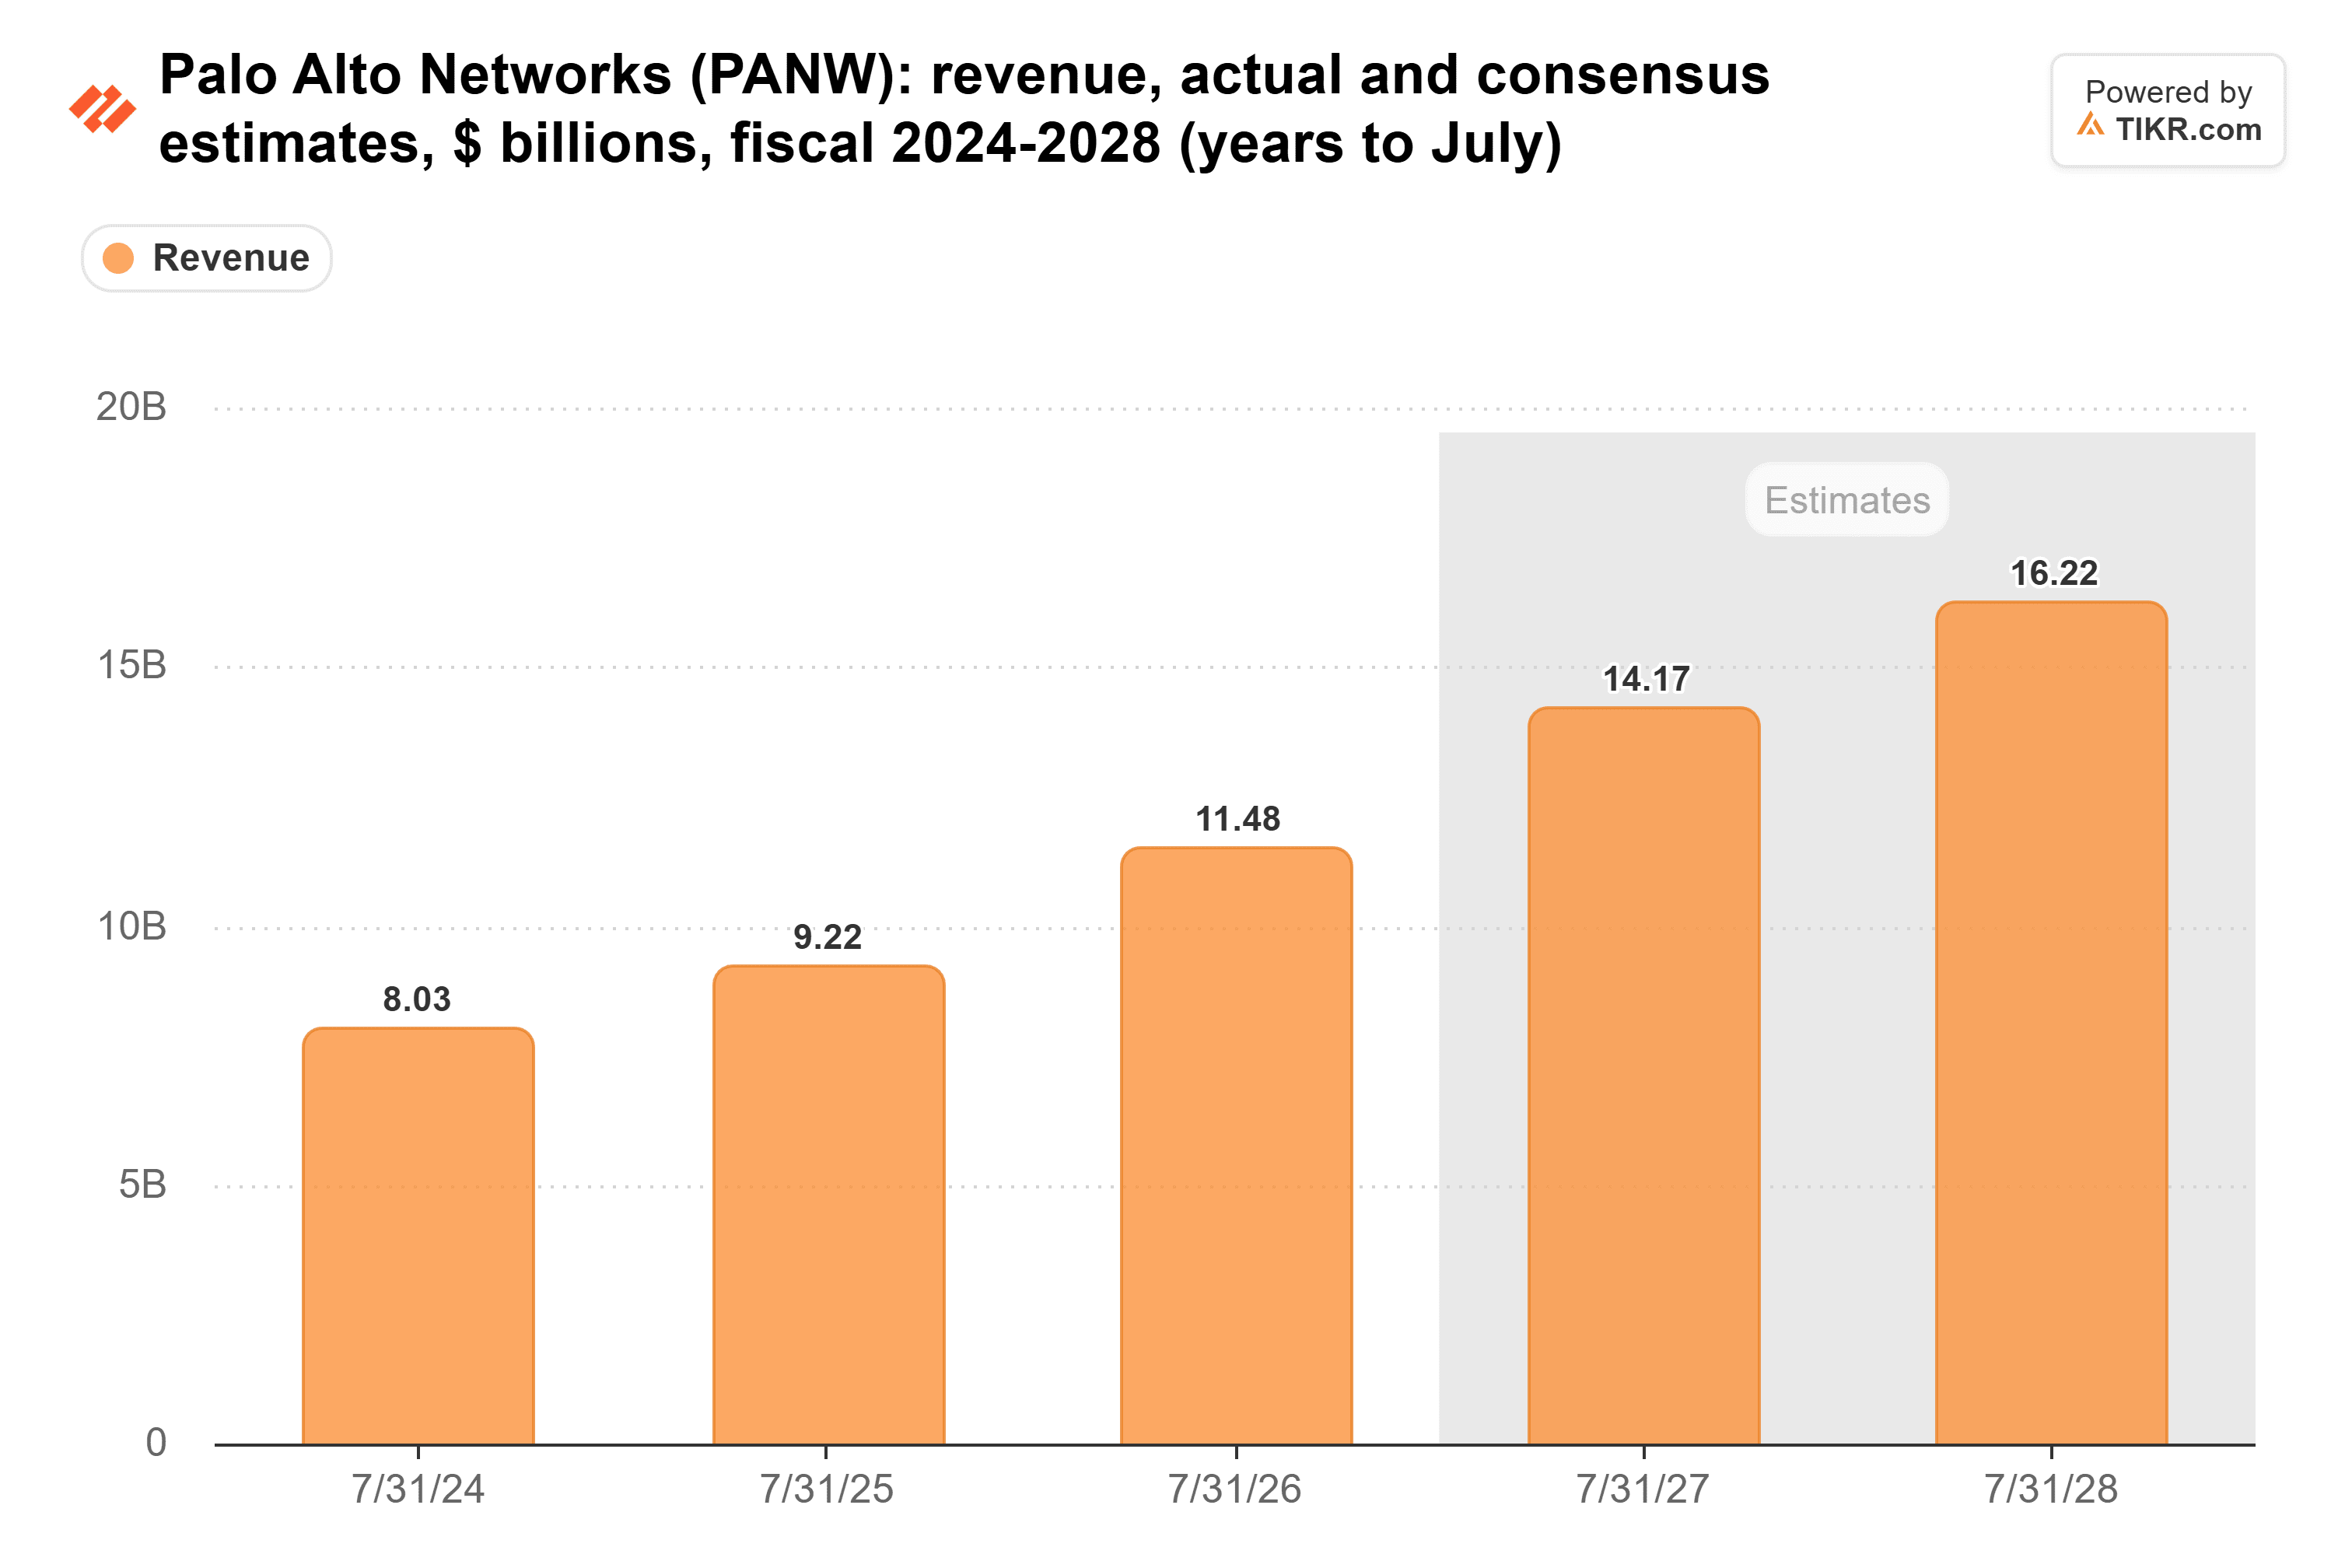
したがって、もしPalo Altoが水曜日に33%成長を達成したとしても、それは単に買収が完了したことを示すに過ぎない。
有機的成長が示されなければならない
火曜日のRiskReversal Podで、RBC Capital MarketsのグローバルTIMTリサーチ責任者であるMatthew Hedbergは、Palo AltoをAIによって「本当の加速」が見られる「5、6銘柄」の一つに挙げた。次世代セキュリティARRは、彼の見解が正しいかどうかを示すことになる。経営陣はこれを95億4000万ドルから95億6000万ドル(7月31日時点の91億ドルから増加)と見込んでおり、有機的NGS ARRは2026会計年度の第2四半期と第3四半期の両方で28%成長した。しかし、第4四半期は大規模なAI顧客がChronosphereに移行したことで10億ドル規模の押し上げがあり、経営陣は今四半期にはその移行の最終段階のみが影響すると見込んでいる。範囲の上限を上回り、有機的成長率が依然として28%近くを維持する結果は、Hedbergの見解を裏付けることになる。
ファイアウォールは2つ目の判断材料を提供するが、製品売上高には現在、CyberArkのソフトウェアライセンスの一部も含まれている。Fortinetの製品売上高成長率は、第3四半期に52%から37%に減速した。請求額が29%増加したにもかかわらず、同社株は翌日約20%下落して取引を終えた。Palo Altoの製品売上高は前四半期に28.6%成長しており、投資家はこのペースが維持されることを望むだろう。
CrowdStrikeはセキュリティオペレーション分野で高いハードルを設定している。同社の純新規ARRは7月31日までの四半期に51%増の記録的な3億3300万ドルに達した。Palo AltoのXSIAMは会計年度末にARRが70%増の7億ドル超で終了した。もしこのペースが維持されれば、すべてを単一プラットフォームに統合するというPalo Altoの主張が、CrowdStrikeも狙っている支出を勝ち取っていることになる。
Zscalerは、決算報告のたった1行により多くのものを賭けている。Palo AltoのSASE ARRは第3四半期に40%増の16億ドルに成長した。Red Canaryの買収を除くと、ZscalerのARRは7月31日時点で20%増の36億3000万ドルであり、2027会計年度のARR成長率を16.6%から17.4%と見込んでいる。もしPalo AltoのSASE成長率が40%近くを維持すれば、Zscalerの投資家は12月2日に、その見通しが慎重姿勢なのか、それともシェアを失っているのかを知りたがるだろう。
利益率も維持されなければならない
TIKRが測定するPalo Altoの営業利益率は、CyberArkの買収が2月に完了して以降、低下している。2026年1月四半期の15.5%から、4月四半期にはゼロ以下に落ち込み、7月四半期には5.4%となった:
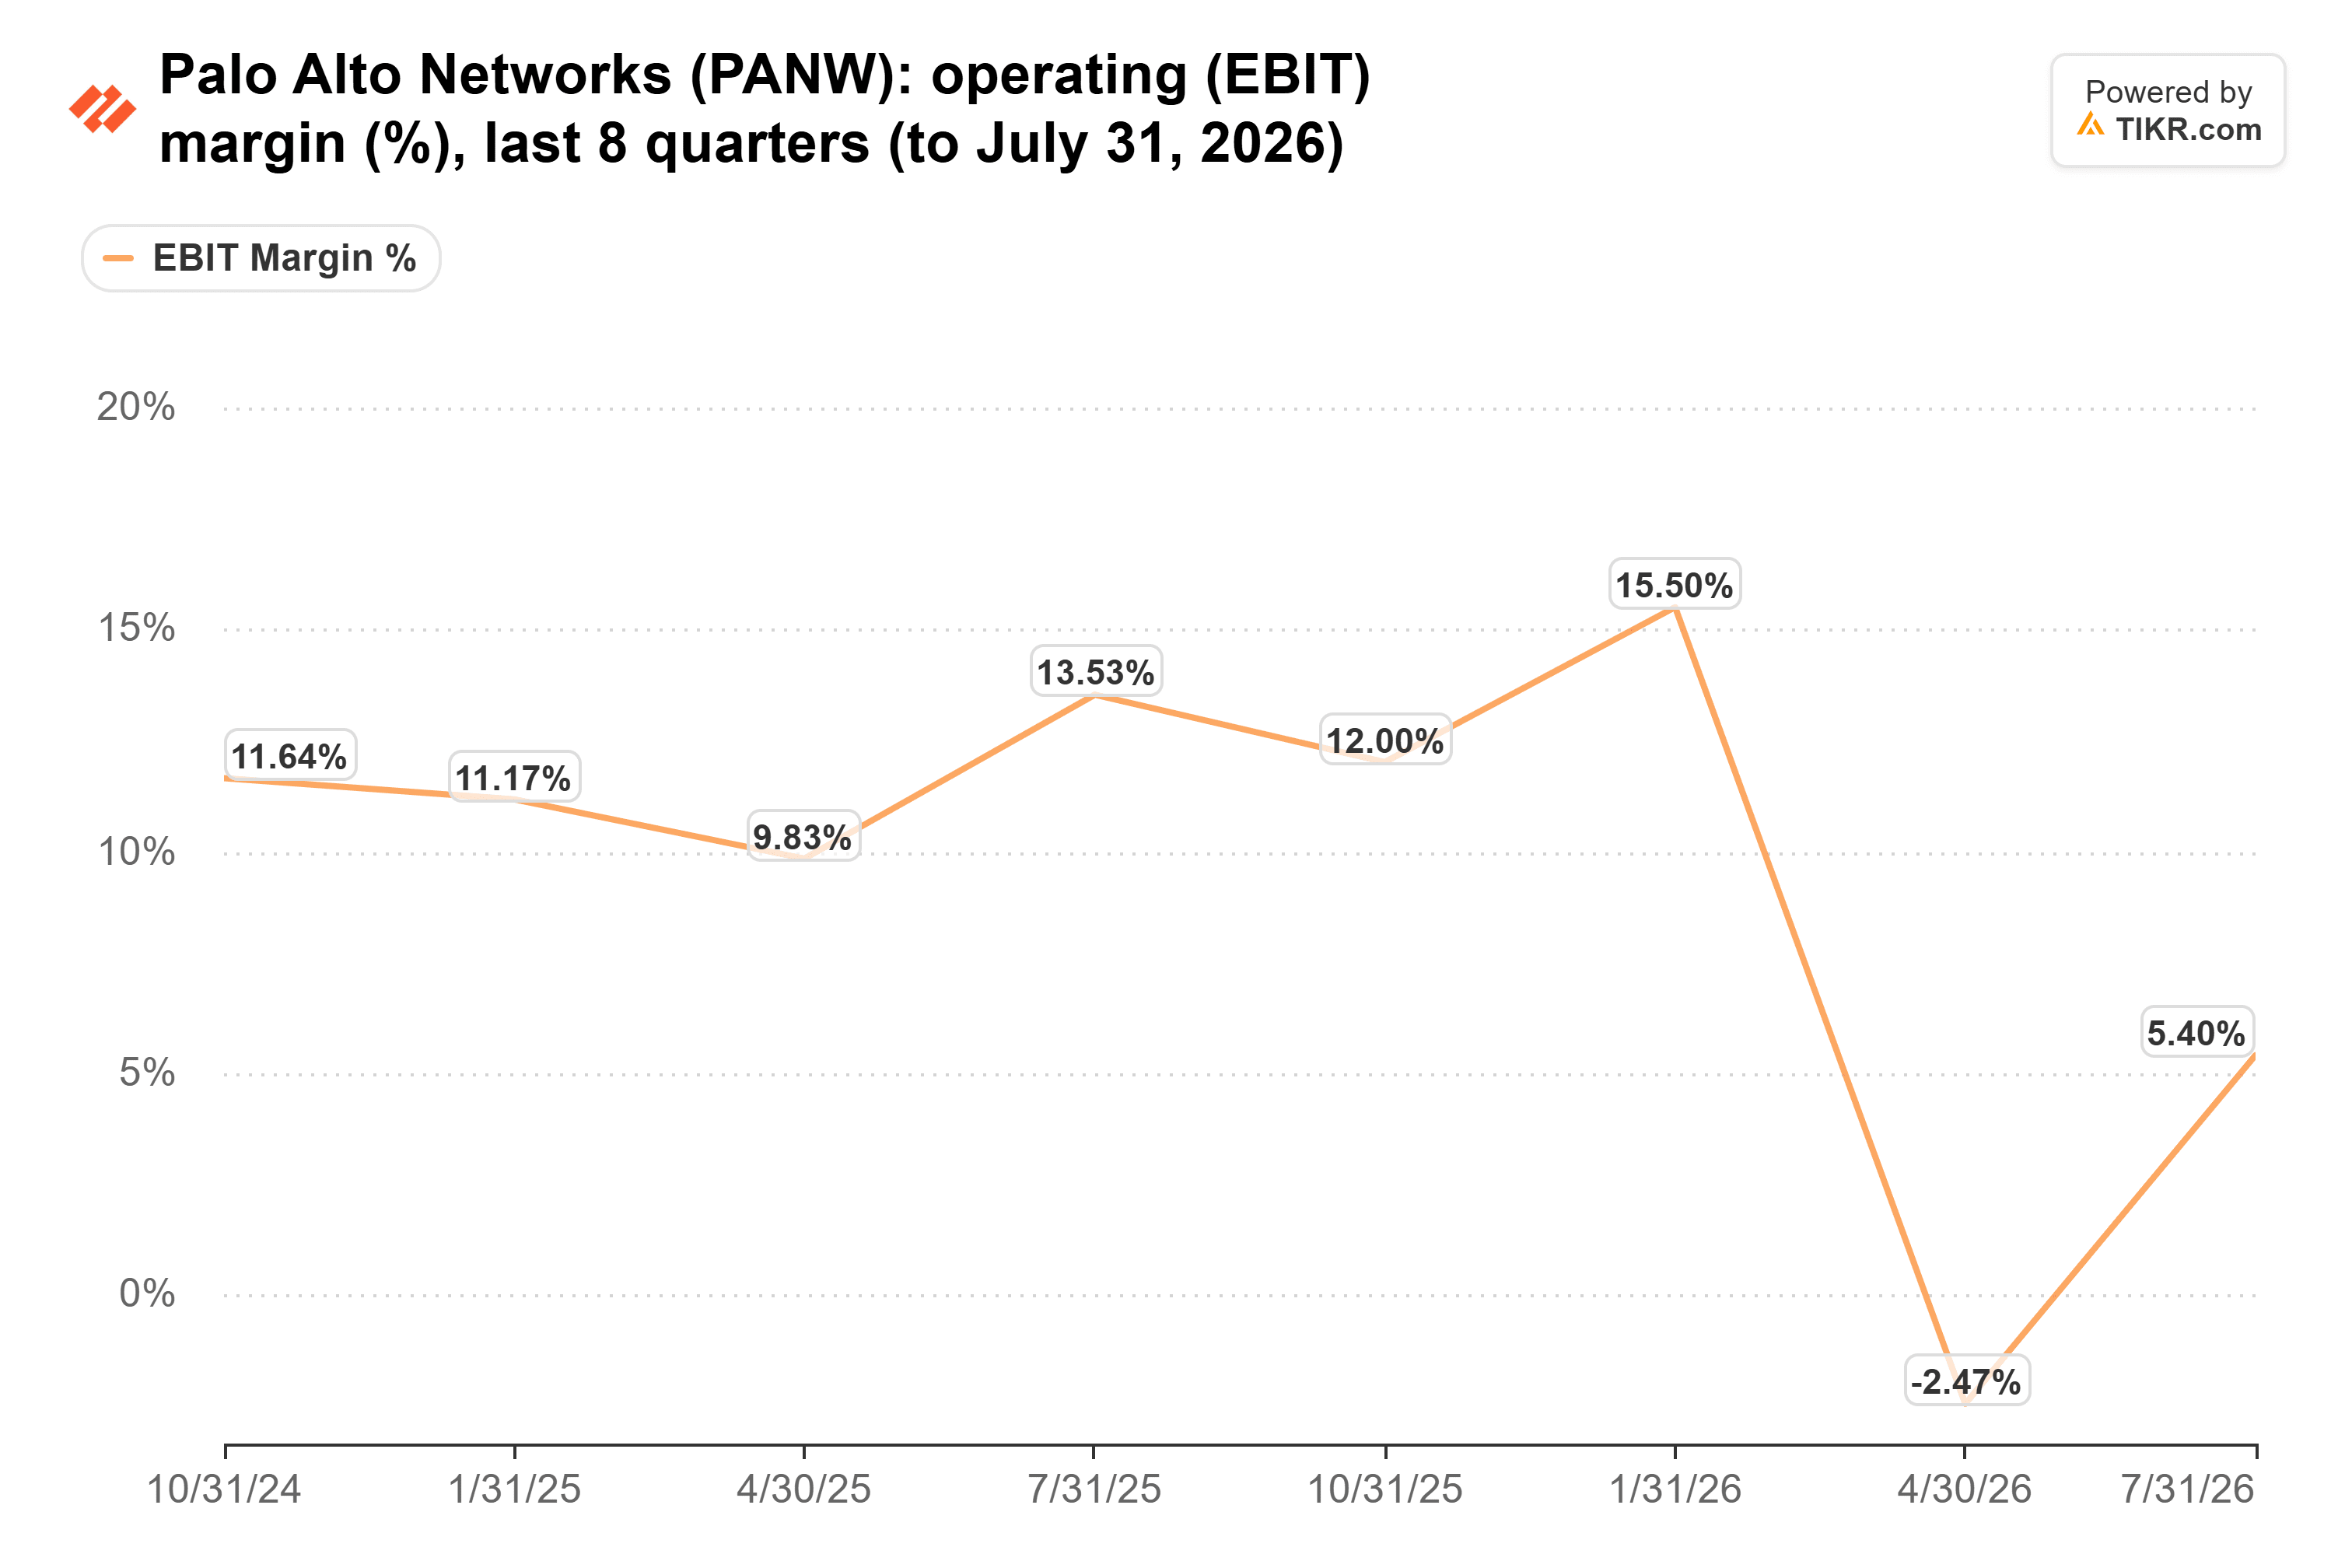
買収した企業は2026会計年度に9億3000万ドルの売上高と、償却、株式報酬、退職金を除いた営業損失7億9700万ドルを追加した。経営陣の調整済みベースでは、第4四半期の営業利益率は29.6%(前年同期は30.3%)であり、2027会計年度の見通しは29.5%である。経営陣は、クラウドホスティングコストが今年は売上高よりも速く成長すると見込んでおり、調整済み利益率が29%を下回るのは悪い兆候となるだろう。キャッシュフローも同様に維持されなければならない:2027会計年度の調整済みフリーキャッシュフロー利益率の見通しは38.0%であり、2026会計年度の38.4%から低下している。
76倍では、下落してもまだ割安とは言えない
売り込まれた後でも、Palo Altoの予想PERは76倍で取引されている。これは5年平均の57倍、8月の高値101倍と比較される水準だ:
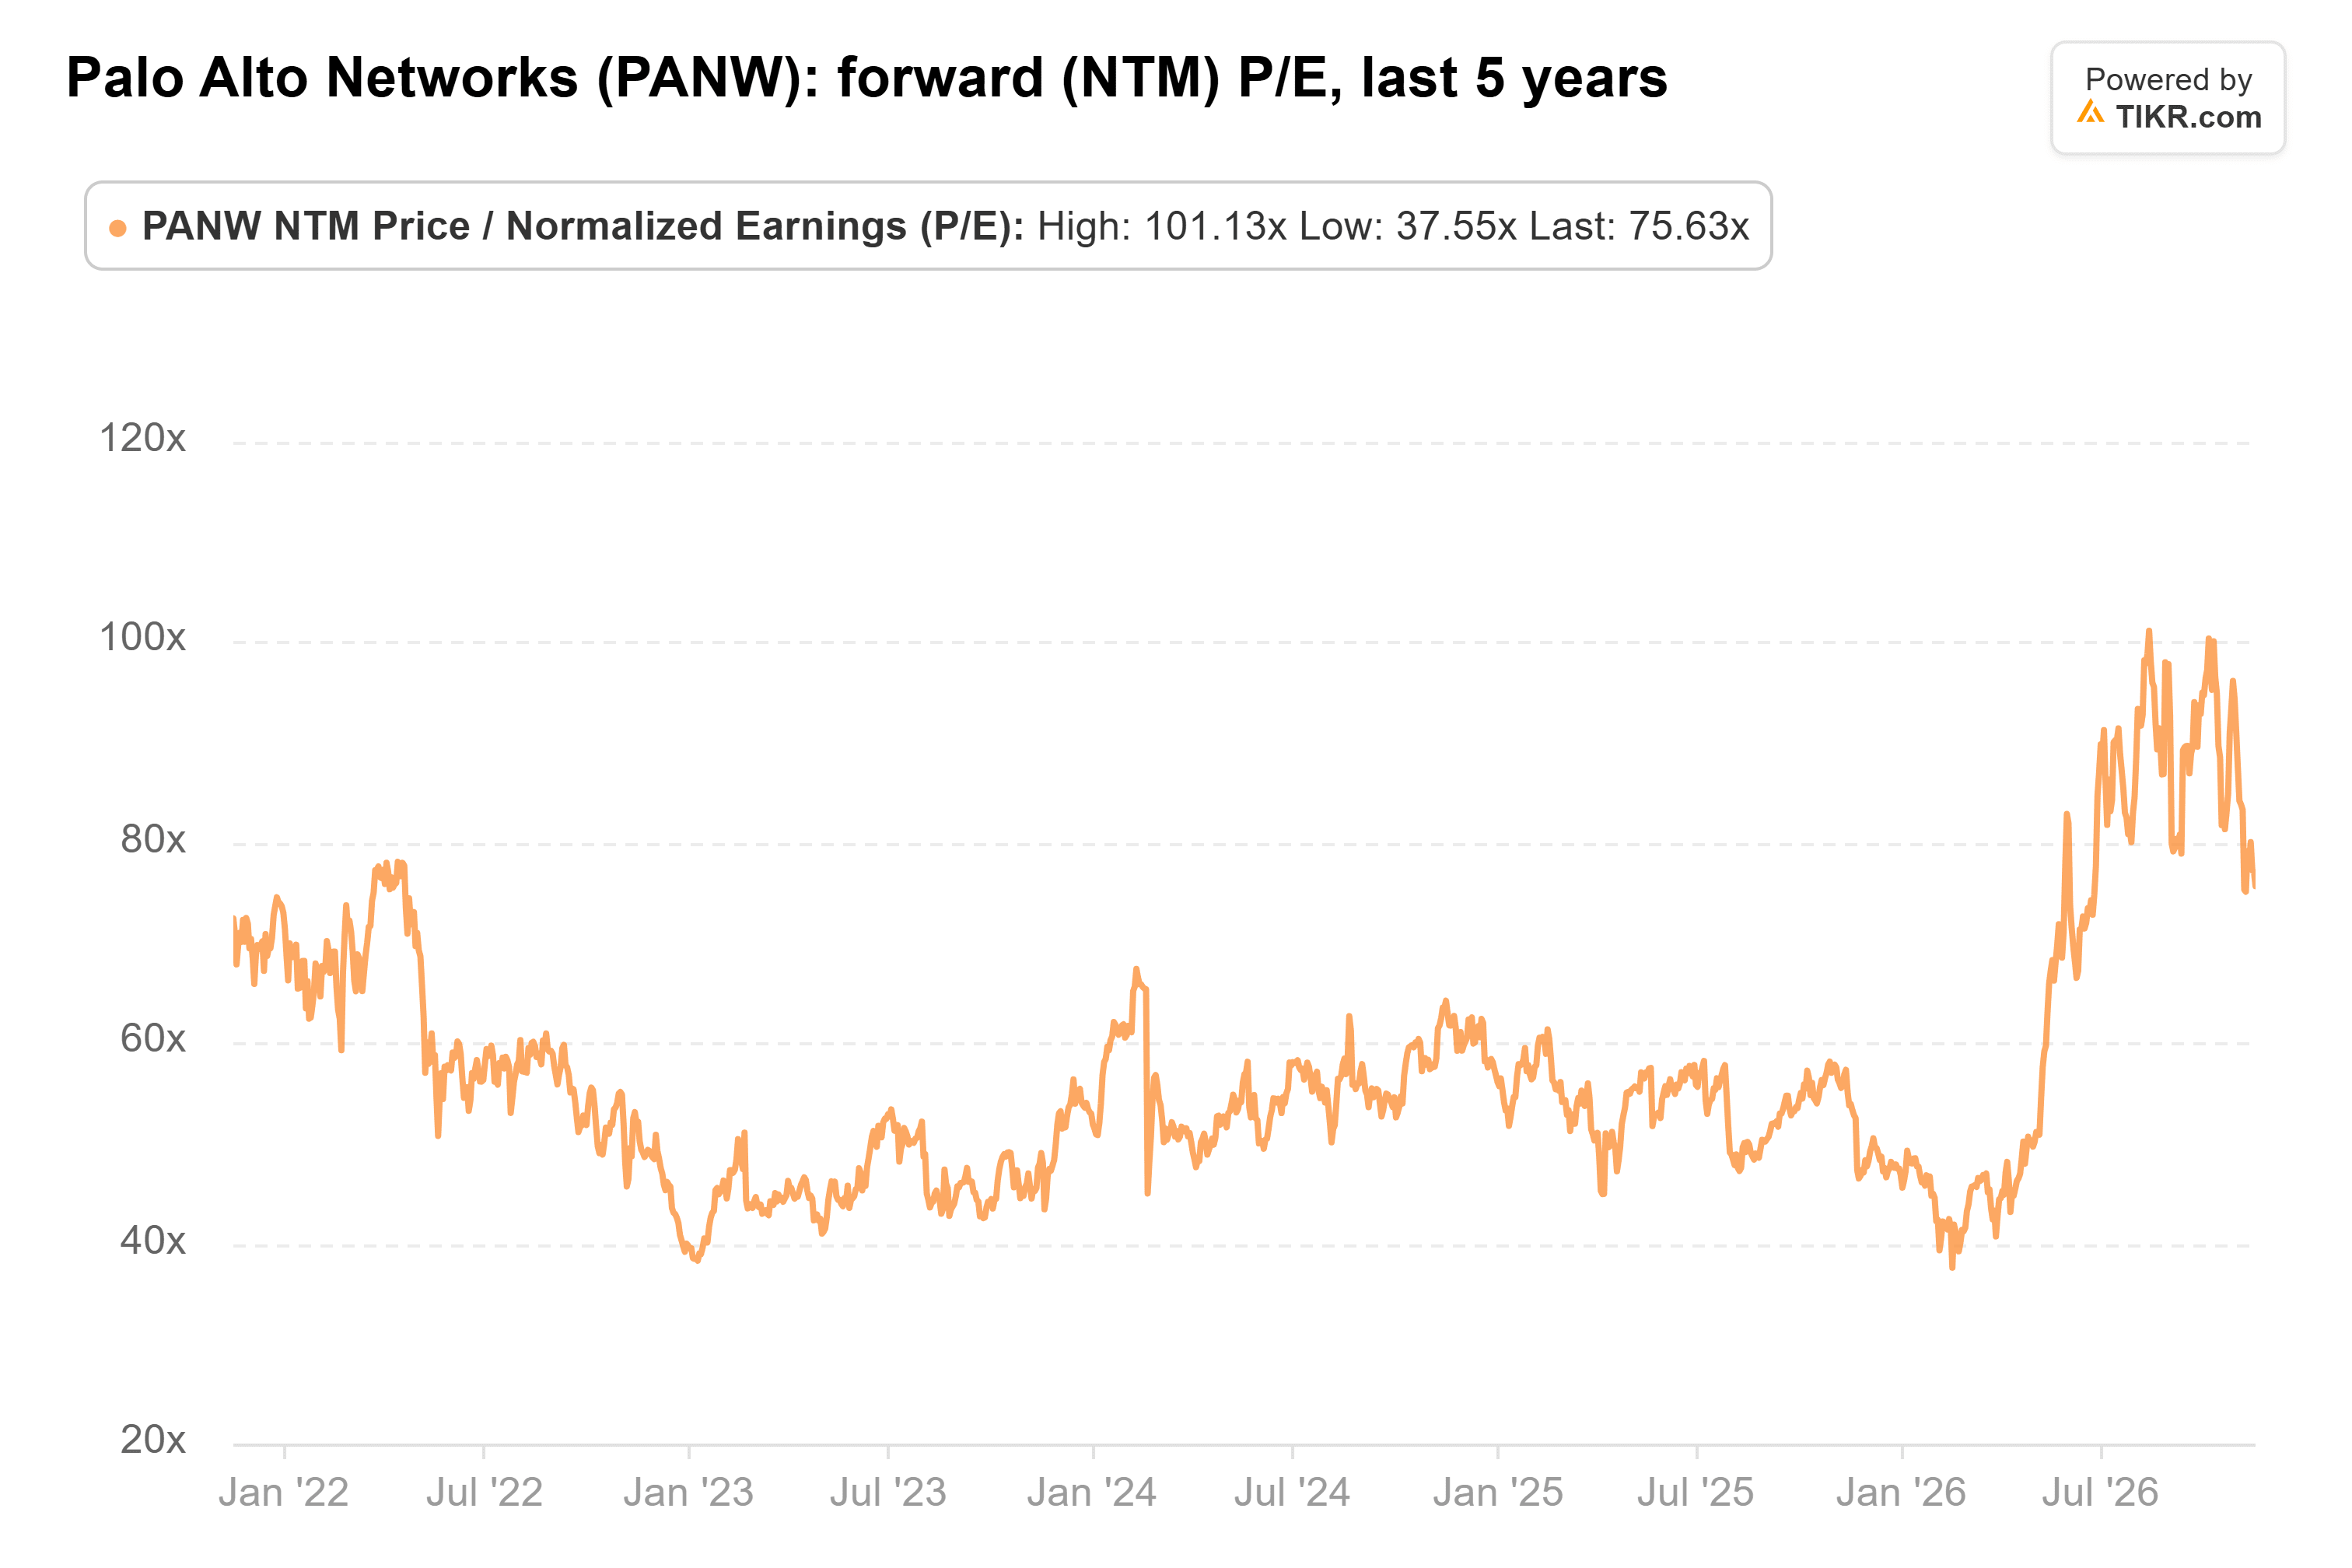
1株当たり利益も売上高よりもはるかに緩やかに成長している。2027会計年度の調整済みEPSは4.16ドルから4.19ドル、8%から9%増と見込まれており、これはCyberArkの買収が主に株式で支払われたためである。一桁のEPS成長に対して76倍を支払うことは、有機的成長と利益率がここから上向く場合にのみ意味を持つ。
したがって、確かにPalo Altoは33%成長を達成しなければならず、買収によってそれは容易な部分となっている。しかし、売り込まれてもこの株はまだ割安とは言えない。買い機会として下落が意味を持つのは、有機的NGS ARRが予想を上回り、調整済み営業利益率が29.5%以上を維持する場合のみである。
通期の業績見通しは、四半期業績自体よりも株価を動かす可能性が依然としてある。売上高またはNGS ARRの見通しが上方修正されれば、76倍という水準をはるかに容易に正当化できるだろう。
では、Palo Alto Networksの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Palo Alto Networksの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





