


主なポイント
- SoFiの総リスクベース資本比率は、2025年末の22.9%から9月30日には17.0%に低下したが、経営陣は2027年まで新たな資本調達は不要としている。
- SoFiは2025年に調達した32億ドルを、売却せずに保有するローンに投入しており、売却するよりも高い収益が得られる。
- 大まかな計算では、2027年末の比率は14%から15%近辺になり、経営陣の想定範囲内ではあるが、その後は余裕が大幅に少なくなる。
- ローンを売却すれば資本を解放できるが、その分利息収入を失うことになる。
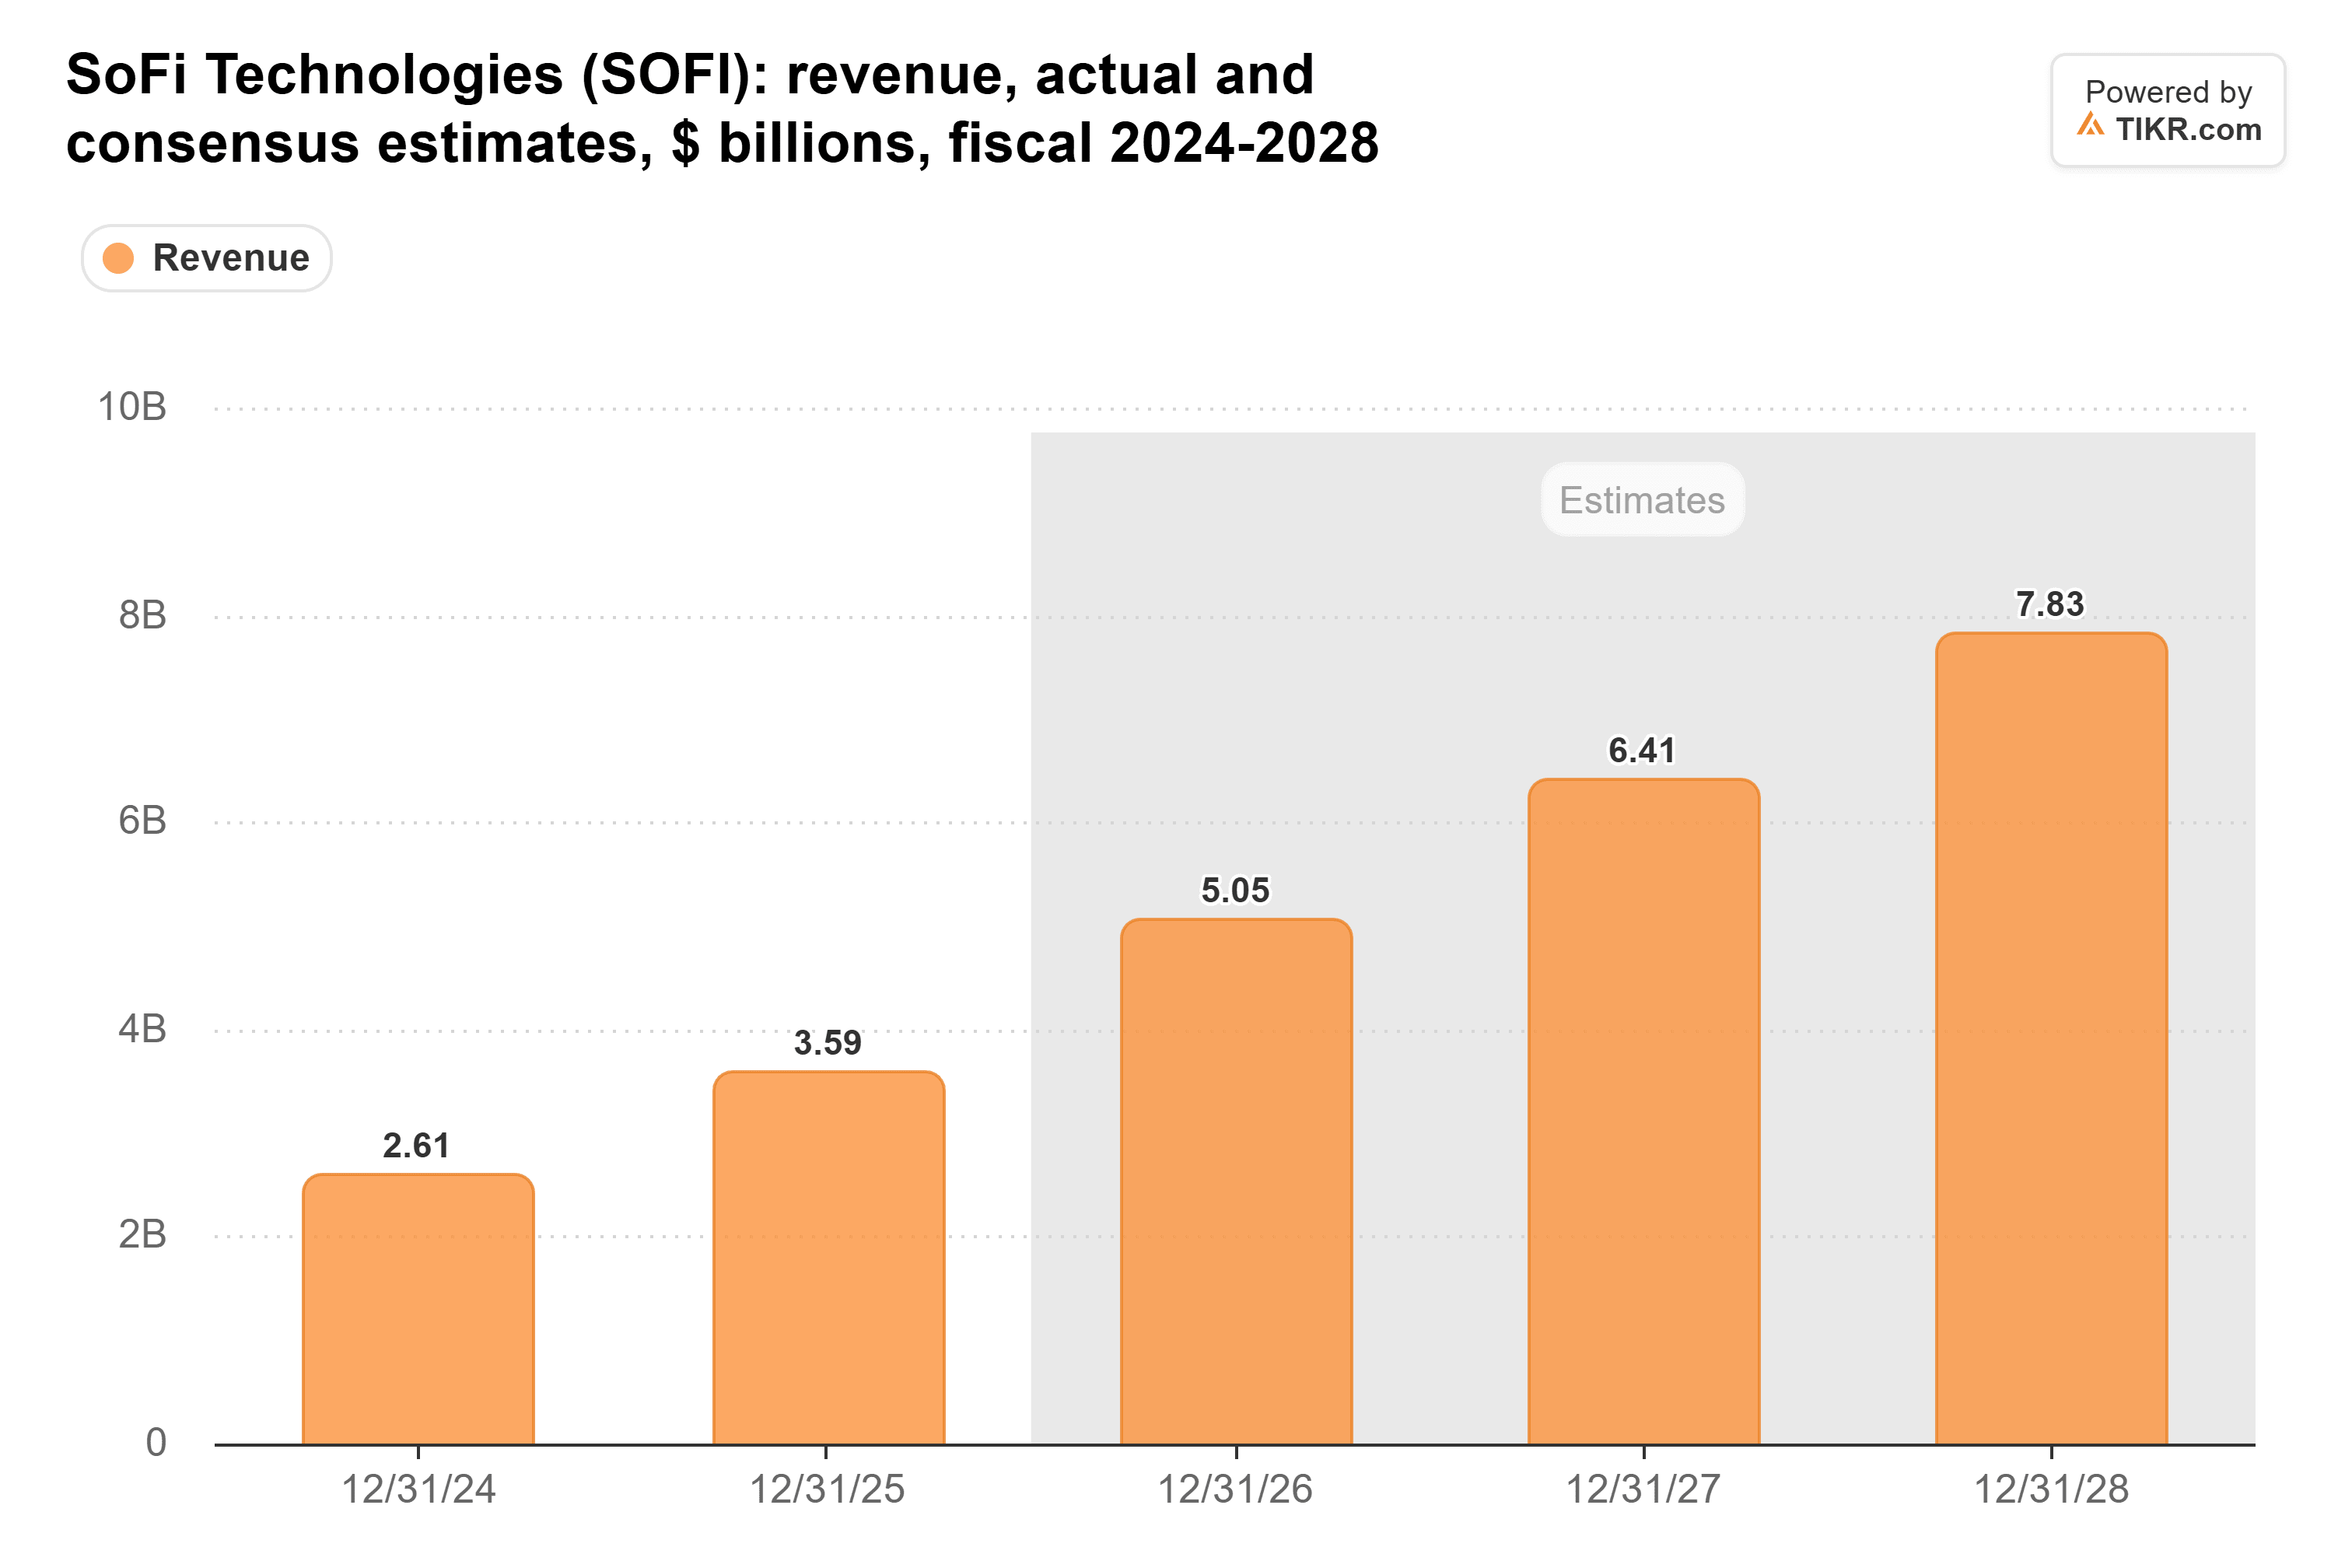
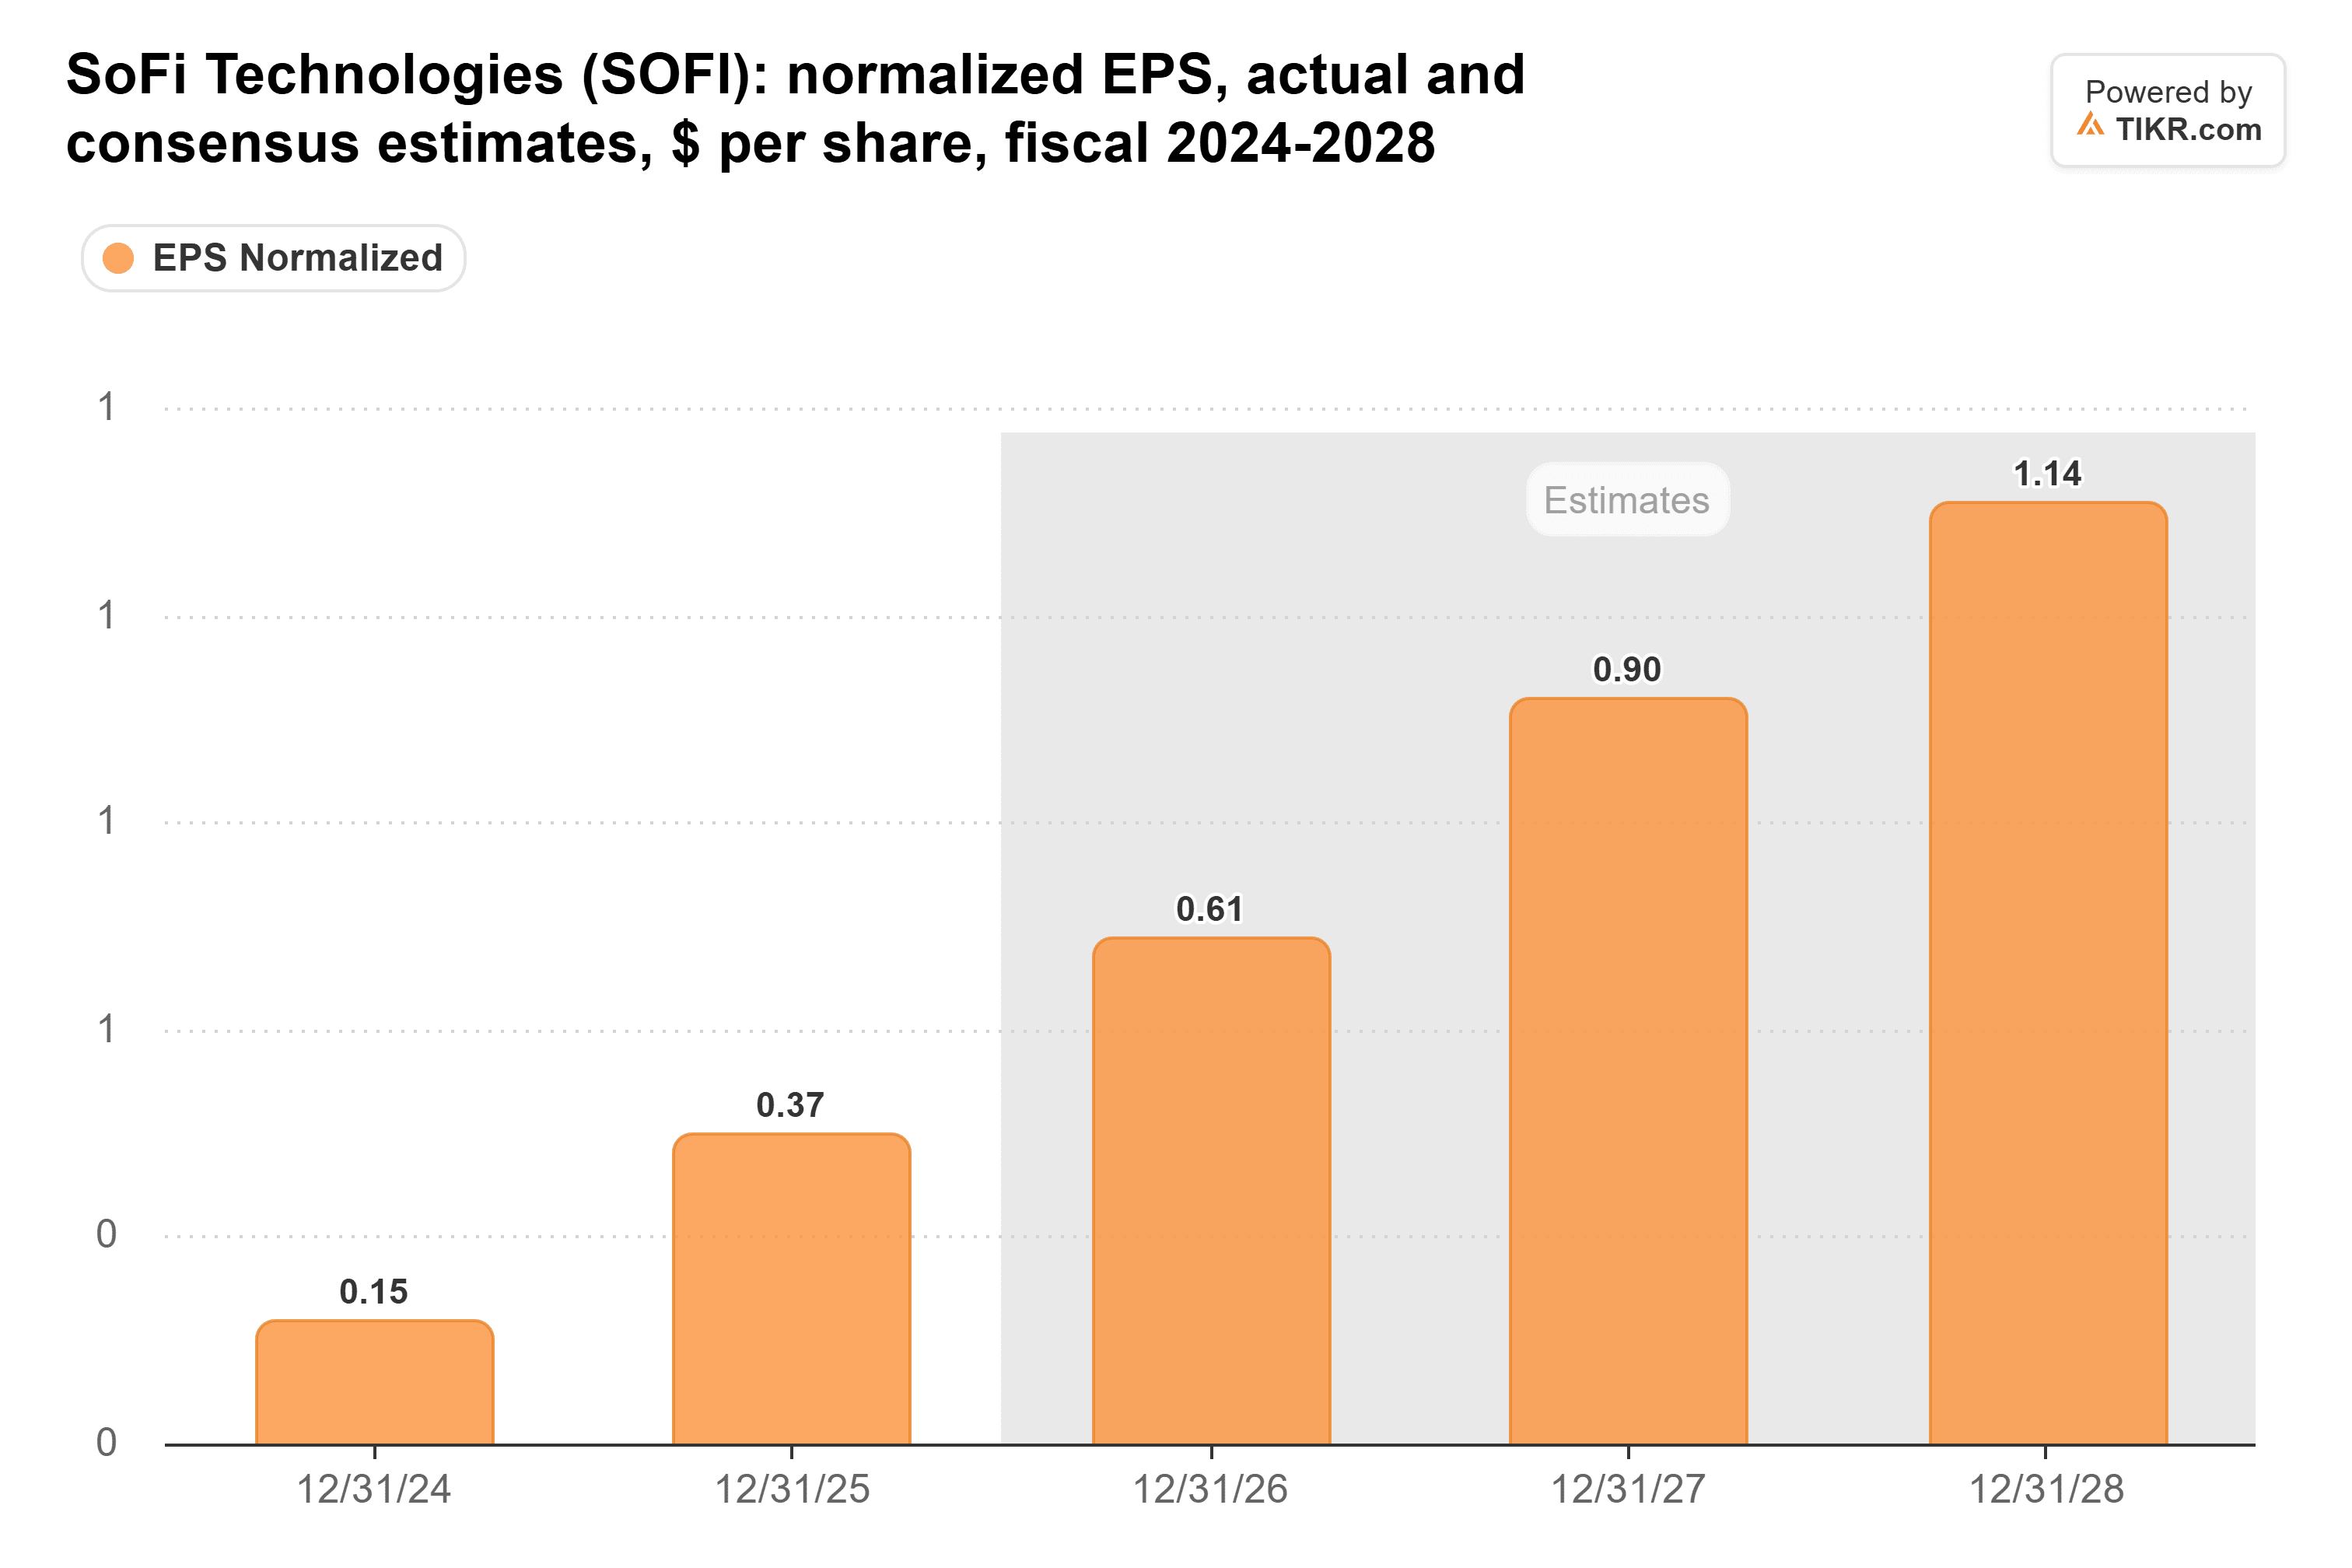
SoFi Technologies (SOFI) は、2027年までの計画として64億ドルの収益と1株当たり0.90ドルの利益を掲げたばかりだ。第3四半期決算説明会で、CFOのChris Lapointe氏は「資本調達は想定しておらず、必要もない」と付け加えた。
しかし、SoFiの10-Q報告書によると、総リスクベース資本比率は2025年末の22.9%から9月30日には17.0%に低下している。r/stocksの投資家の一人がこの矛盾に気づき、彼らの解釈では「『新たな資本調達は不要』というのは、リスク加重資産の伸びが今年よりも緩やかな場合にのみ成り立つ」としている。
SoFiは昨年の調達資金を活用中
22.9%という比率は、SoFiが2025年に32億ドルの株式を調達した直後の数字であり、今年はその資金を売却せずに保有するローンに投入している。第2四半期には、107億ドルの個人ローン組成額のうち76億ドルを自社で保有し、残りをパートナーに売却した。
比率がここまで低下したということは、資本が横ばいであっても、リスク加重資産が9ヶ月間で約35%増加したことを意味する。しかも資本は増加している。SoFiは配当を支払わず、その有形簿価は第3四半期だけで2億3470万ドル増加し、97億ドルに達した。つまり、リスク加重資産は35%よりも速いペースで増加したのだ。
TIKRはSoFiについて25人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
SoFiの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。SoFiのアナリスト評価を見る
2027年は残された余地の中で成長しなければならない
アナリストは、収益が今年の50.5億ドルから2027年には64.1億ドルに増加すると予想しており、これはSoFiの業績見通しと一致している:
利益は収益よりも速く成長し、SoFiが2027年に見通しとして示している1株当たり0.90ドルに達すると予想されている:
資本比率の低下は、SoFiが大量のローンを売却し始めない限り、これらの予想を引き下げる要因にはならないはずだ。
これらの利益こそが資本を再構築するものだ。1株当たり0.90ドル、希薄化後発行済株式数約13.4億株で計算すると、SoFiは約12億ドルの利益を上げることになり、これは97億ドルの有形簿価(規制資本の大まかな代用指標)の約12%に相当する。リスク加重資産が収益と同程度(約27%)で成長する場合、2027年末の比率は15%近辺になる。もし再び35%成長するなら、比率は14%近辺になる。
いずれも、経営陣が比率が落ち着くと想定している低~中程度の10%台の範囲内に収まる。したがって、SoFiはおそらく2027年の約束を守ることができるが、2026年初めに比べて余裕ははるかに少なくなる。
卸売資金がより多くを賄っている
資金調達の構成も変化している。r/stocksの投稿者は、ブローカー預金が2025年末の14億ドルから9月30日には78億ドルに増加し、倉庫信用枠がゼロから20.5億ドルに増加したと指摘している。TIKRの数字も倉庫信用枠の数字を裏付けている。総負債は2025年末からほぼ倍増し、39.8億ドルに達した:
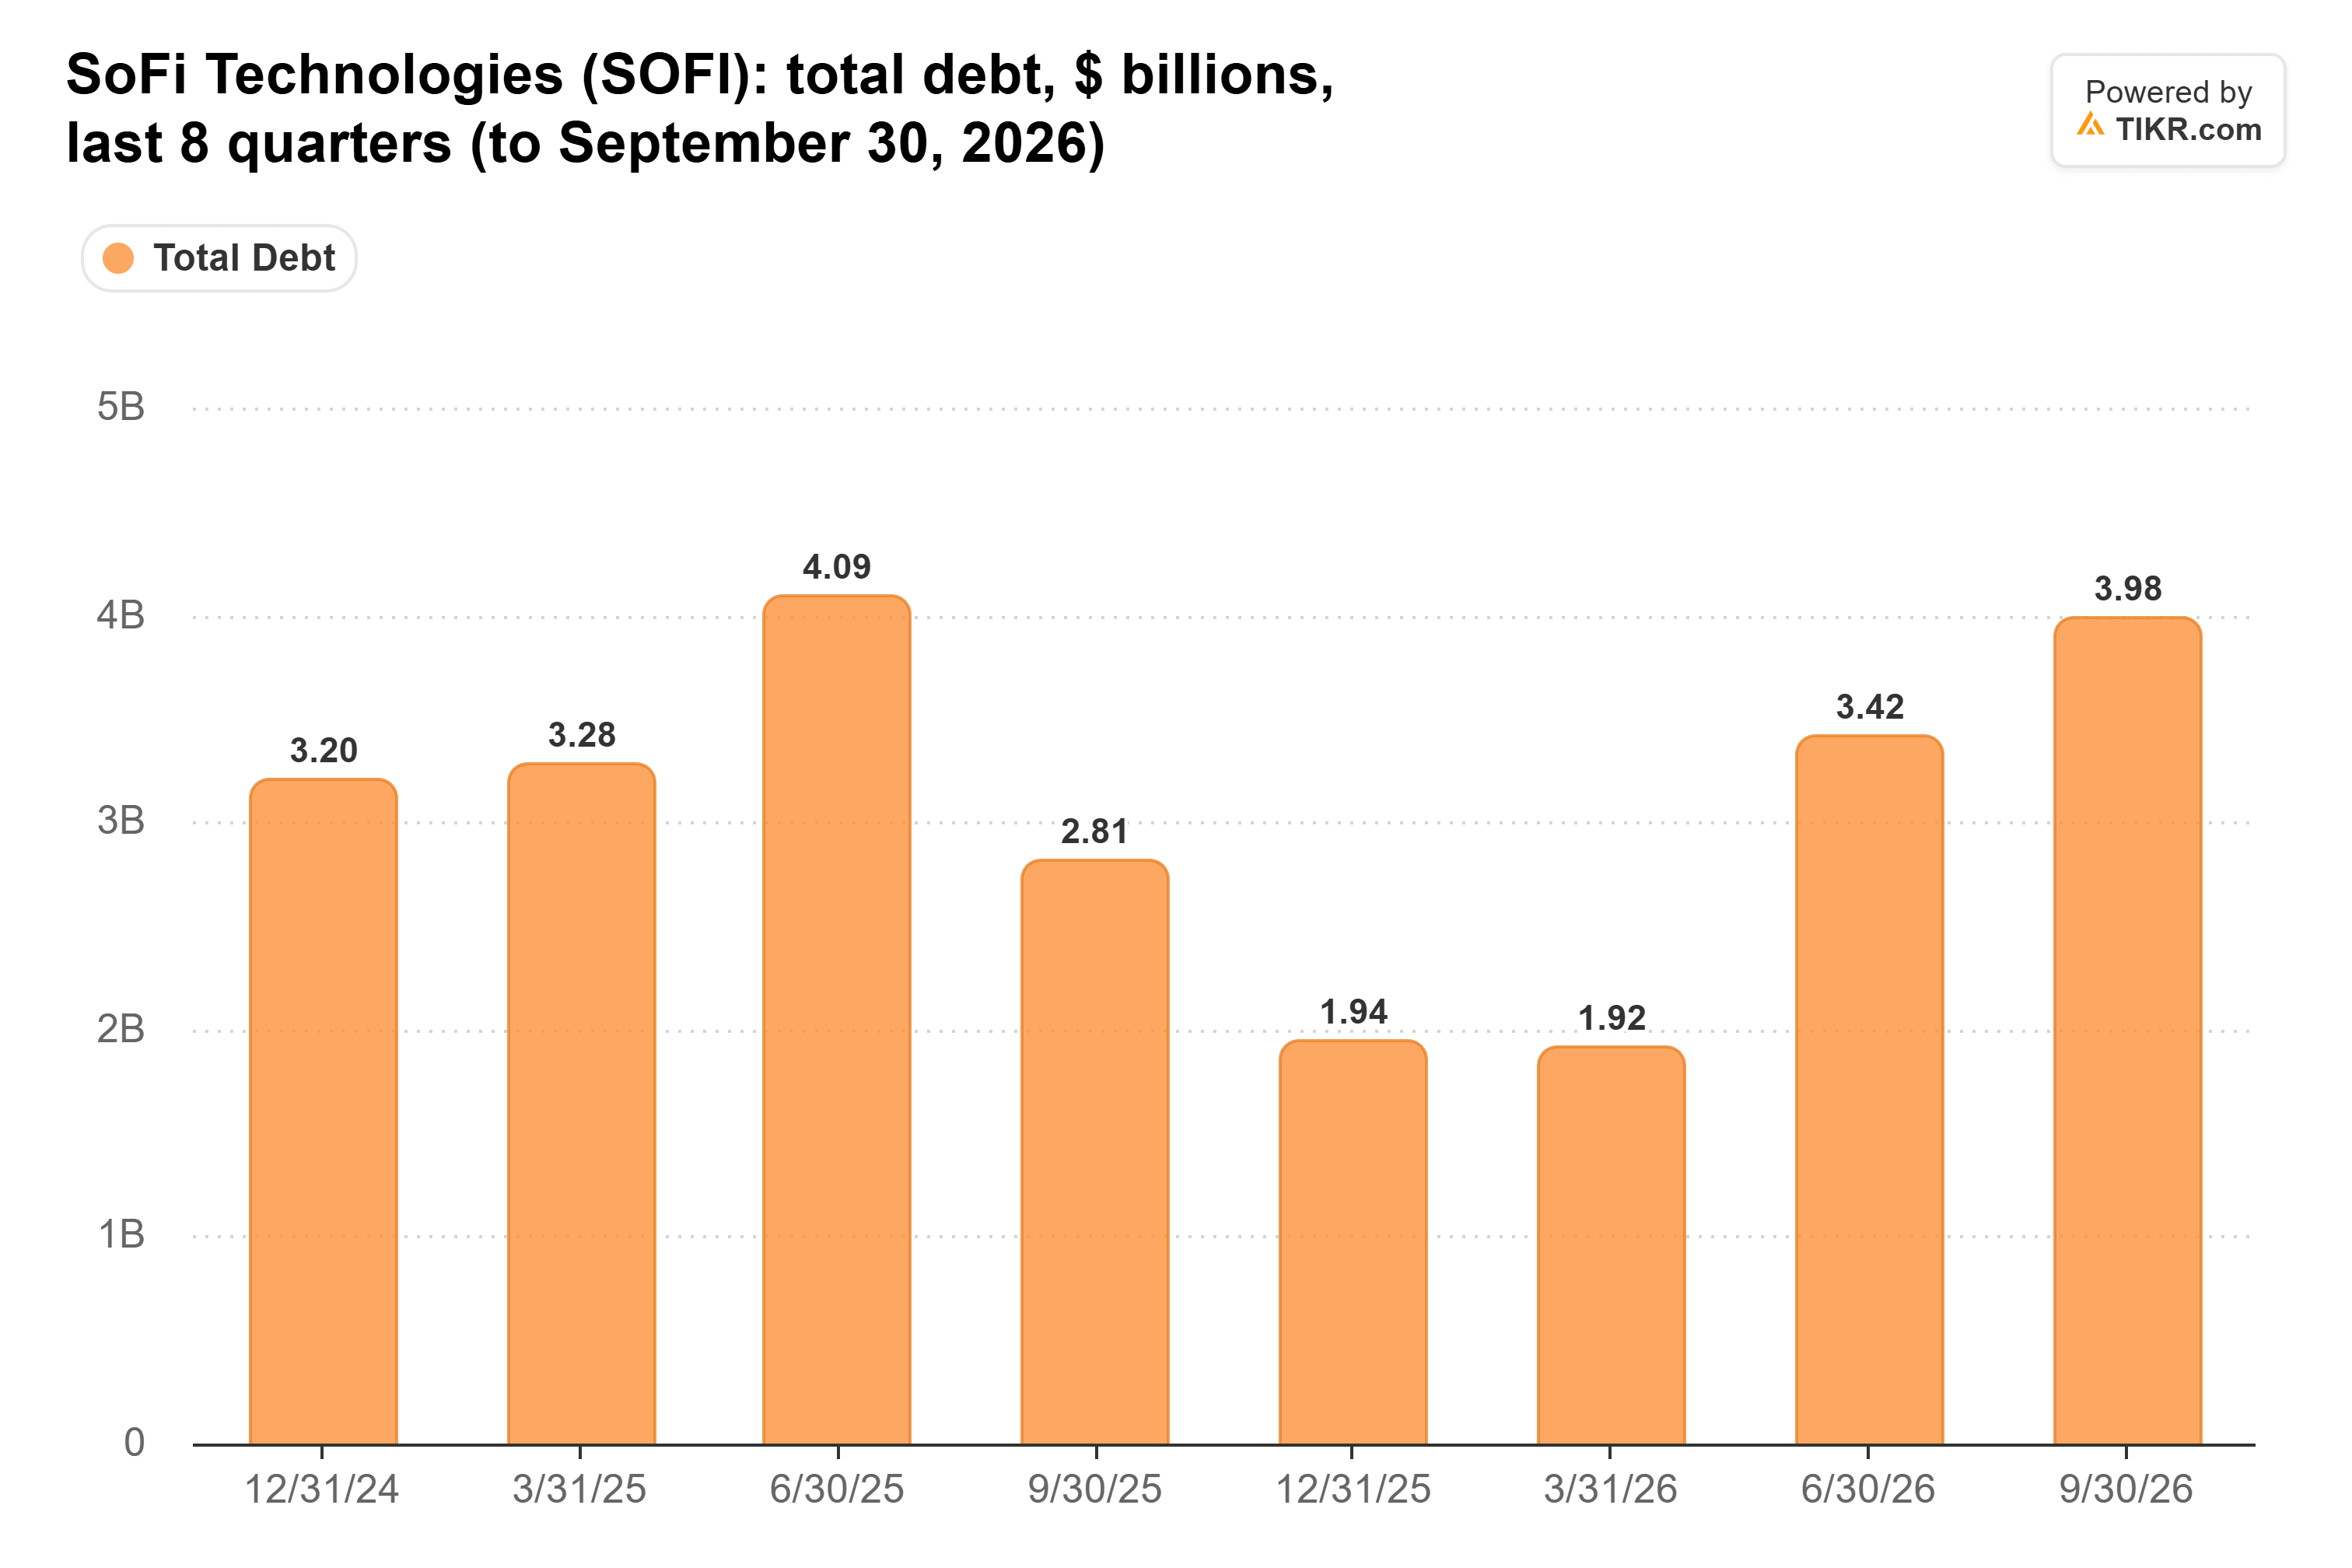
(SoFiの負債は以前にもこの水準に達したことがある:2025年半ばには40.9億ドルで、その後資金調達の多くを預金にシフトする前のことだ。)
この借り入れは預金よりもコストがかかる:SoFiの平均預金金利は、第3四半期に倉庫信用枠に対して支払った金利よりも145ベーシスポイント低かった。
ローン売却が安全弁となる
SoFiは依然として十分に資本を有している:17.0%は、7月に引用された10.5%という最低基準をはるかに上回っている。また、Sixth Streetとの今年の契約(最大10億ドルの個人ローンを購入する)のように、より多くのローンをパートナーに売却することで資本を解放することもできる。
問題は、ローンを保有する方がより多くの収益をもたらすことだ。経営陣は、保有する個人ローンの第2四半期のリスク調整後マージンを年率約6.1%とし、売却した場合の一括手数料約3.5%と比較した。これが、第3四半期の純利息収入が59%増加して9億2950万ドルになった大きな理由の一つであり、比率を守るために売却されるローンは、その一部を放棄することになる。
私の見解では、SoFiには2027年まで新たな資本調達不要という約束を守る余地がある。しかし、その後もこのペースで進めるためには、はるかに多くのローンを売却しなければならない。
年末の比率は、1月下旬に発表が予定されている第4四半期決算で明らかになる。もし依然として17%近辺で、パートナーへの売却量が増加しているなら、SoFiは今年の数字が示唆するよりも多くの余地があることになる。もし15%近辺まで低下するなら、2027年の計画はその余裕に依存していることになる。
では、SoFi株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SoFiの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!



