主なポイント
- Nvidia株は、ジェンセン・フアンCEOの退任と、SEC(米国証券取引委員会)が同社の会計を調査しているとの報道を受け、高値から48%下落している。
- Nvidiaの最大の顧客であるAlphabetとBroadcomは自社チップを開発しており、AI研究所はコードをAMDのチップに移行している。
- Nvidiaの最善の防御策は自らフロンティア研究所になることであり、そのNemotronモデルは他のチップメーカーにはない優位性をもたらしている。
- フアン氏の退任は同計画の資金調達に疑問を投げかけるが、株価は通常のフォワードPERを大きく下回る水準で取引されている。
Nvidia (NVDA)に対する最大の脅威は、同社に最も大きな小切手を切っている企業たちかもしれない。
XでPersianMacroGuyと名乗る投資家が、ジェンセン・フアン氏なきNvidiaについて投稿し、次のように主張した。「NVIDIAは、フロンティア研究所がチップ企業になるよりも速く、自らフロンティア研究所にならなければならない」。
その顧客たちはすでに動き始めている。Alphabet (GOOG)は自社のTPUチップを持っており、投稿によればOpenAIとMetaはBroadcom (AVGO)とカスタムチップを開発中だという。The Economist誌は、AnthropicとOpenAIがAMD (AMD)とGoogleのチップをより多く使用していると報じている。「これらの研究所が開発しているモデル自体が、コードの塊を他のチップで実行するように書き換えることを容易にしている」ためだという。
アナリストは依然として利益増加を見込む
金曜日、ロイター通信は、SECの執行部門が同社の潜在的な会計問題を調査していると、関係者2名の話として報じた。SECはコメントを拒否し、株価はその日に13%下落した。
会計調査は、PERの「E」(利益)に疑問を投げかける。それでもなお、アナリストは正規化EPSが、2026年1月期の$4.77から今期は約2倍の$9.67に、そして2030年1月期には$25.66に達すると予想している:
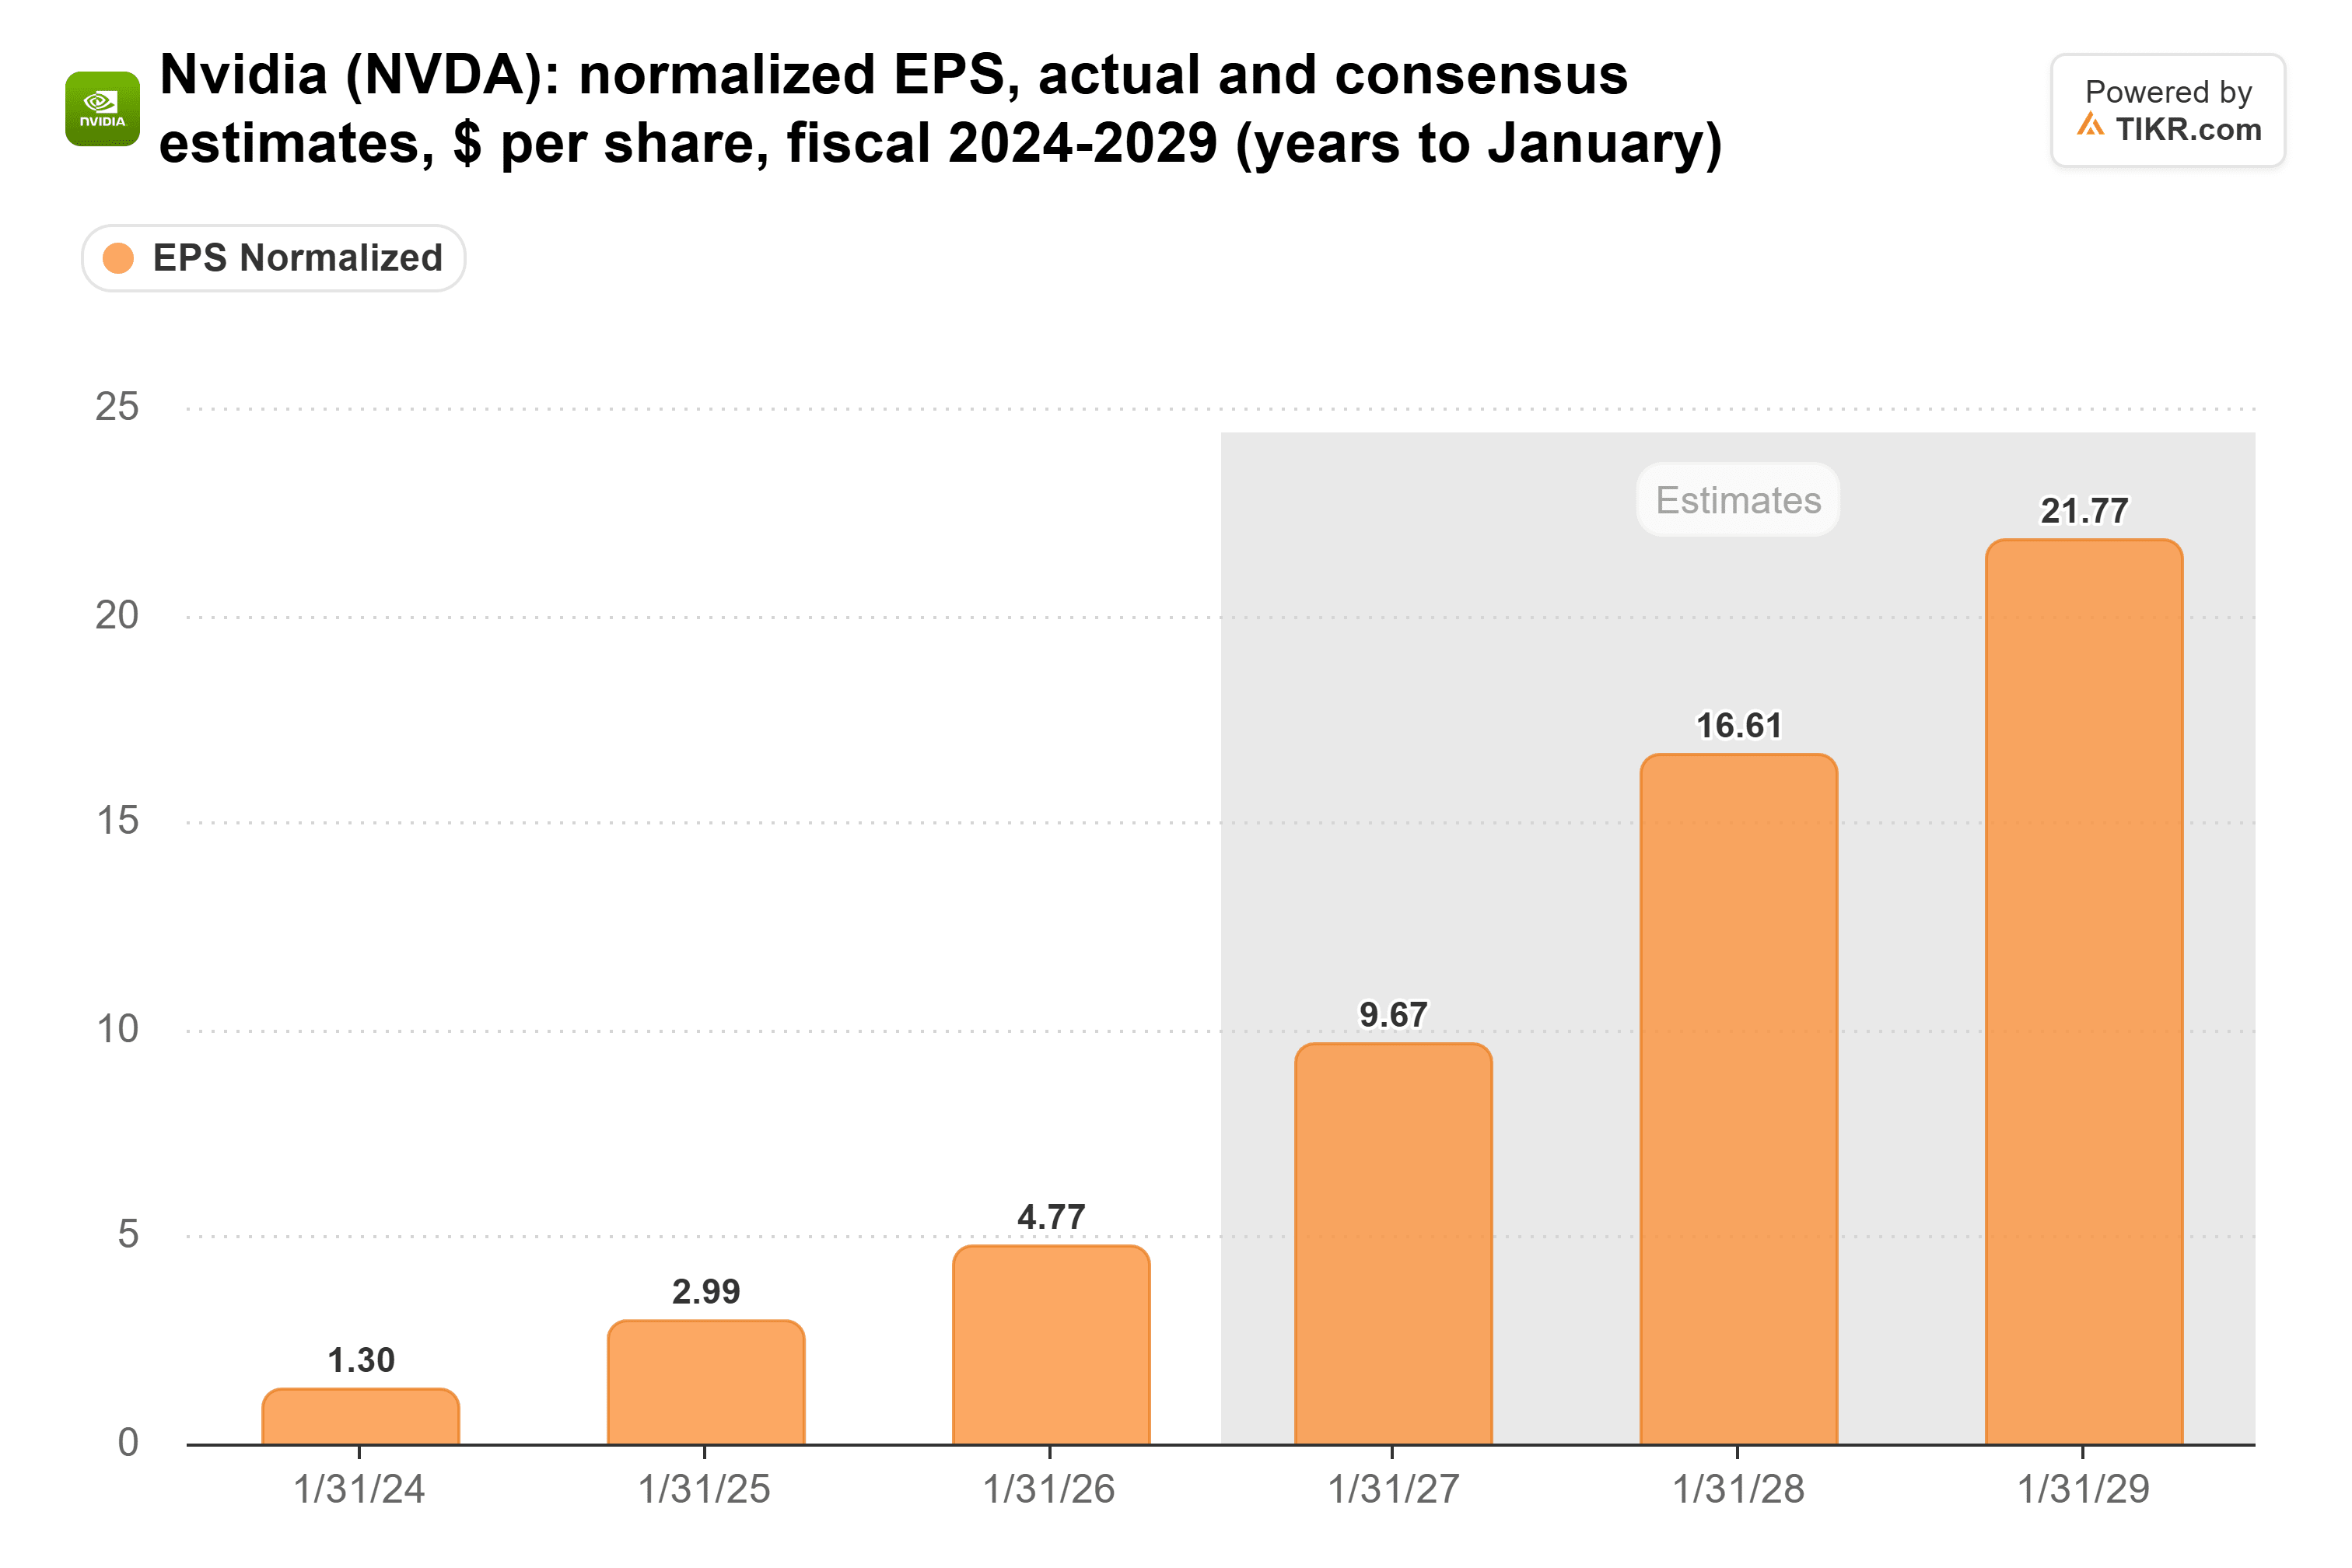
(これらの予想は、SECが何を調査しているかを外部の誰も知る前に出されたものである。)
TIKRはNvidiaについて63人のアナリストを追跡している。「買い」と言っているのは何人か?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Nvidiaのアナリスト・レーティングを見る
研究所は自らのマージンを取り戻したい
Nvidiaのマージンこそが、顧客がチップを自社開発して逃れようとしているものだ。同社は2026年1月期に売上高の71.1%を粗利益として確保し、前年度の75.0%から低下した:

AIインフラ企業のCEOも、Harry StebbingsがXに投稿したクリップで同じ点を指摘している。「フロンティアモデルを提供しているなら、既存のチッププレイヤーの非常に高いマージンによって完全に締め出されないことが重要だ」。
そして資金はすでに動いている。BroadcomのAI半導体売上高(カスタムアクセラレーターとネットワーキングを合わせたもの)は、8月2日終了の四半期で221%成長し、$167億に達した。Nvidiaのデータセンター売上高は、7月26日終了の四半期で117%成長し、$890億に達した。Broadcomははるかに小さい基盤からより速く成長しており、11月1日終了の四半期には$217億を予想している。
Nvidiaの答えは自社モデル
11月17日の第3四半期決算説明会で、Nvidiaは自社のオープンモデルファミリーであるNemotronが、現在OpenRouterで最も広く使用されているオープンモデルであると発表した。
オープンモデルがここで重要なのは、それが実行される場所による。PersianMacroGuyは、クローズドな研究所が勝てば、企業は「単に研究所の独自シリコン上で実行されるAPIを呼び出すだけで、NVIDIAは締め出される」と論じている。オープンモデルでは、それを実行する企業がハードウェアを選び、Nvidiaはそのハードウェアが自社のものであることを望んでいる。
Nvidiaはすでに研究所並みの支出も行っている。R&Dは2026年1月期に43%増の$185億に達し、9月にはHugging Faceを約$119億で買収することに合意した。BroadcomもAMDも、OpenRouterのトップにオープンモデルを持っていない。
フアン氏の喪失はNemotronの資金調達に影響する可能性
Interconnects AIのNathan Lambertは、フアン氏の退任は米国のオープンモデルにとって後退であり、資金調達がほぼ確実に枯渇すると予想している。自社の最大の顧客と競合する無料モデルに資金を提供することは、SEC調査の最中に就任した新CEOにとっては難しい判断だ。Nvidiaには資金がある:2026年1月期に$967億のフリーキャッシュフローを生み出した。未知なのは、経営陣がその資金をモデルに使い続けるかどうかだ。
市場はNvidiaを縮小するチップメーカーとして評価している
下落後、NvidiaはフォワードPER 8.7倍で取引されている。過去3年間の平均は30倍で、2024年6月には47倍でピークを迎えた:
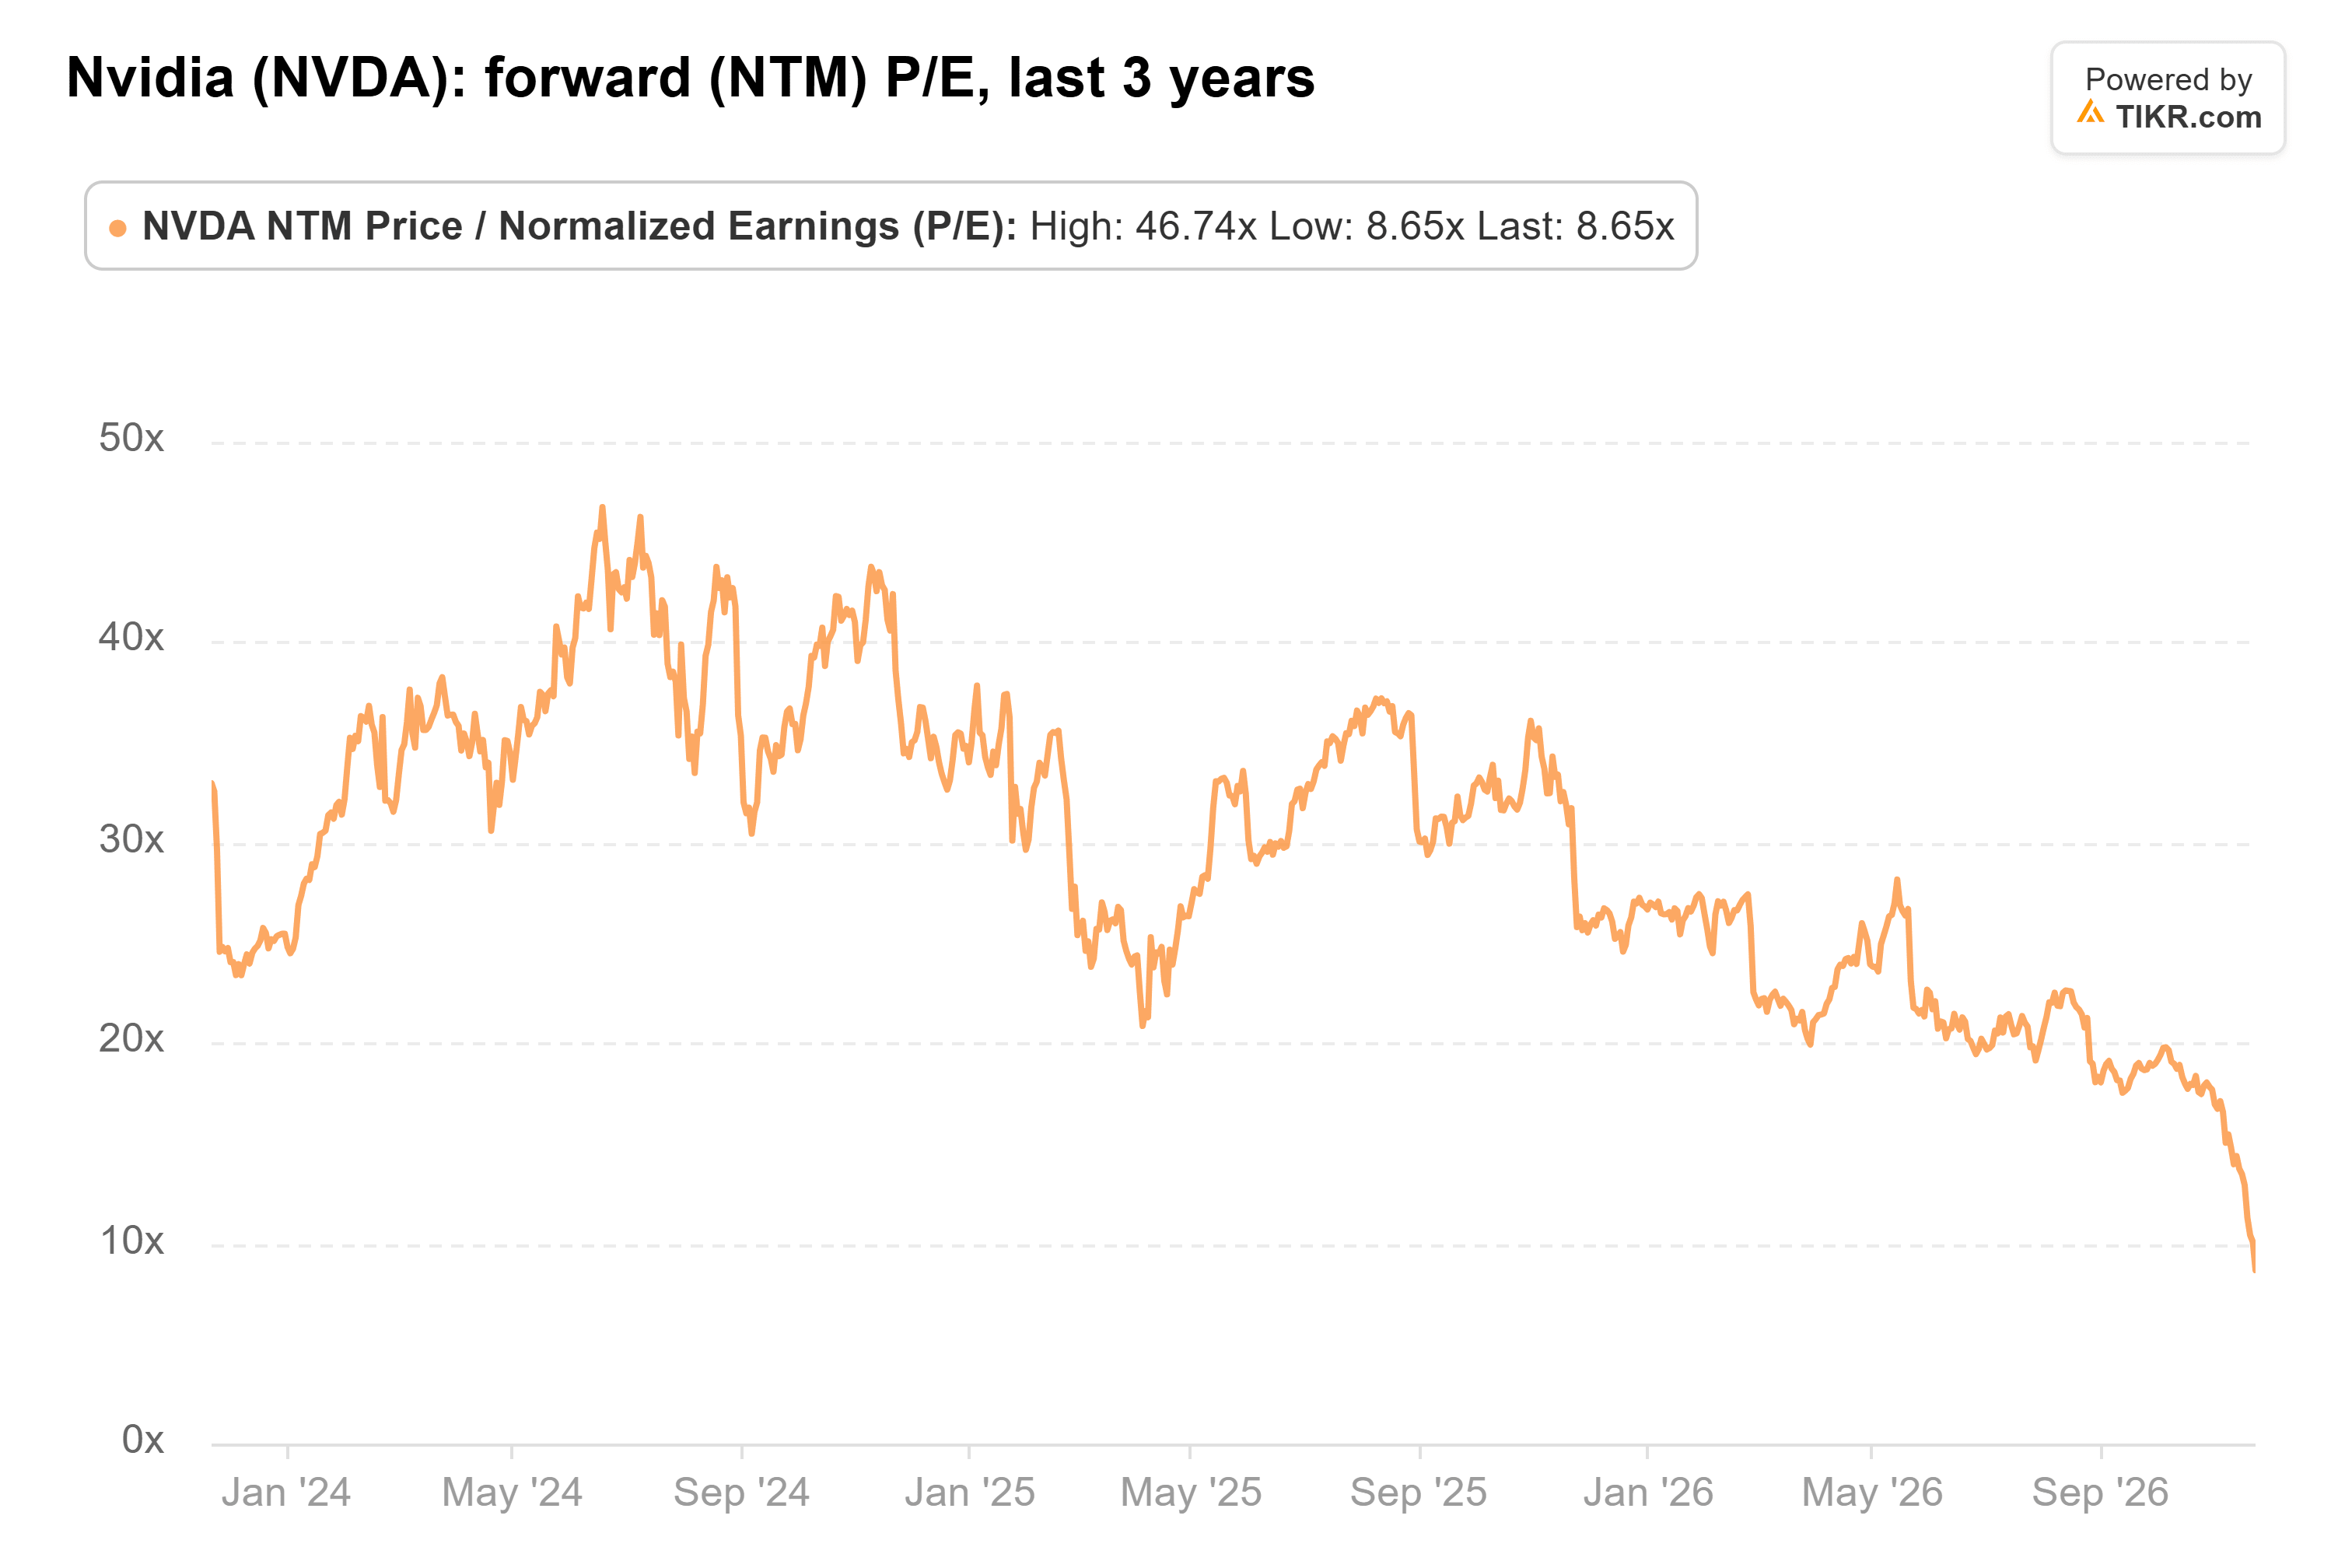
私の見方では、この倍率は、最高の顧客が去っていくのを見ているチップメーカーとしてNvidiaを評価しており、彼らを近くに留めておく可能性のあるモデルビジネスには何の価値も与えていない。Nvidiaの戦略は正しく、それを支える資金があり、リードしている。
12月9日に早期の手がかりを得られるだろう。もしBroadcomのAI売上高が$217億の予想を上回れば、研究所はNvidiaが研究所を構築するよりも速くチップを構築していることになる。
では、Nvidia株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Nvidiaがどのような価値を持つ可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!