主なポイント
- Marvellは11月2日、Lumentumを全株式取引で買収することで合意し、その評価額は1150億ドルとなり、Lumentum株主は合併後の会社の約3分の1を保有することになる。
- MarvellのCEOはFox Businessで、この取引はよりリスクが高いと認めつつ、「並外れたリターン」を得るためには型破りであることが必要だと述べた。
- Marvellは第3四半期の売上高中間値を31.5億ドルで据え置き、これは約52%の成長を意味し、変動幅をプラスマイナス2%に狭めた。
- 12月1日の決算報告では、合併完了(2028年前半と予想)までの間、単独事業が株価を支えられることを示す必要がある。
Marvell Technology (MRVL)は、史上最大の取引を擁護するために2週間を費やした。11月2日、同社はレーザーと光トランシーバーを製造するLumentum (LITE)を、1150億ドルの株式で買収することで合意した。それでも投資家は両社の株を売却した。
NVIDIA (NVDA)は両社に投資しているため、この展開に関与している。LumentumのCEO、Michael HurlstonはFox Businessで、Nvidiaのこの取引に対する反応は非常に前向きだったと述べた。
現在、注目は12月1日に移っている。Marvellが第3四半期決算を報告する日だ。この報告は、合併の承認を待つ間、中核事業が株価を支えられるかどうかの最初の真の試金石となる。
光学技術への1150億ドルの賭け
Marvellが引き受けた内容は以下の通りだ:
- Lumentum株主は1株あたり4.5株のMarvell株を受け取り、契約時点で約1,132ドルの価値があり、10月28日の終値に対して23.9%のプレミアムとなる。
- 現在のMarvell株主は、完全希薄化ベースで合併後の会社の約67%を保有することになる。
- 経営陣は年間10億ドル以上のコストシナジーを目標としており、合併完了後の初年度に非GAAP EPSを押し上げると見込んでいる。
合併完了は、株主と規制当局の承認を条件に、2028年暦年前半と予想されている。つまり、リターンは1年以上先になる一方で、交換比率は今日固定される。
Marvellの発行済み株式数は、これ以前からもじわじわと増加していた…
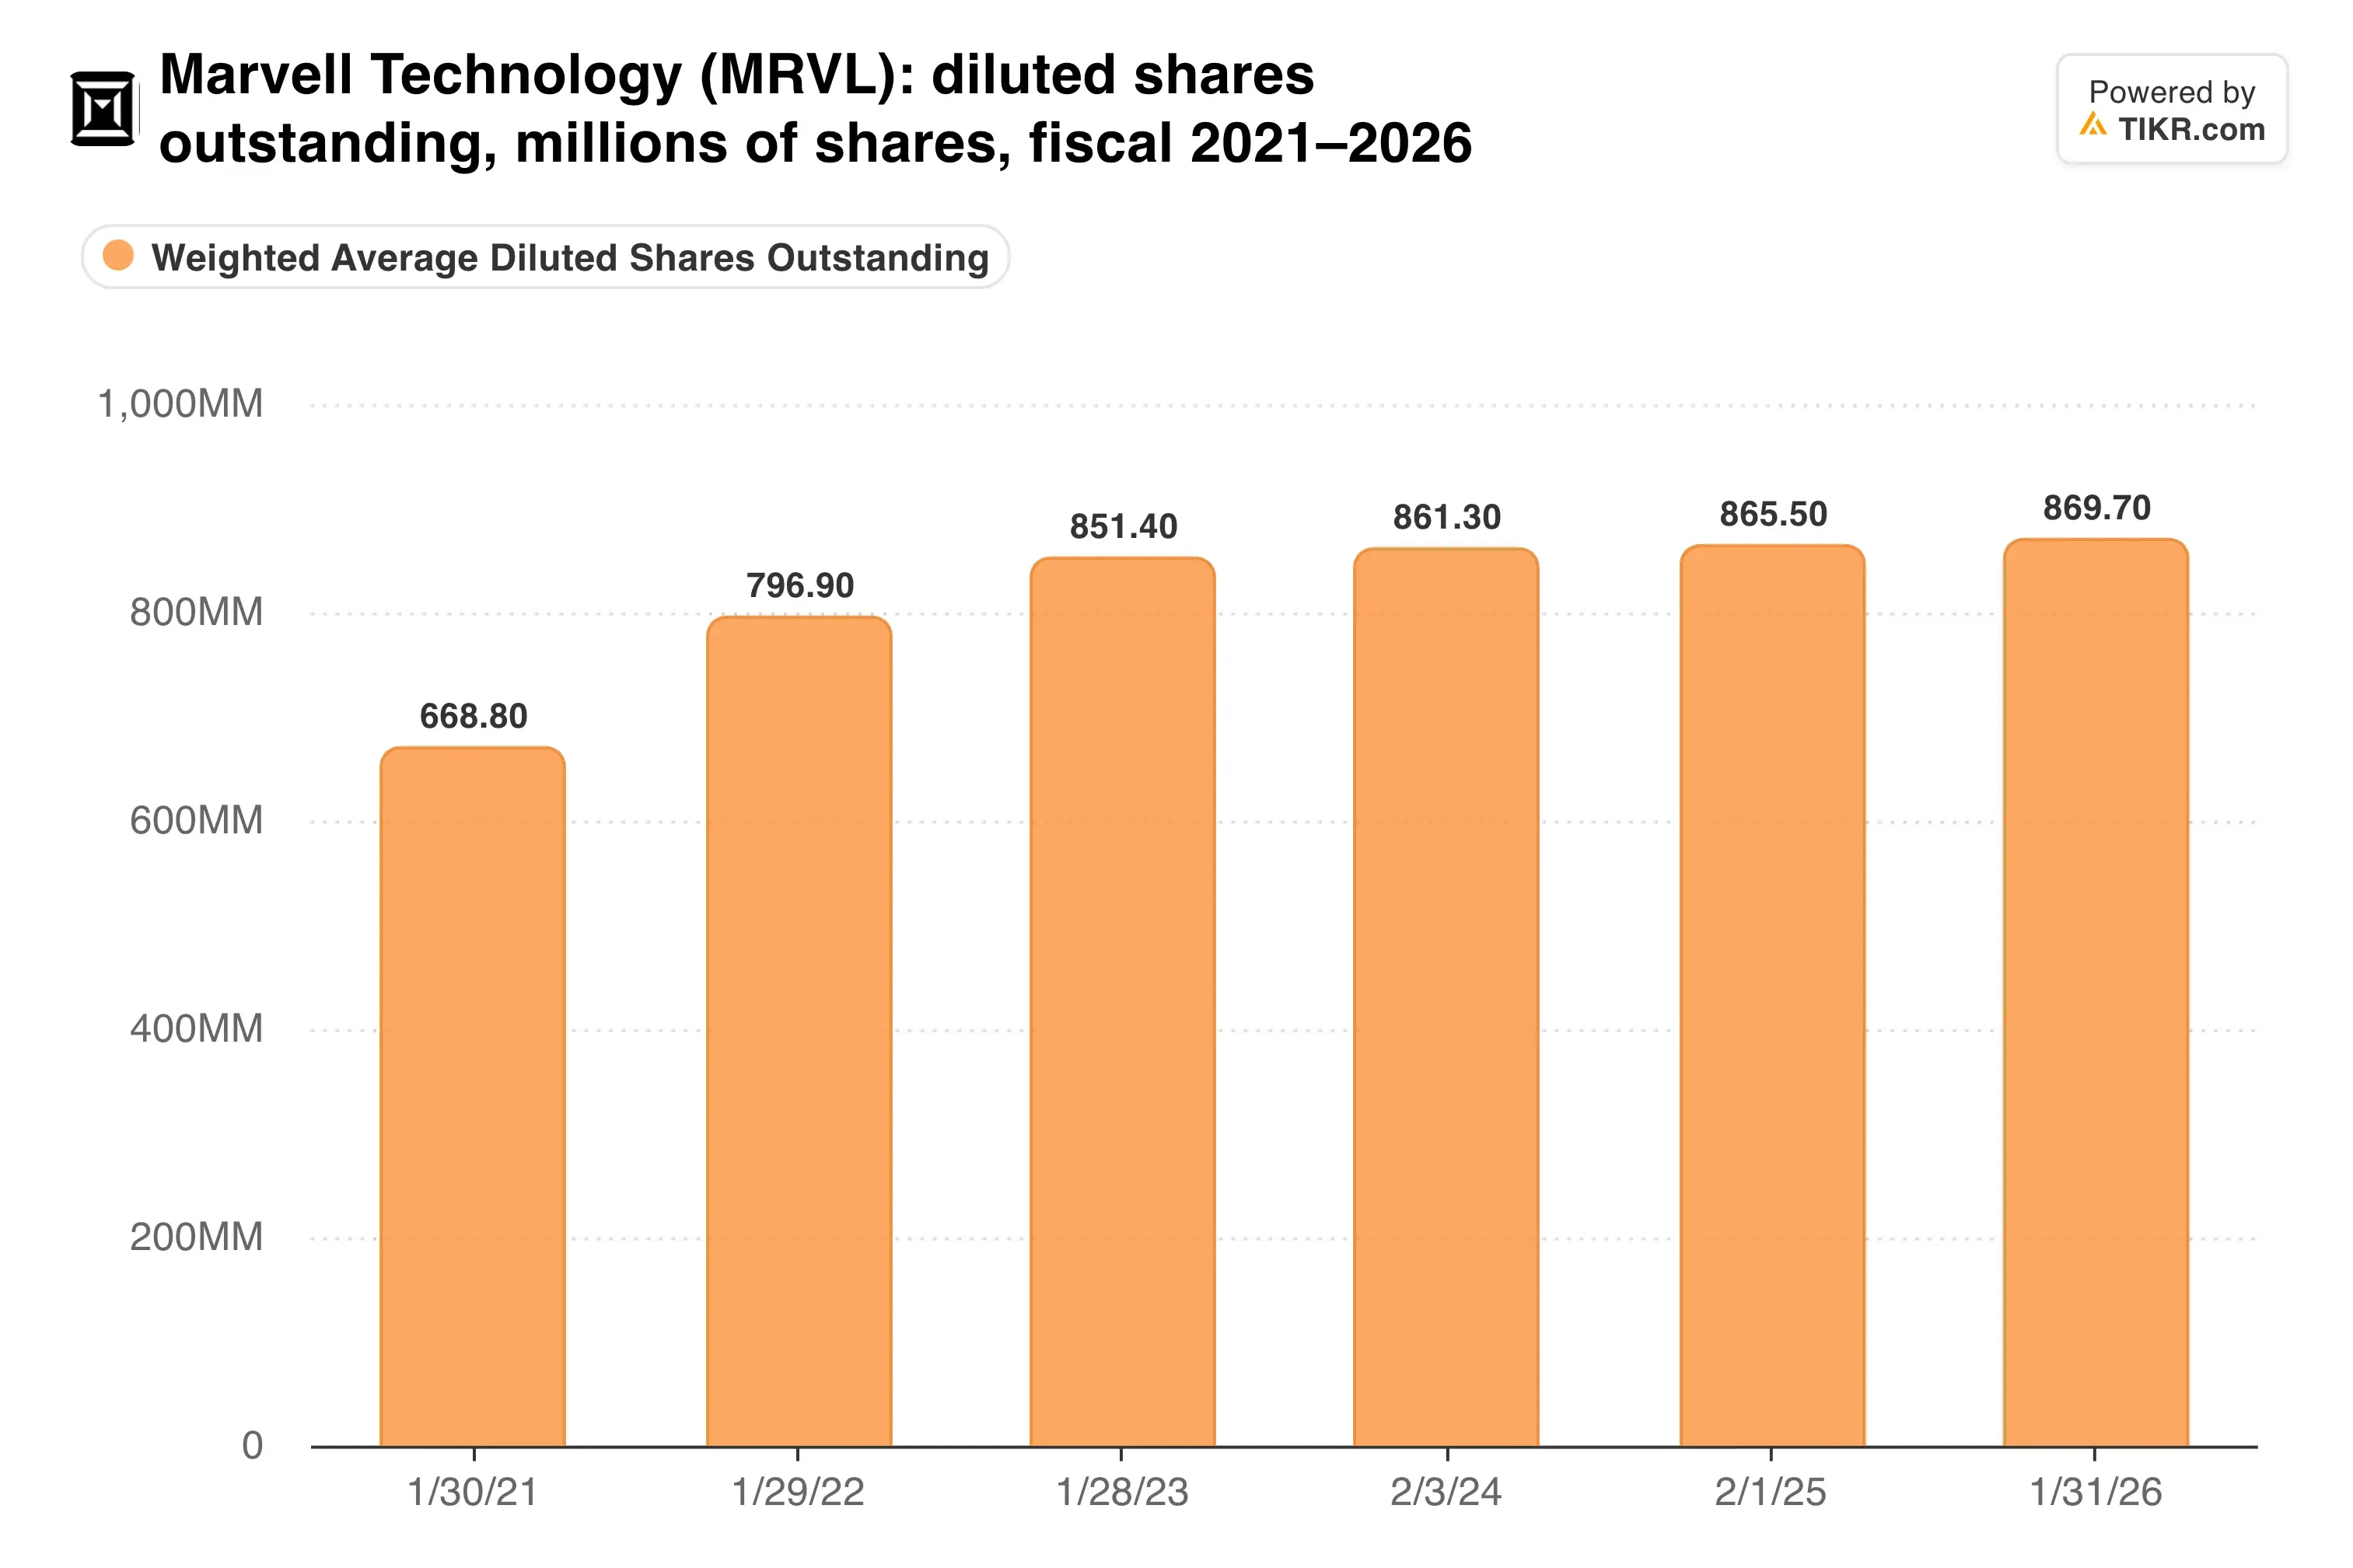
同社は10月四半期の希薄化済み発行済株式数を9億2100万株と予想している。Lumentum株主は、これにほぼ半分の株式数を追加することになる。
中核事業は加速している
皮肉なことに、Marvellは成長ストーリーを語るためにこの取引を必要としていなかった。第2四半期の売上高は37%増の記録的な27.39億ドルに達し、データセンター売上高は46%増の21.7億ドルに上昇した。非GAAP EPSは0.94ドルだった。
取引と並行して、Marvellは第3四半期の売上高中間値を31.5億ドルで据え置き、変動幅をプラスマイナス2%に狭めた。1年前の20.75億ドルと比較すると、この中間値は約52%の成長を意味する。
加速はどれほど急なのか?
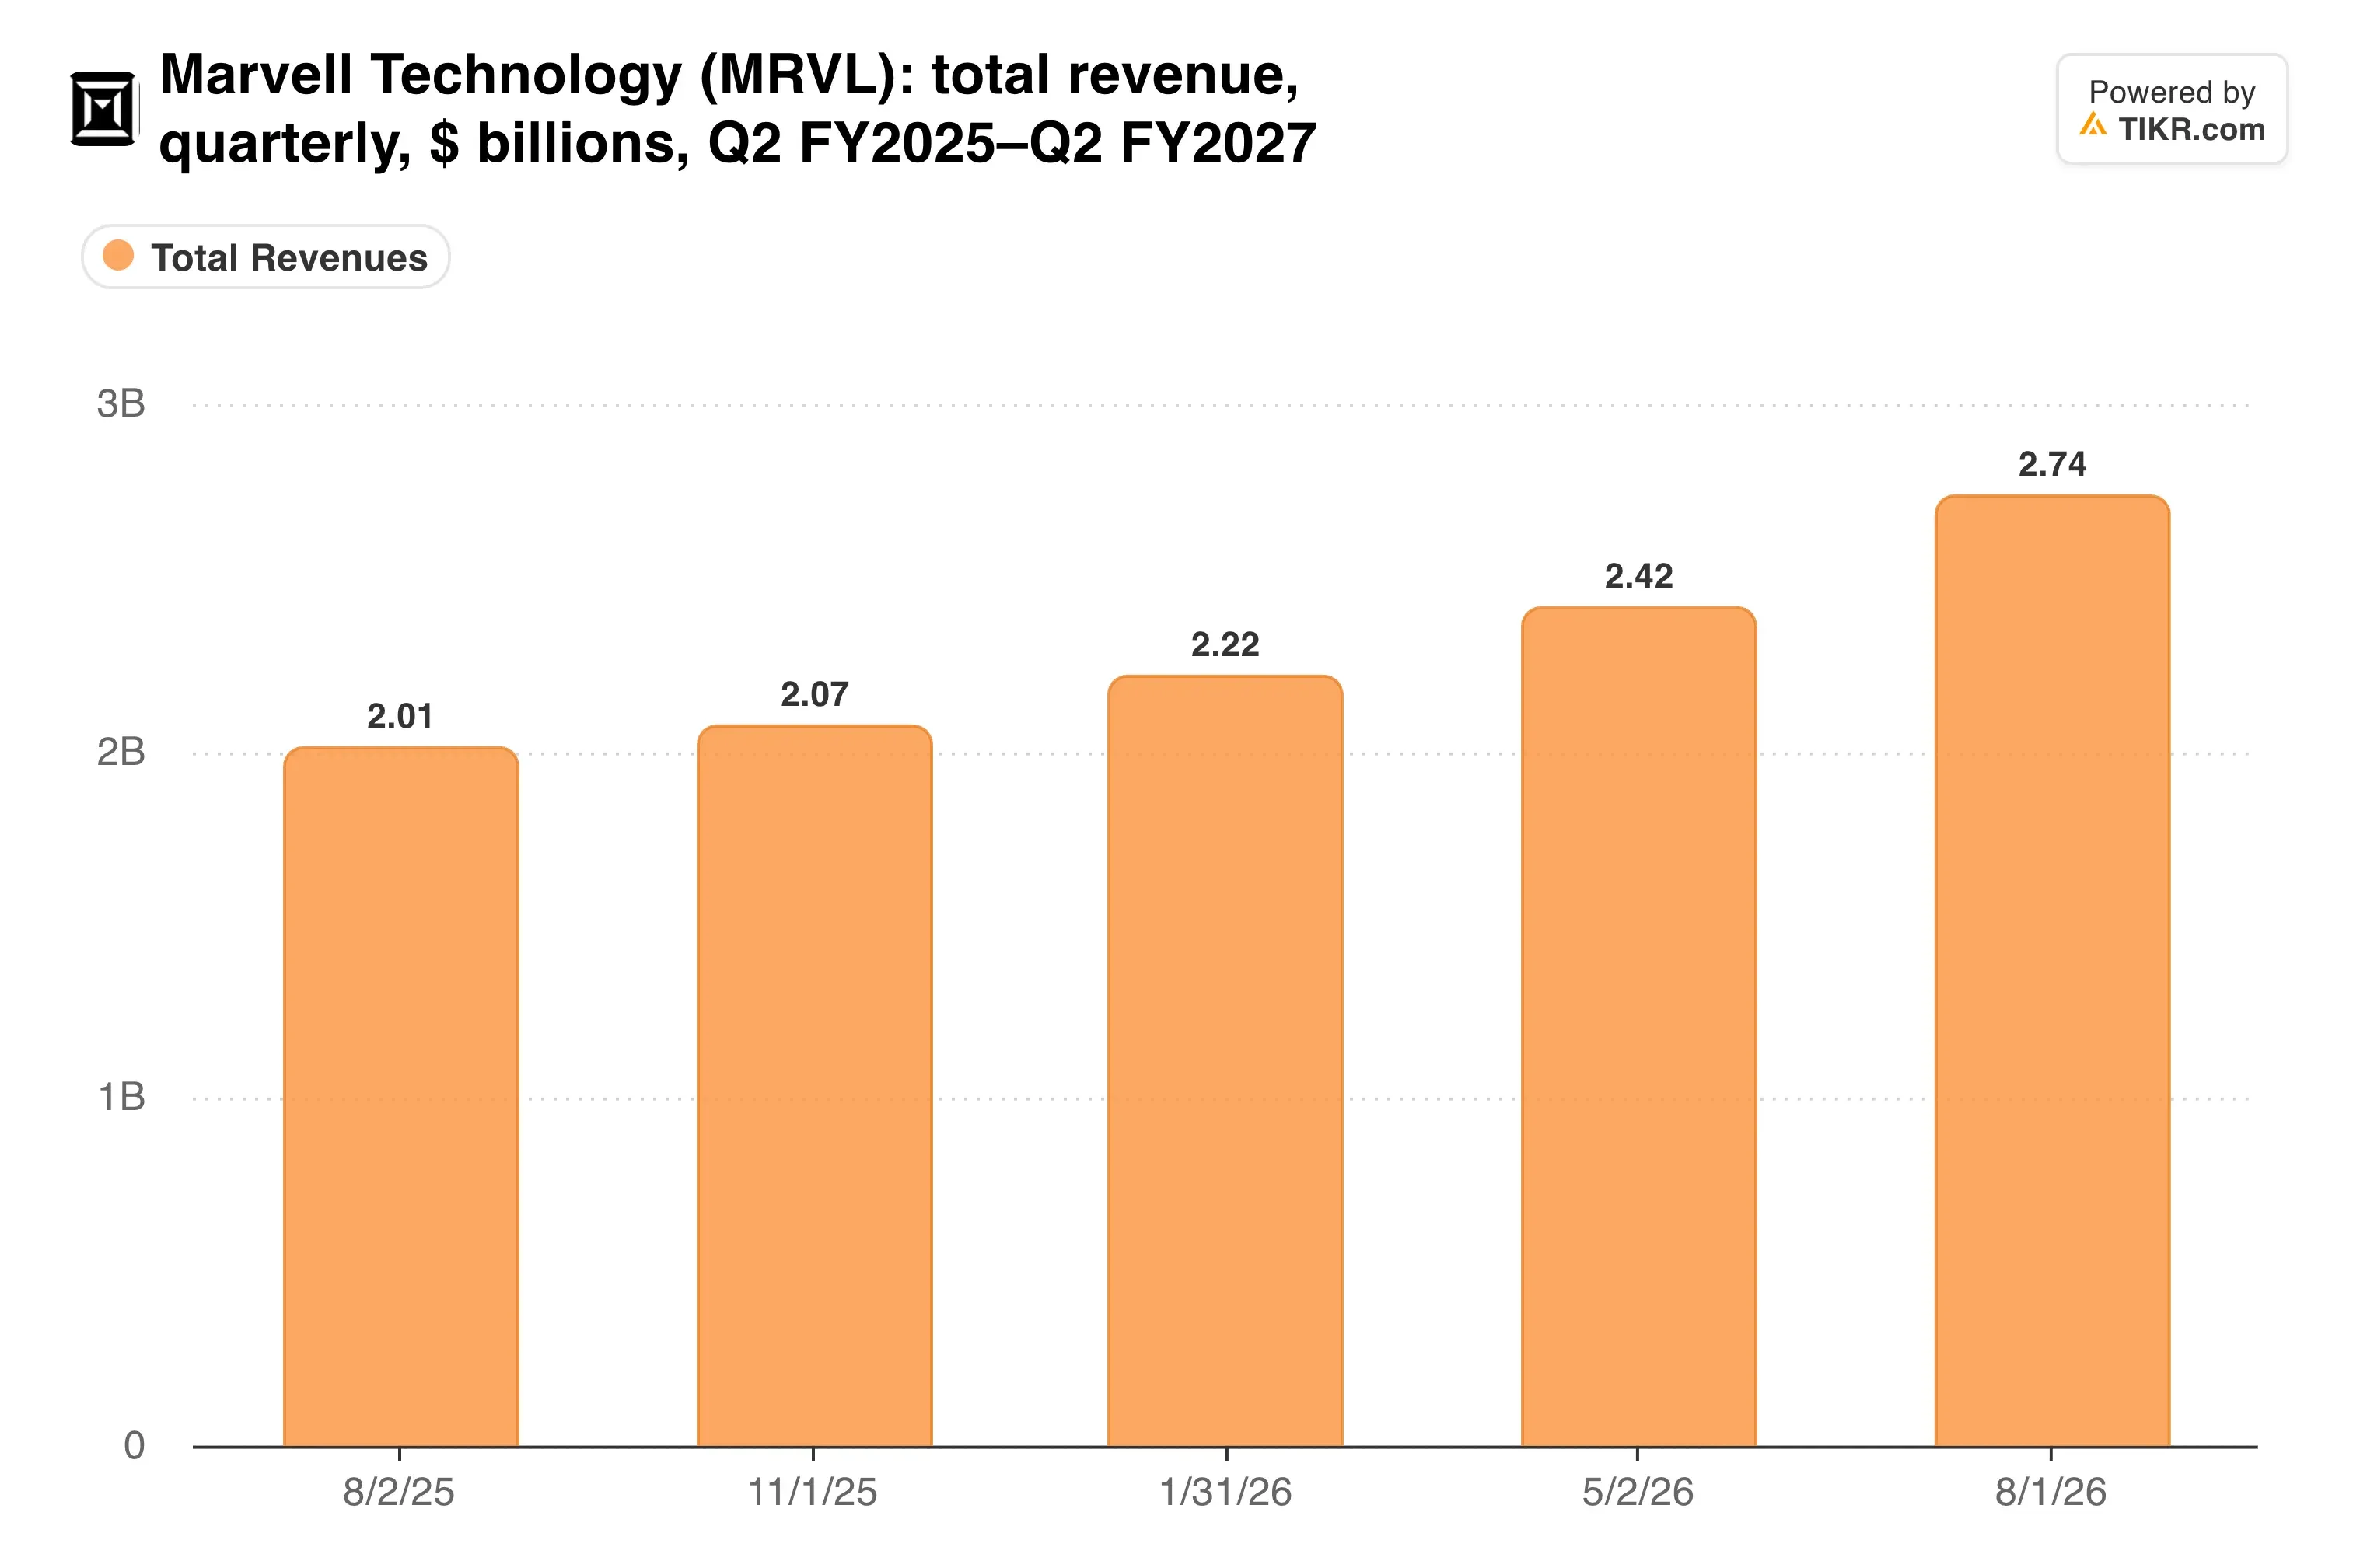
成長率は今年に入って四半期ごとに加速している。経営陣はまた、2028会計年度の売上高見通しを、1四半期前の165億ドルから約180億ドルに上方修正した。Fox Businessで、Murphyは両社の年間化されたrun-rateを210億ドル、営業利益率を40%以上と見積もった。
TIKRはMarvellについて46人のアナリストを追跡している。「買い」としているのは何人か?
Marvellの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Marvellのアナリストレーティングを見る
12月1日が今後の方向性を決める
Murphyは、株価下落の原因をリスク回避的な市場にあるとしている。しかし、彼はまた、そのインタビューでこの賭けの代償を認めた:「それを行うときにはより多くのリスクを負うことになる。そして時には、並外れたリターンを得るためには型破りであることが必要だ」
次の圧力ポイントは利益率だ。Marvellは10月四半期の非GAAP粗利益率を57.5%から58.5%と予想している。一方、Lumentumは、Hurlstonによれば、12月四半期の売上高16億ドルに対して粗利益率を約53%と予想している。
両社の利益率を並べて比較すると以下の通りだ:
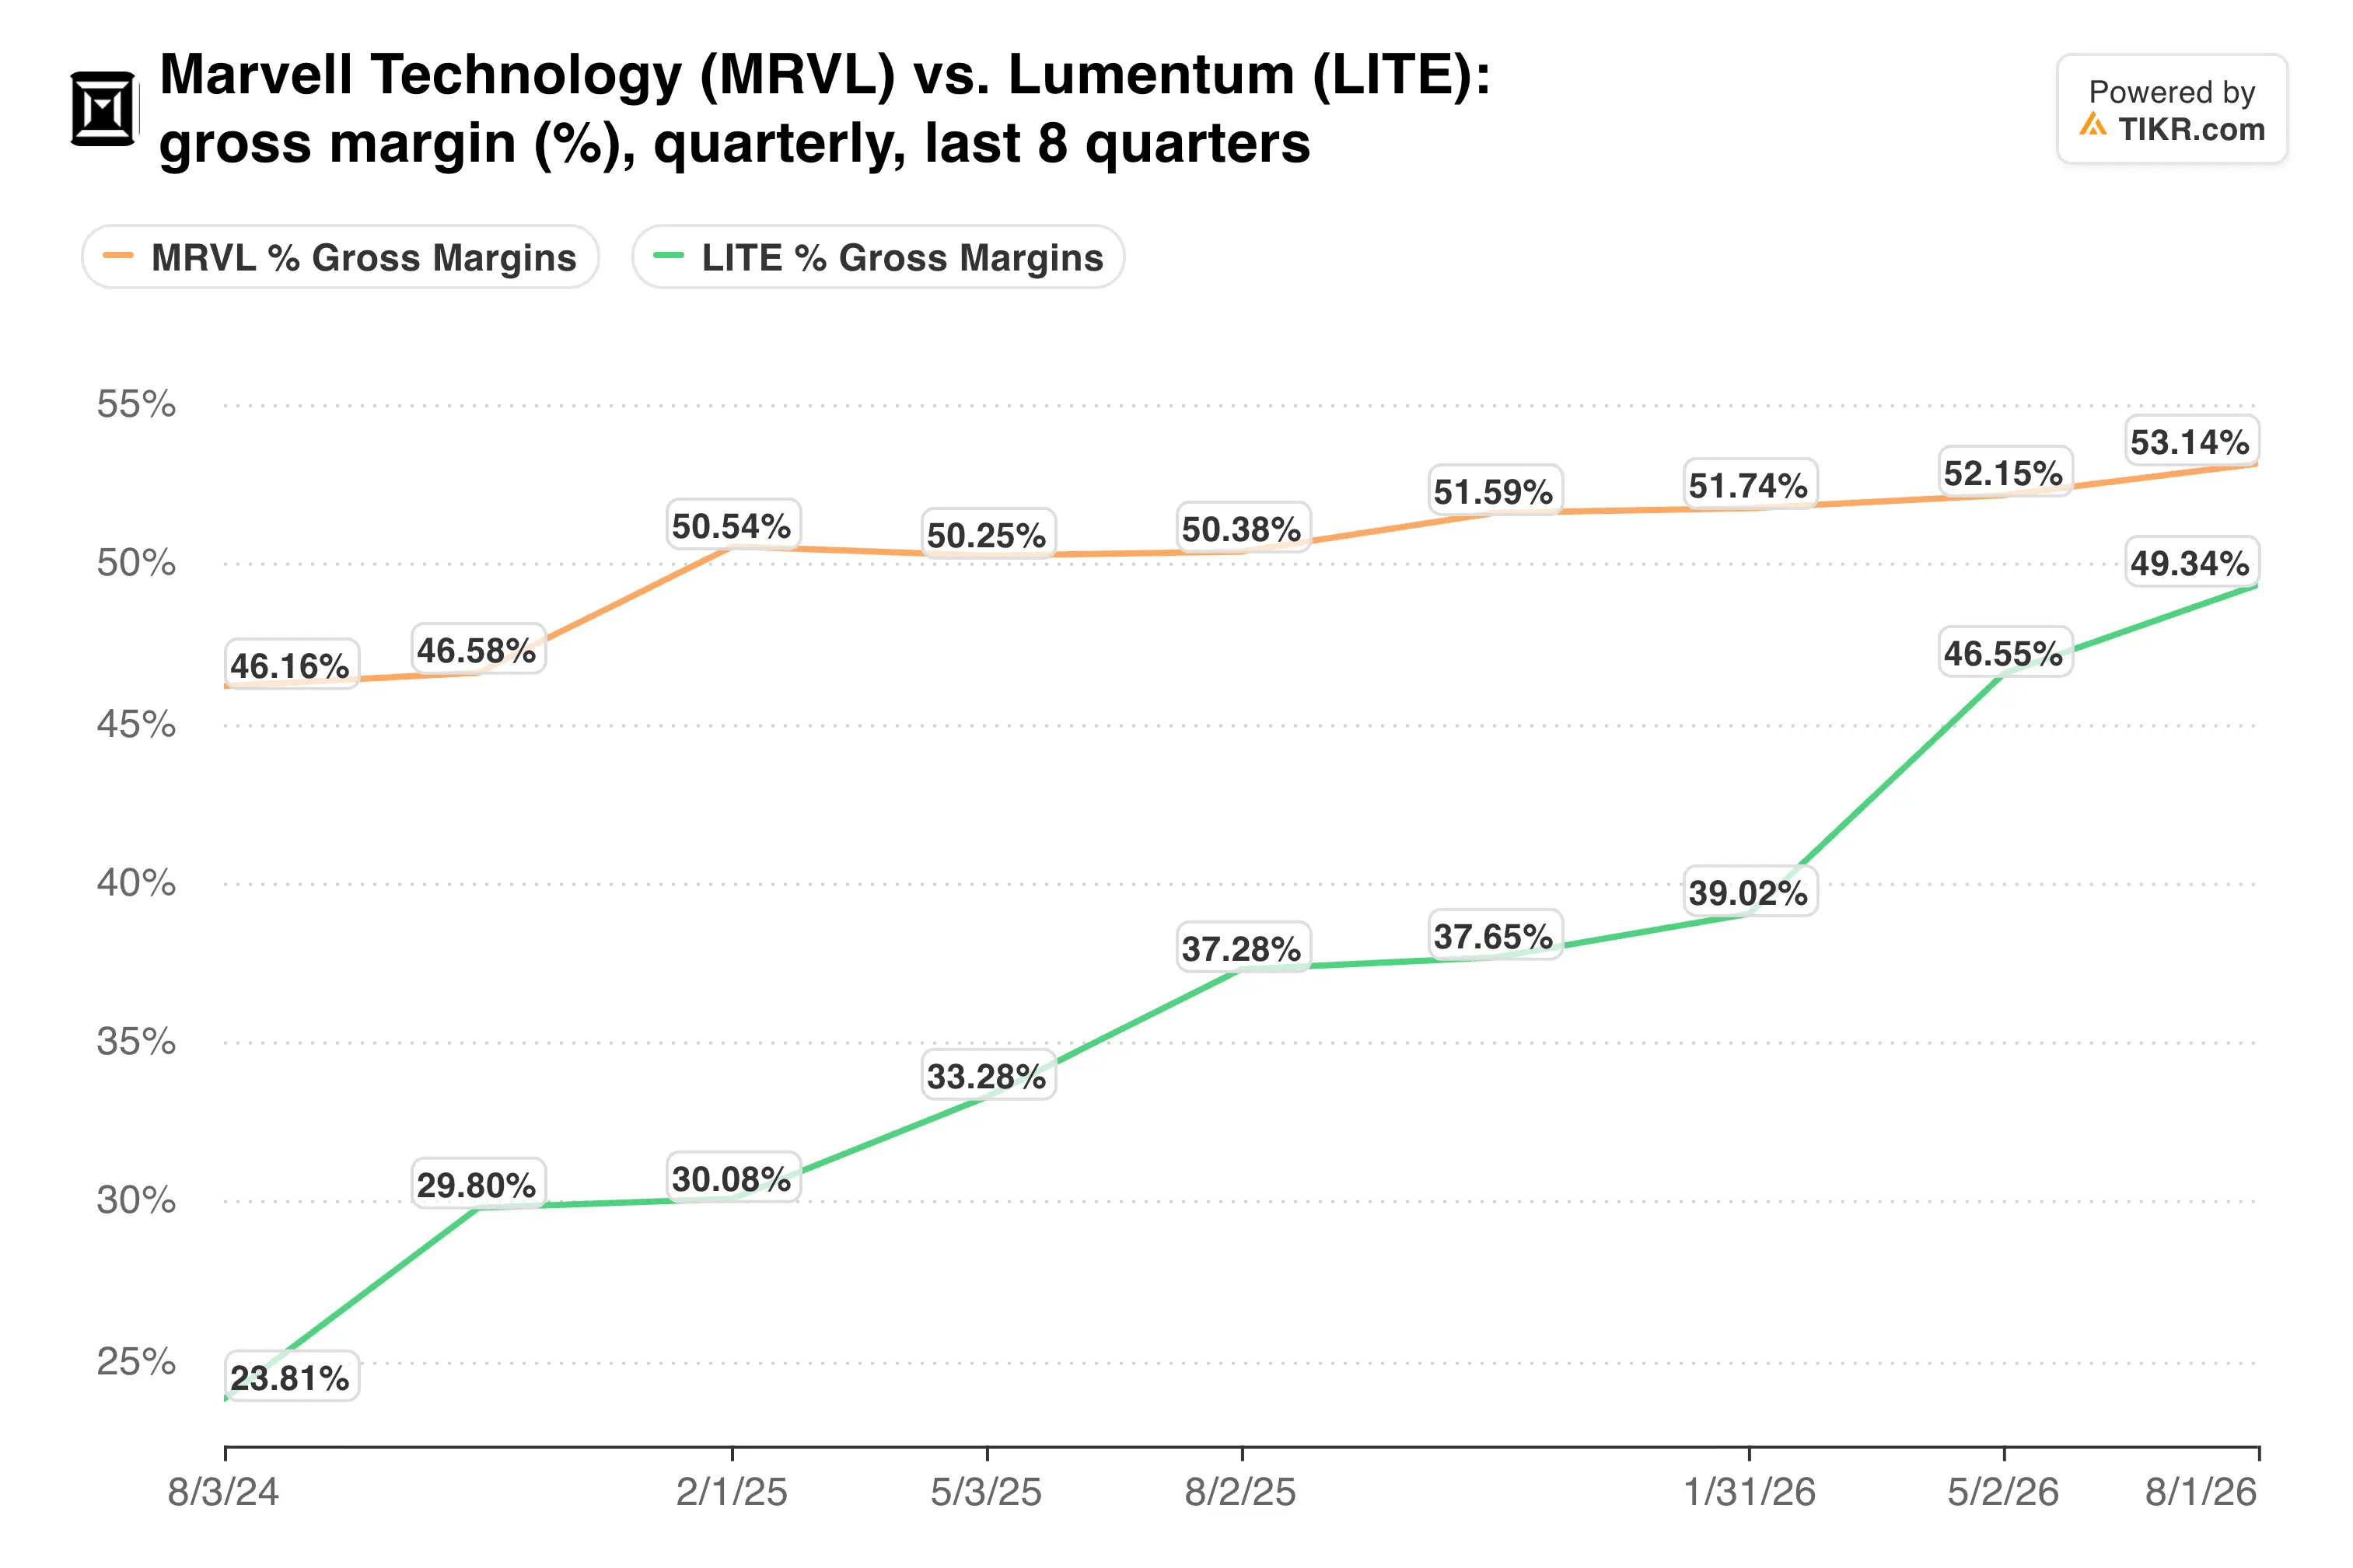
Lumentumの利益率は急速に改善しているが、依然としてMarvellを下回っている。この差こそが、10億ドルのシナジー目標がその存在意義を証明しなければならない部分だ。
私の見解:AI接続性が光学技術へと移行しており、レーザーを保有することは理にかなっているため、戦略は妥当だ。しかし、Marvell株主は急成長中の会社の3分の1を手放し、そのリターンの大部分は2028年以降にしか得られない。追加購入する前に、まずは問題のない四半期決算を確認したい。
12月1日には、第4四半期の売上高ガイダンスと、180億ドルの2028会計年度目標に変更があるかどうかに注目する。上方修正があれば、単独事業が合併完了までの長い待機期間を支えられると主張できるだろう。
では、Marvellの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Marvellの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!