主なポイント
- クアルコムのハンドセット(携帯端末)事業の売上高は26%減の51億4000万ドルとなり、予想を下回った一方、自動車事業の売上高は89%増の19億9000万ドルと過去最高を記録した。
- クリスティアーノ・アモンCEOはロイター通信に対し、ハンドセット以外の成長が「Appleの売上を完全に置き換える」と述べ、2027会計年度の業績見通しはApple向けチップ販売がゼロであることを前提としている。
- コスト上昇によりチップ事業の税引前利益率は29%から24%に低下し、バーンスタインは利益率の見通しを「芳しくない」と評した。
- クアルコムの次回決算では、データセンター事業の売上高が6億5000万ドルを超えるか、価格引き上げが利益率を押し上げ始めるかが焦点となる。
クアルコム (QCOM) が発表した四半期決算は、同社の2つの未来を同時に映し出した。携帯電話向けチップの売上は4分の1以上減少した一方、自動車向けチップの売上はほぼ倍増した。
投資家の関心は携帯電話に集中した。ハンドセット事業の売上高が予想を下回ったことを受け、11月4日の時間外取引で株価は6%以上下落した。これは、Apple (AAPL) が自社モデムへの移行を進めていることも一因だ。
しかし、その埋め合わせとなる事業は拡大している。9月の契約により、Amazon (AMZN) はクアルコムのAIデータセンター向けチップを最大600億ドル分購入できる。決算発表日には、SpaceX (SPCX) も、2027年に開始を計画しているStarlink Mobileネットワーク向けに無線機器の供給をクアルコムに決定した。
ロイター通信のインタビューで、クリスティアーノ・アモンCEOは第1四半期の業績見通しにAppleからの売上は含まれていないと述べた。「我々は、ハンドセット以外の(売上)がAppleの売上を完全に置き換えると見込んでいる」と語った。
携帯電話は減速、自動車は急成長
調整後売上高は7%減の104億4000万ドルとなり、アナリスト予想の101億1000万ドルを上回った。調整後1株当たり利益(EPS)は2.17ドルで、予想を1セント上回ったが、前年同期比では28%減少した。
チップ事業内部の内訳が実態を物語っている:
- ハンドセット:51億4000万ドル、26%減、52億5000万ドルの予想を下回る
- 自動車:19億9000万ドル、89%増、初の20億ドル規模の四半期
- IoT:18億9000万ドル、4%増
メモリ価格が損益の大部分を説明する。高騰するメモリコストが携帯電話の価格を押し上げ、世界のスマートフォン出荷台数は当四半期に20%減少し、14年ぶりの低水準となった。クアルコムのハンドセット売上の減少幅がさらに大きいのは、Appleからの受注が減少しているためだ。
事業構成の変化は以下のように急速に進んでいる…
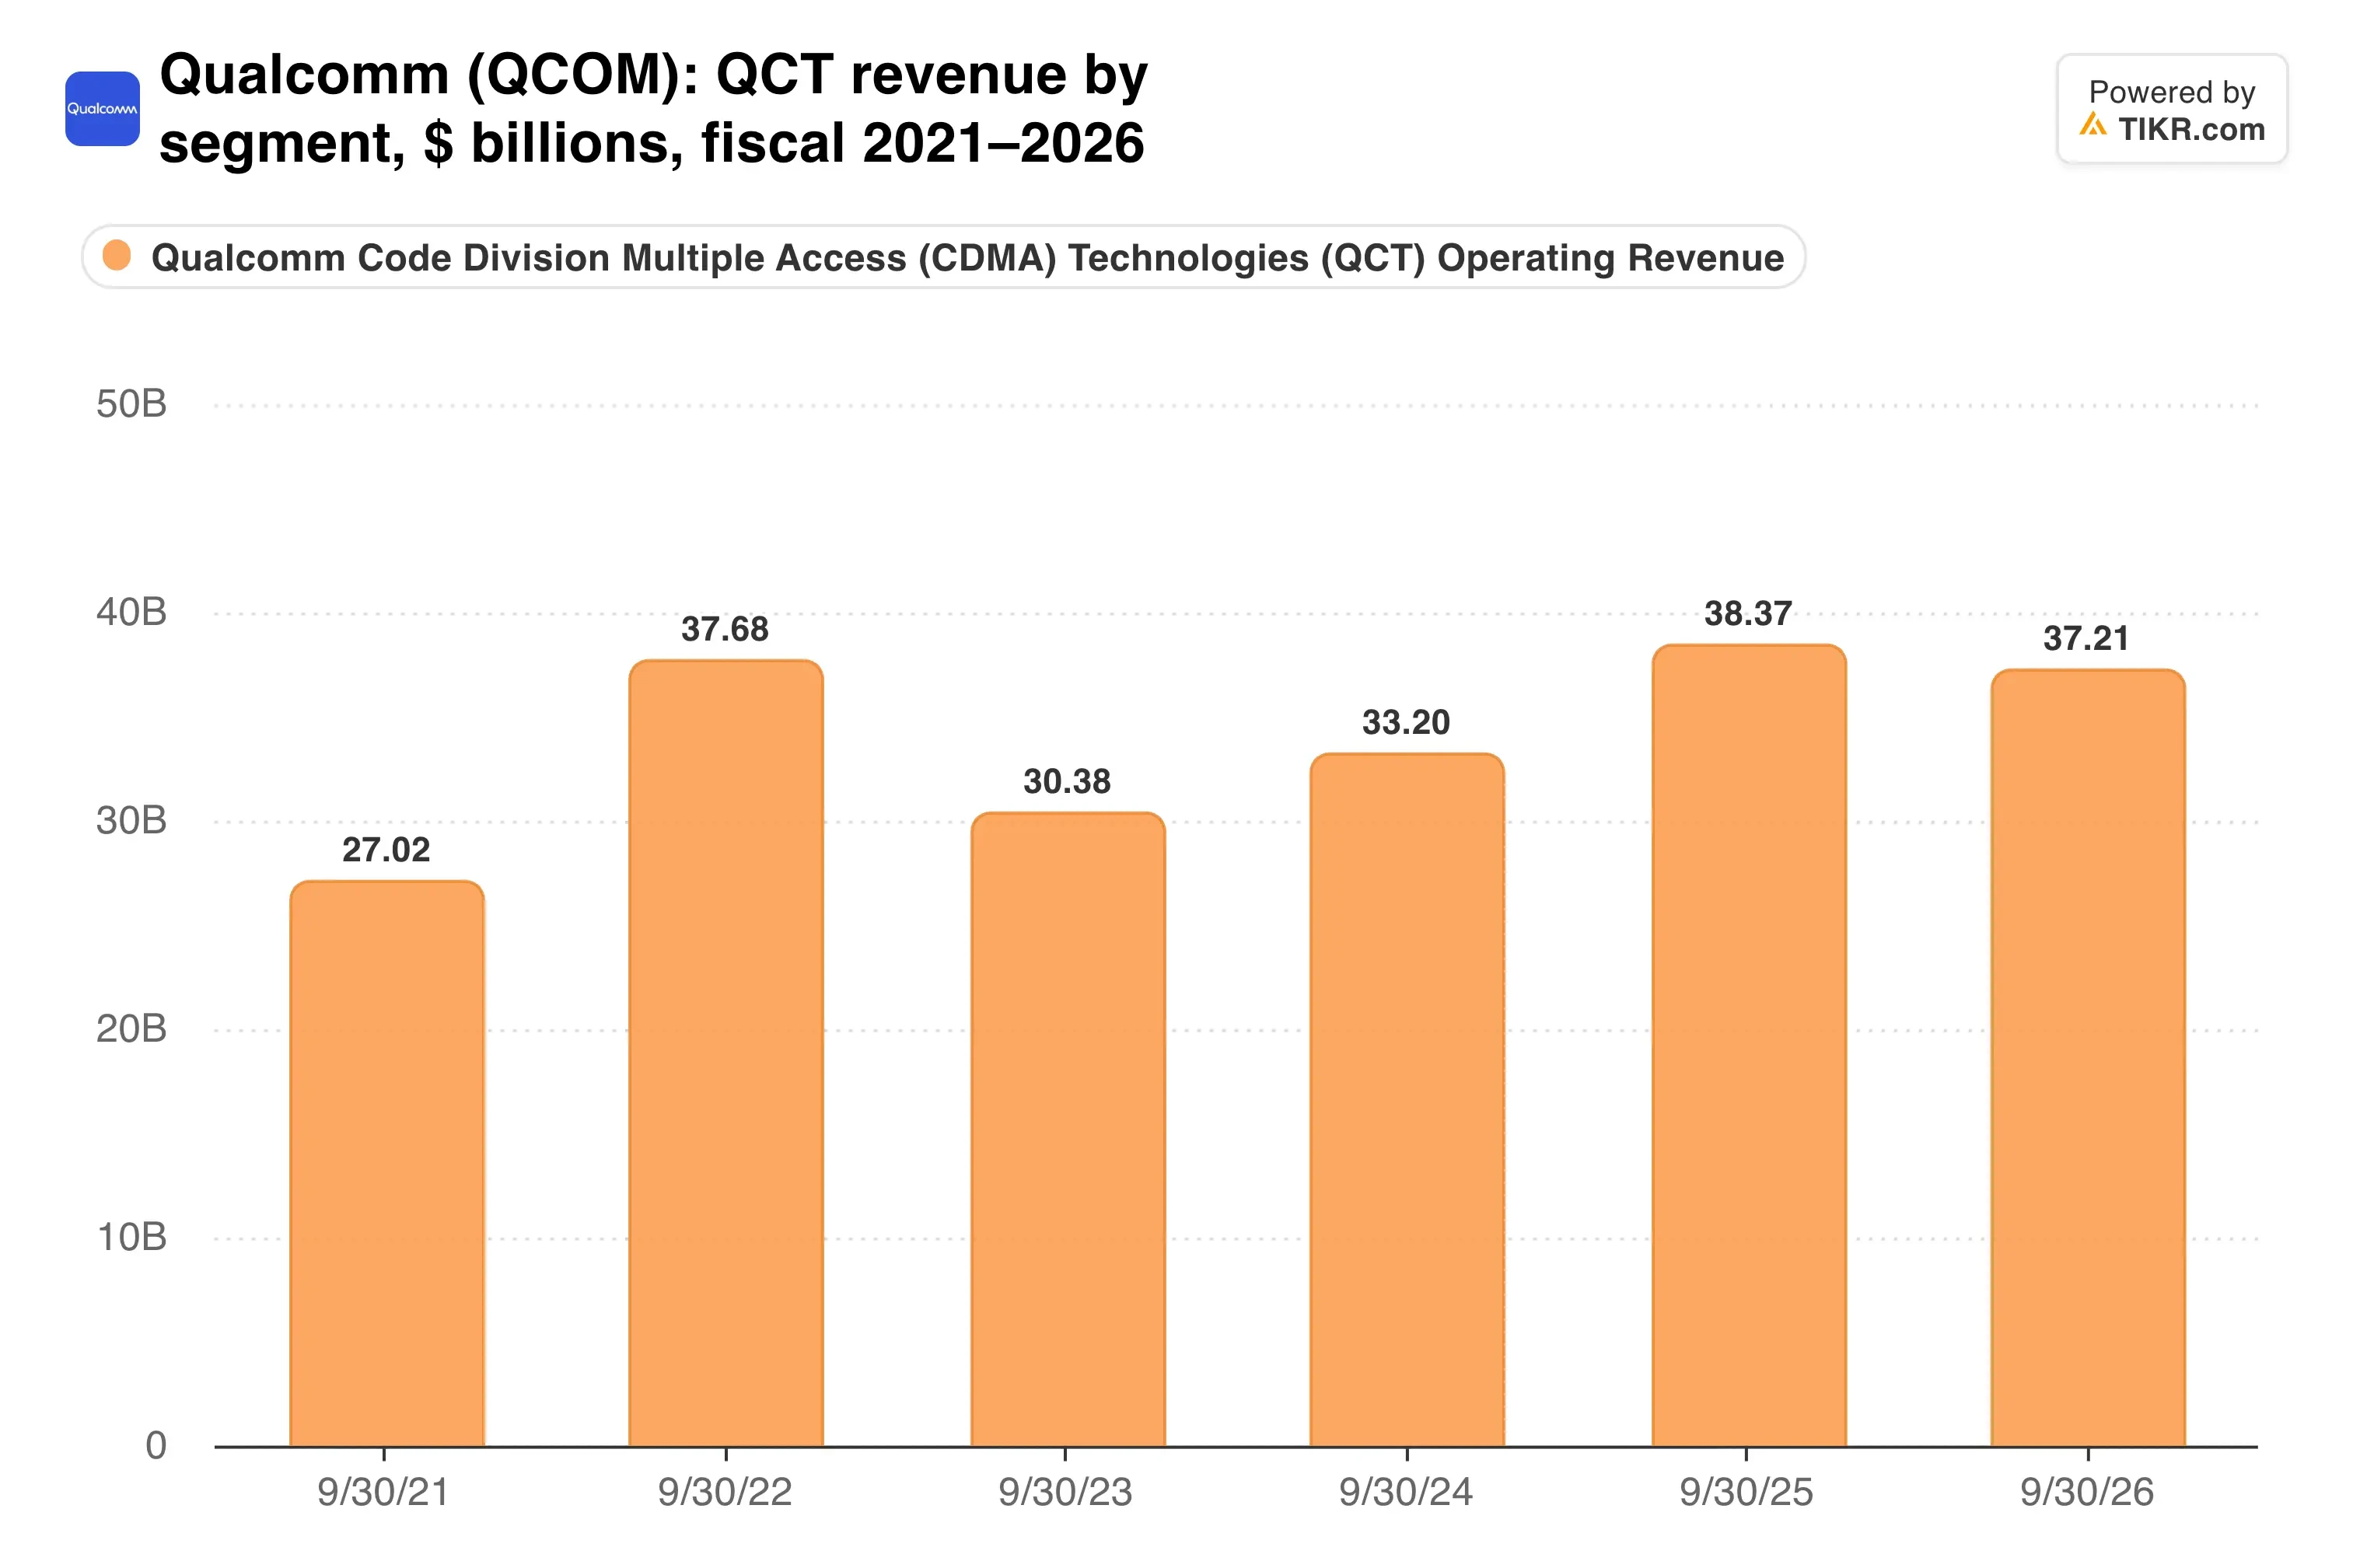
2026会計年度では、自動車およびIoT事業がチップ売上の約35%を占め、前年度の約28%から上昇した。
データセンターがカギを握る
2027会計年度は計画が試される年となる。クアルコムは12月四半期のデータセンター事業の売上高が6億5000万ドルを超えると見込んでおり、アナリストが想定していた5億3900万ドルを上回る。年間50億ドルの目標も改めて確認した。
Amazonがその成長の基盤となる。クアルコムはAWSにカスタム推論用シリコンと光接続技術を供給しており、Amazonは購入に応じて最大2500万株のクアルコム株のワラントを取得する。
これらすべてを構築するには現在コストがかかる。その支出はすでに表れているだろうか?
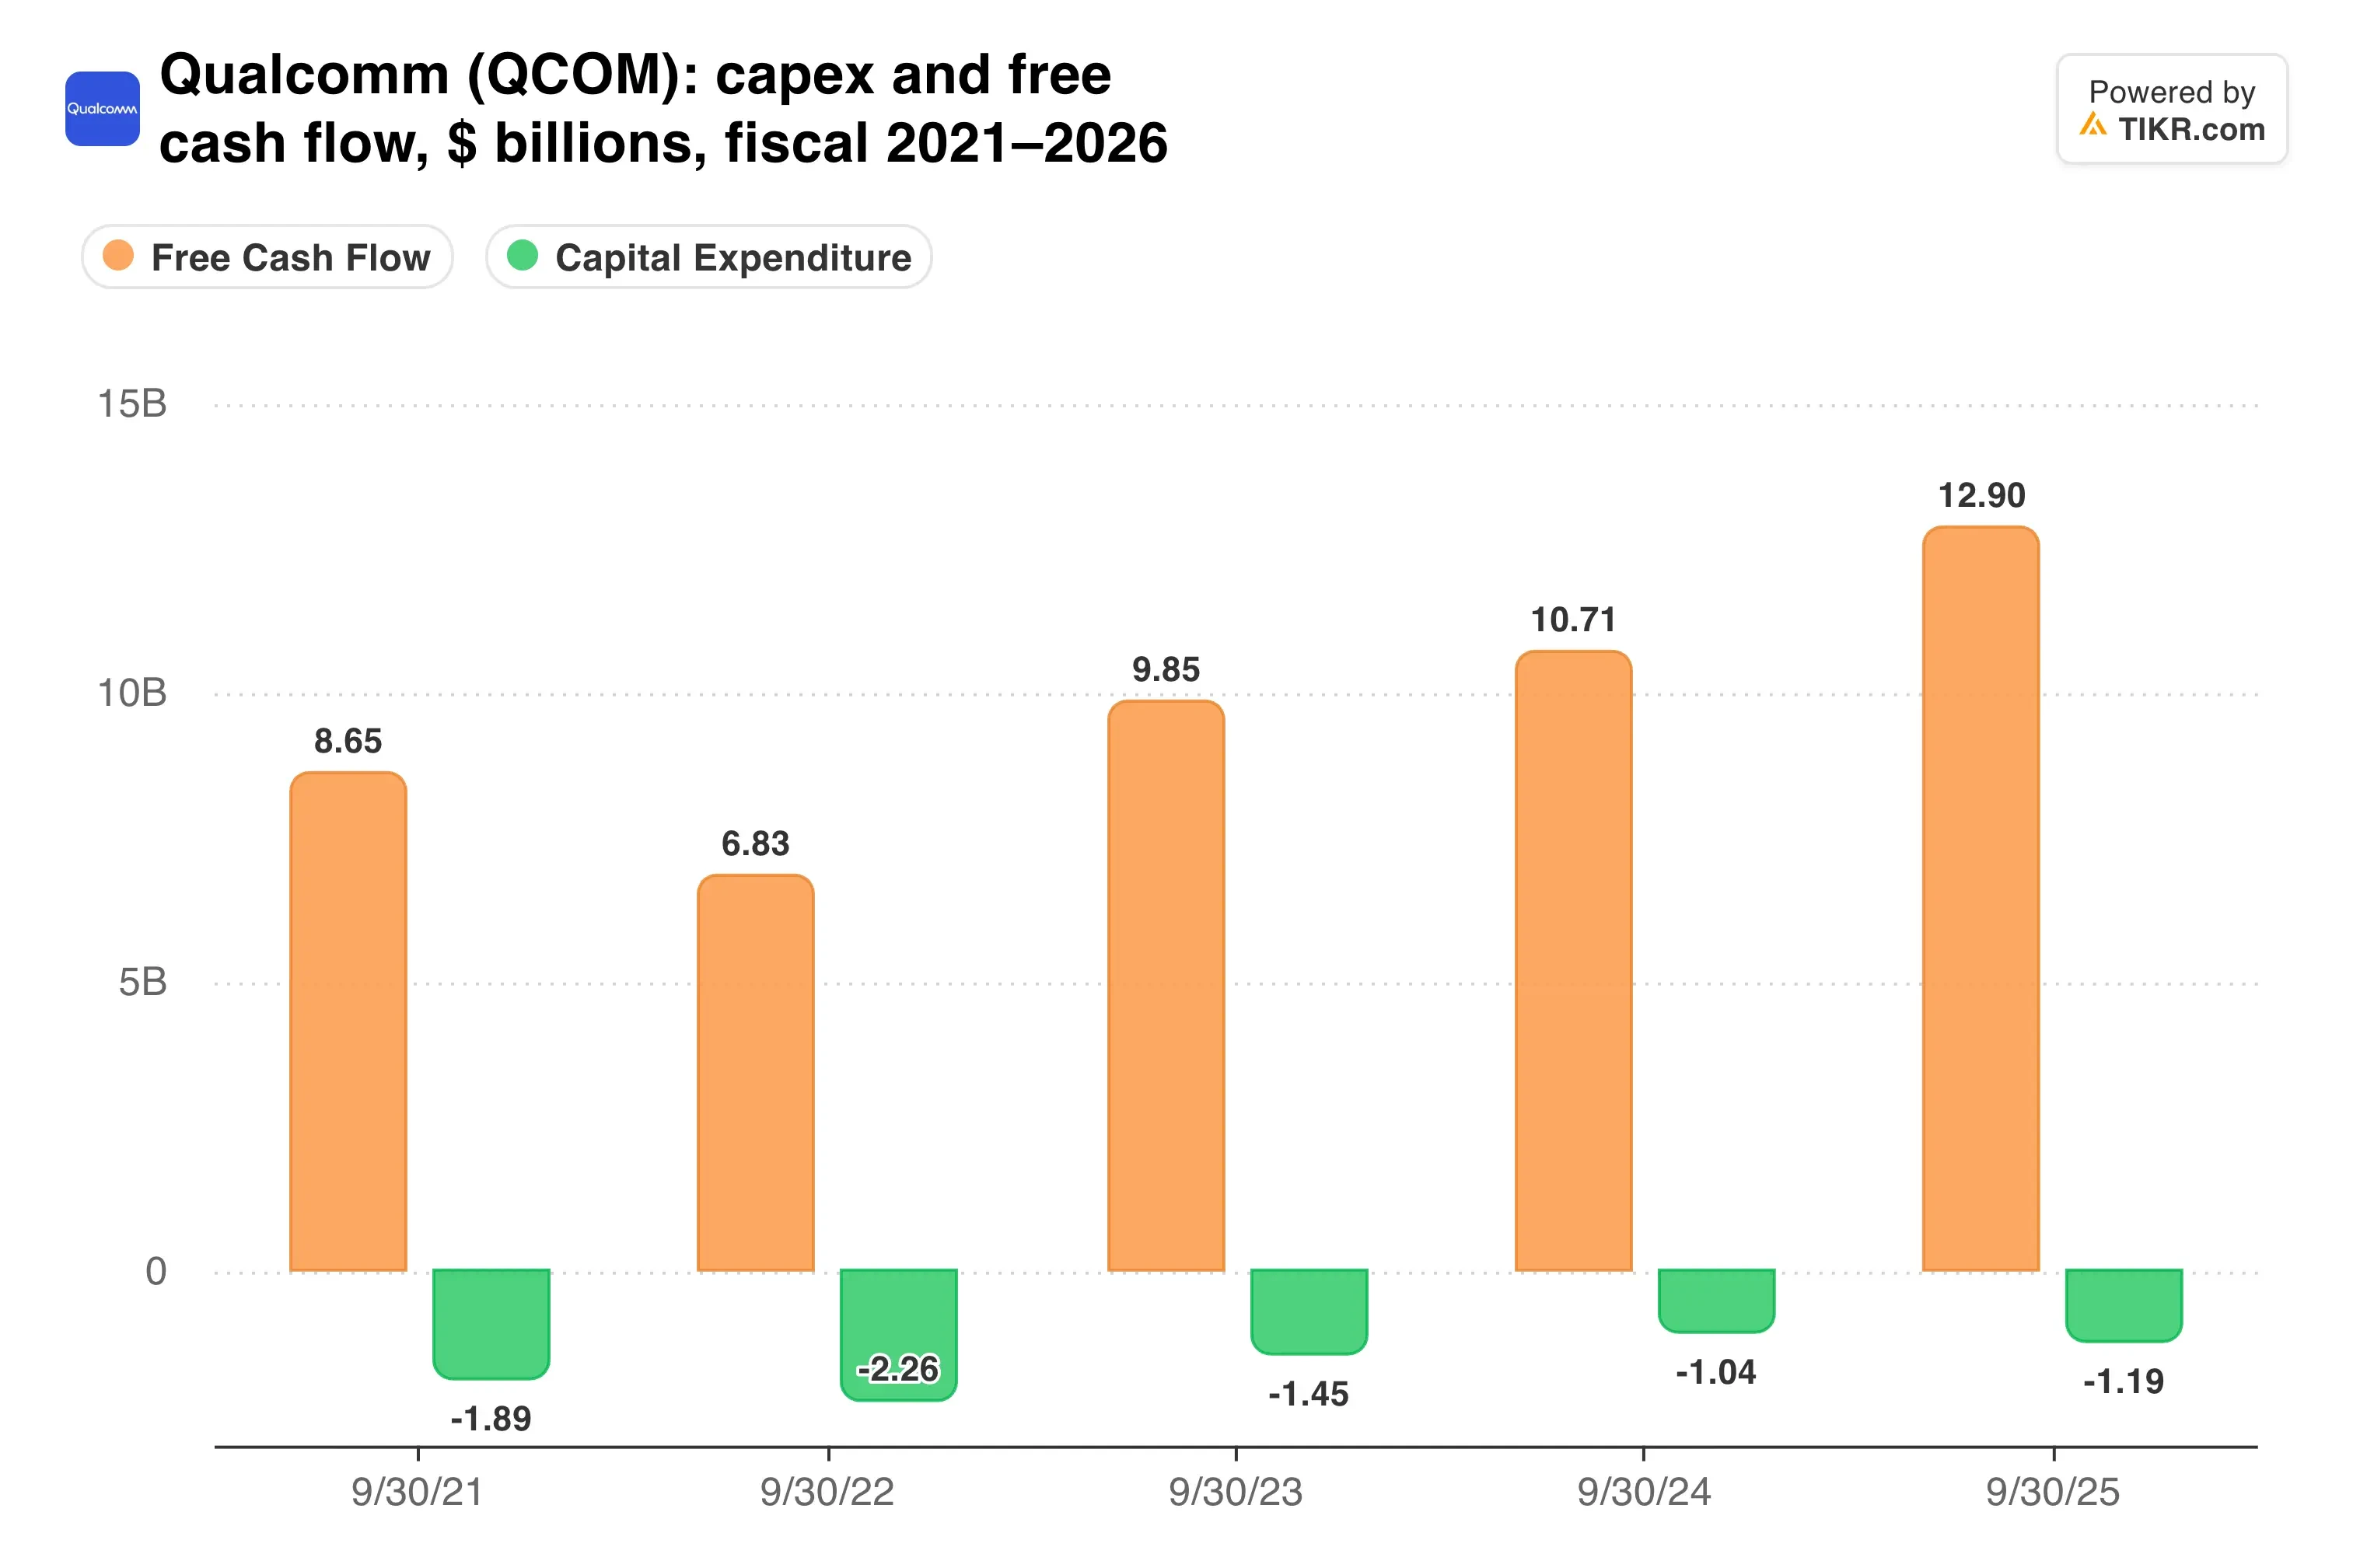
2026会計年度の設備投資(キャピタル・エクスペンディチャー)は2倍以上増加し、24億9000万ドルとなった。一方、営業キャッシュフローは111億5000万ドルに減少したため、フリーキャッシュフローは約3分の1減少した。
自社株買いと配当の合計額は117億ドルで、フリーキャッシュフローを大幅に上回った。
TIKRはクアルコムについて37人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
クアルコムの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の売上高・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。クアルコムのアナリスト評価を見る
まず利益率が回復しなければならない
第1四半期の売上高見通し104億ドルから112億ドルの中間値は、コンセンサス予想の104億8000万ドルを上回っている。しかし、1株当たり利益(EPS)の中間値2.25ドルは、予想の2.27ドルをわずかに下回った。
コストがその差を説明する。ウェハー、パッケージング、メモリの価格がすべて上昇し、チップ事業の税引前利益率は前年の29%から24%に低下した。バーンスタインのステイシー・ラスゴン氏はロイター通信に対し、「利益率の見通しは芳しくない」と述べた。
価格引き上げが助けとなるはずだ。Akash Palkhiwala CFOは、3月四半期までに基準となる粗利益率が48%から50%に戻ると見込んでいる。
利益創出力は低い水準にリセットされており、それを再構築するには時間がかかる:
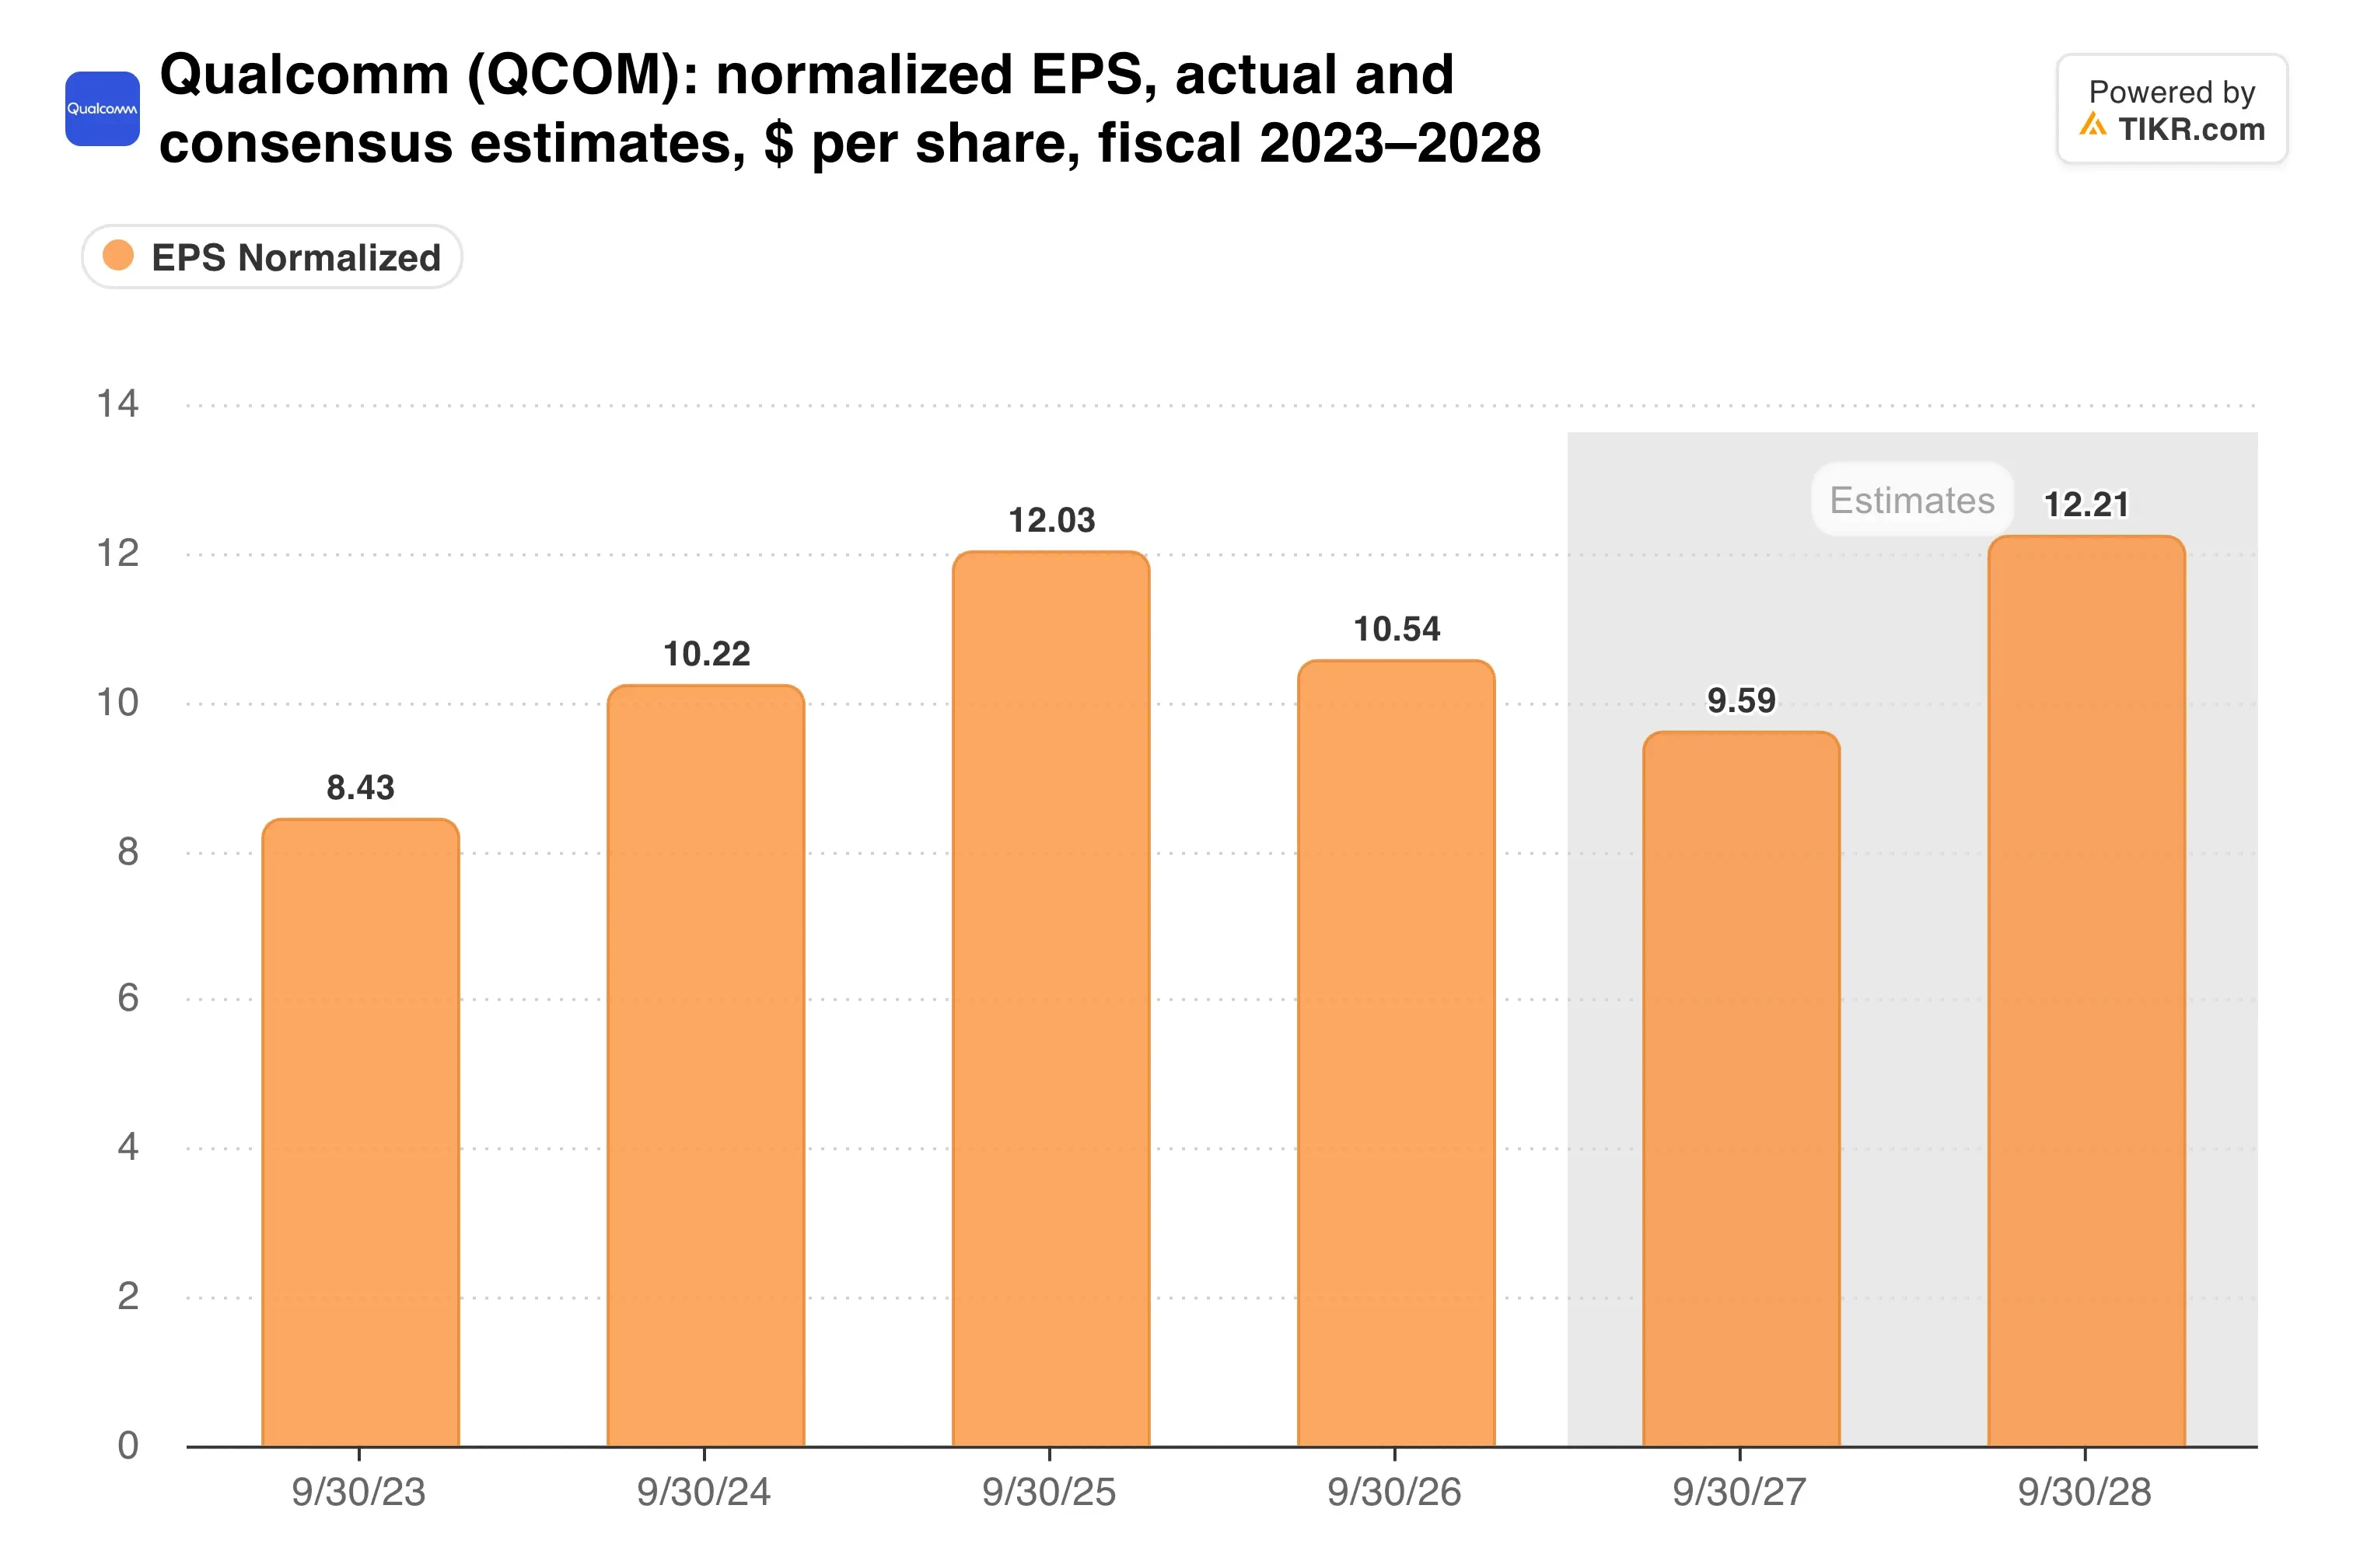
2026会計年度の調整後EPSは12%減の10.54ドルとなり、回復は新規市場の進展にかかっている。
私の見解:事業の多角化は確かだ。自動車事業は前年比52%増の60億ドルに成長し、Amazonはデータセンター事業のストーリーに信頼性のある基盤を与えている。しかし、クアルコムはその未来に対して現在、利益率とキャッシュを犠牲にしている。2026会計年度においても、ハンドセット事業はチップ売上の65%を占めていた。この株価下落を「贈り物」と呼ぶ前に、データセンター事業の数字が確実なものとなるのを確認したい。
2月上旬に発表が予定されている2027会計年度第1四半期決算が次のチェックポイントとなる。データセンター事業の売上高が6億5000万ドルを超えるか、価格引き上げが利益率を押し上げ始めるかが明らかになるだろう。
では、クアルコム株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クアルコムの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、自らの事業見通しを反映させて入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!