主なポイント
- 2027年の社会保障の生活費調整額(COLA)は3.6%である一方、シェブロン(CVX)の1株当たり配当金は2020会計年度から2025会計年度にかけて年率5.8%で成長した。
- シェブロンは現在のレートで年間1株当たり7.12ドル(四半期1.78ドル)を支払っており、利回りは3.37%。同社は配当金を39年連続で引き上げたと発表している。
- 2026年9月30日までの過去12ヶ月間のフリーキャッシュフローに対する配当金支払いの割合は41%だったが、2025会計年度では76.9%であり、この余裕は原油価格に伴って変動する。
- シェブロンの配当金は安全かつ成長しており、次に注目すべきは12月に発表される2027年の支出計画である。
社会保障給付を受け取っている場合、来年の給付額は3.6%増加する。これは2027年の生活費調整額(COLA)であり、1月から支払われる給付金に反映される。
これは堅実な増額だ。しかし、シェブロン(CVX)は株主により大きな増額をもたらしてきた:同社の1株当たり配当金は2020会計年度から2025会計年度にかけて、5.16ドルから6.84ドルへと年率5.8%で成長した。現在は四半期ごとに1株当たり1.78ドル、つまり年間7.12ドルを支払っている。
しかし、退職者にとって、増額が意味を持つのはそれが継続する場合に限られる。社会保障のCOLAは原油価格に依存しないが、シェブロンの配当金は依存する。
| 指標 | シェブロン(CVX) |
|---|---|
| 株価(2026年11月9日 午後12時57分 ET) | $211.90 |
| 現在の配当金 | 年間1株当たり$7.12(四半期$1.78) |
| 現在のレートでの利回り | 3.37% |
| 配当金成長率(2020会計年度-2025会計年度) | 年率5.8% |
| 配当金成長率(2015会計年度-2025会計年度) | 年率4.8% |
| キャッシュ配当性向(2026年9月30日までのTTM) | 41% |
| ネットデット / EBITDA(LTM) | 0.36x |
出典:TIKRおよびStockAnalysis、2026年11月9日。2027年社会保障COLA:社会保障局。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当利回りを提供する株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全と言えるのはわずか6銘柄であると私たちは現在考えている。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
シェブロンは成長への投資と債務削減を進めている
シェブロンの第3四半期決算は、配当金を支払うのに十分な余裕を示した。調整後利益は104億ドルとなり、2025年第3四半期の36億ドルから増加した。フリーキャッシュフローは120億ドルで、1年前の49億ドルから増加。米国内の製油所は1日あたり109万バレルの原油を処理し、これは記録的な水準だったが、純生産量は1日あたり4,086バレル(石油換算)から3,980バレルに減少した。
マイク・ワースCEOは計画を次のように要約した:「我々は、供給制約のある市場により多くのエネルギーをもたらすために再投資している」。これにはベネズエラが含まれており、シェブロンは2031年までに生産量を約2倍の1日あたり約60万バレルに増加させる計画だ。また、2025年比で来年の探査費を50%増やすことも見込んでいる。
シェブロンは同時に債務削減も進めている。総債務は第3四半期に35億ドル減少し、ネットデットは第2四半期から78億ドル減少した。また、10月6日には、シェブロンはヘス・ミッドストリームへの持分とDJ盆地のガザリング資産を、2億ドルの現金とより有利なバッケン条件と引き換えに売却することで合意した。この取引により、バッケン地域の中流部門コストが約50%削減され、年内に完了が見込まれる取引終了時には、ヘス・ミッドストリームの約37億ドルの債務がバランスシートから外れると見込んでいる。
現時点ではフリーキャッシュフローの41%
シェブロンの配当金は、過去12ヶ月間では十分にカバーされており、フリーキャッシュフローの41%を占めている:2026年9月30日までの12ヶ月間の配当金支払額は139億2,000万ドル、フリーキャッシュフローは340億7,000万ドルだった。より長期の記録を見ると波がある。フリーキャッシュフローは2021会計年度から2025会計年度までは毎年配当金をカバーしたが、2016、2017、2020会計年度では不足した:
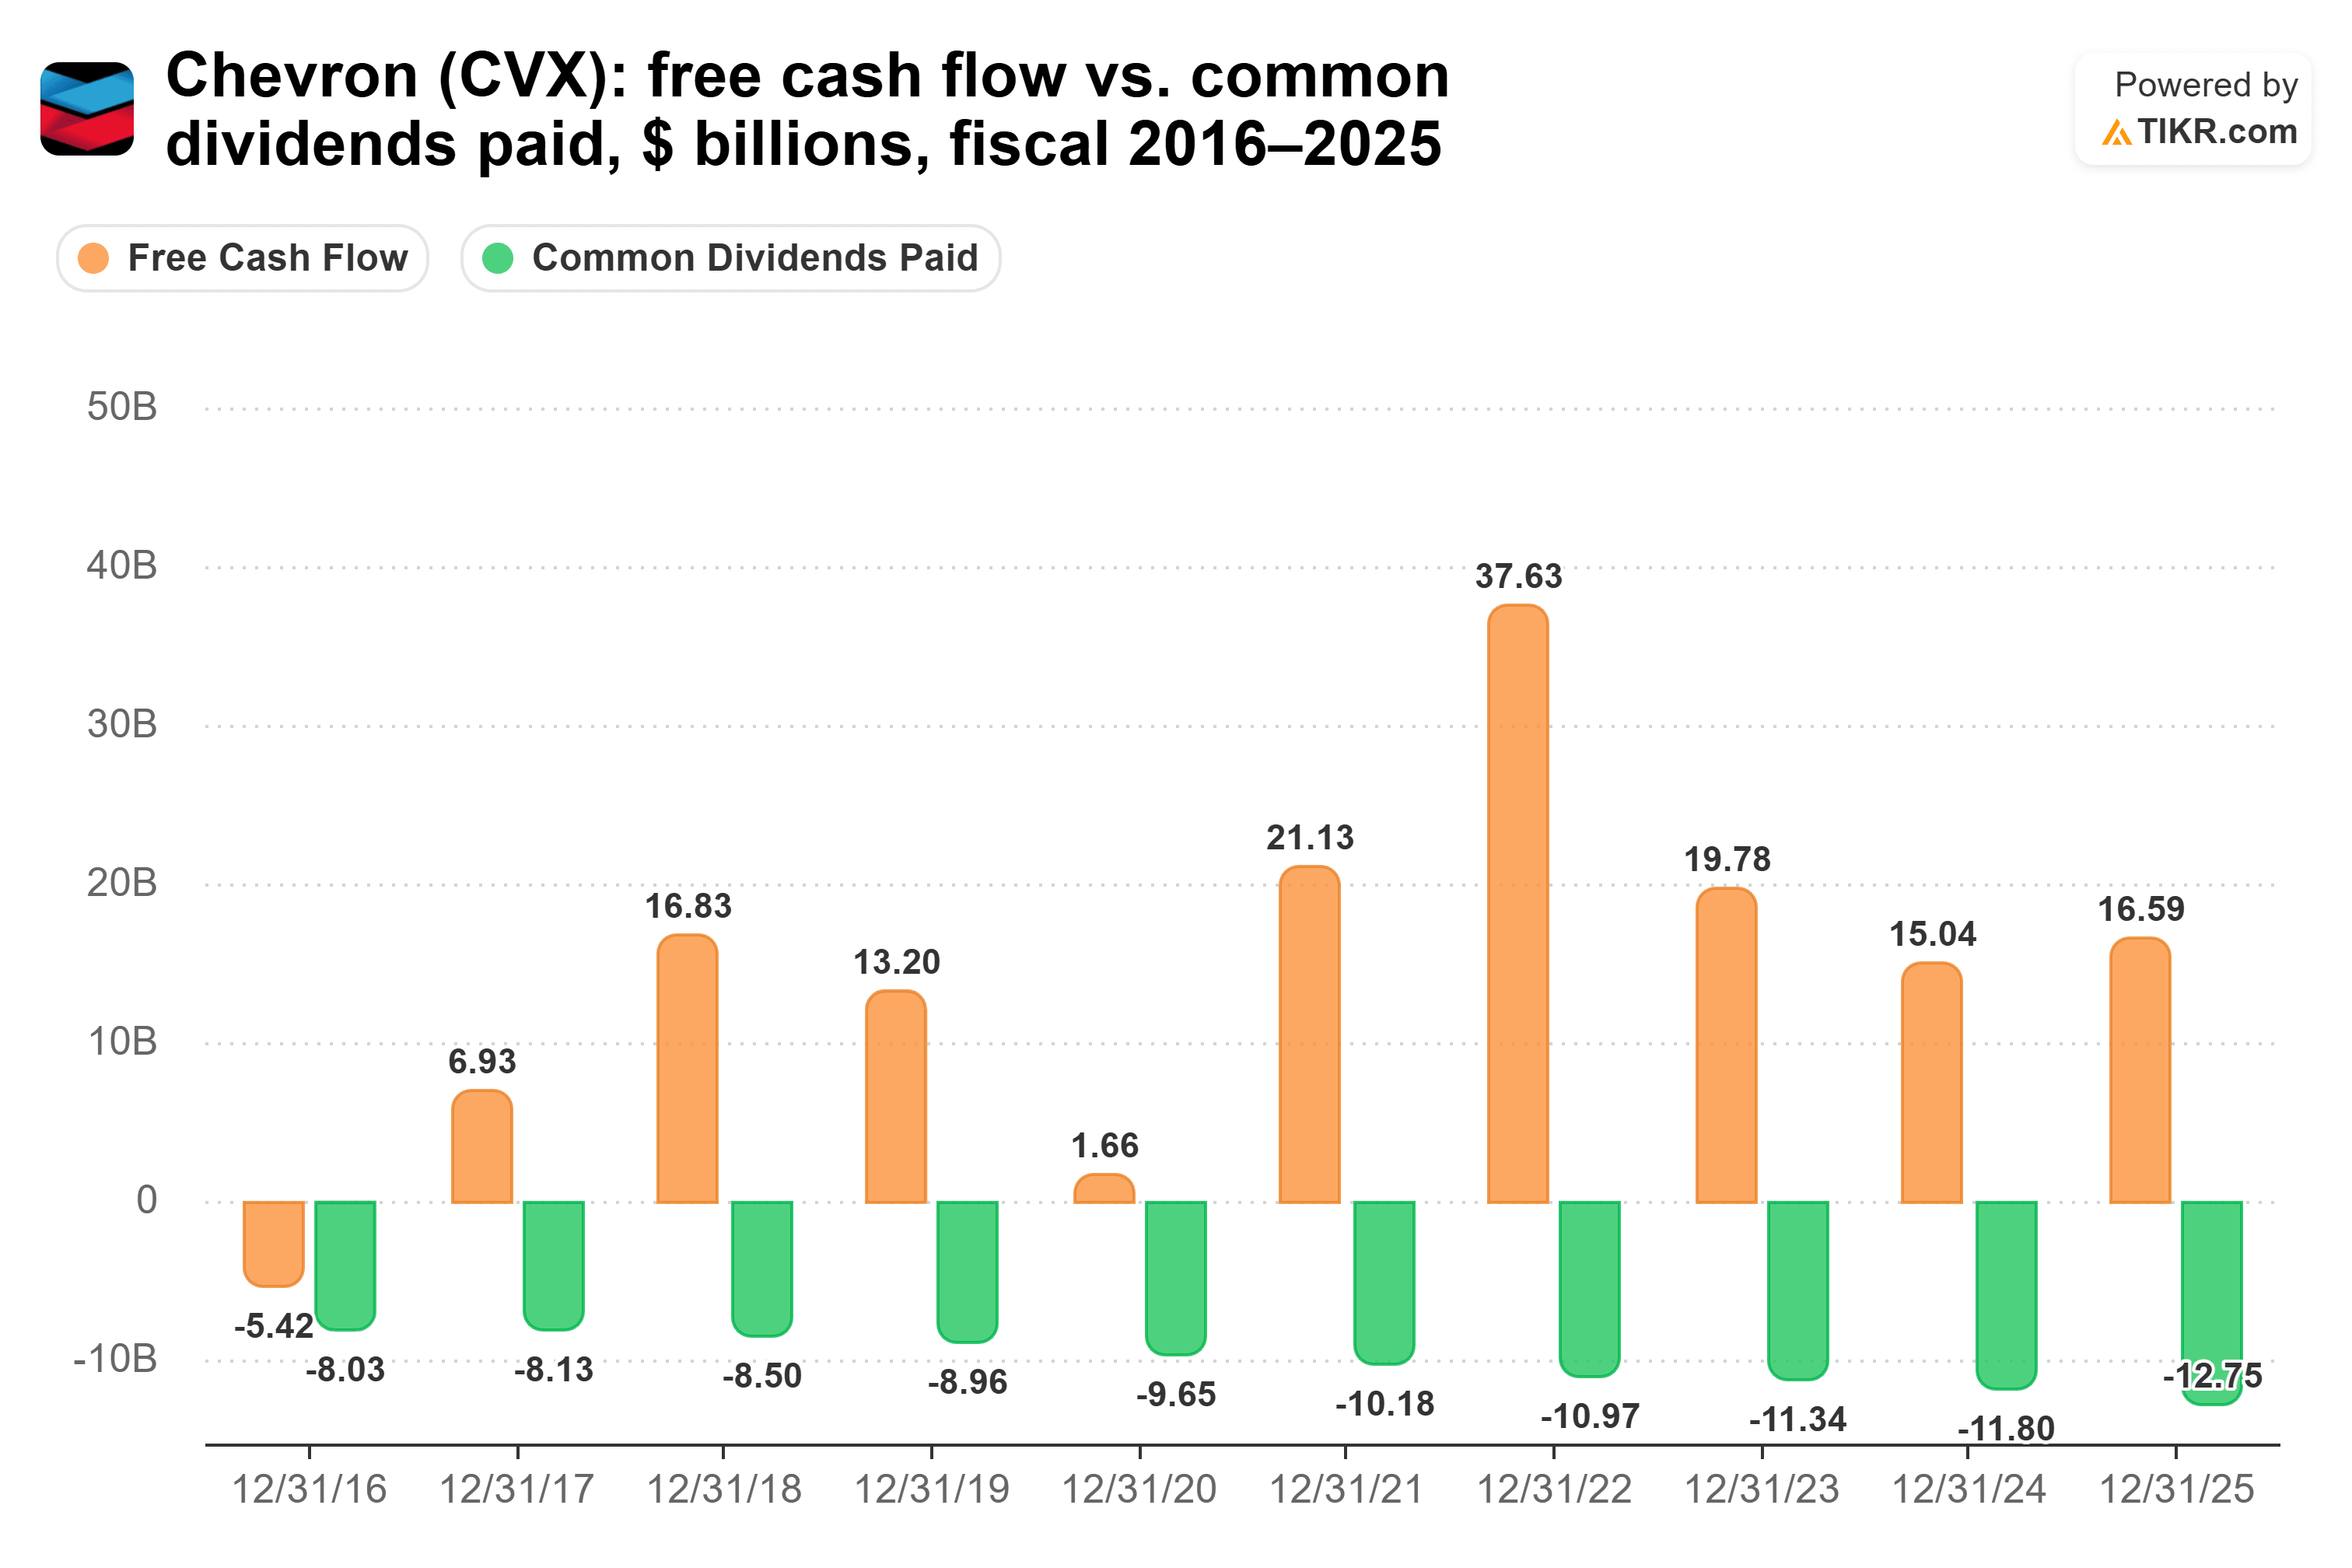
配当性向は、2024会計年度で78.4%、2025会計年度で76.9%と厳しい水準だった。したがって、現在の41%という数字は、1年前から2倍以上に増加した第3四半期のフリーキャッシュフローに支えられている。
シェブロンは、いずれにせよ配当金を最優先としている。第3四半期決算説明会で、アイマー・ボナーCFOは同社の優先順位を次のように列挙した:「その中での最初の優先事項は、配当金を一貫して増やすことです」。財務体質の健全化と自社株買いはその後だ。シェブロンの実績がこれを裏付けている:「我々はこれを39年連続で達成してきました」。
配当カットがもたらす損失
シェブロンはここで検証すべき銘柄である。なぜなら、その配当カバー率は年によって大きく揺らぐからだ。シェブロンは変動の激しい原油価格をリスク要因の一つとして挙げており、第3四半期だけでも1バレルあたり64ドルの変動があった。単一の支払い主体の場合、カットは直接収入に影響する。もしシェブロンが配当金を半減させれば、あなたが受け取る収入は半減し、もし停止すればその収入はゼロになるが、社会保障はCOLAを加算し続ける。
シェブロンが悪い年をどのように乗り切るかについての最良の証拠は、2020会計年度にある。その年のフリーキャッシュフローは16億6,000万ドルで、支払われた配当金96億5,000万ドルを大きく下回ったが、連続増配記録は維持された。現在のバランスシートはさらに余裕を残している:ネットデットはEBITDAのわずか0.36倍であり、過去12ヶ月間の営業利益は利息を25.1倍カバーしている。
原油価格変動を受け入れられるなら、安全かつ成長している
結局のところ、私はシェブロンの配当金を安全かつ成長していると呼びたい。2025会計年度までの10年間で年率4.8%の成長は、2027年のCOLAも上回っている。インフレを上回る収入の一部を望む退職者にとって、これは非常に魅力的な組み合わせだ。ただし、原油価格が下落した際には、その余裕が急速に薄くなる可能性があることを認識しておく必要がある。
もちろん、支出は増加している。シェブロンは第4四半期に設備投資(キャピタルエクスぺンディチャー)が増加すると見込んでおり、取締役会との会合後、12月に2027年の資本計画についてさらに詳細を共有する予定だ。私は、その計画が来年の増配にどれだけのキャッシュを残すかに注目するつもりだ。
シェブロンを忘れよう:今すぐ購入できる6つの安全な6%以上の配当利回り
配当金は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を購入した場合に限られる。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月心待ちにしながらやりくりする生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべきだと考える、利回り6%以上の6銘柄を特定した。(そしてシェブロンはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄についてもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!