主なポイント
- PDDホールディングスは、第2四半期の収益が8%増加した一方で純利益が12%減少して272億人民元となったことを受け、11月19日に第3四半期決算を発表します。
- トランザクションサービスは13%成長しましたが、オンラインマーケティング収益はわずか3.5%の増加に留まり、国内広告エンジンはほぼ失速状態です。
- PDDが販売者支援を強化したため、営業費用は13%増加し、Temuは新たにEU小包関税(1個あたり3ユーロ)の適用に加え、継続的な規制当局の監視に直面しています。
- 木曜日の決算発表では、Temuがこの関税の影響を初めて丸々四半期吸収したかどうか、そして純利益が前年の293億人民元からどの程度離れた水準に落ち着いたかが明らかになります。
PDDホールディングス (PDD) は、米国時間11月19日(木)の市場開場前に第3四半期決算を発表します。状況は見覚えのあるものとなっています:堅調な利益、減速する成長、そして増加するコストです。
8月の決算では、収益は8%増の1124億人民元となりましたが、純利益は12%減の272億人民元でした。販売者への支出とコンプライアンス関連費用の増加が主な原因です。
JD.com (JD) は11月17日に先行して発表します。これにより投資家は中国消費者動向の最新情報を得られますが、利益面では両社は全く異なる様相を示しています。JDの第2四半期の純利益率は2.1%であるのに対し、PDDは24.2%でした。
マーケティング収益の成長はほぼ失速
PDDの前回決算は、堅調な利益と緩やかな成長を示しました。特に3つの数字が際立っていました:
- トランザクションサービス収益は13%増の547億人民元。
- オンラインマーケティングサービスおよびその他収益はわずか3.5%増の576億人民元。
- 非GAAPの1ADS当たり利益は、22.07人民元から19.33人民元(2.85ドル)に減少。
また、74億人民元の営業外損失も純利益を押し下げました。前年同期にはこの項目はわずかな利益を計上していました。
この内訳は重要です。なぜなら、成長の鈍い部分がより大きな割合を占めているからです。マーケティング収益は依然として第2四半期収益の半分強を占めており、その緩やかな成長が全体の足を引っ張っています…
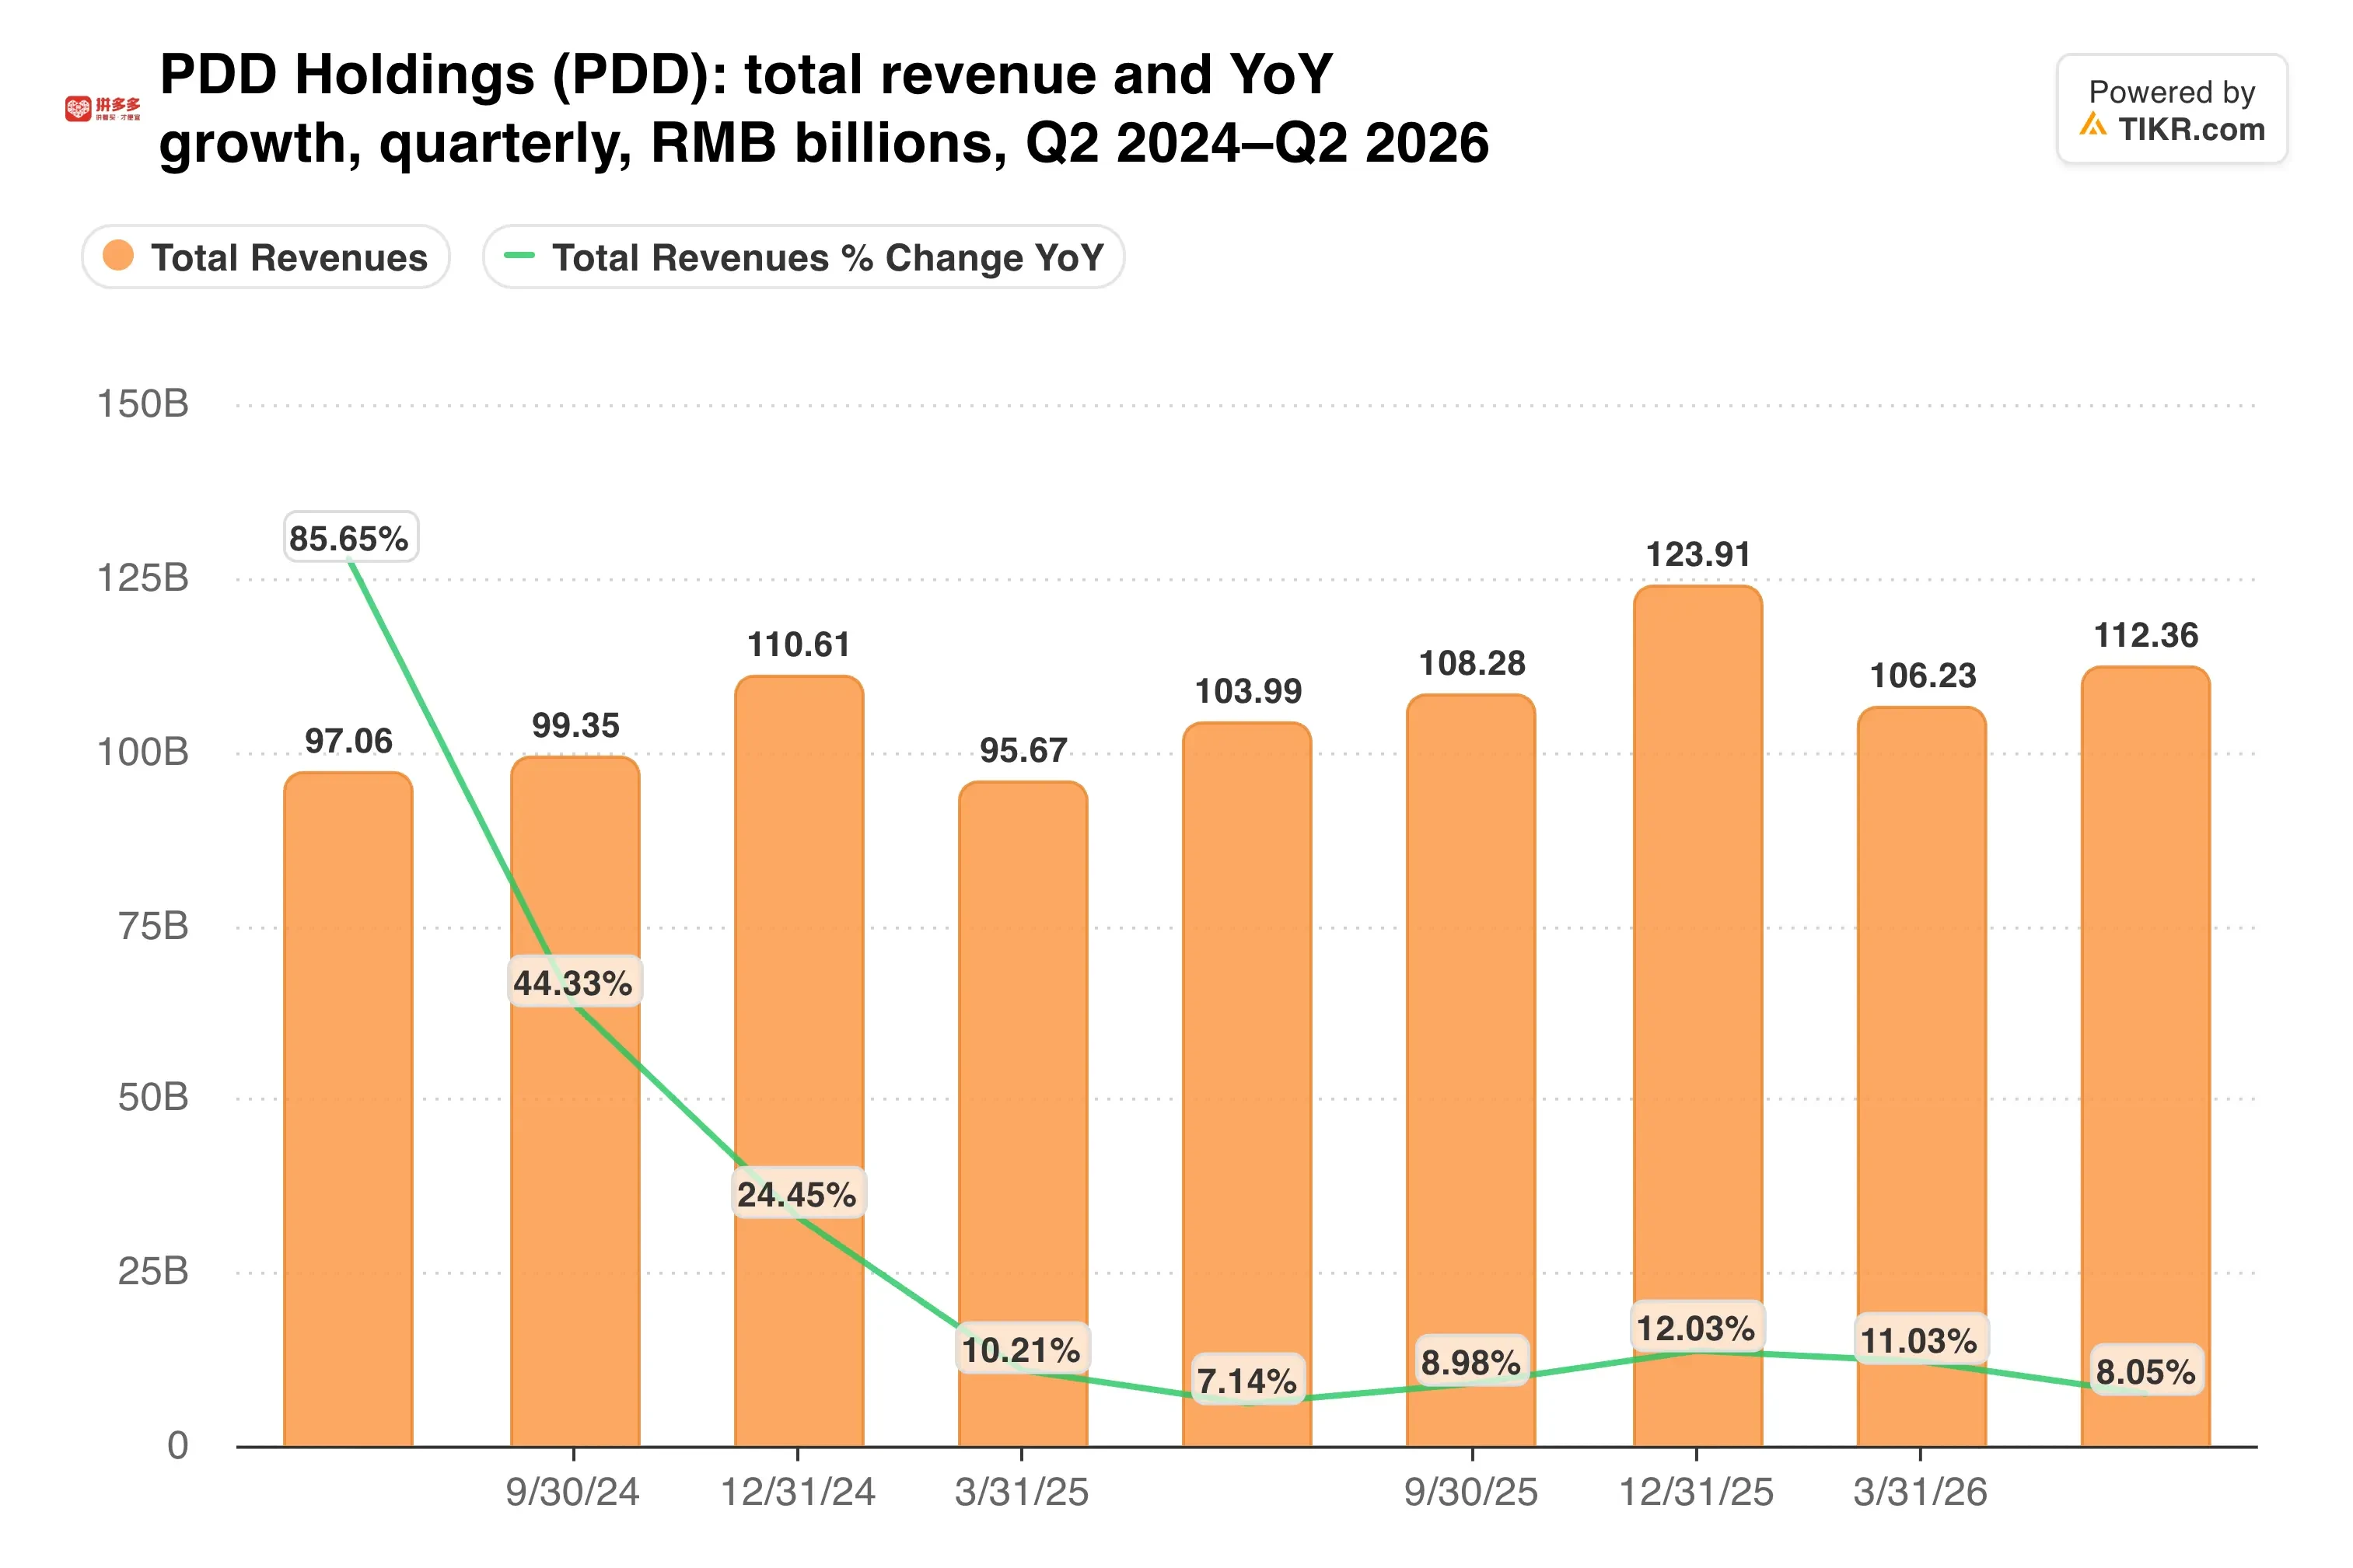
総収益の成長率は、2025年第3四半期が9%、2026年第2四半期が8%でした。マーケティング収益は主に、国内の拼多多(Pinduoduo)販売者が広告に費やす金額を反映しているため、国内エンジンの活性化が必要です。
支出が変動要因
総営業費用は13%増の366億人民元となり、収益の伸びを上回りました。一般管理費は53%急増し、研究開発費は27%増加しました。
経営陣は、この支出は意図的なものだと説明しています。「現段階では、販売者の繁栄を支援し、より広範な産業エコシステムを強化することが我々の優先事項です」と、財務担当副社長のJun Liu氏は8月のリリースで述べました。
Temuも独自の負担を加えています。欧州委員会は5月、違法製品のリスク評価を怠ったとしてTemuに2億ユーロの罰金を科しました。Temuはこの罰金を不均衡であると主張しましたが、委員会は10月26日にその是正計画を受け入れました。次に、Temuは11月30日までの6か月間をカバーする中間リスク評価を規制当局に提出する必要があります。
欧州はまた、7月から150ユーロ未満の小包に1個あたり3ユーロの関税を課すことを開始しました。したがって、第3四半期はこのコストを負担する初の丸四半期となります。10月には、Temuはテキサス州とのデータおよび製品安全に関する300万ドルの和解にも合意しました。
それでもなお、PDDは競合他社よりもはるかに多くの利益を1人民元あたりで確保しています。
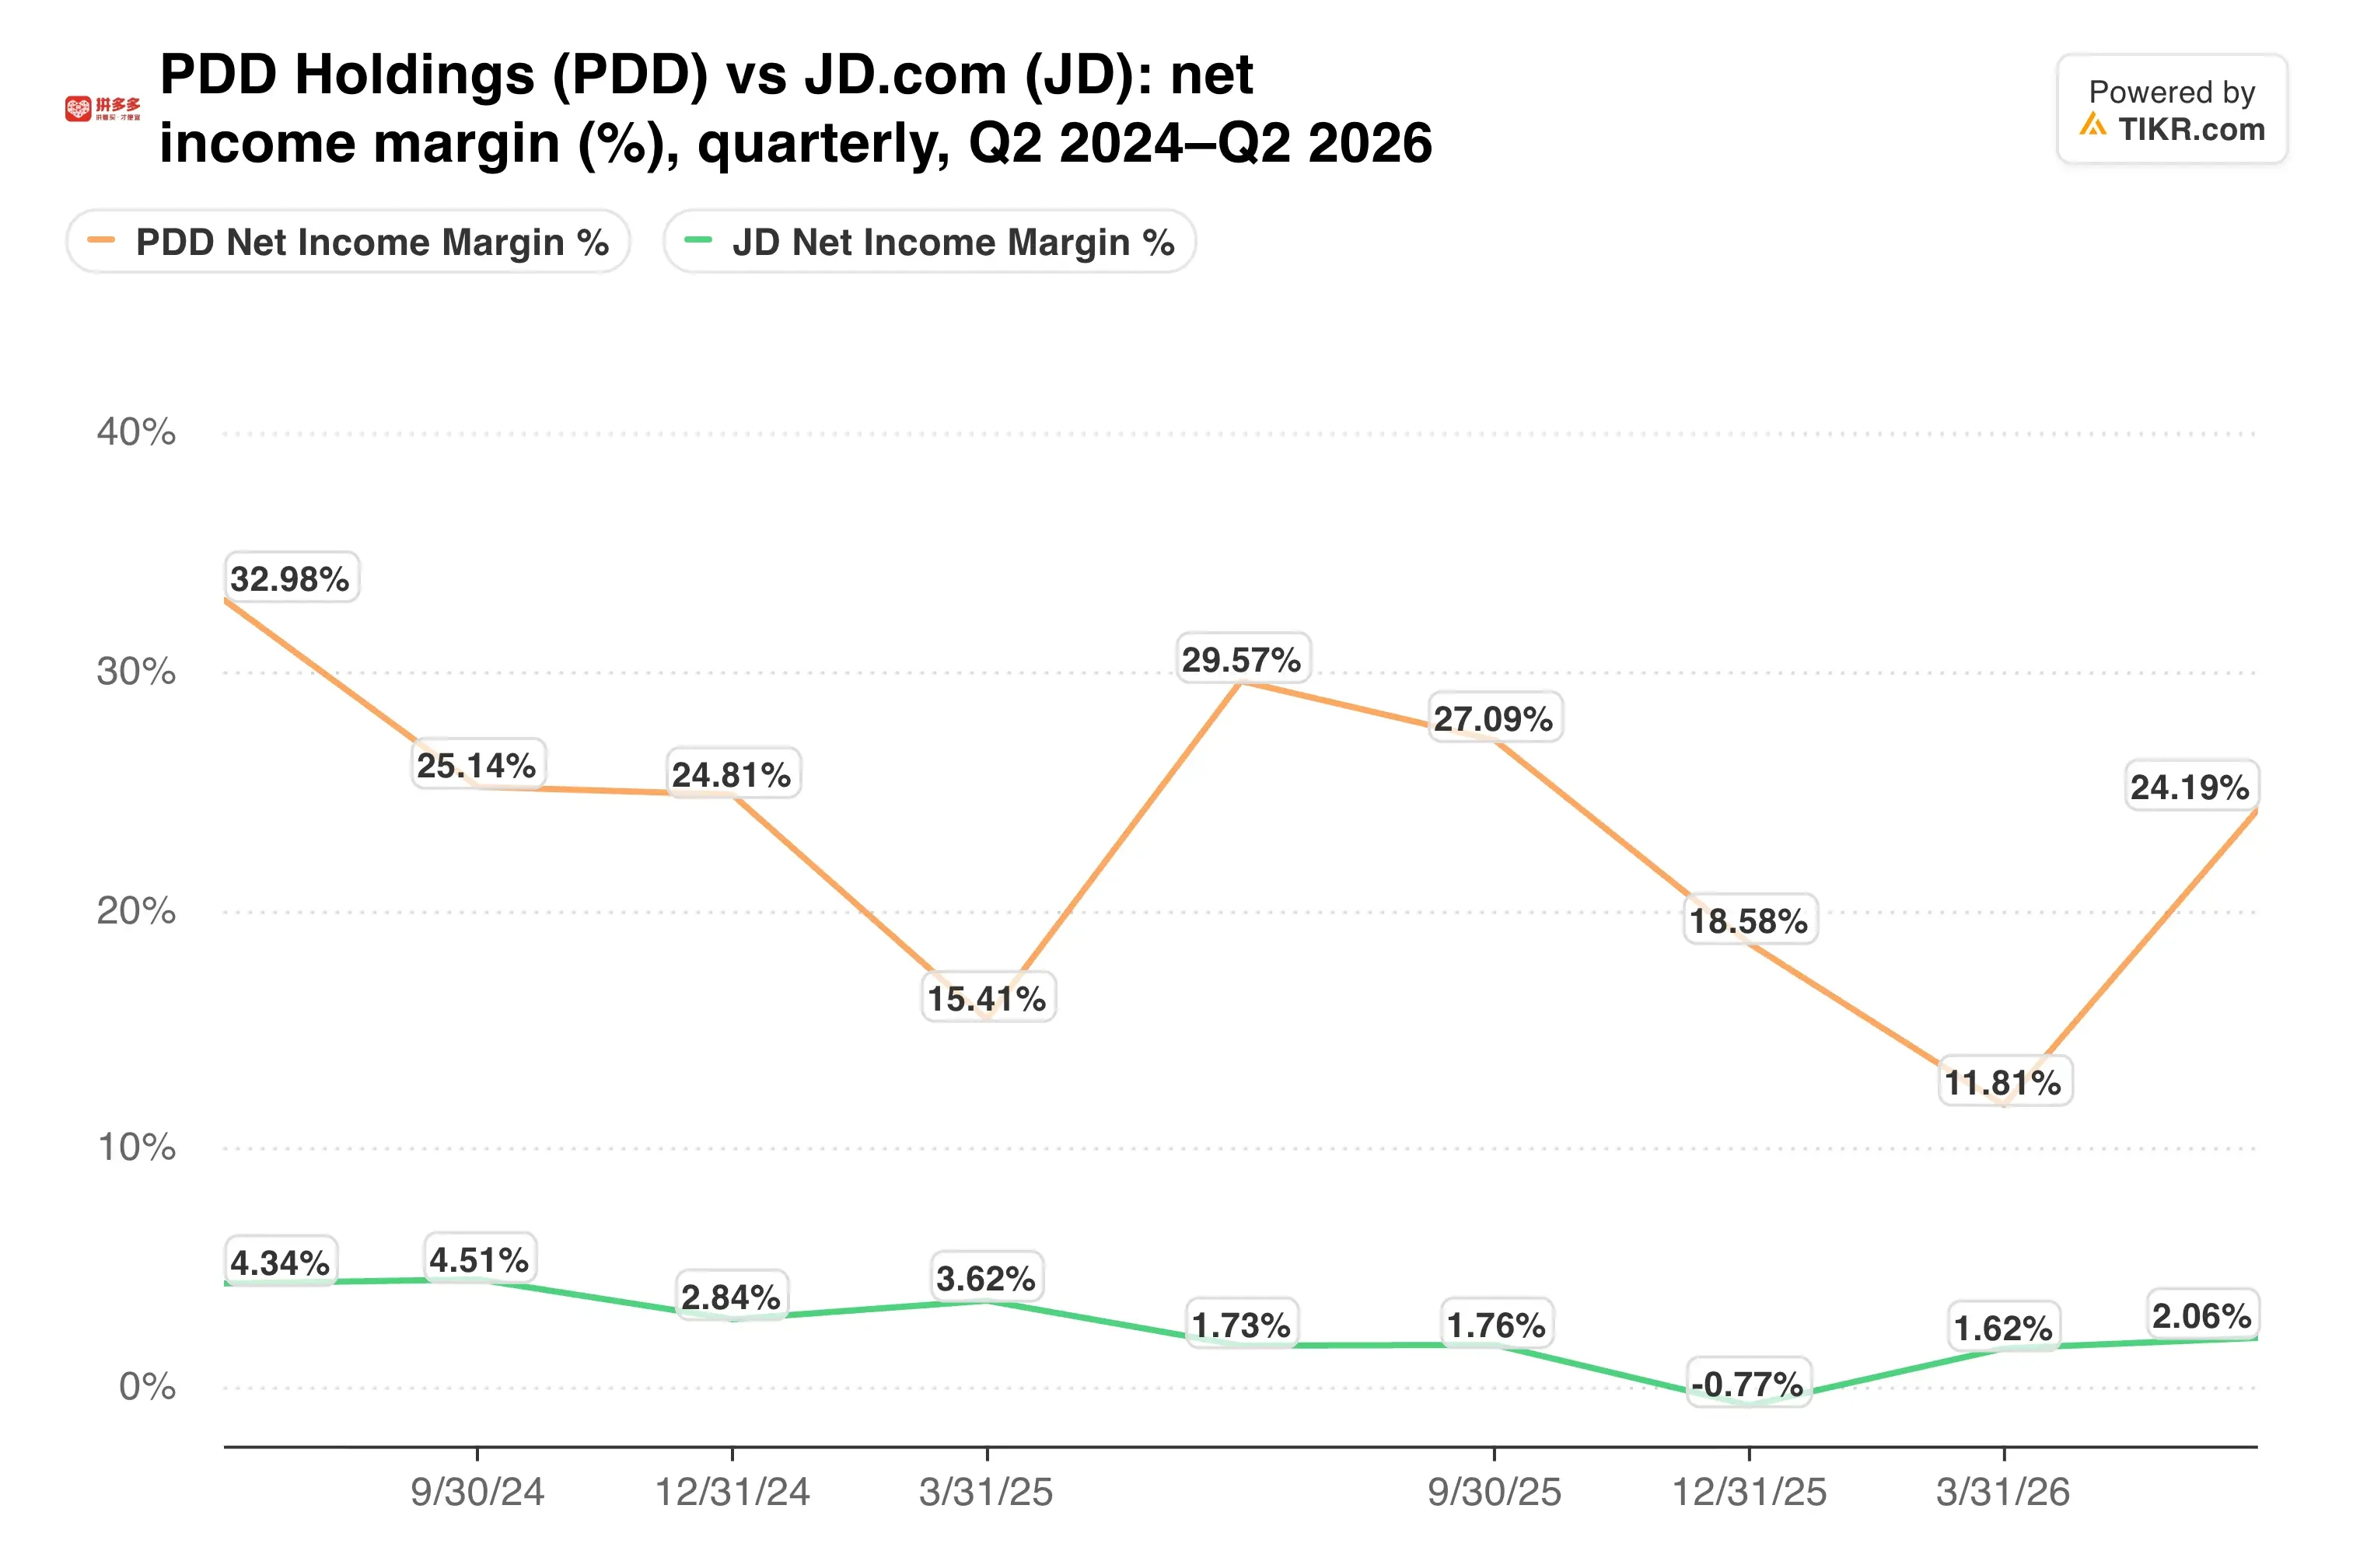
この差が、PDDに新たなコストを吸収する余地を与えています。しかし、そのクッションは四半期ごとに縮小しています。
TIKRはPDDホールディングスについて37人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
PDDホールディングスの買い、保有、売りの評価の内訳、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。PDDホールディングスのアナリスト評価を見る
巨額の現金が比較を緩和
PDDは6月末時点で、現金、現金同等物および短期投資が4564億人民元(673億ドル)ありました。これは2025年末の4223億人民元から増加しており、残高は上昇を続けています:
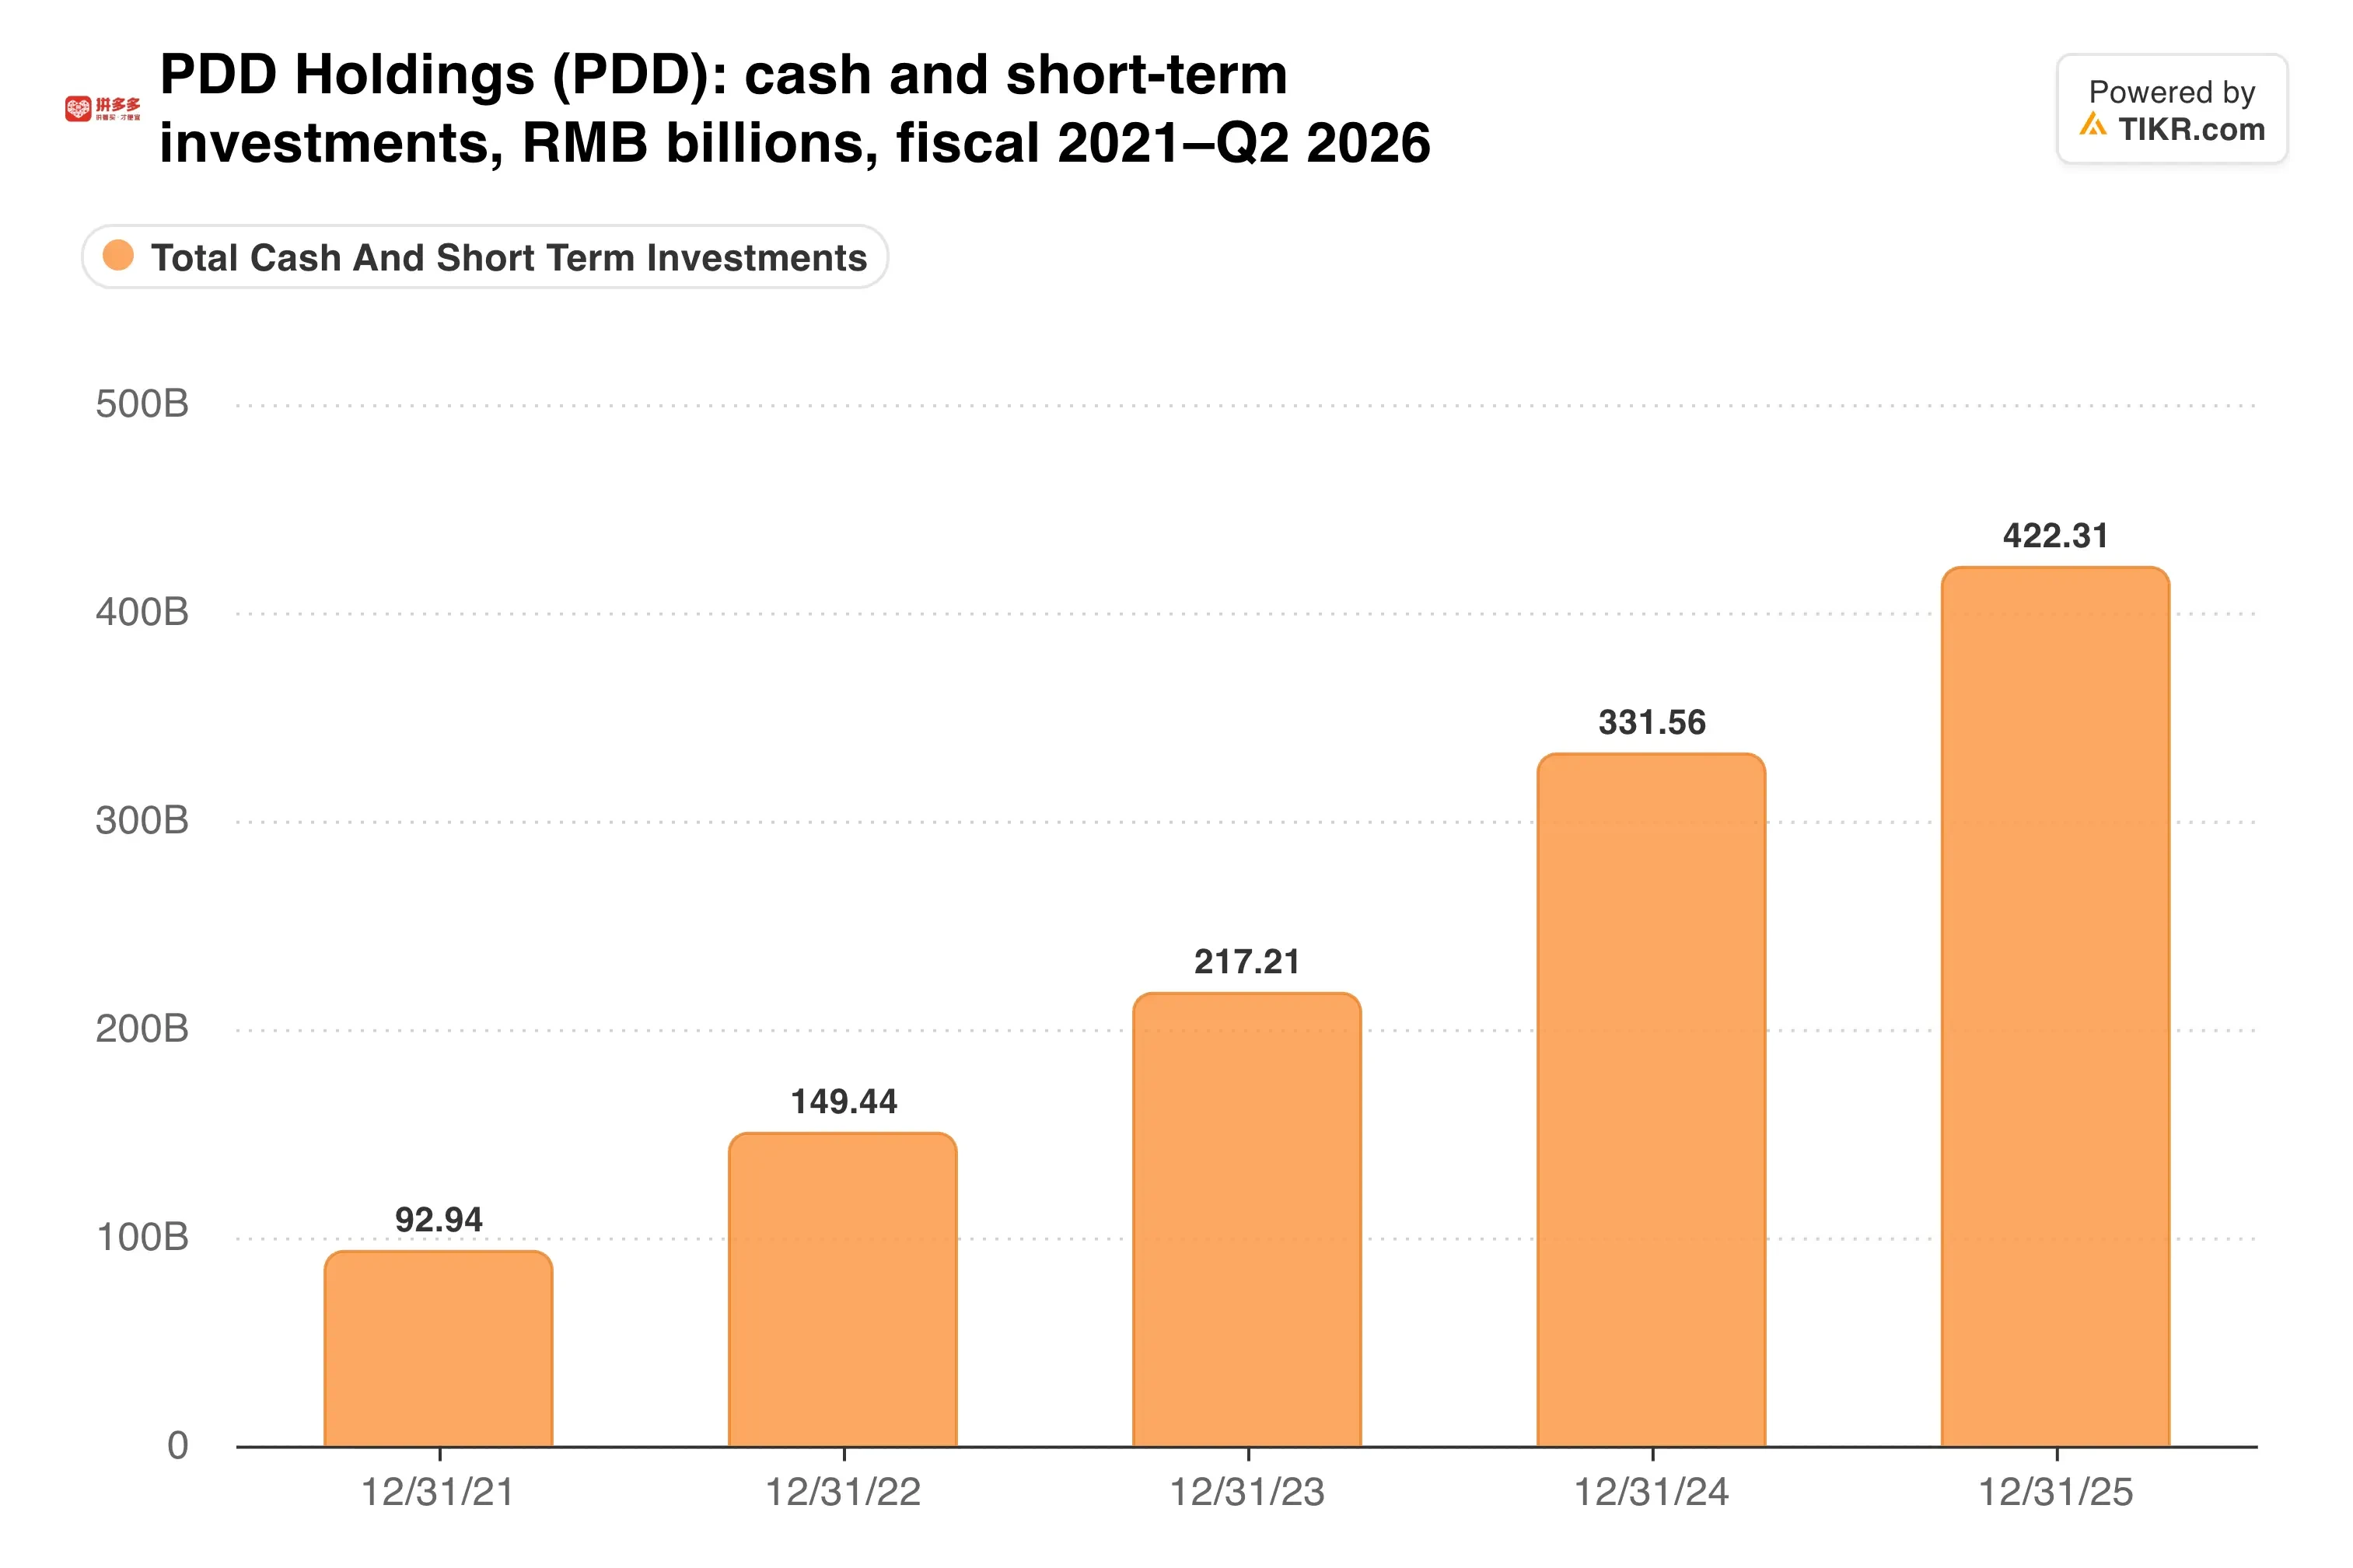
このすべての現金が、利益が縮小しているにもかかわらず株価が割安に見える大きな理由です。そのバリュエーションは5年間のレンジの下限付近に位置しています。
第3四半期の比較は第2四半期よりも厳しいものとなります。前年同期、PDDは293億人民元の純利益と、1ADS当たり21.08人民元の非GAAP利益を計上しました。営業キャッシュフローはその四半期で457億人民元に達しました。
私の見解:PDDは依然として非常に収益性が高く、その現金により経営陣は無理なく支出を継続できます。それでも、底値圏にあると判断する前に2つの兆候を確認したいと思います。第一に、マーケティング収益の成長率が3.5%を上回る水準に戻ること。第二に、営業費用の伸びが売上高の伸びを下回ることです。それまでは、割安なバリュエーションが続く可能性があります。
木曜日の決算発表では、Temuが3ユーロ関税の影響を初めて丸々四半期吸収したかどうか、そしてトランザクションサービスが13%近い成長を維持したかどうかが明らかになります。また、純利益が前年の293億人民元からどの程度離れた水準に落ち着いたかも示されます。火曜日のJDの数字は、中国の需要に関する早期の見通しを提供するでしょう。
では、PDD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、PDDの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有しておりません。ご愛読ありがとうございます。幸運な投資を!