主なポイント
- 9月30日締めの四半期に13Fを提出した大型ファンド460社のうち、GE Vernovaを買ったのは12社、売ったのは19社だった。
- ケン・フィッシャー氏のフィッシャー・インベストメンツは、四半期末時点の株価で約12億9000万ドル相当の株式を追加購入し、これは19社の売りを合計した金額を上回った。
- GE Vernovaの株価は予想PER34倍で、過去1年間の平均54倍を下回っており、アナリストは2026年から2028年にかけてEPSが2倍以上になると予想している。
- 数字は買い手に有利だ。主なリスクは、同社の最近のキャッシュフローの多くが顧客からの前受金によるものであり、タービンの納入によってこれが消費される点だ。
大型ファンドは前四半期、GE Vernova (GEV) について意見が分かれた。9月30日締めの四半期に13Fを提出した大型ファンド460社のうち、同株を買ったのは12社、売ったのは19社で、47社が四半期末時点で保有していた。
この数値は、13Fで10億ドル以上の米国株を保有するファンドと、読者が知っているファンドを対象としており、クオンツ・ファンドとインデックス・ファンドは除外している。買いは新規ポジションの取得または20%以上の株式追加、売りはポジションの解消または20%以上の株式削減を意味する。
9月30日以降、GE Vernovaは18%下落しており、現時点では売り手の判断が正しかったように見える。それでも私は、ここから先は買い手の主張の方が理にかなっていると考えている。
フィッシャーの買いはすべての売りを上回る
3870億ドルを運用するケン・フィッシャー氏のフィッシャー・インベストメンツは、第3四半期にGE Vernovaの保有株を38%追加し、356万株から492万株に増やした。これは、11月6日に提出された9月30日締めの四半期の13Fに基づく。追加された株式は四半期末時点の株価で約12億9000万ドル相当であり、これは19社のファンドの売りを合計した金額を上回る。9月30日時点で、フィッシャーの保有株は46億8000万ドル相当で、13F株の1.3%、同社の第21位の保有銘柄だった。
他の買い手の動いた金額ははるかに少なかった。22億ドルのファンドであるNXGインベストメント・マネジメントは保有株を35%追加(約900万ドル相当)、42億ドルのファンドであるエレクトロン・キャピタル・パートナーズは54%追加(約700万ドル相当)した。ジェレミー・グランサム氏のGMOは、56万9000株(約54万1000ドル相当)の新規ポジションを開設した。
TIKRはGE Vernovaを37人のアナリストがフォローしている。「買い」と言っているのは何人?
GE Vernovaの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一か所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。GE Vernovaのアナリスト評価を見る
2大売り手は依然として十分な保有を維持
テリー・スミス氏のファンドスミス(190億ドル運用)は、11月16日に提出された13Fによると、保有株を57%削減し、40万9835株から17万8251株に減らした。この売りは四半期末時点の株価で約2億2000万ドル相当だった。チェイス・コールマン氏のタイガー・グローバル(780億ドルのヘッジファンド)は、同日提出された13Fによると、保有株を27%削減して57万9294株とし、約2億700万ドル相当の売りを行った。両ファンドは依然としてGE Vernovaを保有している。これはファンドスミスの13F株の1.3%、タイガーの2.7%を占め、5億5100万ドル相当の保有は同社の第14位の保有銘柄だ。
アイレックス・キャピタル・パートナーズ(13Fで52億ドルの米国株を保有)は、4万906株すべてを売却し、約4800万ドル相当だった。ポレン・キャピタルは保有株を25%削減し、約4700万ドル相当だった。13Fでは、ファンドが四半期のいつ売却したか、またその理由は明らかにされない。
GE Vernovaの株価は現在、6月30日に記録した52週高値から35%下落している。今月、データセンターへの逆風がAIパワー株を直撃し、ソフトバンクはオハイオ州のデータセンター・キャンパスやその他の米国拠点の電力設備に37億ドルの減損損失を計上した。GE VernovaはCNBCに対し、ソフトバンクの電力設備の調達方法の変更は同社の財務に影響しないと述べている。第2四半期決算説明会で、経営陣は契約済みのガス発電容量の約20%がデータセンター向けであると述べた。
数字は買い手を支持
アナリストは、GE Vernovaの調整後EPSが2026年から2028年にかけて2倍以上になると予想している:

(2025年は第4四半期の29億ドルの一時的な税務上のメリットにより押し上げられており、これが2026年の予想がわずかに低い理由だ。)これらの予想は過去3か月間も上昇を続けている。
一方、同株の予想PERは34倍で取引されている。これは9月末の45倍から下落しており、過去1年間のほぼ最安値に近く、平均54倍を大きく下回っている:

アナリストもそれほど後退していない。37人のアナリストによるコンセンサス・ターゲットは1,176ドルで、これは現在の株価より51%高い。8月の高値1,239ドルをわずかに下回るが、1年前の679ドルを大きく上回っている:
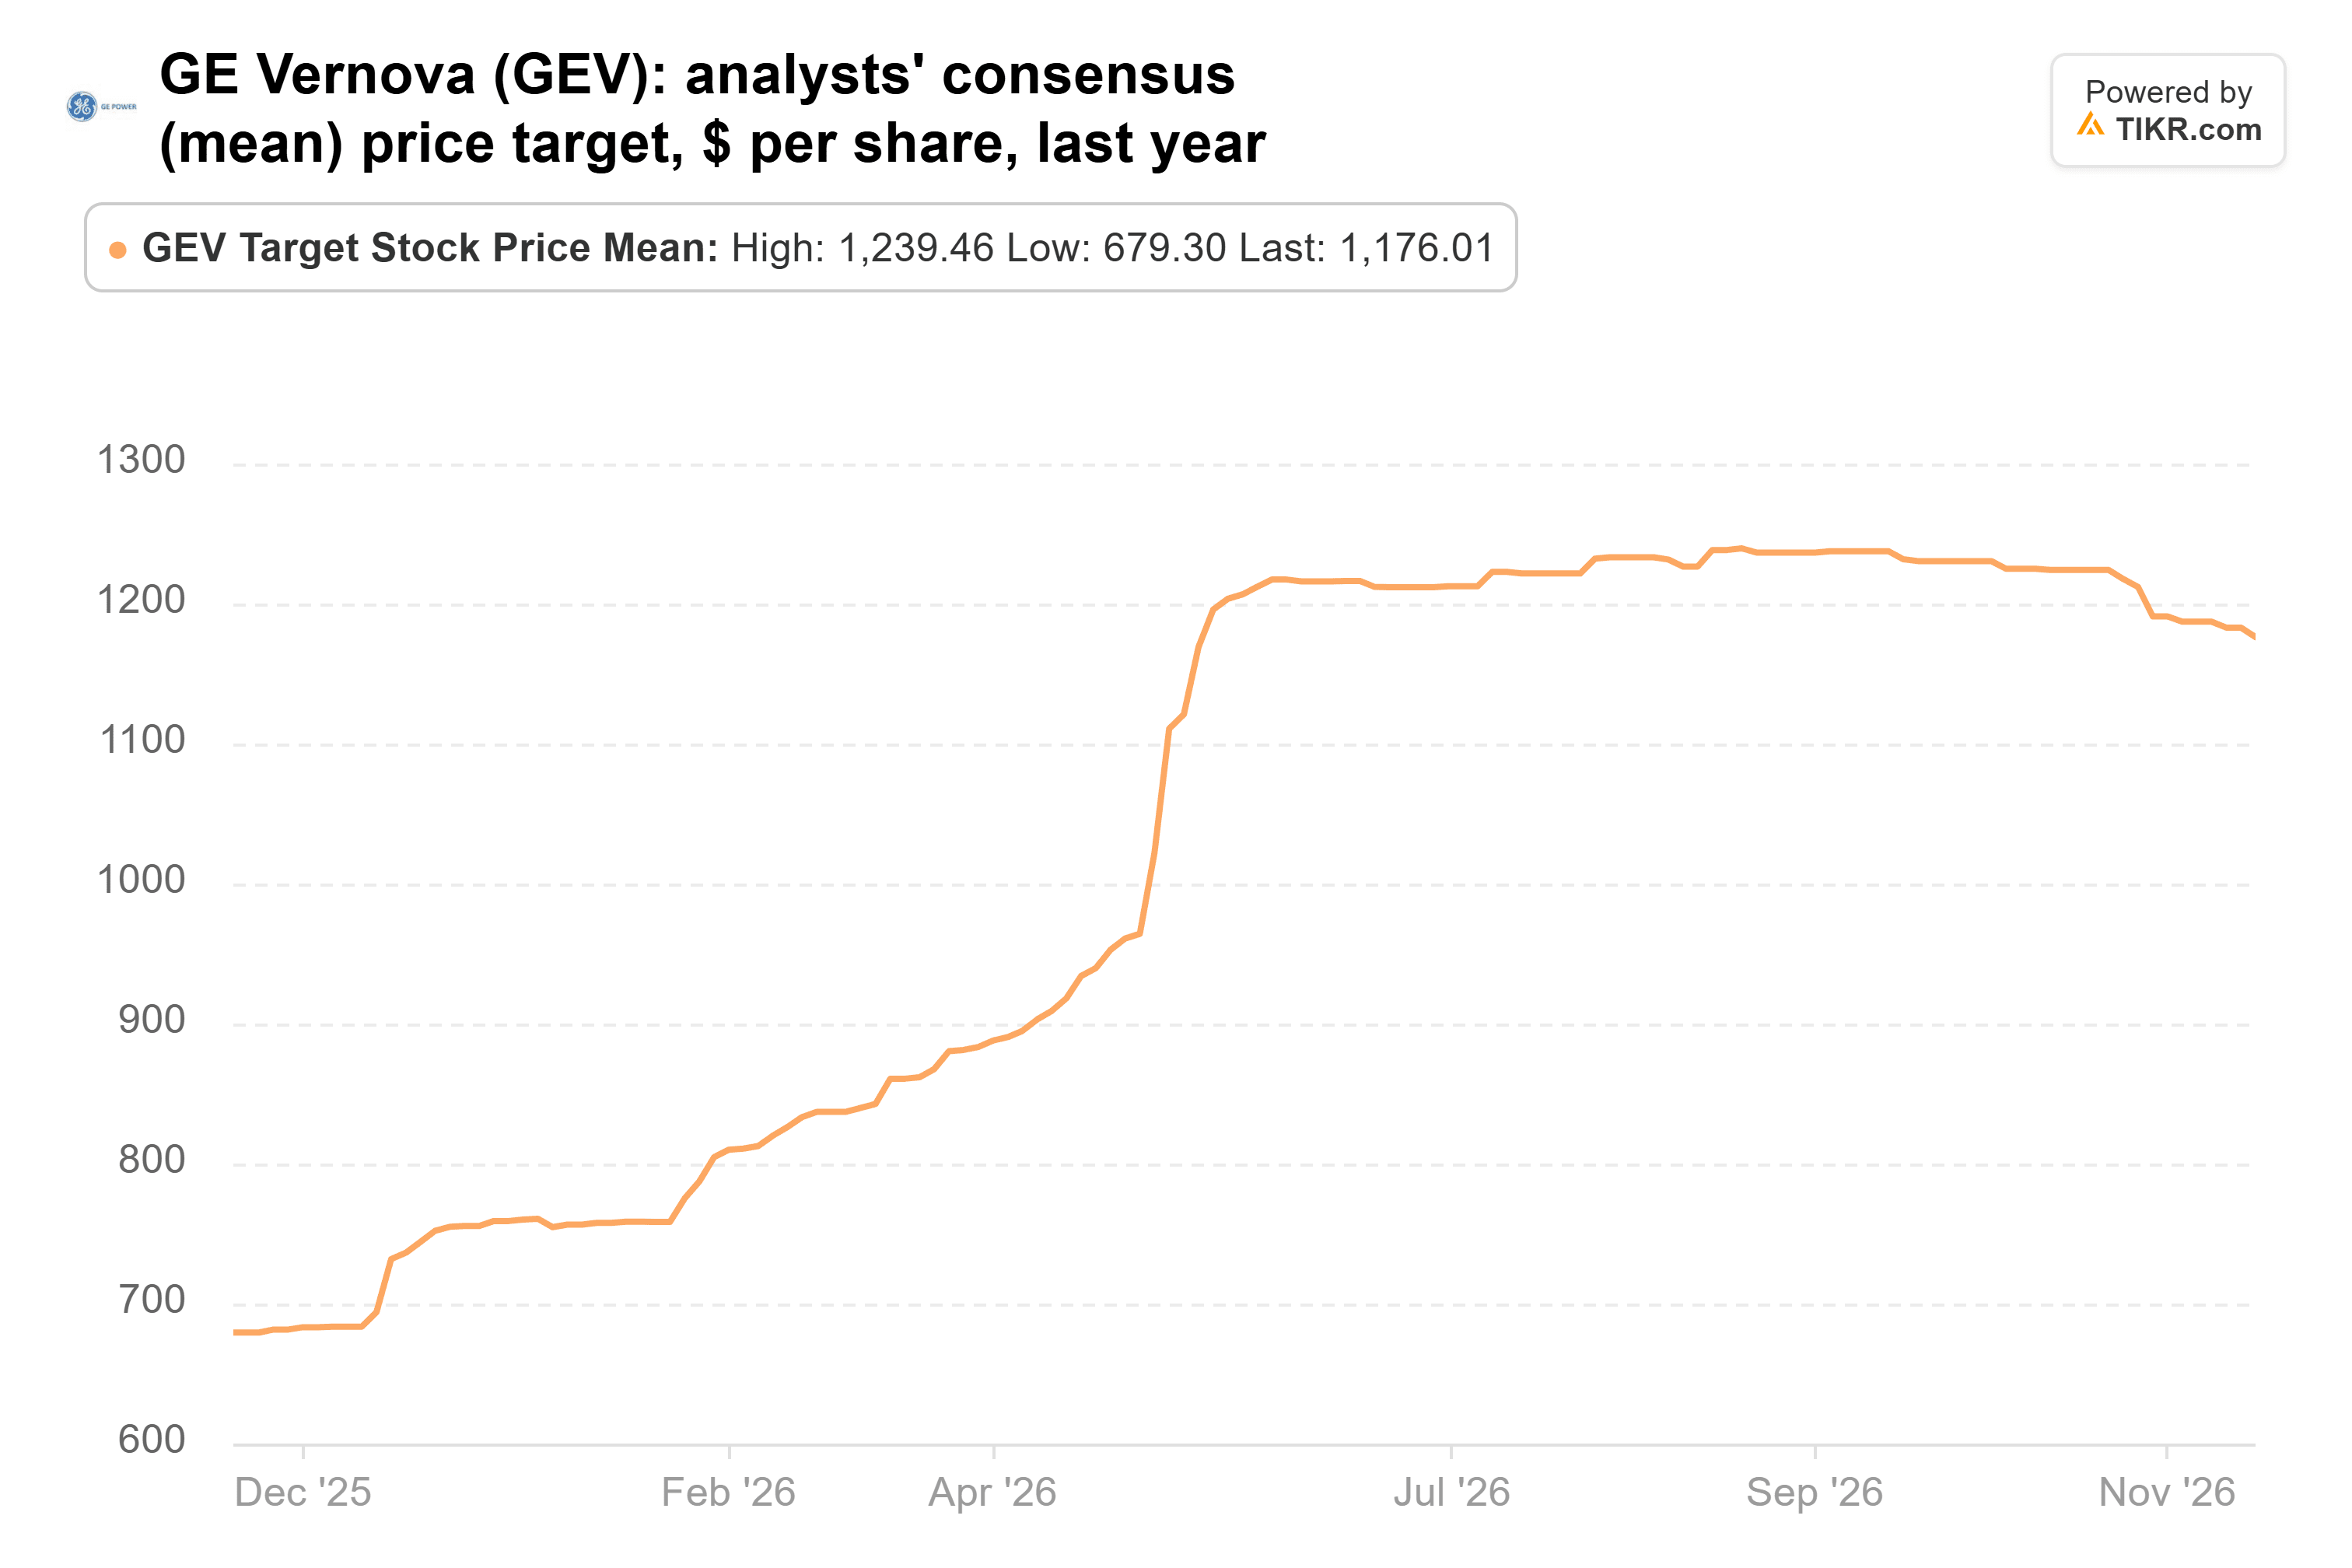
最も低いターゲットである940ドルでさえ、今日の株価を上回っている。私の計算では、1,176ドルは2028年予想の約32倍に相当し、現在の予想PER34倍をわずかに下回るため、予想が単に維持されれば株価はこのターゲットに到達できる。
私はこの件ではフィッシャーに同調する
私は買い手側に立つ。売り手は過去7週間、正しかった。しかし、予想PER34倍で、2028年までにEPSが2倍以上になると予想され、予想は依然として上昇しているGE Vernovaは、過去1年間のどの時点よりも利益ベースで割安だ。
売りを支持する最も有力な論拠はキャッシュだ。GE Vernovaの2026年上半期の99億ドルのフリーキャッシュフローは、137億ドルの契約負債(主に顧客からの前受金)の増加を伴っていた。コンセンサスでは、すでに回収済みの資金に対してタービンが納入されるため、フリーキャッシュフローは2026年の121億ドルから2027年には78億ドルに減少すると見られている。これらの前受金は顧客がすでに注文した設備に対する返金不可の支払いであるため、2027年の落ち込みはタイミングの問題と解釈している。
1月下旬に発表が予定されている第4四半期決算が次のチェックポイントだ。2027年の予想が1株あたり26ドル前後でその決算を乗り切れば、今日の株価はこの成長株にとって割安に見える。フィッシャーの次の13F(2月中旬までに提出予定)は、同社が買いを継続したかどうかを示すだろう。
では、GE Vernovaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーション・モデルにいくつかの前提条件を入力するだけで、GE Vernovaの可能性のある価値を確認できる。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!