主なポイント
- キャシー・ウッド氏のARK Investは第3四半期に11銘柄で新規購入または追加購入を行い、売却はゼロでした。これには、同社の保有上位5銘柄のうち3銘柄(Tesla、SpaceX、NVIDIA)への追加購入が含まれます。
- TeslaとSpaceXはARKの最大の保有銘柄です。両社ともイーロン・マスク氏が率いており、合併協議が行われていると報じられています。
- 9月30日以降、Teslaは7%上昇、SpaceXは9%下落、NVIDIAは32%下落しています。
- 下落後、NVIDIAは約13倍の予想PERと、数字的には最も支持される動きとなっています。
キャシー・ウッド氏は市場で最も有名なグロース投資家の一人です。彼女の最新の提出書類は、既に保有する最大手銘柄へのさらなる集中投資を示しています。
9月30日締めの四半期におけるARK Investの13F報告書(11月13日提出)によると、170億ドル規模の同ファンドは11銘柄で新規購入または追加購入を行い、売却はありませんでした。そのうち3つの追加購入は、保有上位5銘柄であるTesla (TSLA)、SpaceX (SPCX)、NVIDIA (NVDA)に向けられました。
13F報告書は、ARKが9月30日時点で保有していたものを示すのみです。したがって、以下の動きはその日の価格から測定されたものであり、ARK自身のリターンではありません。それ以降、3銘柄はそれぞれ異なる方向に動いています。
Teslaは依然として第1位、そして最も支持が難しい銘柄
ARKは9月30日時点で337万株のTesla株を保有し、その価値は12億ドルで、13F対象株式の6.9%を占めていました。これは6月30日時点の保有株数より22%多く、株価は四半期末以降7%上昇しています。一方、ビジネスは逆方向に進んでいます:TeslaのGAAP営業利益率は第3四半期に前年同期の5.8%から2.6%に低下し、アナリストの2026年正規化EPS予想は6月30日以降14%下落しました。
その結果、Teslaの予想PERは約178倍となり、TIKR上の5年平均108倍を大きく上回っています。アナリストの平均目標株価は年間を通じて390ドルから426ドルの間で推移しています:
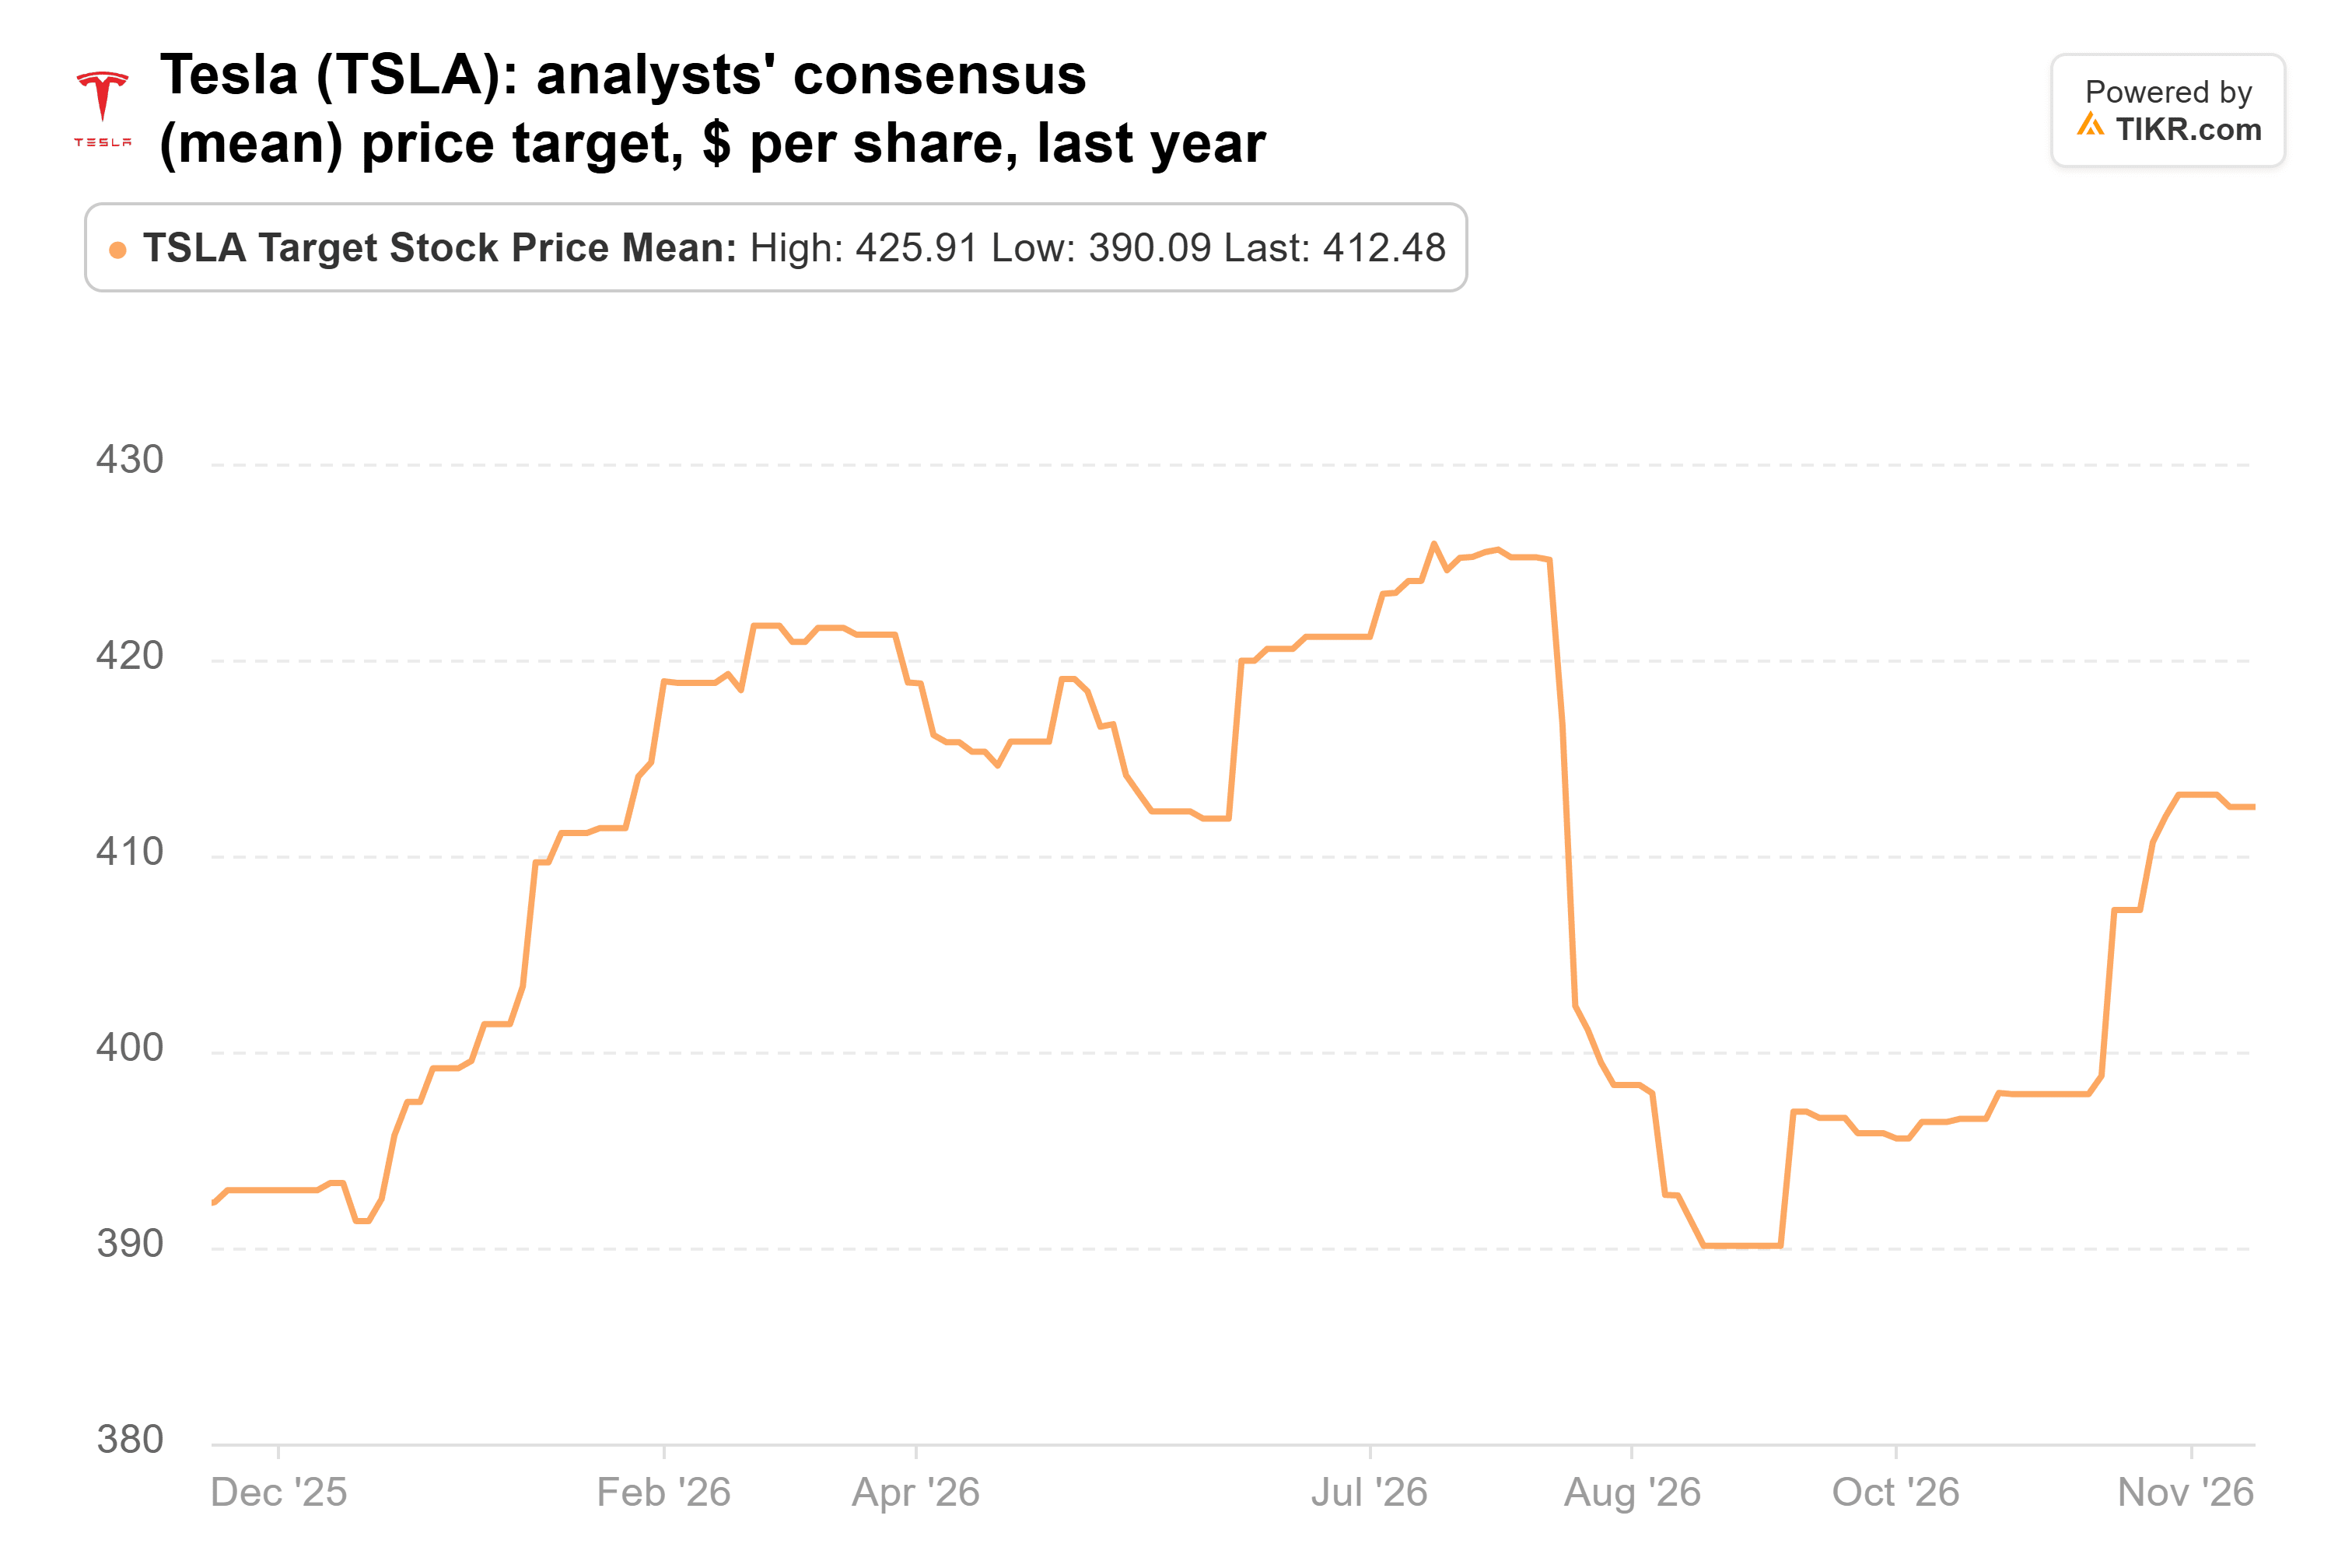
412ドルというその目標は現在価格のわずか9%上であり、アナリストでさえここからの上昇余地はほとんどないと見ています。
TIKRはTeslaについて45人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Teslaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Teslaのアナリストレーティングを見る
SpaceXの保有比率は半分増加
ARKの2番目に大きな保有銘柄は同じCEOが率いています。同社は9月30日時点で675万株のSpaceX株を保有し、その価値は10.2億ドルで、13F対象株式の5.9%を占め、6月30日比で51%増加しました。株価はそれ以降9%下落しています。
SpaceXはTeslaよりもはるかに速く成長しています。第3四半期の収益は161%増の146億ドルとなり、AI部門がその約半分をもたらしました。この成長にはコストがかかります:経営陣は第4四半期の設備投資を350億ドルから400億ドルと見込んでおり、アナリストは今年のフリーキャッシュフローが577億ドルの赤字、2027年には1,407億ドルの赤字になると予想しています。
アナリストは、この支出が報われると賭けています。彼らの平均目標株価は、SpaceXが6月に上場して以来2倍以上に上昇しました:
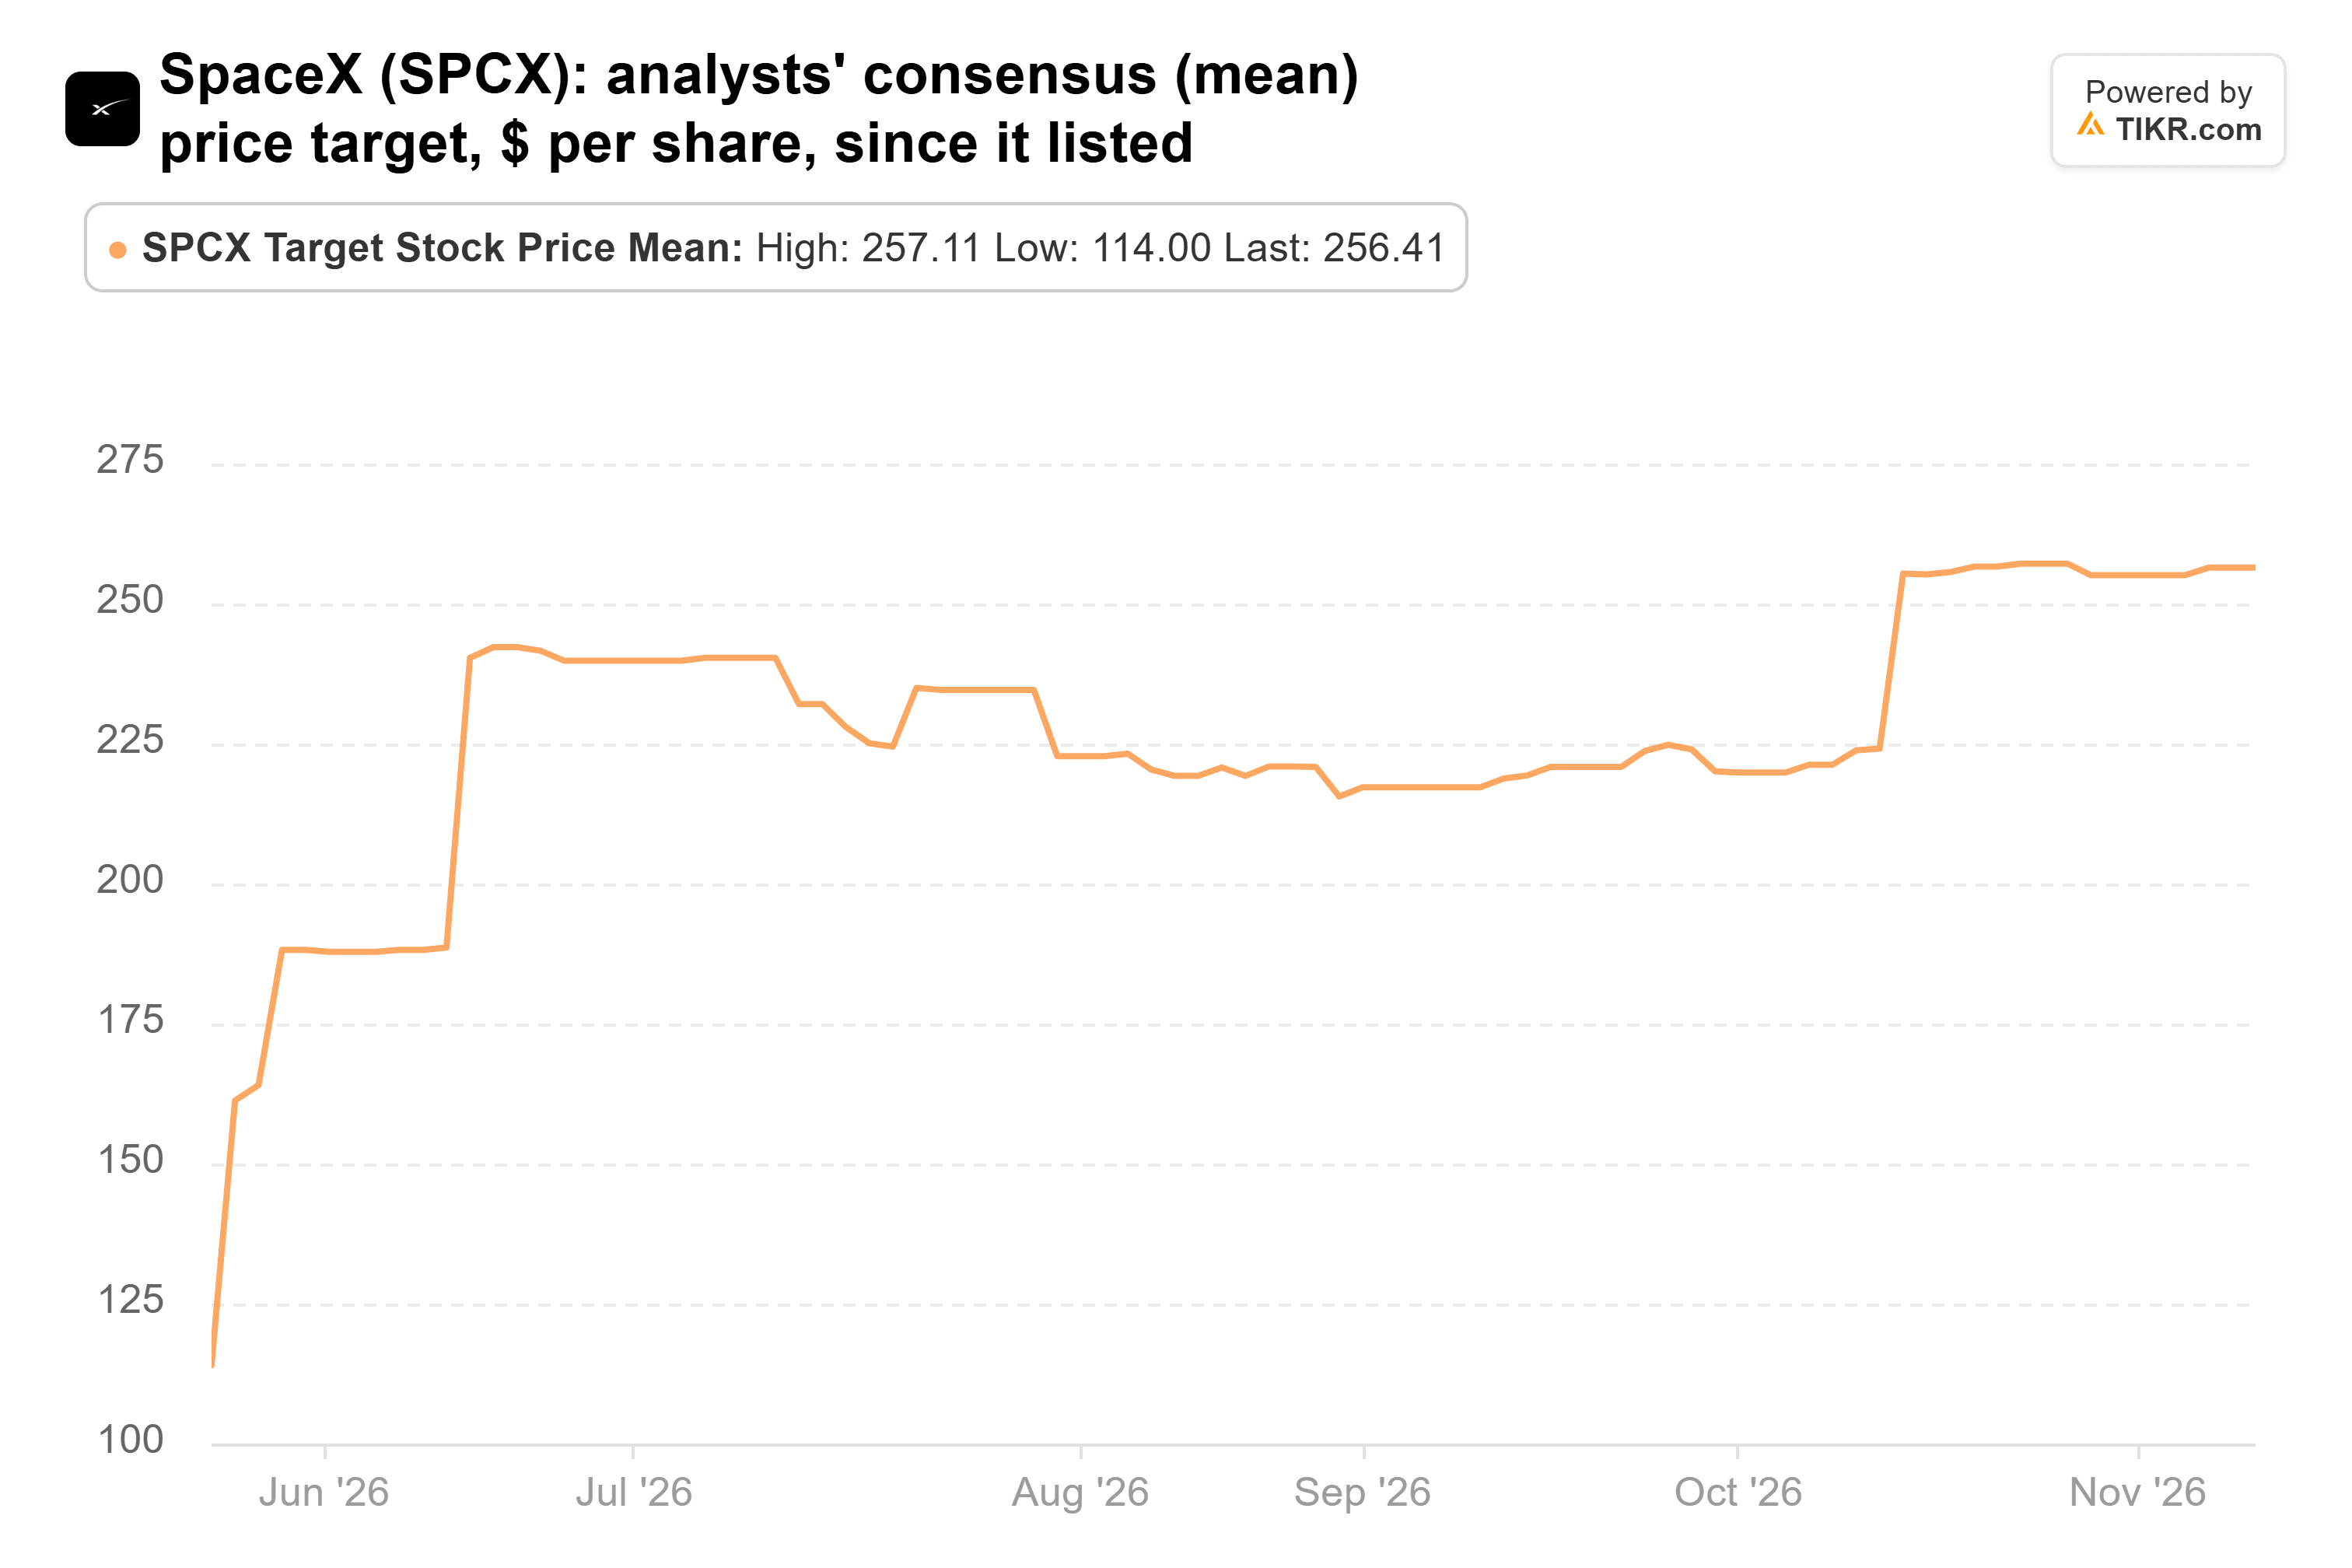
256ドルというその目標は現在価格の87%上です。株価は現在、予想PER約45倍で取引されており、9月30日の97倍から低下しました。これは、株価が下落する一方でアナリストが予想を上方修正したためです。彼らは正規化EPSが今年の0.17ドルから2027年には2.74ドルになると予想しています。
両銘柄を保有することは、ARKに合併協議への関与ももたらします。ブルームバーグは11月12日、TeslaとSpaceXが合意に向けて進展しており、早ければ12月にも、遅くとも2027年初頭には合意に至る可能性があると報じました。The Future Fundのゲイリー・ブラック氏は、株式交換による合併は「TSLA投資家にとってほとんど利益をもたらさないだろう」と主張しています。ARKにとって、合併は13F対象株式の約13%を占める2つの最大保有銘柄を1つに統合することになります。
NVIDIAは下落直前に最大の追加購入を受けた
ARKの3銘柄の中で最大の増加はNVIDIAでした。9月30日時点の保有株数は6月30日比で85%増の256万株、価値は5.85億ドルで、13F対象株式の3.4%を占め、5番目に大きな保有銘柄です。株価はそれ以降32%下落し、1年ぶりの安値で取引を終えています。
投資家には2つの大きな懸念材料があります。1つ目は、ウォールストリート・ジャーナルが取締役会がジェンセン・フアン氏の解任を準備していると報じた後、11月12日にフアン氏がCEOを辞任したことです。その翌日、取締役会はCNBCに対し、依然として「サーチファームの選定プロセス中」であると述べ、トランプ大統領はフアン氏の復帰は「確かに悪い考えではない」と述べています。2つ目は、メモリ価格の上昇に伴い、経営陣がすでに2027年1月四半期の粗利益率を7月四半期の75.0%から71%~72%の低水準に下方修正する見通しを示していたことです。
しかし、需要は依然として強固に見えます。経営陣は2028会計年度の収益を約70%増と見込んでおり、その数字を制限しているのは需要ではなく供給であると述べています。アナリストは6月末から10月下旬にかけて、2028会計年度のEPS予想を25%上方修正しました。予想PER約13倍で取引されているNVIDIAは、TIKR上の1年平均24倍、5年平均36倍を大きく下回っています。
アナリストの平均目標株価は今年の大半で上昇し、10月下旬のピーク以降は低下しています:
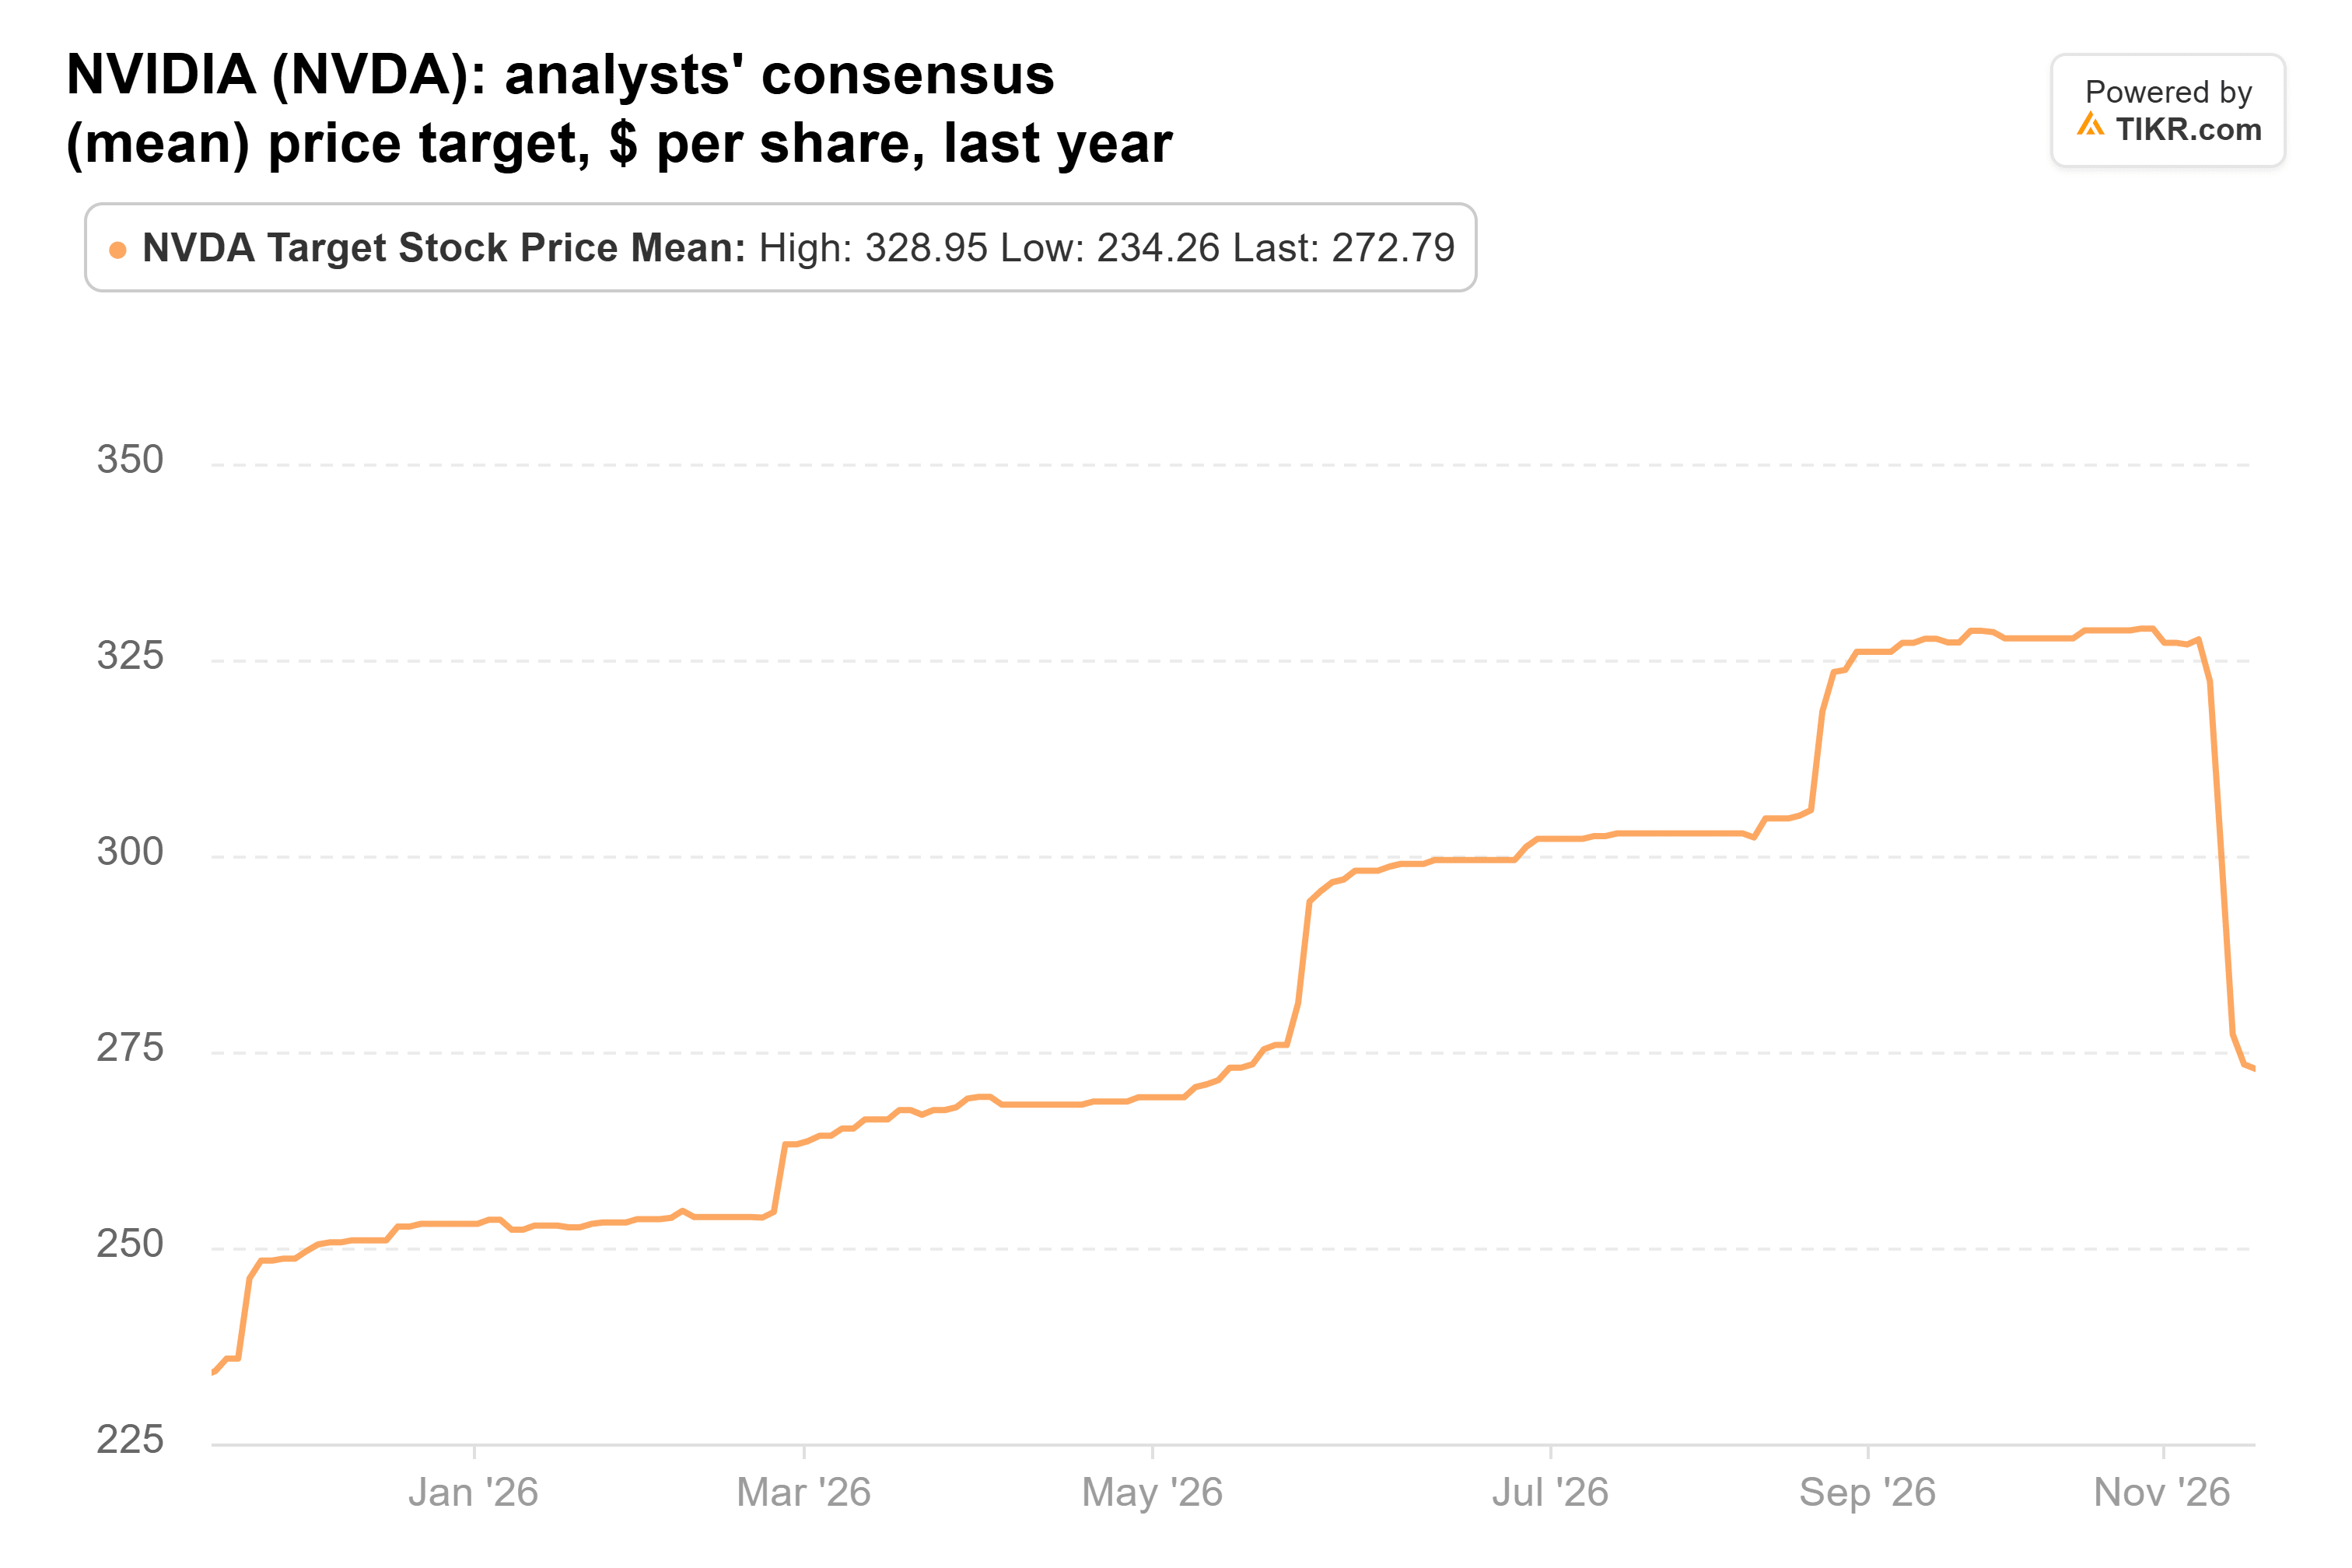
平均268ドルは依然として現在価格の71%上に位置しています。
NVIDIAが彼女の最善の動きに見える
もし私がウッド氏の第3四半期の動きのうち1つだけを追うとしたら、それはNVIDIAでしょう。予想PER13倍では、株価はすでにCEO探しと利益率に関する多くの悪材料を反映しており、一方でアナリストは2028会計年度を通じて強い利益成長を依然として期待しています。
SpaceXの成長は本物ですが、それはAIレンタルブームが四半期あたり数百億ドルの設備投資を賄うほど長く続くことに依存しています。Teslaは彼女に追随するのが最も難しい銘柄です:アナリストが引き続き下方修正する利益の178倍で取引されており、株価はまだ予想に現れていないロボタクシーとロボットビジネスを織り込んでいます。
NVIDIAのリスクは、リーダーシップ争いが長引く一方で、メモリコストが利益率を圧迫し続けることです。その場合、13倍はそれほど割安には見えなくなるでしょう。NVIDIAは10月四半期の業績を11月17日に発表し、1月四半期の利益率見通しは71%~72%という低水準が維持されるかどうかを示します。Deepwaterのジーン・マンスター氏は投資家に対し、「彼らが業績見通しを撤回する準備をしておくように」と警告しています。ARKの次の13F報告書(12月31日締め四半期)は2月中旬に提出される予定で、ウッド氏が買い続けたかどうかが明らかになります。
では、Tesla株の実際の価値はいくらですか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Teslaがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!