主なポイント
- 現在の株価で月1,000ドルの配当を得るには、ホーム・デポ株が約1,288株(約439,100ドル)、ロウズ株が約2,400株(約533,500ドル)必要です。
- ホーム・デポの配当は、8月2日までの過去12か月間のフリーキャッシュフローの61%を占めました。一方、ロウズは7月31日までの過去12か月間で38%でした。
- ホーム・デポのビジネスはより速く成長していますが、ロウズは年間業績見通しを下方修正し、Stifelからは「売り」評価を受けました。
- 確実な配当収入を求める退職者にとっては、ロウズのより大きな余裕(クッション)は、より高いコストに見合う価値があります。
ホーム・デポ (HD) は11月17日に発表した第3四半期決算で市場予想を上回り、CFOのリチャード・マクフェイル氏を次期CEOに任命しました。同日、Stifelはロウズ (LOW) の評価を「中立」から「売り」に引き下げました。
退職者にとって重要なのは2つです。配当を得るためのコストと、その安全性です。そこで、月1,000ドル(年12,000ドル)の配当収入をこの2社のいずれかから得たいと考える仮想の退職者を例に考えてみましょう。
ホーム・デポは年9.32ドル(1株当たり)の配当を支払っており、現在の株価では利回り2.7%です。したがって、1,288株(約439,100ドル)が必要です。ロウズは年5.00ドル(1株当たり)の配当を支払っており、利回り2.2%です。したがって、2,400株(約533,500ドル)が必要です。同じ配当額を得るのに、約94,400ドル多くかかることになります。(もちろん、退職者がこれほどの金額を単一銘柄に投資すべきではありません。)
| 銘柄 | 必要株数 | コスト | 利回り | 月間収入 | キャッシュ配当性向 (TTM) |
|---|---|---|---|---|---|
| ホーム・デポ (HD) | 1,288 | $439,105 | 2.7% | $1,000 | 61% |
| ロウズ (LOW) | 2,400 | $533,508 | 2.2% | $1,000 | 38% |
出典: TIKRおよびStockAnalysis、現在の株価および各社の現在の配当率に基づく。配当性向は、8月2日(ホーム・デポ)および7月31日(ロウズ)までの過去12か月間のフリーキャッシュフローに対する配当支払総額の割合。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらをご覧ください。
ホーム・デポはシェアを拡大し続ける
ホーム・デポは停滞する住宅市場においても成長を見出しています。11月1日に終了した第3四半期の売上高は4.9%増の434億ドルとなりました。既存店売上高は2.2%増加し(前年同期は0.2%増)、オンライン既存店売上高は約13%増加しました。弱点はSRS(屋根材供給事業)です。2シーズン連続で嵐の季節が弱かった後、経営陣はSRSの年間有機成長率見通しを中一桁から低一桁に下方修正しました。マクフェイル氏は11月23日にCEOに就任し、テッド・デッカー氏は会長に留まり、ジョーダン・ブロッギ氏がCFOに就任します。
8月2日までの過去12か月間、ホーム・デポは151億ドルのフリーキャッシュフローのうち92.2億ドルを配当として支払っており、配当は十分にカバーされています。過去10年間、配当支払額は毎年増加し続けていますが、フリーキャッシュフローは上下に変動しています:
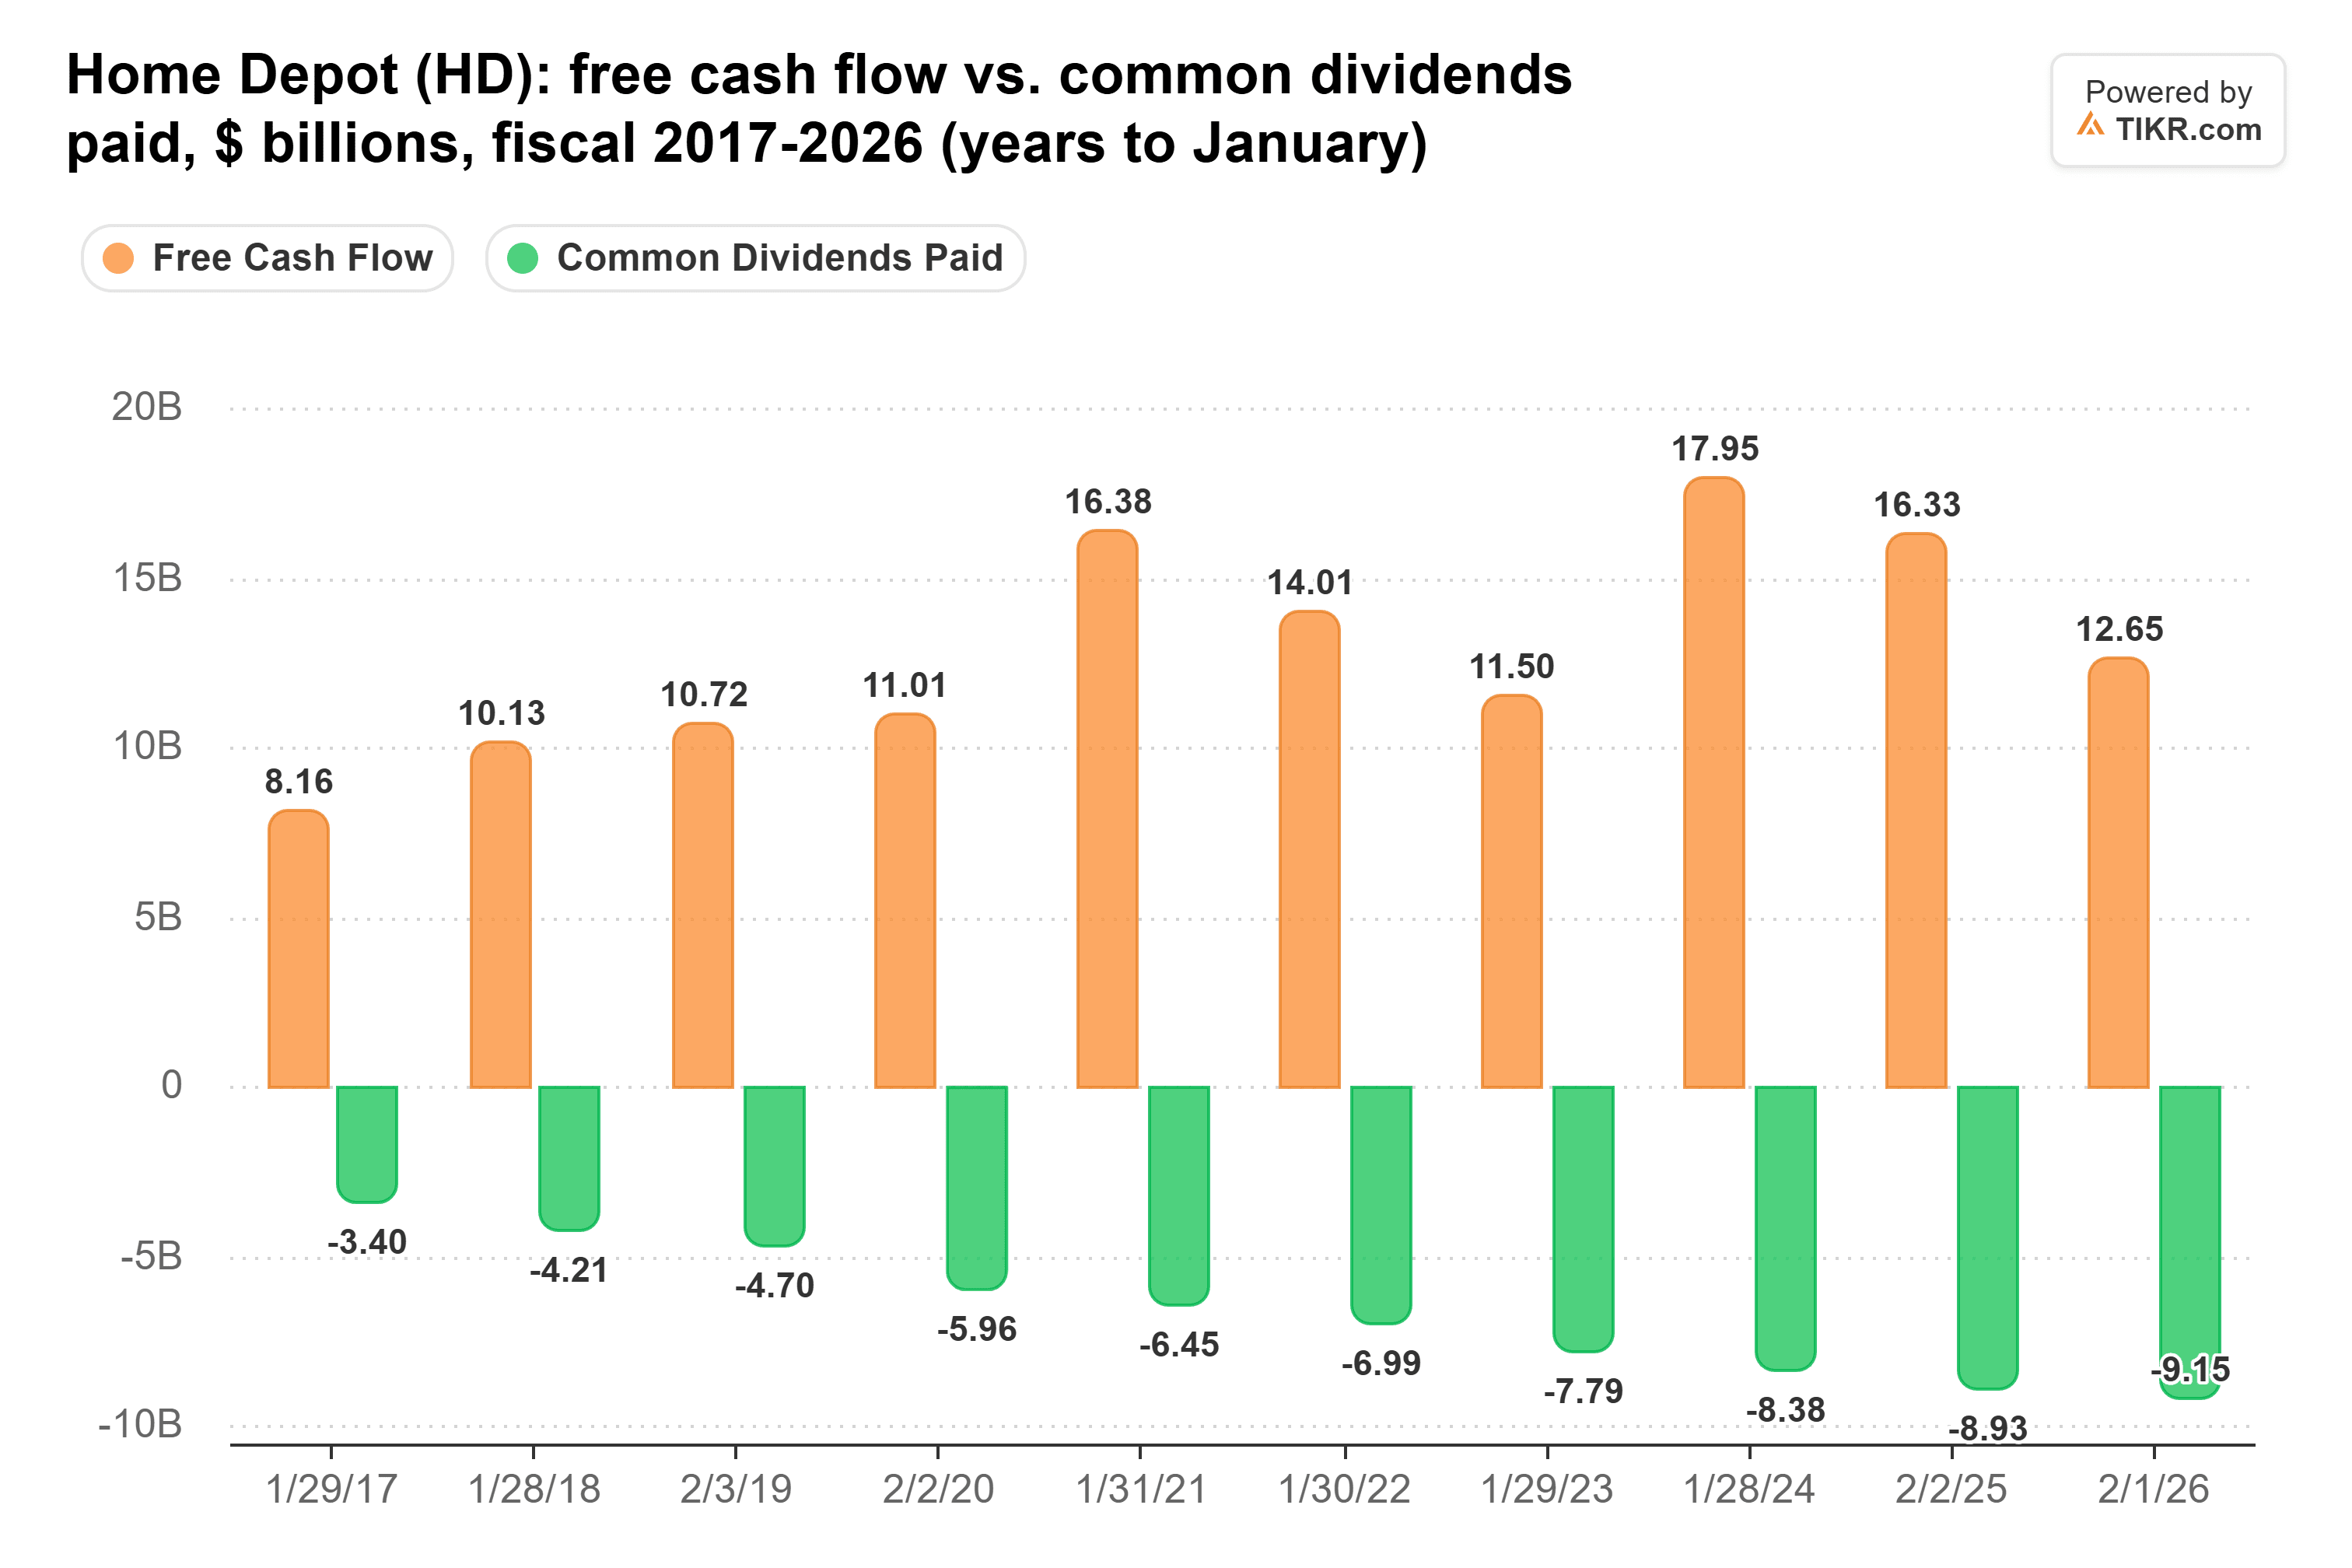
前会計年度のフリーキャッシュフローは163億ドルから127億ドルに減少し、配当性向は72.4%に達しました。5年前は39.4%でした。
ロウズはより大きな余裕(クッション)を持つ
ロウズはホーム・デポの売上成長に追いついていません。7月31日に終了した第2四半期の既存店売上高はわずか0.2%増で、取引件数は2.1%減少しました。住宅建設に関連する買収企業であるFBMとADGは、新築住宅着工件数の鈍化に苦しんでいます。ロウズは現在、年間の既存店売上高見通しを「横ばい~2%増」から「横ばい」に下方修正し、調整後1株当たり利益(EPS)は約12.25ドル(以前の12.25~12.75ドルの範囲の下限)になると見込んでいます。
マービン・エリソンCEOは第2四半期決算説明会で長期的な見通しを述べました:「私たちは、いずれこの国で住宅を建設しなければならない時が来ると分かっています。その時が来たとき、私たちは今日、そして将来において、この会社の歴史上かつてないほど有利な立場に立つことになるでしょう。」Stifelはロウズの評価を「中立」から「売り」に引き下げ、目標株価を195ドルから190ドルに引き下げました。
しかし、配当には十分な余裕があります。7月31日までの過去12か月間、ロウズは70億ドルのフリーキャッシュフローのうち26.9億ドルを配当として支払いました。過去10年間、フリーキャッシュフローは毎年配当を十分にカバーしています:
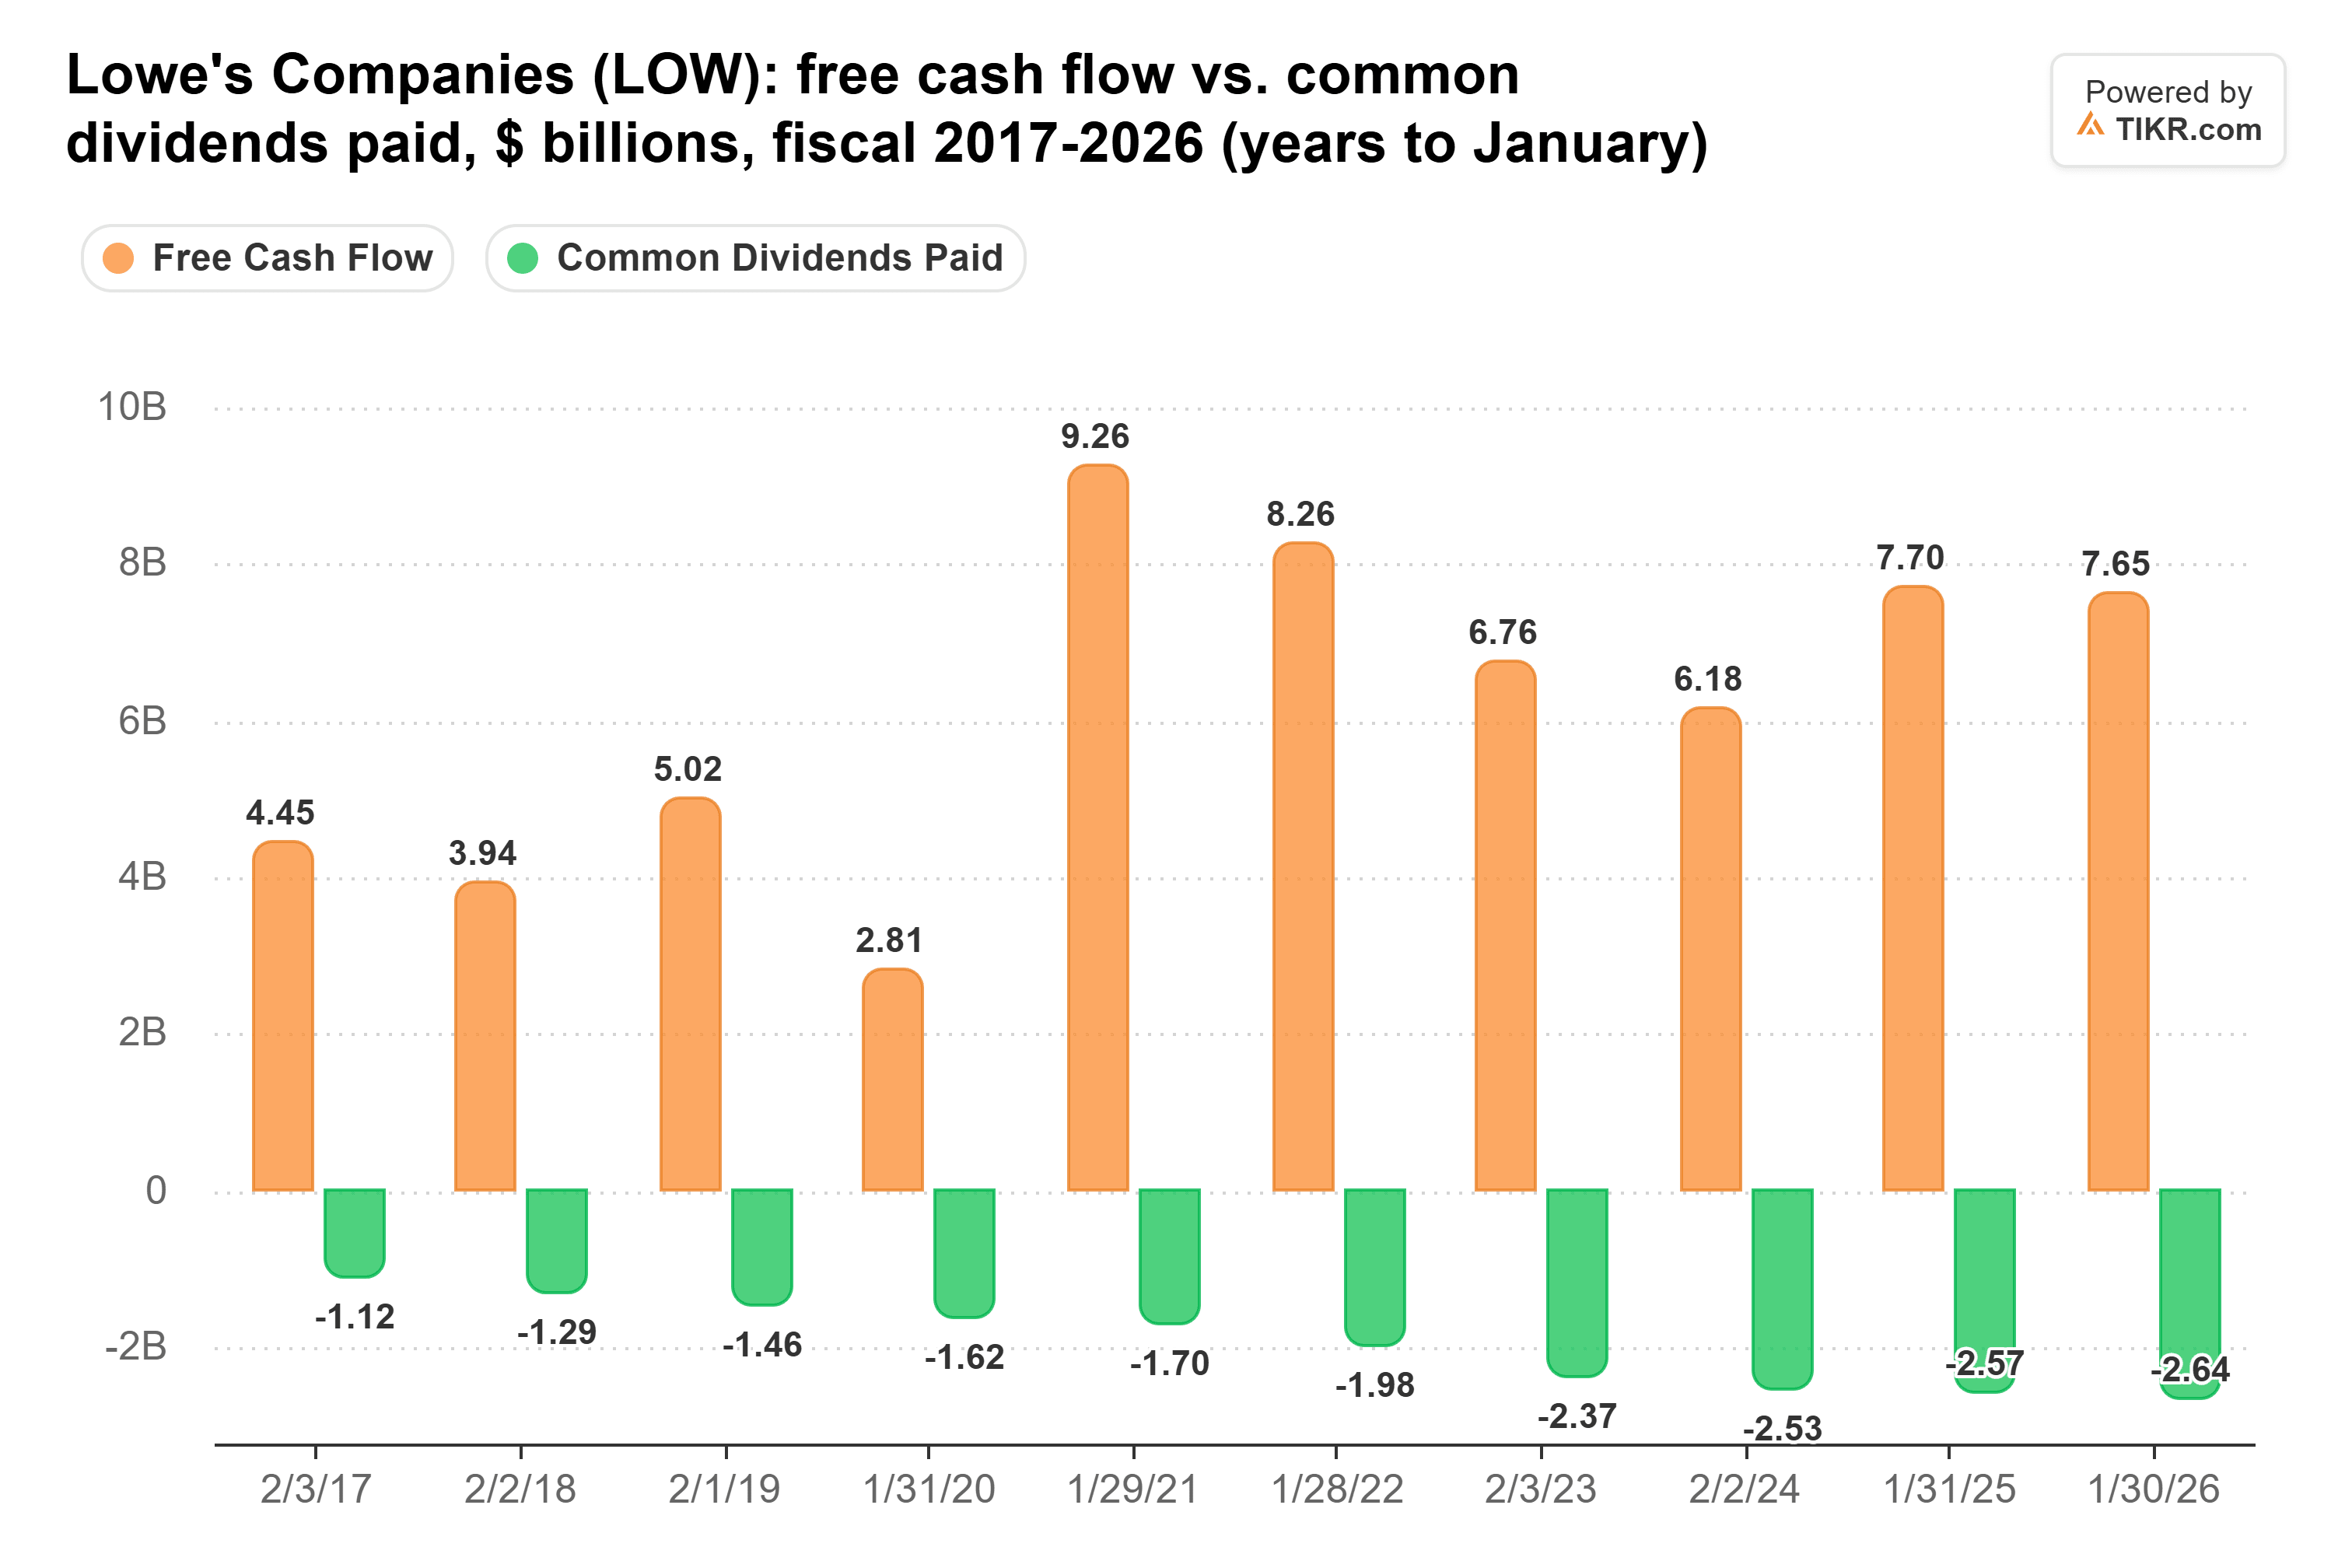
前会計年度の配当性向は34.5%でした。5月、ロウズは四半期配当を1.20ドルから1.25ドルに引き上げました。同社は自らを「配当貴族」と呼んでおり、これだけの余裕があれば、引き上げは続くと私は予想します。
私はロウズに追加コストを払う
ホーム・デポは2社のうち配当性向が高い方なので、配当カットの可能性をテストするならこちらです。しかし、配当性向が高いことが即リスクを意味するわけではありません。上記のグラフでは、フリーキャッシュフローが毎年ホーム・デポの配当をカバーしており、EBITによる利子カバー率は8.4倍です。私が注視するのは配当性向の上昇傾向と、新CEOと新CFOが配当について最初に決定することです。
それでも、もし私が退職者なら、ロウズのために追加の94,400ドルを支払うでしょう。フリーキャッシュフローの38%しか占めない配当は、売上が停滞している間でも増額し続けることができます。ロウズの配当は過去5会計年度で年率15.6%増加し、1株当たり2.30ドルから4.75ドルになりました。そのペースでいけば、2,400株は10年目には年約44,000ドルの配当を生むことになります。ホーム・デポ株は、ホーム・デポの8.4%の増加ペースでは年約25,000ドルになります。今年の引き上げが四半期あたり5セントだったことを考えると、ロウズがそのペースを維持するとは期待しません。
これらはいずれもホーム・デポが悪い選択であることを意味しません。同社のビジネスはより速く成長しており、負債も少ないです:ネット負債対EBITDA比率は2.25倍で、ロウズの2.65倍よりも低くなっています。ただ、生活費を賄うために頼りにする配当収入という観点では、より大きな余裕(クッション)を選びます。
ロウズの次の試練は、間もなく発表される第3四半期決算です。経営陣は第3四半期の調整後1株当たり利益(EPS)を前年同期比約7%減と予想しています。これ以上の下方修正、または年間約12.25ドルという見通しの引き下げがあれば、私はホーム・デポに戻るでしょう。
ロウズは忘れて:今すぐ買える6つの安全な6%以上の高利回り配当株
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦しみながら次の社会保障給付金の入金を待つ生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてロウズはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!