主なポイント
- シェルは10月、普通株1株当たりの四半期配当を0.3906ドルで据え置き(前年同期は0.3580ドル)。一方、メルクは第3四半期決算で予想を上回り、通期業績見通しを上方修正した。
- シェルは直近12か月間のフリーキャッシュフローの27%を配当として支払ったのに対し、メルクは66%を配当に充てた。
- シェルの配当は、引き下げ後も2015年度の水準を下回ったままである。一方、メルクの配当は2025年度までの10年間で年平均6%増加した。
- メルクの主力薬キートルーダは2028年に特許切れを迎える。また、10月にはオランダの裁判所が、皮下投与版の欧州8か国での販売を差し止めた。
シェル (SHEL) と メルク・アンド・カンパニー (MRK) はともに10月29日に第3四半期決算を発表し、両社とも配当の支払いを継続した。シェルは四半期配当を普通株1株当たり0.3906ドルと宣言し、前年同期の0.3580ドルから増額した。
メルクは決算で予想を上回り、通期業績見通しを上方修正した。これは、同社の最売れ薬であるキートルーダの新バージョンの欧州8か国での販売をオランダの裁判所が差し止めてから3週間後のことだった。決算説明会で、CFOのキャロライン・リッチフィールドは「我々は配当にコミットし、時間をかけて増額していくことを目標としている」と述べた。
シェルの配当利回りは3.3%と、メルクの2.3%よりも大きい。しかし、10年間というのは配当を当てにするには長い期間だ。もしどちらか一方しか保有できないとしたら、どちらを選ぶべきだろうか?
| 指標 | シェル (SHEL) | メルク・アンド・カンパニー (MRK) |
|---|---|---|
| 配当利回り | 3.3% | 2.3% |
| 配当成長率(2020年度~2025年度) | 年平均17.4% | 年平均5.8% |
| 配当成長率(2015年度~2025年度) | 年平均-2.6% | 年平均6.2% |
| キャッシュ配当性向(TTM) | 27%(2026年6月30日時点) | 66%(2026年9月30日時点) |
| ネット負債/EBITDA(TTM) | 0.5倍 | 1.5倍 |
| インタレスト・カバレッジ(TTM) | 7.8倍 | 5.2倍 |
| フォワードP/E | 7.9倍 | 18倍 |
退職者に6%以上の利回りを提供する、安全な6つの配当株
現在、年利回り6%以上の配当を支払う銘柄は100以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信している。
これらはすべて、我々の新しい投資レポートの一部として提供される。アクセス方法の詳細はこちらでご確認いただきたい。
シェルの配当には余裕がある
シェルはガス事業に注力している。LNGカナダの第2フェーズについて最終投資決定を行い、ARCリソーシズの買収を完了した。
シェルの配当は、6月30日までの12か月間のフリーキャッシュフローの27%という余裕のある水準で、過去5会計年度のいずれにおいても35.4%を超えることはなかった。これは、フリーキャッシュフローが2024年度の351億ドルから2025年度の239億ドルに減少したにもかかわらずのことである:
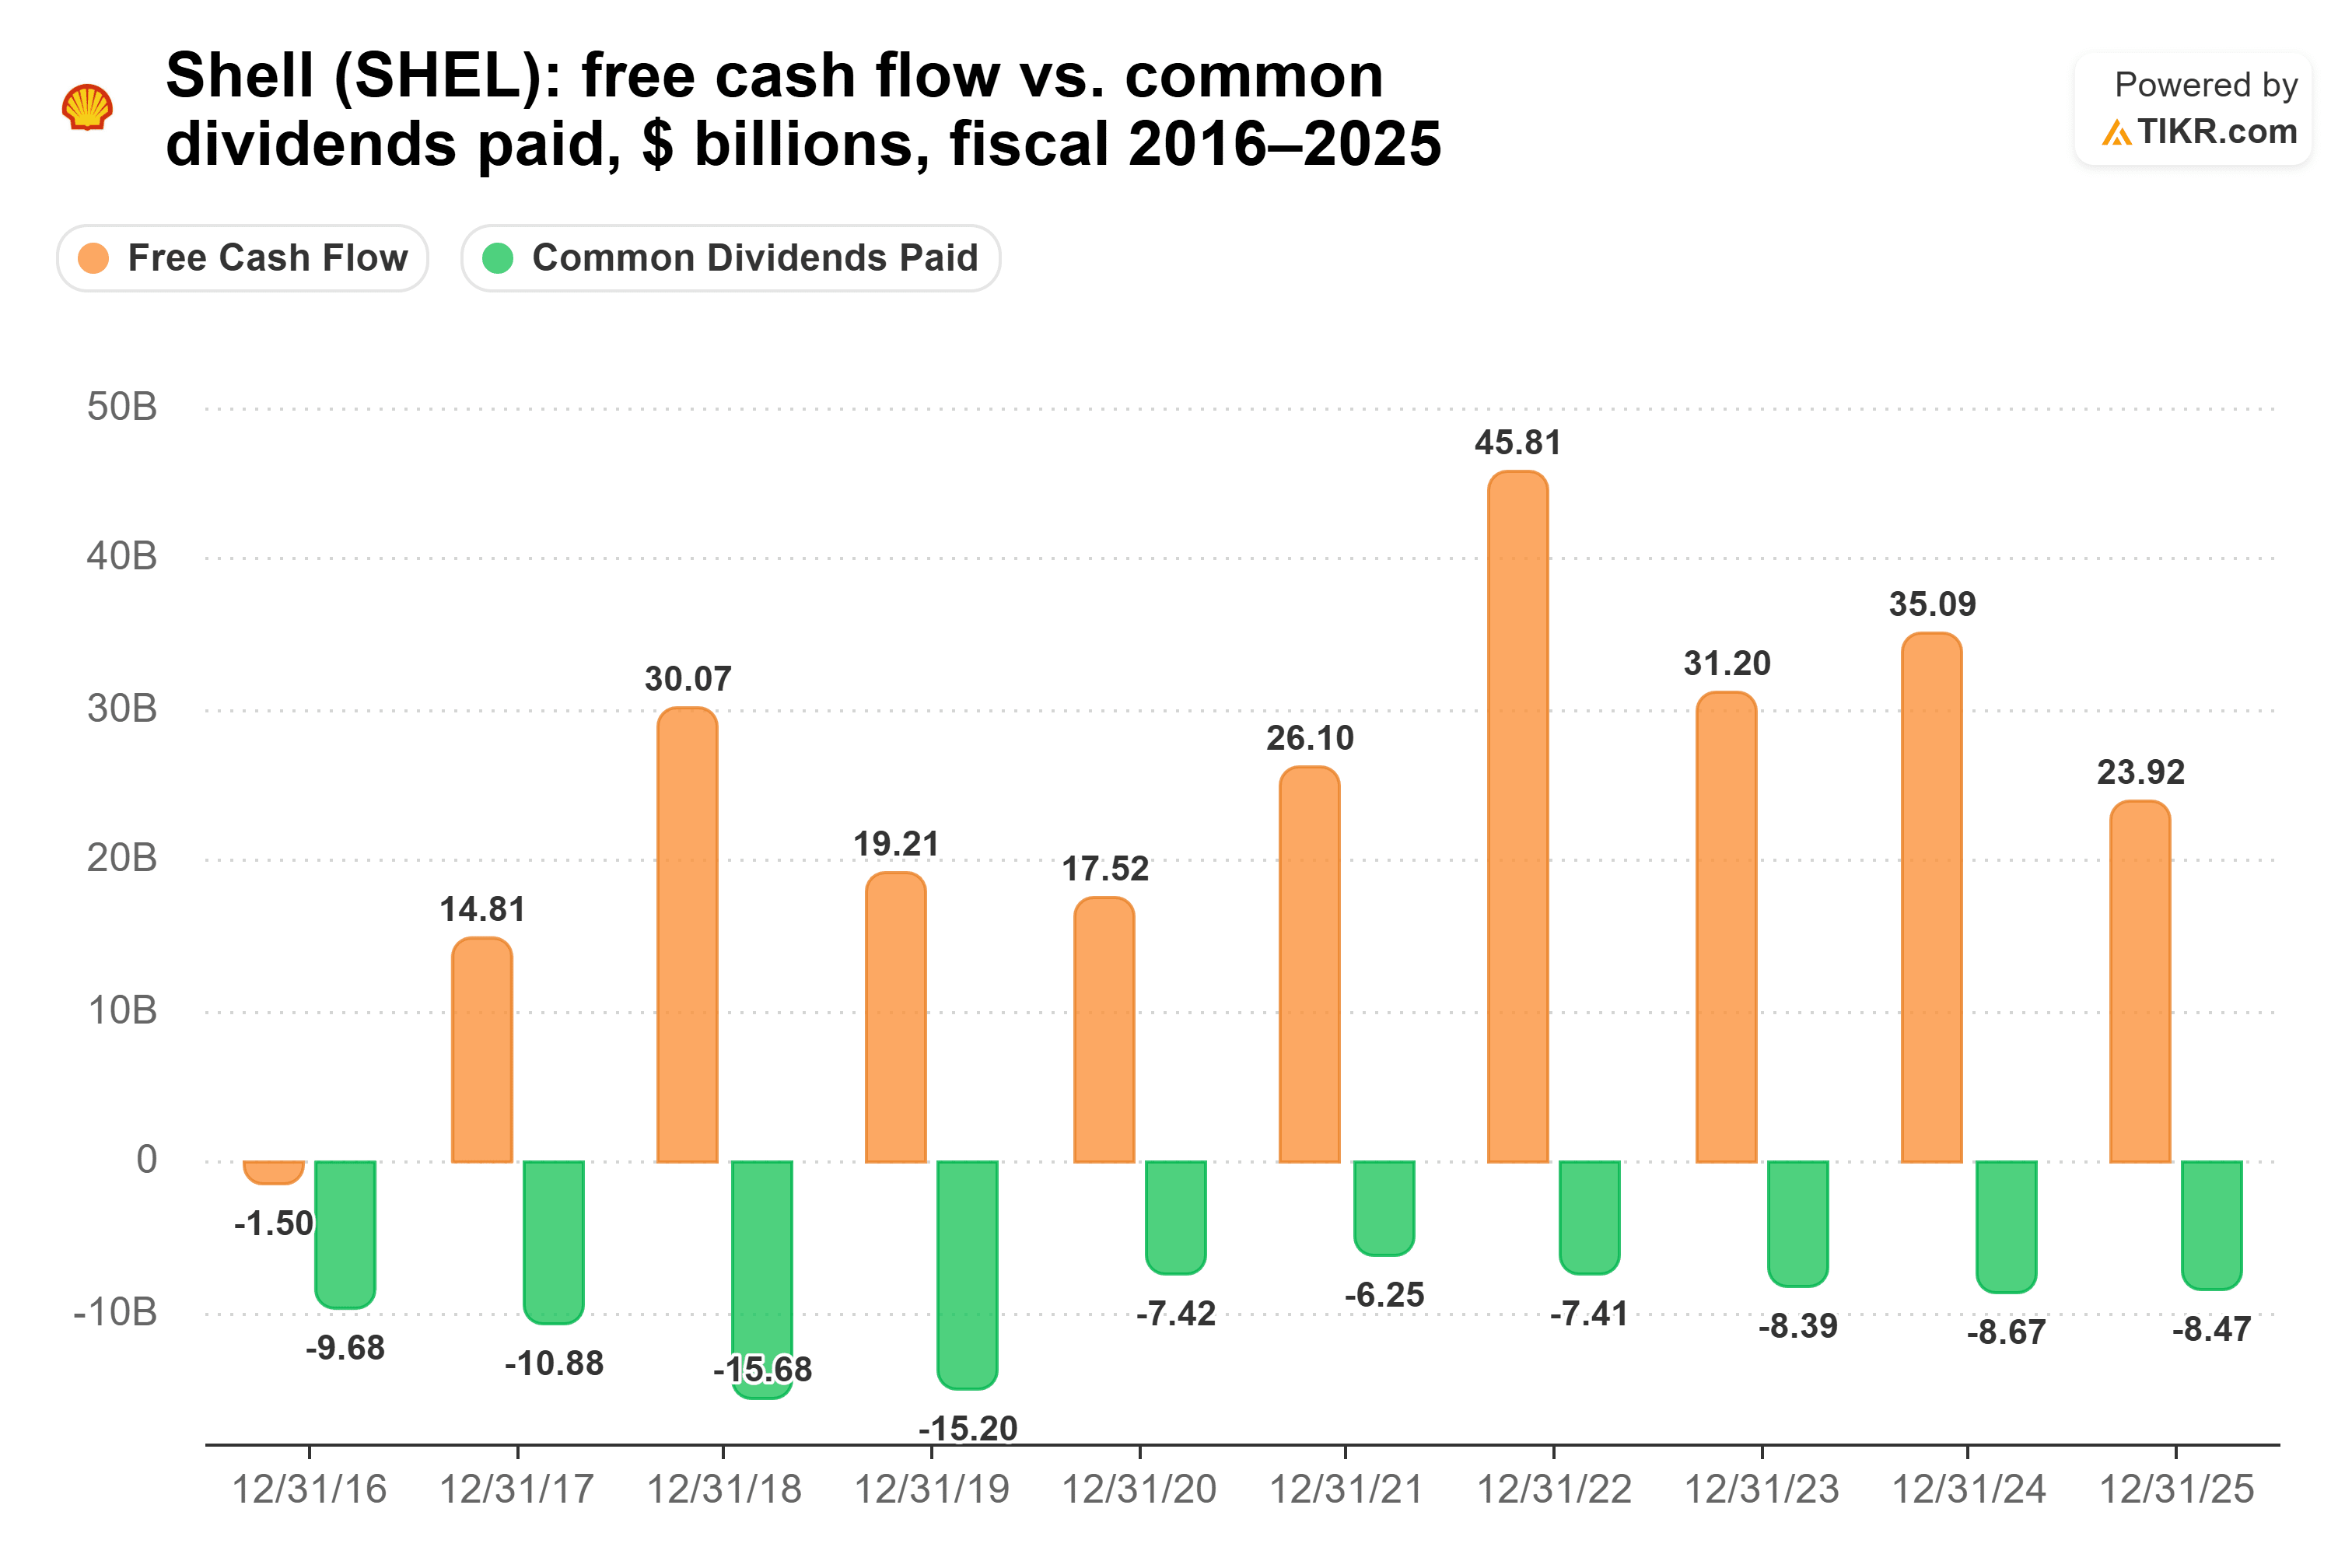
シェルが株主に還元するキャッシュの大部分は自社株買いが占める:第3四半期は32億ドルで、配当の22億ドルを上回った。CFOのシネード・ゴーマンは、事業キャッシュフローの40%から50%を景気循環を通じて還元するという目標を「神聖不可侵」と呼んだ。シェルの配当は米ドル建てで設定される。
リスクは、あらゆる石油会社が抱えるものだ。シェルの配当は2015年度の1株当たり1.88ドルから2020年度には0.65ドルに下落し、2025年度の1.45ドルでも、10年前の水準をまだ下回っている。
メルクの実績はより安定しているが、キャッシュは逼迫している
シェルの配当がまだ回復途上にあるのに対し、メルクの配当は2015年度から2025年度までの間に1株当たり1.80ドルから3.28ドルへと年平均6.2%増加した。第3四半期の売上高は5%増の181億ドルで、ウィンレベアの売上高は93%増の6億9400万ドルとなった。メルクは2026年の売上高を668億ドルから673億ドルと見込んでいる。
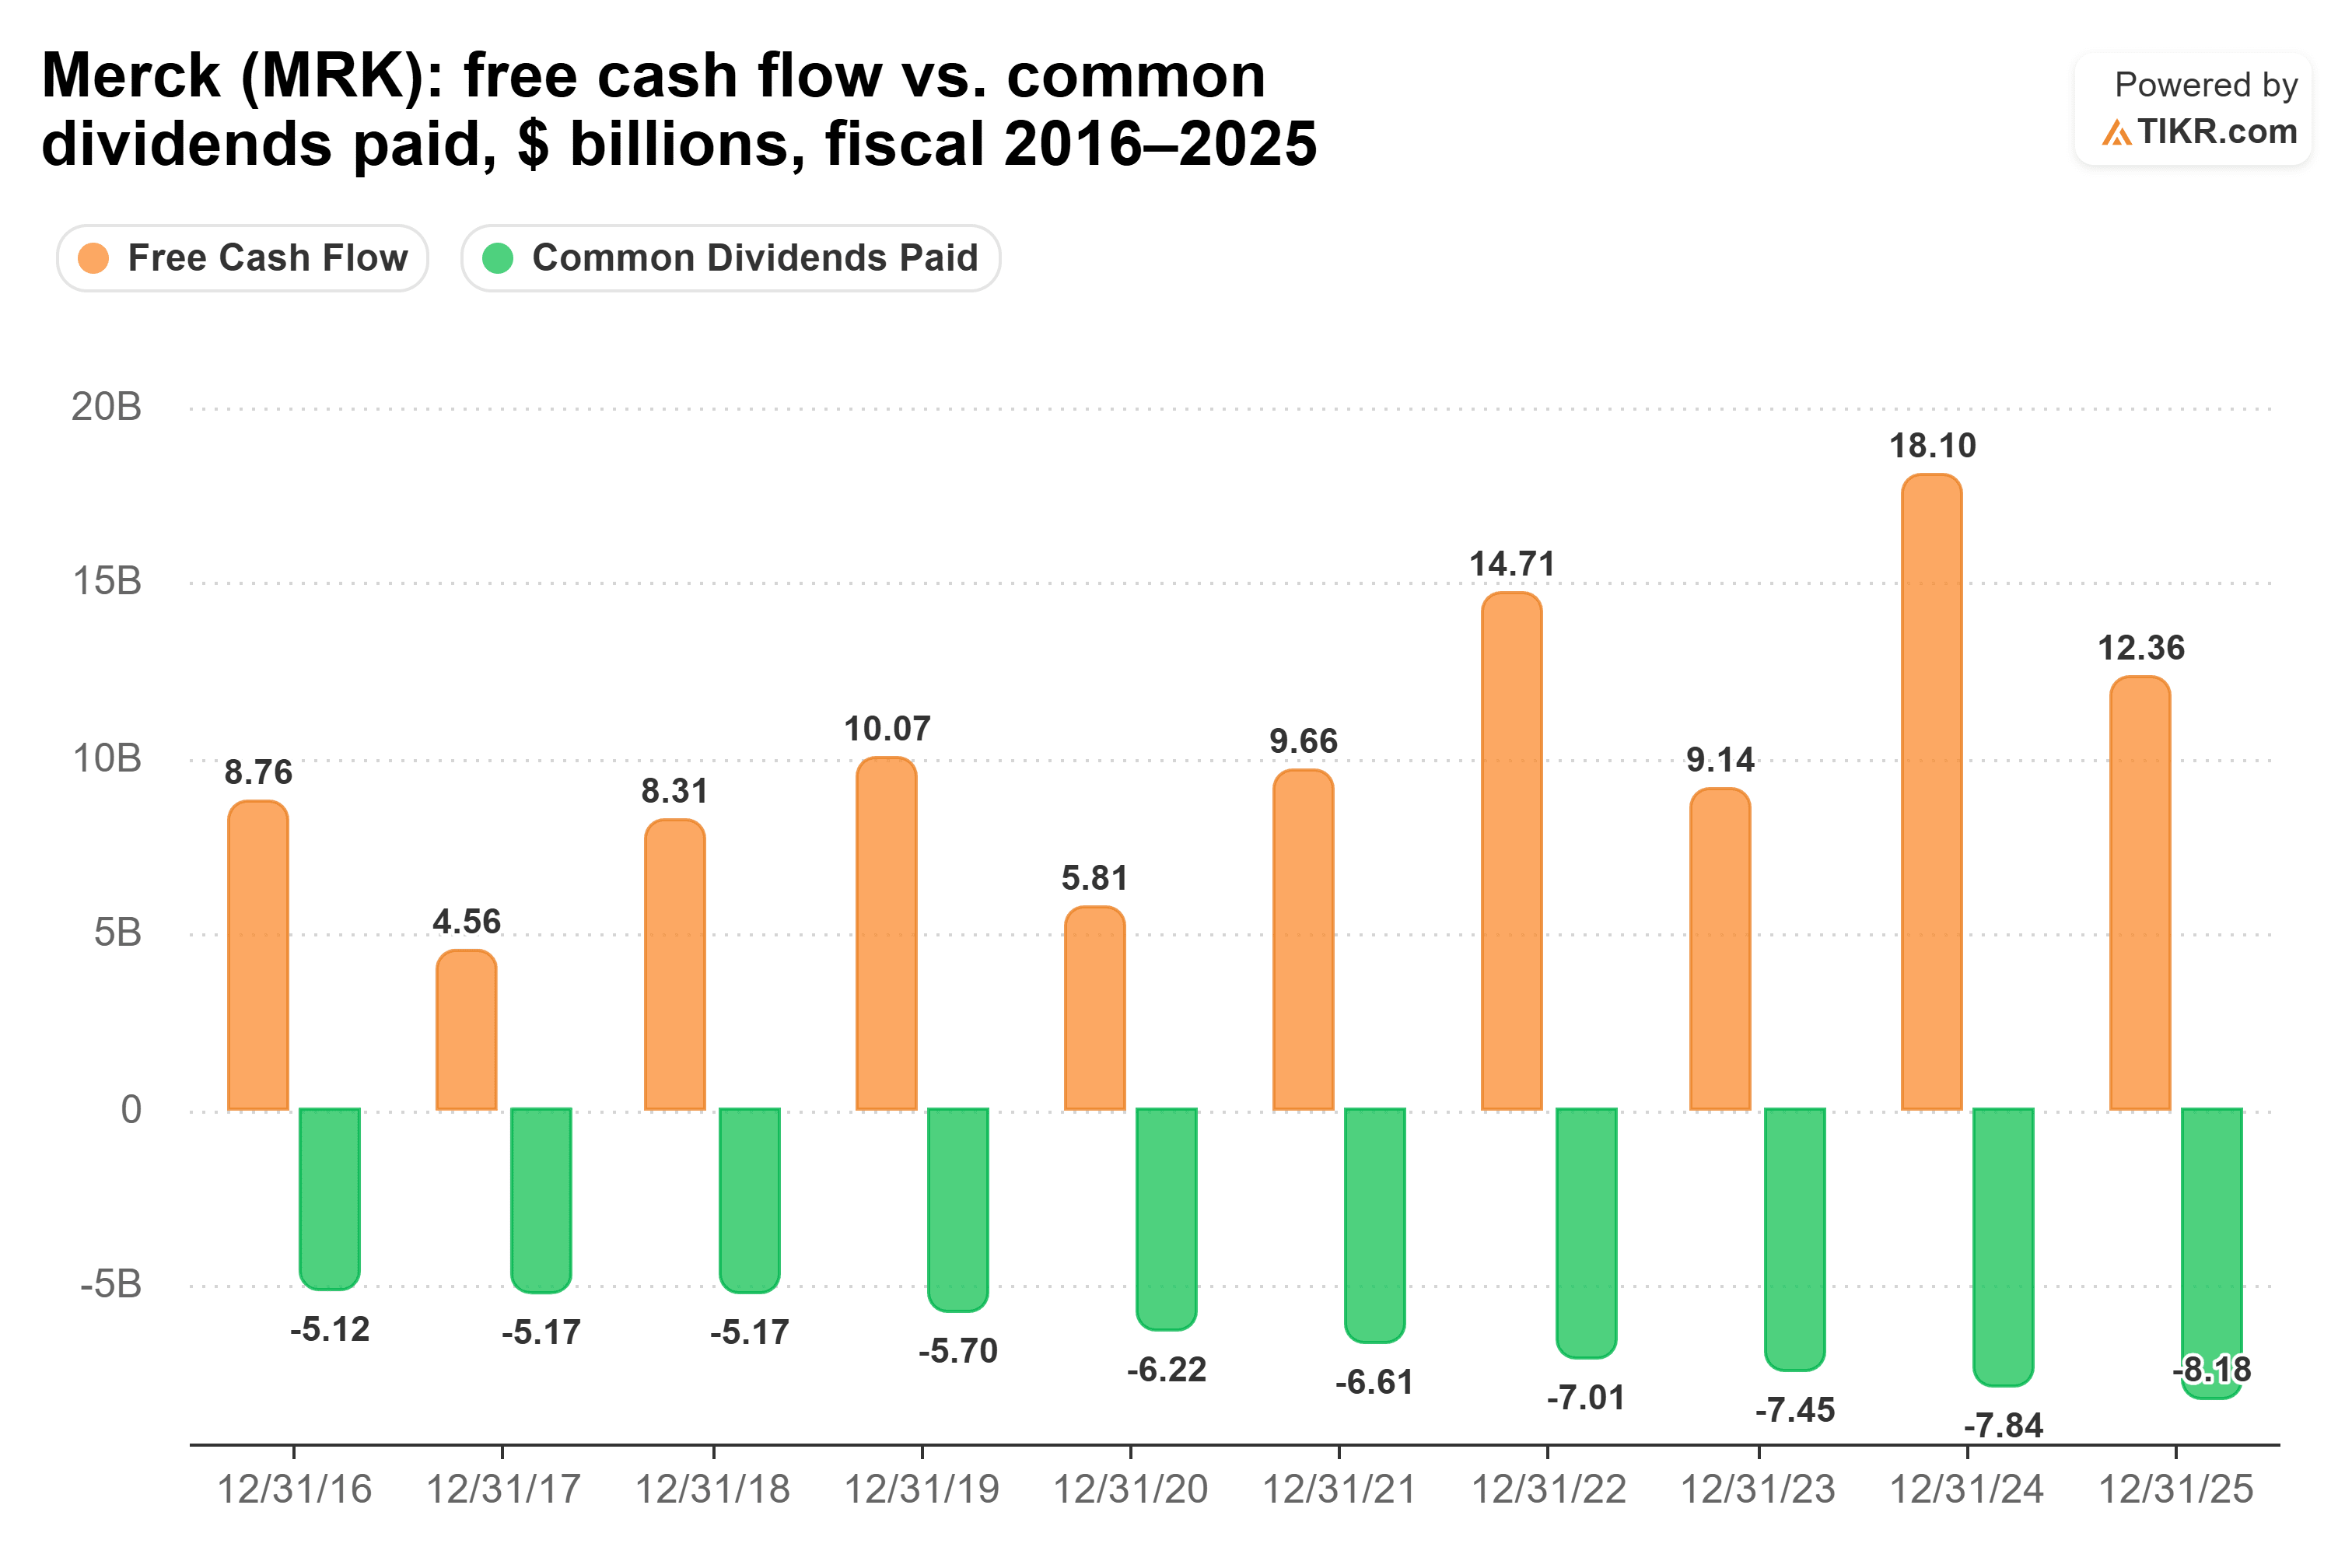
しかし、配当はメルクのキャッシュのかなり大きな割合を占める:9月30日までの12か月間のフリーキャッシュフローの66%という重い割合だ。フリーキャッシュフローは2024年度の181億ドルから2025年度の124億ドルに減少したため、配当性向は43.3%から66.1%に跳ね上がった(2023年度には81.4%に達していた):
キートルーダがリスク要因だ。同薬は2028年に特許切れを迎える。また、10月7日、オランダの裁判所は、フランチャイズを延長することを目的とした皮下投与版「キートルーダQレックス」が他社の特許を侵害しているとの判決を下し、欧州8か国での販売を差し止めた。メルクは控訴しており、リッチフィールドCFOはこの特許損失について「我々の会社全体の収益にとって、むしろ丘のようなものだ」と述べている。
では、どちらの配当が勝つのか?
もし今後10年間、配当株を1銘柄しか選べないとしたら、それはシェルだ。
シェルの5年間の成長率17.4%は2020年度の低水準からの出発であるため、現在の各配当成長率で判断したい:シェルは2025年度に4.3%増、メルクは5.1%増だった。このペースでいくと、1万ドル投資した場合、シェルからの10年間の総配当額は約4,021ドル、メルクからの総配当額は約2,910ドルとなり、メルクの配当総額がシェルに追いつくには30年以上かかる計算だ。
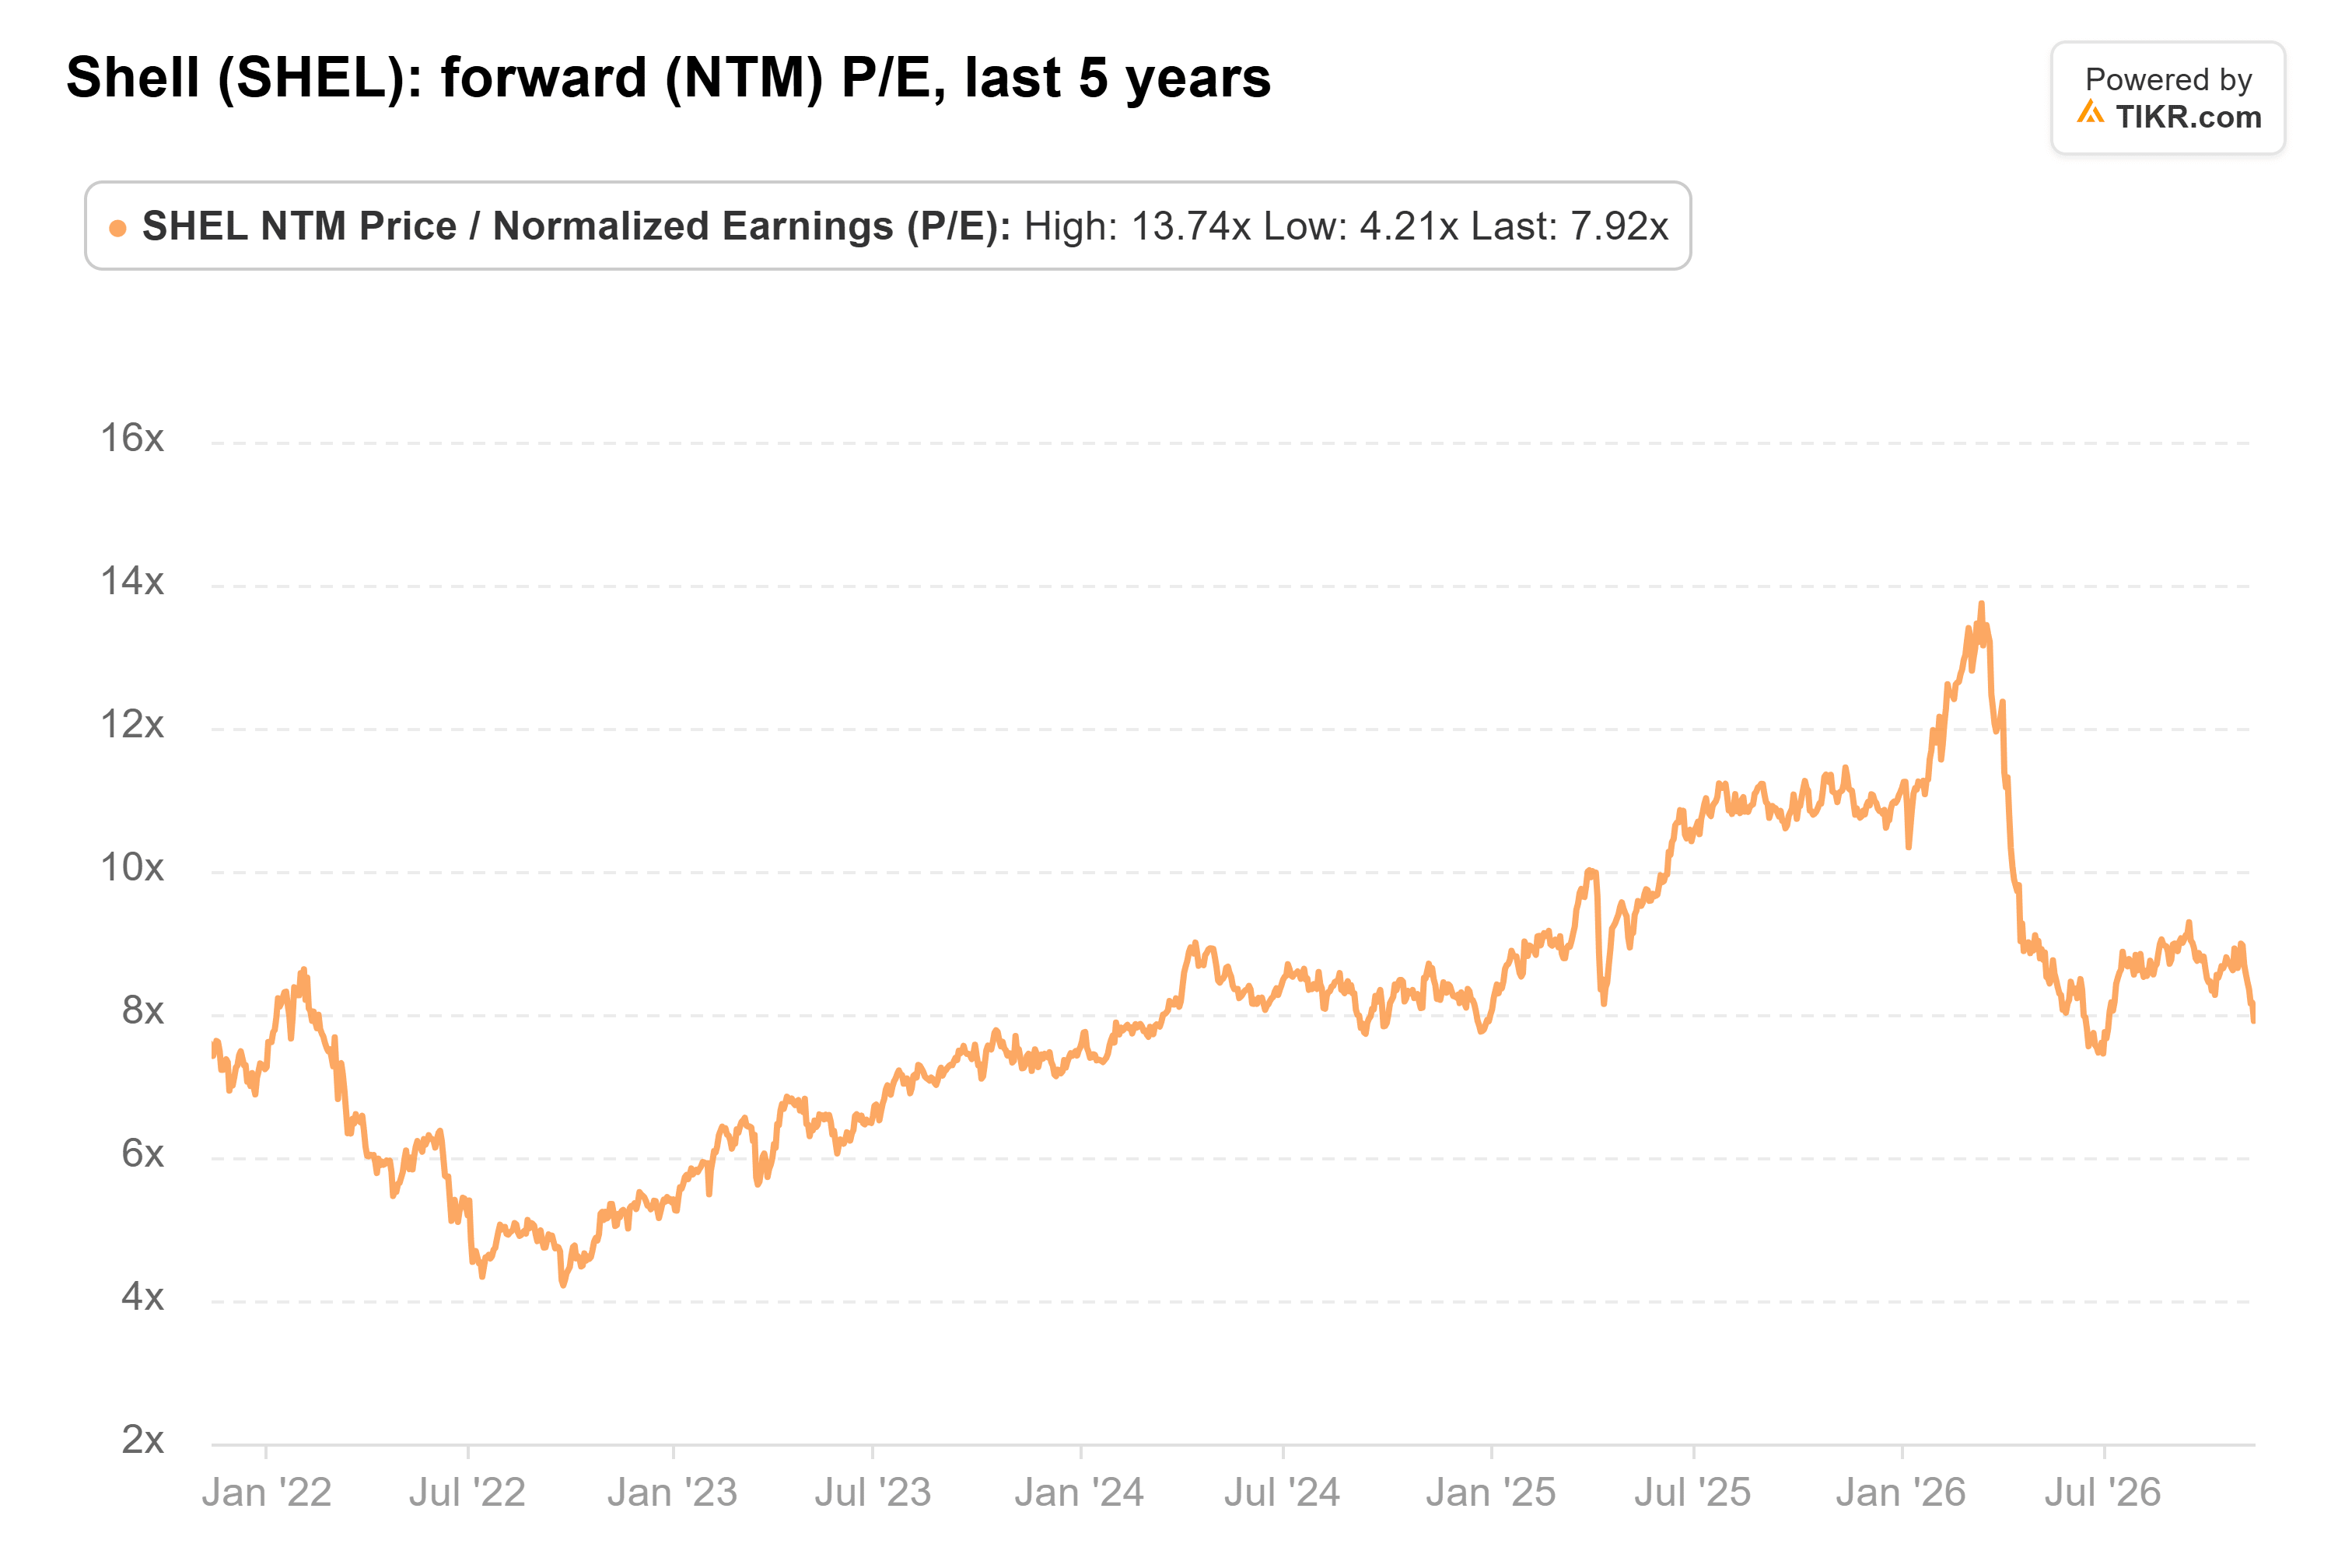
そして、そのために高い価格を支払う必要もない。シェルはフォワードP/Eで7.9倍で取引されており、5年平均の8.1倍をわずかに下回り、3月に到達した13.7倍を大きく下回っている:
これは、メルクの配当が危険にさらされていると言っているわけではない。その実績はより安定しており、経営陣は配当増額にコミットしていると述べている。ただ、10年という期間で考えた場合、私は一度は引き下げた会社であっても、より多くのキャッシュを背景にした大きな配当を受け取りたいということだ。
もちろん、原油価格が下落する可能性はあり、シェルが2月4日に発表する資本市場アップデートでは、今後キャッシュをどのように配分する計画なのかが示されるだろう。
シェルは忘れよう:今すぐ買える、安全な6%以上の利回りを提供する6つの配当株
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべきだと考えている、利回り6%以上の6つの銘柄を特定した。(そしてシェルはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄についてもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!