


主なポイント
- ホーム・デポは、11月17日(火)の市場開け前に第3四半期決算を発表する。これは、StifelがLowe'sを「売り」に格下げし、ホーム・デポの方がより優位なポジションにあると指摘した数日後のことだ。
- ホーム・デポは、Lowe'sに対して同店売上高と通期のマージン見通しでリードしている。しかし、自社の営業利益率は過去3年間で低下しており、第2四半期は6億8500万ドルの関税還付金に依存していた。
- Masco、Stanley Black & Decker、Floor & Decorは既に決算を発表しており、工具需要の強さ、塗料の弱さ、床材プロジェクトの依然としての弱さを示唆している。
- 予想PERが23倍(5年平均の22倍を上回る)の株価は、既にリードを織り込んでおり、今四半期は、還付金の助けなしに、昨年同期の12.9%以上の営業利益率が必要だ。
ホーム・デポ (HD) は、11月17日(火)の市場開け前に第3四半期決算を発表する。ホームセンター業界のリーダーとしての立場で臨むことになる。11月13日(金)、StifelはLowe's (LOW) を「ホールド」から「売り」に格下げし、アナリストのW. Andrew Carter氏は、プロの請負業者向けにより強力なプラットフォームを持つホーム・デポの方が優位なポジションにあると述べた。
このリードは売上高では明らかだ。火曜日の発表では、低下傾向にあるマージン面でそのリードを示す必要がある。
同社の売り場に関連する3社は既に決算を発表している。サプライヤーのMasco (MAS) とStanley Black & Decker (SWK)、そして床材の競合であるFloor & Decor (FND) だ。
ホーム・デポのリードは業績見通しに表れている
第2四半期において、ホーム・デポの同店売上高は1.7%増加したのに対し、Lowe'sは0.2%増だった。取引件数はホーム・デポが1.0%減少、Lowe'sは2.1%減少した。2026会計年度について、ホーム・デポは同店売上高が横ばいから2%増、調整後営業利益率が12.8%-13.0%と見通している。Lowe'sは現在、同店売上高が横ばい、調整後営業利益率が11.6%と、いずれも以前の予想範囲の下限を予想している。
しかし、そのいずれもまだ利益の成長にはつながっていない。アナリストは、ホーム・デポの今会計年度の正規化EPSを15.01ドルと予想しており、これは前年度の14.69ドルから2%増だが、2023会計年度の15.11ドルを依然として下回っている。
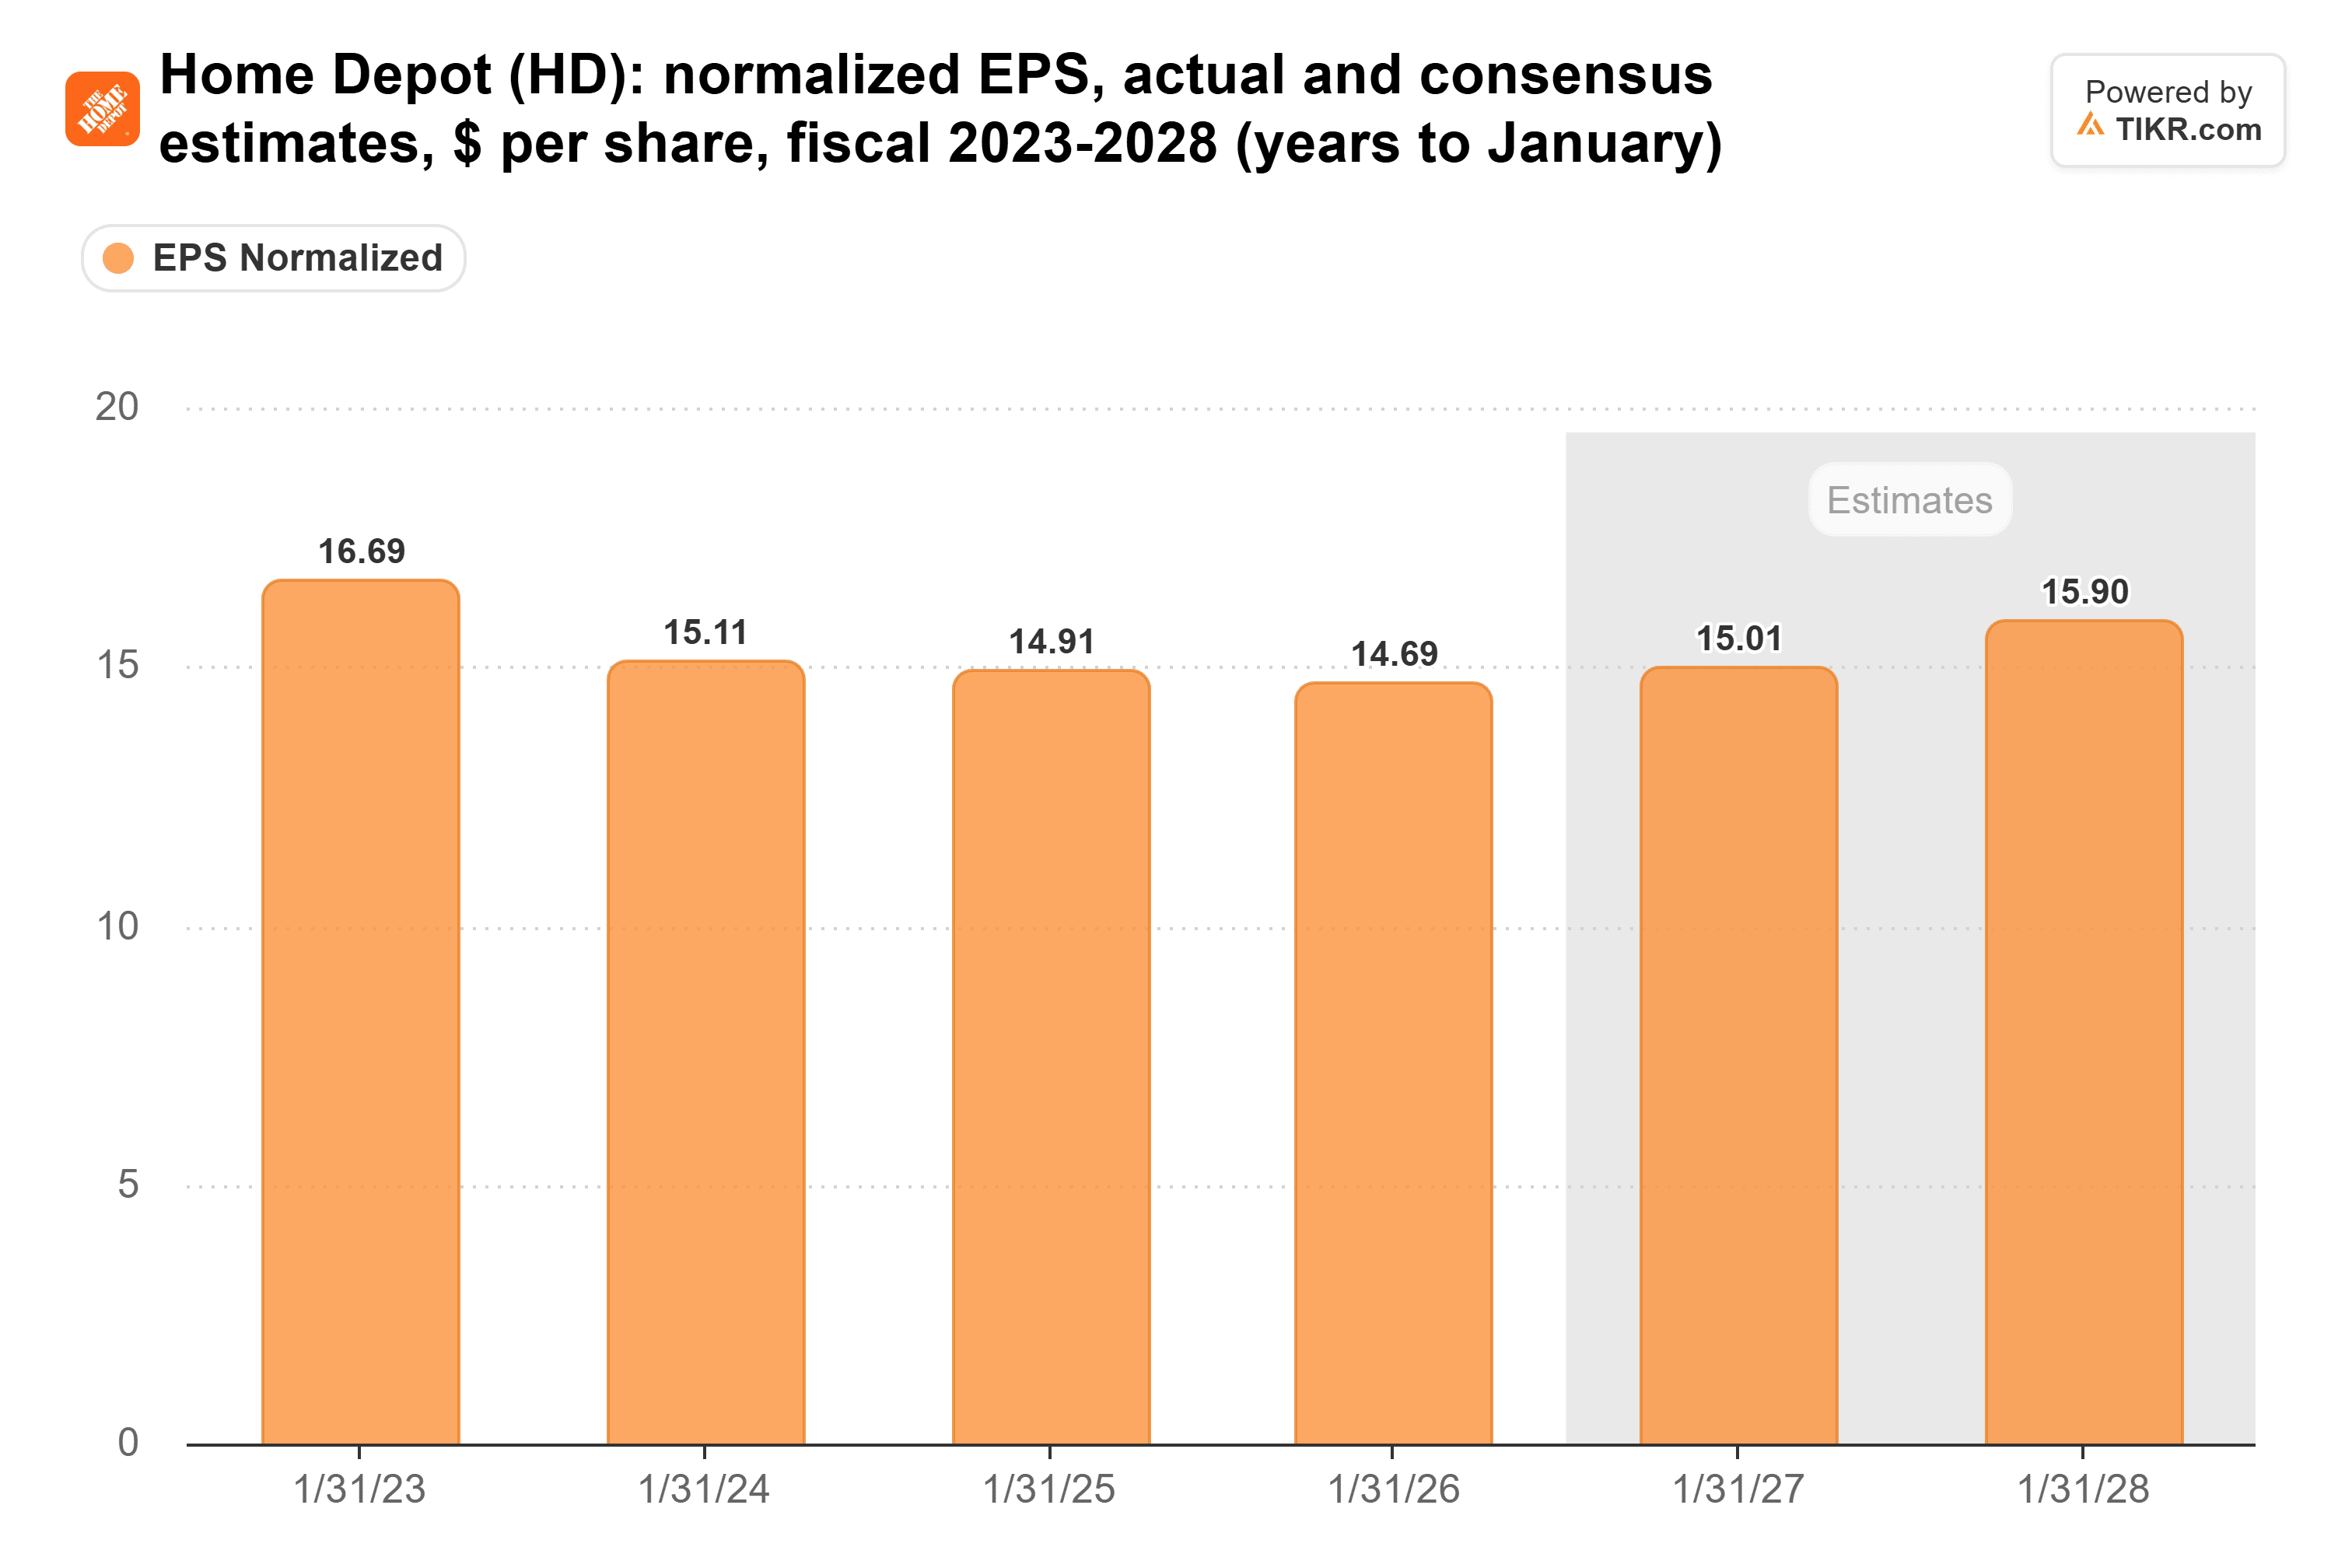
そして、将来の見通しは下方修正されている。2025年9月末時点で、アナリストは2027会計年度のEPSを17.74ドルと予想していた。現在では15.90ドルと予想している。
TIKRはホーム・デポについて36人のアナリストを追跡している。「買い」と言っているのは何人か?
ホーム・デポの「買い」「ホールド」「売り」レーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。ホーム・デポのアナリスト・レーティングを見る
マージンの低下を止めなければならない
TIKRのデータによると、ホーム・デポの第3四半期営業利益率は、2023会計年度の14.3%から2024会計年度は13.5%、2025会計年度は12.9%へと低下した。過去3年間の残りの期間も同様の低下を示している。
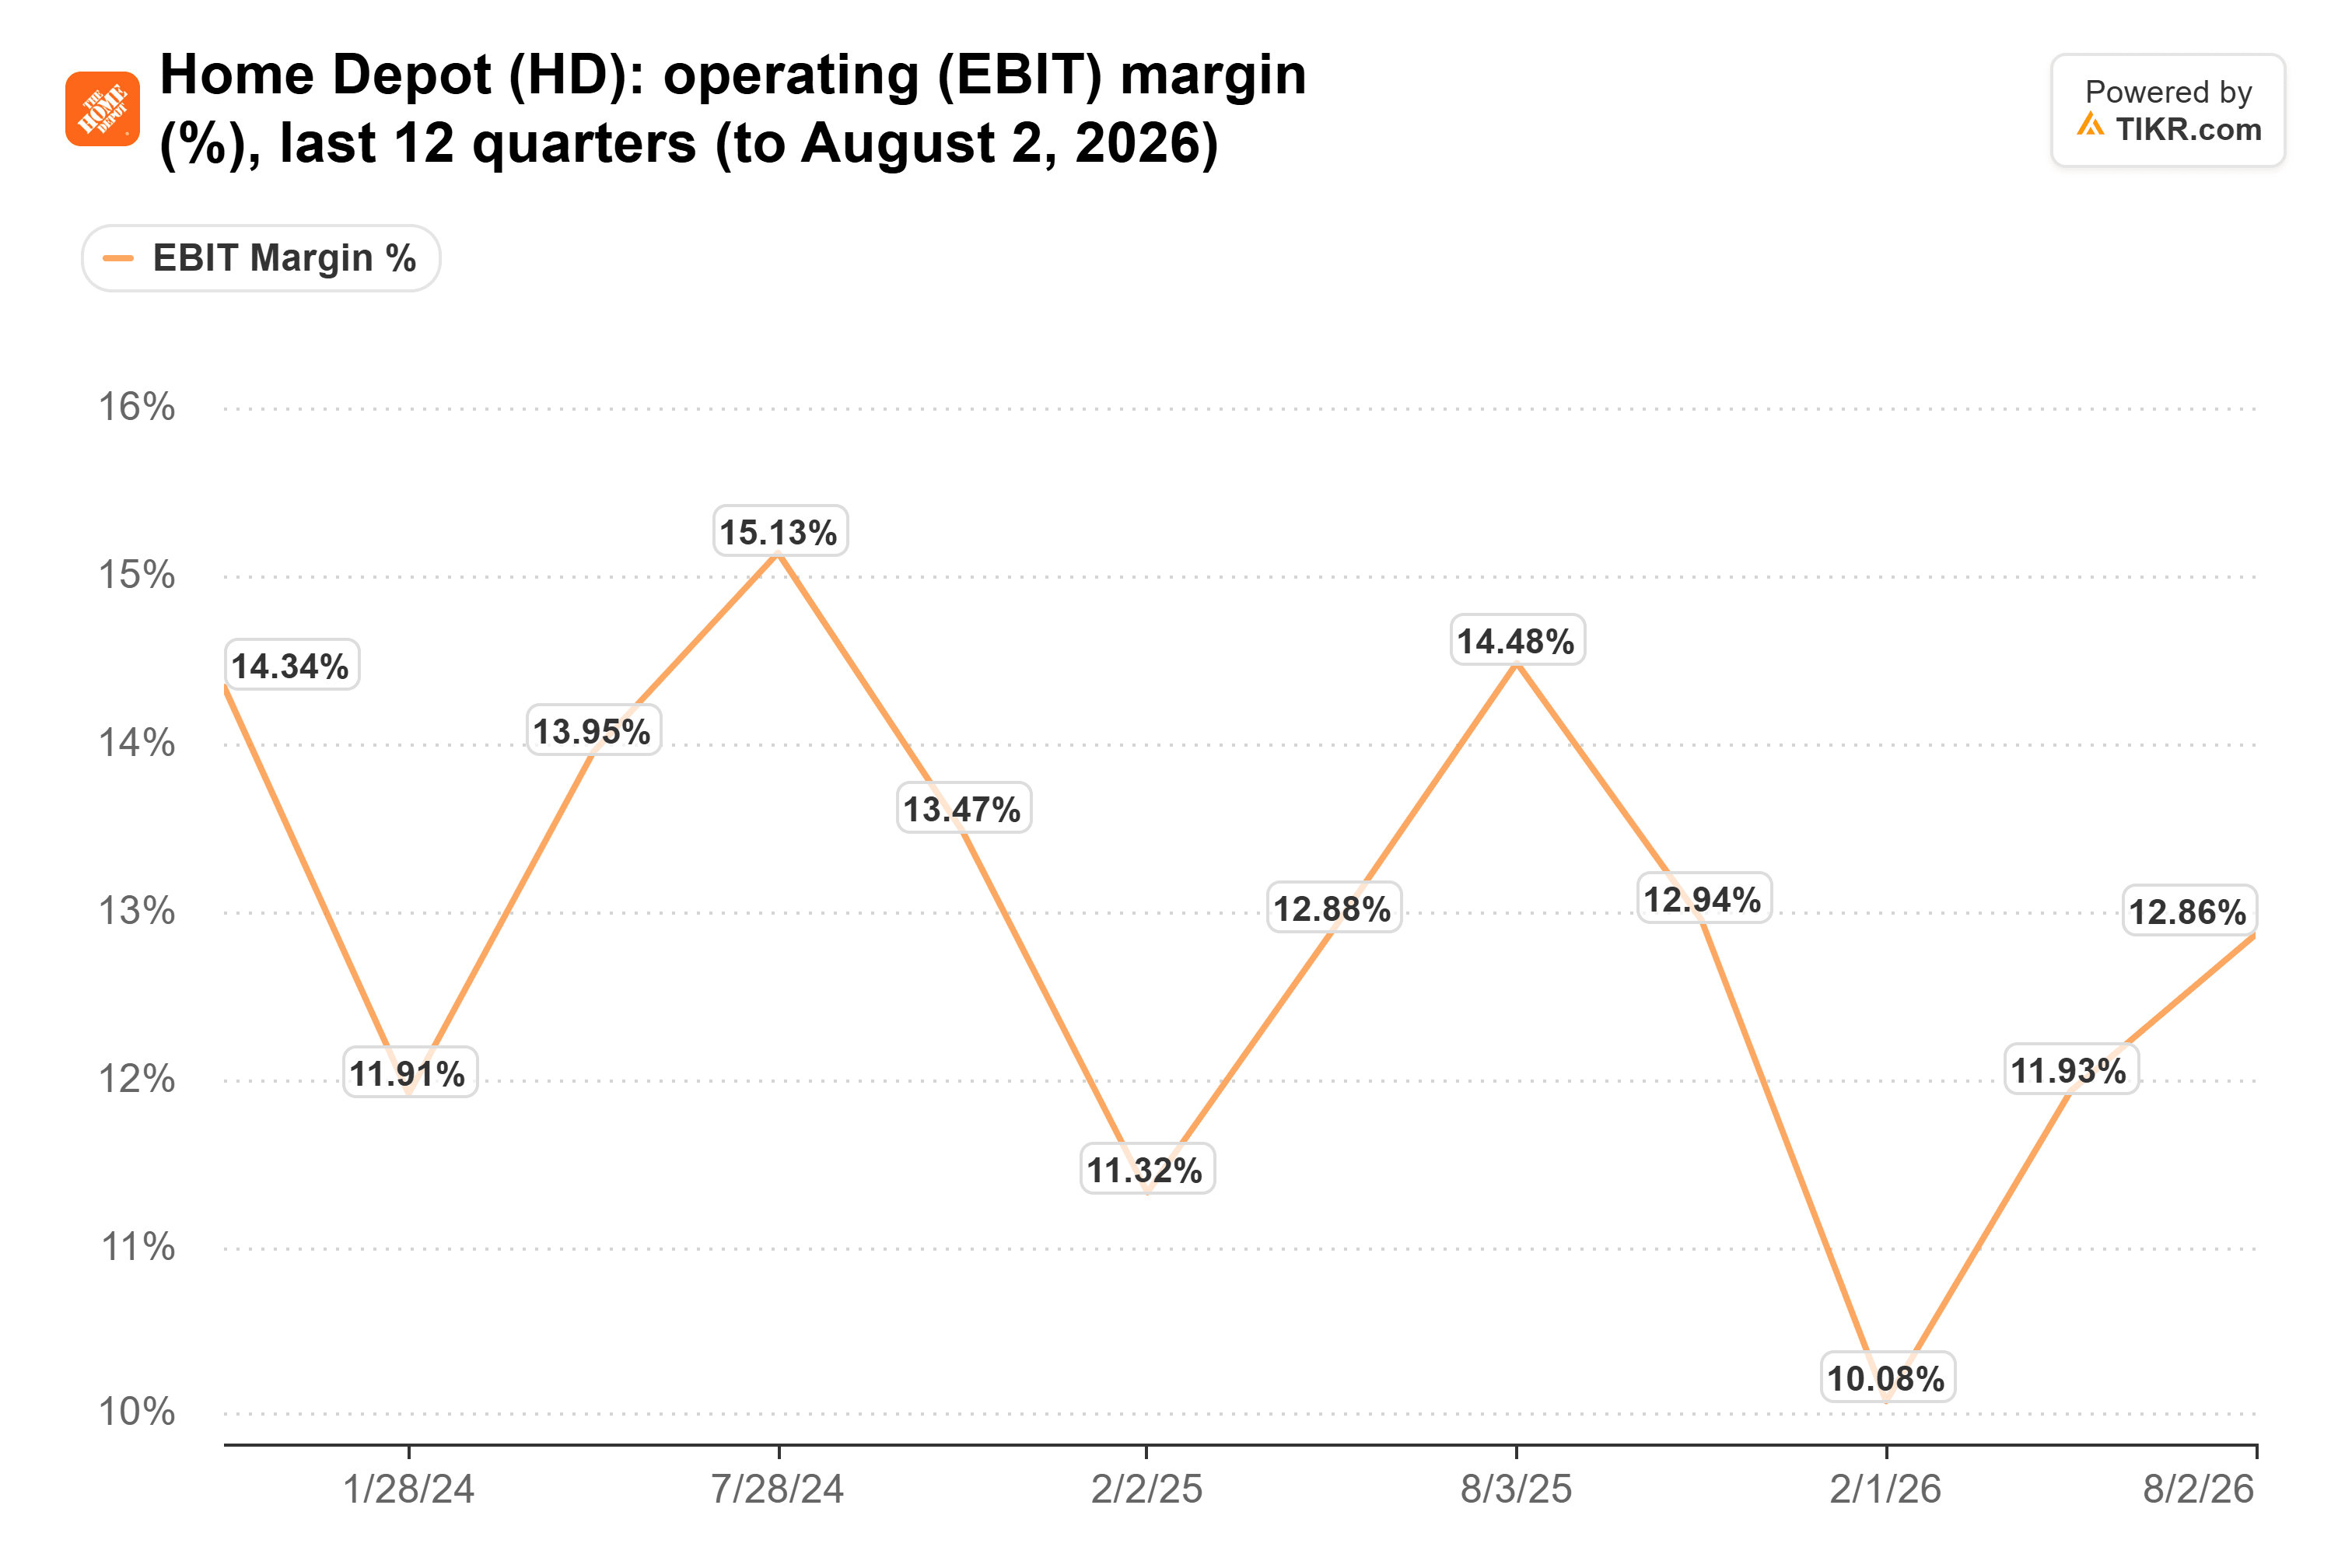
第2四半期は表面的には改善していた。ホーム・デポは14.3%の営業利益率を報告し、1年前の14.5%に近づいたが、これには6億8500万ドルの関税還付金(受け取った7億3000万ドルのうち)が含まれており、TIKRの12.9%はこれを除いている。Lowe'sも自社の第2四半期で約8000万ドルの還付金を計上した。両社から還付金を除くと、Lowe'sのマージンはホーム・デポより約0.5ポイント高かった。
これはリードが拡大しているとは言い難い。
ホームセンター株は通常、同店売上高と通期の業績見通しで取引されるが、今四半期はその見通しがマージンに帰着する。経営陣は、成長率が約3%を超えて初めてコストがレバレッジを効かせ始めると述べており、同店売上高は横ばいから2%増と見通している。したがって、マージンを維持するには支出が抑制される必要があるが、第2四半期のコア小売セグメントの販管費は5.3%増加し、セグメント売上高は1.5%増だった。火曜日の発表では、ホーム・デポはTIKR基準で昨年同期の12.9%以上の第3四半期マージンを達成し、12.8%-13.0%の範囲を維持する必要がある。
工具は売れているが、床材は依然として売れていない
Mascoの四半期は9月30日までであり、ホーム・デポの四半期とほぼ重なっている。Behrブランドを擁する塗料セグメントの売上高は前年同期比横ばいで、CEOのJon Nudi氏は「近い将来、需要環境は厳しいままであると予想する」と述べた。Behrはホーム・デポを通じて販売しているため、塗料もホーム・デポの売り場での弱いポイントとなる可能性がある。
Stanley Black & Deckerはより良いニュースを持っていた。Tools & Outdoorセグメントの数量は第3四半期に7%増加し、CEOのChris Nelson氏は「米国の小売および商業・産業チャネルにおける持続的な強さ」を理由に挙げた。これは、ホーム・デポが8月の決算説明会で、高額商品取引の2.4%増加の理由の一部として、冷蔵庫、携帯用電動工具、パティオ家具などの単発の大口購入を挙げたことと符合する。Stanleyの売上総利益率も、正味の関税還付金により約430ベーシスポイント押し上げられた。これは、今期のマージンを還付金を除いて読むべきもう一つの理由だ。
Floor & Decorは、大規模なプロジェクトがまだ待機していることを示している。9月24日までの四半期の同店売上高は1.4%減少し、通期では2.0%-3.5%の減少を見込んでいる。しかし、営業利益率は30ベーシスポイント上昇して6.4%となった。床材の専門家が同店売上高が減少する中でマージンを拡大できるのであれば、同店売上高が依然としてプラスであるホーム・デポは、自社のマージンを維持できるはずだ。
株価は既にリードの持続を織り込んでいる
中間選挙後の住宅市場への期待による上昇の後、ホーム・デポの株価は予想PER23倍で取引されている。これは5年平均の22倍を上回り、9月末の18倍から上昇している。
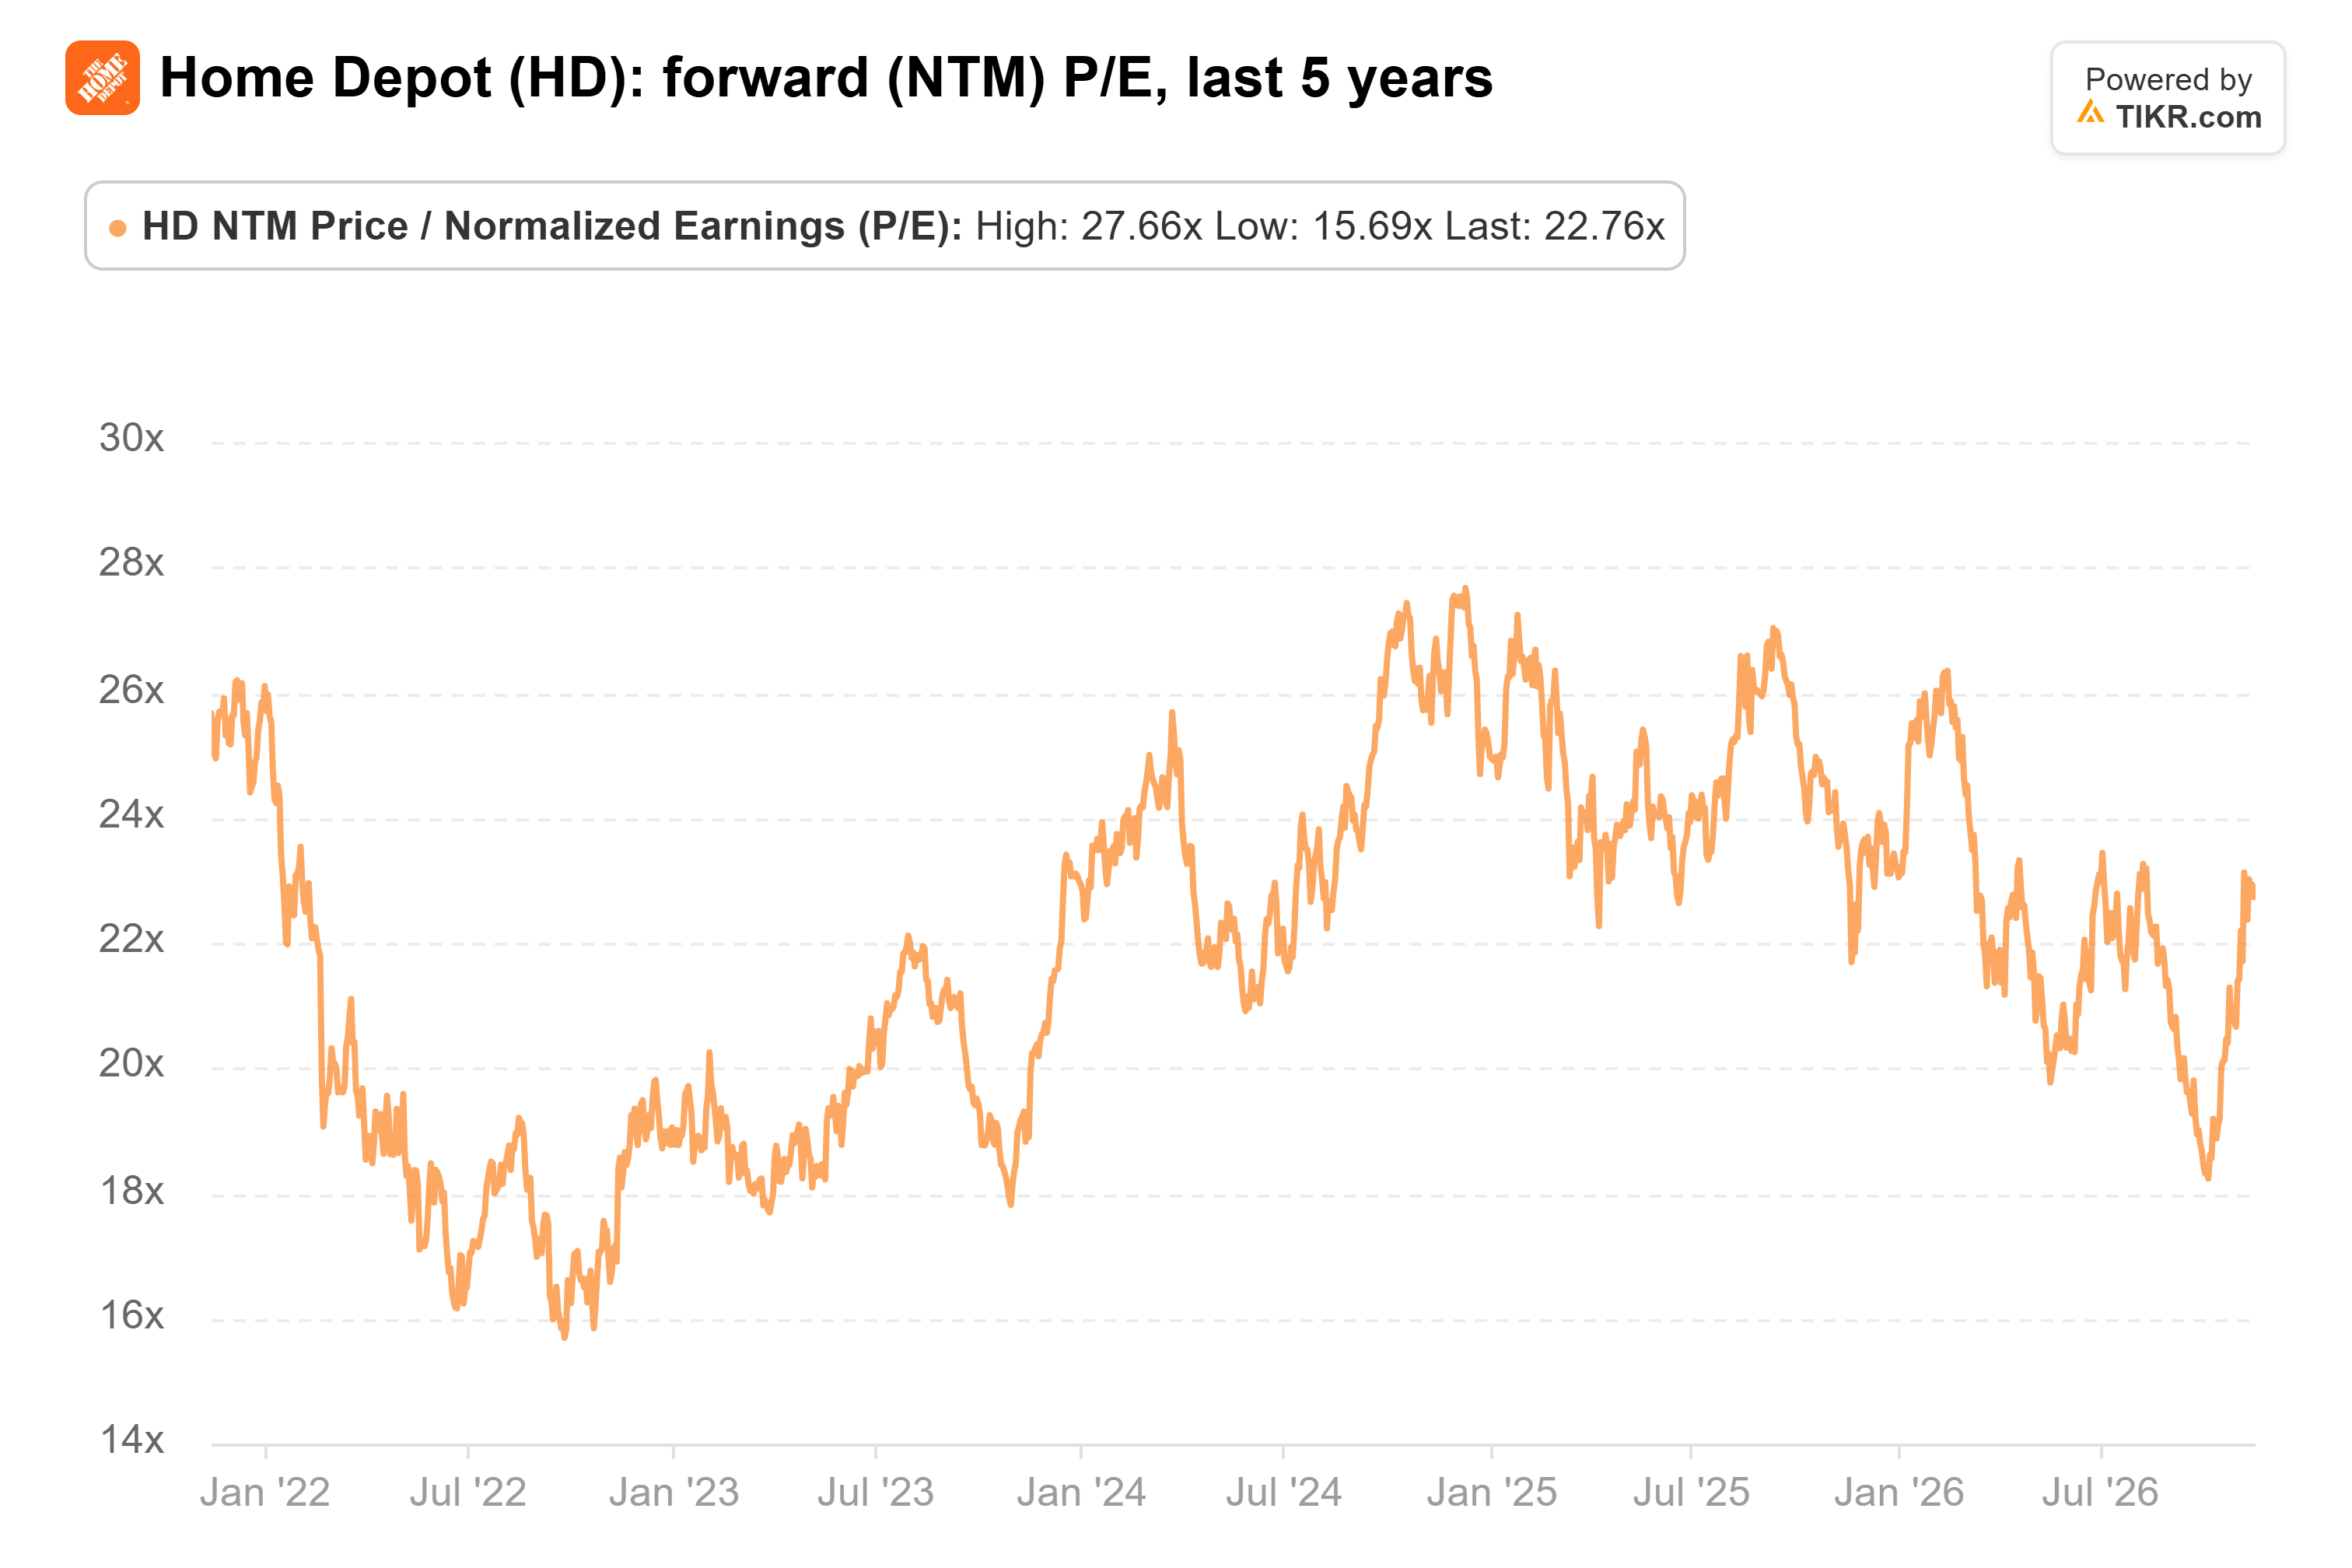
StifelのCarter氏は、両銘柄とも上昇しすぎていると考えている。同氏は、2026年後半に需要が弱まり、2027会計年度および2028会計年度に営業利益率が圧迫されると予想しており、これはまさにホーム・デポが今守らなければならないラインだ。
ホーム・デポはより優れたビジネスに見え、23倍のPERは市場が既にそれを認識していることを示している。今年2%の成長が予想される利益に対するその倍率は、アナリストが2027会計年度および2028会計年度に見ている回復への賭けだ。ホーム・デポがそこに到達するには、マージンの低下が止まらなければならない。火曜日の営業利益率が還付金の助けなしに12.9%以上を維持すれば、重要な点でリードは本物だ。もし再び低下すれば、PERは上昇分の一部を戻す余地がある。
Lowe'sは翌朝、11月18日(水)に決算を発表するため、両社のマージンは1日以内に並べて比較できる。ホーム・デポの2027会計年度の見通しは、2月の発表がより大きな試練となる。
では、ホーム・デポの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、ホーム・デポがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


