

主なポイント
- Carvanaは第3四半期に過去最高となる217,385台の小売車両を販売し、前年同期比39%増、売上高は42%増の80億4,000万ドルに達した。
- CarMaxは直近の四半期で小売中古車販売台数を13.8%増加させたため、Carvanaは現在、かつてのライバルに四半期あたり約1万台遅れをとっている。
- 車両あたりの総粗利益は365ドル減少し、主な要因はCarvanaが購入者に提供するローン金利の引き下げであり、粗利益率は18.9%に低下した。
- Carvanaは、2月に予定されている第4四半期決算報告から四半期および年間の業績見通しの提供を停止するため、その報告が次の真の試金石となる。
Carvana (CVNA)は、史上最大の四半期業績を発表したばかりだ。第3四半期の小売車両販売台数は217,385台で前年同期比39%増、売上高は42%増の80億4,000万ドルに達した。
この成長により、かつては永続的と思われた差が縮まりつつある。国内最大の中古車販売業者であるCarMax (KMX)は、8月31日終了の四半期で小売中古車販売台数を13.8%増の227,391台に伸ばした。これにより、Carvanaは現在、かつてのライバルに四半期あたり約1万台遅れをとっている。
経営陣は自信に満ちていた。「競争上の優位性(モート)は拡大している」と、CEOのErnie GarciaとCFOのMark Jenkinsは株主への書簡で述べている。
それでもなお、記録更新よりも注目すべき2つの詳細がある。車両あたりの利益が減少したこと、そしてCarvanaが次回の決算報告から財務上の業績見通しの提供を停止する計画であることだ。
横ばい市場における記録的な四半期
Carvanaは、販売台数、売上高、粗利益、営業利益、調整後EBITDAにおいて、会社史上最高を記録した。特に目を引く数字は以下の通り:
- 純利益は2億6,300万ドルから4億8,300万ドルに増加し、純利益率は4.7%から6.0%に改善した。
- 調整後EBITDAは8億ドルに達したが、そのマージンは11.3%から10.0%に低下した。
- 9ヶ月間の営業キャッシュフローは9億ドルに達し、前年同期の6億600万ドルから増加した。
希薄化後1株当たり利益(EPS)は0.39ドルで、前年の0.21ドルのほぼ2倍となった。一方、中古車市場全体はほぼ横ばいだった。
約40%の販売台数成長が8四半期連続で続き、それが売上高に明確に表れている。
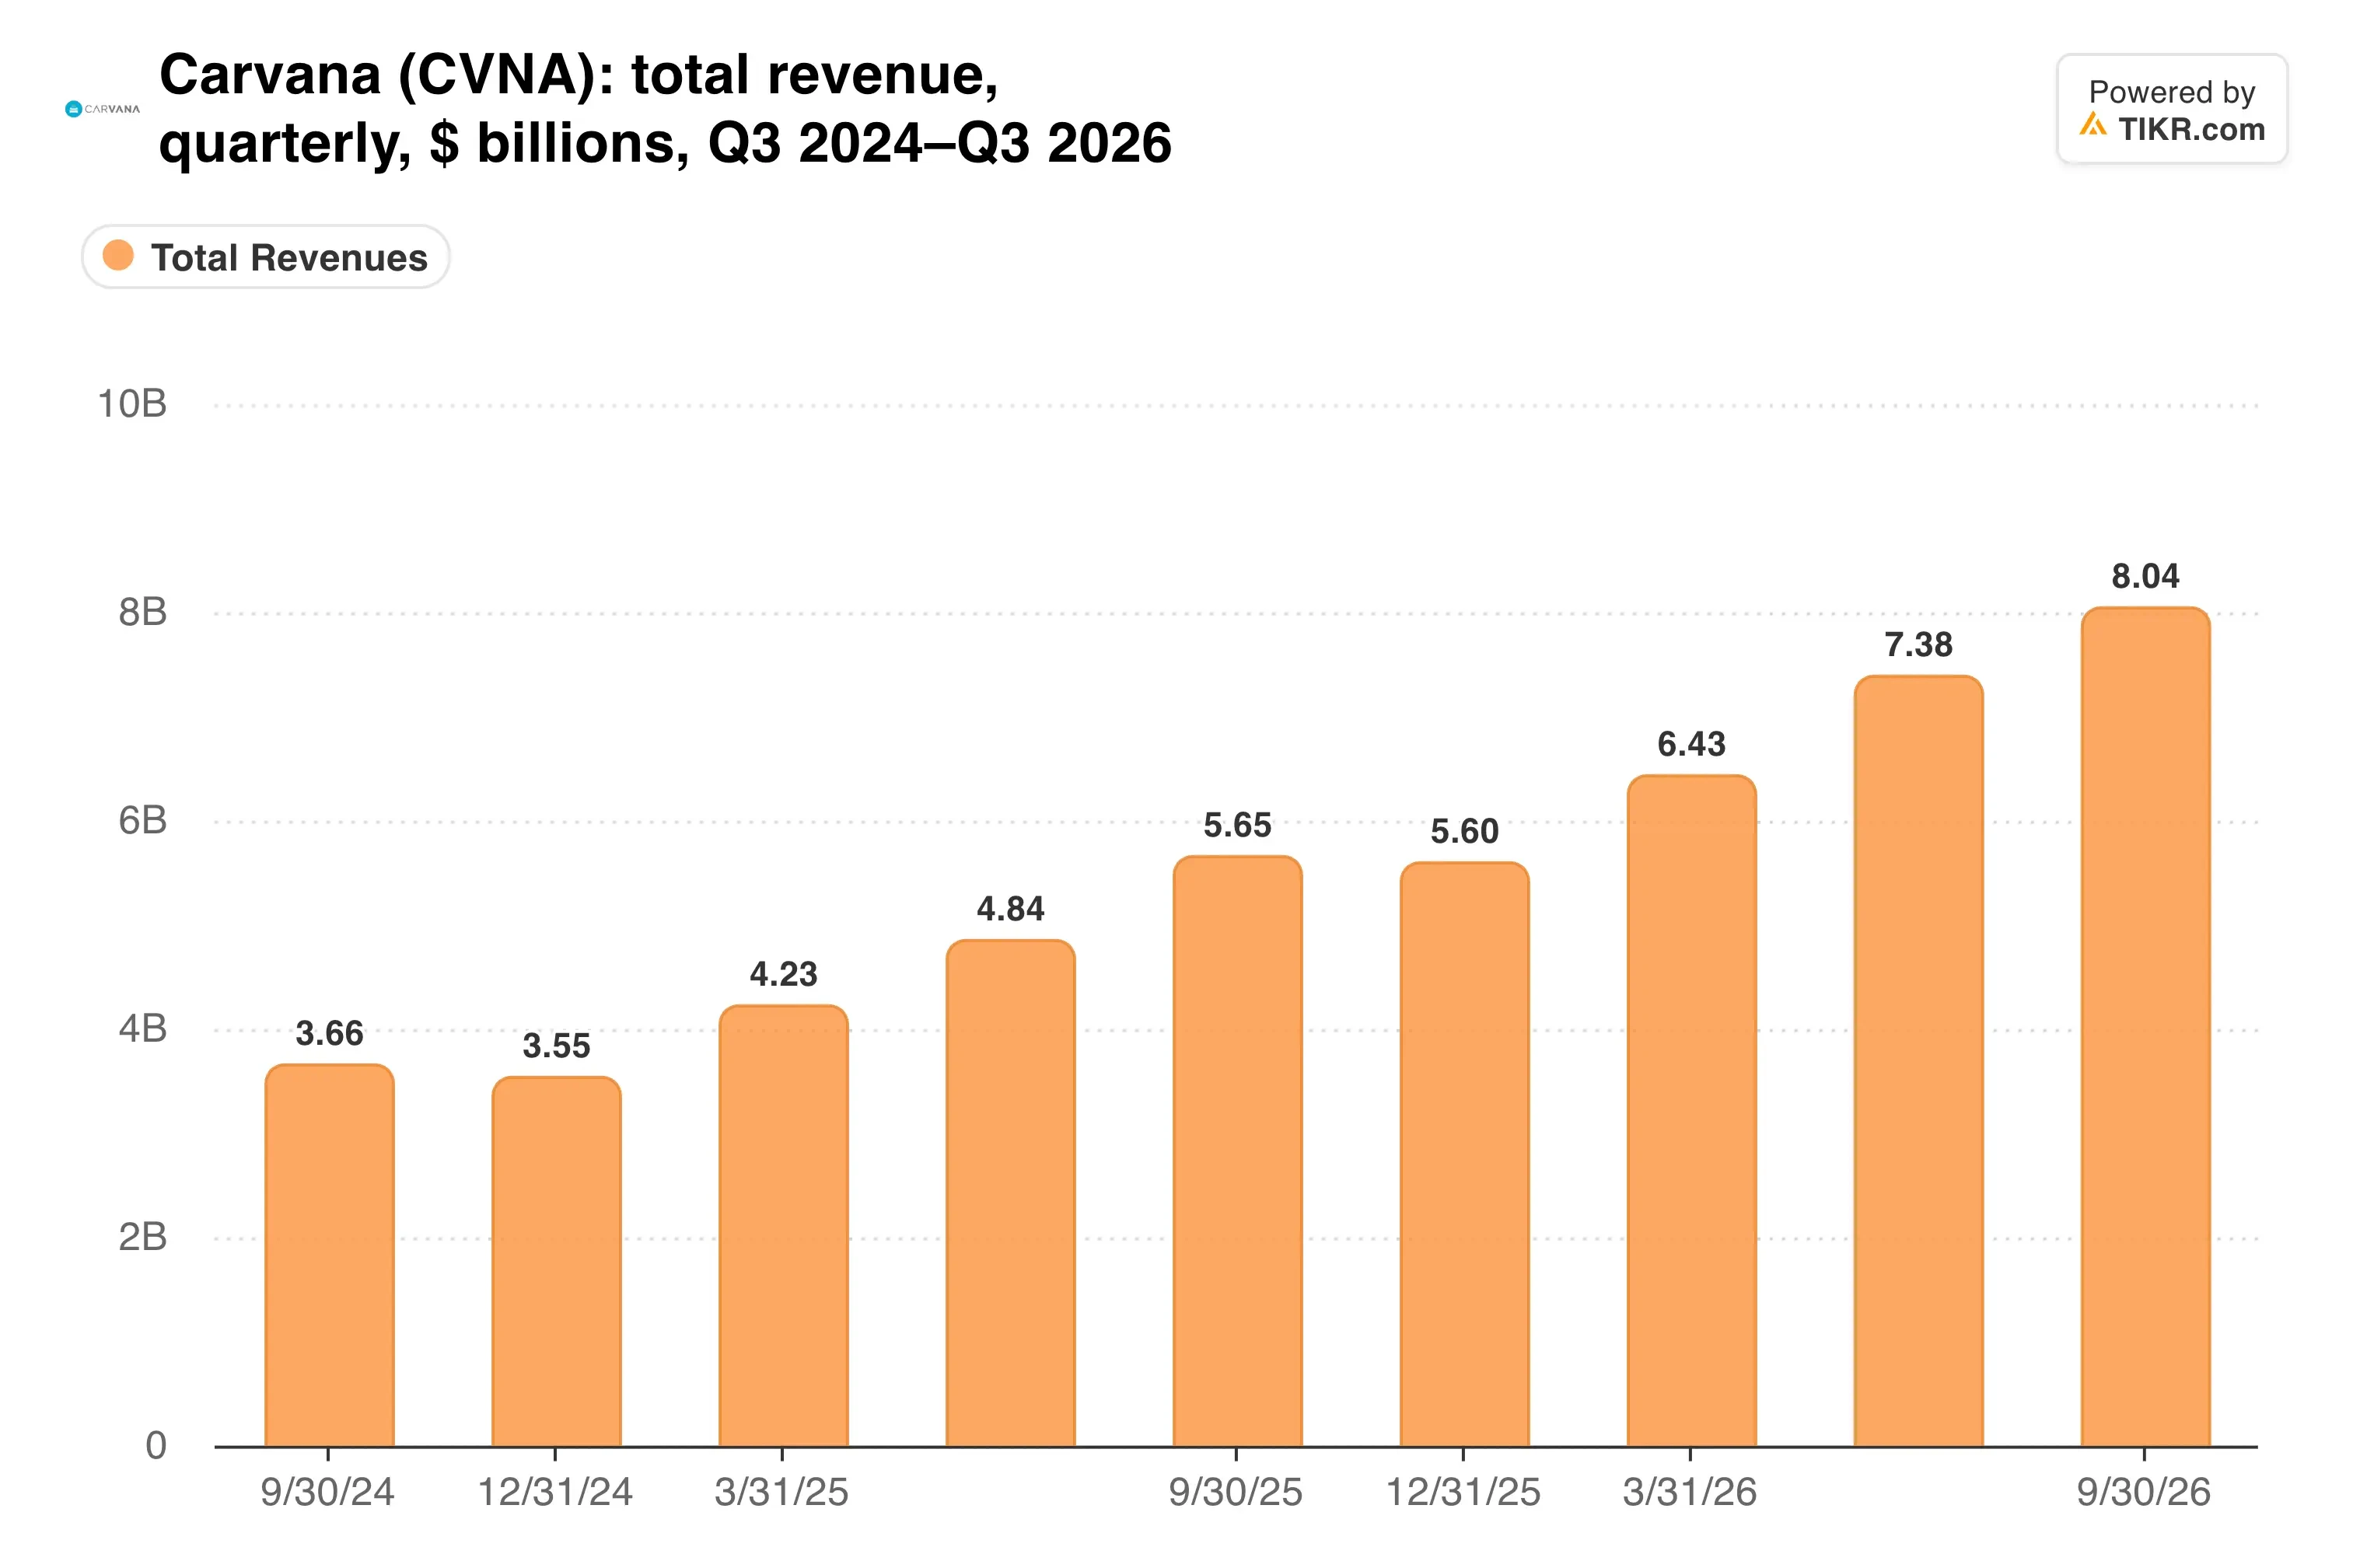
小売販売台数は2年前の108,651台から倍増しており、この規模こそがGarciaが言う「拡大する競争上の優位性(モート)」の意味するところだ。
安いローンが成長を買う
ここにトレードオフがある。車両あたりの総粗利益は365ドル減少し、6,997ドルとなった。主な原因は、Carvanaが購入者にベンチマークに対して低いローン金利を提供したことだ。
小売車両あたりの粗利益は実際には100ドル増加し、3,556ドルとなった。圧力は、その他の粗利益(融資やオプション品をカバー)にあり、車両あたり307ドル減少した。また、燃料価格とベンチマーク金利の上昇も、Carvanaの試算によれば車両あたり約200ドルのコスト増となった。
CarMaxも同様の賭けに出ている。同社の小売中古車あたり粗利益は111ドル減少し、2,105ドルとなった。これは販売を伸ばすために価格を引き下げたためだ。
では、Carvanaは実際にどれだけのマージンを犠牲にしているのだろうか?
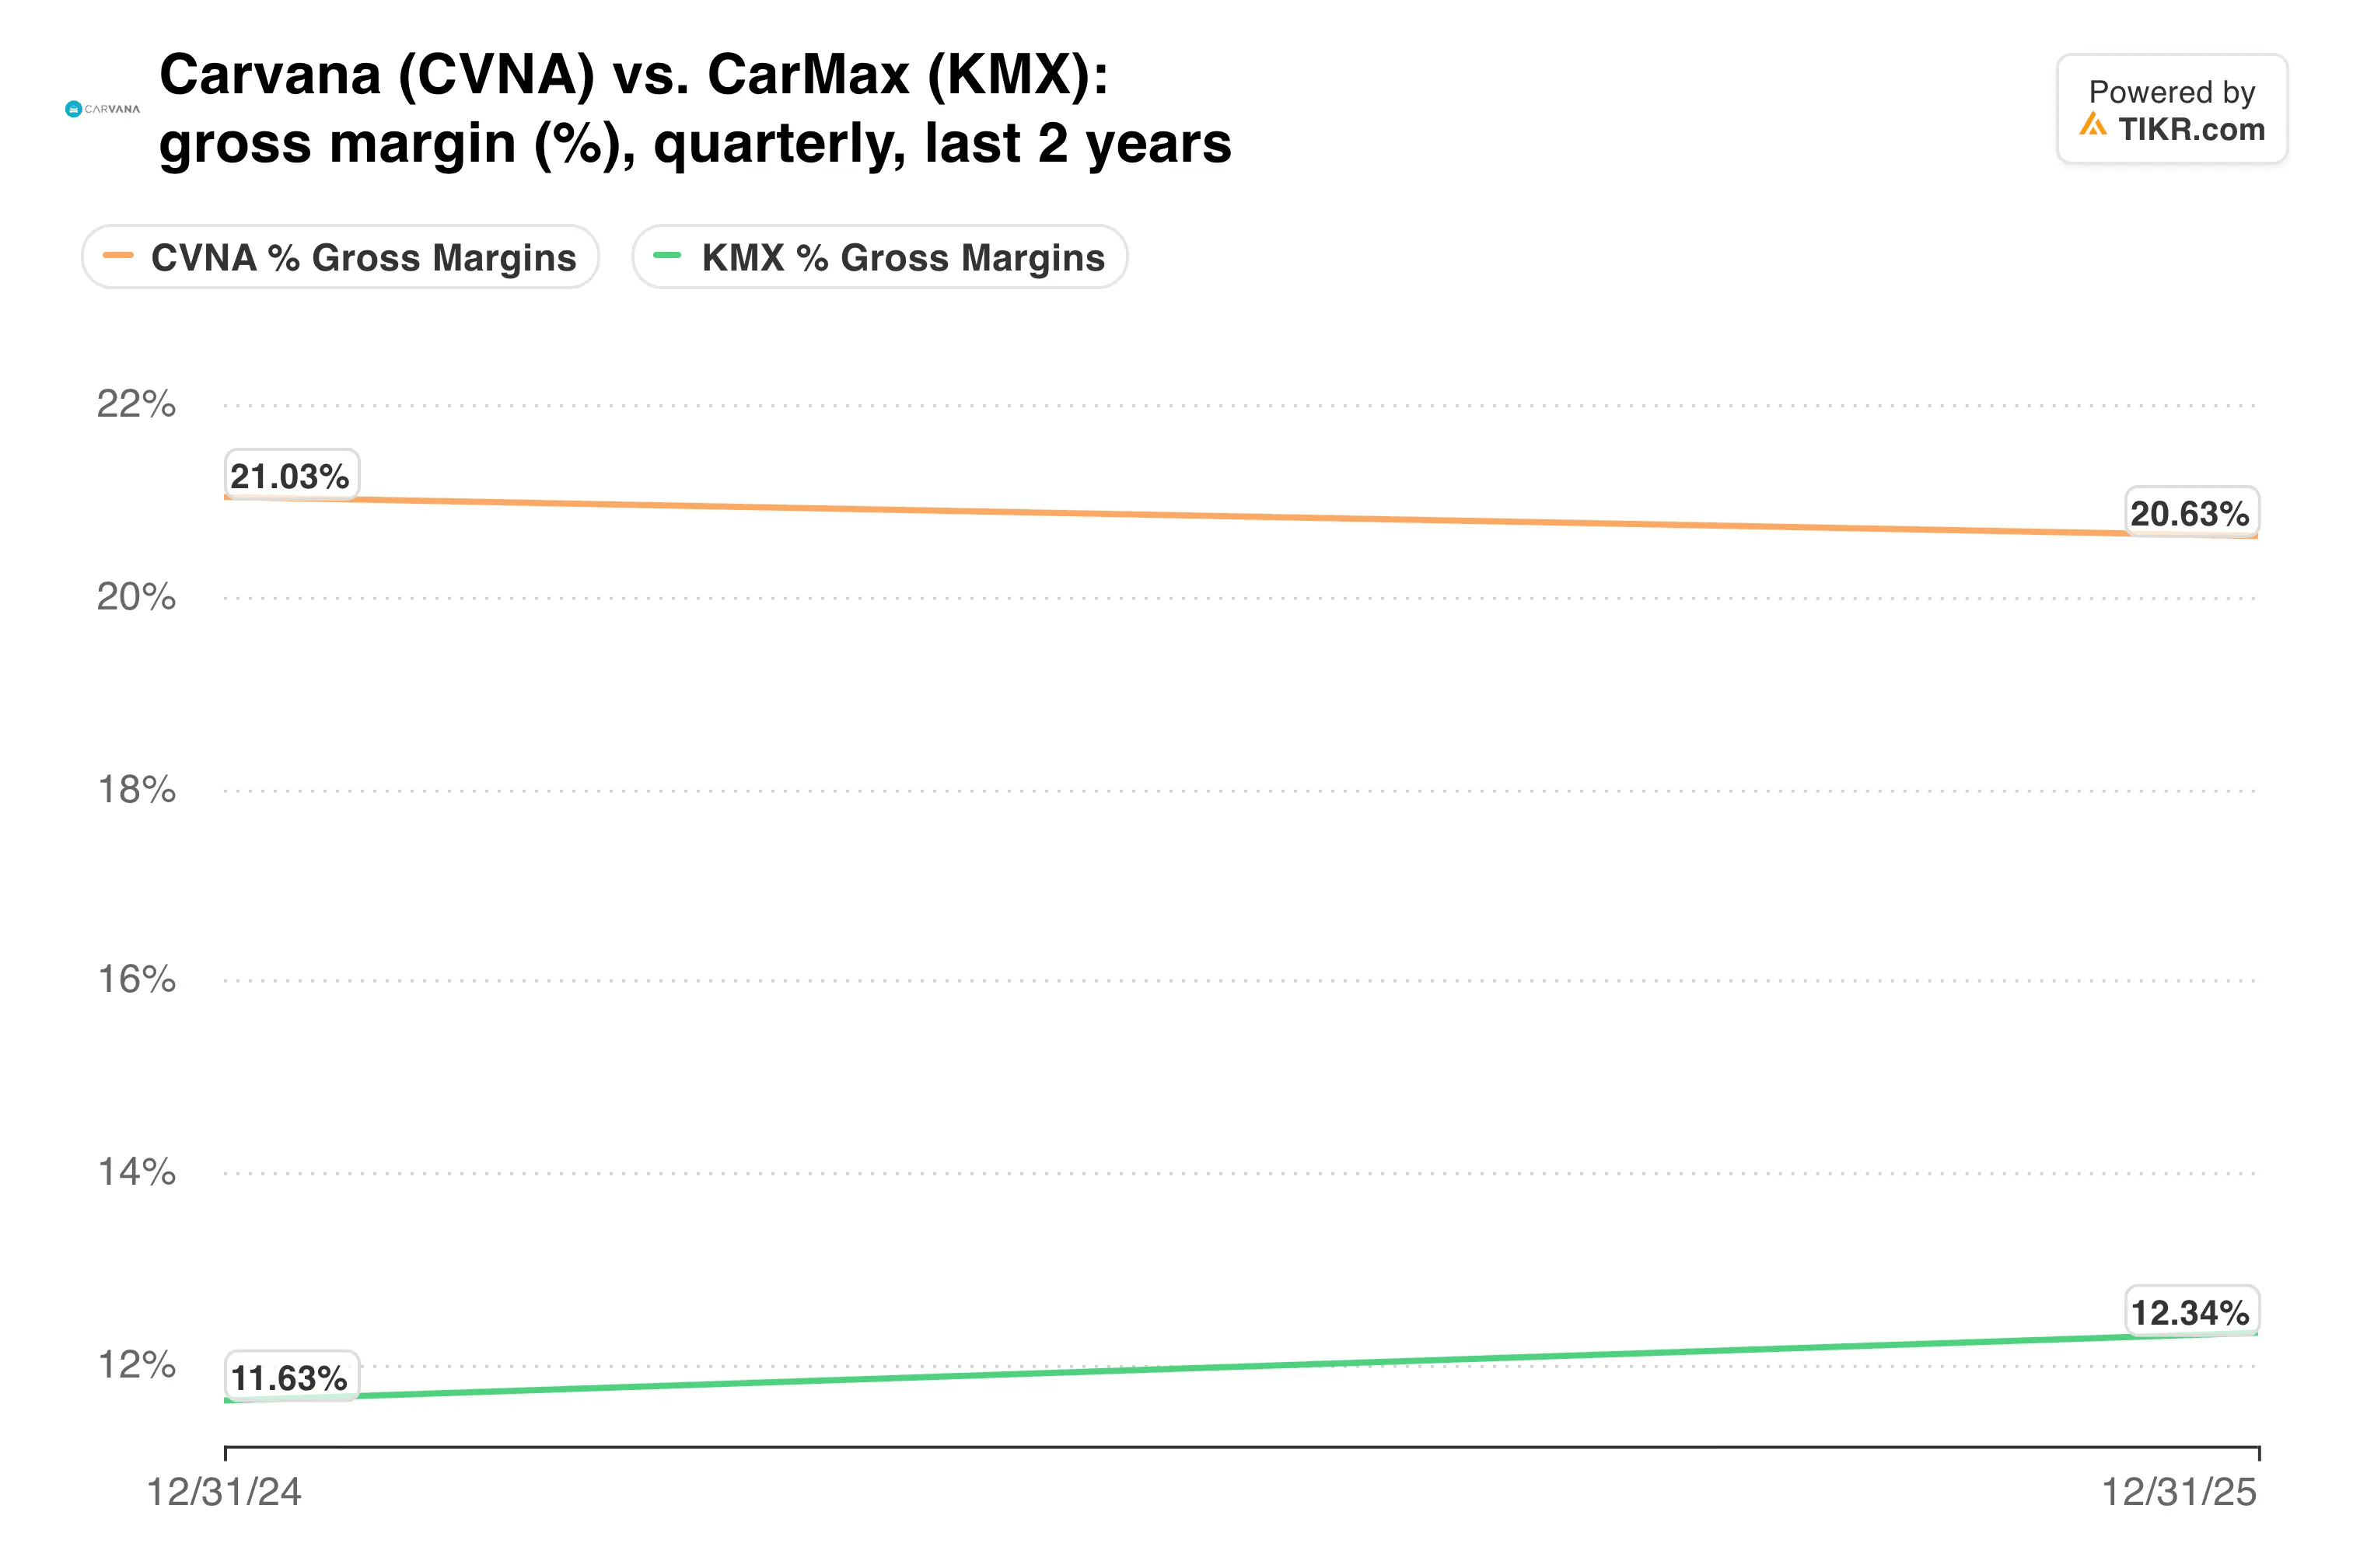
粗利益率は20.3%から18.9%に低下した。それでもなお、Carvanaの売上高1ドルあたりの粗利益は、CarMaxの約2倍を稼ぎ出している。
TIKRはCarvanaについて24人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Carvanaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Carvanaのアナリスト評価を見る
少ない業績見通し、より多くの信頼が必要
より大きな変化は、Carvanaが投資家と対話する方法にある。第4四半期決算説明会から、四半期または年間の業績見通しを提供しなくなる。2027年には、報告の焦点を非GAAP指標からGAAPベースの営業利益と純利益に移行する予定だ。
同社の長期的な目標は、精神としては変わらない:2030年から2035年の間に、年間300万台の小売販売台数を12.5%の営業利益率で達成すること。現時点では、販売費及び一般管理費(SG&A)が35%増、広告費が49%増加したため、営業利益率は9.8%から8.9%に低下した。
制約は生産能力ではない。Carvanaの構築済み拠点は年間約150万台の処理が可能であり、現在の年間換算販売ペース(ラン・レート)は87万台である。
同社が業績見通しから後退する中、アナリストの予想モデルがより大きな役割を担うことになる…
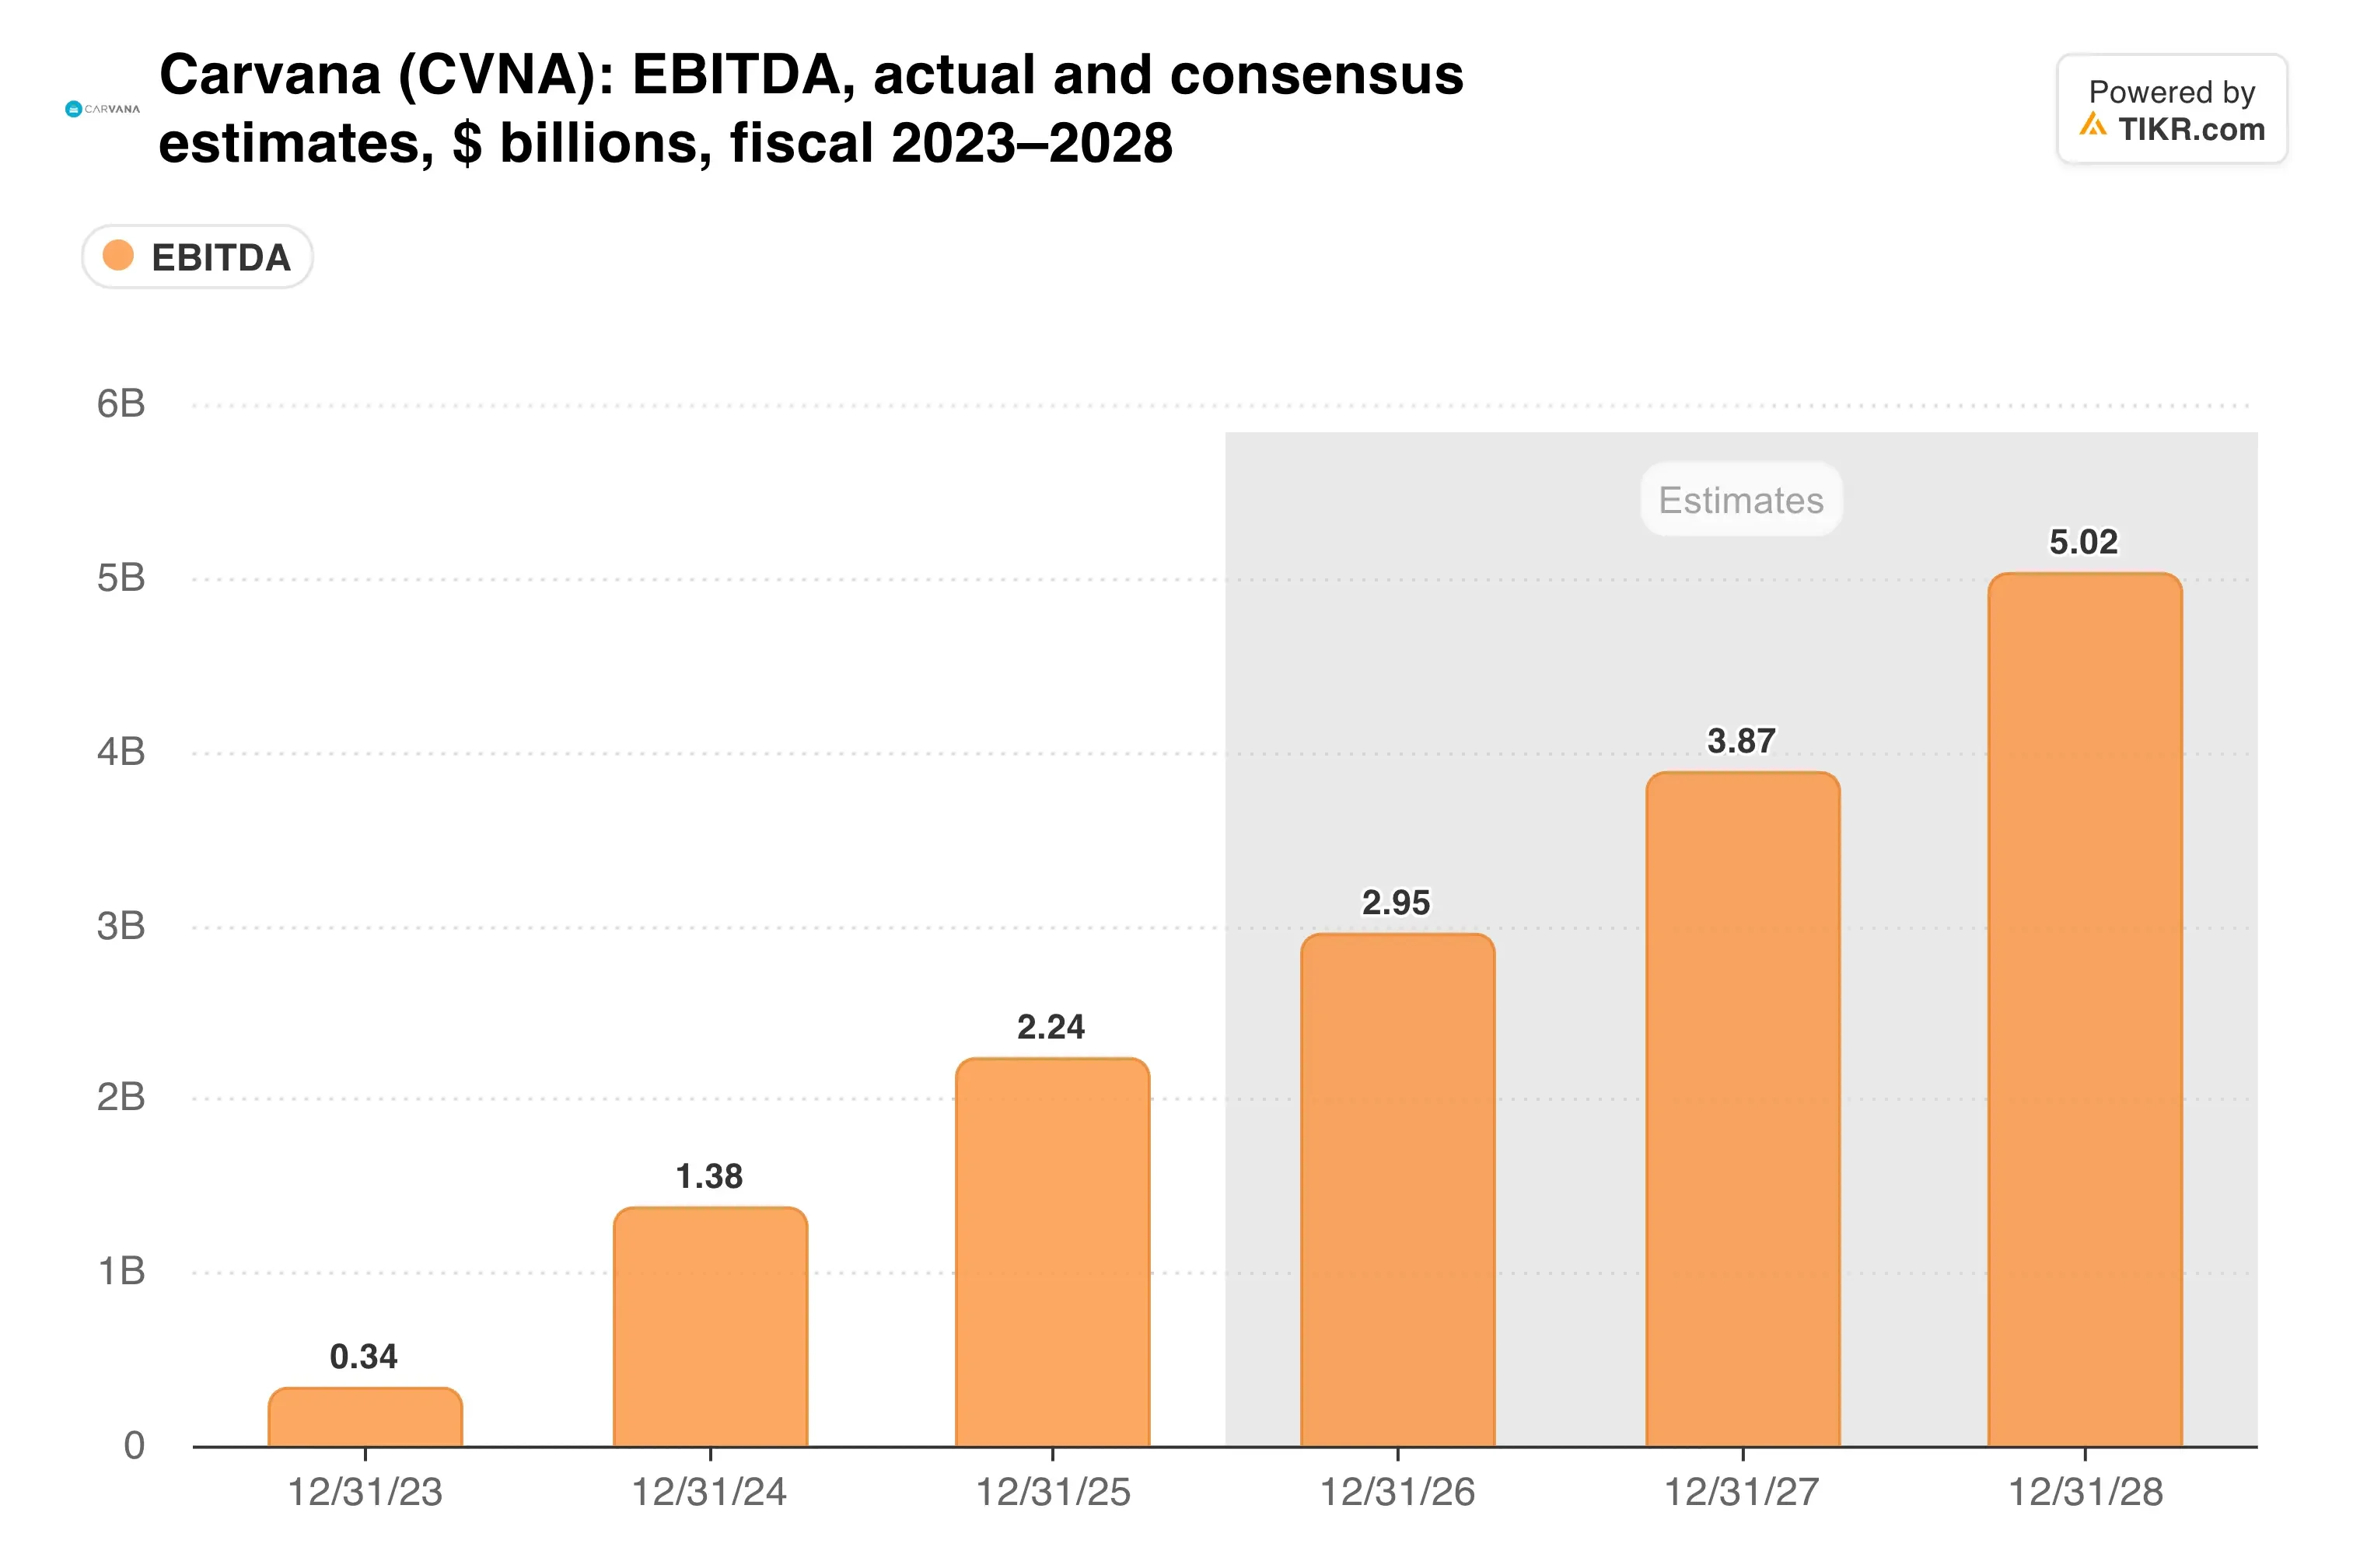
最後の公式な指標は、2026年の調整後EBITDAが27億ドルから30億ドルの範囲の上限に達することだ。
私の見解:Carvanaが行っているトレードは好ましいと思う。横ばい市場で39%成長するために購入者に安いローンを提供することは、コスト優位性の賢明な活用であり、30億5,000万ドルの現金はその余地を与えている。しかし、車両あたり利益が減少している中で業績見通しの提供を停止することは、タイミングの悪い瞬間にさらなる信頼を求めることになる。そして、これほどボラティリティの高い株は、サプライズをなかなか許さない。
2月に予定されている第4四半期決算報告が次のチェックポイントとなる。約束通りに販売台数が四半期連続で増加するか、そして車両あたり利益がついに減少を止めるかどうかが示されるはずだ。
では、Carvanaの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Carvanaの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


