

主なポイント
- Comgest Global Investorsの最新の13F報告書によると、第3四半期にNVIDIAへの保有を追加し、Arista Networksへの新規ポジションを開設した。
- NVIDIAは9月30日以降、CEO辞任を受けて29%下落した一方、Aristaは四半期末の株価に近い水準にある。
- アナリストの平均目標株価は両銘柄とも現在の株価を大きく上回っており、最も上昇余地が大きいのはNVIDIAで68%となっている。
- NVIDIAは予想PER約13倍で、数字が最も支持している銘柄であり、11月17日の決算発表が最初の試金石となる。
430億ドルのファンドが、AIデータセンターを構築する企業群にさらに資金を投じた。9月30日締めの四半期におけるComgest Global Investorsの13F報告書(11月9日提出)によると、同社が新規に追加または開設した最大のポジションにはNVIDIA (NVDA)とArista Networks (ANET)が含まれていた。
この430億ドルは、56のポジションに分散された同社の13F報告書における米国株の保有額であり、両銘柄は現在トップ10に入っている。
NVIDIAへの大型投資、その後29%下落
Comgestは9月30日時点で106万株のNVIDIAを保有しており、これは3ヶ月前より52%多い。四半期末の時価総額は2億4100万ドルで、13F報告書の5.6%を占めた。
同株は9月30日の株価から29%下落している。ジェンセン・フアンCEOは11月12日の取引開始前に辞任した。これは、取締役会が11月8日に、彼が外国の情報機関の標的となったとの報道を調査すると発表した後のことだ。HSBCはその後、同株を「Hold」に格下げし、目標株価を170ドルとした。その理由として、後任の問題が未解決であることと、米国の輸出規制強化を挙げている。
これにより、NVIDIAの予想PERは約13倍となり、TIKRが2014年まで遡れる四半期末のどの数値よりも低い水準にある。アナリストのコンセンサス目標株価は10月下旬のピークである329ドルからは低下したが、1年前の233ドルを依然として大きく上回っている。
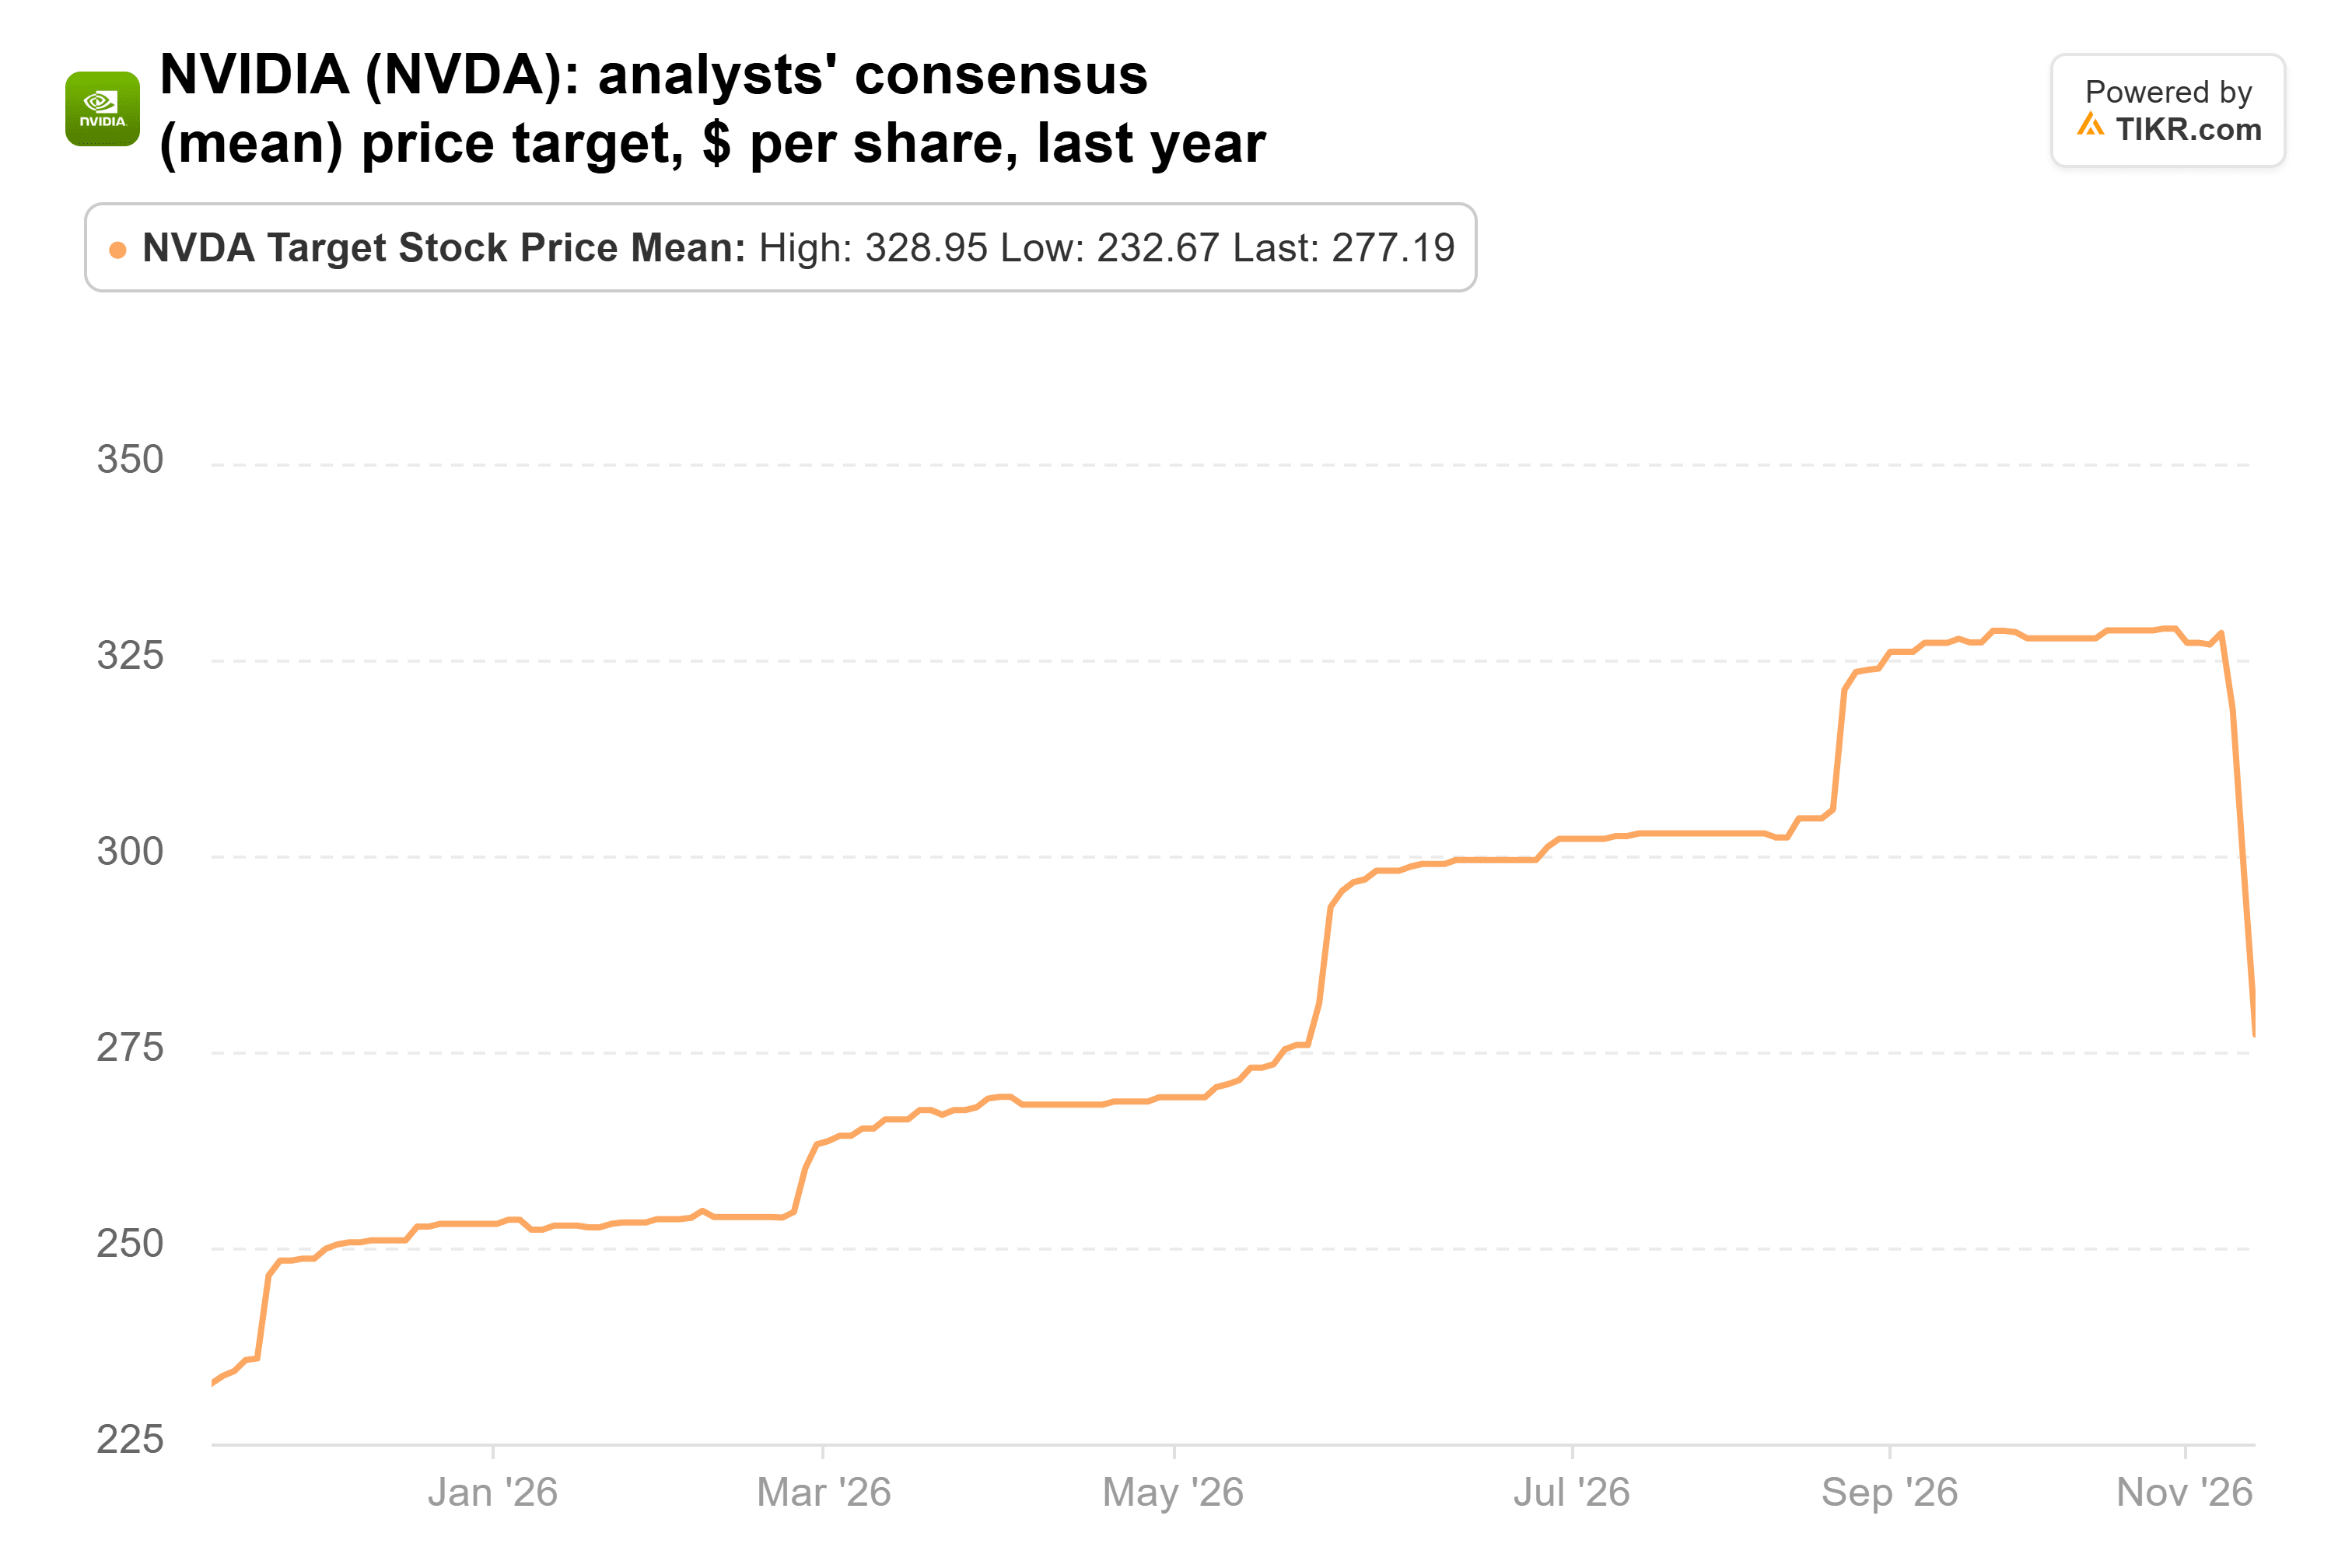
ウォールストリートの最低目標株価であるHSBCの170ドルでさえ、現在の株価を上回っている。
TIKRはNVIDIAについて63人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
NVIDIAの「買い」「ホールド」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NVIDIAのアナリスト・レーティングを見る
Broadcomは2つのAI研究所への賭け
Comgestは第3四半期にBroadcom (AVGO)の保有をほぼ4倍に増やし、9月30日時点で56万5678株(時価1億9900万ドル、13Fの4.6%)となった。同株は9月30日の株価から1%下落している。
BroadcomのAIチップ売上高は8月2日締めの四半期で167億ドルとなり、1年前から221%増加した。経営陣は2027会計年度に約1150億ドル、2028会計年度に2300億ドルを見込んでいる。しかし、経営陣が見込むこの2年間の総容量約30ギガワットのうち、少なくとも21ギガワットはAnthropicとOpenAIに割り当てられる。さらに、BroadcomはAnthropicのチップに対するリース契約を最大約290億ドルまで保証しており、これは8月2日時点の現金240億ドルを上回る。
Rothschild & Co Redburnは11月13日、同株を「Neutral」に格下げし、目標株価を595ドルから398ドルに引き下げた。その理由として、この上昇余地が現実化するには、両研究所が自己資金調達できるようになる必要があると主張した。予想PER約20倍で取引されるBroadcomは、TIKRにおける5年平均の24倍を下回っている。ウォールストリートの他のアナリストは後退しておらず、コンセンサス目標株価は過去1年間で395ドルから533ドルに上昇し、高値を更新している。
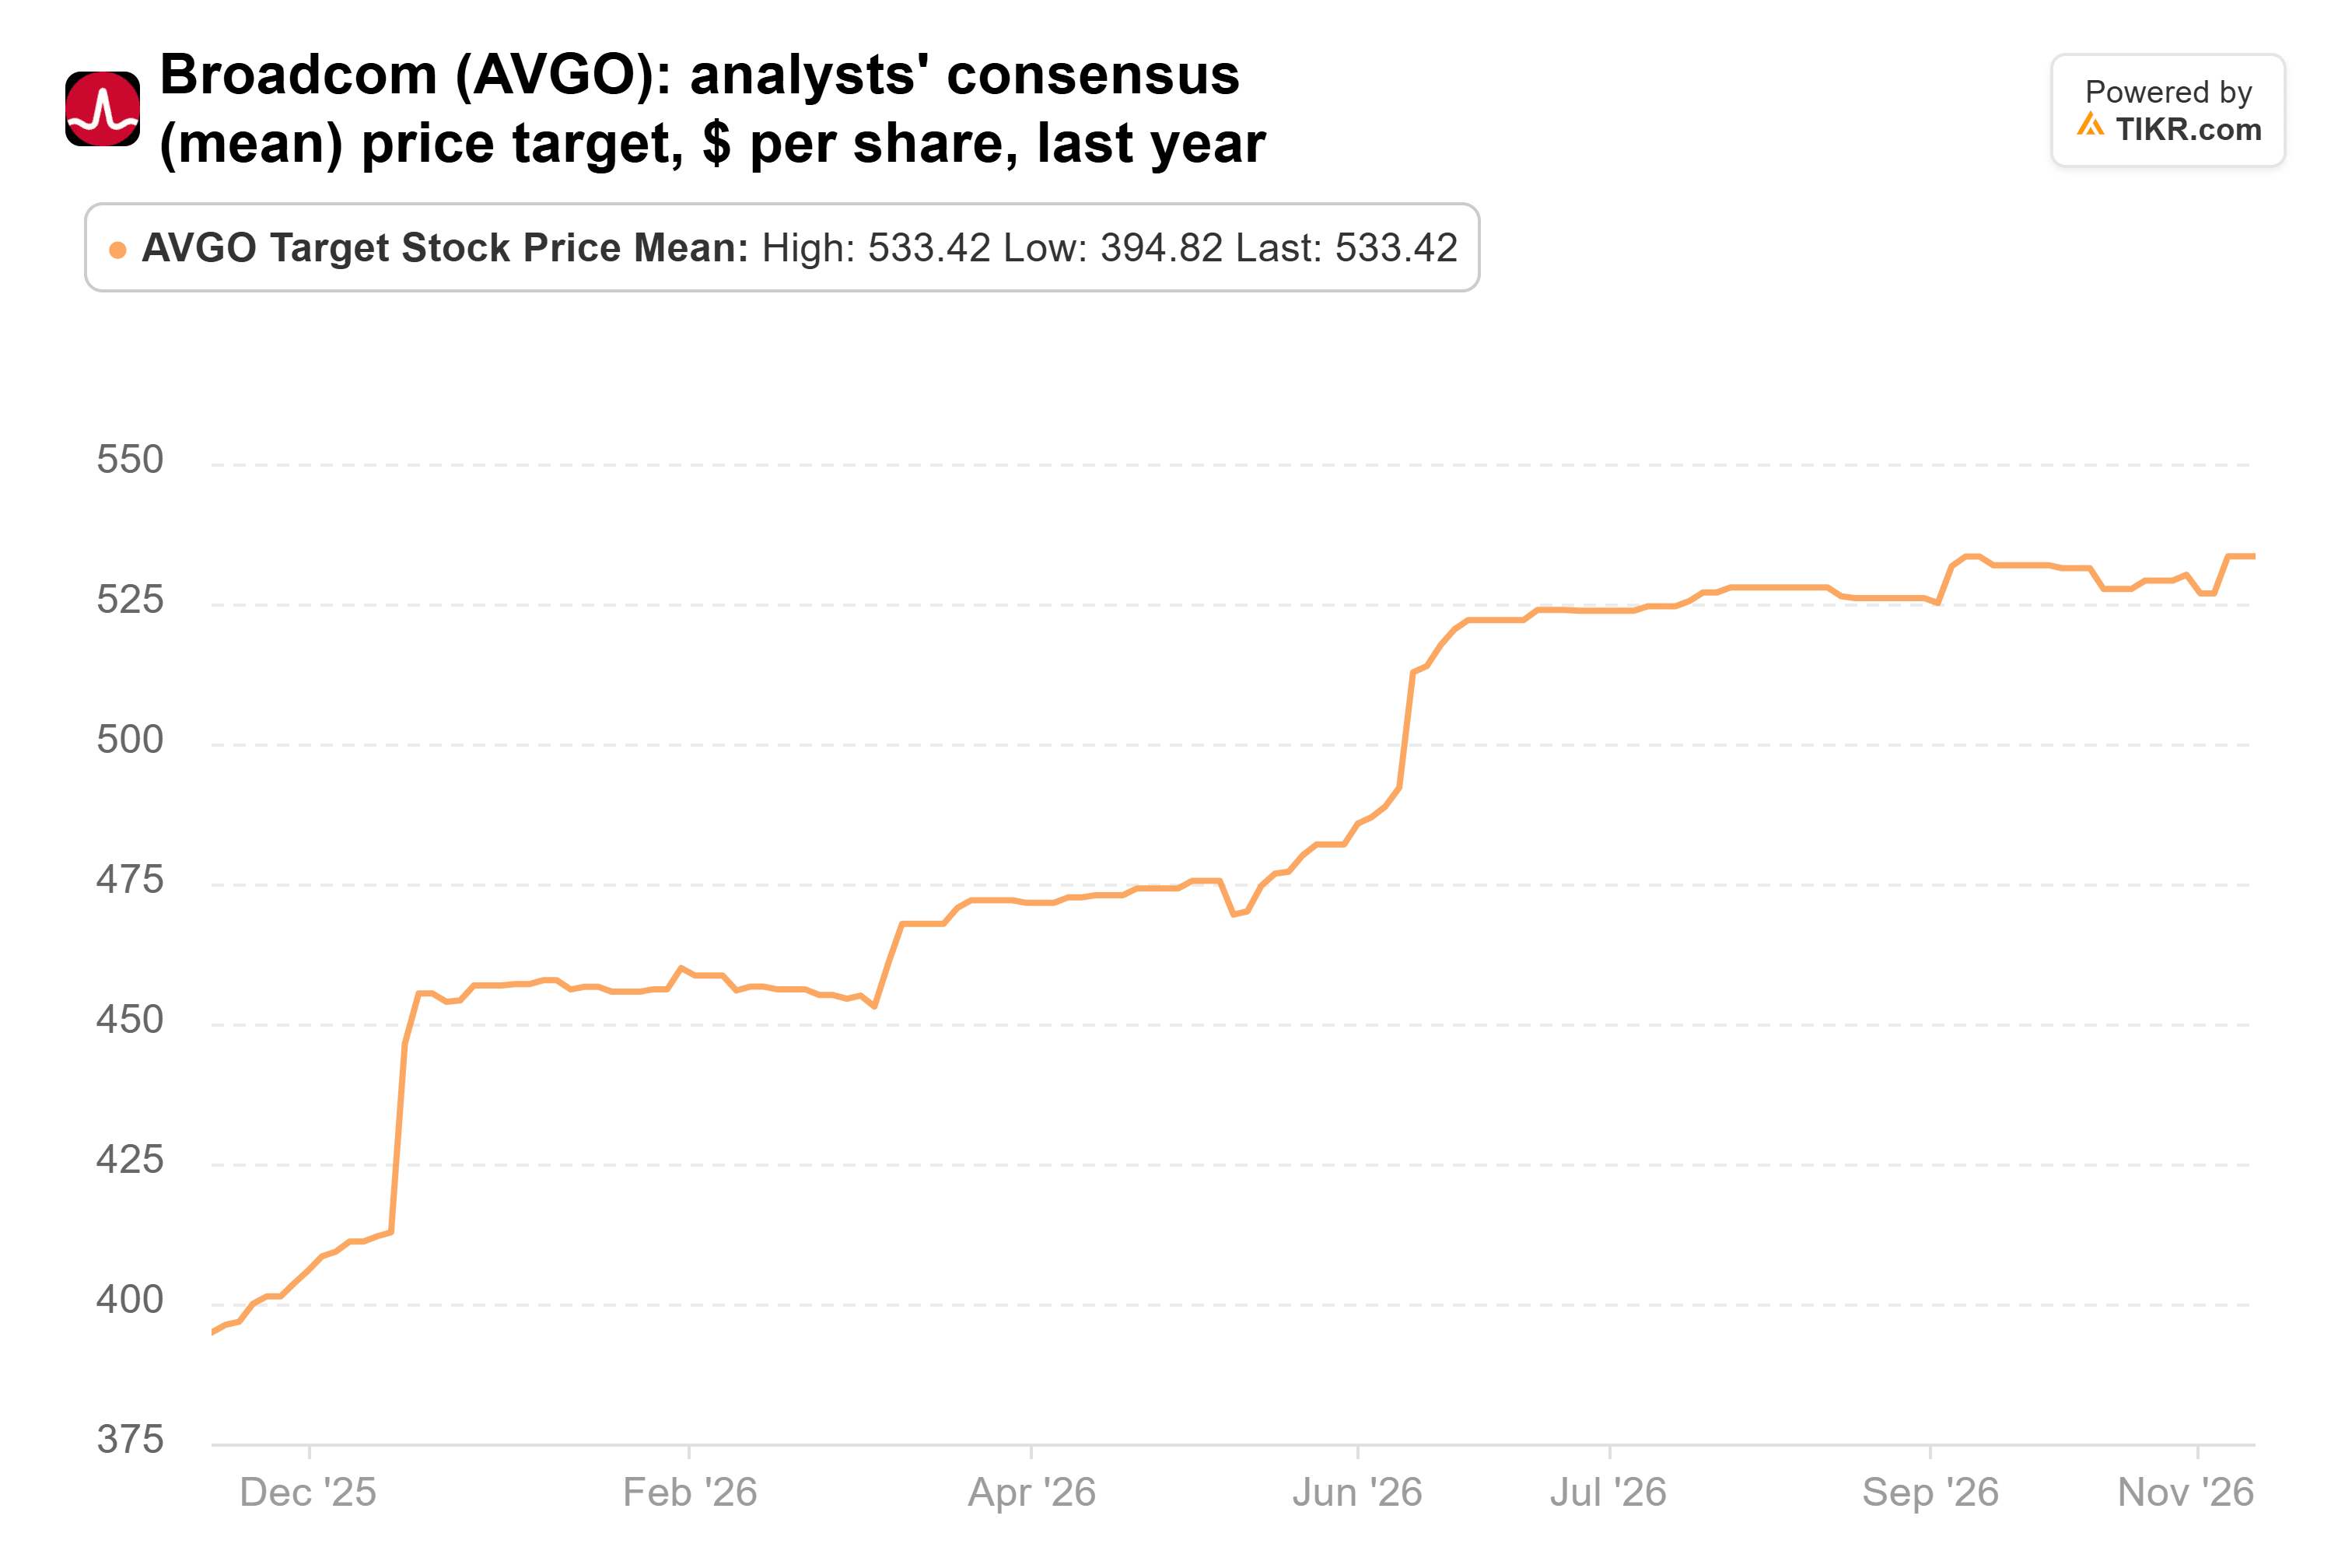
両研究所が支払いを続ける限り、数字はComgestの判断を支持している。
Aristaは新規銘柄、業績見通しは上方修正
Aristaは、Comgestが3ヶ月前に保有していなかった3銘柄の中で唯一のものだ。Comgestは9月30日時点で75万7834株(時価1億5400万ドル、13Fの3.6%)を保有しており、同株は9月30日の株価から3%下落している。
これは、11月3日に発表された堅調な第3四半期決算にもかかわらずだ。売上高は58.5%増の36.6億ドルとなり、経営陣は2027年の売上高を約185億ドルと見通した。これは、アナリストが事前に予想していた164億ドルを上回る。同株は、民主党が中間選挙で圧勝したことでデータセンター建設が鈍化する恐れからAIネットワーク銘柄と共に下落したが、Aristaのクラウド顧客のいずれも支出削減を発表していない。
Aristaは予想PER約35倍で取引されており、2014年以降の平均と同水準で、1年平均の42倍を下回っている。リスクは、この見通しにどれだけ賭けているかだ。購入コミットメントは9月末に114億ドルに達し、3ヶ月前の97億ドルから増加した。アナリストのコンセンサス目標株価は過去1年間で164ドルから250ドルに上昇している。
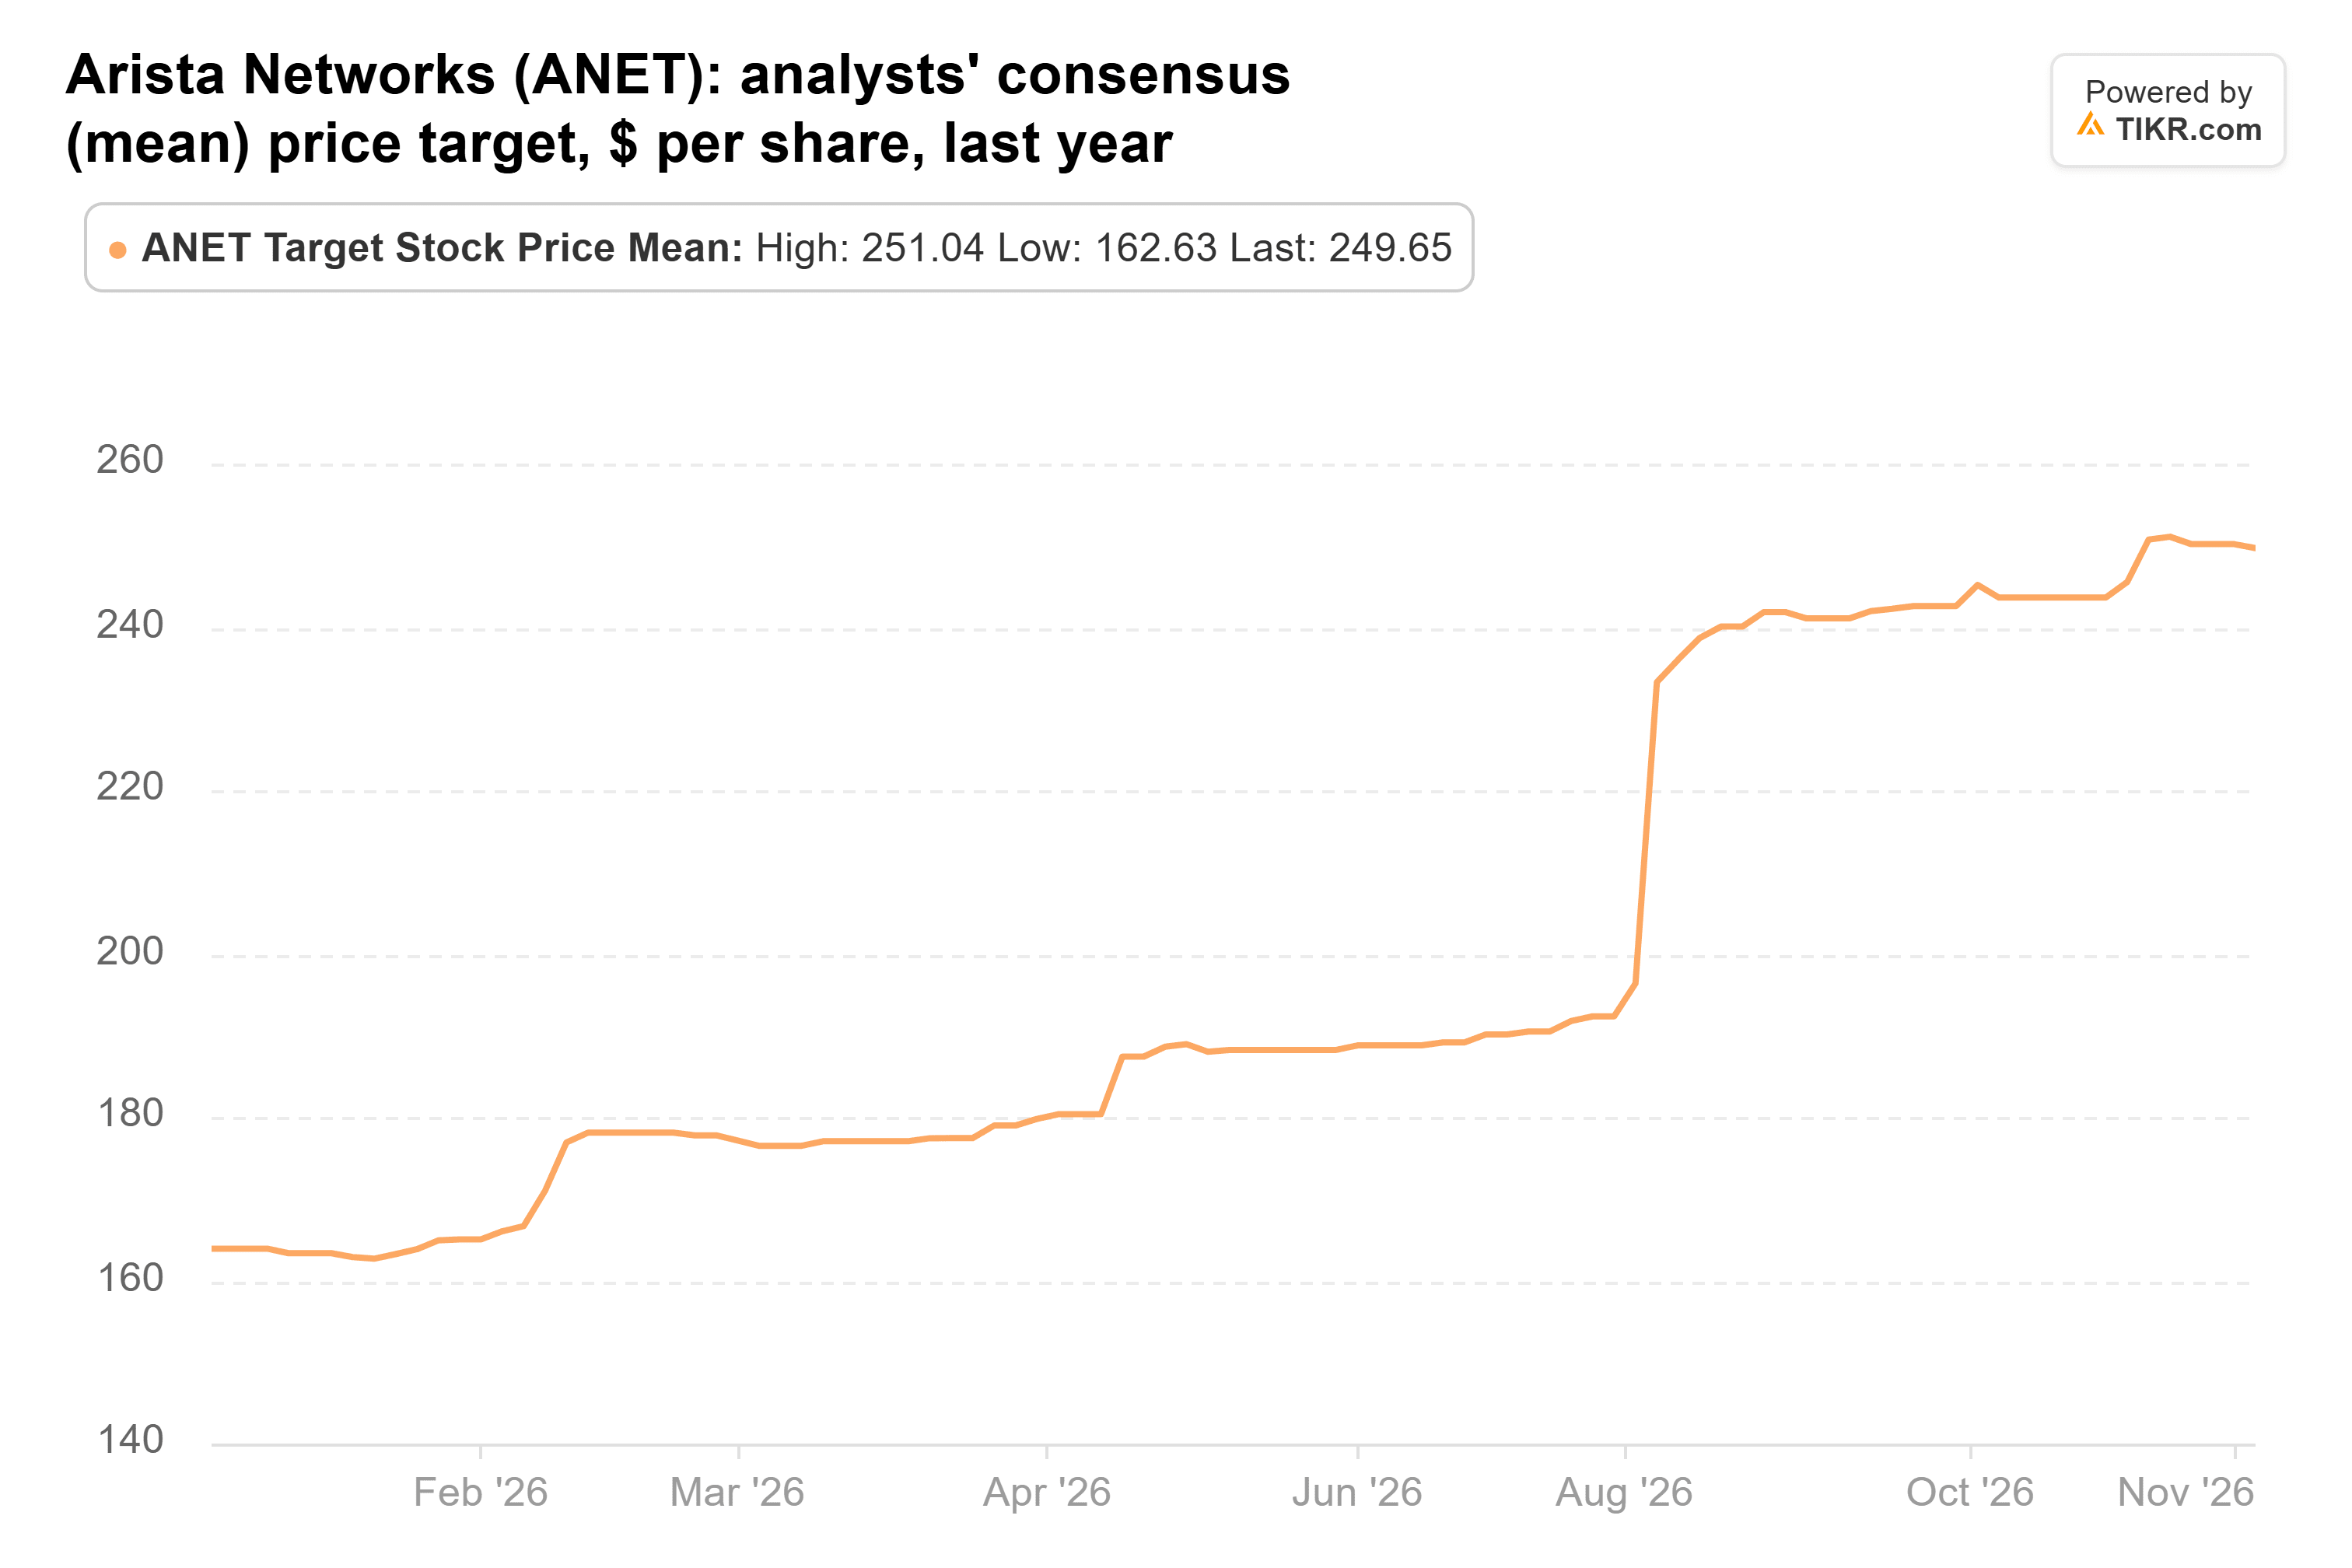
これは前日終値より27%高い水準だ。
私が買うならNVIDIA
もし今、この3銘柄のうち1つしか買えないとしたら、私はNVIDIAを選ぶ。9月30日以降に実質的に割安になった唯一の銘柄であり、3銘柄の中で最も低い倍率で取引されており、ウォールストリートの平均目標株価は前日終値より68%高い。そして、業績は未達になっていない。過去3四半期、売上高は経営陣のガイダンスの上限を上回っている。
Aristaは僅差の2位だ。業績見通しが上方修正されたばかりであり、株価は依然として1年平均の倍率を下回って取引されているからだ。Broadcomの成長も同様に本物だが、その多くが依然として外部資金を必要とする2つの顧客に依存している。
NVIDIAのリスクは明白だ。恒久的なCEOがおらず、輸出規制強化が米国と台湾以外の売上を圧迫する可能性がある。11月17日にNVIDIAが決算を発表し、売上高1080億ドル(±2%)というガイダンスに対する実績と、フアン氏退任後初の見通しを示すことで、より多くのことがわかるだろう。Comgestの次の13F報告書(2月中旬提出予定)で、同社が保有を続けたかどうかが明らかになる。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。幸運な投資を!


