主なポイント
- Datadogは、第4四半期の業績見通しが横ばいだったこと、および最大顧客であるAI企業が使用量を契約上の最低水準まで削減したことを受け、11月4日に12%以上下落した。
- アナリストは依然として2027年のノーマライズドEPS予想を2.98ドルから3.16ドルに引き上げており、下落分は全てPERの低下によるものだ。
- Cloudflareの第4四半期の上方修正された業績見通しは、問題がDatadogに限定されていることを示唆しており、Snowflakeは次に12月2日に決算を発表する。
- 上昇する2027年の予想は横ばいの四半期を上回るが、2月に発表される2027年の見通しが予想を下方修正する可能性がある。
Datadog (DDOG) は、第4四半期の売上高見通しを11億9000万ドルから12億ドルと発表した11月4日に12%以上下落した。これは、第3四半期に報告した12億ドルと横ばいの水準だ。
しかし、アナリストは同じ決算報告を受けて、Datadogが2027年により多くの利益を上げると予想するようになった。
11月17日放送のRiskReversal Podで、RBCキャピタル・マーケッツのソフトウェアアナリスト、マシュー・ヘドバーグ氏は、Datadogを少数のグループに分類した。「DatadogやCloudflare、CrowdStrike、Palo Alto、Snowflakeのように、明確なAIリーダーシップと実際の加速が見られる、私がカバーする5、6銘柄を目にしている」。したがって、Cloudflare (NET) と Snowflake (SNOW) の保有者は、あるAI顧客の削減がDatadogだけで止まるのかどうかを知る必要がある。
1顧客、1四半期の横ばい
第3四半期の売上高は35%増加した。問題は、Datadogの最大顧客である名前の伏せられたAI企業が、その使用量を削減していることだ。第4四半期の業績見通しでは、この顧客は最低コミットメント分のみを計上しており、成長率は25%から26%、この顧客を除けば30%前半から中盤となる。
この最低ラインを上回る支出は、業績見通しに含まれない売上高となり、CFOのデビッド・オブストラー氏は、第3四半期においても顧客は最低ラインを上回って支出していたと述べた。AI以外では成長率は20%後半で、これは5四半期連続の加速となる。
TIKRはDatadogについて49人のアナリストを追跡している。「買い」と評価しているのは何人か?
Datadogの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Datadogのアナリスト評価を見る
投資家はより高い利益に対してはるかに少ない金額しか支払っていない
それでもアナリストは予想を引き上げた。2027年のノーマライズドEPSのコンセンサス予想は2.98ドルから3.16ドルへ約6%上昇し、その後3.18ドルへとわずかに上昇している。今年と2028年の予想も同様に上方修正されている:

利益の上方修正が見込まれる中、下落分は全て将来のPERから差し引かれた。Datadogの予想PERは約56倍で、9月末の103倍から低下している:

これは2月の安値47倍からそれほど離れておらず、2022年後半以降の四半期末平均である76倍を大きく下回っている。
その他のAI関連銘柄は依然として加速している
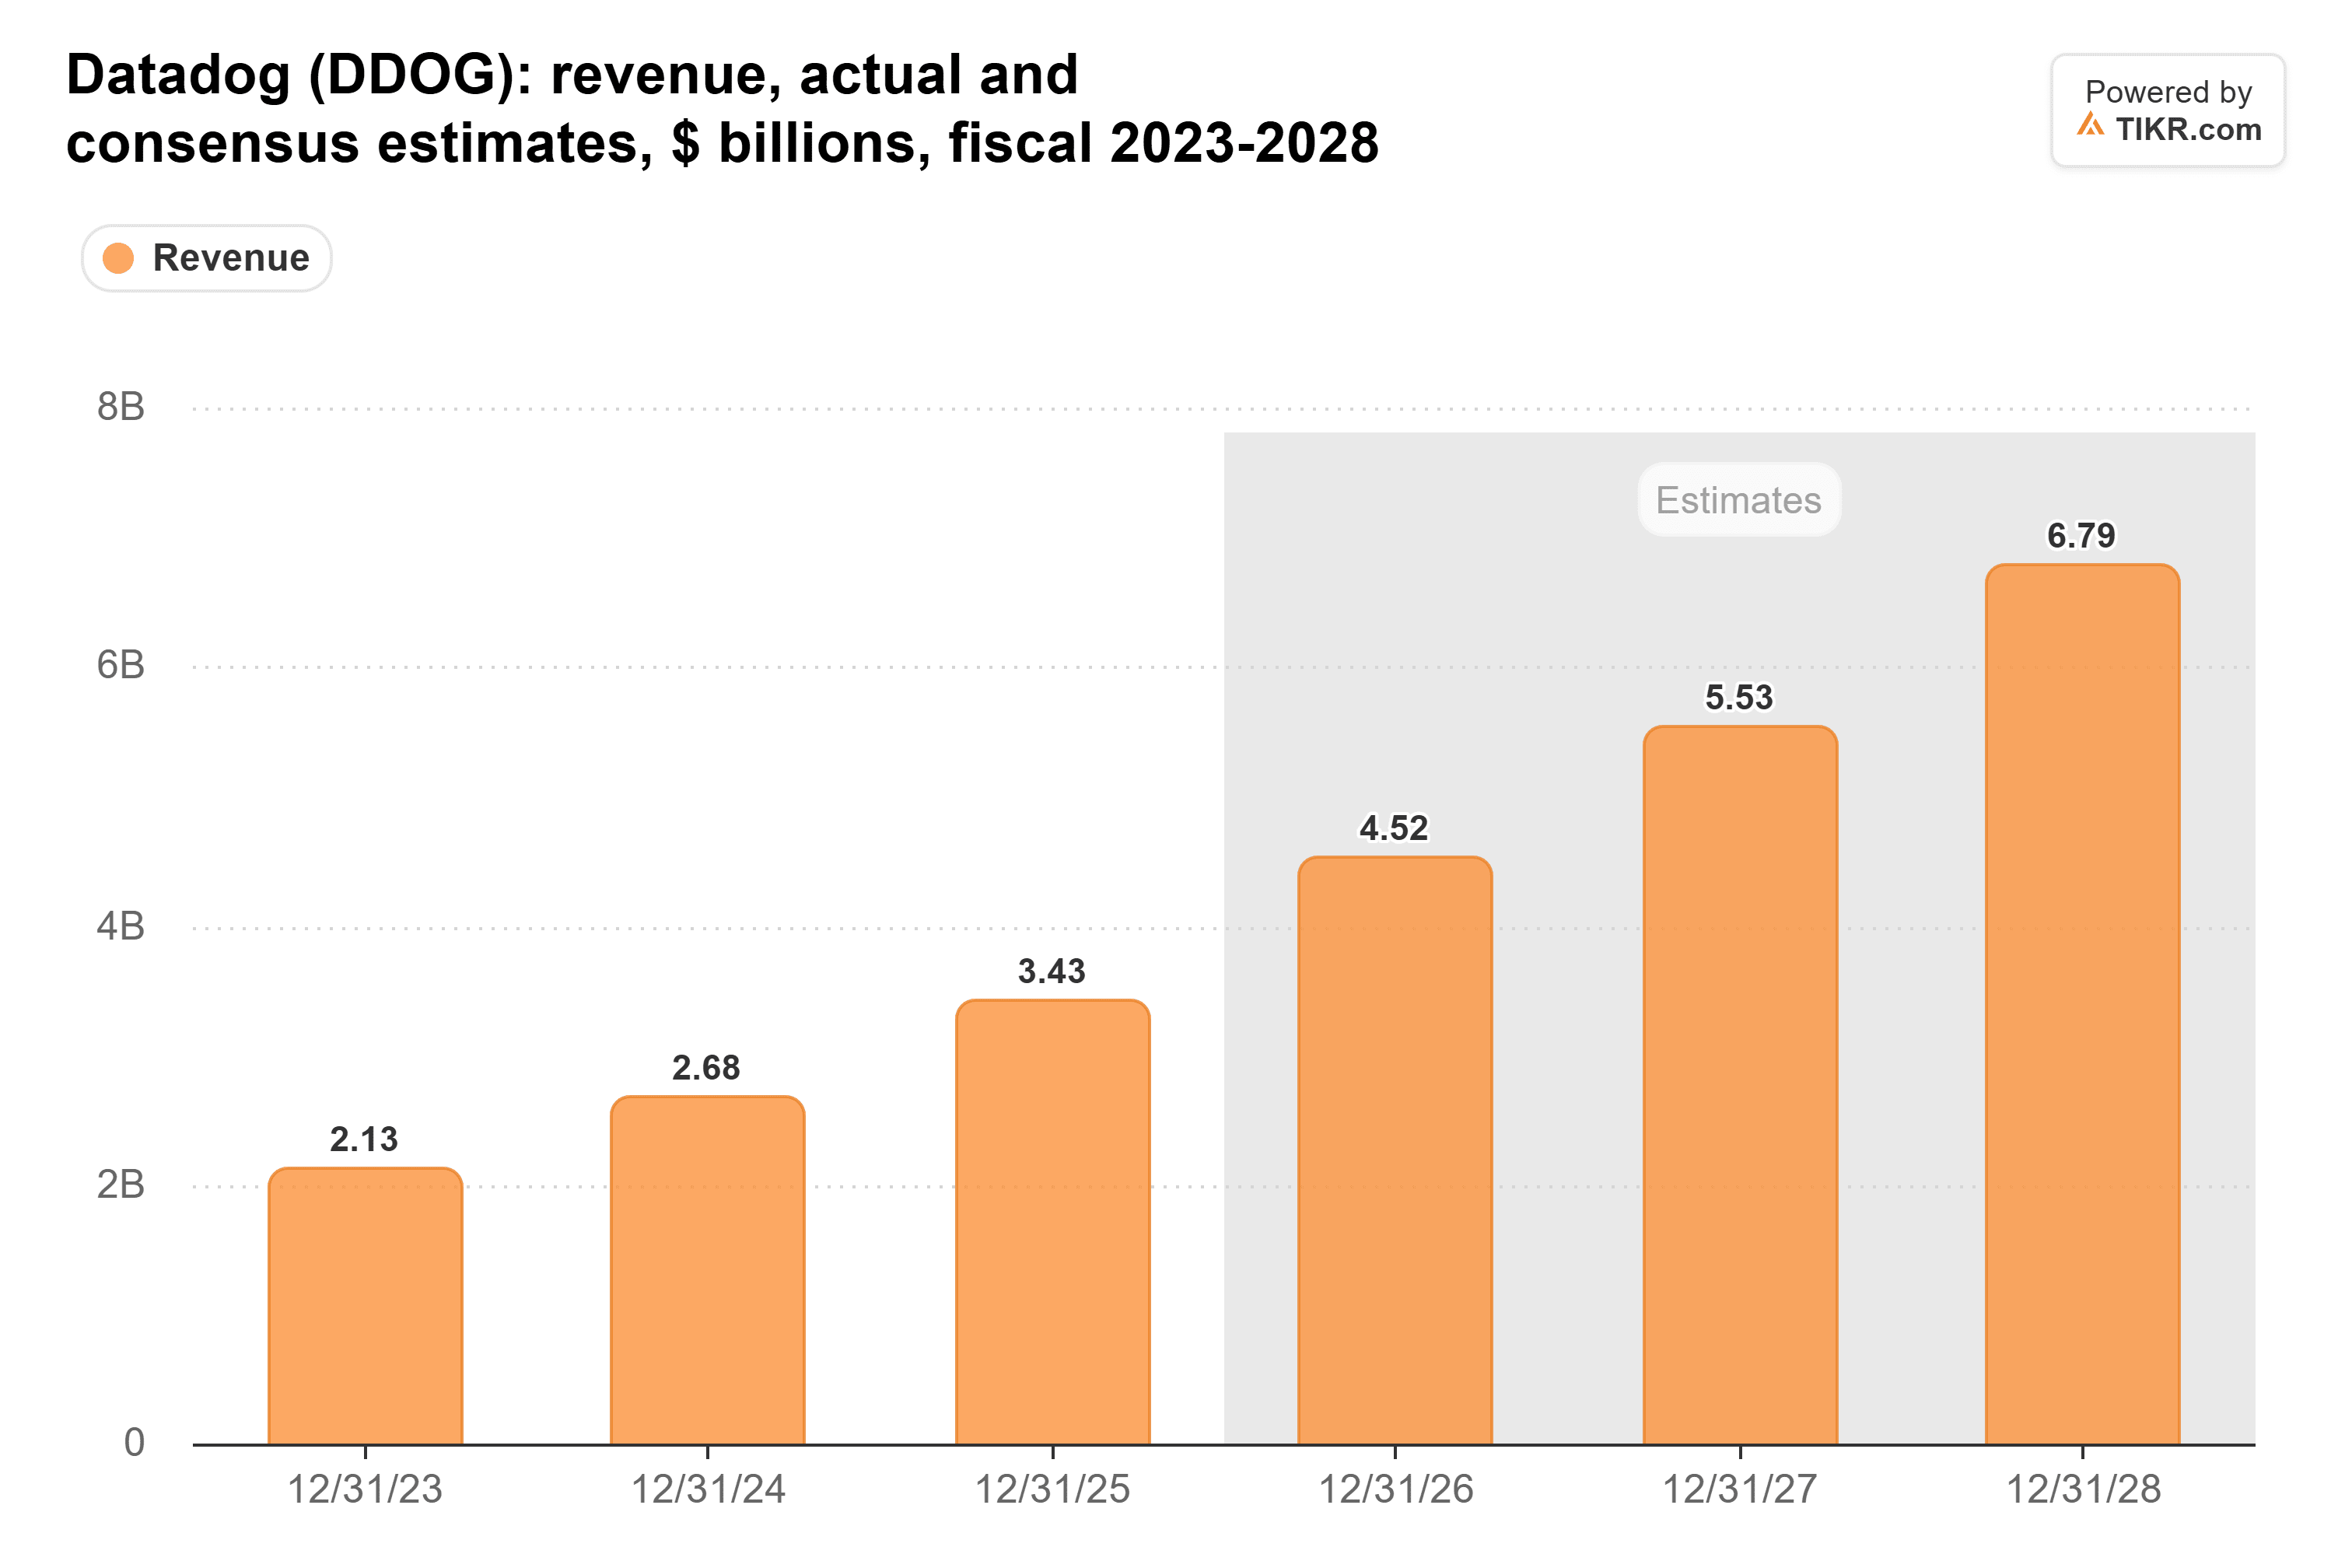
アナリストは依然として、今年の約32%増の後、2027年と2028年に売上高が年間約22%から23%成長すると予想している:
翌日のCloudflareの決算報告も同じ方向を示している:第3四半期の売上高は39%増の7億8250万ドルとなり、第4四半期の業績見通しを8億4500万ドルから8億4600万ドルと、さらに上方修正した。AIバイヤーによる広範な支出削減があれば、Cloudflareも影響を受けていた可能性が高い。
Snowflakeは次に12月2日に決算を発表する。7月31日終了の四半期ではプロダクト売上高が37%増加した。業績見通しの上限である15億9000万ドル近いプロダクト売上高は、AI顧客が依然として複数のベンダーから購入していることを示唆する一方、下方修正があれば、Datadogの削減がより広範なトレンドの始まりであることを示すことになる。
注意点は調整後の数字にある
ノーマライズドEPSは、2025年の売上高の21.9%に相当した株式報酬を除外している。また、52億ドルの現金・有価証券に対する利息を含んでおり、経営陣は2026年の純利息収入とその他の収入を約1億8000万ドル(1株あたり約0.38ドルに相当)と見込んでいる。大規模な買収があれば、この利益の一部は縮小するだろう。また、第4四半期の業績見通しでは、調整後営業利益率が28%から約24%へ引き下げられている。
私の見解では、上昇する2027年の予想は、四半期1回の横ばいよりも重みを持つべきだ。なぜなら、事業のその他の部分は加速し続けているからだ。
真の試練は2月に訪れる。Datadogが初めて2027年の見通しを発表する時だ。アナリストが予想する2027年の売上高55億3000万ドル(約22%の成長)を、調整後営業利益率が24%以上に回復した状態で支える必要がある。これを大きく下回る業績見通しであれば、市場が先に売却したのは正しかったことになる。
では、Datadogの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Datadogの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見解を反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!