主なポイント
- シスコは2027年度の非GAAP EPS見通しを$5.05~$5.11から$5.47~$5.53に引き上げたが、金曜日に株価は6.24%下落し$95.64となった。
- シスコのフォワードP/Eは6月のピーク時27.7倍から17.2倍に低下したが、過去5年平均の15.7倍を依然として約10%上回っている。
- この業績見通しは、ハードウェアの構成比やメモリコストが粗利益率を圧迫する中、下半期の非GAAP営業利益率が第1四半期の37.8%に対し約35%となることを示唆している。
- アナリストは、今年度の約27%から2028年度には約9%にEPS成長率が鈍化すると予想しており、次の試金石は2027年2月10日の決算発表となる。
シスコシステムズ(CSCO)の株価は金曜日、6.24%下落し$95.64となった。これは、ネットワーク機器大手が記録的な四半期売上高を報告し、2027年度の収益見通しを約8%引き上げた翌日の動きだ。この下落により時価総額は約250億ドル失われたが、これは引き上げられたEPS見通しが示唆する年間非GAAP利益の約17億ドル増加分と比較される。
投資家は収益そのものを否定したわけではない。彼らが引き下げたのは、その収益に対して支払う意思のある価格だ。シスコのフォワードP/Eは現在17.2倍で、6月のピーク時27.7倍から低下しており、同社自身の業績見通しがその理由を示している。
シスコは四半期実績を上回り、通期見通しを引き上げた
第1四半期の売上高は24%増の185億ドル、非GAAP EPSは40%増の$1.40となり、コンセンサス予想の$1.33を上回った。2027年度第1四半期決算説明会で、チャック・ロビンスCEOはこれを「過去15年以上で最も強い売上高・利益の成長率」と呼んだ。
通期の業績見通しは全体的に上方修正された:
- 売上高748億~758億ドル(約19%成長)。
- 非GAAP EPS $5.47~$5.53(従来の$5.05~$5.11から上方修正。CNBCによればFactSetのコンセンサス$5.10も上回る)。
- ハイパースケーラーAI関連売上高90億ドル(従来の75億ドルから上方修正)。売上高に占める割合は約12%(2026年度の6%から増加)。
シスコの予想は上がったが、株価倍率は下がった
アナリストは既に新しい業績見通しを織り込んでいる。コンセンサスEPSは2027年度$5.50、2028年度$6.01、2029年度$6.51となっている。
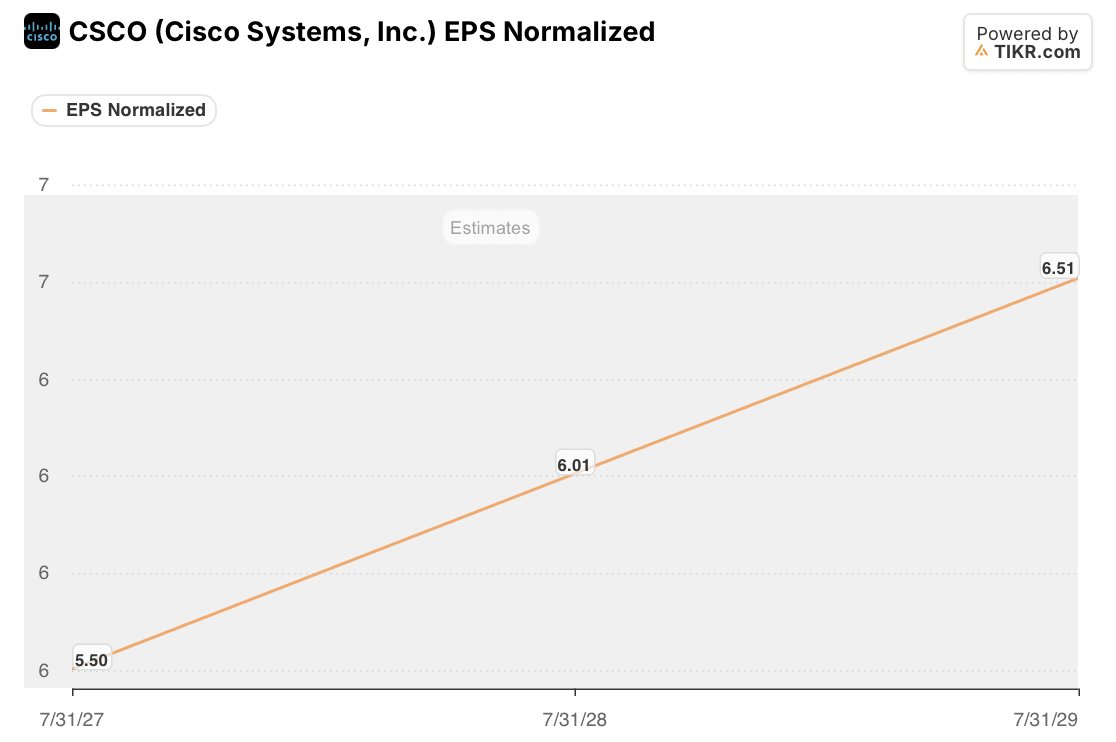
EPS成長率は今年度約27%、その後約9%、8%となる。6月に27.7倍で買っていた投資家は、9%成長をはるかに上回る成長を織り込んでいたことになる。
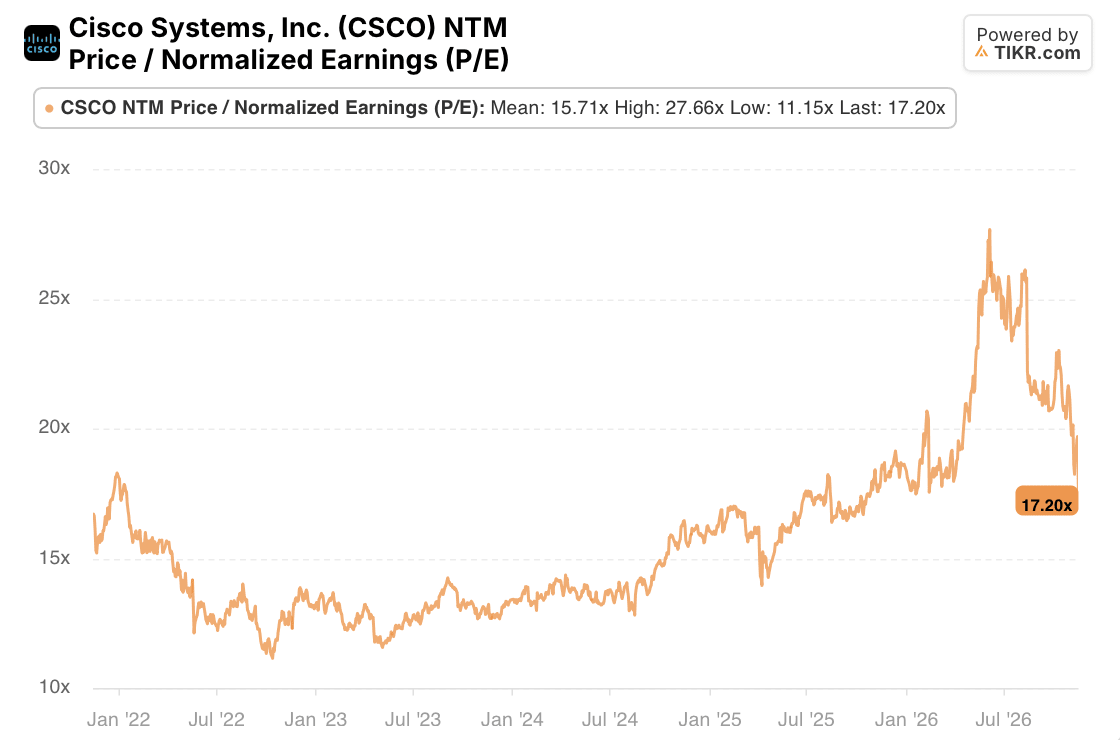
シスコのフォワードP/Eは8月下旬には約21.8倍で取引されていた。現在は17.2倍で、過去5年平均の15.7倍を約10%上回る水準だ。今回の売りはシスコを割安にしたわけではない。ストリートが現在モデル化しているような一桁台半ばのEPS成長企業に、シスコの株価評価を近づけ直したのである。
TIKRはシスコに関する28人のアナリストを追跡。何人が「買い」と評価している?
シスコに対する買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 シスコのアナリスト評価を見る
なぜシスコの業績見通しはより高い株価倍率を獲得できなかったのか
疑念は下半期にある。第2四半期の売上高見通し180億~182億ドルは、シスコが報告したばかりの185億ドルを下回る。通期の中間値を達成するには、下半期の売上高が四半期平均で約193億ドル(第1四半期比4.5%増)となる必要がある一方、下半期のEPS平均は約$1.38(第1四半期の$1.40を下回る)となる。売上高は増えるが、1ドルあたりの利益は減る。通期見通しは、ハードウェアの構成比やメモリコストが粗利益率(既に2.5ポイント低下し65.6%)を圧迫する中、下半期の非GAAP営業利益率が第1四半期の37.8%に対し約35%となることを示唆している。通期の利益率は依然として34.8%から36%に上昇する見込みだ。
マーク・パターソンCFOは、下半期は「比較対象が厳しくなり、可視性がやや低下する」と述べた。またシスコはハイパースケーラーAIの受注報告を停止し、「より明確にするため売上高ベースに移行する」とロビンスCEOは説明した。バークレイズのティム・ロングは、これらの受注は「前四半期比で大幅に減少した可能性が高い」と推定した。シスコは値上げが今年度の売上高成長に約5%ポイント寄与すると見積もっており、モルガン・スタンレーは11月5日、値上げ前の先行発注が後の需要を弱める可能性があると警告した。
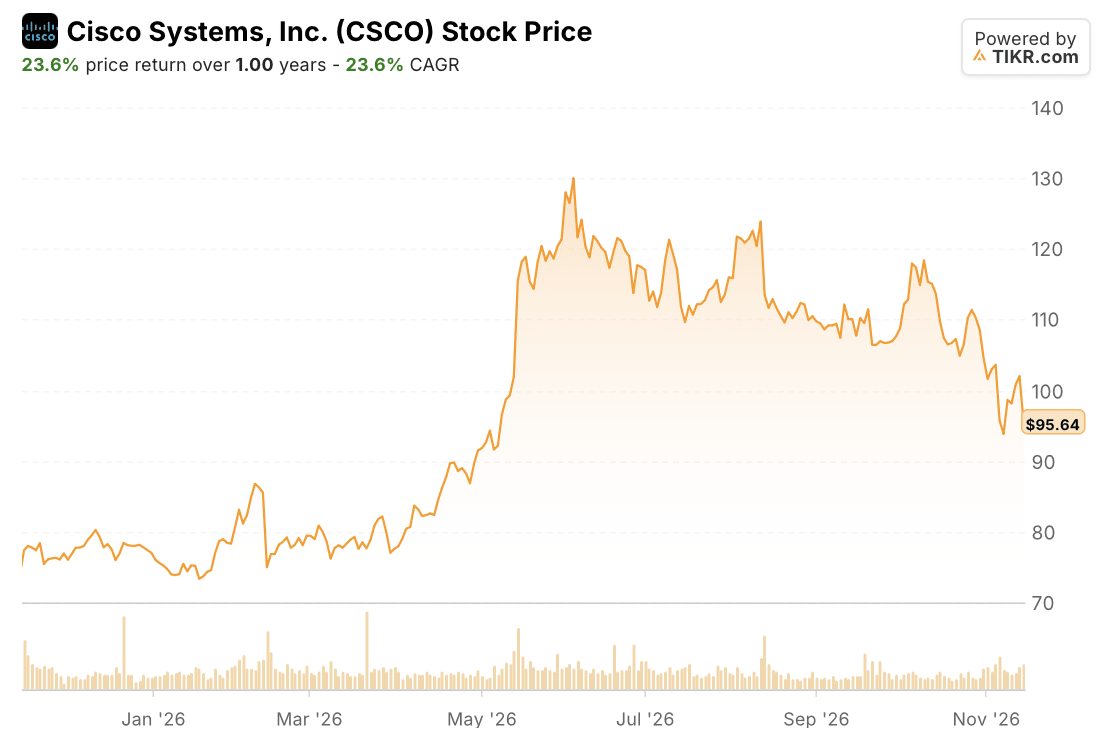
これにより、金曜日の下落は過去4回の決算発表のうち3回目となる(2月に約13%、8月に約9%下落した後の動き)。
結論
四半期の内容に需要が崩壊している兆候はない:製品受注は21%増加し、ハイパースケーラーを除いても14%増加した。しかし、今回の売りによりシスコのプレミアムの大半が剥ぎ取られた。株価倍率が17.2倍付近で維持されるならば、$95.64からの上昇は、アナリストが2028年度および2029年度に予想する年率8~9%のEPS成長と、1.8%の配当利回りを合わせた程度にほぼ連動するはずだ。株価評価の再評価には、ハイパースケール関連売上高が追加の利益率低下なしに実現するという証拠が必要となる。最初の試金石は2027年2月10日で、シスコは売上高約181億ドル、粗利益率65~66%の範囲内で着地させる必要がある。
では、シスコ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CSCO株がどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!