主なポイント
- Blue Owl Capitalの配当利回りは9.0%、Truist Financialは4.2%で、両社とも10月下旬に四半期配当を据え置きと発表しました。
- Truistの配当は2023会計年度以降1株当たり2.08ドルで据え置かれており、2025会計年度の正規化EPSの52%を占めました。
- Blue Owlの配当は、2026年9月30日までの12か月間のフリーキャッシュフローの41%を占めましたが、第3四半期の分配可能利益は1株当たり0.24ドルで、四半期配当0.23ドルをわずかに上回るのみでした。
- 注目すべき点は、Blue Owlの非上場ファンドにおける償還請求と、1月に発表予定のTruistの2027年見通しです。
配当収入を求める退職者は、9%の利回りに注目するでしょう。それがBlue Owl Capital (OWL)が現在提供しているものです。同社のプライベート・クレジット・ファンドへの懸念から、株価は10月2日の史上最高値から63%下落しています。
Truist Financial (TFC)の利回りはその半分以下、4.2%です。同社は10月、ローン債権の売却と新CEOの下での業務に取り組んでいました。
では、四半期ごとの配当支払いを必要とする退職者にとって、どちらがより良い選択肢でしょうか?
| 指標 | Truist Financial (TFC) | Blue Owl Capital (OWL) |
|---|---|---|
| 配当利回り | 4.2% | 9.0% |
| 年間配当 | 1株当たり2.08ドル | 1株当たり0.92ドル |
| 5年間の配当成長率 | 年間2.9% (2020-2025会計年度) | n/a |
| カバレッジ (独自指標) | 正規化EPSの52% (2025会計年度) | フリーキャッシュフローの41% (2026年9月30日までのTTM) |
| ネット負債/EBITDA | n/a (銀行) | 2.9倍 |
| 評価 | タンジブル・ブックの1.6倍 | 予想収益の11倍 |
出典: TIKR; 配当率はStockAnalysisより。利回りは現在の株価ベース。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのは6銘柄のみであると私たちは考えるに至りました。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
Truistの配当は2.08ドルで据え置き
10月27日、Truistの取締役会は四半期配当0.52ドルを再度宣言しました。これは2023会計年度以来支払われてきた同じ水準です。
Truistは、利益が減少した際に引き上げを停止しました。正規化EPSは2022会計年度の4.96ドルから2023会計年度には3.59ドルに下落しましたが、同銀行は引き続き全額配当を支払い続けました:
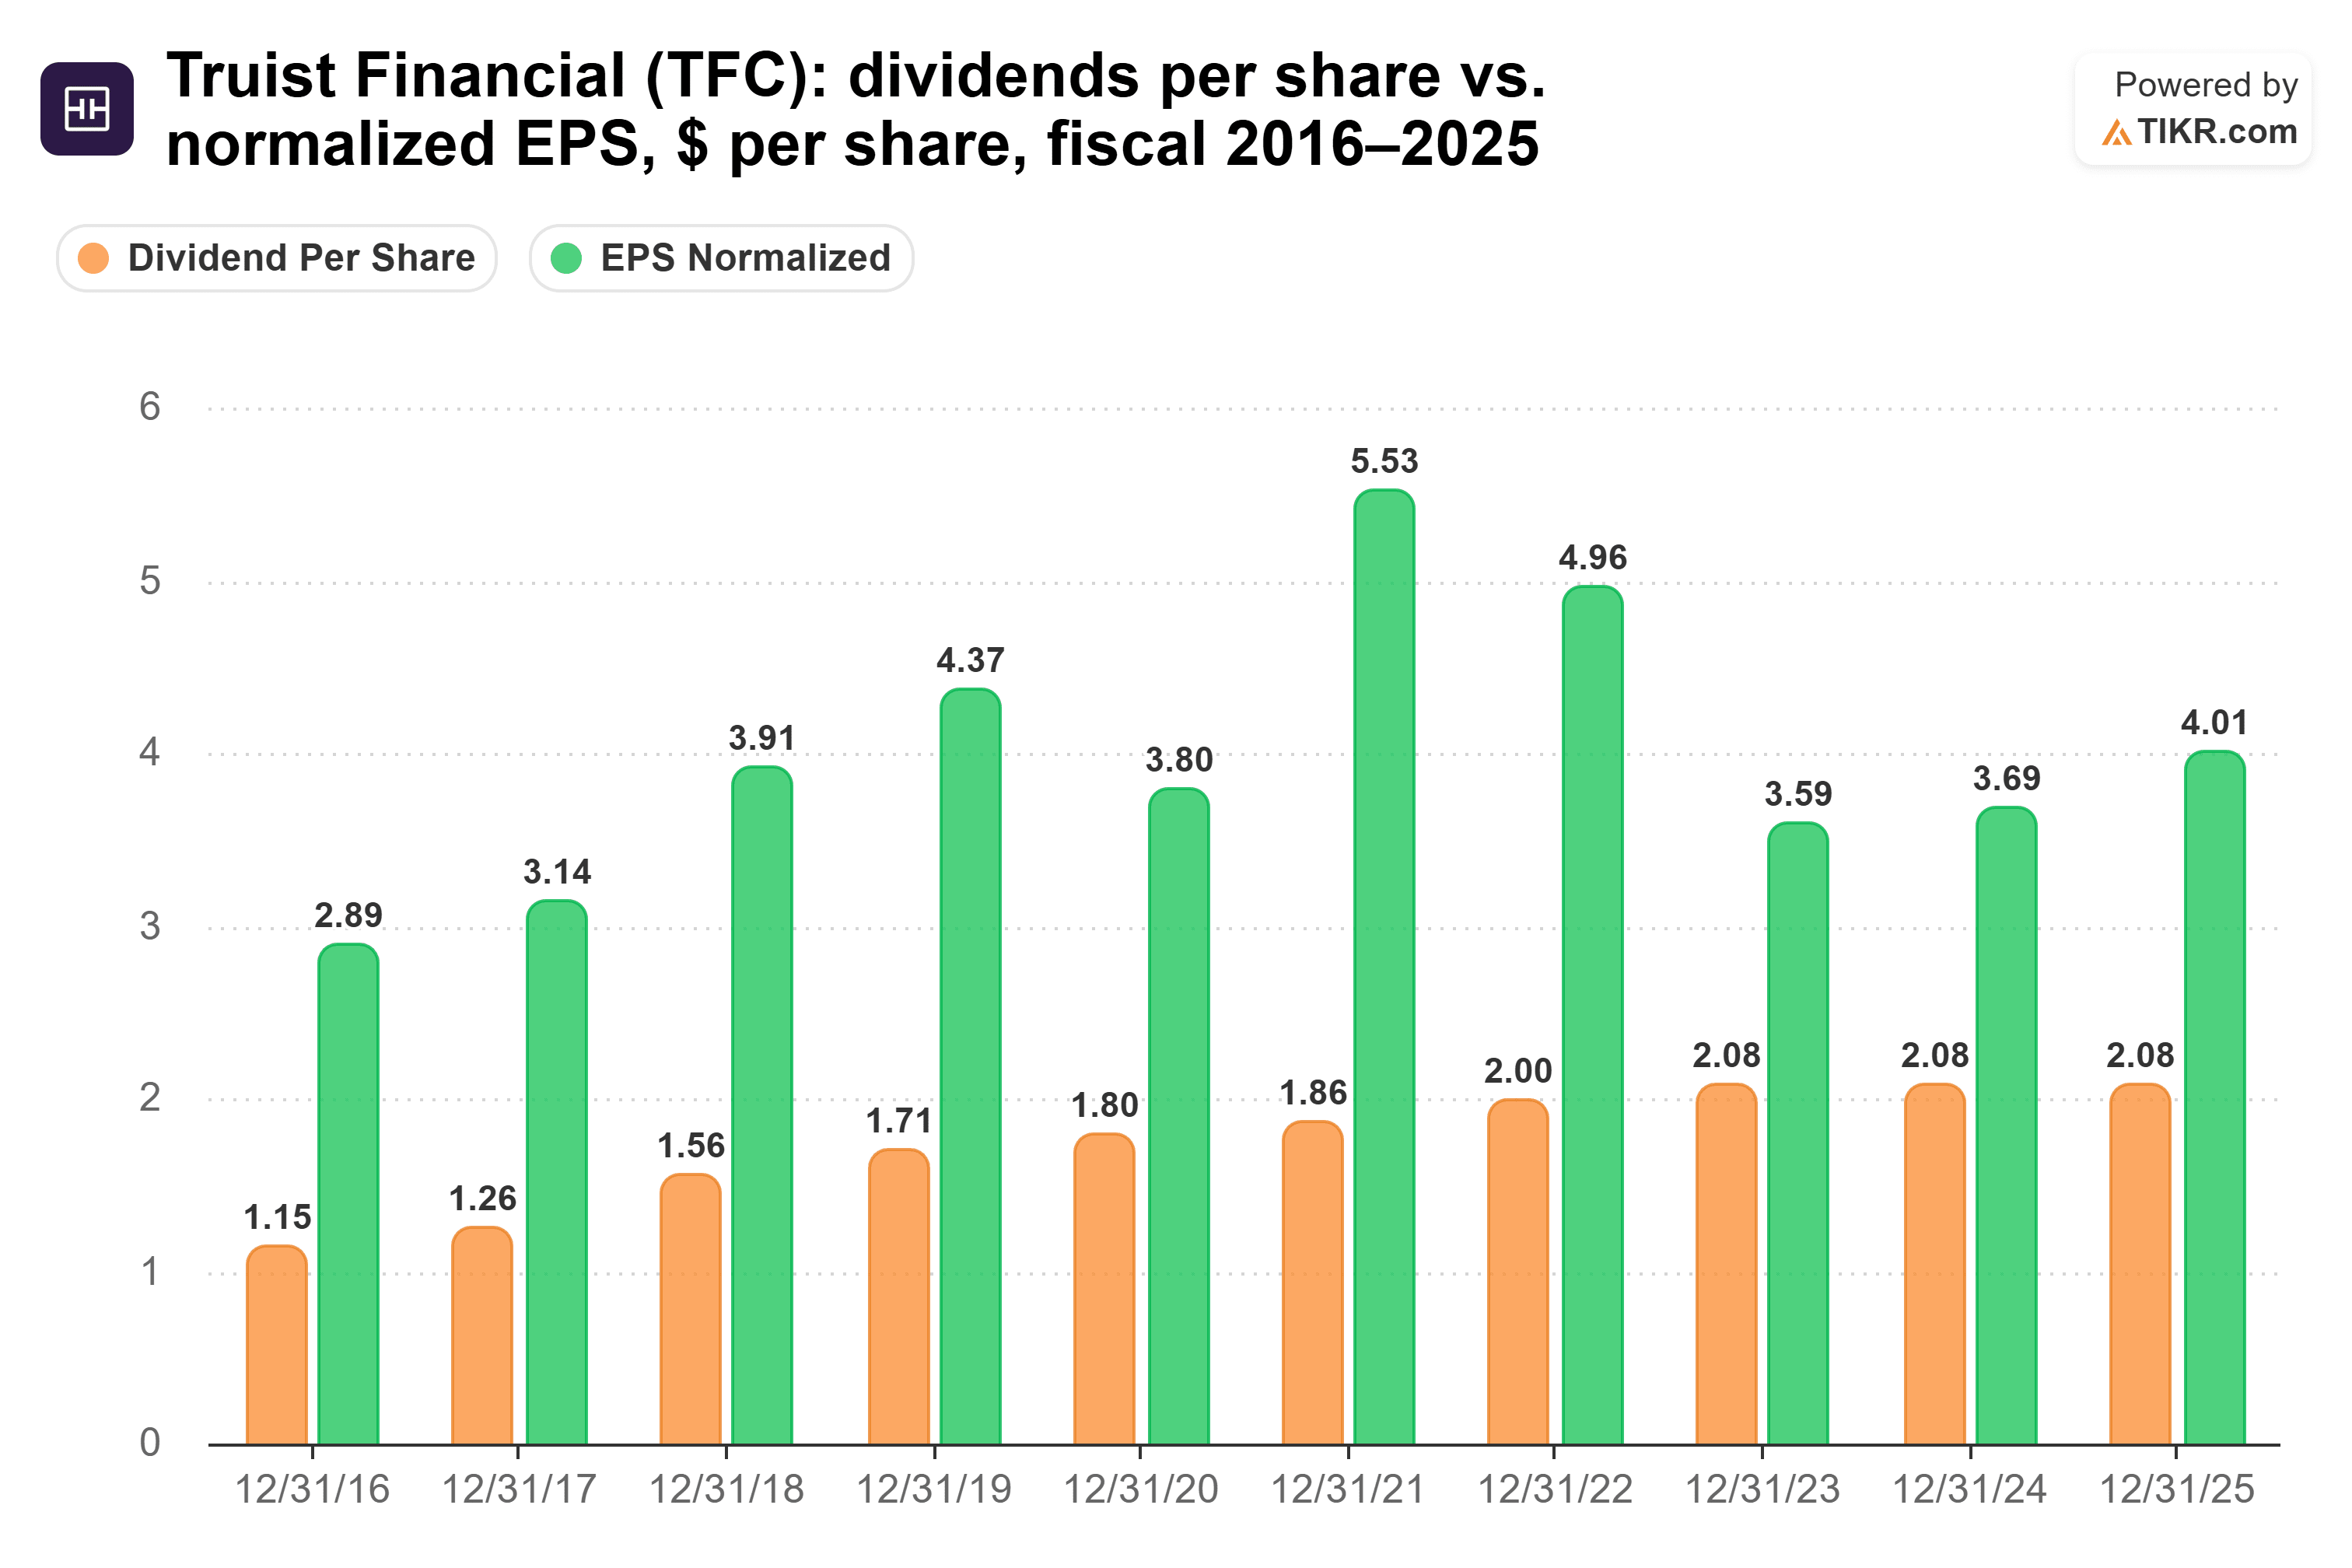
配当性向は、2022会計年度の40.3%から2023会計年度には57.9%に跳ね上がりました。その後、EPSが4.01ドルに回復した2025会計年度には、快適な水準である51.9%に緩和されました。
同銀行は事業再編の真っ只中にあります。10月14日、Carlyleに77億ドル相当のLightStream消費者ローンを売却することに合意し、72億ドルの正味収入は卸売借入金の返済に充てられます。第3四半期の調整後希薄化EPSは前年同期比12%増の1.16ドルとなり、四半期配当の2倍以上でした。
Michael Lyonsが10月16日の決算説明会をCEOとして主宰し、Bill Rogersの後任となりました。彼はこの取り組みについて、「持続可能な成長と長期的な高いリターンの両方のためのより強固な基盤を創出すること」と述べました。
リスクは、ローン債権の縮小です。平均ローン残高は第2四半期から36億ドル減少したため、利益はより狭い基盤から成長しなければなりません。
Blue Owlの配当は2倍以上
Blue Owlの利回りはTruistの2倍以上であり、それを支えるキャッシュも急速に成長しています。フリーキャッシュフローは2021会計年度の2億7600万ドルから2025会計年度には12億ドルに増加し、支払った配当は4710万ドルから5億4700万ドルへとさらに速いペースで増加しました:
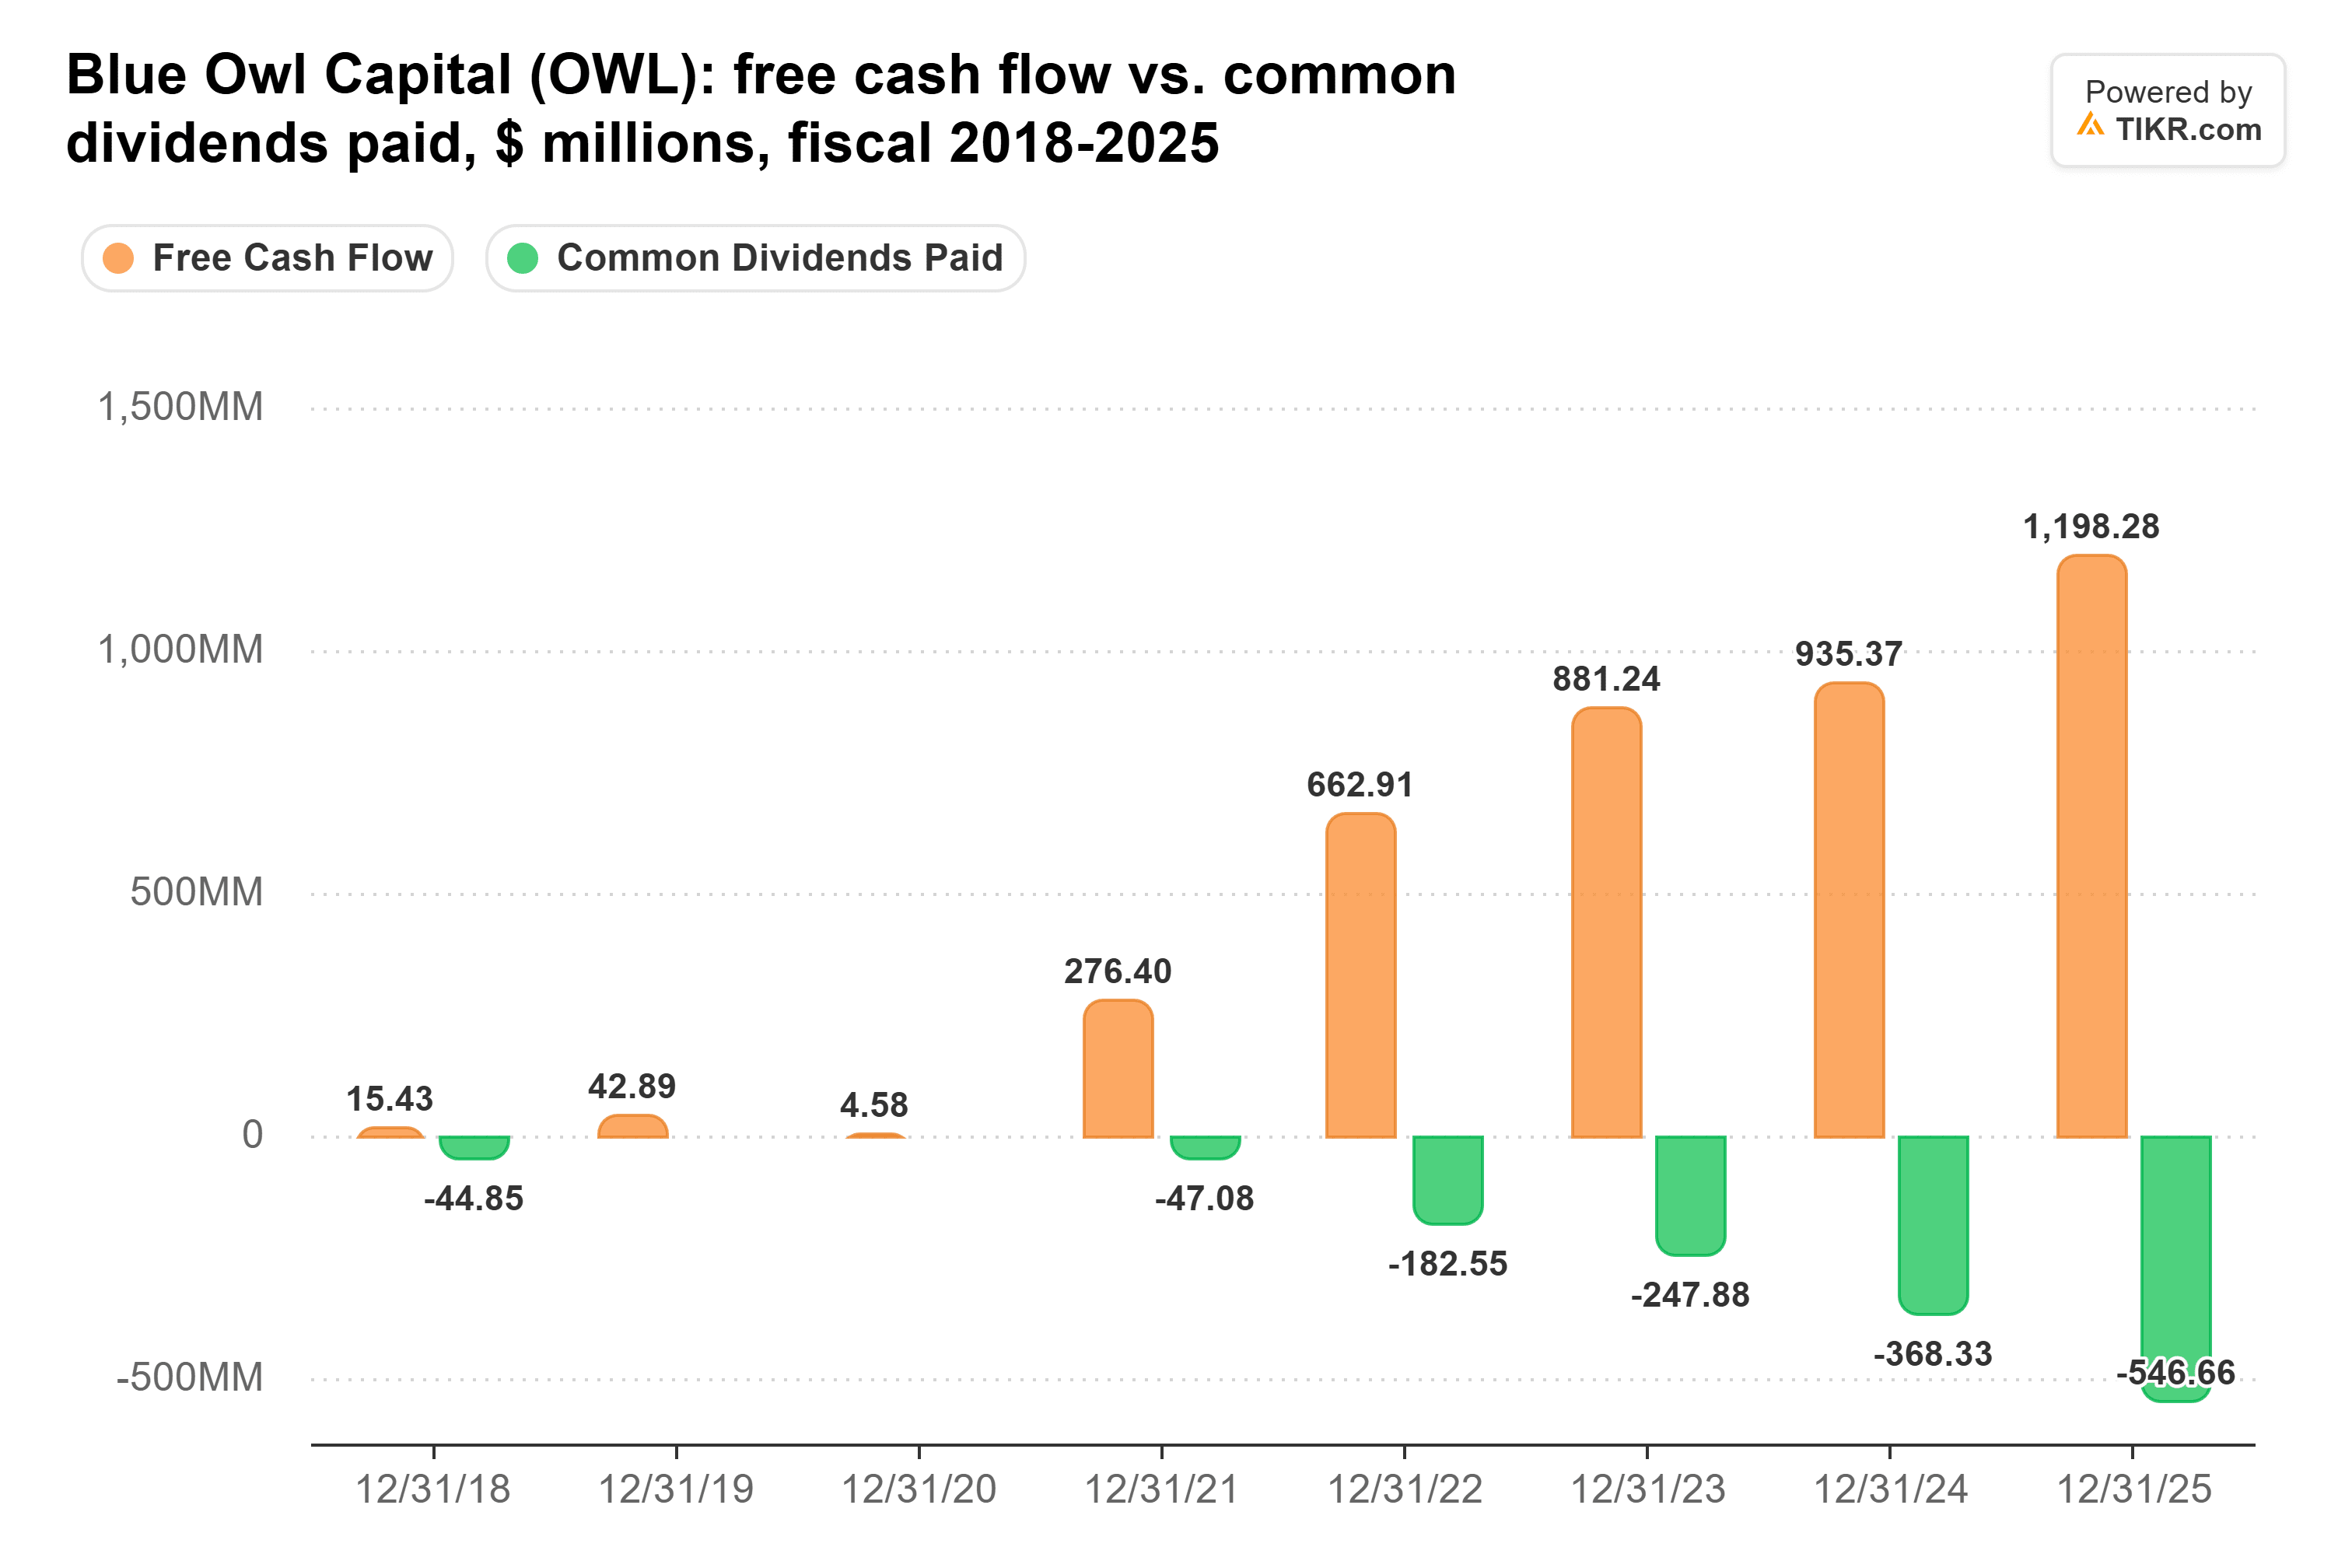
これにより、キャッシュ配当性向は2021会計年度の17.0%から2025会計年度の45.6%に上昇しました。2026年9月30日までの12か月間では、十分にカバーされた41%でした。
手数料事業は成長しています。第3四半期、手数料関連利益は前年同期比14%増の4億2750万ドルとなりました。
経営陣自身の指標では、余裕ははるかに少なくなります。第3四半期の調整後1株当たり分配可能利益は0.24ドルで、0.23ドルの配当に対してわずかな余剰です。決算説明会で、経営陣はBlue Owlが配当を上回る利益を計上する段階に達し、2027年以降もそれを継続すると見込んでいると述べました。2026年通年では、1株当たり0.92ドルの配当に対して、0.89ドルを上回る分配可能利益を達成すると見込んでいます。
これらの手数料を生み出すファンドは圧力にさらされています。10月2日、ロイターは投資家が第3四半期にBlue Owl Technology Income Corp.の株式の39%を償還請求したと報じました。これは第2四半期の38.1%から増加しています。Blue Owlの2つの主要な非上場ファンドはともに、買戻しを5%に制限しています。
では、どちらの配当が勝つか?
退職者にとっては、私はTruistを選びます。配当で生活する人は、確実に受け取れる支払いを必要としており、9%の支払いが打ち切られることは、4.2%の支払いが継続することよりも大きなダメージとなります。Truistは、2020会計年度と2023会計年度の利益減少期にも全額支払いを継続しました。
成長はTruistの弱点です。1万ドルをTruistに投資すると、現在年間420ドルの配当を受け取れます。過去5年間の2.9%の成長率を前提とし、据え置き期間後に引き上げが再開されると仮定すると、10年目には約545ドル、つまり元本に対する5.4%の利回りになります。
Blue Owlの主張も強固です。同社のフリーキャッシュフローは配当を2倍以上カバーしており、株価は自社の歴史的な水準と比較して割安です:
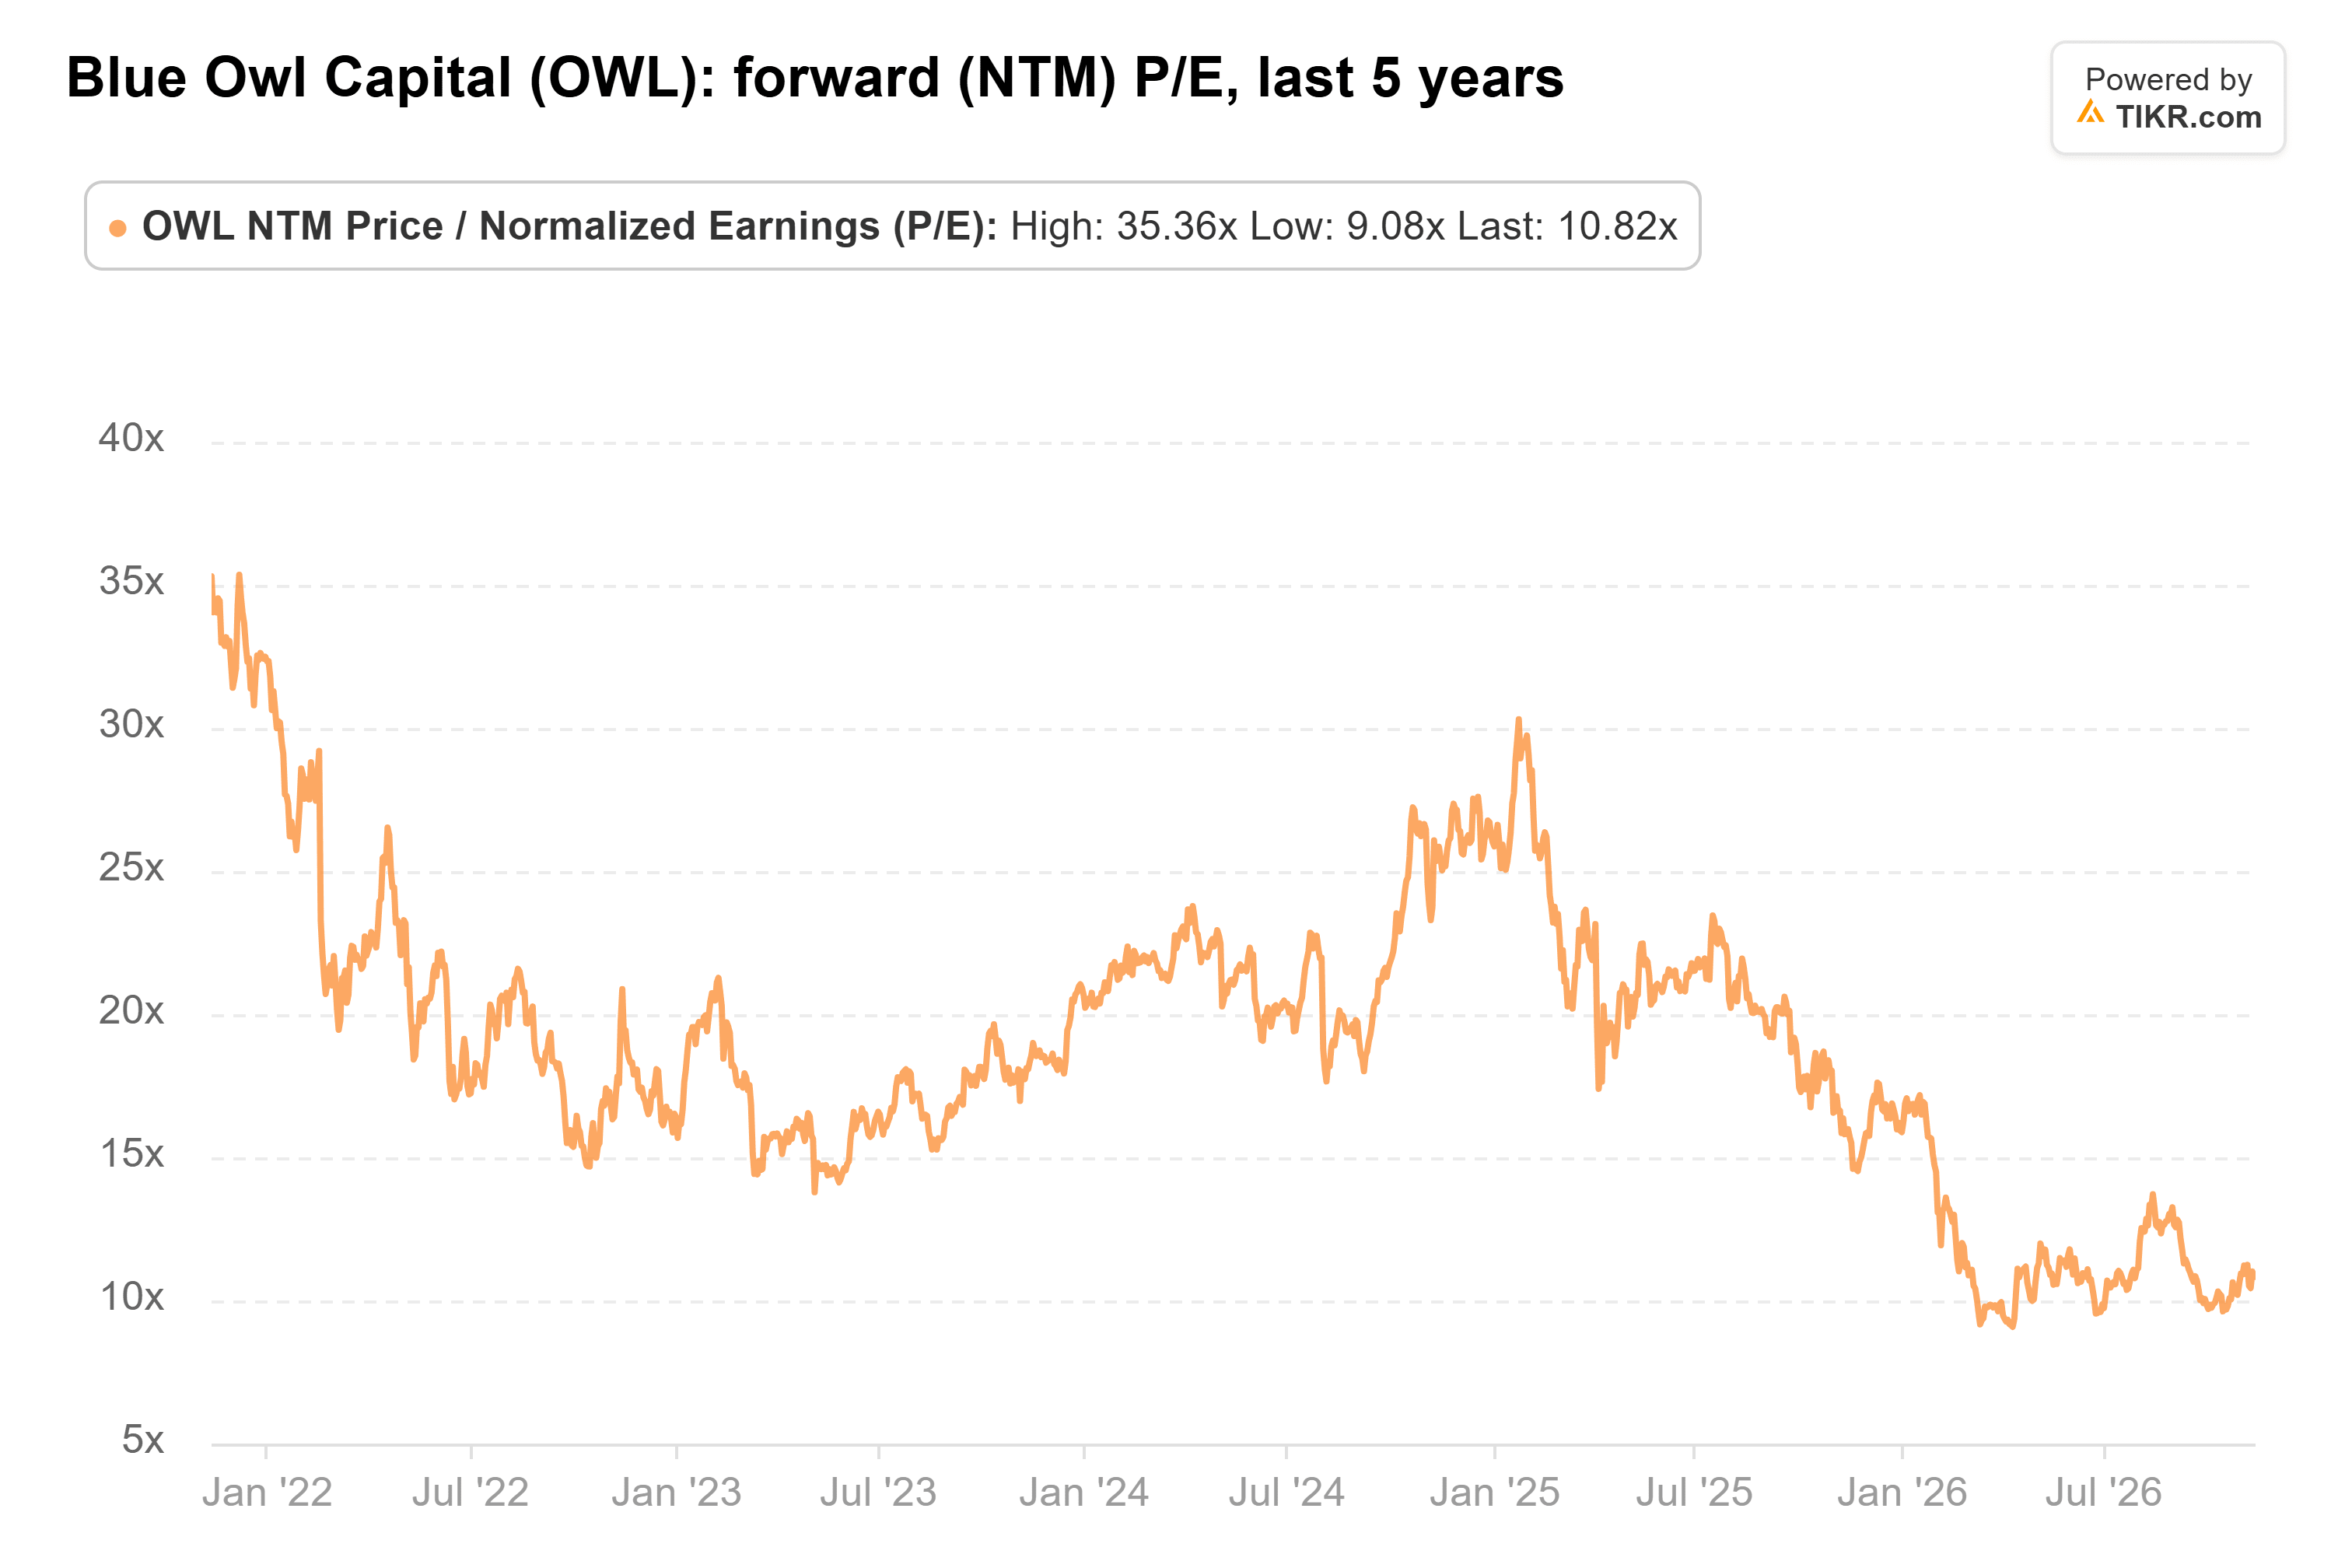
予想収益の11倍で取引されているBlue Owlは、過去5年間の平均19倍を大きく下回り、4月の安値9.1倍からもそれほど離れていません。経営陣はまた、Blue Owl Credit Income Corp.での償還請求が2四半期連続で減少したと述べています。
それでもなお、Blue Owlの分配可能利益が前四半期の配当を上回ったのはわずか1セントでした。Truistの配当は、悪い年にも対応できる余裕を残しています。
もしBlue Owlが2027年を通じて配当を上回る利益を計上し続け、償還請求が緩和され続けるなら、その9%の利回りを見逃すことははるかに難しくなるでしょう。
Truist Financialは忘れて:今すぐ購入できる安全な6%以上の配当利回り6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、正しい銘柄を購入した場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら生活することを切り詰めることの違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてTruist Financialはその1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!