主なポイント
- Datadogは第3四半期の売上高を35%増の12億ドルに伸ばしたが、最大のAI顧客が利用を削減したため、第4四半期はほぼ横ばいと予想した。
- この業績見通しは、当該顧客が契約上の最低利用水準まで落ち込むことを前提としており、それ以外の顧客からの成長は30%前半から中盤と示唆されている。
- Cloudflareは39%成長し、上方修正の業績見通しを発表。これは減速がDatadogの1つのアカウントに限定されており、クラウド支出全般に広がっていないことを示す兆候。
- Datadogの2027年に関する初の見通し(2月の第4四半期決算時に発表予定)が次の真の試金石となる。
Datadog (DDOG)は第3四半期の売上高を35%増の12億ドルに伸ばし、自社が設定した予想範囲の上限を大きく上回った。しかし、第4四半期の売上高見通しを11.9億ドルから12億ドルと発表し、直近の四半期とほぼ横ばいとした。
この横ばいのラインは1つのアカウントに起因する。Datadogの最大顧客(非公開のAI企業)が第3四半期に利用を削減し、業績見通しは同顧客が契約上の最低水準まで落ち込むことを前提としている。
この決算発表を受けて株価は大幅に下落した。しかしその翌日、Cloudflare (NET)が売上高39%増の7億8250万ドルを報告したため、クラウド予算が全体的に縮小しているようには見えない。
真の問題は、これが単一顧客の問題なのか、より広範な現象の始まりなのかということだ。
好決算も、四半期末は横ばい
第3四半期は、Datadogが自ら設定したすべてのハードルをクリアした:
- 売上高12億ドル(前年同期8億8600万ドルから35%増)、予想範囲11.35億ドル~11.45億ドルを上回る
- Non-GAAP営業利益率28%(前年同期23%)
- フリーキャッシュフロー2億5100万ドル、手元の現金・有価証券は52億ドル
年間10万ドル以上を支払う顧客数は20%増の約4,860社となった。Datadogはまた、通期の売上高見通しを45.15億ドルから45.25億ドルに引き上げた。
問題は次の四半期の形状だ。ここに、業績見通しが一時停止させることになる上昇トレンドがある…
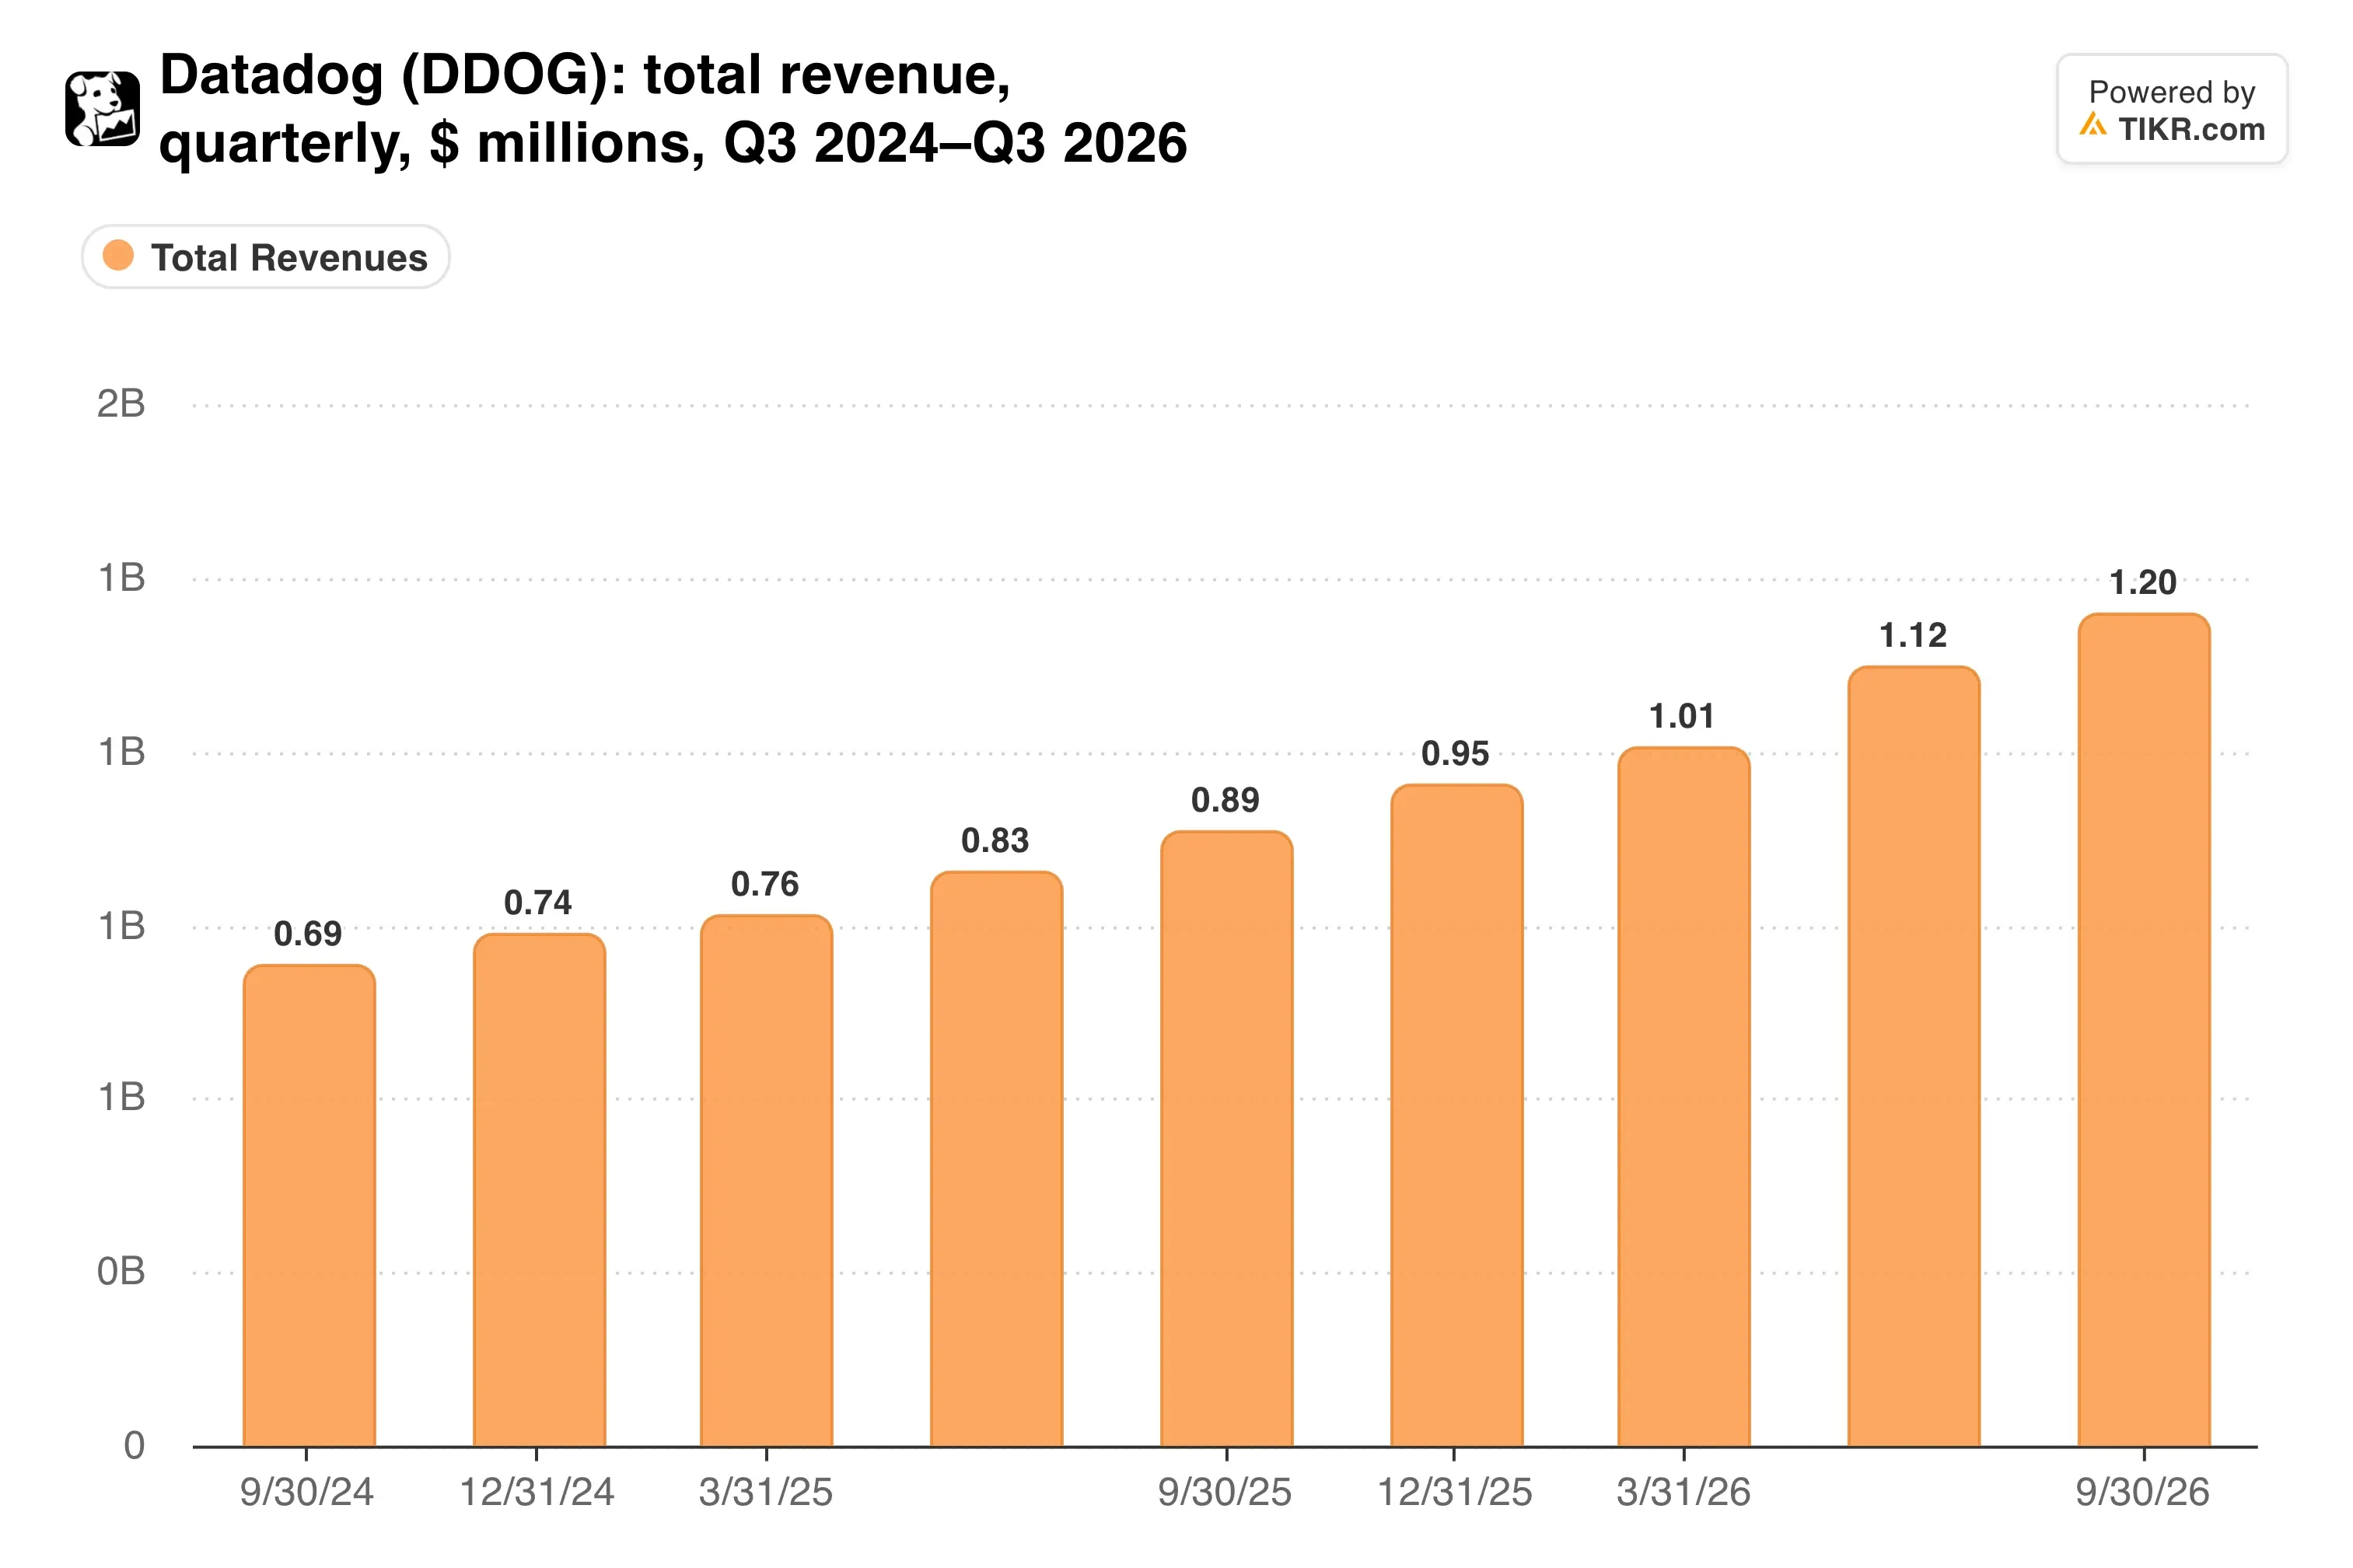
第4四半期が横ばいの場合、前年同期比の成長率は約25%となり、35%から低下する。
1つのアカウント、1つの大きな重し
CFOのDavid Obstler氏は、最大顧客は第3四半期においても最低利用水準を上回って支出していたと述べた。したがって、その最低水準を超える利用があれば、業績見通しに含まれていない売上高が追加されることになる。
この顧客を除くと、第4四半期の成長率は30%前半から中盤と示唆される。また、DatadogはAI顧客を含む複数の大口アカウントを早期に更新し、より大きなコミットメントと引き換えにボリューム割引を提供した。これは短期的には売上高を圧縮する。
CEOのOlivier Pomel氏は、AIに関する長期的な展望を維持した。同氏のチームは、顧客が「自律的な運用に向かう」のを支援するための専門モデルを構築していると、決算リリースで述べた。最初のモデル「Scout 1.0」は、現在、同社のBits Investigationツールを支えている。
Cloudflareの決算は、問題が限定的であるという解釈を裏付けている。同社の成長は39%に加速し、第4四半期も上方修正の業績見通しを発表した。
では、この削減が現れる前に、アナリストは何を期待していたのか?
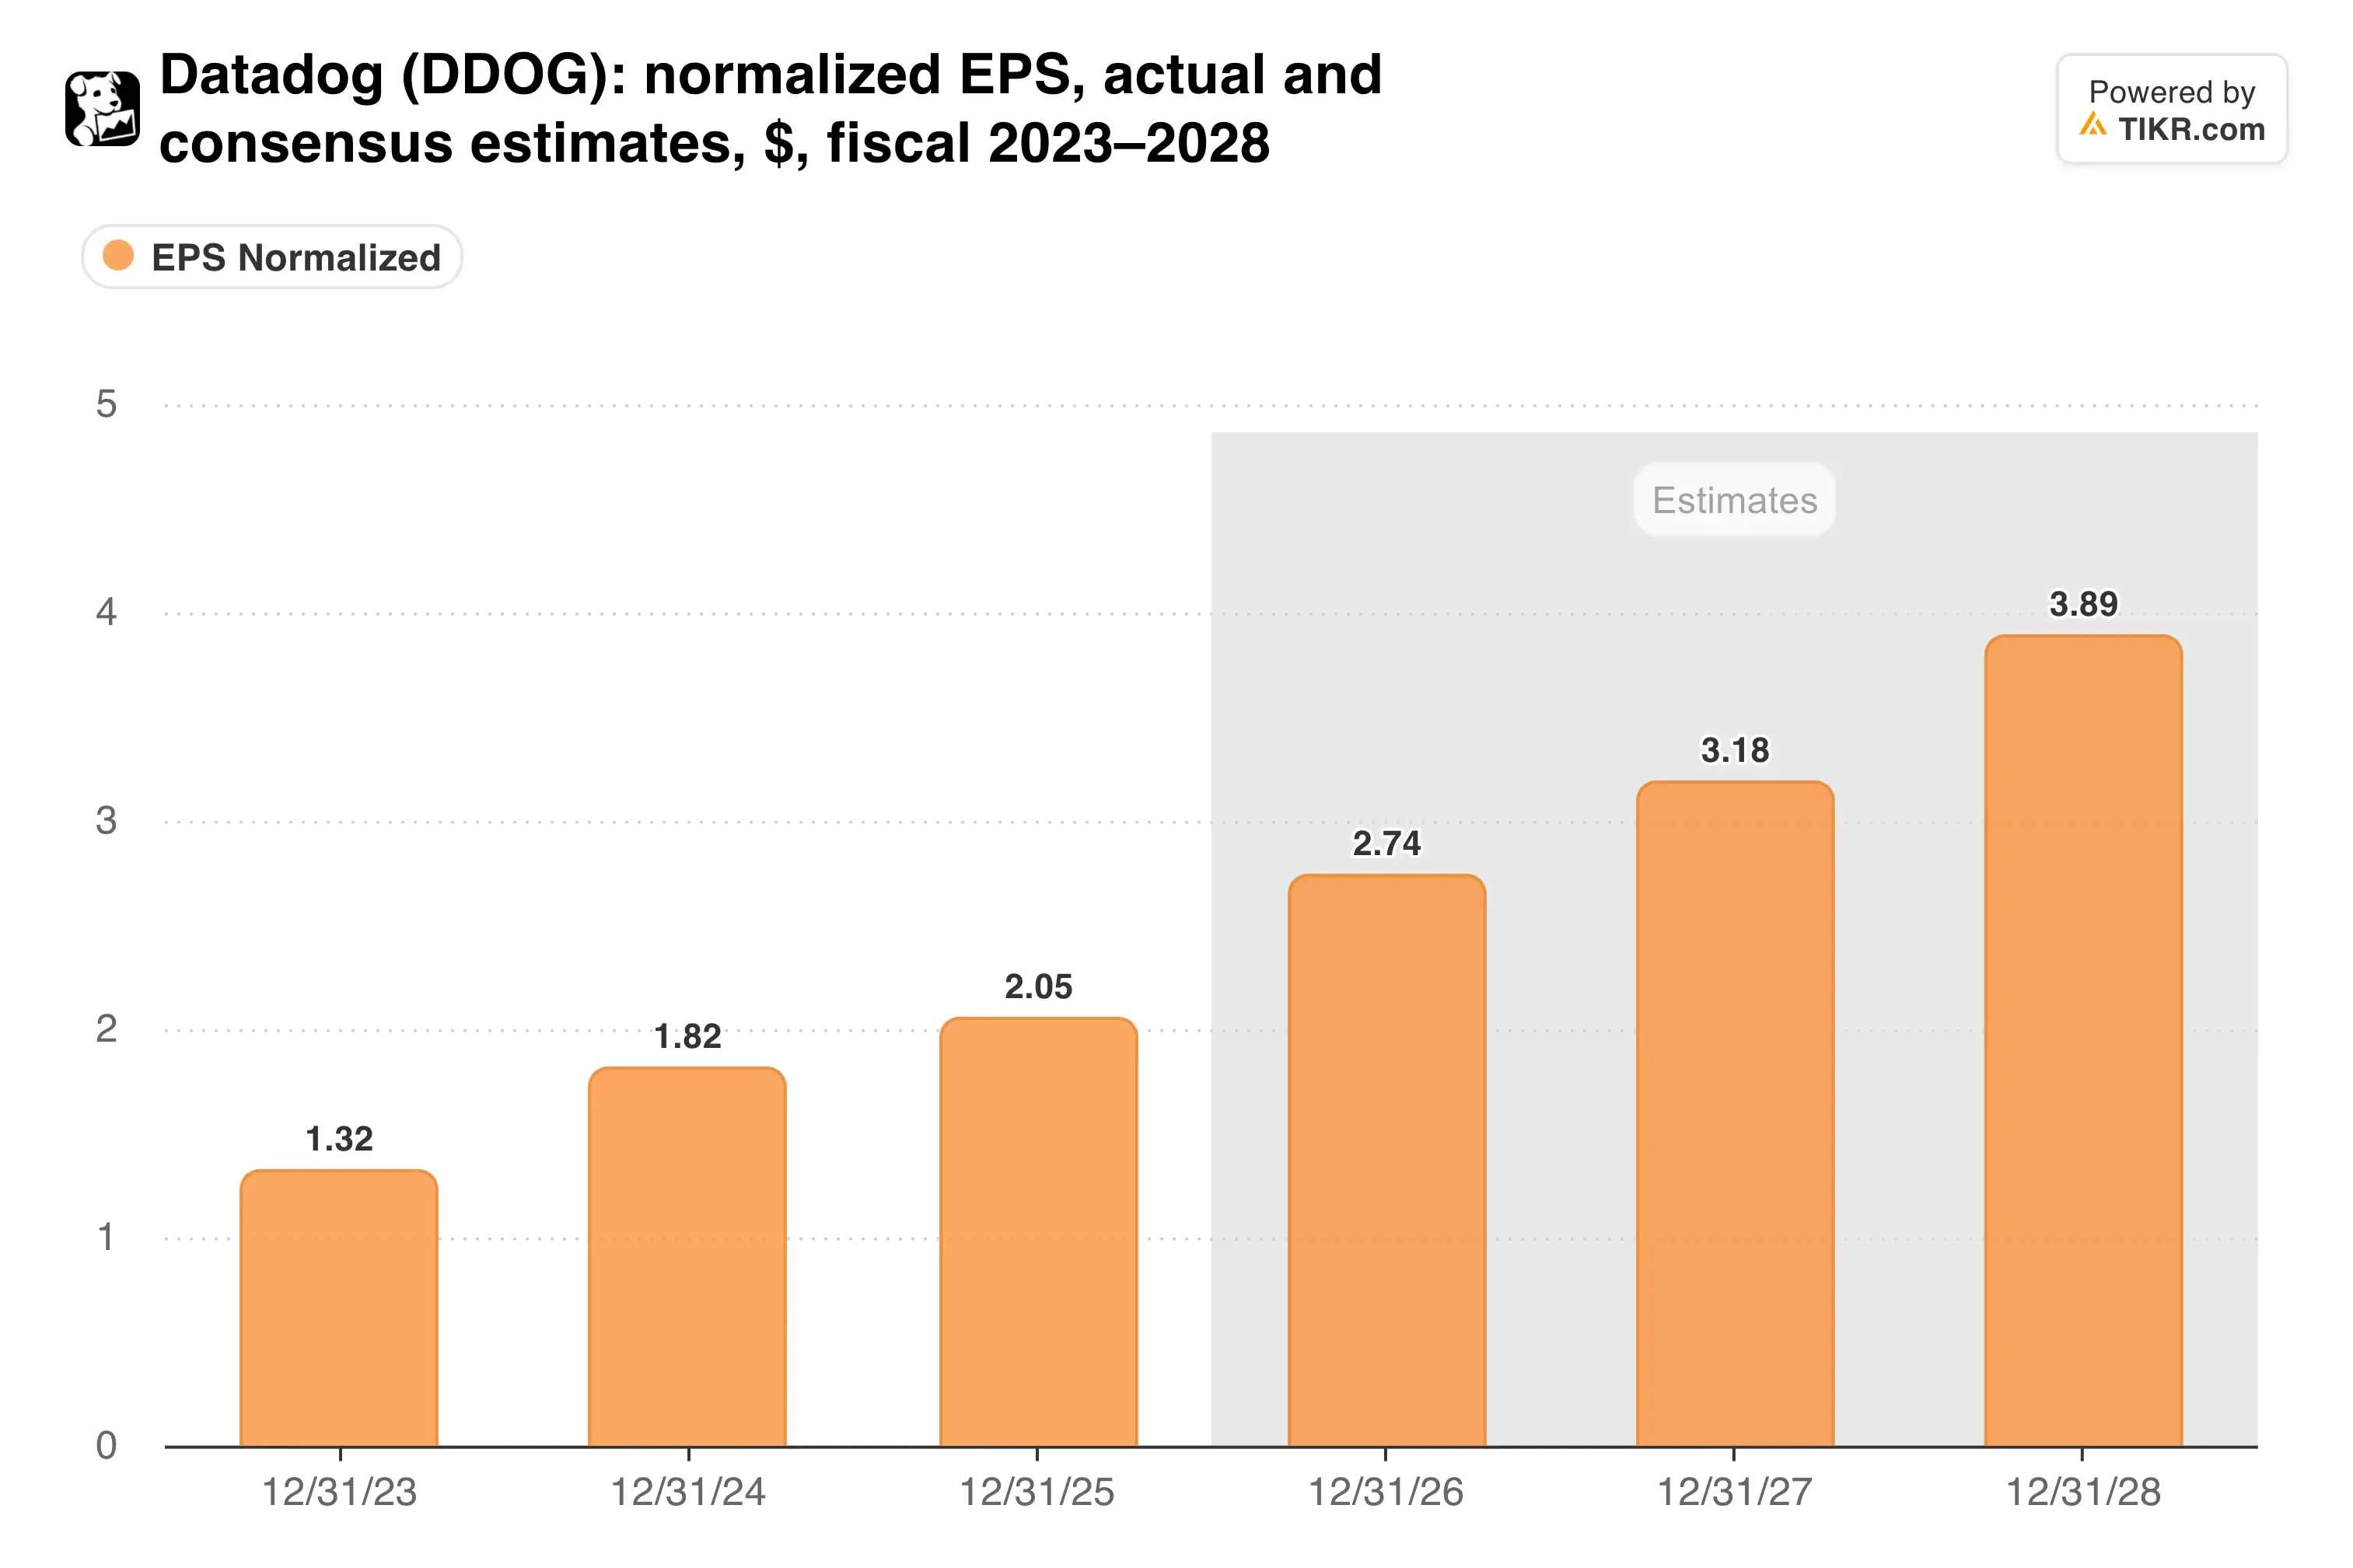
予想はすでに安定した利益増加を示しており、2月の業績見通しがこれらの数字を維持するかどうかを決定する。
TIKRはDatadogについて48人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Datadogに関する買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Datadogのアナリスト評価を見る
利益率は低下、キャッシュは堅調
第4四半期の業績見通しは利益も圧迫する。Non-GAAP営業利益2億8000万ドルから2億9000万ドルは、売上高の約24%に相当し、第3四半期の28%から低下する。
キャッシュ生成は依然としてストーリーの強い部分だ。
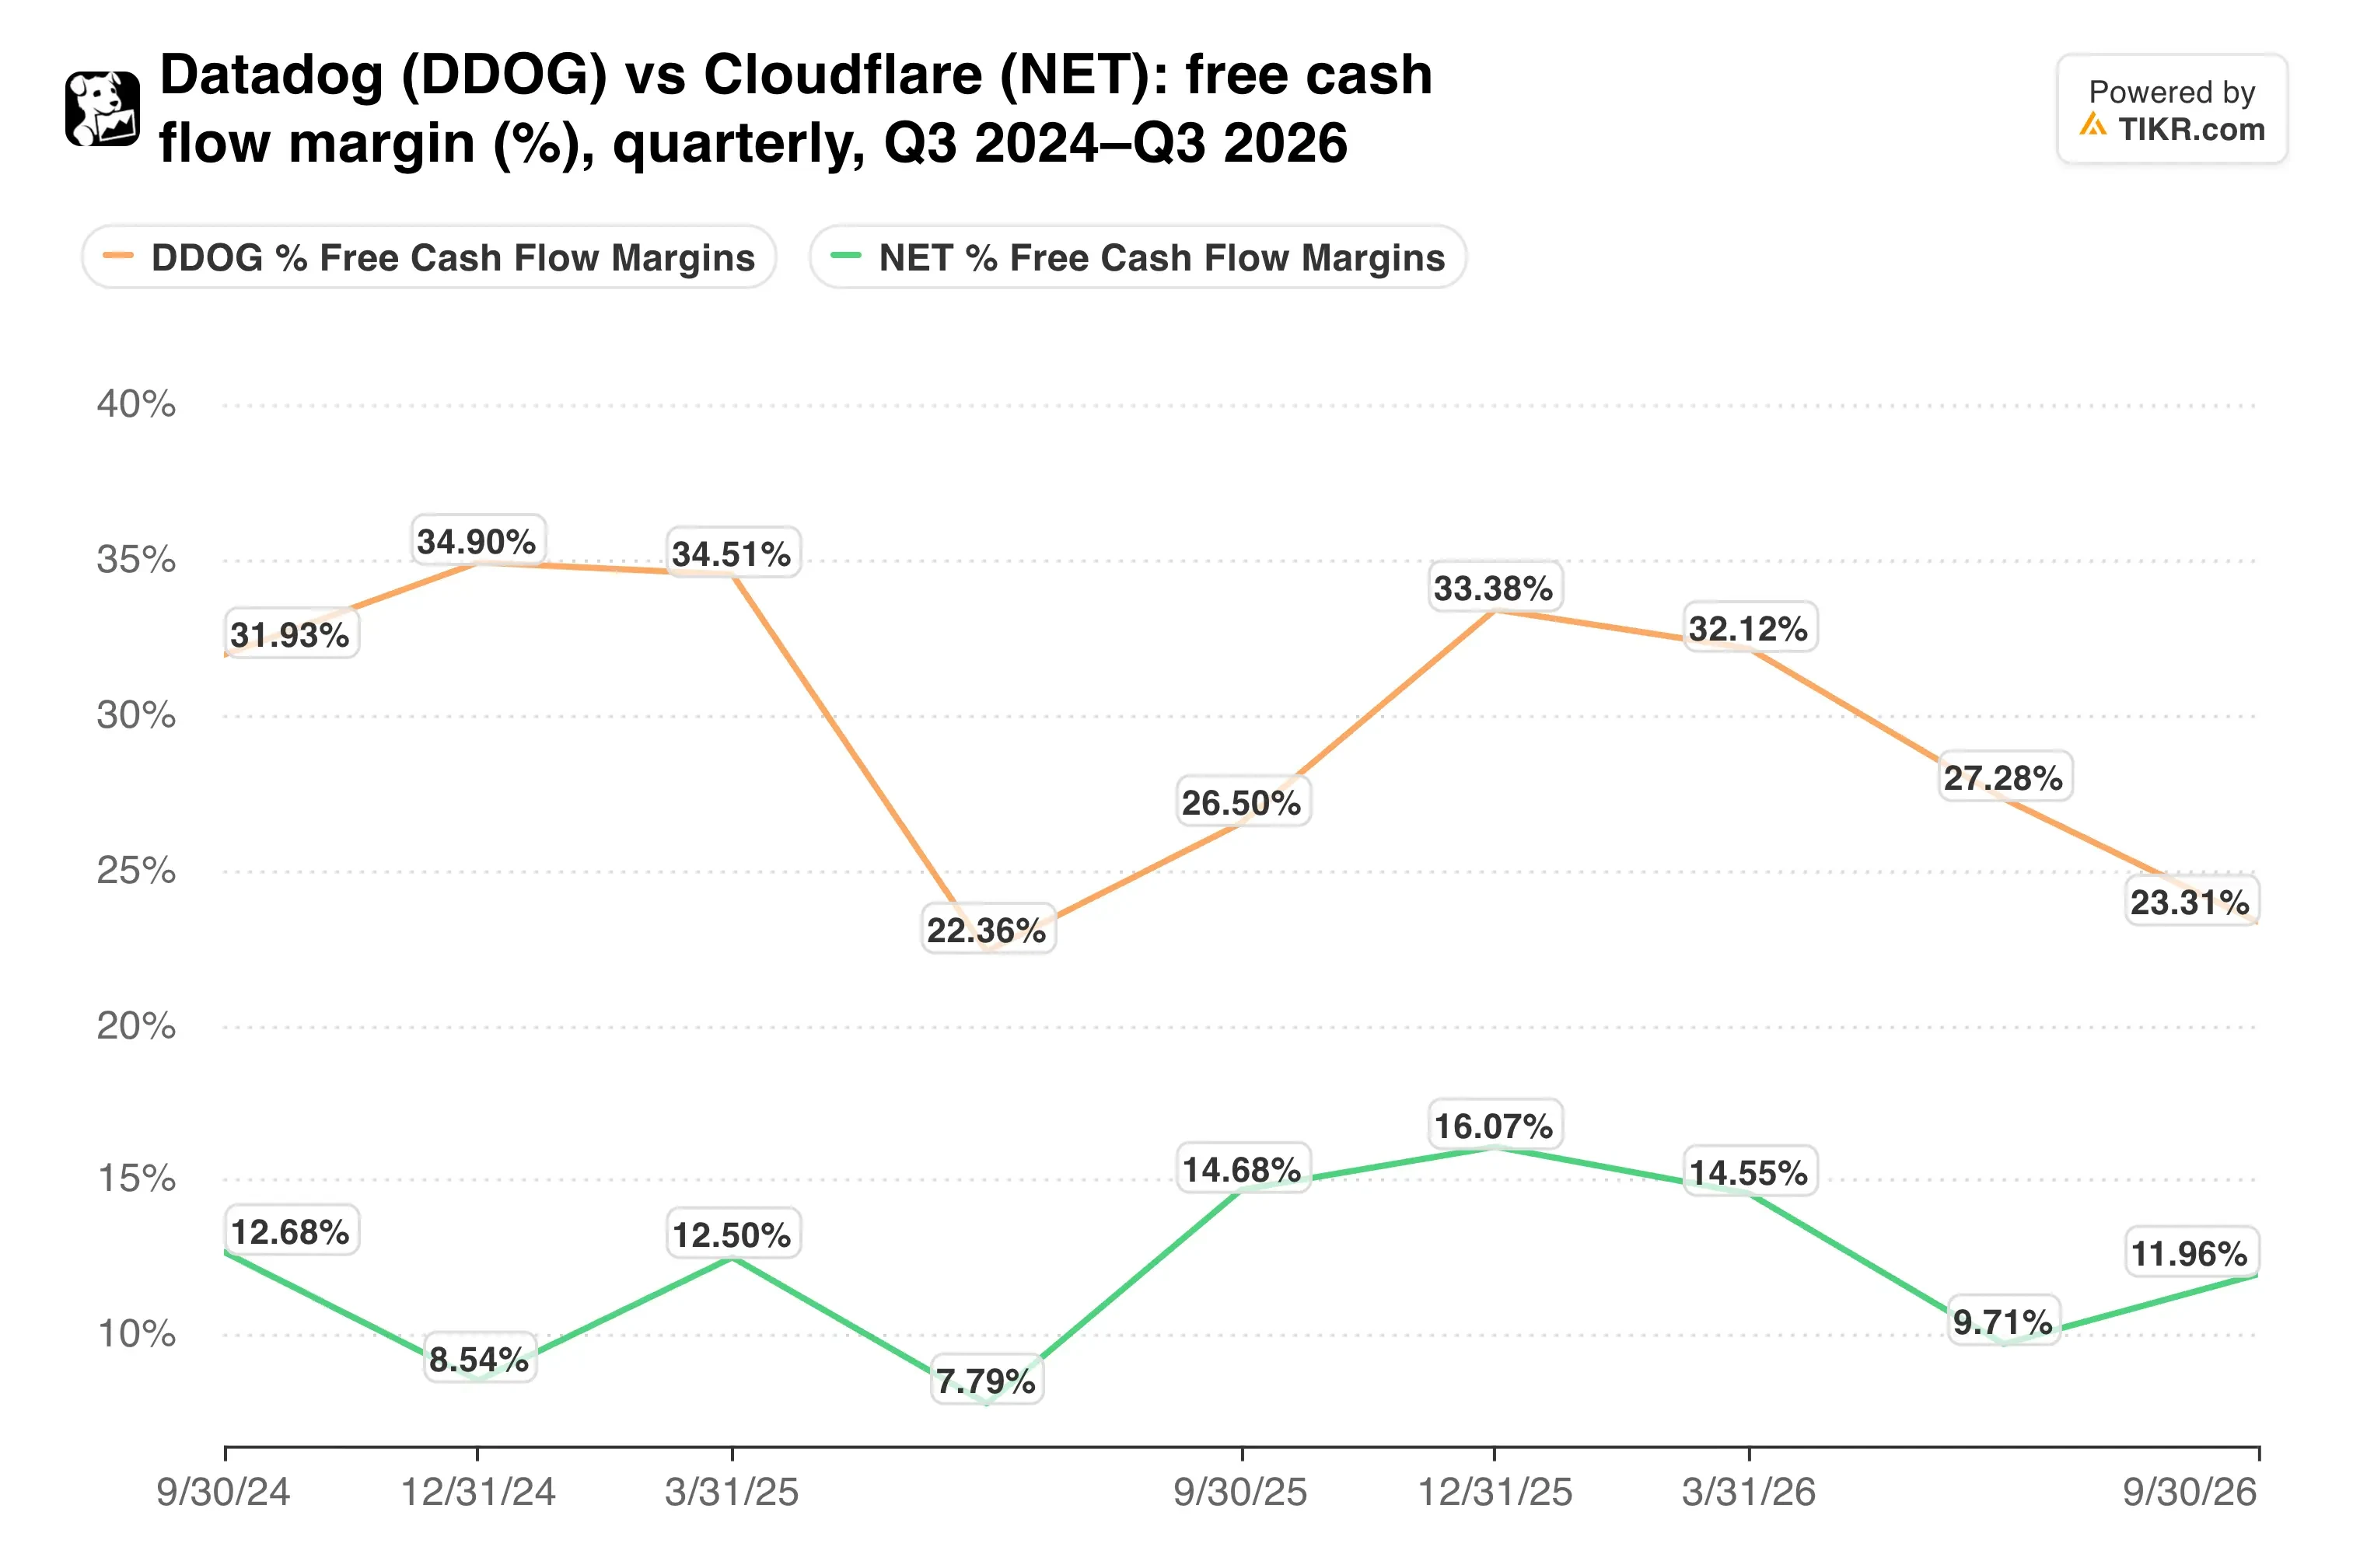
Datadogは第3四半期の売上高の21%をフリーキャッシュフローに転換した一方、Cloudflareは約10%を転換した。
GAAPベースの業績も改善している。営業利益は7500万ドルに達し、前年同期の600万ドルの損失から転換した。
しかし、顧客集中が真のリスクとして残る。1つのAI顧客が契約期間中に利用を削減できるなら、別の顧客も同様にでき、AIアカウントは顧客基盤の中で拡大している部分だ。
私の見解:今回の売りは1顧客の削減を会社全体の減速として扱っているが、その他の数字はそれを示していない。私はこの水準では株価は妥当に見えると思うが、底を打ったと言うには証拠が欲しい。
その証拠は、2月に予定されている第4四半期決算時に、Datadogが初めて2027年の業績見通しを示すことで得られる。最大顧客が最低水準近くにある状態で、成長率が20%後半以上であれば、調整が完了したことを示すだろう。
では、Datadogの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Datadogがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!