主なポイント
- 32億ドルのファンド、Blue Whale Capitalは、第3四半期にAppLovin、Honeywell International、Honeywell Aerospaceの全株式を売却したことが、最新の13F報告書で明らかになった。
- これら3銘柄はいずれも小さなポジションであった一方、同ファンドは第2位および第3位の保有銘柄であるApplied MaterialsとLumentumを追加購入した。
- ウォールストリートは6月以降、Honeywell Aerospaceの目標株価を3分の1以上引き下げており、3つの売却の中では最も説得力のある理由となっている。
- AppLovinは、収益予想が上昇しており、5年平均の株価収益率を下回る水準で取引されているため、売却を再考したくなる銘柄である。
Blue Whale Capitalは第3四半期に3銘柄から手を引いた。9月30日締めの四半期報告書(13F、11月13日提出)によると、AppLovin (APP)、Honeywell International (HON)、Honeywell Aerospace (HONA)のいずれの株式も保有していない。
いずれも大きな賭けではなかった。Blue Whaleの13Fには32.1億ドル相当の米国株が24銘柄に分散されており、6月末時点ではAppLovinがファンドの2.7%、各Honeywell銘柄が2.3%を占めていた。同じ報告書によると、Applied Materials (AMAT)の株式は6月比30%増、Lumentum (LITE)の株式は68%増加しており、これらは9月30日時点で第2位、第3位の保有銘柄となっている。
AppLovinの予想は依然として上昇中
AppLovinは9月30日以降21%下落しているが、ビジネスは依然として急速に成長している。同社は第3四半期で予想を上回り、第4四半期の売上高を23億6500万ドルから23億9500万ドル(前年同期比43%から44%増)と見込むと発表した。アナリストは現在、2026年の1株当たり利益を17.35ドルと予想しており、10月下旬の16.59ドルから上方修正されている。
アナリストの平均目標株価は、約1年前の約715ドルから約450ドルに下落している:
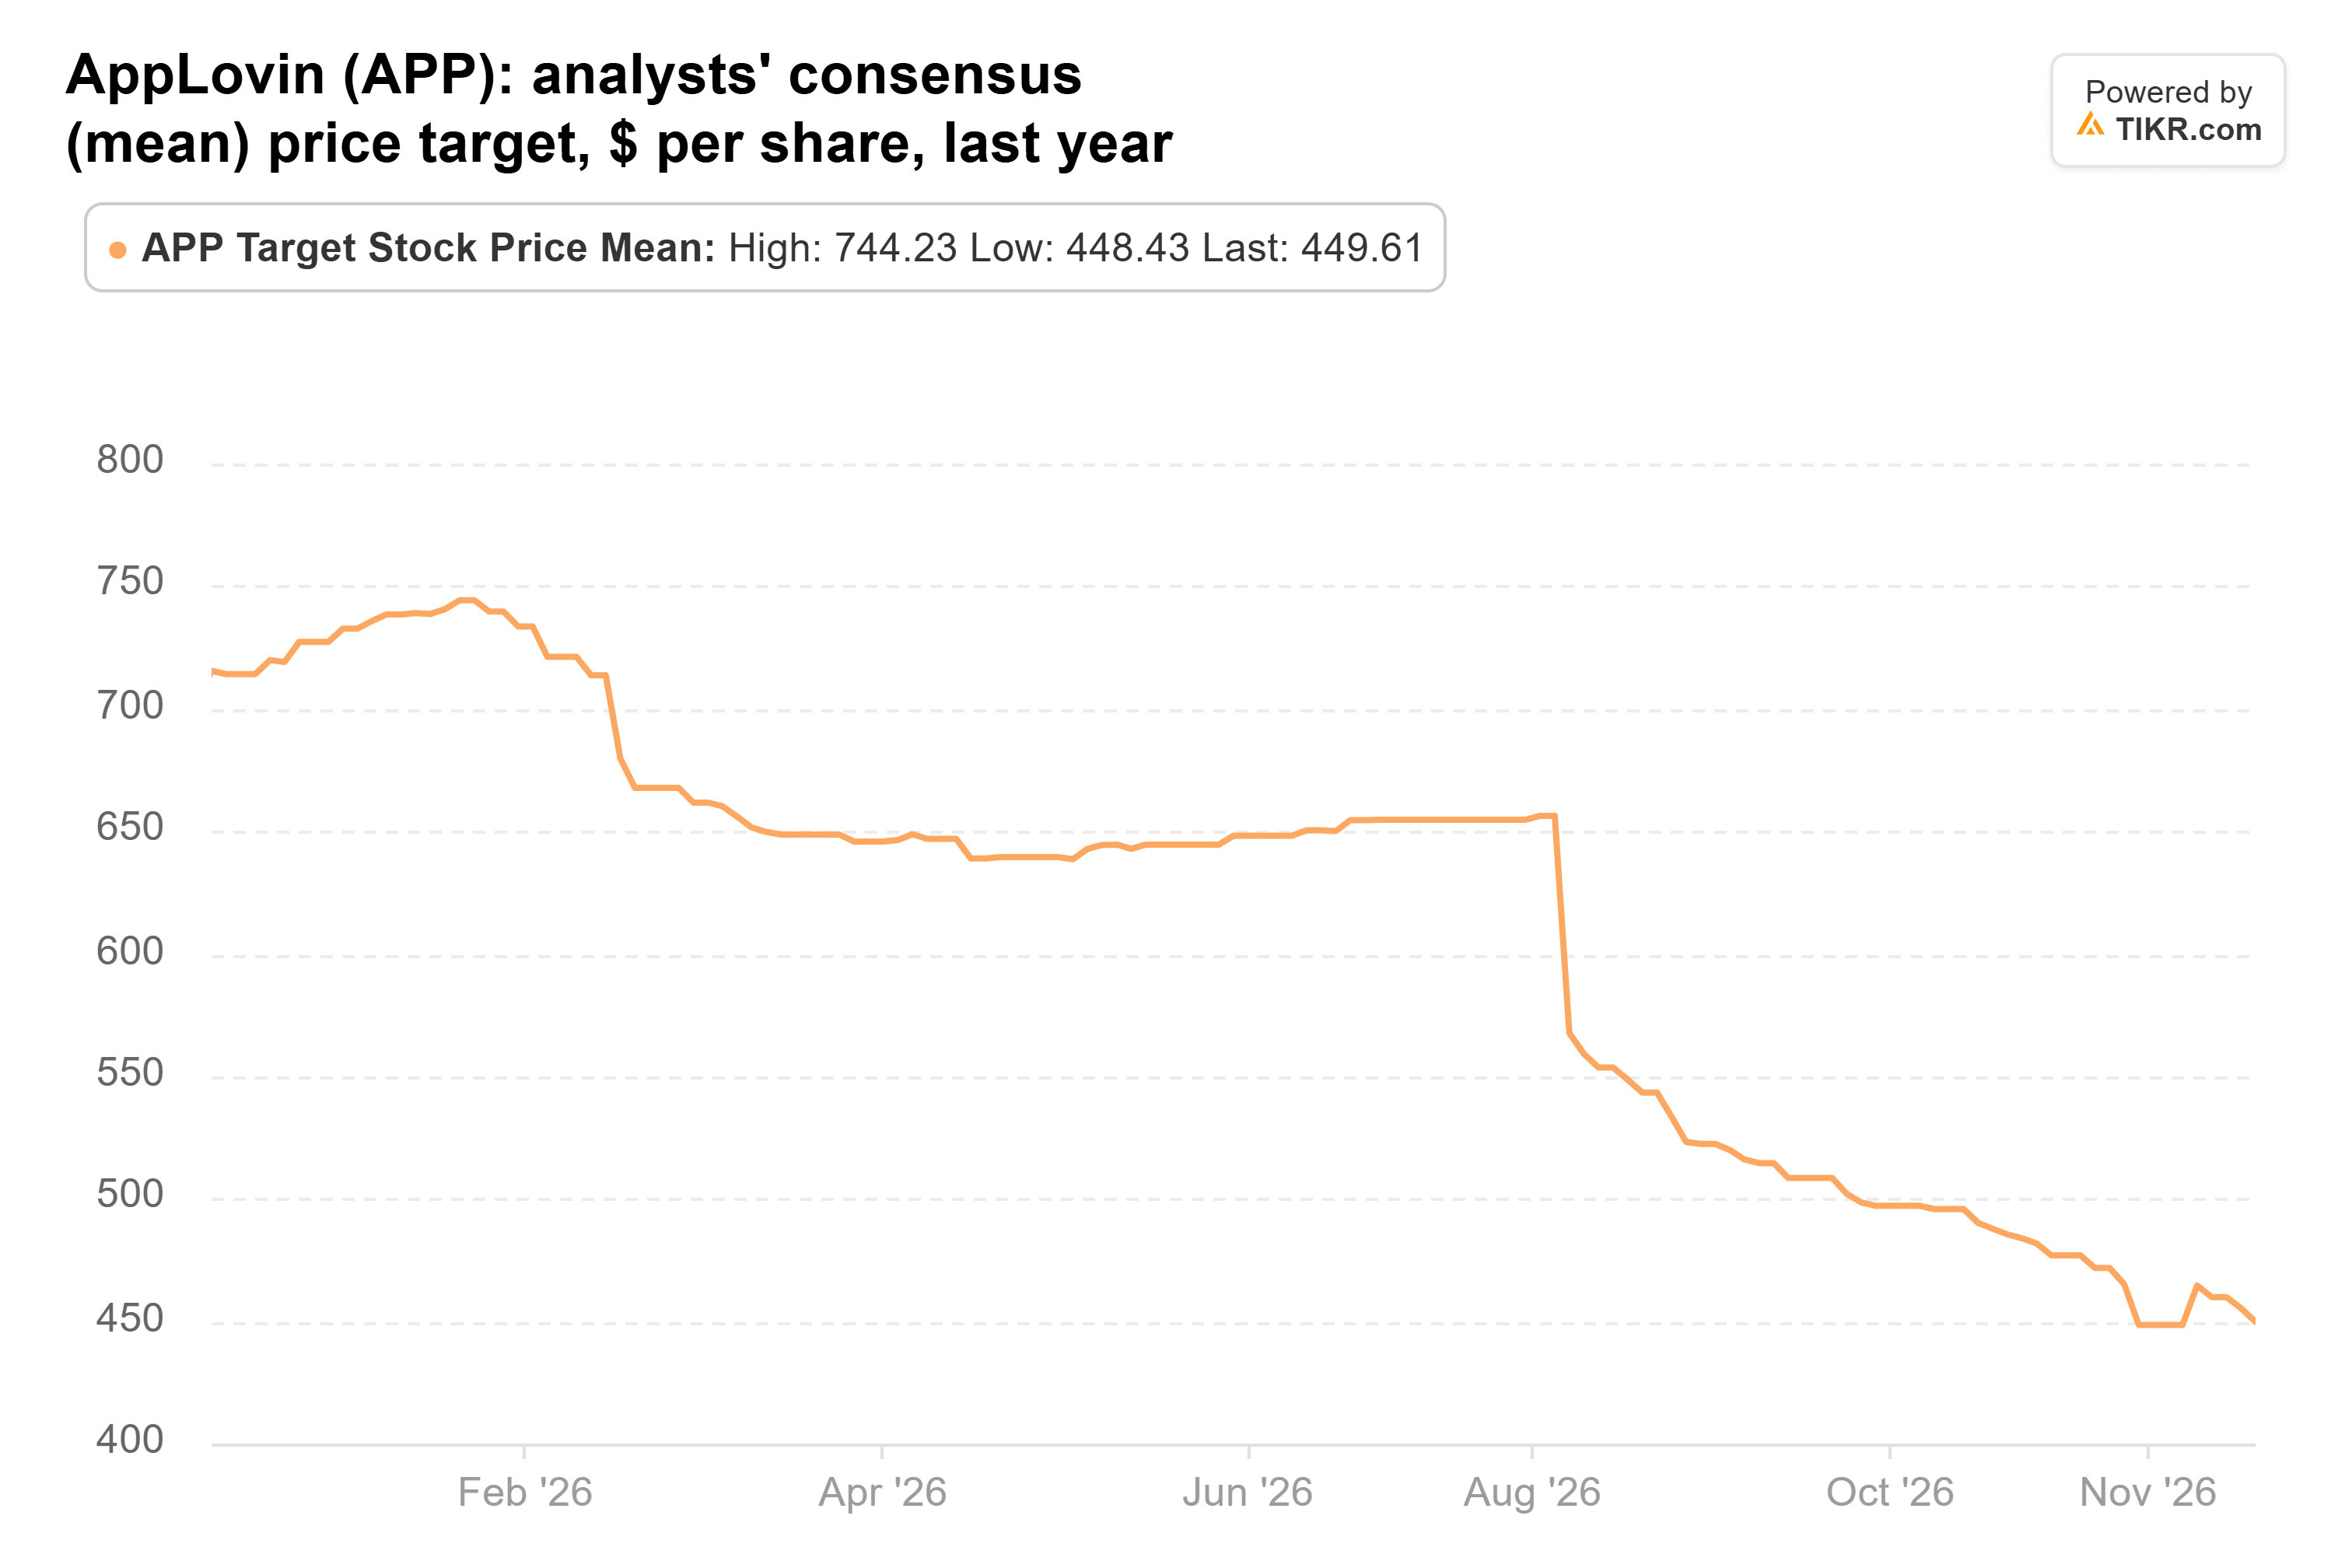
この平均値は、前日の終値からわずか10%高いだけである。しかし、AppLovinは予想株価収益率(PER)が約21倍で取引されており、約25倍の5年平均を下回っている。これは依然として40%以上の成長を続けている企業にとっては割安に見える。
TIKRはAppLovinについて32人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
AppLovinの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AppLovinのアナリスト評価を見る
Honeywellの見通しは上方修正された
Honeywell Internationalは、6月29日にHoneywell Aerospaceを分離した後の残存事業体であり、その株価は9月30日以降わずか0.6%下落している。10月の第3四半期決算では、有機売上高が7%増、調整後1株当たり利益(EPS)が34%増の2.27ドルとなり、経営陣は通期の調整後EPS見通しを8.40ドルから8.45ドルに引き上げた。アナリストの平均目標株価は、6月末の約230ドルから約254ドルに上昇している:
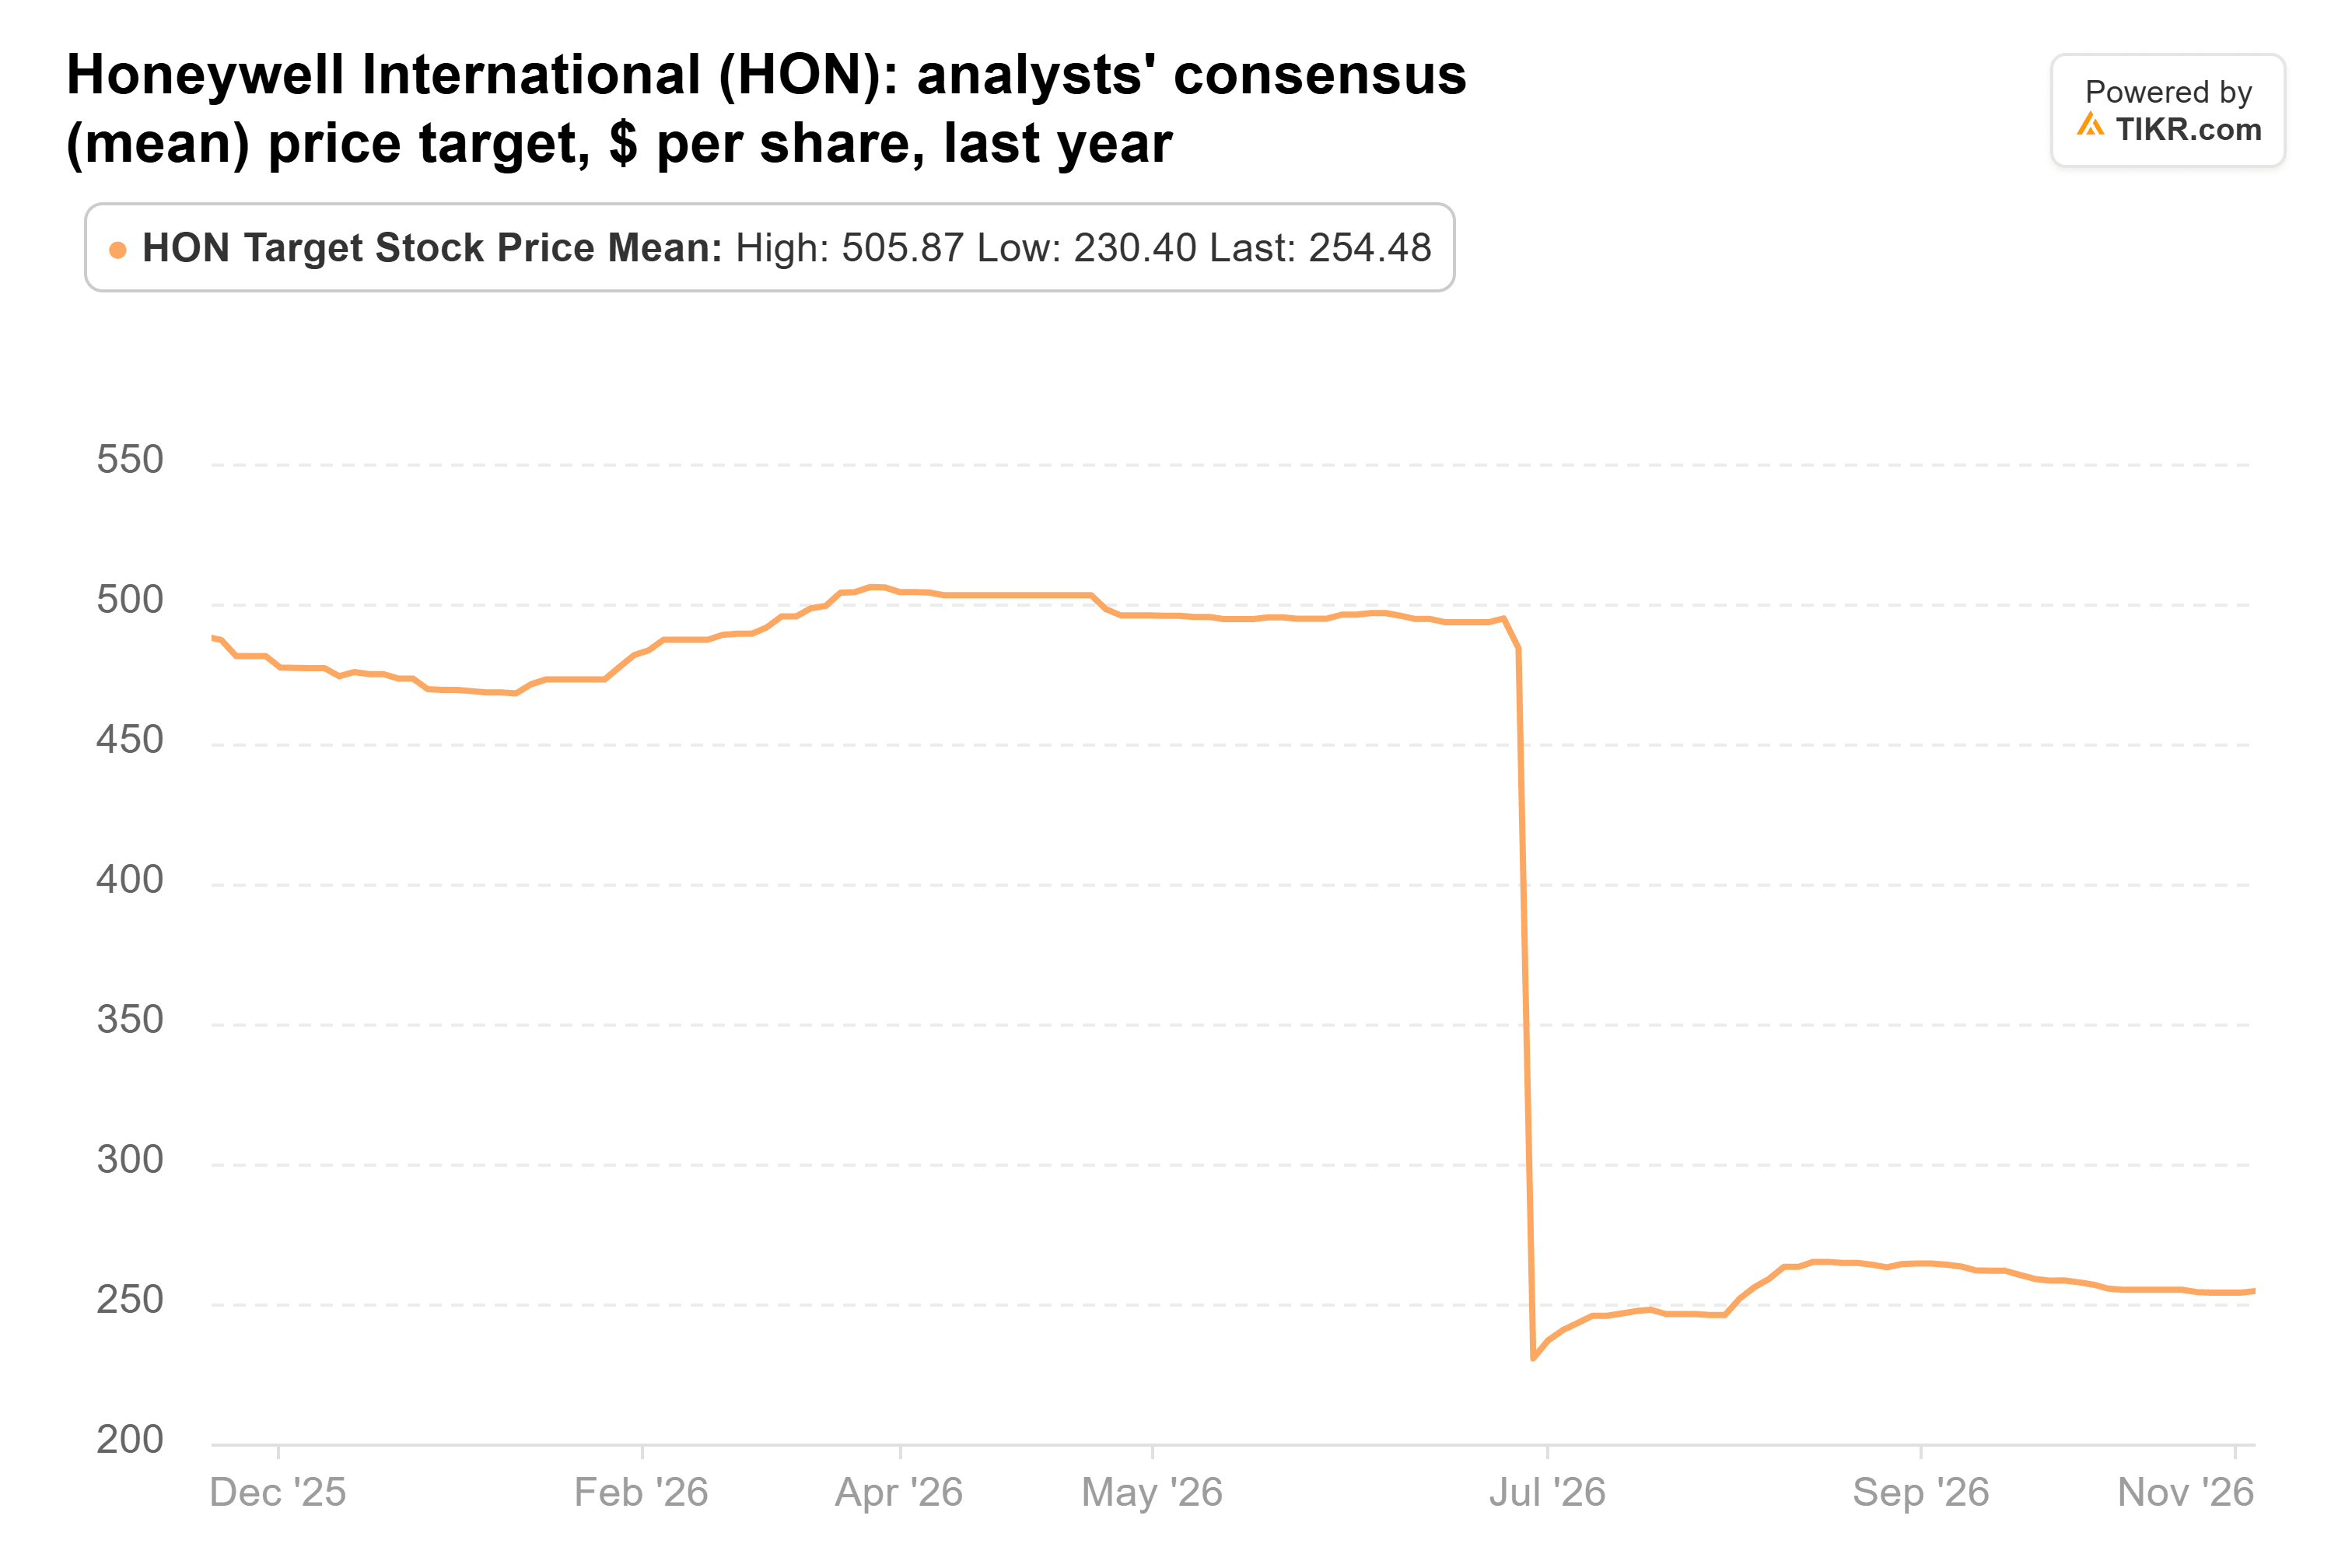
(グラフの前半は分離前の企業全体の目標株価であるため、6月に目標株価が半減している。)
この目標株価は、前日の終値から14%高い。しかし、予想PERが約23倍のHoneywellは、今年の有機成長率を4%から5%と見込む企業としては十分に評価されており、Blue Whaleがここで多くを失ったとは思わない。
Honeywell Aerospaceは十分な速さで生産できない
Honeywell Aerospaceは単独でのスタートが厳しいものとなっている。9月30日以降25%下落し、52週高値から45%下落しており、第3四半期決算発表後には11%下落した(同四半期は自社の予想を上回ったにもかかわらず)。有機売上高は2%増の46億ドルとなり、経営陣は通期の調整後EPS見通しを引き上げ、取締役会は四半期0.40ドルの初回配当を宣言した。問題は供給である:10-Q報告書によると、一部のサプライヤーは依然として熟練労働者、生産能力、部品が不足しており、決算説明会では第3四半期の受注すべてを満たすことができなかったと経営陣が述べている。
アナリストは平均目標株価を6月下旬の300ドルから約193ドルに引き下げている:
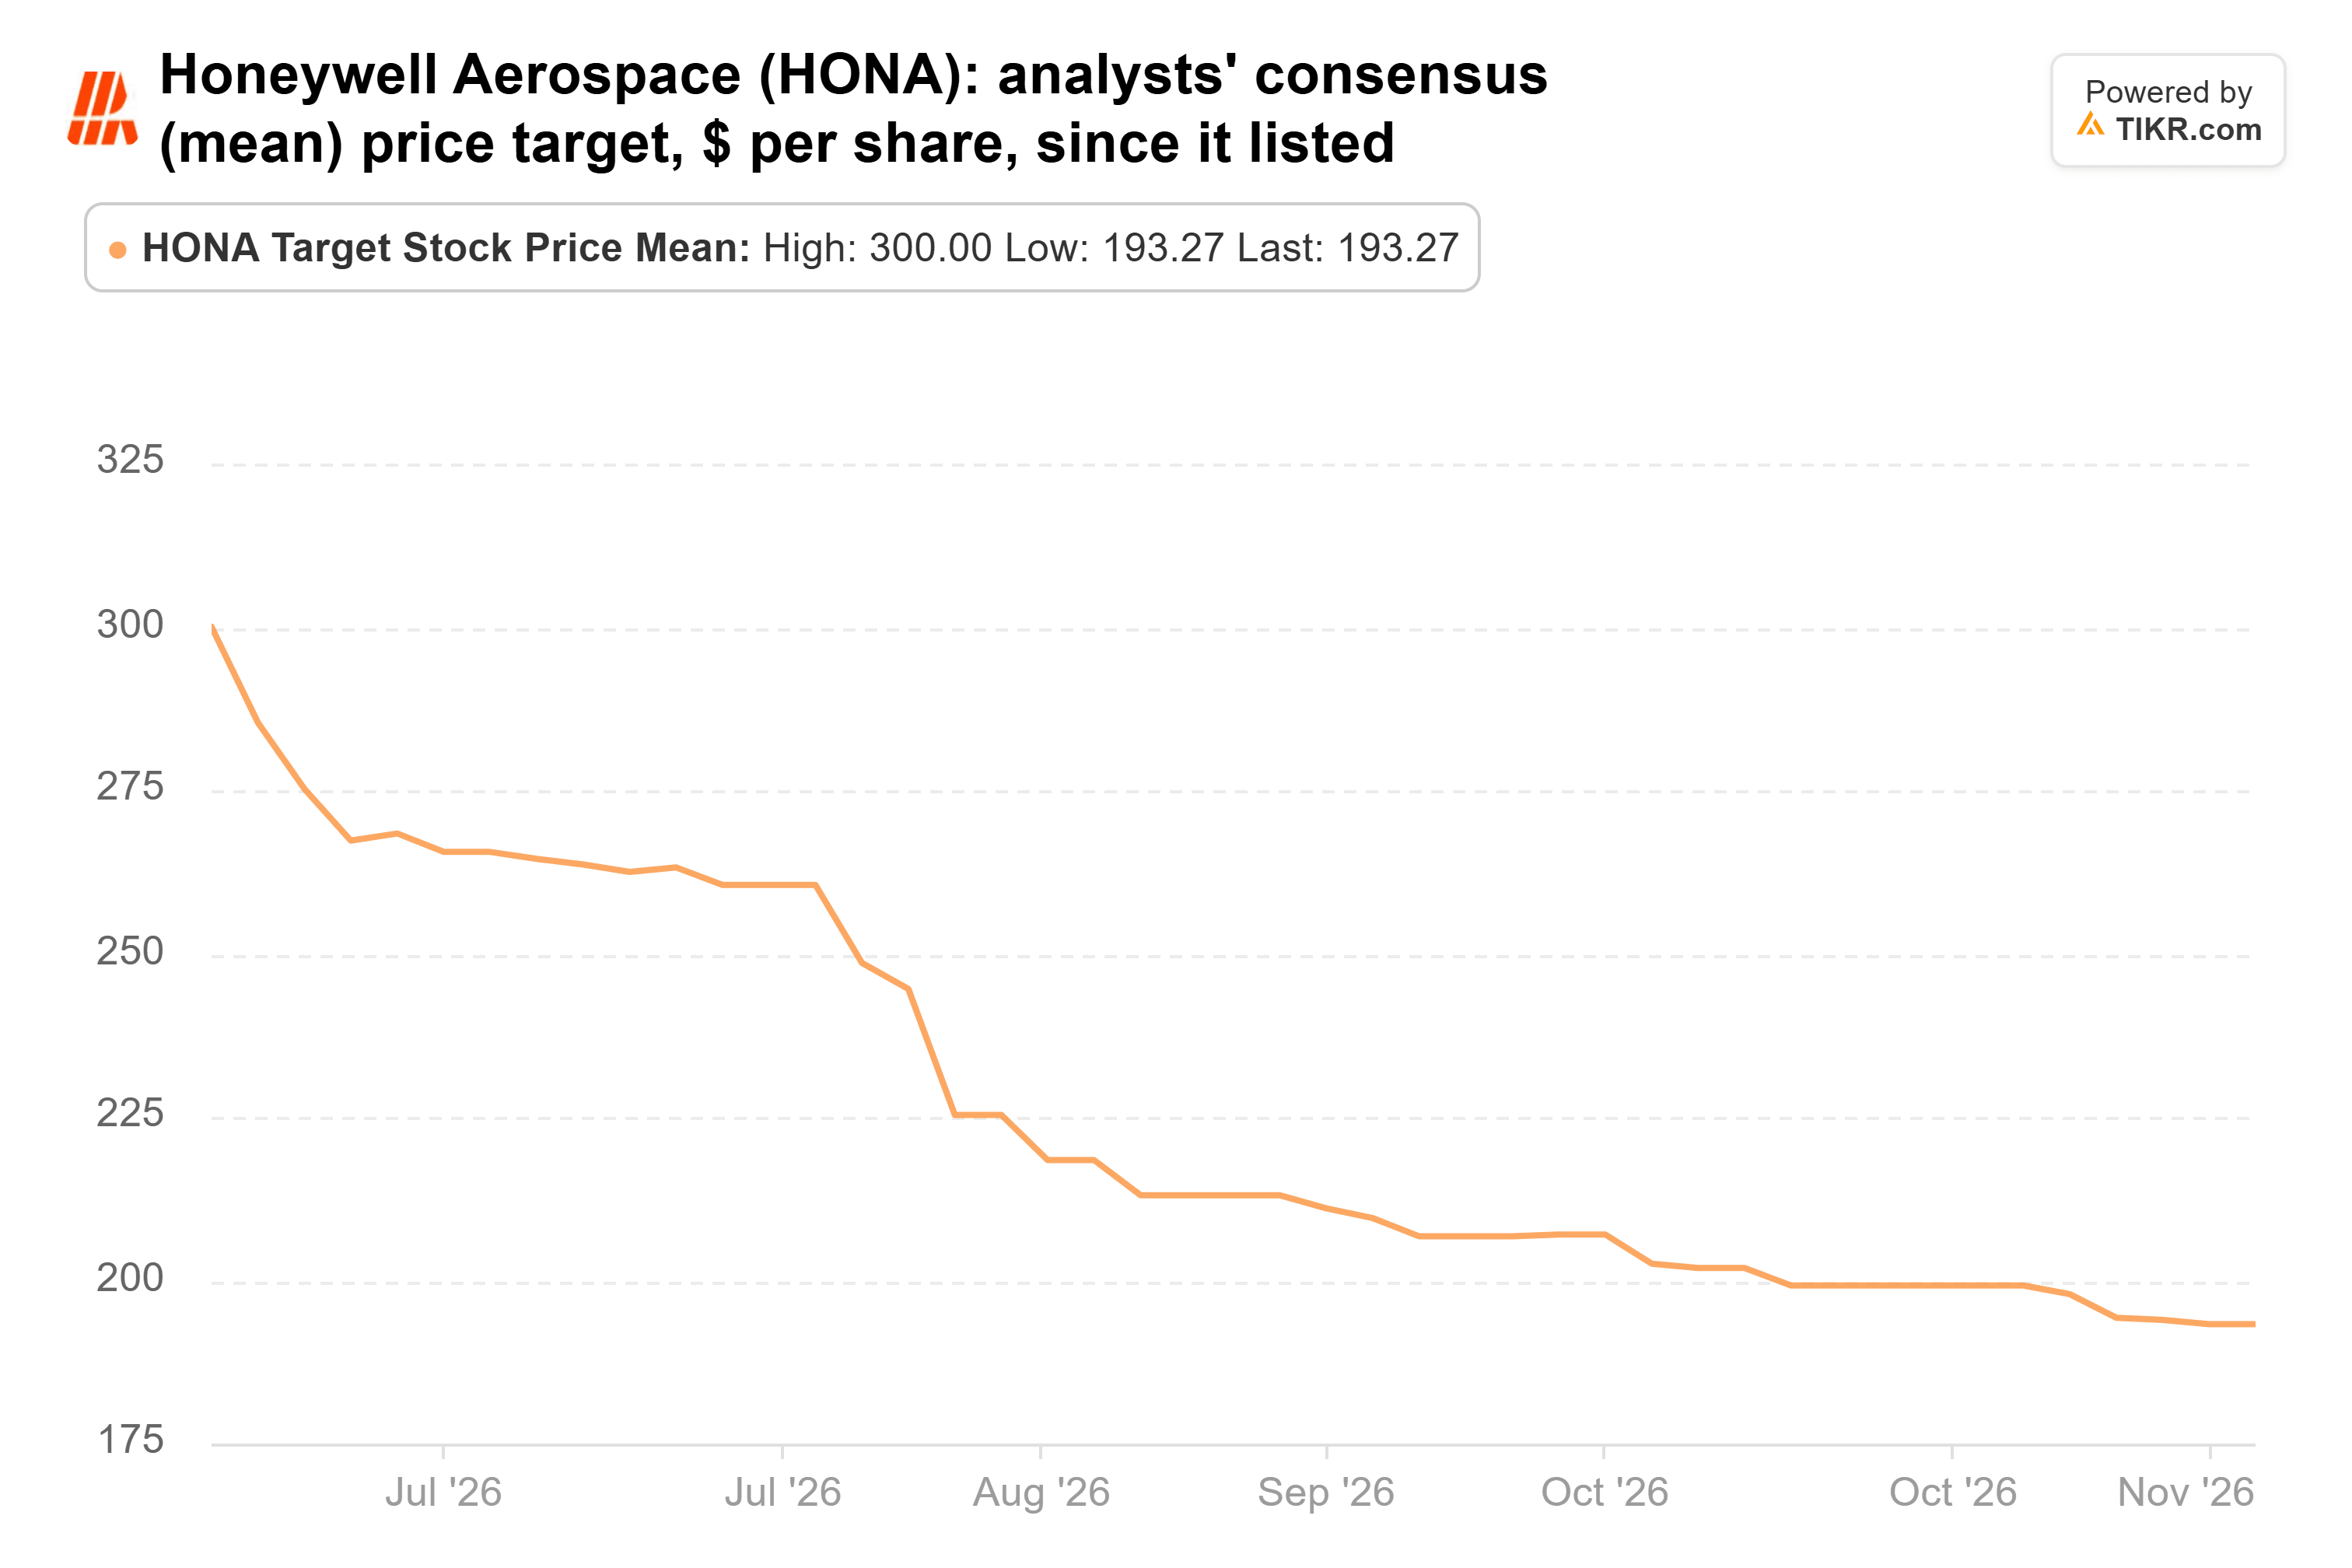
これは依然として前日の終値から17%高く、予想PERは約20倍である。しかし、顧客が望むすべての製品を出荷できない企業に対して目標株価を引き下げ続けるウォールストリートの姿勢は、3つの売却の中で最も明確な売却理由である。
AppLovinは売却を再考したくなる銘柄
これら3つの売却は、Blue Whaleが構築したポジションに比べれば小さなものだった。9月30日時点でファンドの12.4%と9.4%を占めるApplied MaterialsとLumentumは、その後28%と39%下落している。
売却した3銘柄のうち、AppLovinは取り戻したいと思う銘柄である:成長が最も速く、株価は通常時よりも割安である。リスクは、同社CEO自身が指摘している点である:利益は完璧な四半期スケジュールで実現するわけではないため、第1四半期から売上高がわずか4.4%増だった第2四半期のような状況が再び起こりうる。
AppLovinの第4四半期決算は2月に発表される予定であり、Blue Whaleの次の13F報告書は2月中旬に提出される。その報告書で、同ファンドが手を引いたままかどうかが明らかになる。
では、AppLovinの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AppLovinの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!