主なポイント
- Palo Alto Networksは、11月5日のソフトウェア株売りにより株価が約10%下落した後、11月18日に第1四半期決算を発表する予定です。
- Fortinetの製品売上高成長率は52%から37%に減速した一方、Palo Altoの前四半期の製品売上高は28.6%成長しており、ハードウェア需要が最初の注目点となる。
- Palo Altoは2026会計年度で44億1000万ドルの調整後フリーキャッシュフローを生み出し、約5億ドルでClutch Securityの買収を検討中と報じられている。
- 業績見通しでは、第1四半期の売上高が33億ドルから33億1000万ドル、2027会計年度の調整後フリーキャッシュフローマージンが38%とされている。
Palo Alto Networks (PANW) は、11月18日の市場終了後に第1四半期決算を発表します。このシナリオは過去2週間で難しくなりました。
中間選挙後、投資家が今年のソフトウェア勝ち組株を売却したことで、11月5日に同社株は約10%下落しました。CrowdStrike (CRWD) も同日に約10%下落したため、売りはセクター全体に波及しました。
Fortinet (FTNT) は既に1週間前にセクターを揺るがしていました。同社の第3四半期製品売上高成長率は52%から37%に減速し、翌朝株価は25%以上急落しました。
これにより、Palo Altoの決算発表はセキュリティ需要に関する次の大きな指標となります。同社自身の現状の数値は堅調ですが、それには条件が付いています。
ファイアウォールが最初の試金石
Palo Altoは依然として多くのハードウェアを販売しているため、Fortinetの減速は身近な問題です。7月31日に終了した第4四半期の業績は堅調でした:
- 総売上高は34%増の34億1000万ドル。
- 製品売上高は28.6%増の7億3800万ドル。
- サブスクリプションおよびサポート売上高は36.2%増の26億7000万ドル。
ただし、買収により見かけ上の34%という数字は膨らんでいます。Fortinetとの比較では、製品売上高がよりクリーンな指標です。Fortinetの前四半期の総売上高成長率は20%増の20億8000万ドルでした。
以下は、Palo Altoの製品ラインの推移です…
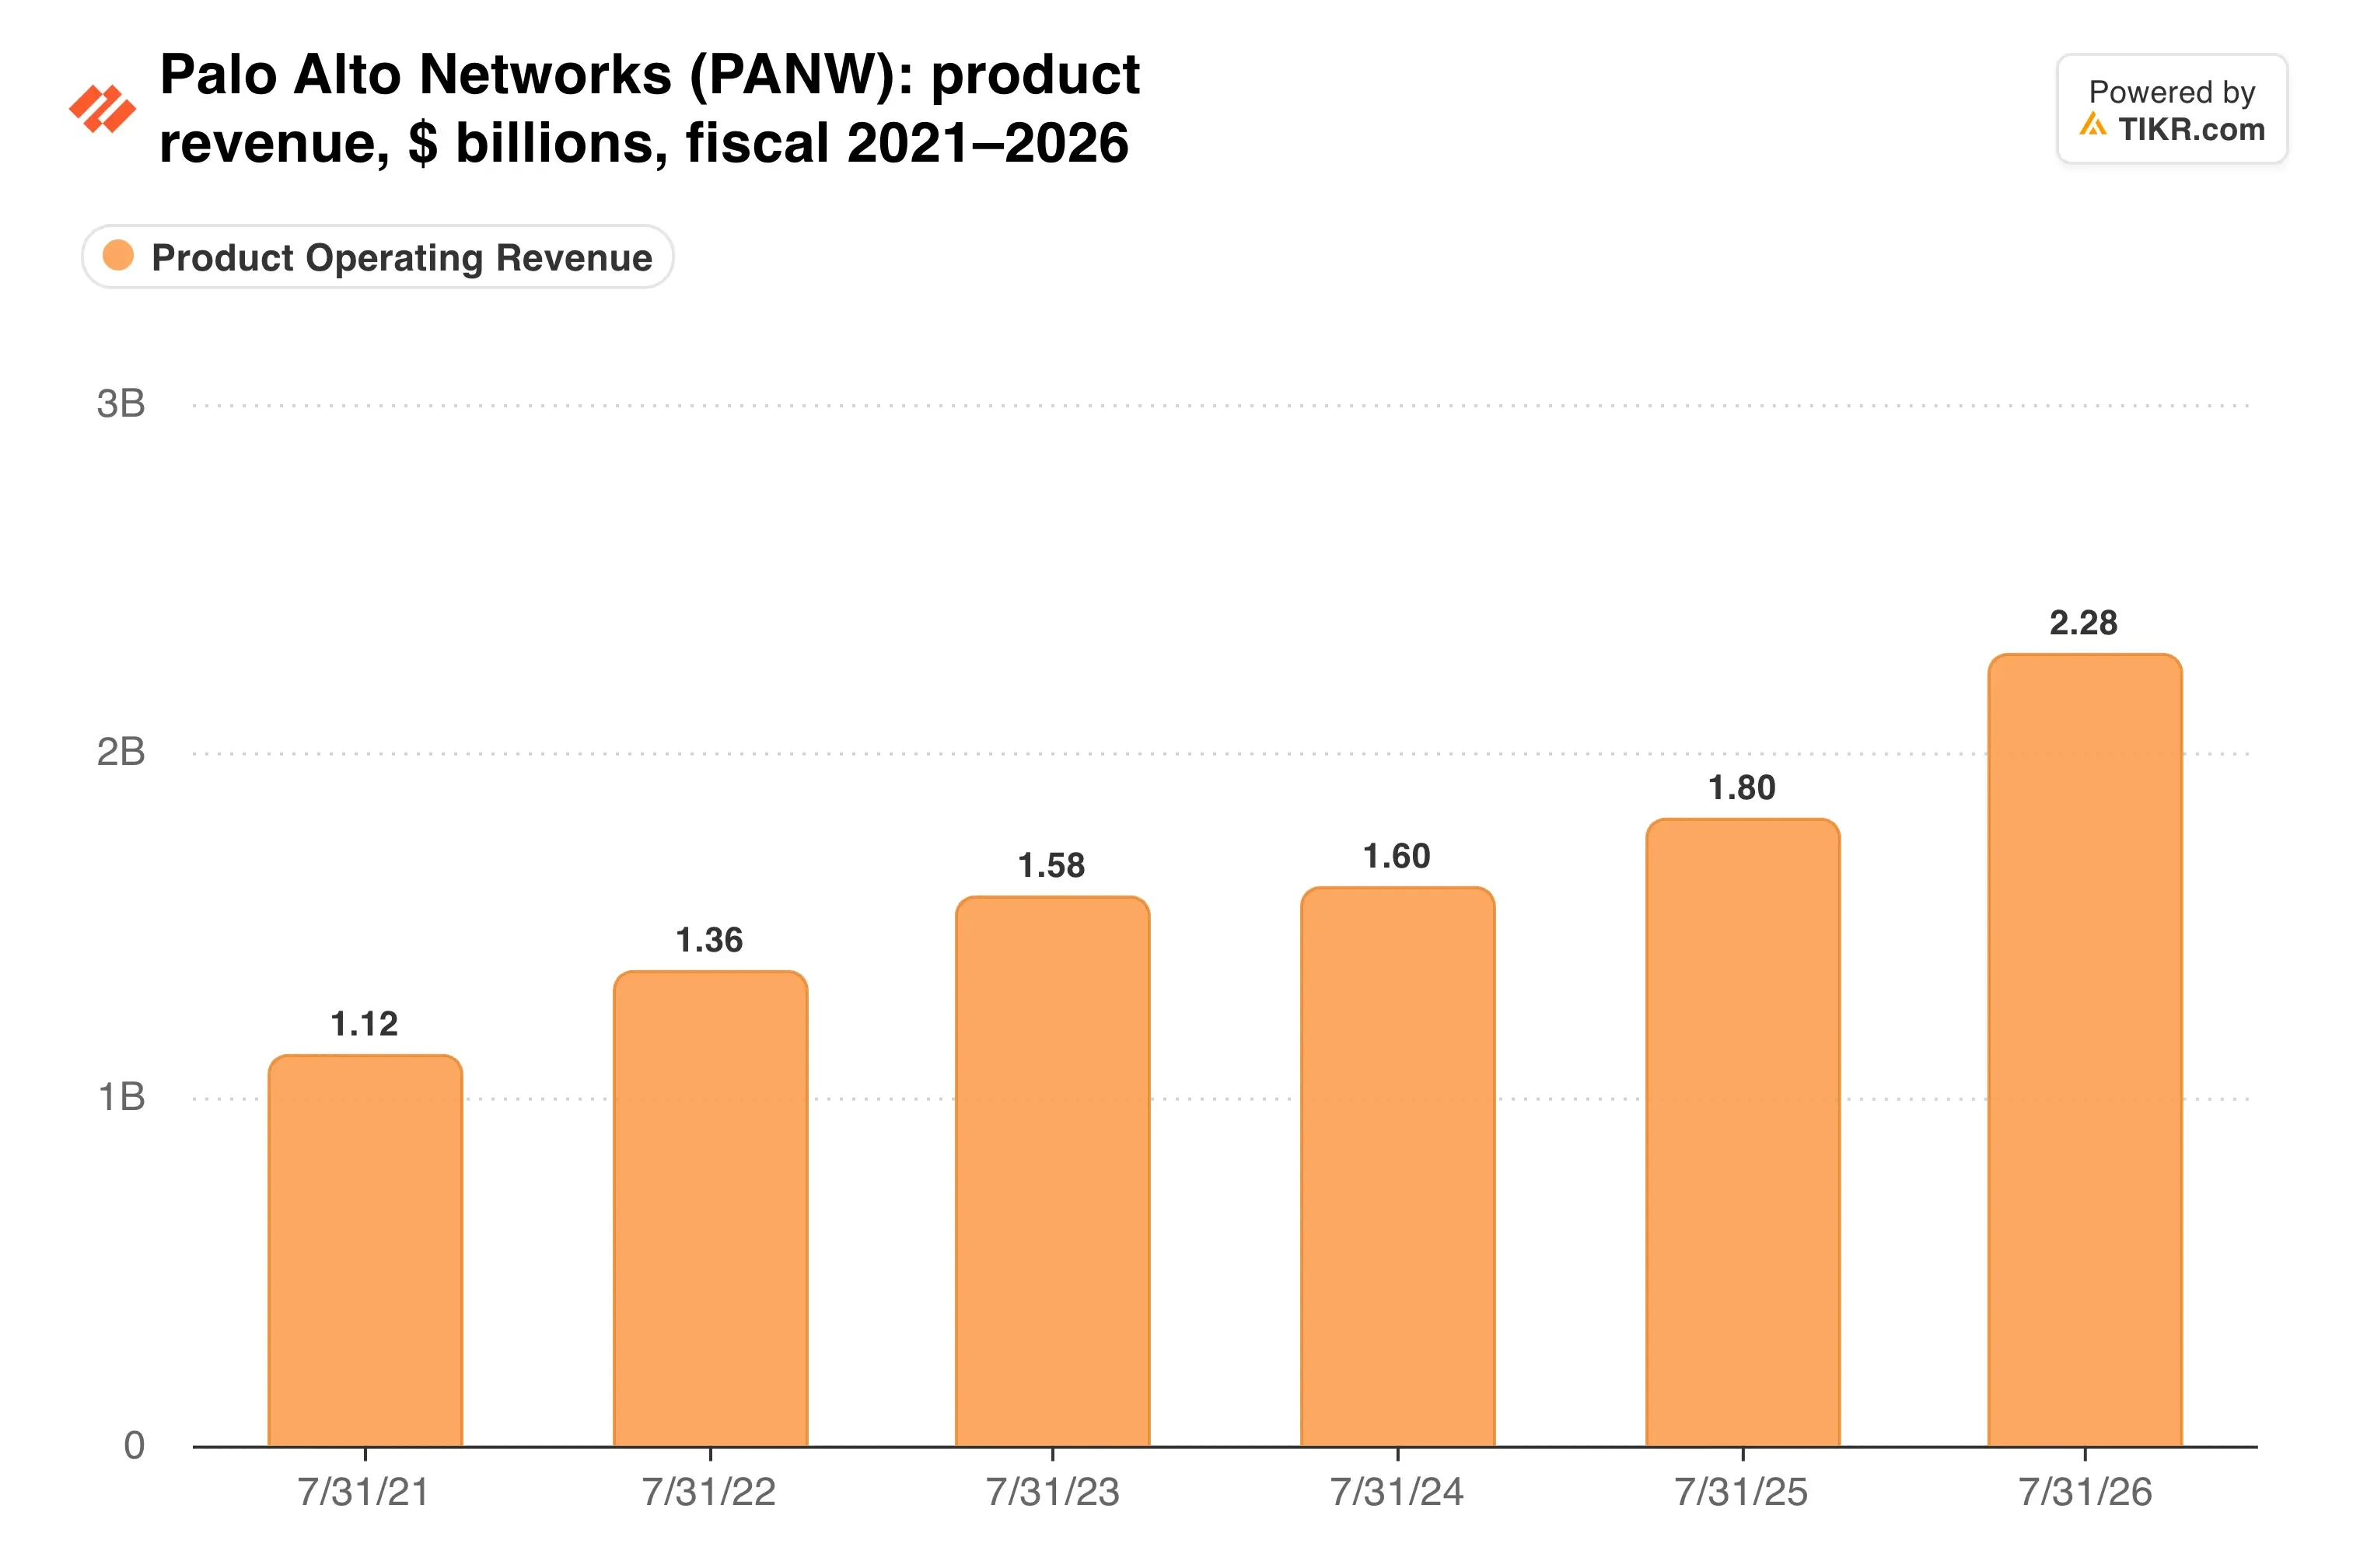
2026会計年度には22億8000万ドルに達し、26.5%増加しました。11月18日にこのペースから急激に落ち込むと、Fortinetと同じ反応を招く可能性があります。
堅調なキャッシュフロー、活発な買収活動
Nikesh Arora CEOは第4四半期決算発表で、AIの進歩が「ビジネスにとって持続的な追い風となる」と述べました。これまでのところ、キャッシュフローはその発言を裏付けています。
Palo Altoは2026会計年度に44億1000万ドルの調整後フリーキャッシュフローを生み出し、25.9%増加、マージンは38.4%でした。このマージンはまだ上昇しているのでしょうか?
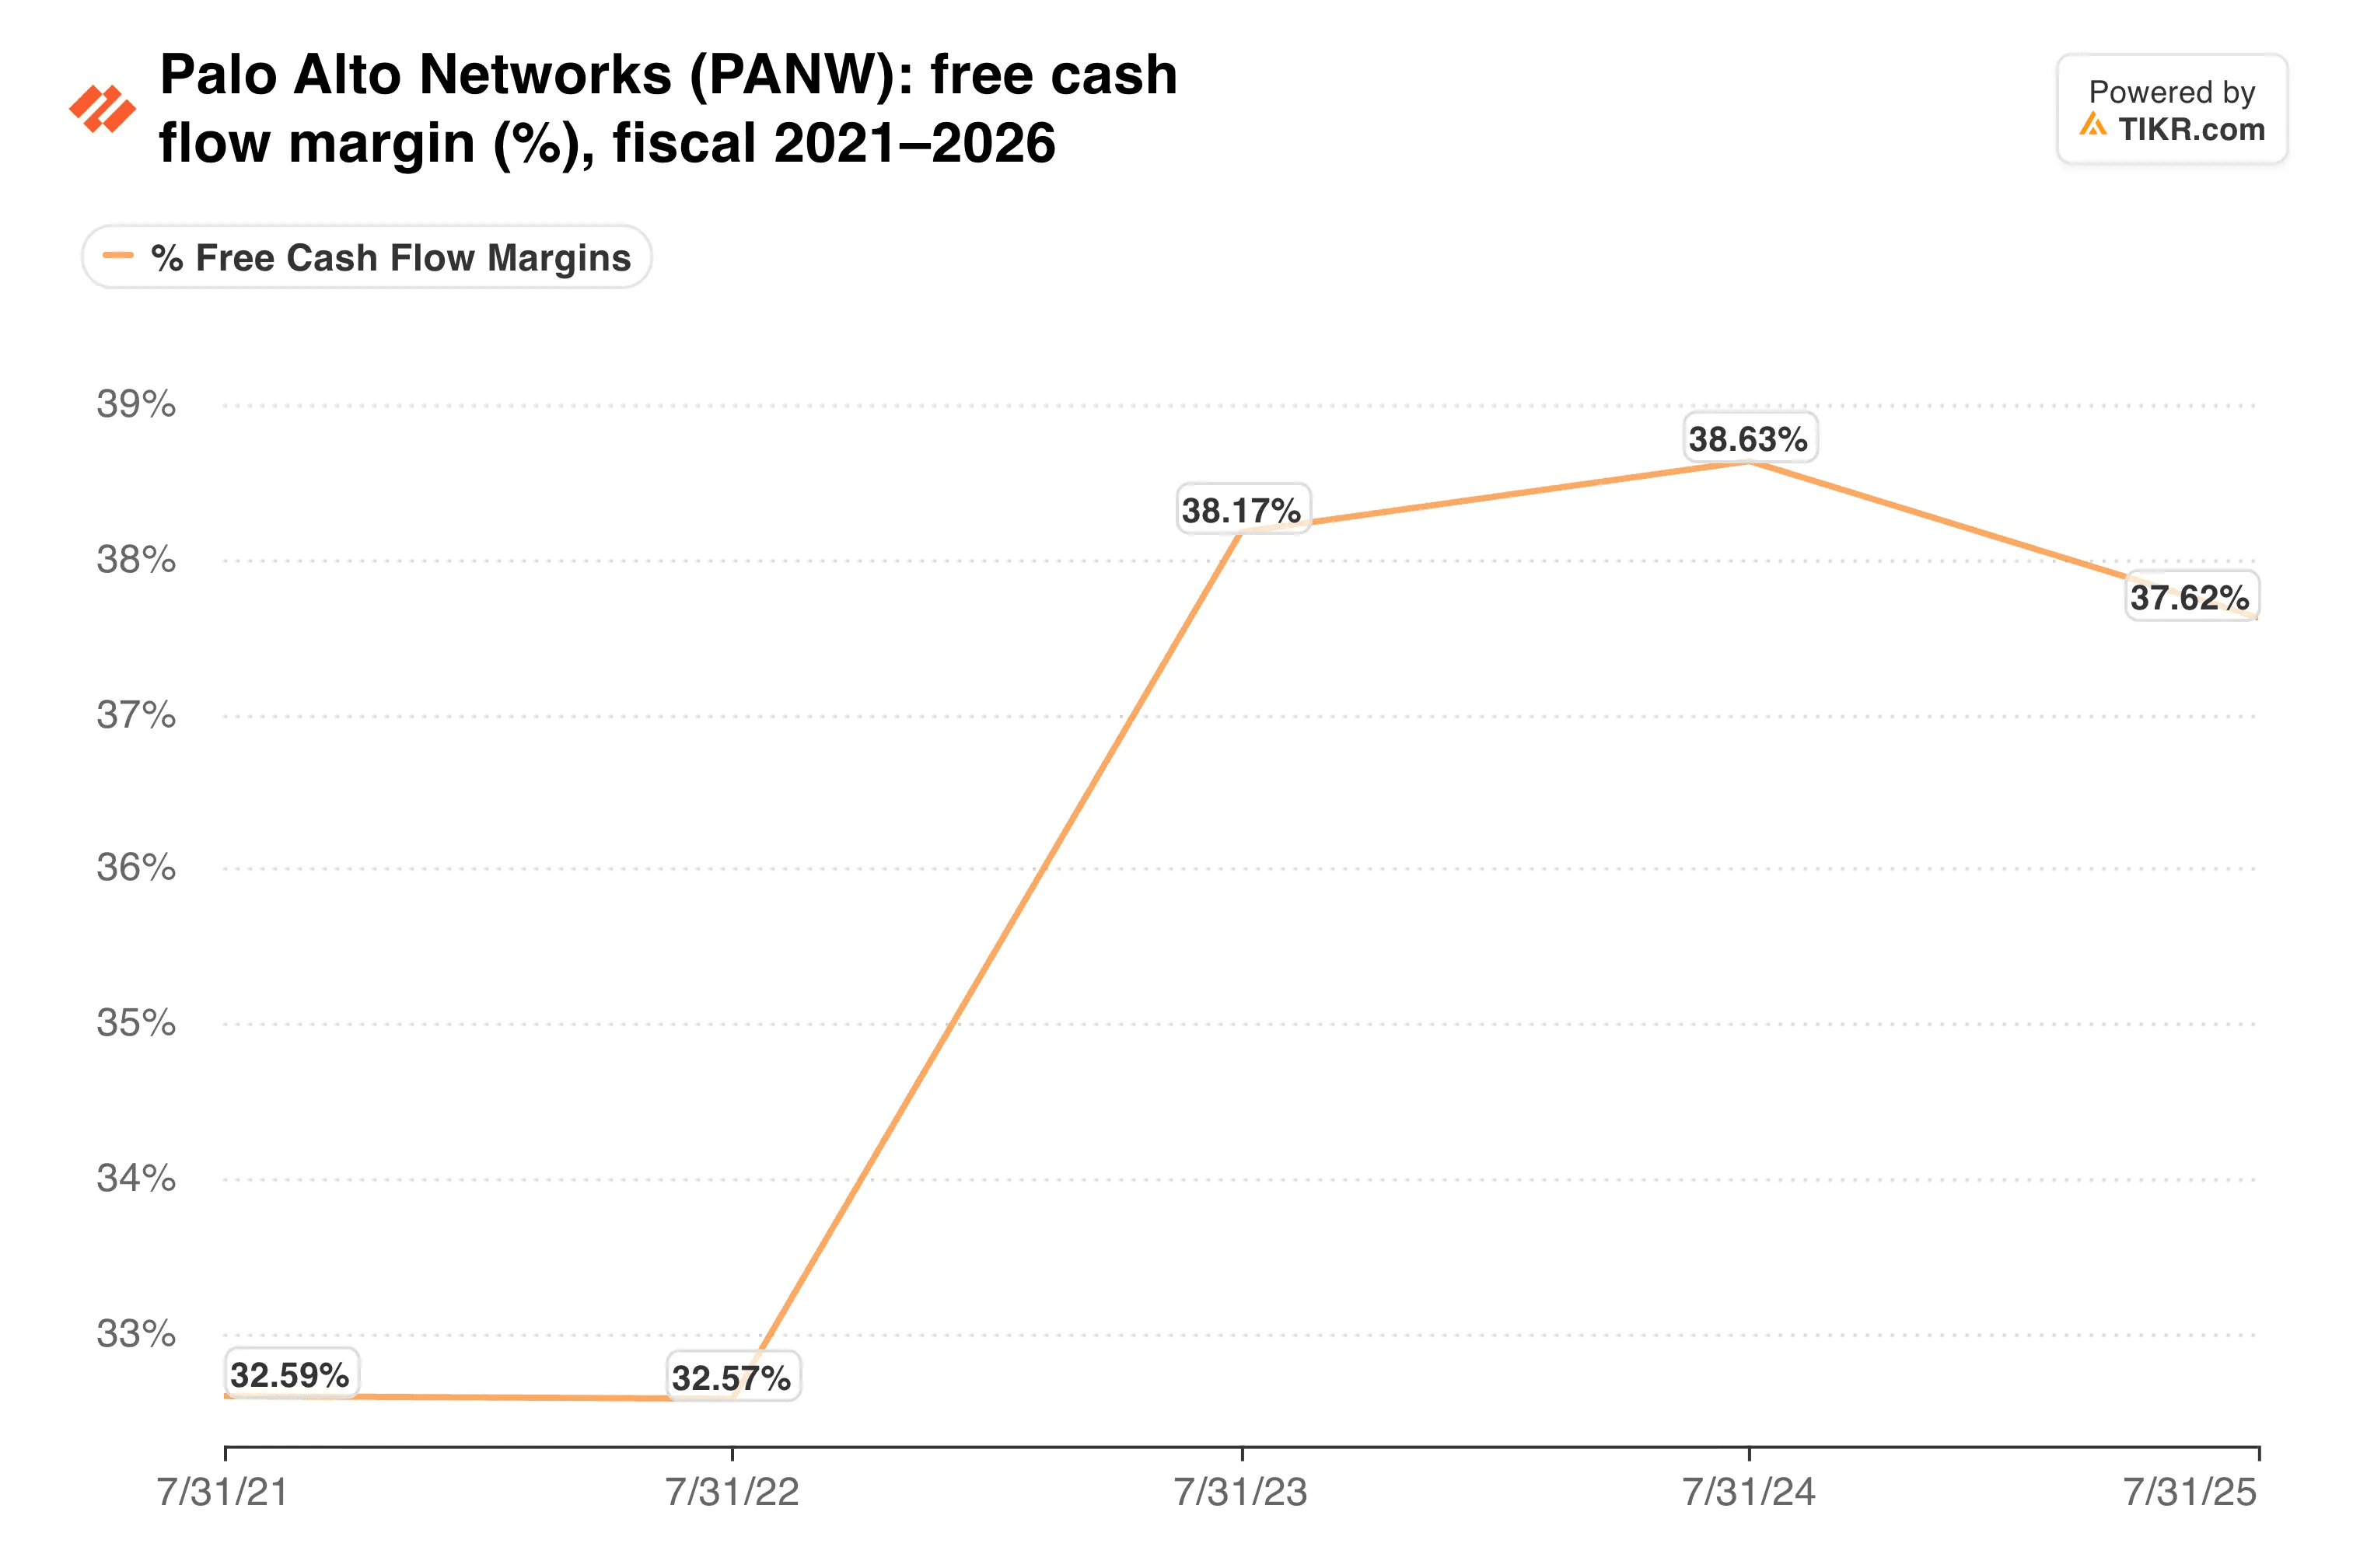
今年はそうではありません。業績見通しでは2027会計年度のマージンは38%とされており、経営陣は依然として2028会計年度の40%を目標としています。
一方で、買収活動は続いています。The Information誌によると、Palo AltoはAIエージェントが使用する認証情報を保護するClutch Securityを約5億ドルで買収する交渉をしていると報じられました。Palo Altoは同誌に対し、噂についてコメントしないと述べています。
Clutchは、CyberArk、Chronosphere、Koiに加え、9月のConsoleに続く買収となります。その結果、7月末時点ののれんは前年の45億7000万ドルから220億ドルに増加しました。
TIKRはPalo Alto Networksについて56人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Palo Alto Networksの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Palo Alto Networksのアナリスト評価を見る
1株当たり利益が追いつかない成長
第1四半期の業績見通しでは、売上高が33億ドルから33億1000万ドル、33%から34%の増加が見込まれています。次世代セキュリティの年間経常収益(ARR)は95億4000万ドルから95億6000万ドルの間になると予想されています。
1株当たり利益はより緩やかな推移を示しています。2027会計年度の売上高は23%から24%増加すると予想されていますが、非GAAPの1株当たり利益(EPS)が4.16ドルから4.19ドルということは、3.84ドルからの成長率は約8%から9%に過ぎません。CyberArkの買収は主に株式で支払われ、非GAAPの希薄化後発行済株式数は第4四半期に8億3200万株に達し、前年同期比17.7%増加しました。
そして、評価額は依然として今後も相当な成長が見込まれていることを前提としています。
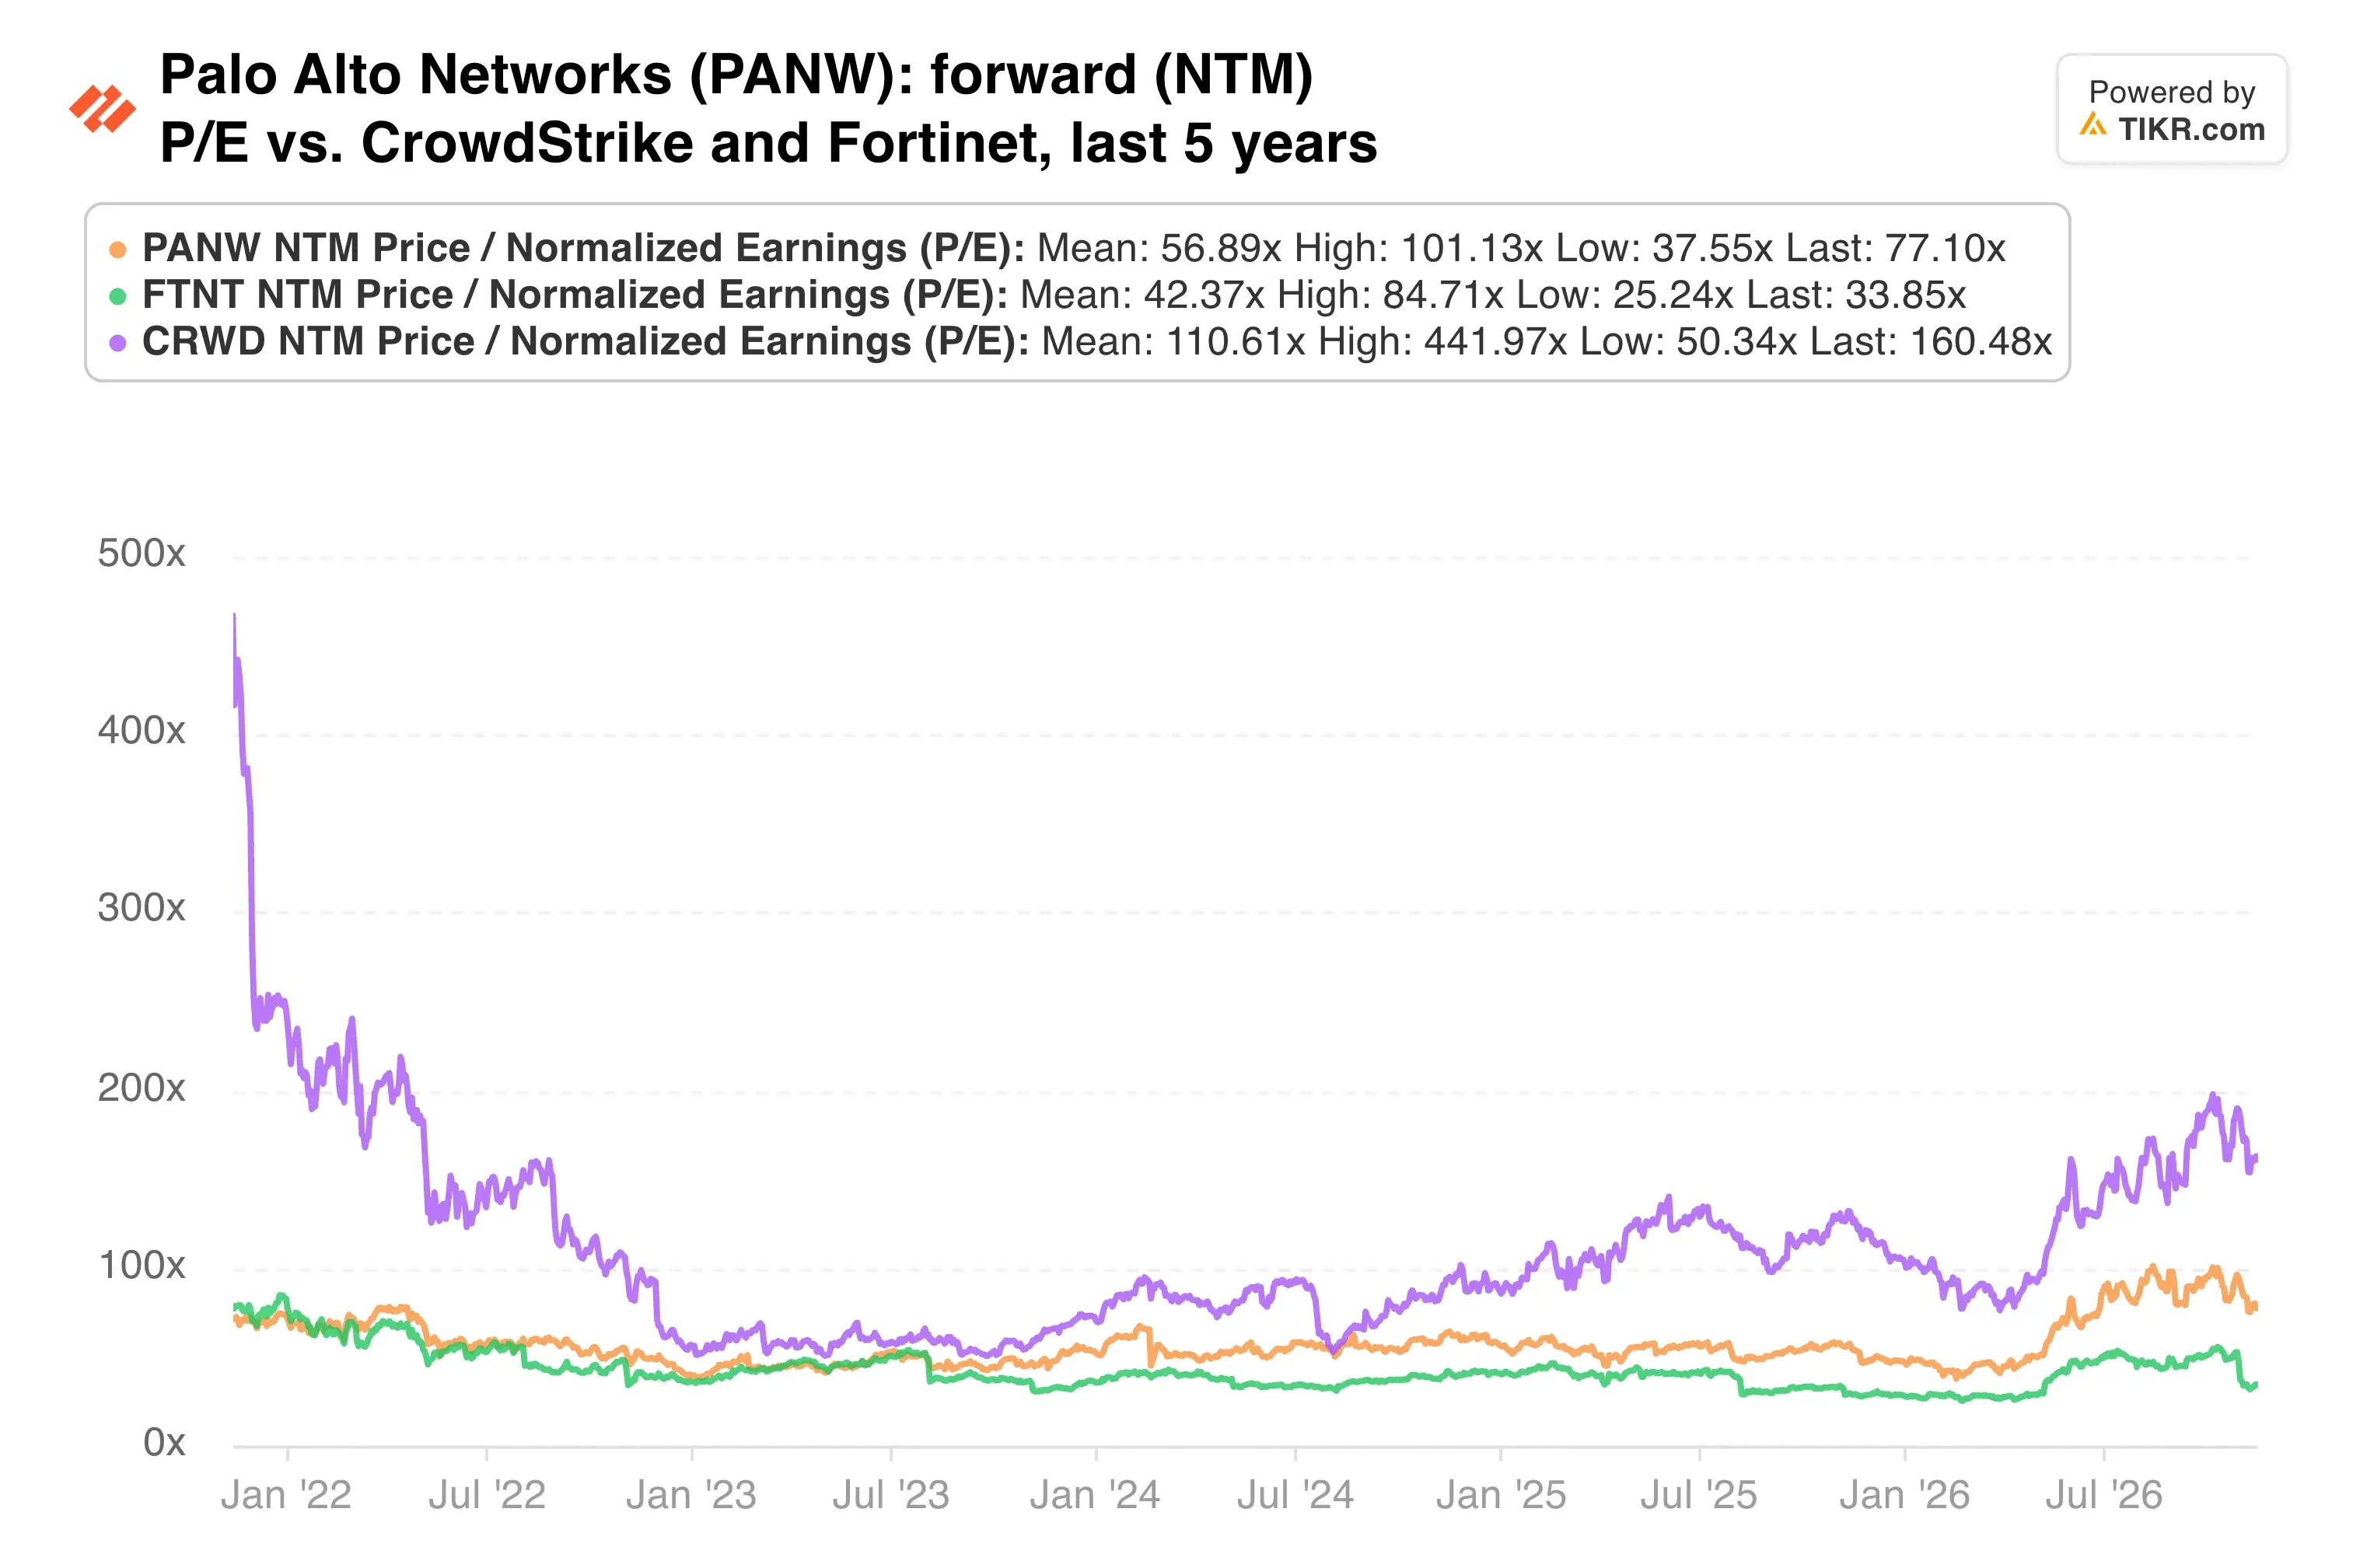
売りが発生した後でも、フォワードPERは5年平均を大幅に上回っています。
私の見解:Palo Altoのキャッシュ生成力は本物であり、エージェントセキュリティは真の新たな予算項目のように見えます。それでも、同社株がプレミアムを正当化するには有機的な強さが必要です。私は買いを検討する前に決算発表を待つでしょう。なぜなら、製品成長率が20%後半に近ければFortinetの懸念を和らげる一方、弱い数字であれば下落が続く可能性が高いからです。
決算発表は11月18日の市場終了後に行われます。Fortinetの37%に対する製品売上高と、経営陣が2027会計年度の売上高見通し141億ドルから142億ドルを維持するかどうかに注目してください。
では、Palo Altoの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Palo Altoの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!