主なポイント
- ジェンセン・フアンが11月12日にNvidiaのCEOを退任し、AMDやBroadcomなどの半導体株が急落。これにより、複数のチップベンダーと協業するArista Networksの戦略が注目を集めている。
- Aristaの第3四半期売上高は58.5%増の36億6000万ドルと、IPO以降で最速の成長を記録。経営陣は2027年の売上高を約185億ドルと見通した。
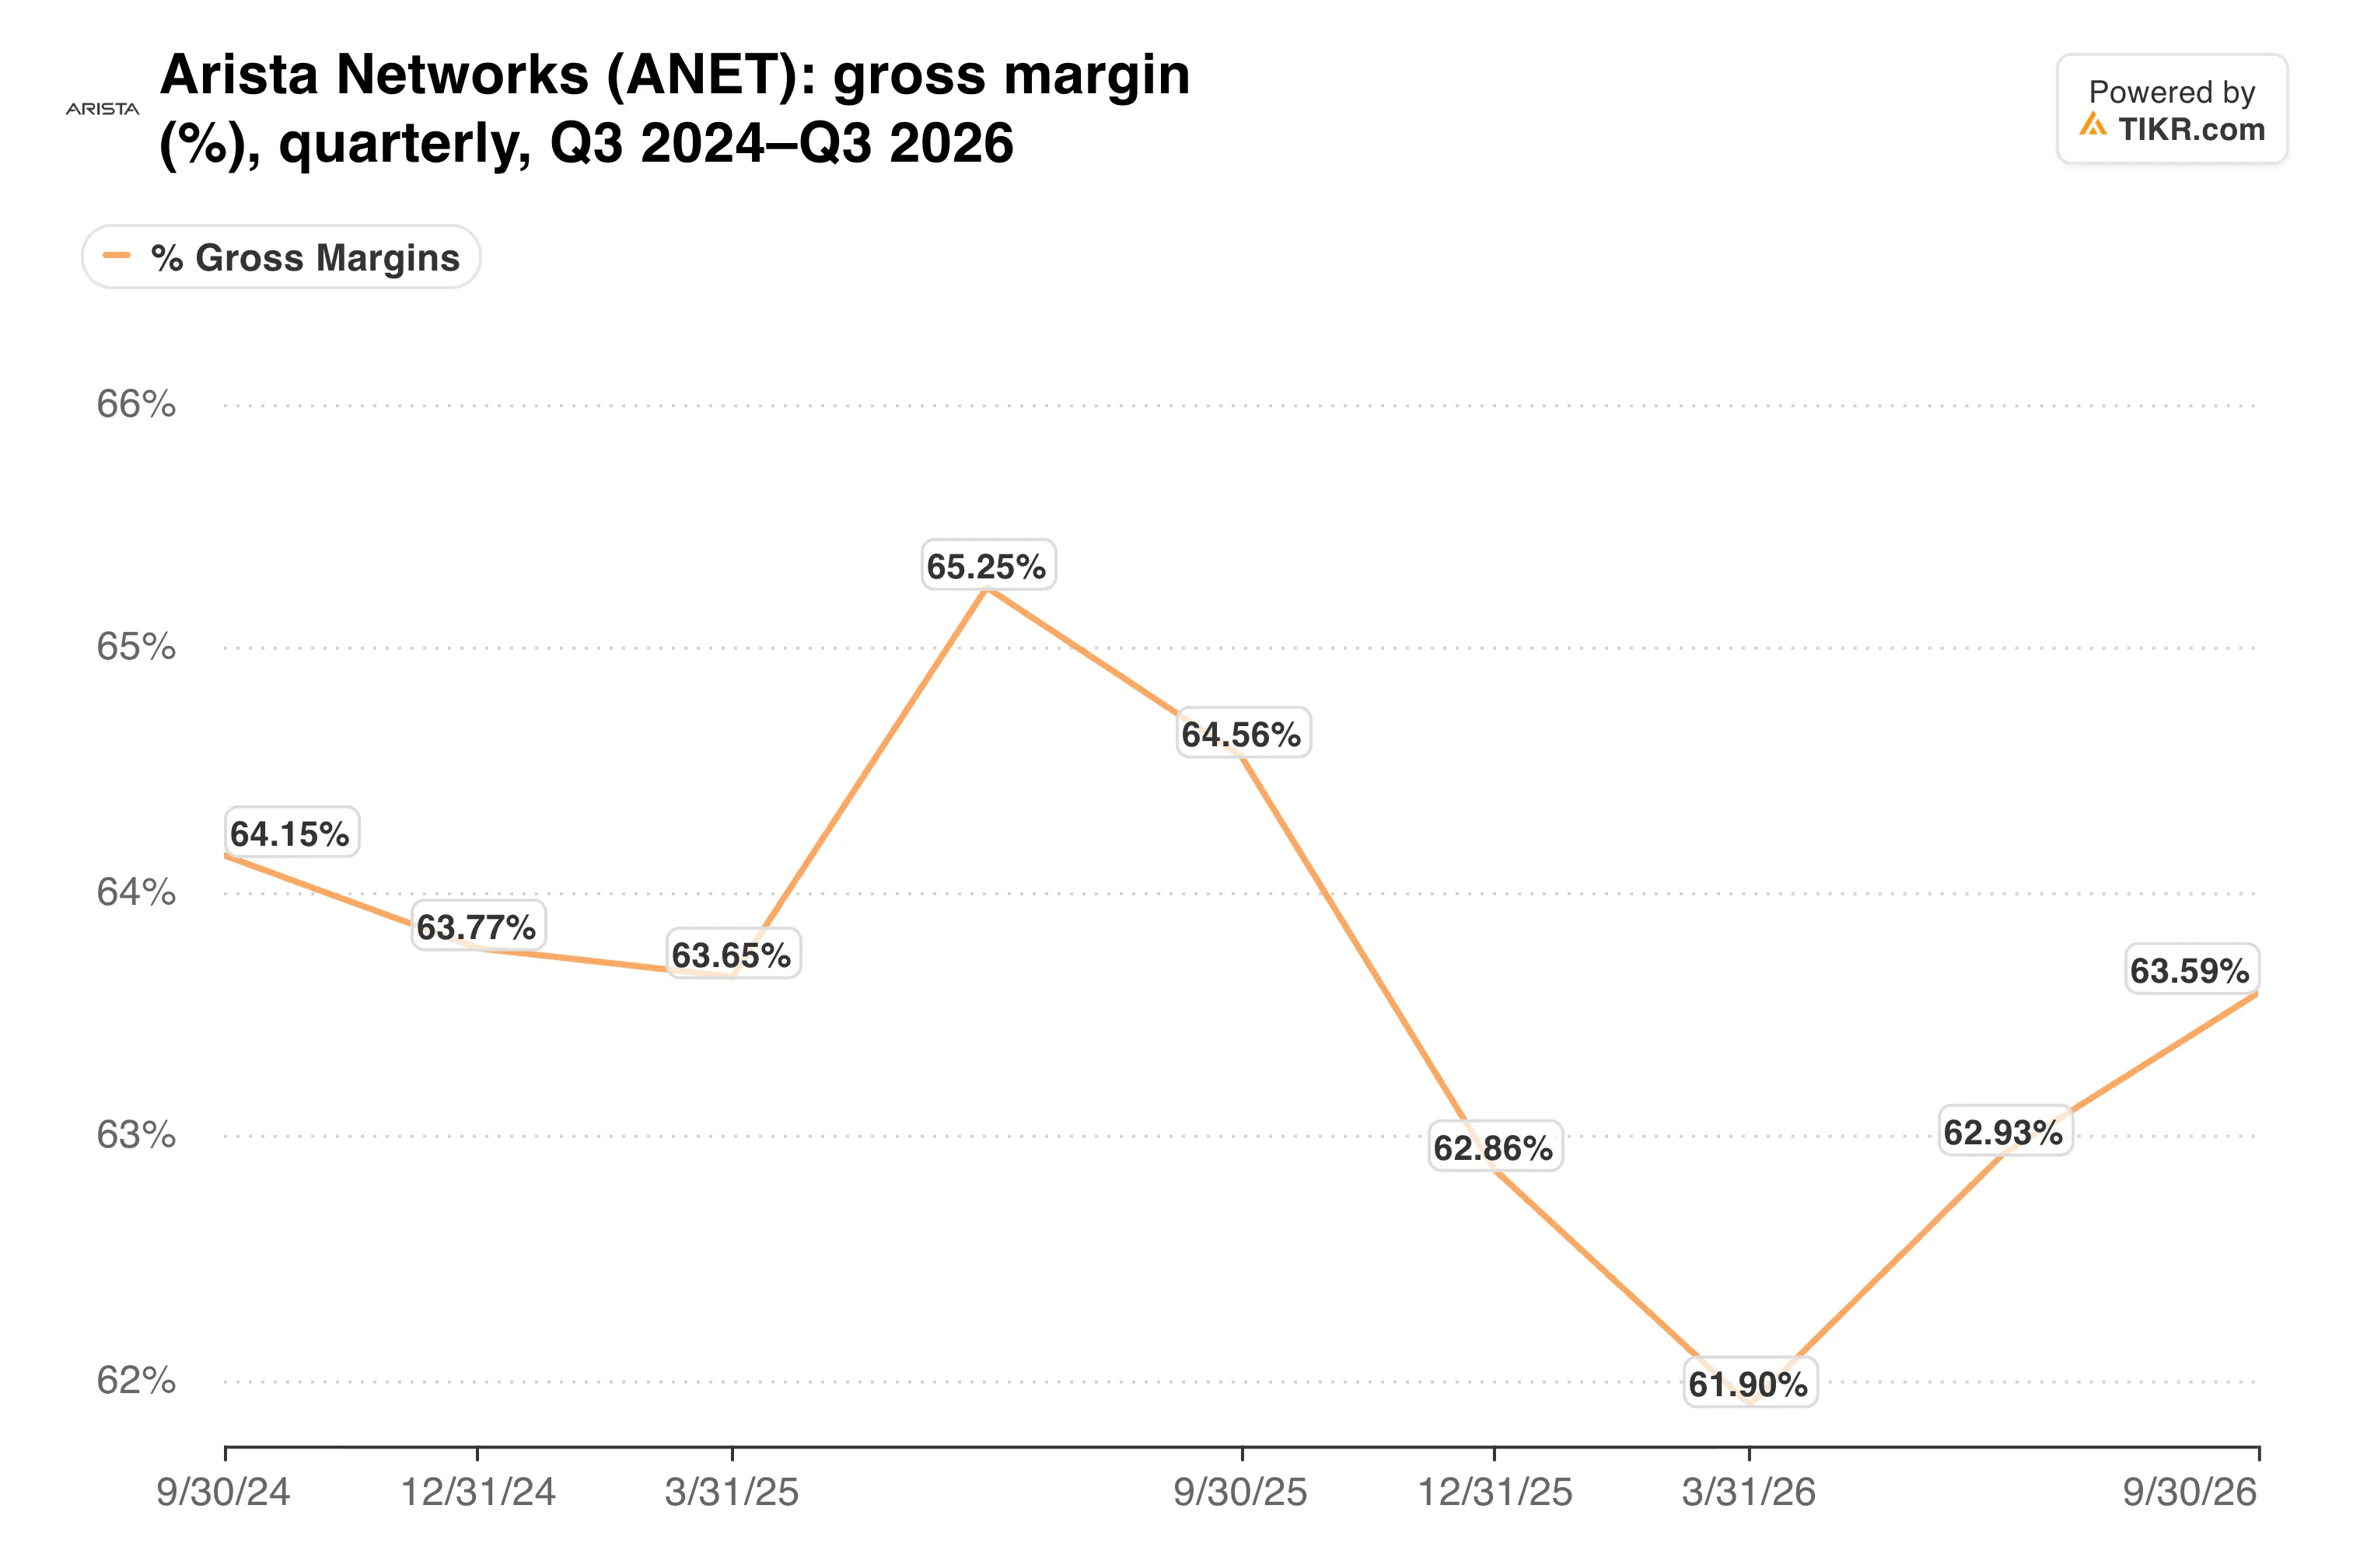
- Non-GAAP粗利益率は65.2%から64.0%に低下。一方、2つの顧客が2025年の売上高の42%を占めた。
- 暫定CEOのコレット・クレス氏の下で来週発表されるNvidiaの決算は、Aristaが2月に報告する前の、AIネットワーク需要に関する次の指標となる。
Nvidia (NVDA) は今週、創業者が最高経営責任者(CEO)を退任し、AIハードウェア関連株全体がその影響を受けた。
11月12日、同社はジェンセン・フアンが退任し、CFOのコレット・クレスが暫定CEOに就任すると発表した。金曜日の午後までに、フィラデルフィア半導体株指数は4%下落し、アドバンスト・マイクロ・デバイセズ (AMD) と Broadcom (AVGO) も大きく値を下げた。
Arista Networks (ANET) はまさにこのトレードの中心に位置している。NvidiaはAIイーサネット・スイッチングで同社と競合する一方、AMDとBroadcomは前四半期に新しいオープンAIラックの立ち上げを支援した。
したがって、問いは単純だ。Nvidiaの混乱はAristaに打撃を与えるのか、それともAristaのオープンでマルチベンダーを掲げる戦略をより賢明なものに見せるのか。
数字で見るAristaの記録的な四半期
Aristaは11月3日に決算を発表し、その成長はIPO以降で最速だった。
- 売上高は58.5%増の36億6000万ドルと、自社の予想33億ドルを大きく上回った。
- Non-GAAPの1株当たり利益(EPS)は前年同期の0.77ドルから1.20ドルに増加。
- Non-GAAPベースの営業利益率は48.6%から49.1%に改善。
CEOのジェイシュリー・ウラル氏は、四半期の業績が「私の高い期待さえも上回った」と述べた。製品売上が成長の原動力となった…
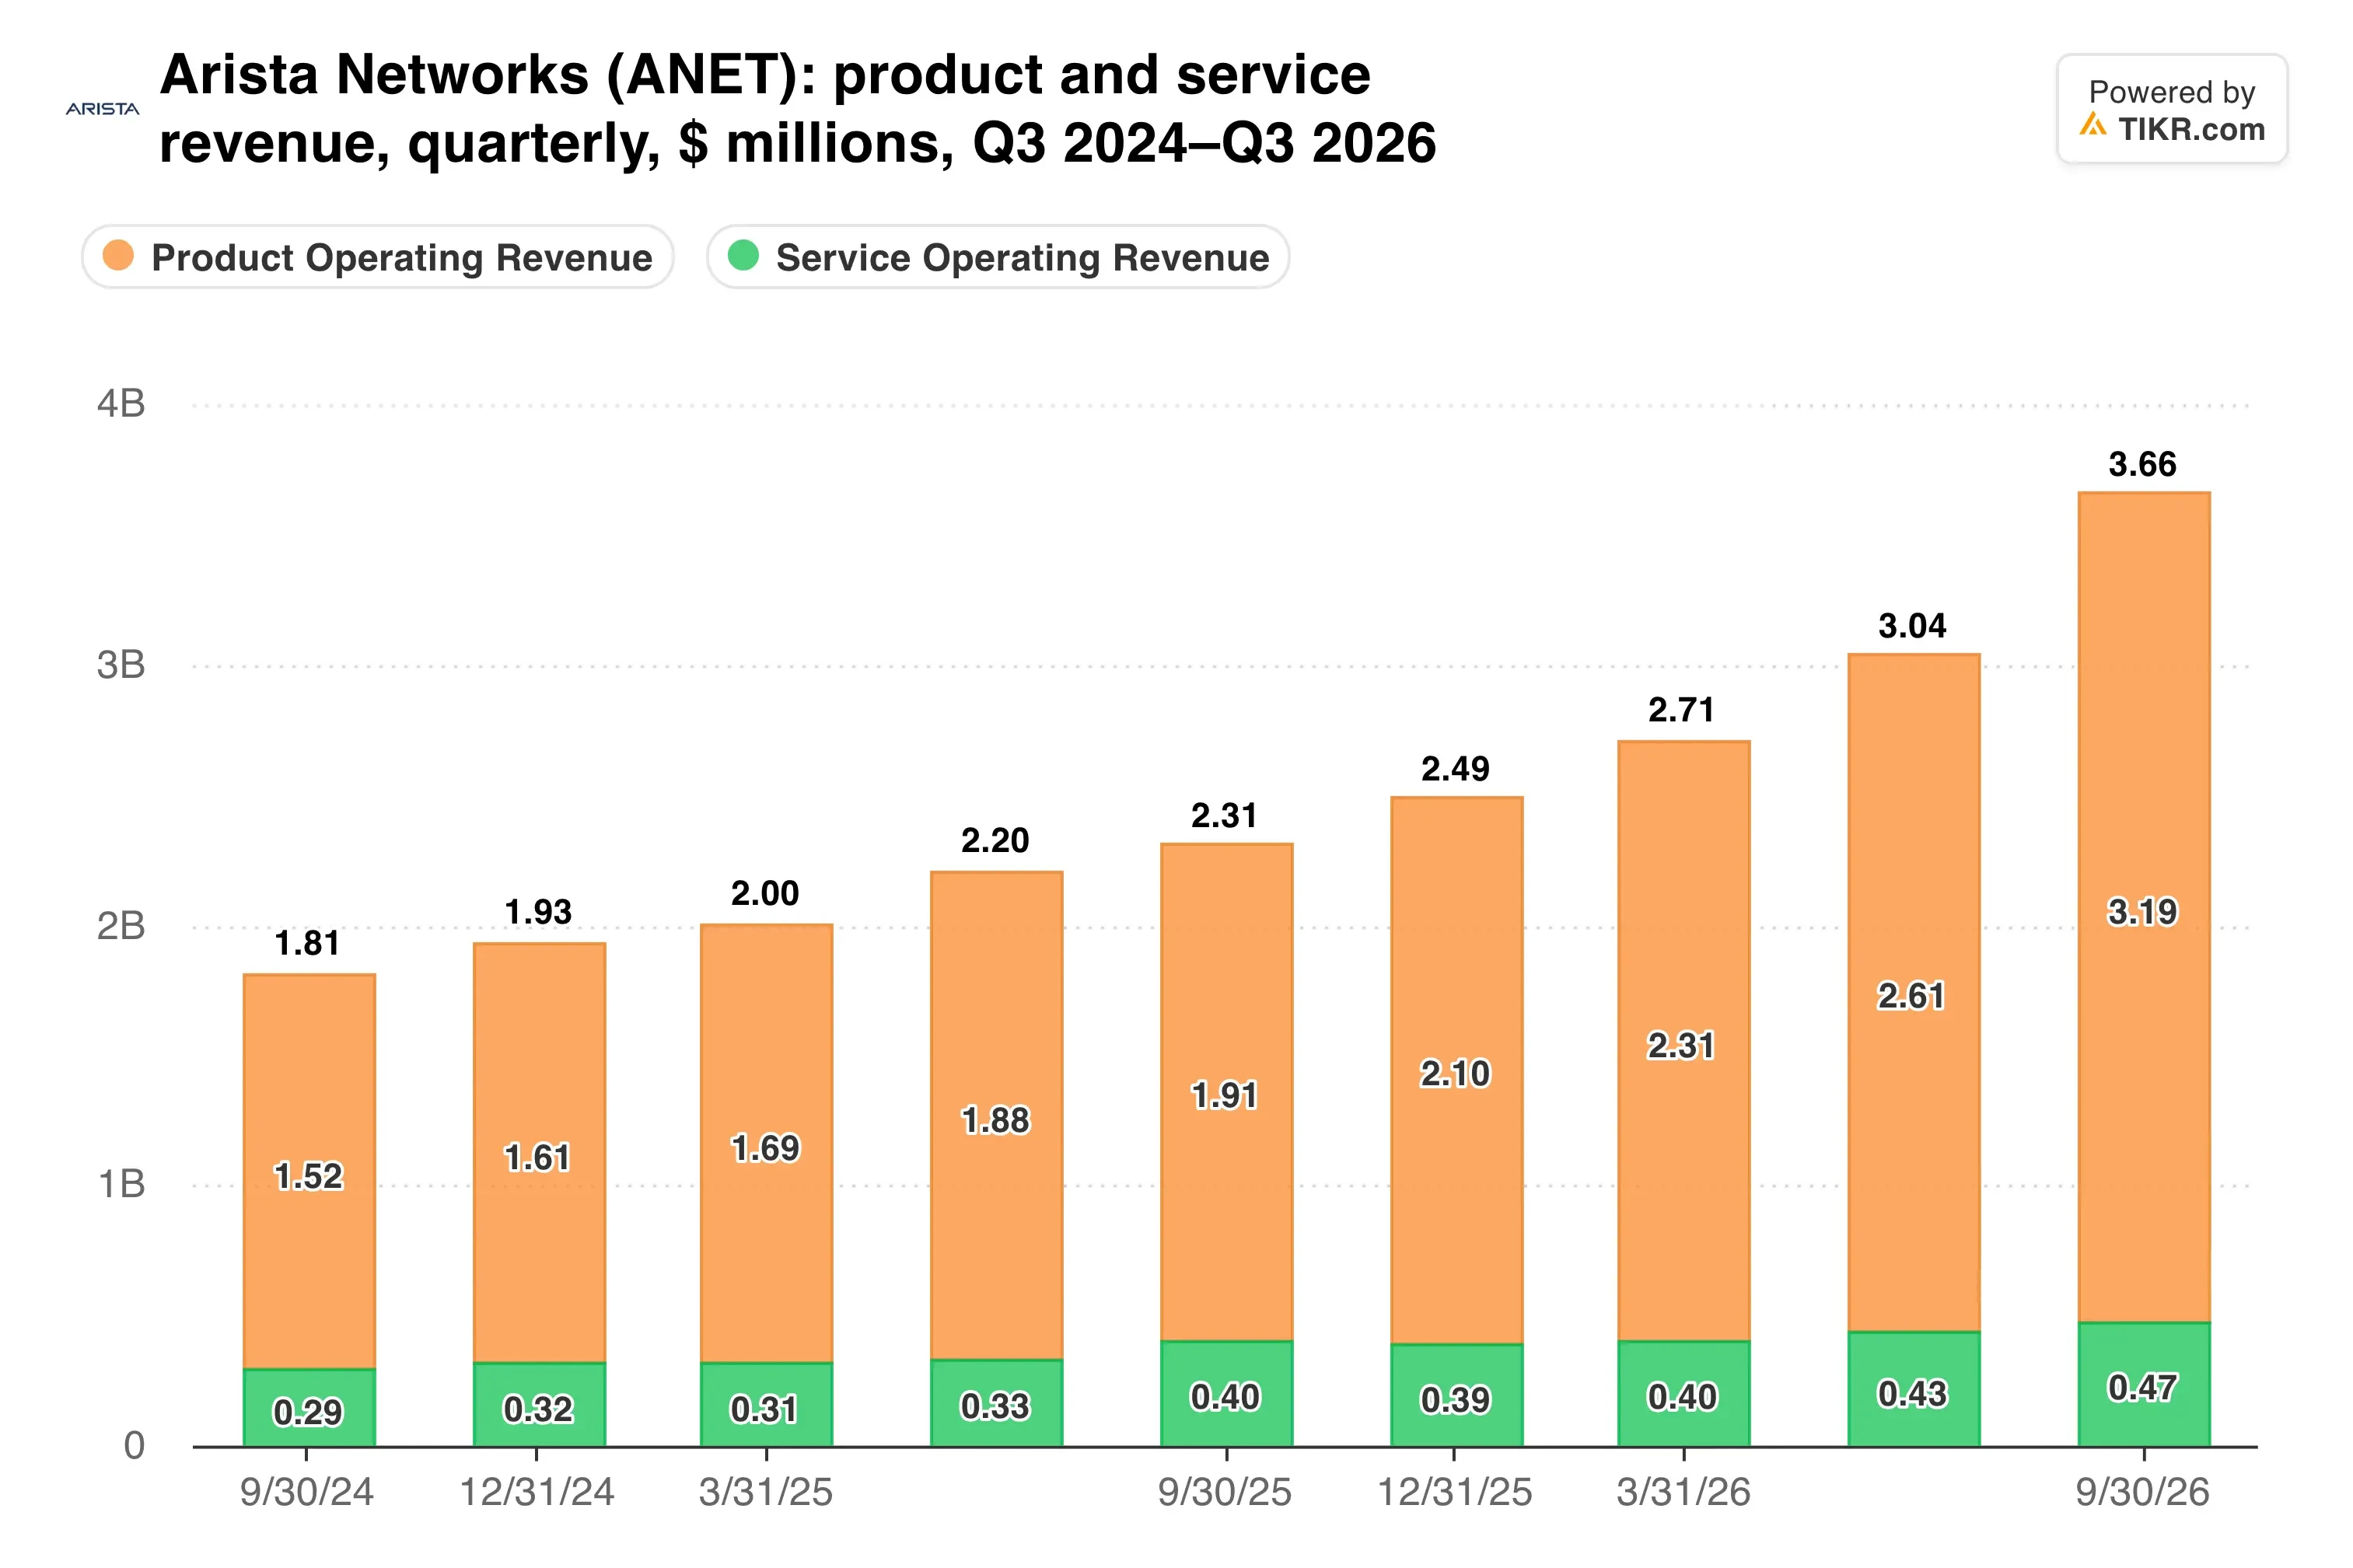
製品売上高は66.9%増の31億9000万ドルに成長し、サービス売上高は17.9%増加した。第4四半期の業績見通し39億ドルから40億ドルは、中間値で前四半期比約8%の成長を意味する。
あらゆるアクセラレーターへの賭け
Aristaの主張は、AIクラスターは多様な種類のアクセラレーター上で稼働し、そのすべてがネットワークを必要とするというものだ。
前四半期、同社はAMD、Broadcom、Meta、Microsoft、Qualcommなどと協力して、オープンな液体冷却ラック設計を立ち上げた。そのEtherlink SU-144ラックは、最大144個のアクセラレーターを単一ホップで接続する。
この戦略は2027年の計画にも反映されている。決算説明会で、経営陣は売上高が38%から40%増加し、約185億ドルに達するとの見通しを示した。また、AIネットワーキングの売上高が約2倍の約70億ドルになるとも予想している。
しかし、Nvidiaの売上高成長は依然としてはるかに速い。
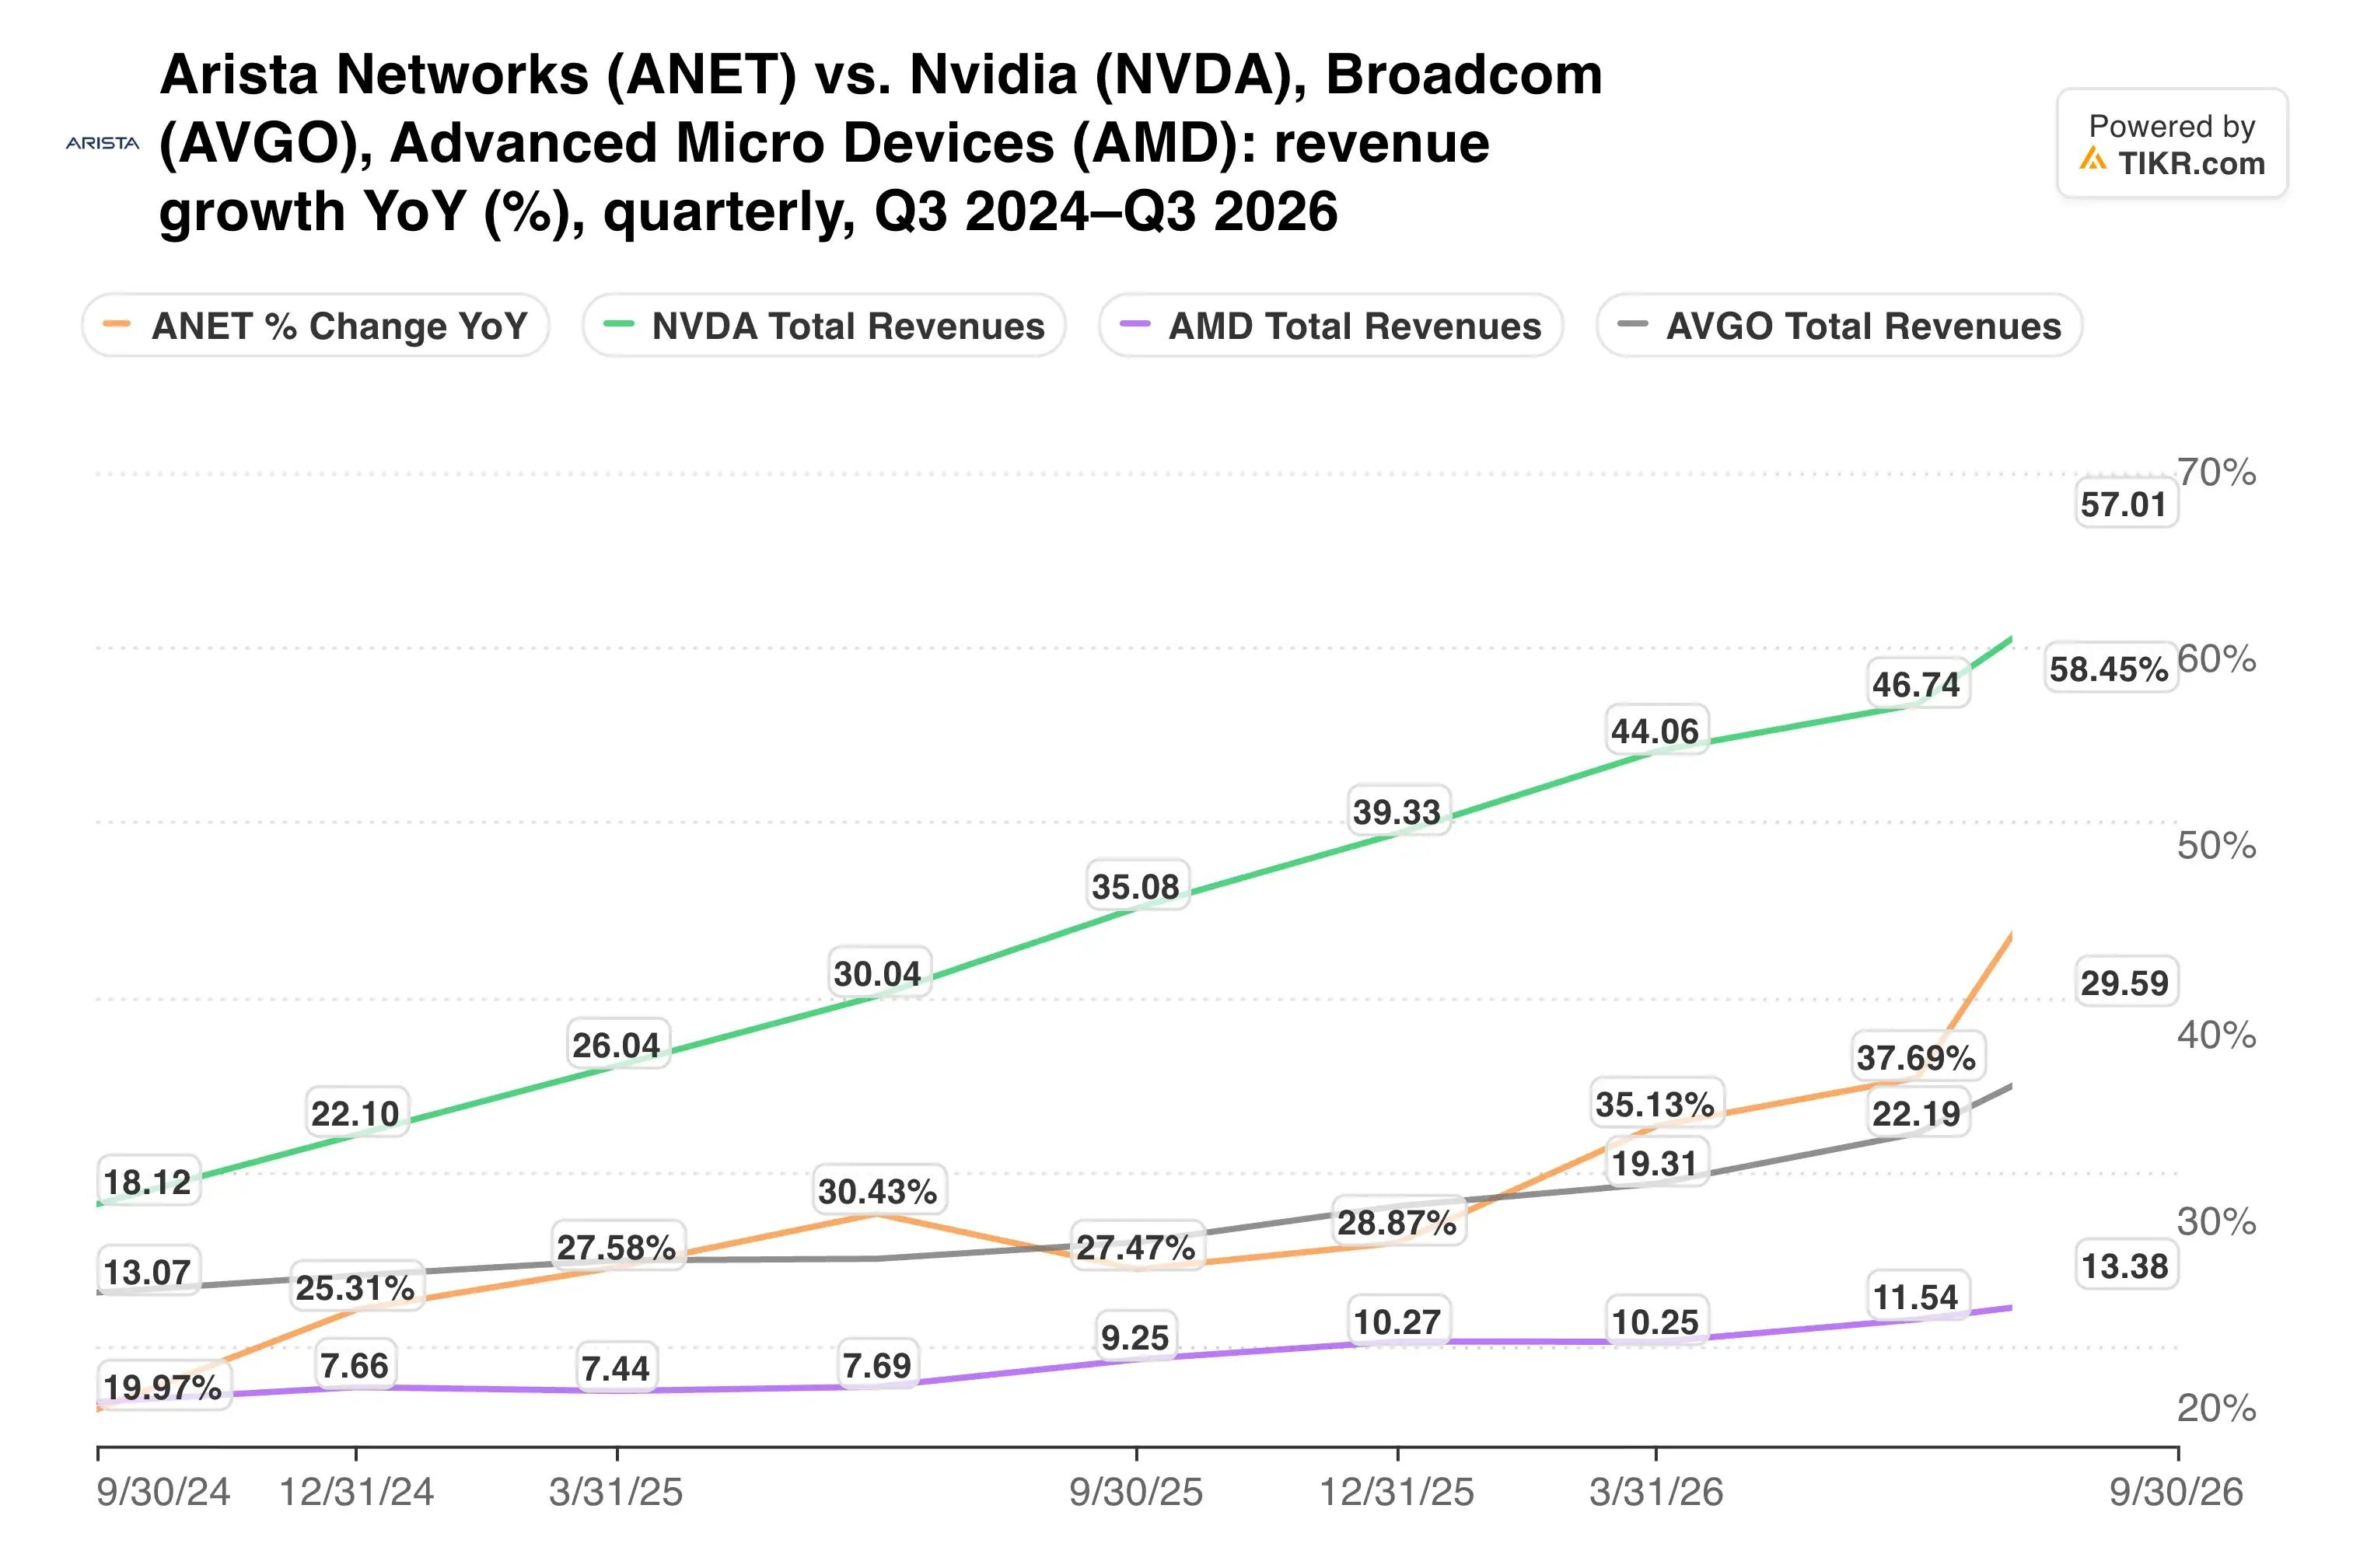
7月四半期において、Nvidiaのデータセンター売上高は117%増の890億ドルに急増し、Spectrum-Xイーサネットの売上高は2.6倍に成長した。気が散ったNvidiaはAristaに機会を開くかもしれないが、1週間の見出しではそれを証明できない。
TIKRはArista Networksについて32人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Arista Networksの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Arista Networksのアナリスト評価を見る
利益率と在庫がリスク要因
これほど速い成長には代償が伴う。Non-GAAP粗利益率は前年同期の65.2%から64.0%に低下し、経営陣が示した2027年の62%から64%の範囲は、それ以上の上昇余地をほとんど残していない。
AI需要の立ち上がりが成熟した後、粗利益率はどこに落ち着くのだろうか?
在庫は2025年末の22億5000万ドルから32億1000万ドルに増加した。一方、繰延収益は53億7000万ドルから68億4000万ドルに増加し、これは業績見通しを支えている。
顧客集中がもう一つのリスクだ。上位2社の顧客が2025年の売上高の42%を占めており、いずれかが購入を停止すればすぐに影響が出る。
バランスシートはこれらすべてを緩和する。Aristaは負債なしで143億6000万ドルの現金および有価証券を保有し、9ヶ月間のフリーキャッシュフローは25.3%増の37億9000万ドルとなった。
私の見解:Nvidiaのリーダーシップ危機はAristaにとってセンチメントの問題であり、そのファンダメンタルズは依然として堅調に見える。オープンラック戦略は、単一のチップベンダーへの依存度を下げるため、私は好意的だ。それでも、AIハードウェアの売りに乗じる前に、粗利益率が64%近辺を維持することを確認したい。
次は、クレス氏の下で来週発表されるNvidiaの決算だ。データセンターとネットワーキングの需要が維持されれば、Aristaの185億ドルという目標は、2月に予定されている自社の第4四半期決算発表に向けてより安全なものに見えるだろう。
では、Aristaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Aristaがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務に関するアドバイスを意図したものではなく、いかなる株式の売買推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。ご愛読ありがとうございます。幸せな投資を!