主なポイント
- Cloudflareの株価は12%上昇。第3四半期の売上高が39%増の7億8250万ドルに達し、約4年ぶりの高い成長率を記録。
- 同期間のAkamaiの売上高成長率はわずか6%にとどまる一方、Cloudflareは2026年の売上高見通しを29億6300万ドルから29億6400万ドルに上方修正。
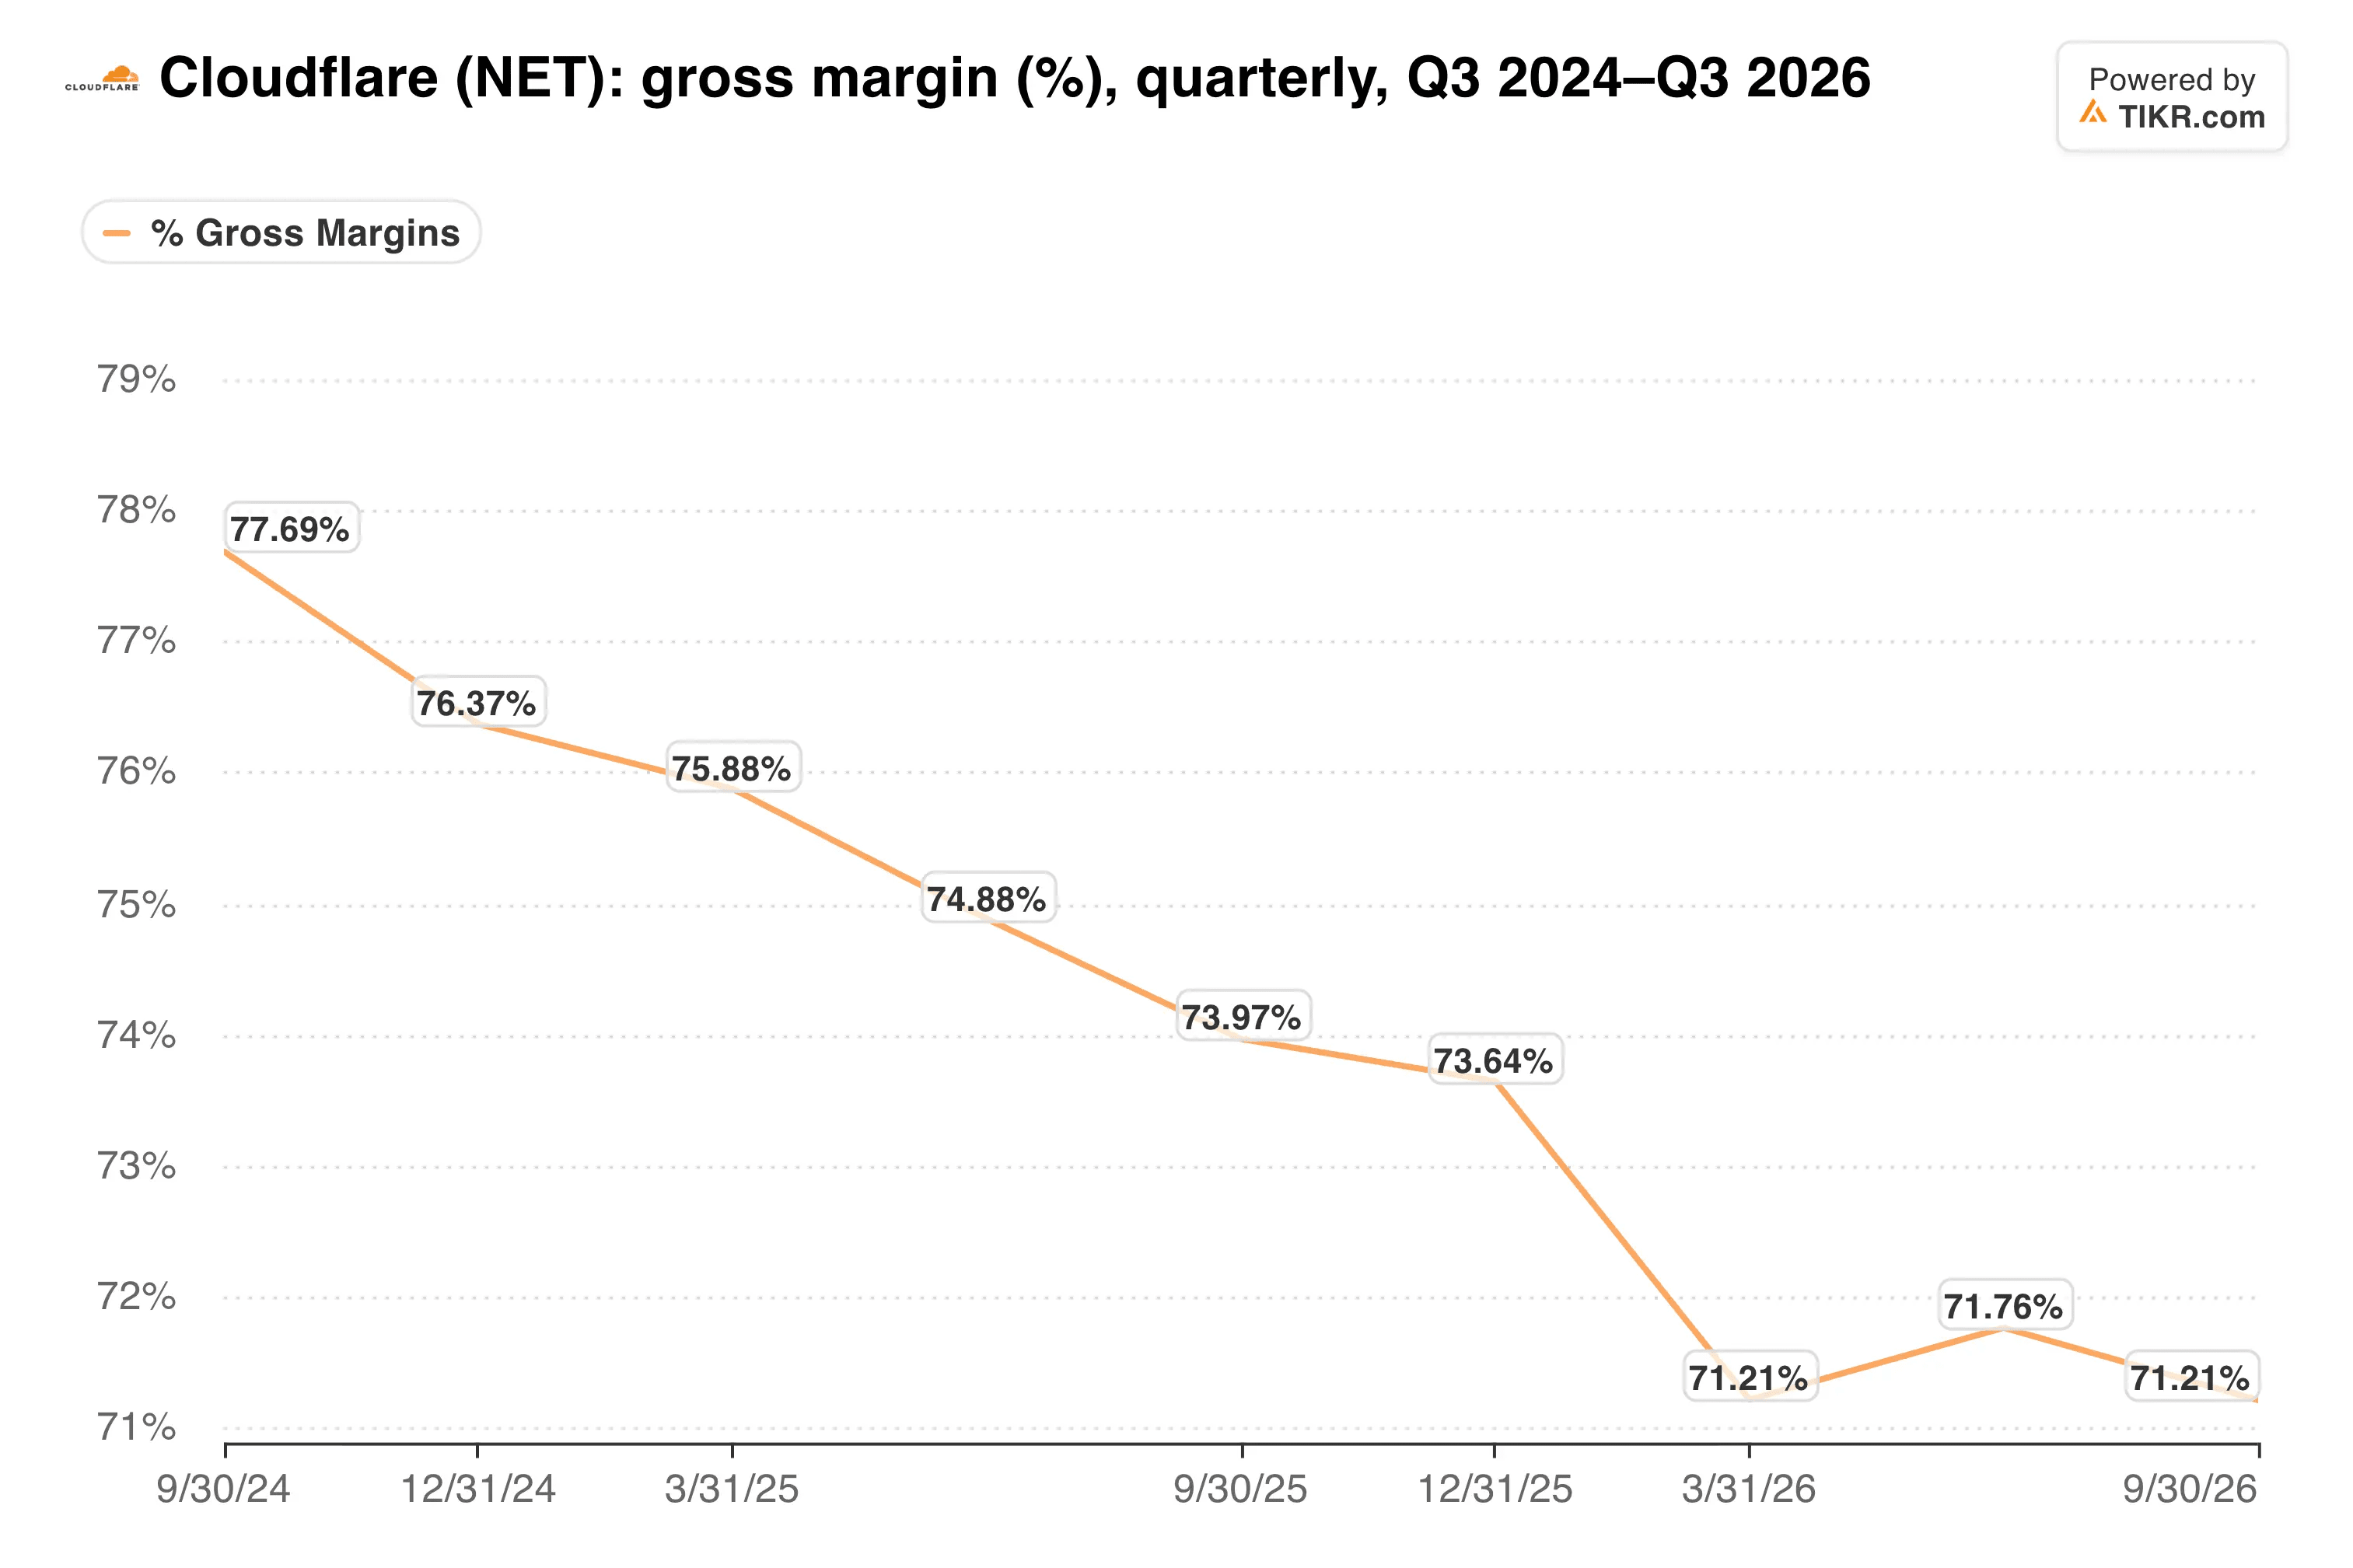
- 非GAAP粗利益率は75.3%から72.4%に低下。AIトラフィックと開発者ワークロードがネットワークに負荷をかけているため。
- 2027年2月に予定される第4四半期決算では、経営陣が約束したGAAPベースの黒字が実現するかが焦点となる。
Cloudflare (NET) の株価は11月6日朝、約4年ぶりの高い売上高成長率を受けて12%上昇した。売上高は39%増の7億8250万ドルに達し、同社は今年3度目となる利益予想の上方修正を行った。
最も古い競合他社との対比は明らかだ。Akamai Technologies (AKAM) は同日に決算を発表したが、売上高の伸びはわずか6%増の11億2200万ドルにとどまった。
「我々のエンジンは全気筒で作動しており、この次の成長フェーズに向けてさらに高いギアを見つけた」と、マシュー・プリンスCEOは決算リリースで述べた。
しかし、その高いギアには代償が伴う。AIトラフィックと開発者ワークロードがネットワークに負荷をかけるにつれ、粗利益率は低下し続けている。
成長が再び加速
これは2026年に入って3四半期連続の加速となった。第1四半期の売上高成長率は34%、第2四半期は36%、そして第3四半期には39%に達した。
他にも注目すべき数字があった:
- 非GAAP営業利益は59.5%増の1億3710万ドルに達し、営業利益率は17.5%。
- 調整後EPSは0.27ドルから0.38ドルに上昇。市場予想は0.34ドルだった。
- 現在の残存履行義務は37%増加し、契約済み売上高の伸びがペースを維持していることを示唆。
業績見通しも上方修正された。Cloudflareは現在、2026年の売上高を29億6300万ドルから29億6400万ドルと見込んでいる(8月時点の見通しは28億6000万ドルから28億7000万ドル)。調整後EPSの見通しも、1.25ドルから1.26ドルから1.35ドルに引き上げられた。
売上高の推移を四半期ごとに比較すると以下の通り…
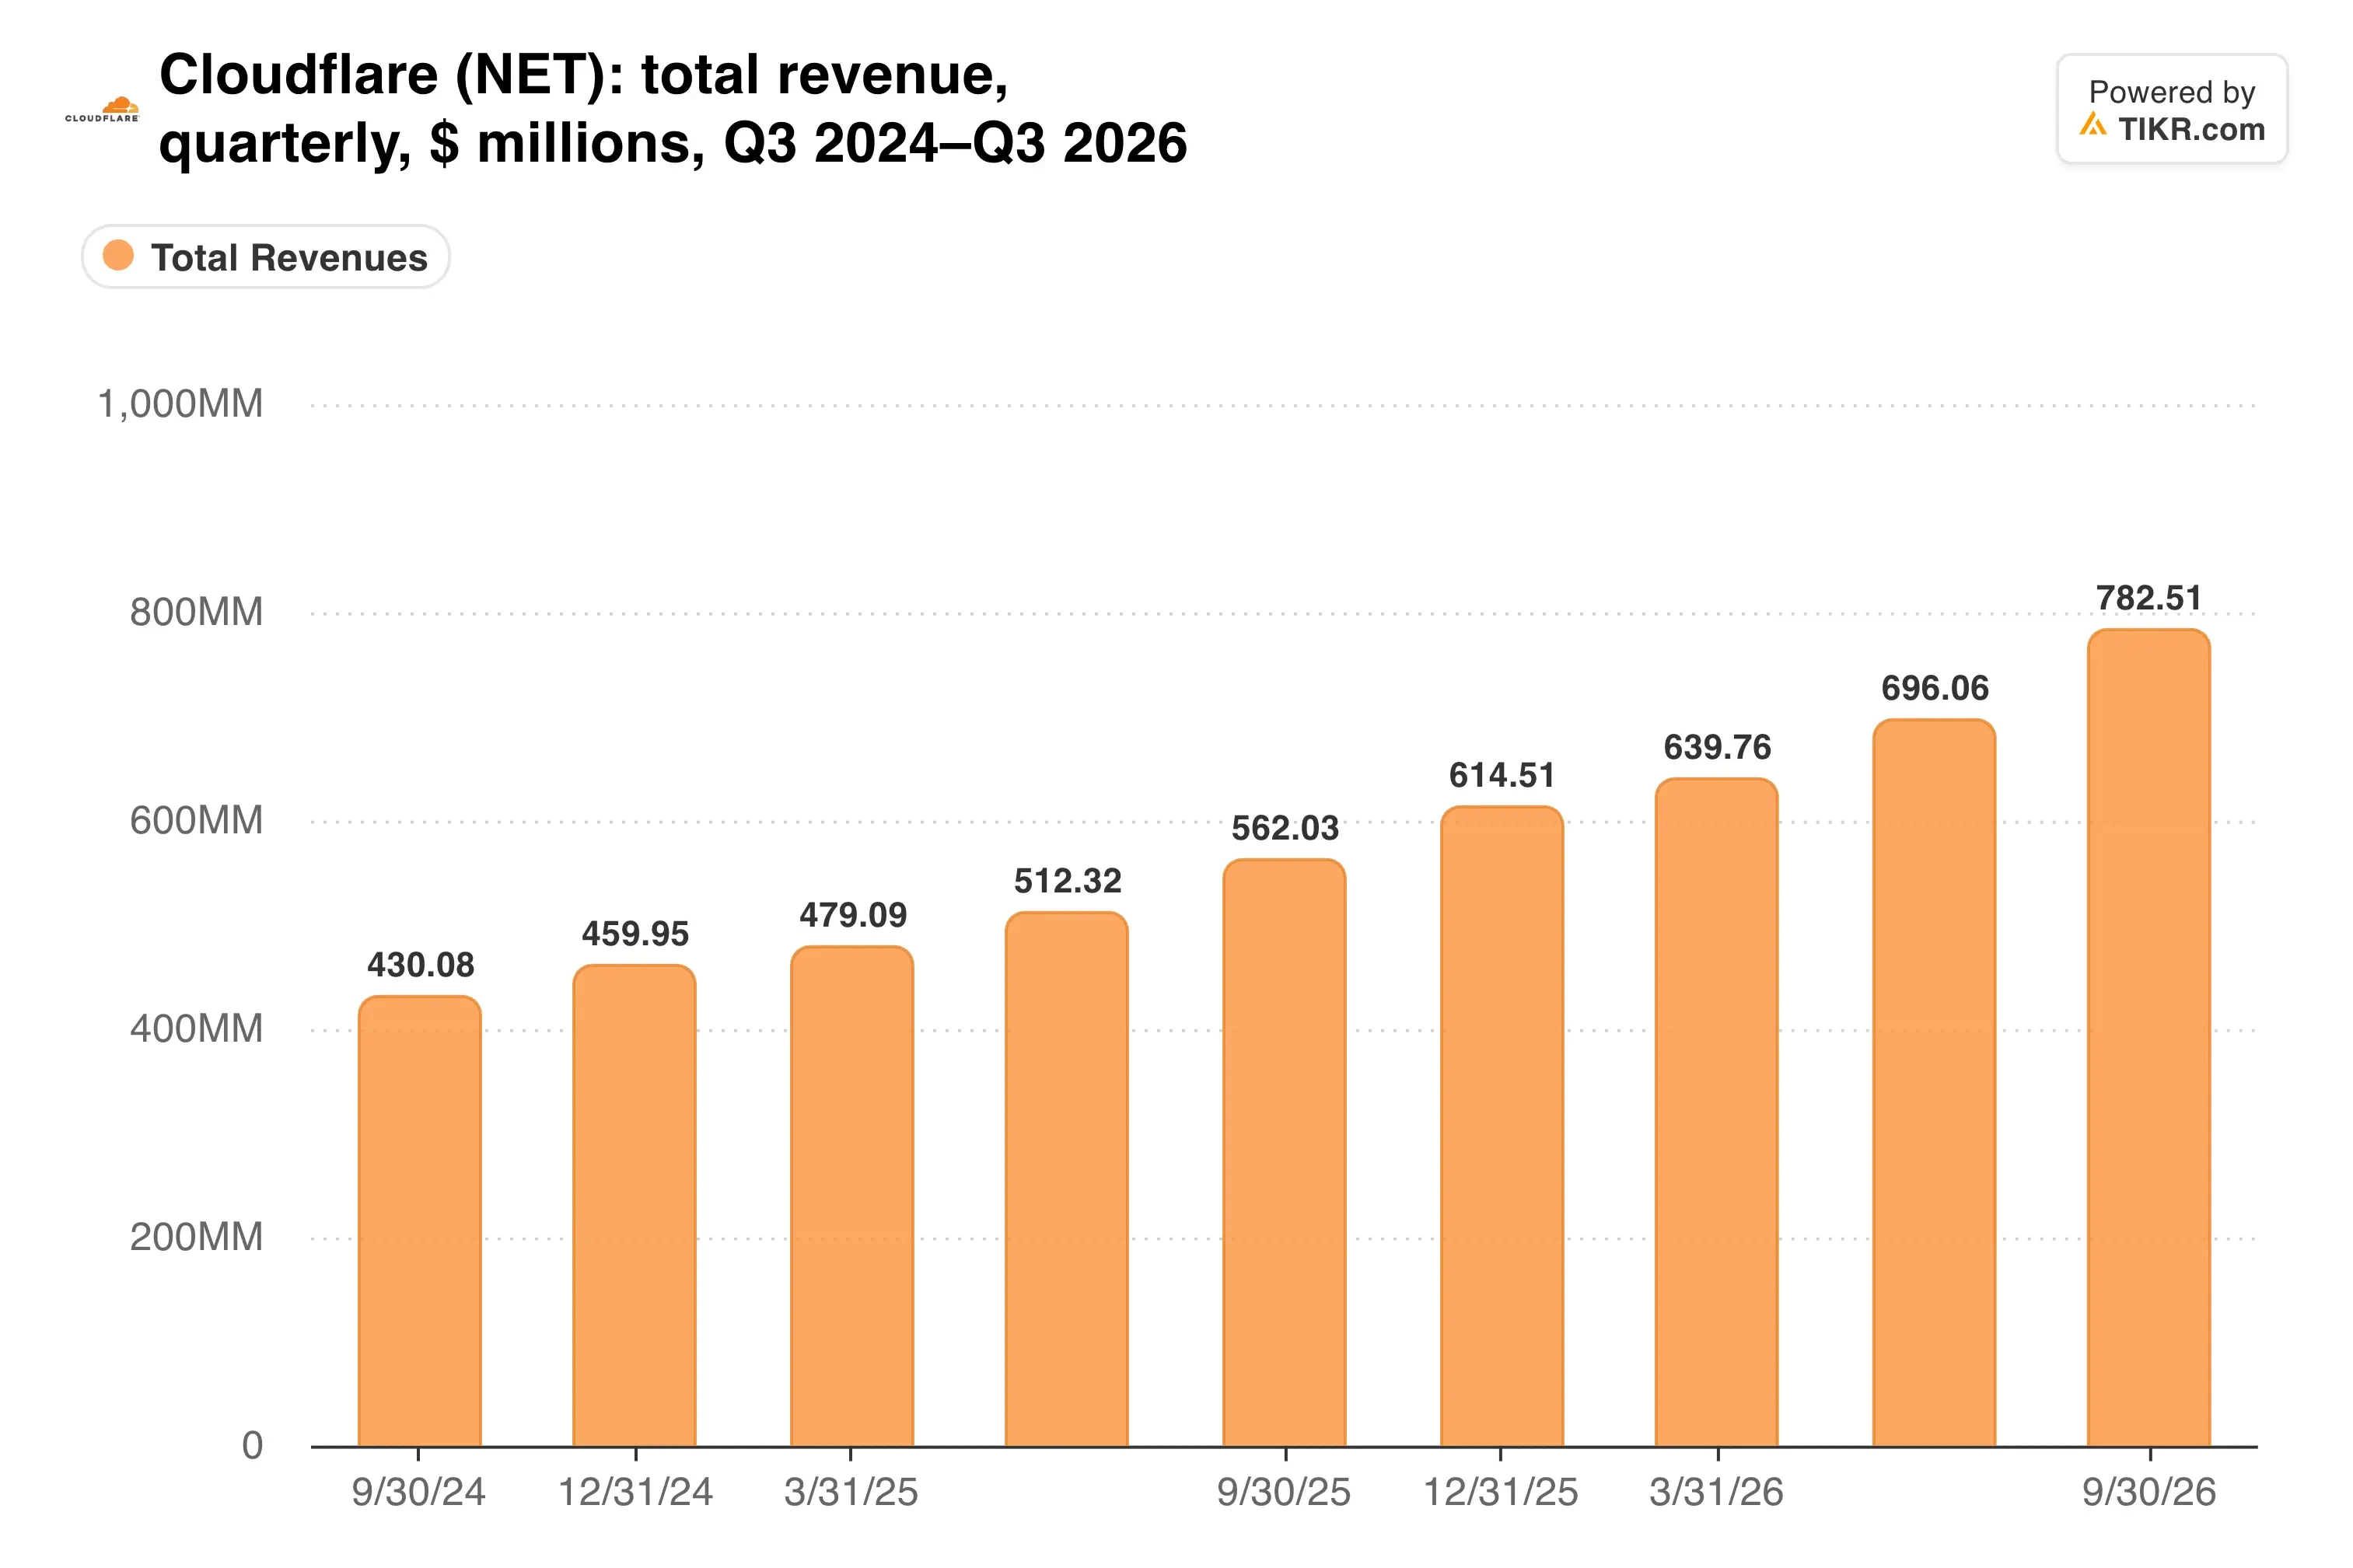
1年前の四半期売上高は5億6200万ドルだった。この上昇は、AIトラフィックのストーリーが実際の売上に結びついていることを示す最も明確な兆候だ。
開発者とエージェントが負荷を担う
経営陣は、Workers開発者プラットフォームとエージェント型ワークロードを成長の要因として挙げている。一方、年間10万ドル以上を支払う顧客は25%増加し、5,000社を超えた。
この顧客構成の違いが、CloudflareがAkamaiからさらに差を広げ続けている理由を説明する。Akamaiのセキュリティ部門の売上高は9%増の6億2200万ドル、クラウドインフラ部門は34%増加したが、売上高はわずか1億900万ドルにとどまった。
Akamaiもまた利益率を犠牲にしている。同社の非GAAP営業利益率は6ポイント低下して25%となり、大規模なインフラ投資が両社の利益を圧迫していることがわかる。
では、両社の成長率の差はどれほど広がっているのか?
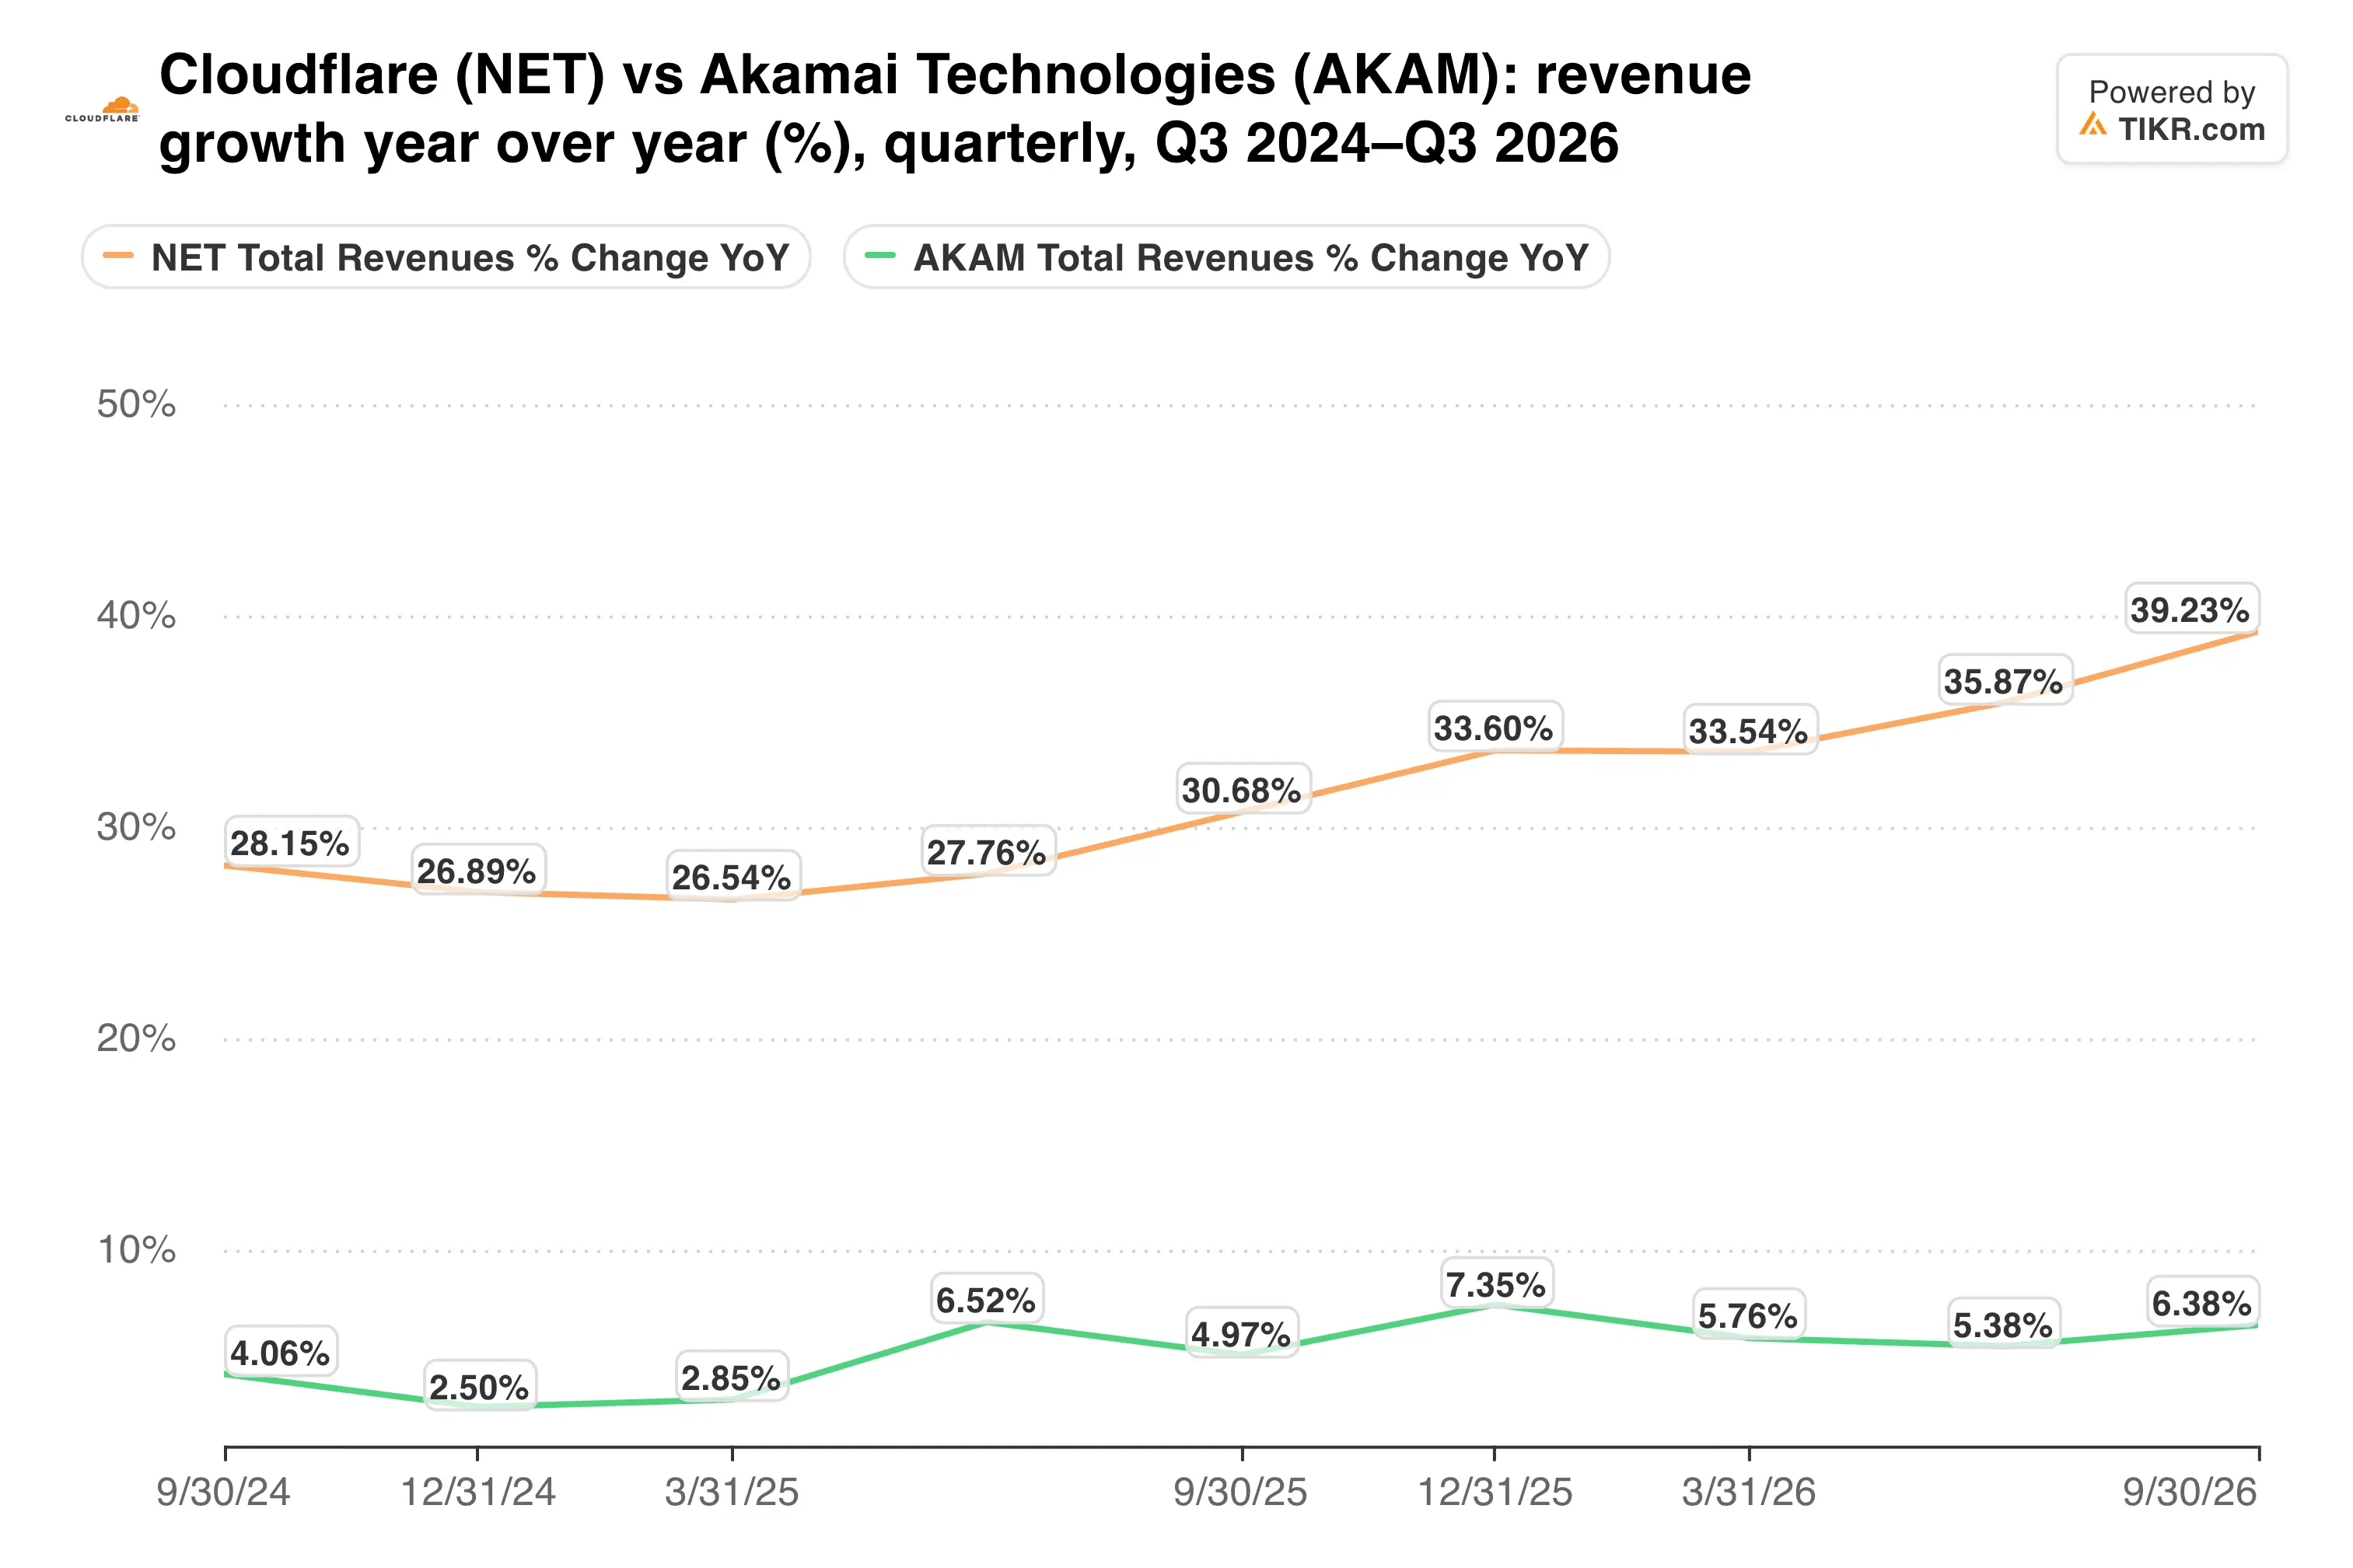
Cloudflareは依然として規模の小さいビジネスだ。しかし、このペースが続けば、売上高の差は急速に縮まっていくだろう。
TIKRはCloudflareについて34人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Cloudflareの買い、保有、売りの評価の内訳、ウォール街の売上高・利益予想をすべて一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Cloudflareのアナリスト評価を見る
スピードの代償としての利益率
経営陣は、WorkersはZero Trustのような製品と比べてわずかに粗利益率が低いと説明しており、今四半期の結果がそれを示した。売上原価は、外部サービス、コロケーション、サーバーの減価償却費により54%増加した。
非GAAP粗利益率は、1年前の75.3%から72.4%に低下した。この傾向はしばらく前から一方向に進んでいる。
キャッシュフローも同様の状況を示している。設備投資は44%増の1億2180万ドルに跳ね上がり、フリーキャッシュフローの伸びは9.5%増の8210万ドルにとどまった。フリーキャッシュフロー・マージンは1年前の13%から10%に低下した。
GAAPベースの業績は依然として赤字だ。株式報酬と関連税が1億7410万ドルに達したため、営業損失は6790万ドルに拡大した。それでも、経営陣は現在、2028年の目標を大きく前倒しして、第4四半期にGAAPベースの黒字を達成する見込みを示している。
現在の株価水準では、少しのつまずきも許されない。今年秋の調整後もなお、Cloudflareの株価は売上高に対して高い倍率で取引されている。
私見:今四半期の結果で成長に関する疑問は解消され、契約済み売上高がほぼ同じペースで伸びていることから、上方修正された業績見通しは信頼できると思う。しかし、今後は売上高よりも粗利益率をより注意深く見守るべきだろう。AIワークロードによって失われる利益率の1ポイントごとに、GAAPベースの黒字達成は難しくなる。したがって、この上昇相場を追うよりも、調整局面での追加購入を検討したい。
次のチェックポイントは、2027年2月に予定される第4四半期決算だ。売上高が8億4500万ドルから8億4600万ドルという業績見通しに近い水準で着地するか、そして約束されたGAAPベースの黒字が実際に実現するかが明らかになる。
では、Cloudflareの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Cloudflareの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!