主なポイント
- Snowflakeは、12月2日の決算発表に先立ち、11月3日にAIエージェントを管理するためのBusiness Ontologyと、一般提供を開始したCortex AI Gatewayを発表した。
- 前四半期のプロダクト収益は37%成長し、CEOのSridhar Ramaswamy氏は、AIが「加速の約半分を牽引した」と述べた。
- 非GAAPプロダクト粗利益率は、SnowflakeがAIコストを吸収しているため、76.4%から74.7%に低下し、高いバリュエーションは失敗の余地をほとんど残さない。
- 12月2日には、プロダクト収益が15億8800万ドルから15億9300万ドルの業績予想の範囲内に収まり、見通しが成長率を30%後半に維持する必要がある。
Snowflake (SNOW) は12月2日に第3四半期決算を発表するが、ハードルは高い。前四半期のプロダクト収益は37%成長し、経営陣は今四半期の成長率を37%から38%と予想している。
この9月の決算発表により、株価は1日で約25%上昇した。そのセッションで株価は377ドルに達し、2021年12月以来の高水準となった。
今月、SnowflakeはExpedition 2026イベントを利用して、次の成長の源泉を示した。その答えは、顧客が利用料を支払って実行する、管理されたAIエージェントだ。
このタイミングは重要だ。なぜなら、コンサンプションモデルの同業他社は揺らいでいるからだ。Datadog (DDOG) は前四半期に収益を35%成長させたが、第4四半期の業績予想は第3四半期とほぼ横ばいとしている。
エージェントにコントロールパネルを
11月3日、SnowflakeはHorizon Catalogに3つの機能を追加した:
- Business Ontologyは、ビジネス用語の承認済み定義を保存し、それらのみをエージェントに提供する。
- 一般提供が開始されたCortex AI Gatewayは、すべてのエージェントとモデル呼び出しに一連のアクセスポリシーを適用する。
- コストガバナンスは、AI支出をユーザーやチームに割り当て、厳格な予算制限を強制する。
GleanとKargoはすでにこのゲートウェイを実行しており、dentsuはBusiness Ontologyの早期導入者だ。
「勝つ企業は、最も多くのエージェントを持つ企業ではない」と、製品担当エグゼクティブバイスプレジデントのChristian Kleinerman氏は発表リリースで述べた。彼の売り込みは「コントロール」であり、大規模な購入者がスケールする前に求めるものだ。
Snowflakeはこの売り込みが受け入れられる必要がある。なぜなら、成長は3四半期連続で上昇しているからだ…
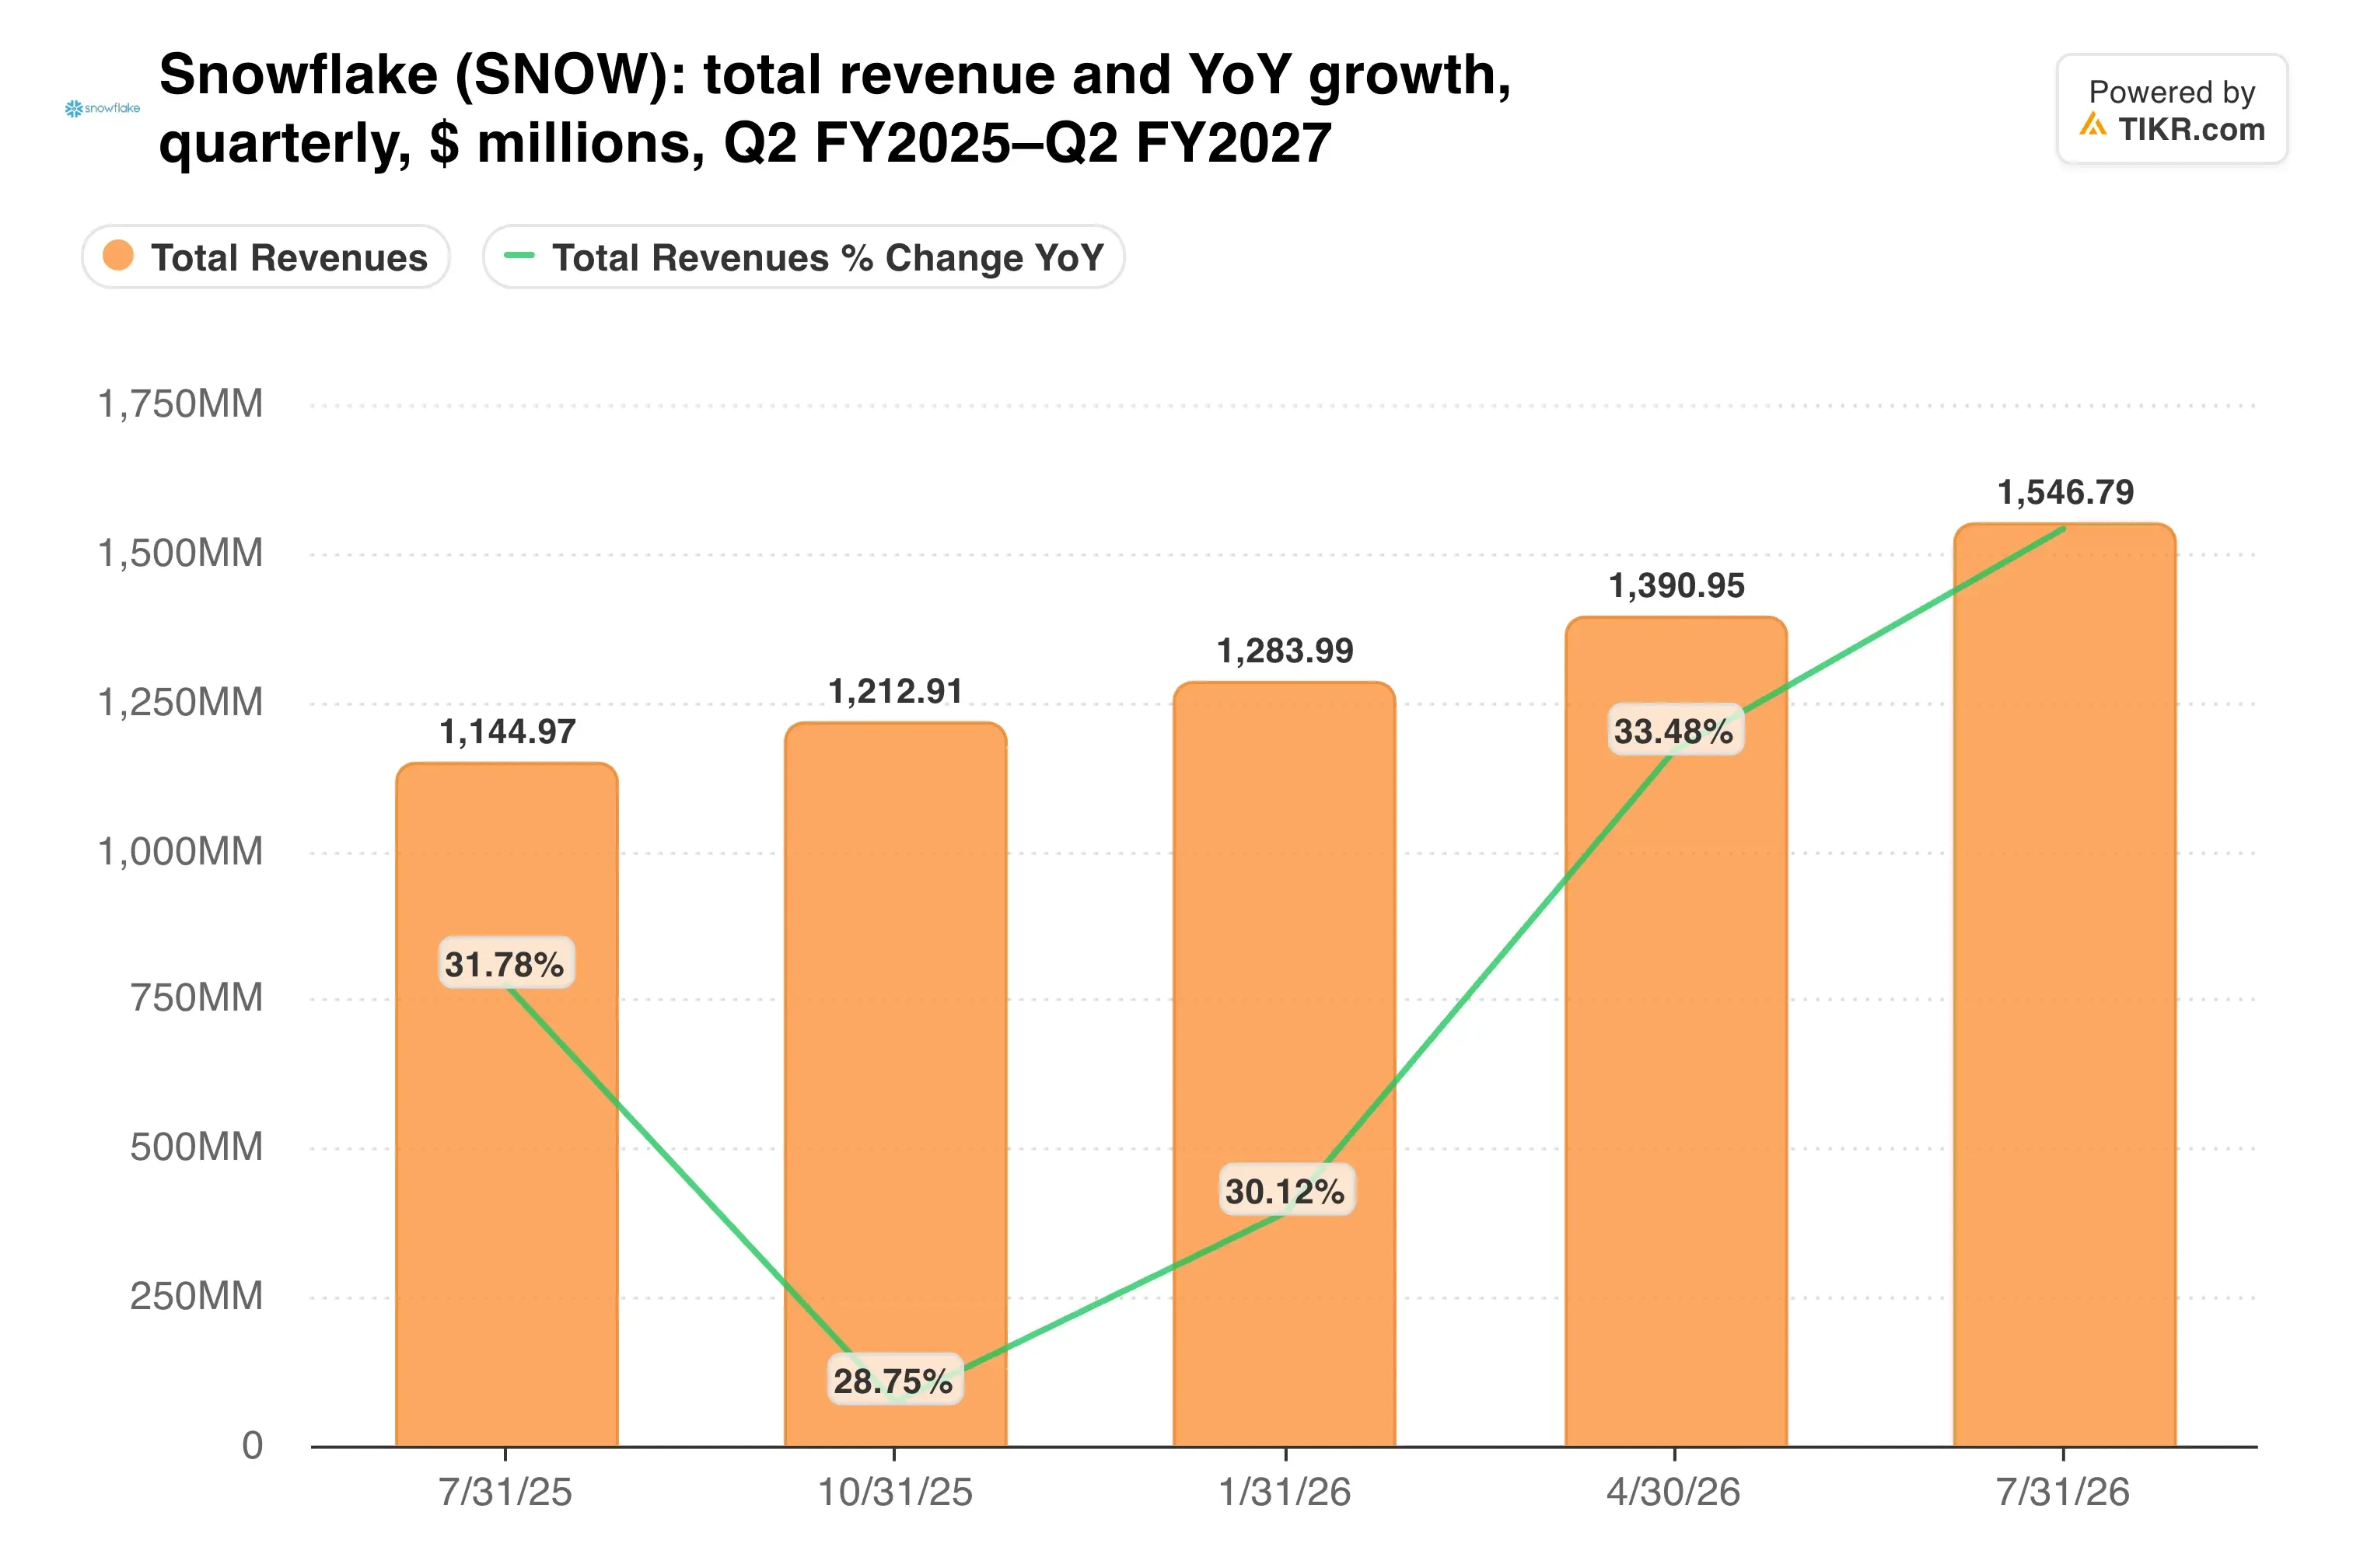
7月四半期の総収益は15億5000万ドルに達し、前年同期比35%増となった。
AIがコアプラットフォームを牽引
CEOのSridhar Ramaswamy氏は投資家に対し、AIが成長の加速の「約半分を牽引した」と述べた。残りはコアのデータプラットフォームが供給した。
他の指標もこれを裏付けている。未履行契約残高は30%増の90億ドルに達し、純収益維持率は126%を維持した。コーディングエージェントのCoCoは、四半期で2,000以上を追加し、9,100以上のアカウントを獲得した。CoWorkは5,800に達した。
そのため、経営陣は通期のプロダクト収益予想を58億4000万ドルから60億7000万ドルに引き上げ、これは36%の成長を意味する。
これは、ソフトウェア業界の他の主要なコンサンプションモデル企業と比較してどうか?
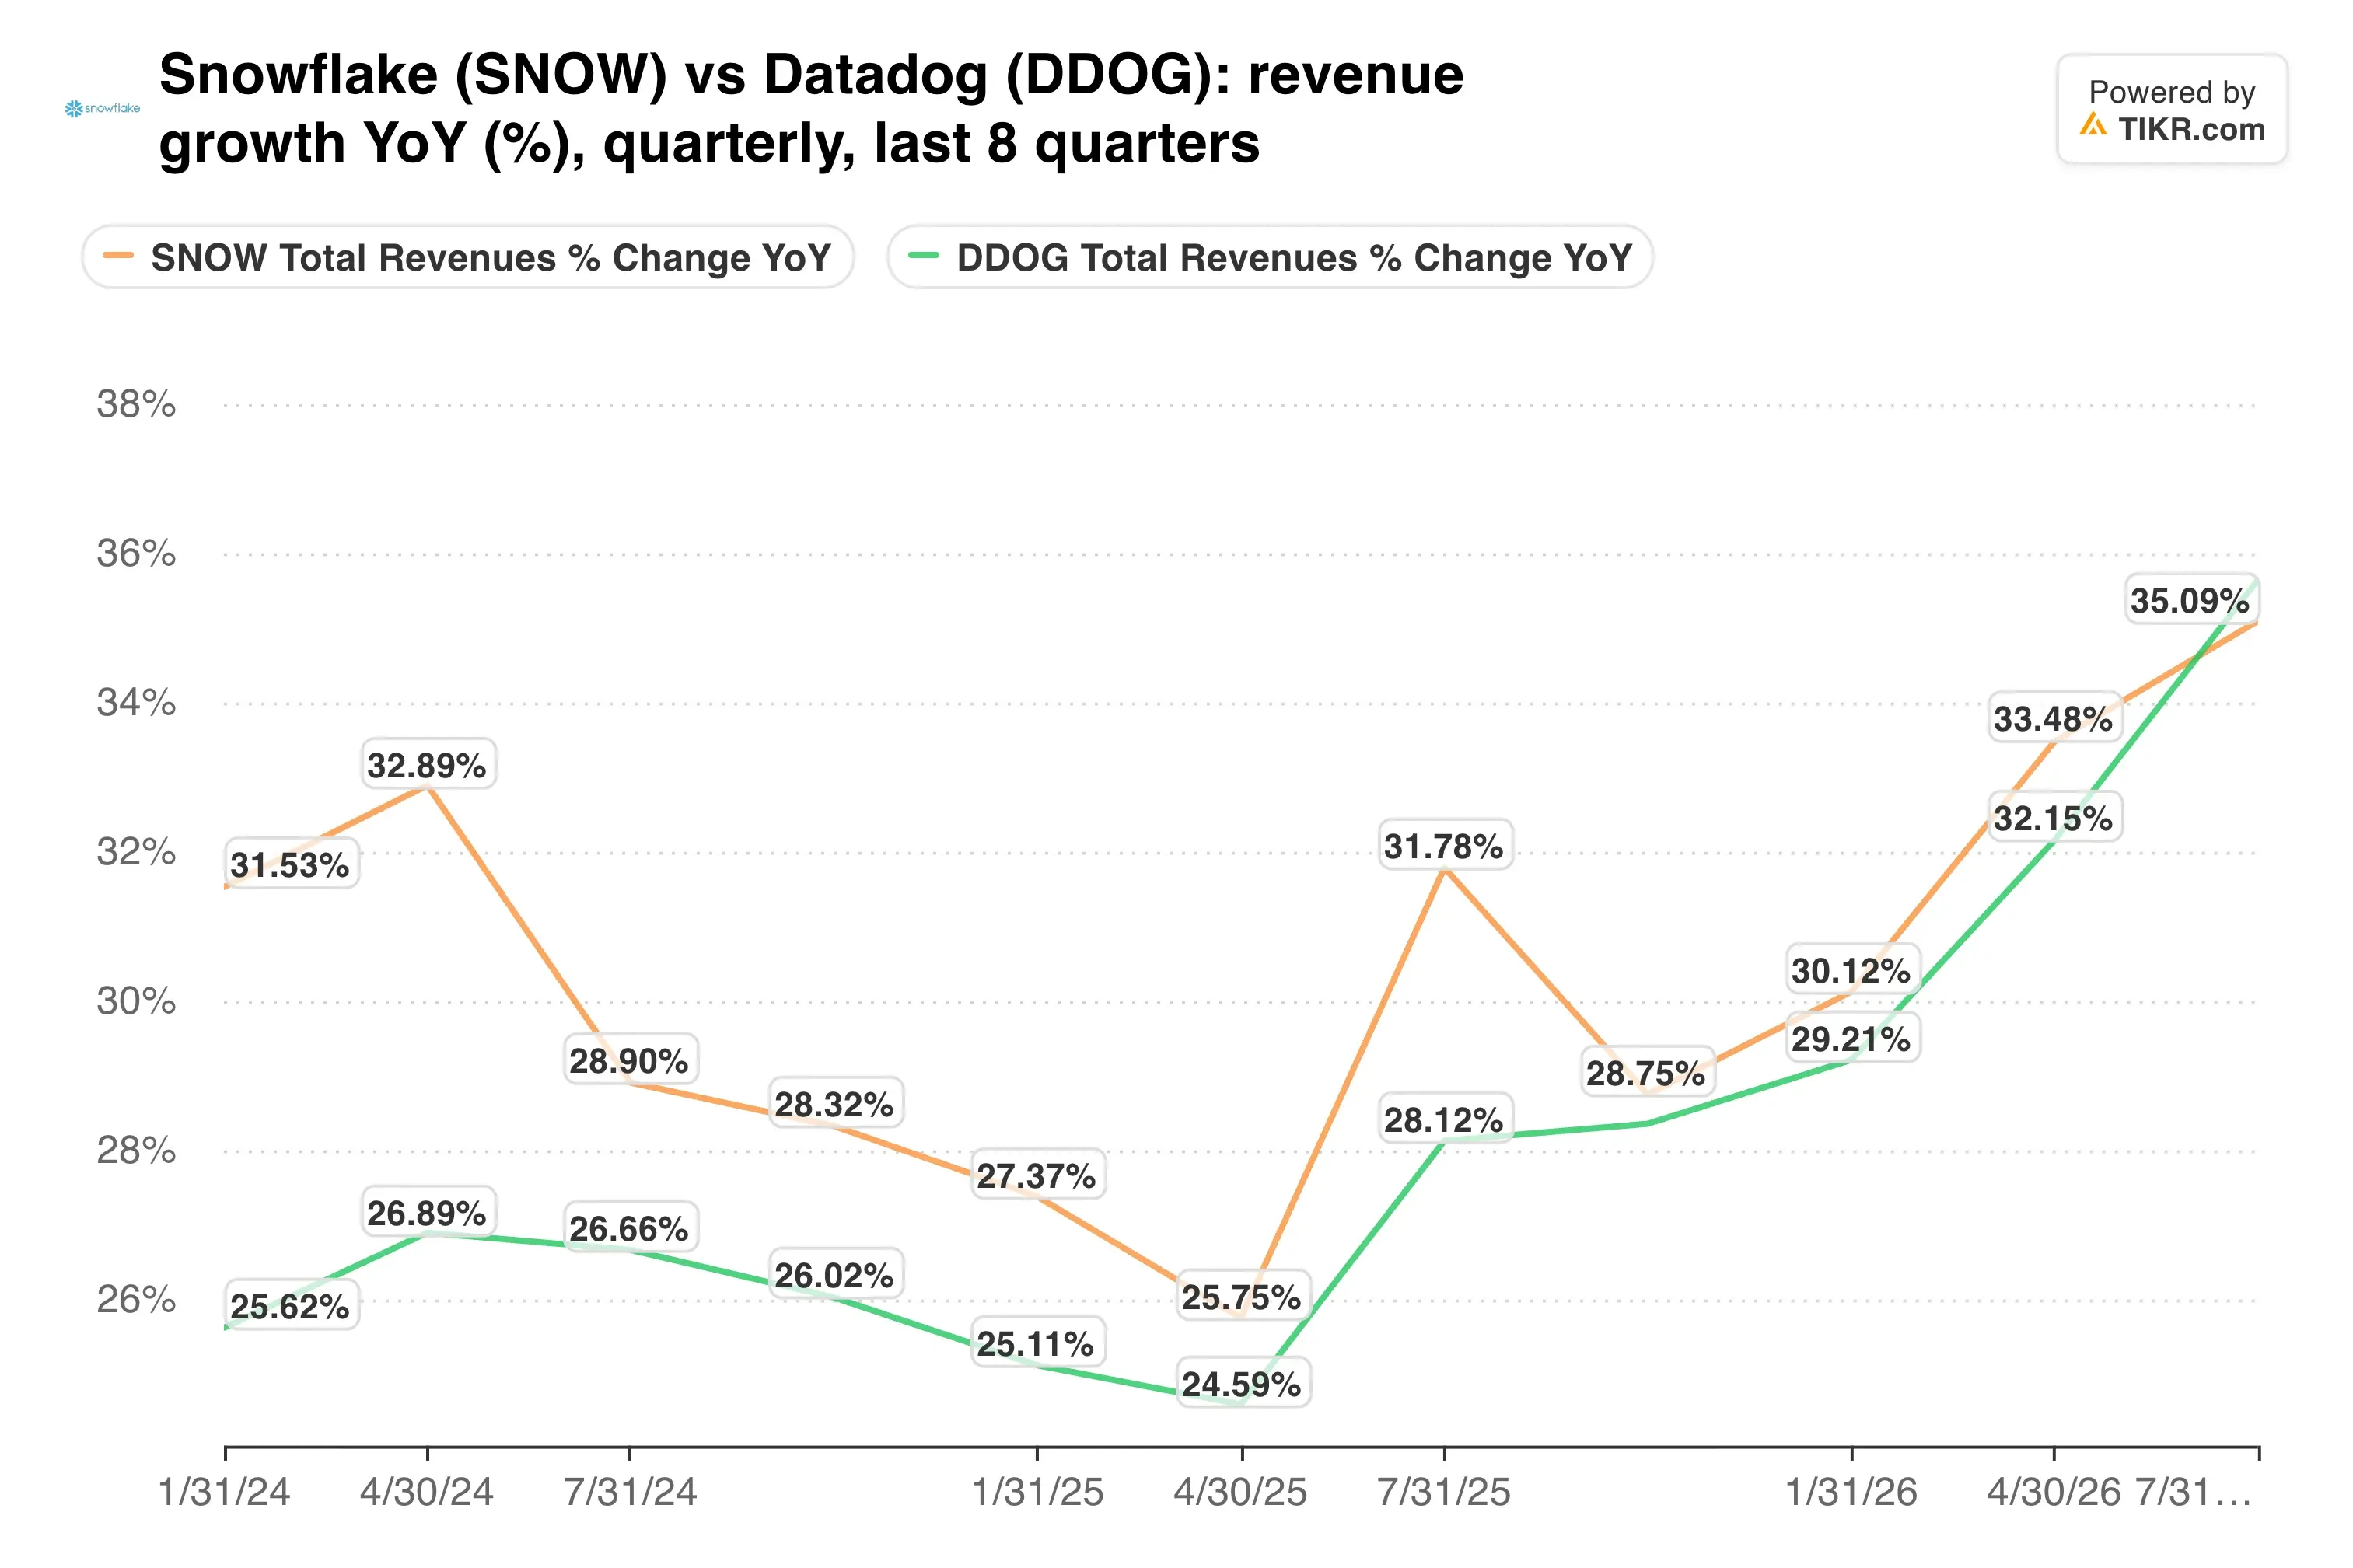
両社とも前四半期は35%成長した。しかし、Datadogの第4四半期予想である11億9000万ドルから12億ドルは、四半期比成長がないことを示唆している。一方、Snowflakeの第3四半期プロダクト収益予想は、約6.6%の四半期比成長を意味する。
TIKRはSnowflakeを53人のアナリストがフォローしている。「買い」と評価しているのは何人か?
Snowflakeの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Snowflakeのアナリスト評価を見る
マージンがAI推進を支える
その成長のコストは、まず粗利益率に現れる。
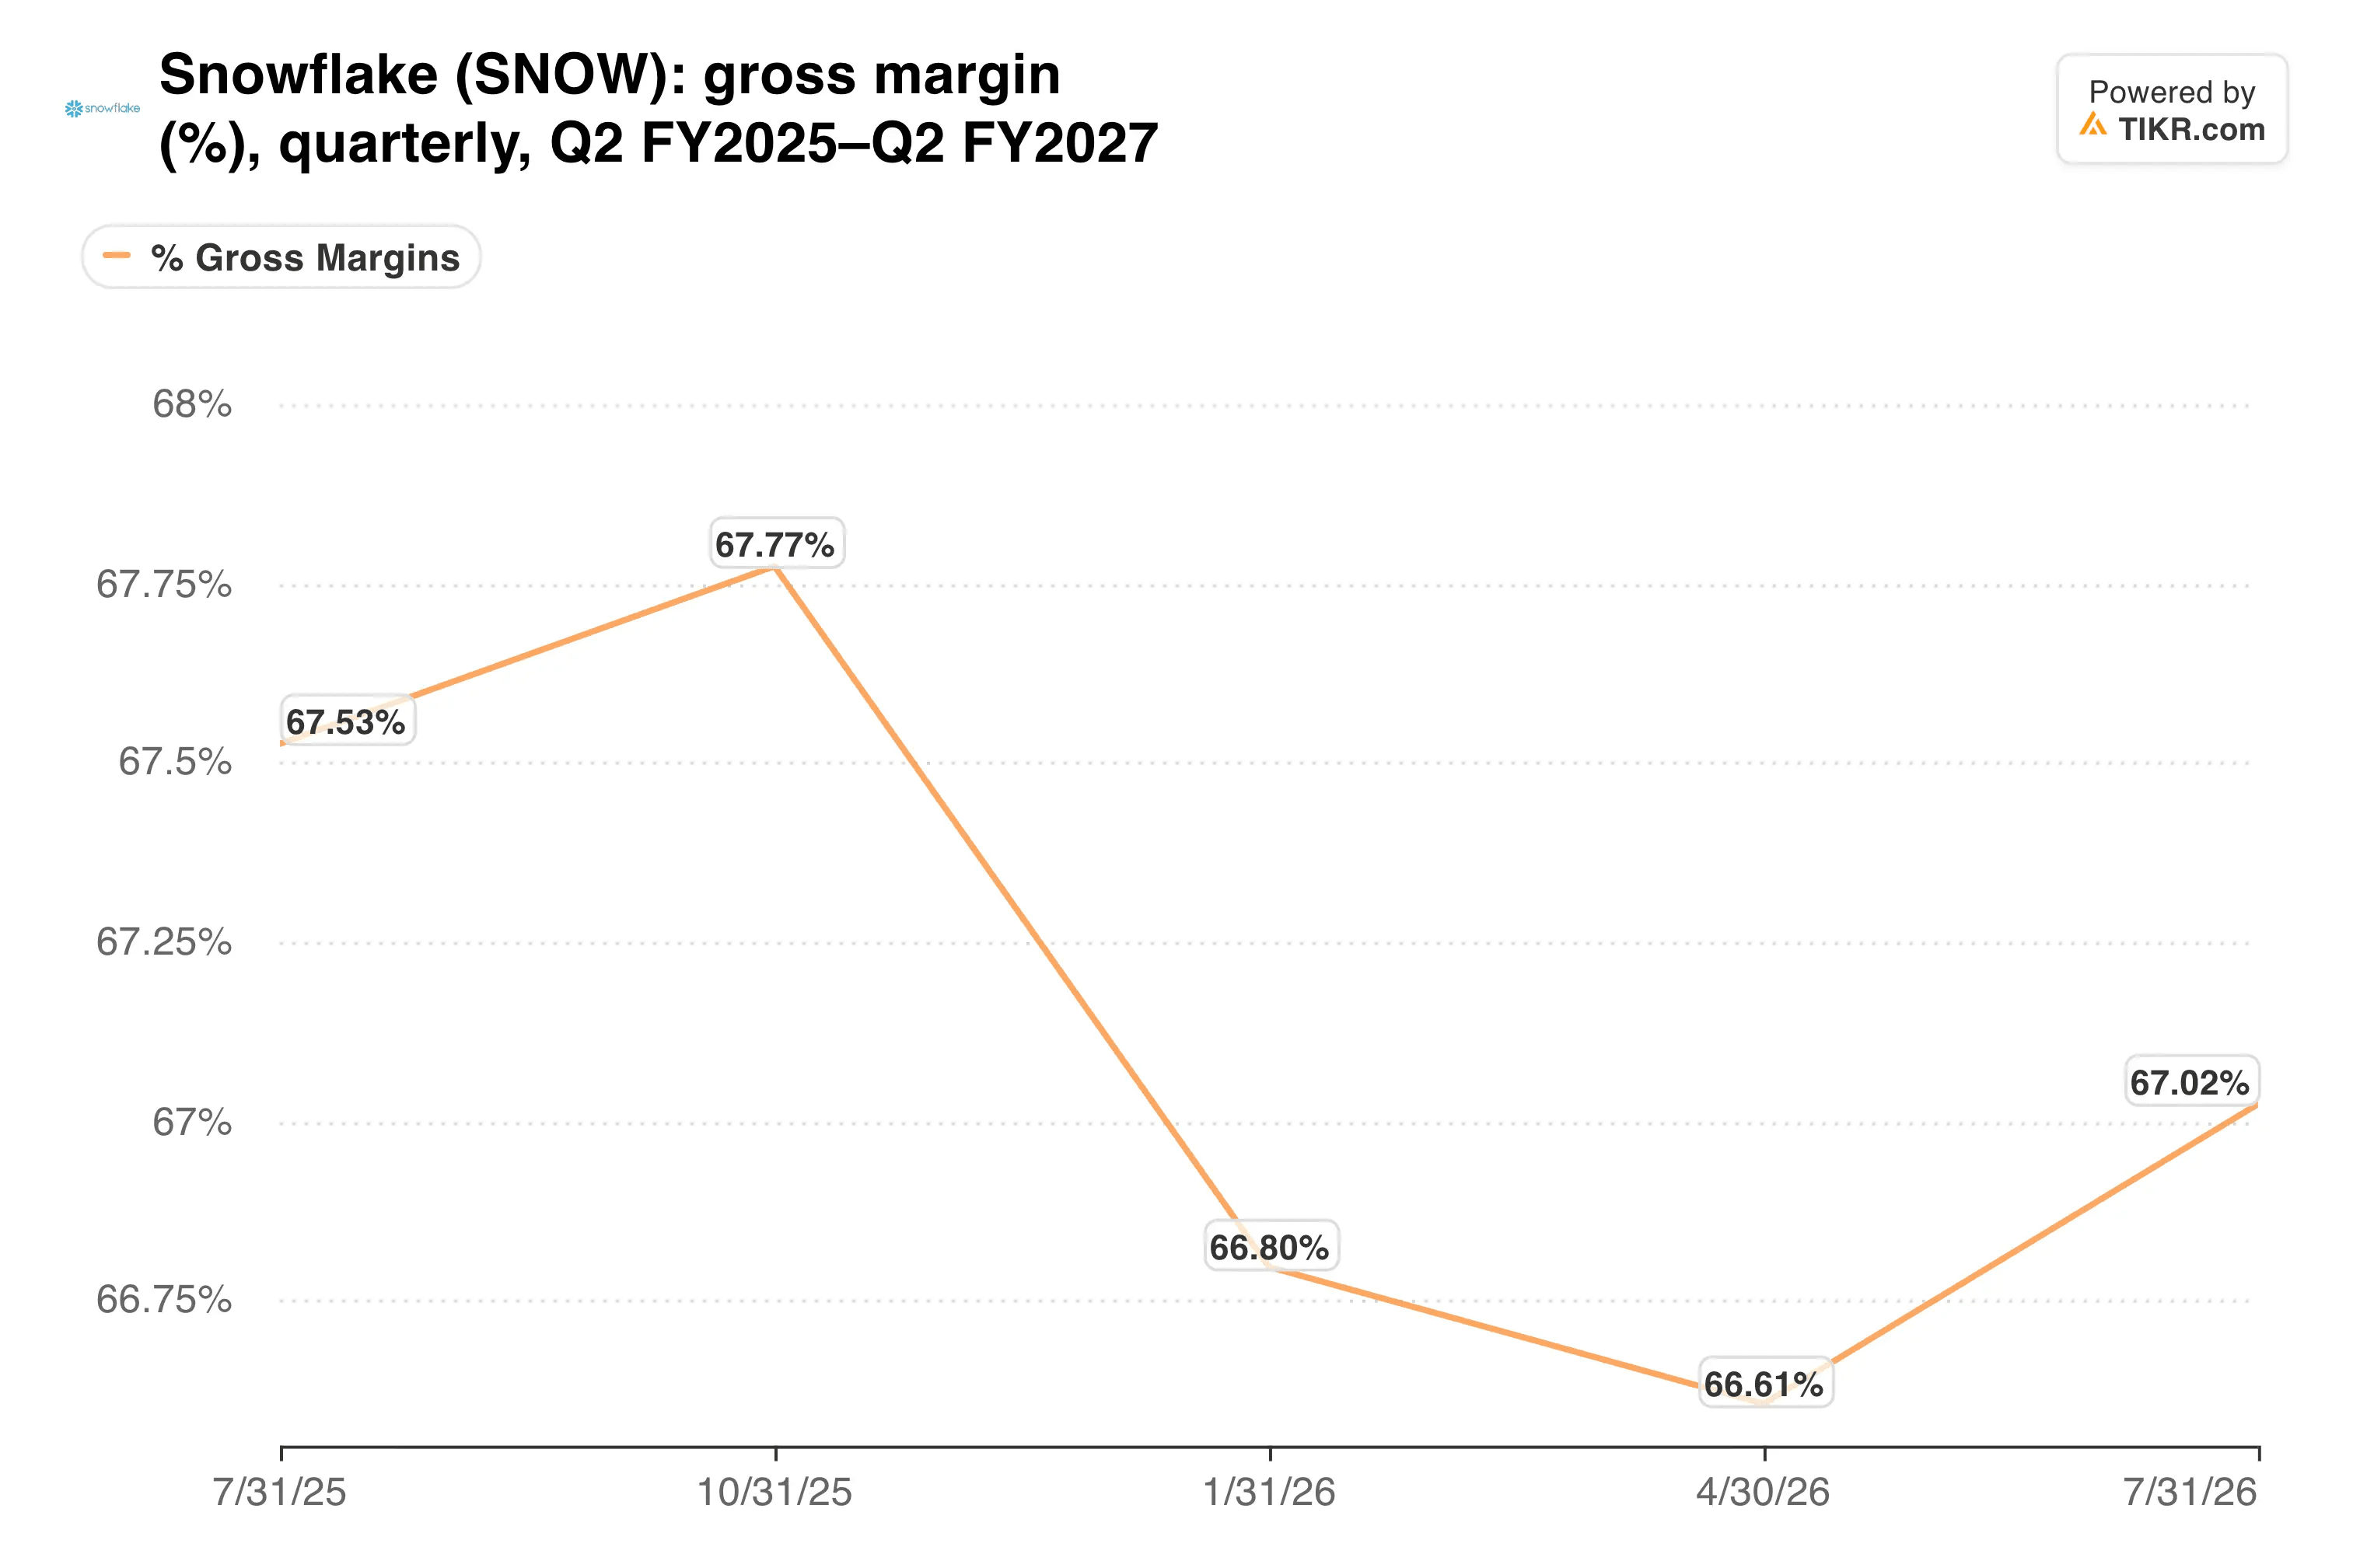
非GAAPプロダクト粗利益率は、前年同期の76.4%から74.7%に低下した。通期予想は74%を想定しており、経営陣はこの圧力が継続すると見込んでいる。
これまでのところ、オペレーティングレバレッジがそれを上回って相殺してきた。非GAAP営業利益率は11.1%から15.3%に上昇し、株式報酬費用は収益の39%から29%に減少した。それでも、GAAP営業損失は2億6300万ドルだった。
バリュエーションは失敗の余地をほとんど残さない。9月の高値では、Snowflakeはソフトウェア業界全体の売上高倍率の約2倍で取引されていた。
私の見解:予算制限と監査証跡は、エージェントが本番環境に到達する前にCIOが必要とするものであるため、Expeditionでの発表は賢明だ。しかし、これらは今四半期の数字を動かすことはないだろう。株価がプレミアムを正当化するには、成長率が38%近く、粗利益率が74%近くの両方が必要であるため、ここでは追い上げるのではなく保有するだろう。
Snowflakeは12月2日の市場終了後に決算を発表する。重要なテストは、プロダクト収益が15億8800万ドルから15億9300万ドルの業績予想に対する達成度、粗利益率が74%に対する達成度、そして1月四半期の業績予想が成長率を30%後半に維持するかどうかだ。
では、Snowflakeの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Snowflakeの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!