
主なポイント
- Verizonの配当利回りは6.3%、Altriaは5.9%で、両社とも10月下旬に通期の業績見通しを上方修正した。
- Verizonの配当は、9月30日までの12か月間のフリーキャッシュフローの52%を占めた。Altriaは78%だった。
- Altriaは配当の伸びが速く、2020会計年度から2025会計年度までの年間成長率は4.1%で、Verizonの1.9%を上回る。このペースが続けば、Altriaからの配当収入は2030年頃にVerizonを追い越す計算になる。
- SpaceXがStarlinkのモバイルサービス参入に向けてスペクトラムを買収することに合意した10月9日、Verizonの株価は9%下落した。
6%の利回りを求める投資家は、必然的にVerizon Communications (VZ)とAltria Group (MO)に注目することになる。そして、両社ともつい最近、通期の業績見通しを上方修正した。Verizonは10月26日、Altriaはその3日後だ。
しかし、両社は次の10年に向けて異なる課題を抱えている。VerizonはStarlinkという新たな競合に直面し、Altriaの配当は依然として縮小し続けるたばこ事業に依存している。では、今後10年間の配当投資先として、どちらを選ぶべきだろうか。
| 指標 | Verizon (VZ) | Altria (MO) |
|---|---|---|
| 配当利回り | 6.3% | 5.9% |
| 年間配当額 | $2.83 | $4.44 |
| 配当成長率(2020会計年度~2025会計年度) | 年率1.9% | 年率4.1% |
| キャッシュ配当性向(直近12か月) | 52% | 78% |
| ネット負債 / EBITDA | 3.3倍 | 1.7倍 |
| 利子カバレッジ | 4.3倍 | 10.9倍 |
| 予想株価収益率(P/E) | 8.8倍 | 13倍 |
出典: TIKRおよびStockAnalysis、2026年11月9日。配当性向は2026年9月30日までの12か月間のデータ。
退職者に6%以上の安全な配当利回りを提供する6つの配当株
現在、6%以上の年間配当利回りを提供する株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信している。
これらはすべて、新しい投資レポートの一部として無料で入手可能だ。レポートはこちらからアクセスできる。
Verizonのキャッシュには余裕がある
Verizonの配当は十分にカバーされている。2026年9月30日までの12か月間のフリーキャッシュフロー223.8億ドルのうち、配当支払いに充てられたのは117.2億ドルで、配当性向は52%だ。
そして、そのキャッシュは増加している。第3四半期のフリーキャッシュフローは前年同期比12.1%増の78億ドルとなり、Verizonは現在、通期の成長率が12%に近づくと見込んでいる。モビリティおよびブロードバンドサービスの収益は四半期で2.9%増の235億ドルとなり、Verizonは第4四半期に約4%の成長を見込んでいる。
フリーキャッシュフローは2018会計年度以降、毎年配当をカバーしており、最も厳しかったのは2022会計年度の77%だった。
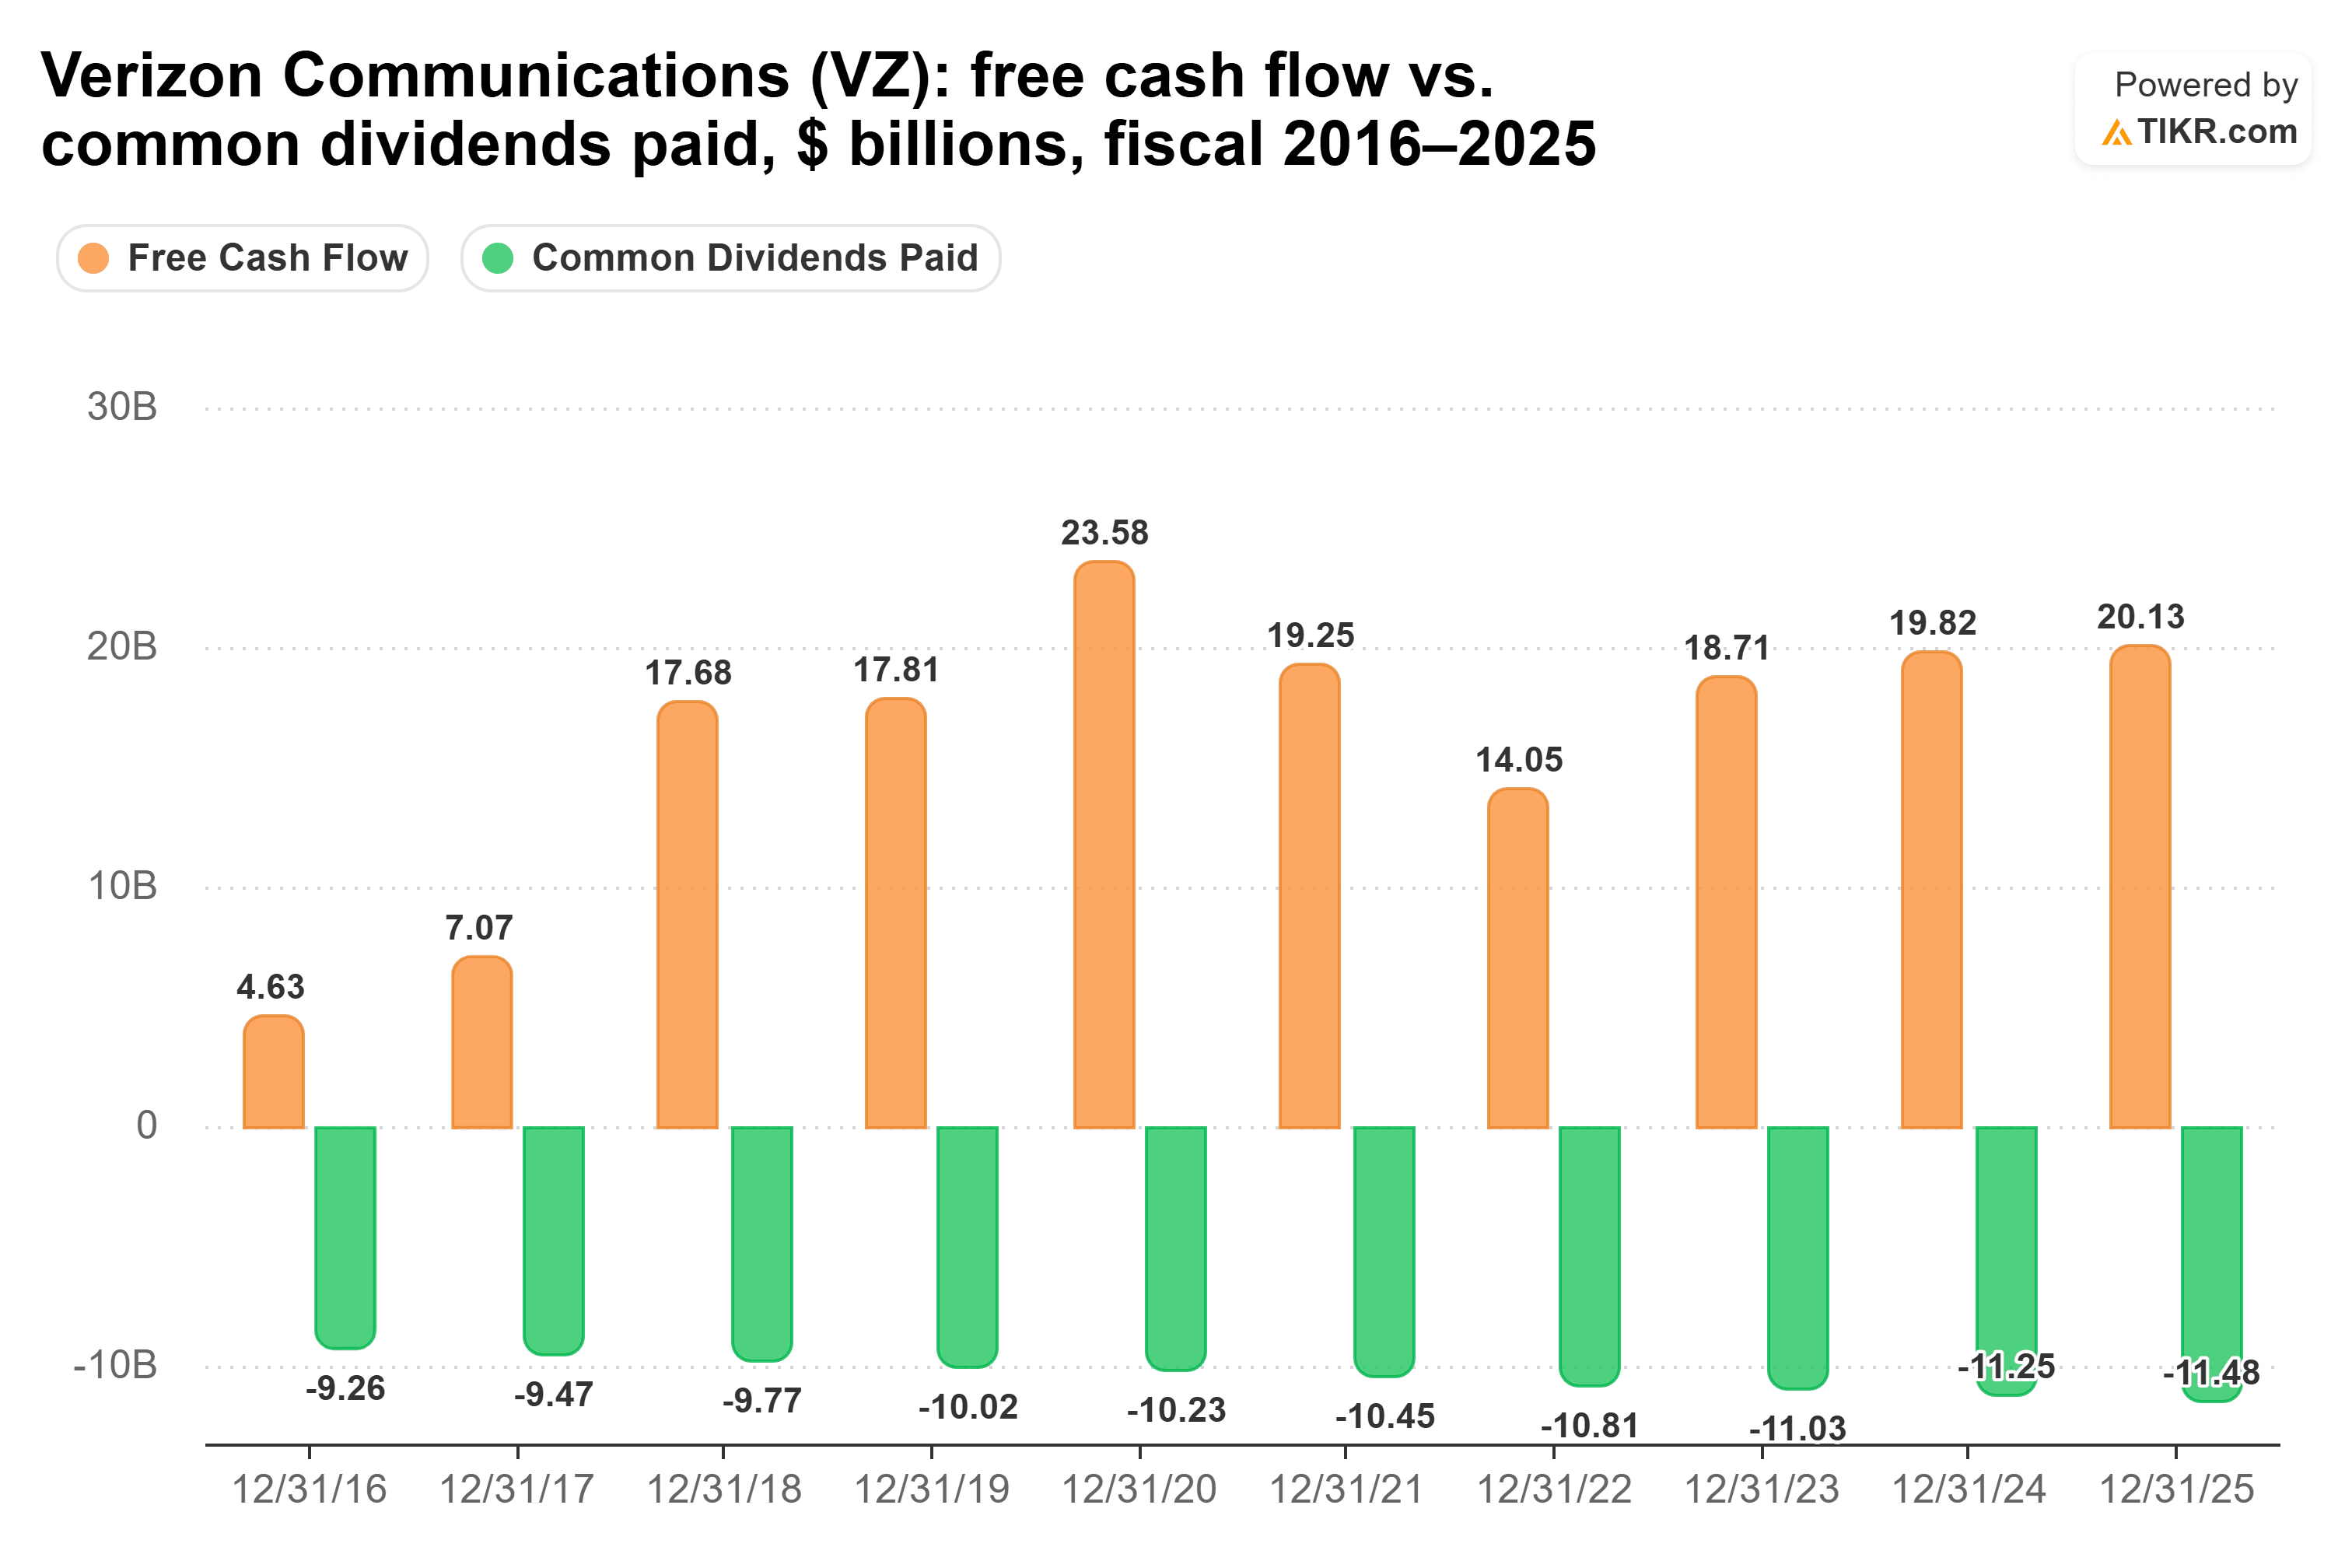
経営陣は第3四半期決算説明会で、「配当の成長にコミットし続ける」と述べた。Verizonの実績からすると、これは小幅な引き上げを意味する。2020会計年度から2025会計年度にかけての年間成長率は1.9%で、1株当たり配当額は2.48ドルから2.73ドルに増えた。
主なリスクはStarlinkだ。10月9日、SpaceXはStarlinkのモバイルサービス参入に向けて全国的な低周波数帯スペクトラムを買収することに合意し、Verizonの株価はその日に9%下落した。イーロン・マスクは11月6日、SpaceXは単に既存の通信事業者をそのスペクトラムのために買収することもできると付け加えたが、具体的な名前は挙げなかった。Verizonの第3四半期決算ではまだ影響は見られず、契約期間中の携帯電話の純増加数は40万6000件だった。
Altriaは伸びが速いが、余裕は少ない
Altriaの支払う配当額は小さいが、その伸びは速い。2020会計年度から2025会計年度にかけての年間成長率は4.1%で、1株当たり配当額は3.40ドルから4.16ドルに増えた。8月、同社の取締役会は四半期配当を4.7%増の1株当たり1.11ドルに引き上げた。Altriaは第3四半期決算説明会で、「57年間で61回目の引き上げ」と述べた。同社は2028年まで毎年、中一桁台の引き上げを目標としている。
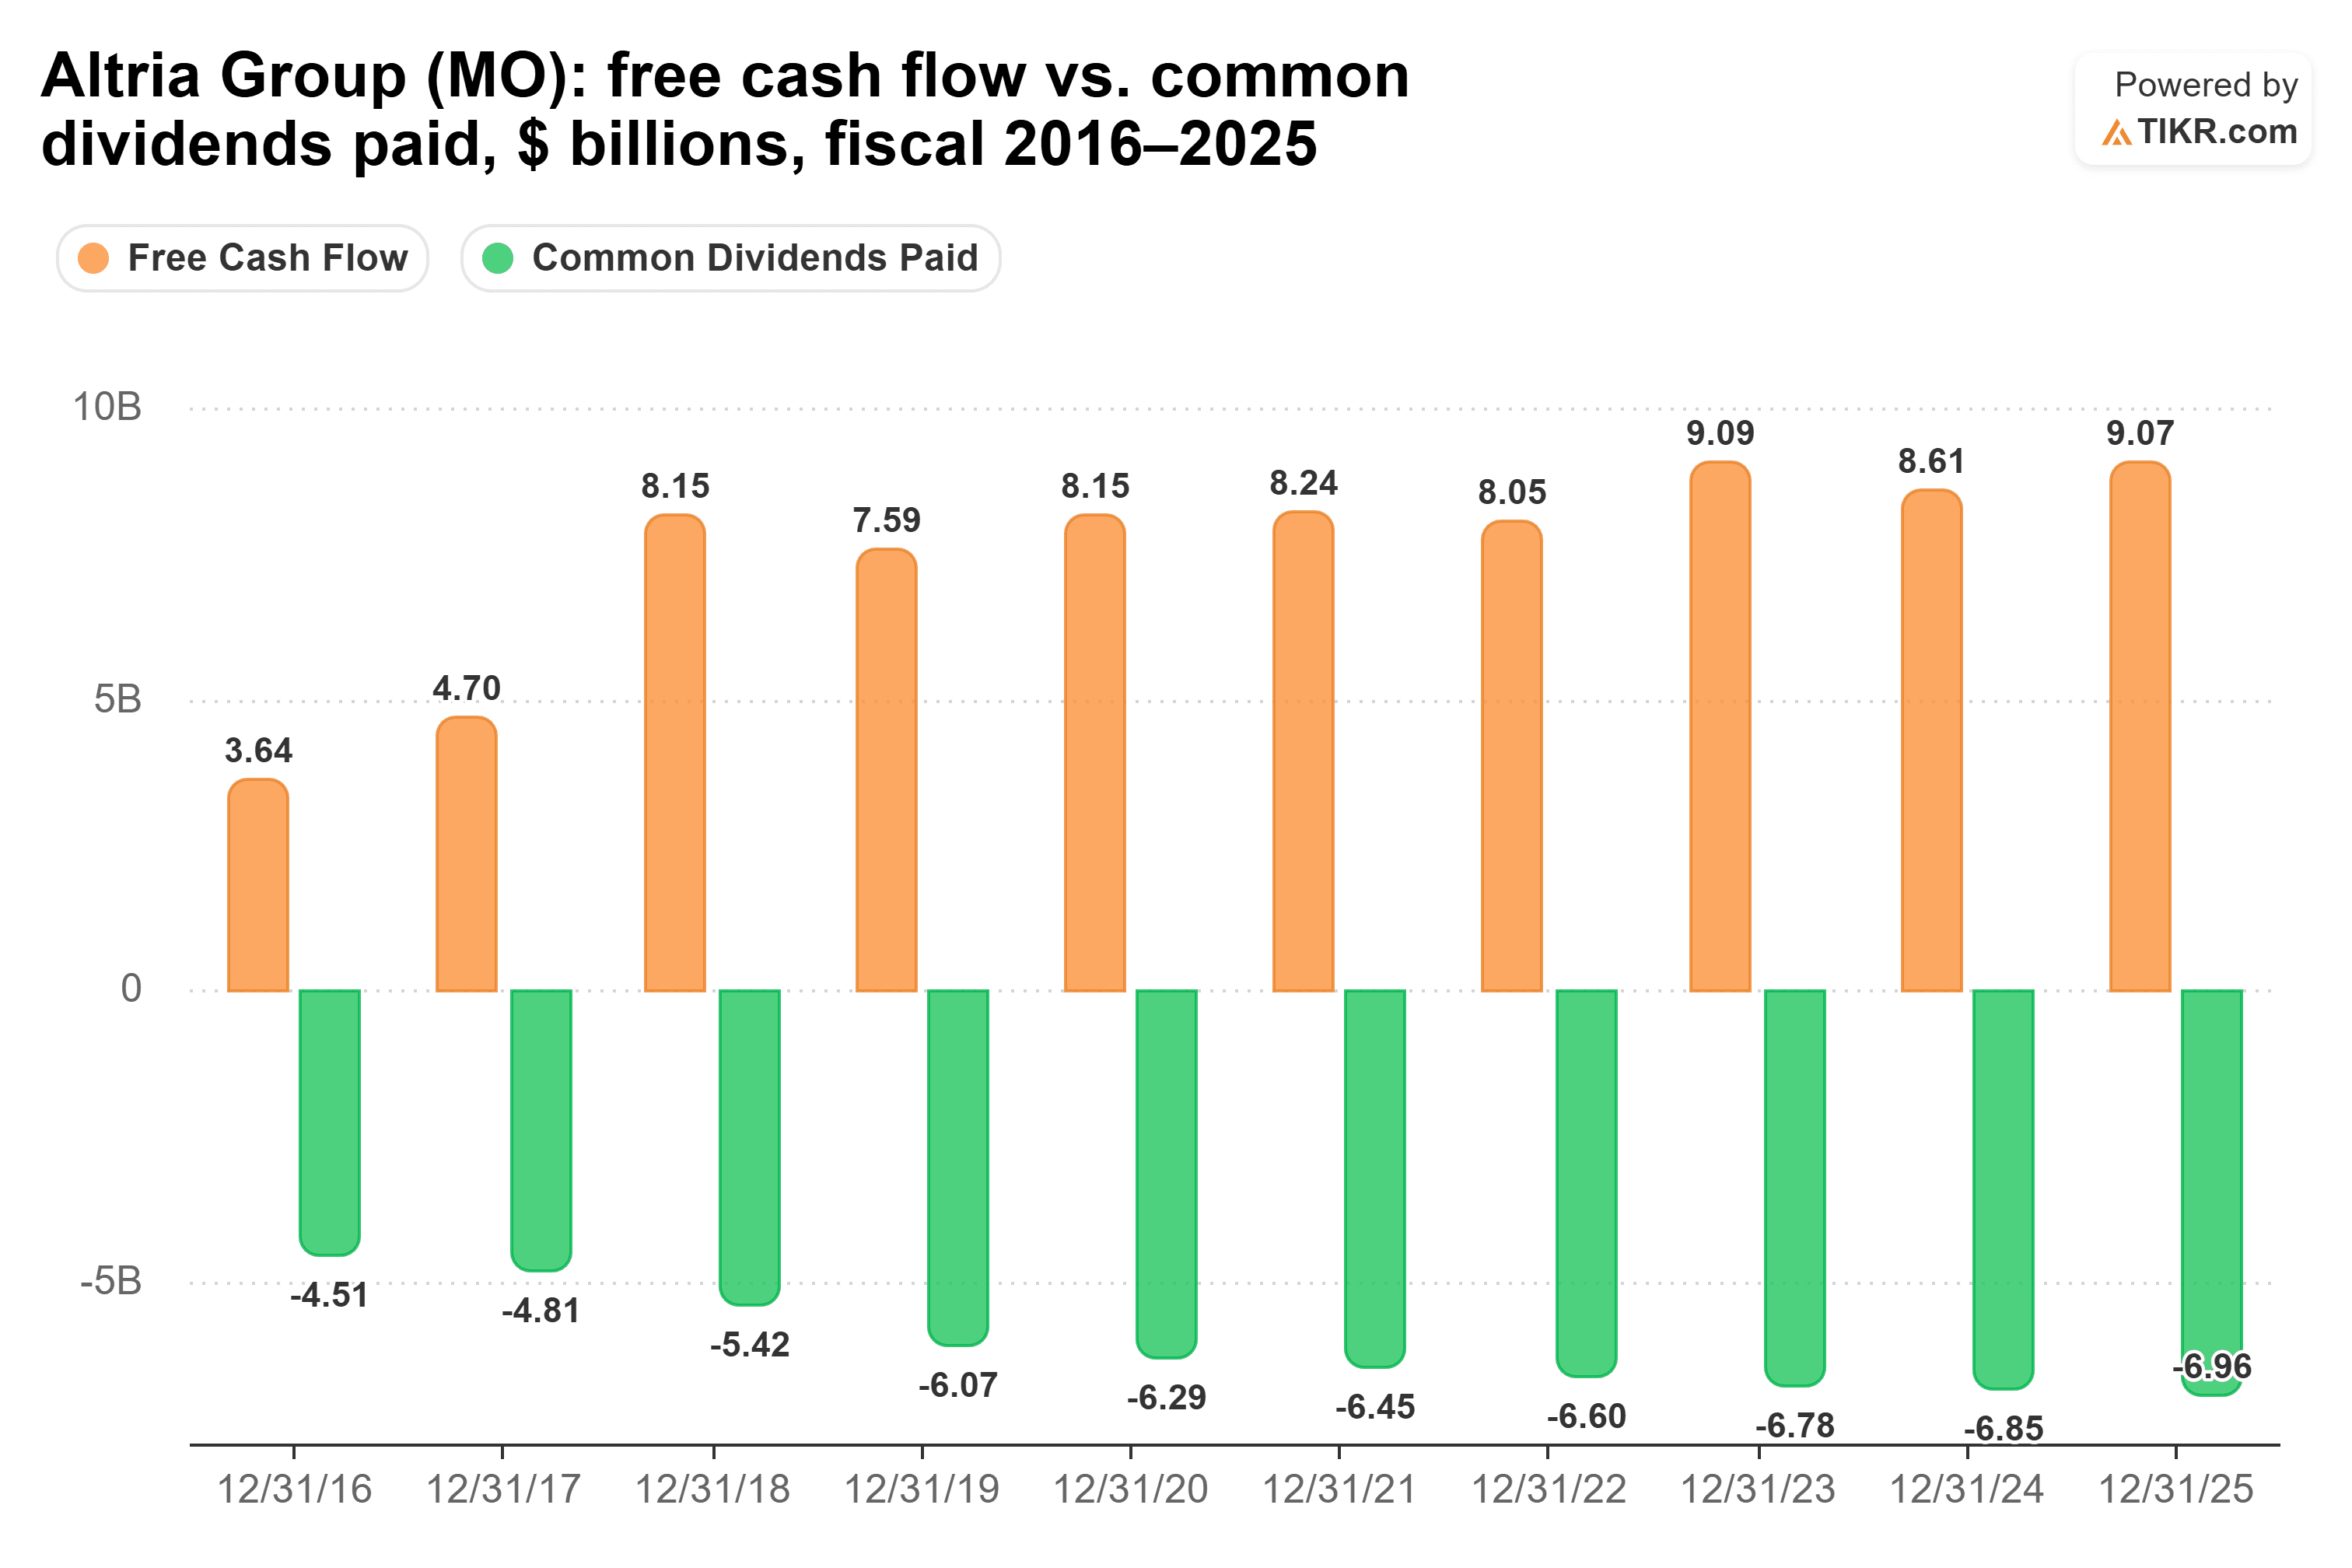
このペースはキャッシュの多くを消費する。Altriaの配当は、2026年9月30日までの12か月間のフリーキャッシュフロー90.7億ドルのうち、71.2億ドルを占め、配当性向は78%だった。2021会計年度から2025会計年度までの各年度では、74.6%から82.0%の間で推移している。
利益は目標に追いついている。調整後希薄化EPSは第3四半期に4.8%増の1.52ドルとなり、Altriaは10月29日に通期の業績見通しを1株当たり5.66ドル~5.74ドルに上方修正した。これは2025年の5.42ドルに対して4.5%から6.0%の成長となる。株価はこの発表で7%上昇し、取締役会は10月に自社株買いを10億ドル追加した。
ニコチンパウチが成長を牽引しており、on!の出荷量は四半期で13.3%増加した。しかし、紙巻きたばこと湿式スナッフの出荷量は減少しており、純売上高はわずか1.0%増の61億ドルだった。したがって、目標ペースでの引き上げはすべて、縮小し続ける中核事業から捻出しなければならない。
では、どちらの配当が勝つのか?
今後10年間の配当投資先として、私はVerizonを選ぶ。
数字だけを見れば、Altriaがわずかに優れている。各社の過去5年間の成長率が続くと仮定すると、Altriaに1万ドル投資した場合の10年間の配当収入の合計は約7,122ドルとなり、Verizonの約6,879ドルを約243ドル上回る計算だ。Altriaからの配当収入は約4年後、2030年頃にVerizonを追い越す。10年後には約848ドル(当初投資額1万ドルに対する利回り8.5%)を支払うのに対し、Verizonは約749ドル(同7.5%)となる。
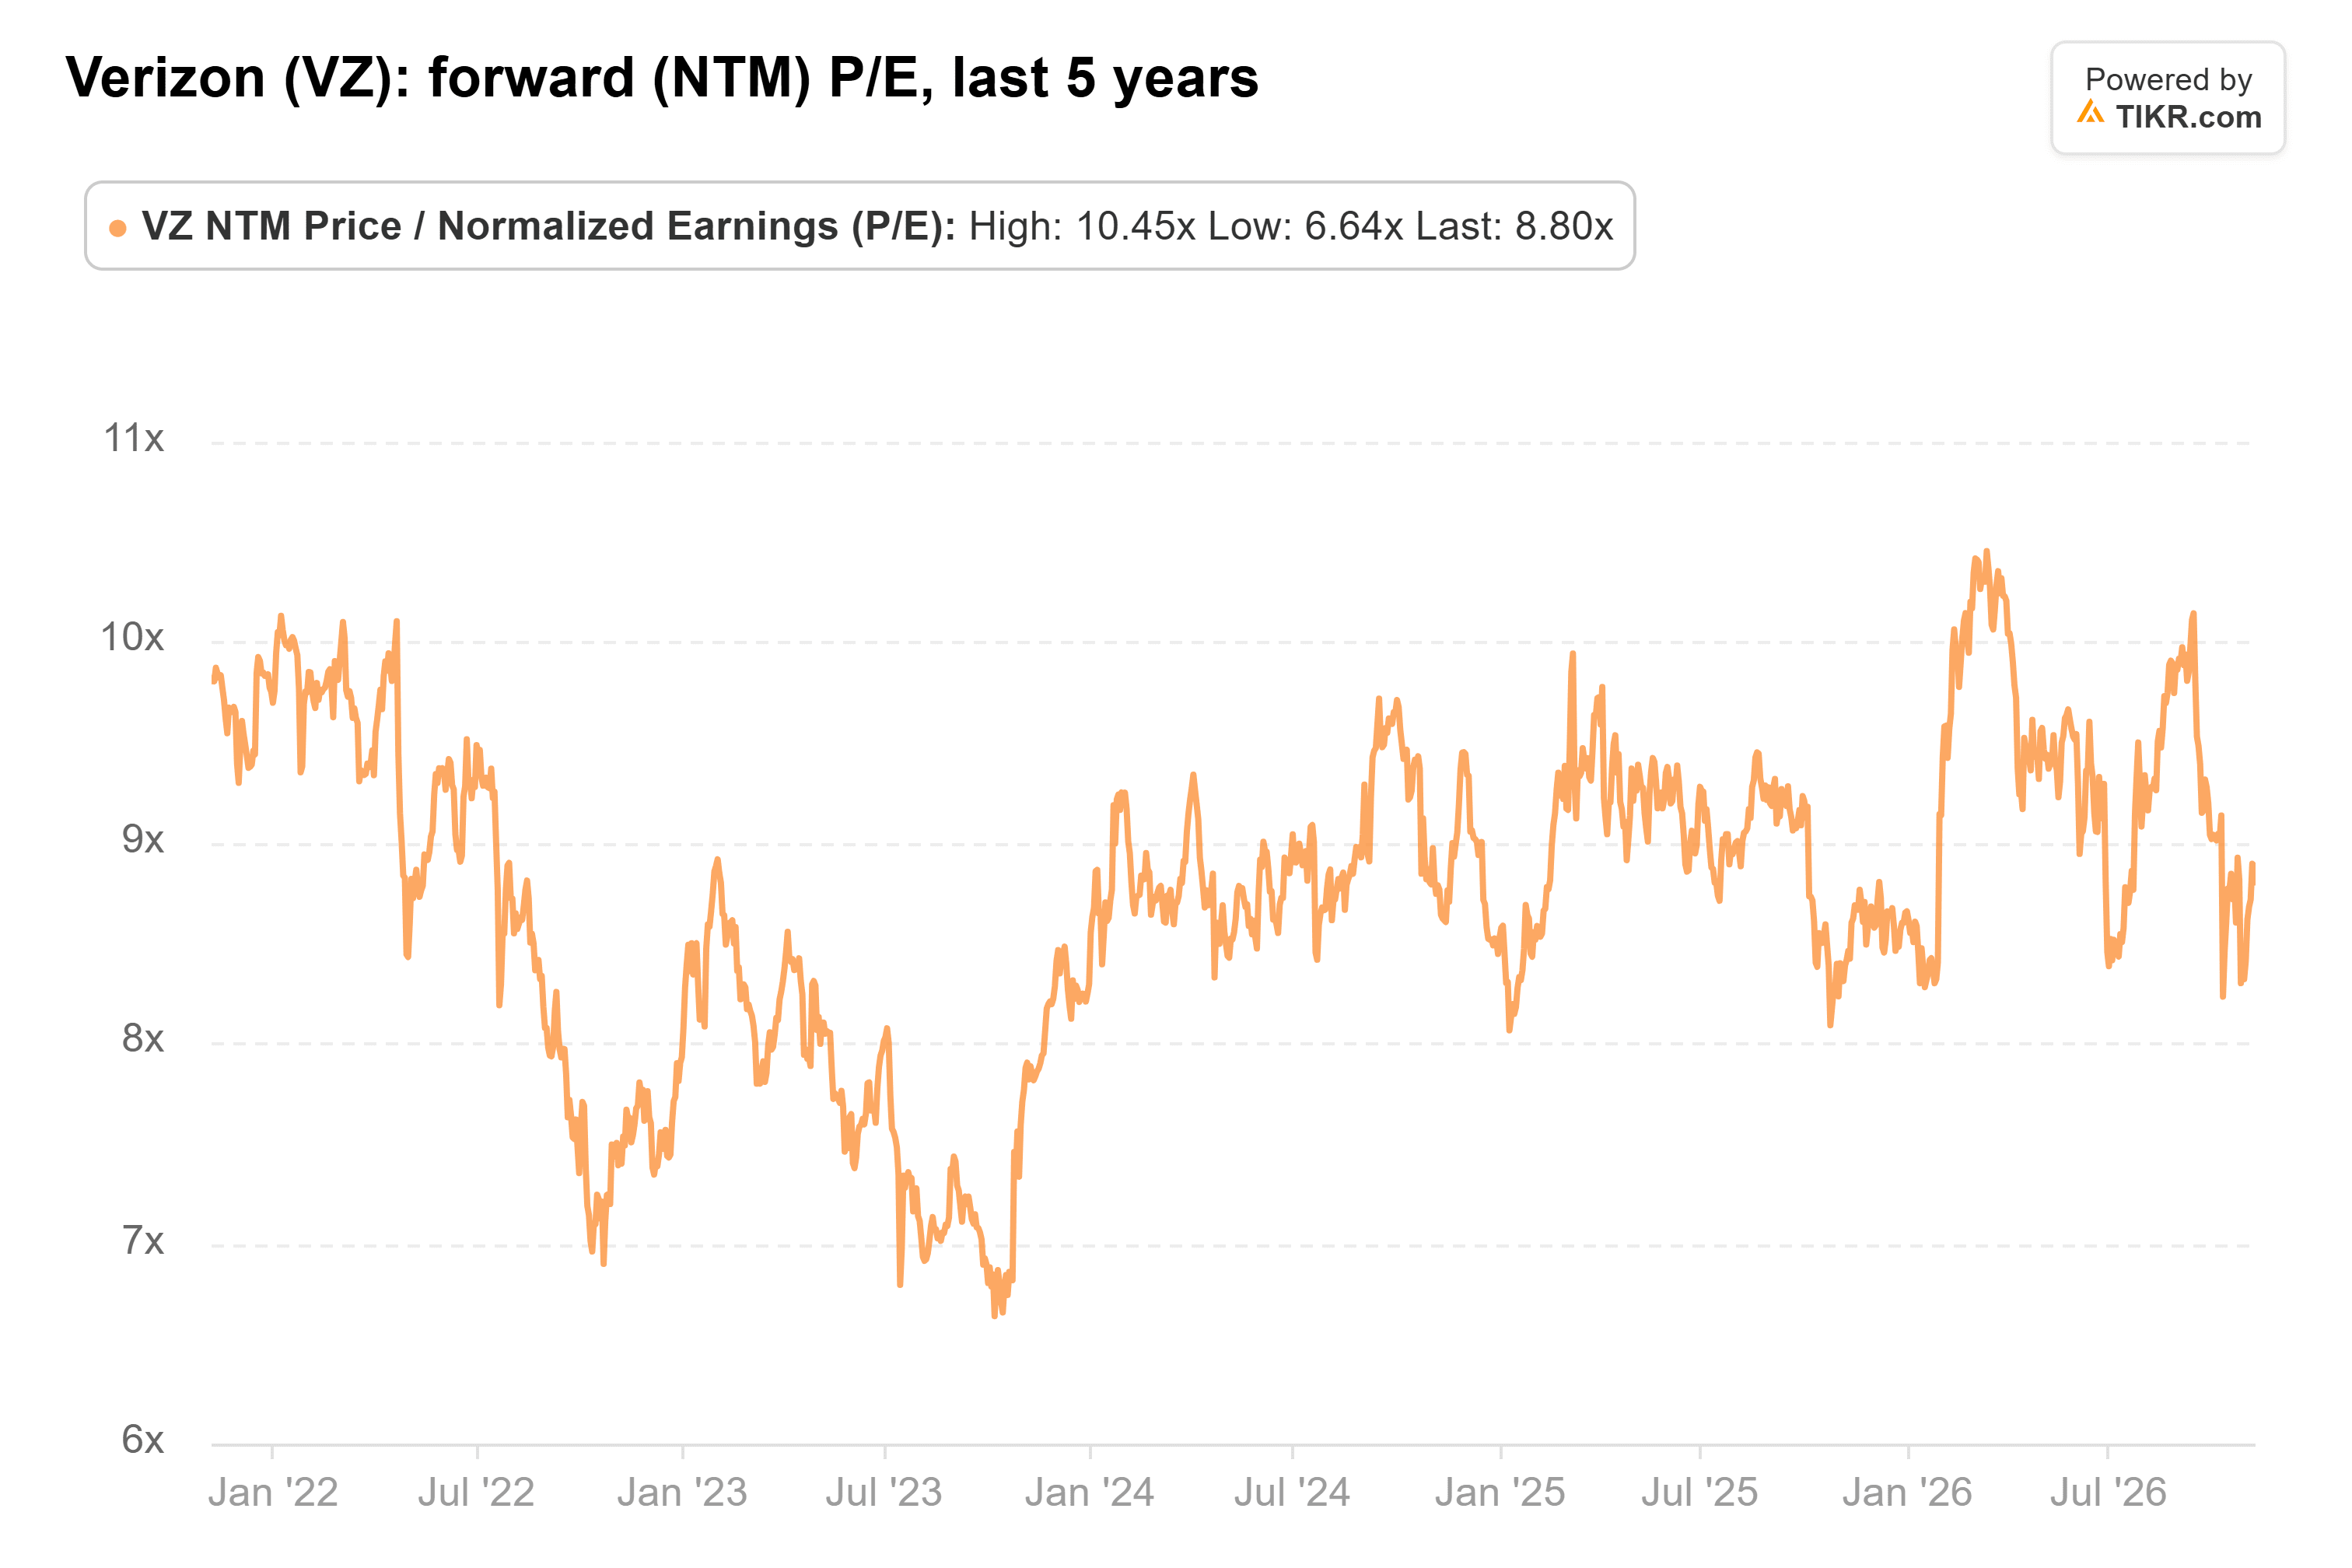
しかし、この243ドルの差は、Altriaが78%という配当性向から10年間にわたり年率4.1%で配当を引き上げ続けるという前提に依存しており、同社自身の目標も2028年までしか設定されていない。Verizonは、フリーキャッシュフローのほぼ半分を残した状態で、小幅な引き上げを続けるだけでよい。また、同社の株価は予想株価収益率(P/E)8.8倍で、これは過去5年間の平均値とほぼ同じであり、3月の高値10.5倍を下回っている。
これは、Altriaの配当が危険にさらされていると言っているわけではない。フリーキャッシュフローは2018会計年度以降毎年配当をカバーしており、ネット負債は控えめな1.7倍のEBITDA水準であり、57年間で61回引き上げてきた企業が62回目を必死に守ろうとするだろう。ただ、10年という期間で考えると、私はより多くの余剰資金を背景に持つ配当を保有したいということだ。
もちろん、StarlinkのモバイルサービスがVerizonの顧客を奪い始めれば、その余裕は急速に縮小し、私は考えを改めるだろう。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しもう
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月心待ちにする生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!







