主なポイント
- Oracleは、2030年度までの資本市場からの新規調達額を200億ドルに制限したわずか数日後に、200億ドルの株式と社債を売却した。
- Bloombergによると、Microsoftは、旧世代のNvidiaチップを搭載したOracleのAIコンピューティングをレンタルする2023年の契約を段階的に終了している。
- 前四半期のクラウドインフラ収益は121%増加したが、データセンターへの支出が先行したため、フリーキャッシュフローは▲50億ドルだった。
- 12月に発表が予定されているOracleの第2四半期決算では、クラウド収益が65%から71%成長しなければ、業績見通しを達成できないことになる。
Oracle (ORCL) は、2週間で四半期分のニュースを詰め込んだ。11月2日、同社は200億ドルの新株と社債を発行した。4日後、BloombergはMicrosoft (MSFT)がOracleからのAIコンピューティングレンタル契約を段階的に終了していると報じた。
その後、市場の雰囲気は一変した。11月11日、CoreWeave (CRWV)の堅調な決算がAIクラウド株の上昇を引き起こし、Oracleもそのグループと共に上昇した。また、同社は2027年から自社のクラウドでAlphabet (GOOGL)のチップを提供する準備を進めている。
この一時的な反発の前、Oracleは今年に入って32%から48%下落しているAIクラウド銘柄の一角に位置していた。未解決の疑問は、大規模な買い手がAIキャパシティを見直す中で、同社の資金調達計画と6,640億ドルの受注残高が維持されるかどうかである。
上限設定後、即座に全額調達
Oracleは10月28日の投資家向け説明会でこの布石を打った。同社は2030年度までの資本市場からの新規調達額(借り換えを除く)を200億ドルに制限すると発表した。
5日後、同社はこの上限額を一気に使い切った:
- 新株8,620万株を1株116ドルで発行、約99億ドルの正味調達額
- 100億ドルのシニアノート(優先債)発行
- 両取引は11月4日に決済
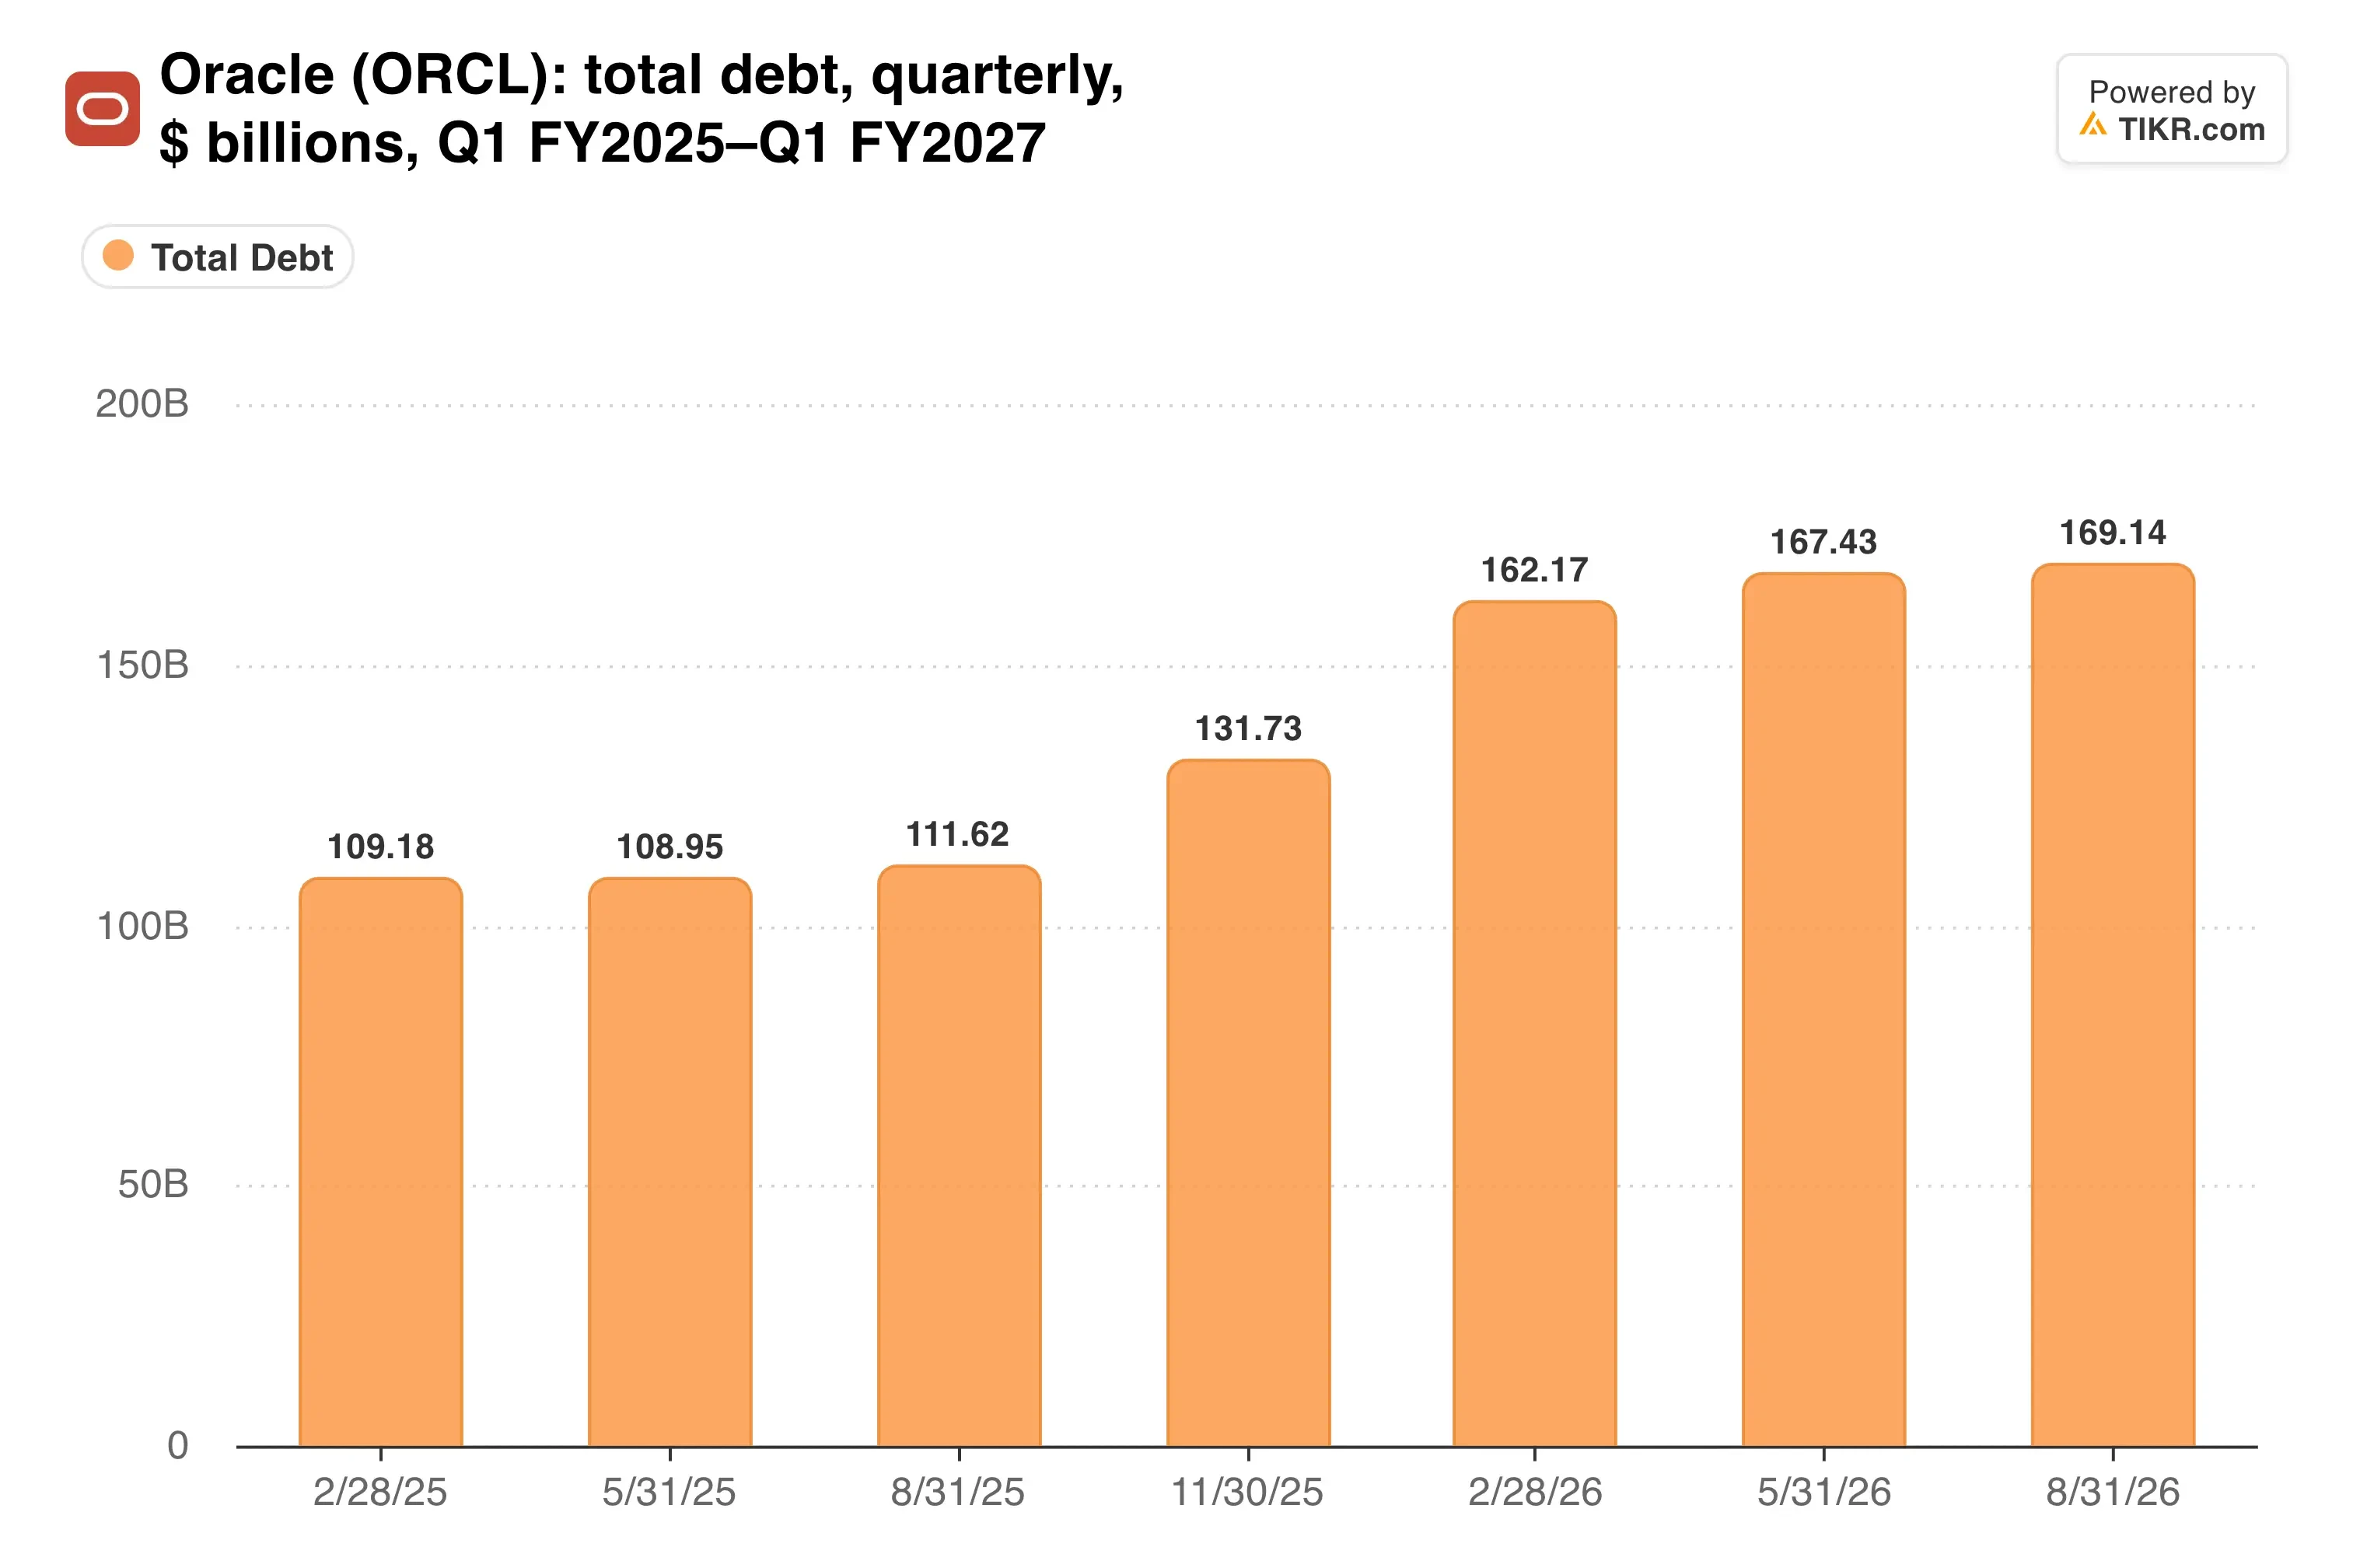
これにより、資金調達に関する懸念材料は解消された。しかし、すでに多額の負債を抱えるバランスシートに、希薄化と新たな利払いコストが加わることになる…
そしてMicrosoftの件が起こった。Bloombergによると、同社は更新を拒否したため、レンタルしていたOracleのキャパシティを切り離し始めているという。2023年の契約は、旧世代のNvidiaチップ上でBingのAI機能を稼働させていた。
Oracleは素早く反応し、広報担当者はReutersに対し、同社のAIインフラに対する需要は「旧世代のGPUを含め、依然として強い」と述べた。
TIKRはOracleについて43人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Oracleに対する買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Oracleのアナリスト評価を見る
受注残高が依然として投資論拠の核
OracleはMicrosoftとの契約条件を公表したことはない。しかし、より新しい契約はより完全な物語を語っている。8月31日に終了した第1四半期において、同社は300億ドル以上の新規AIクラウド契約を獲得した。残存履行義務は前年同期比2,090億ドル増の6,640億ドルに達した。
この受注残高はすでに収益に現れ始めている。CNBCによると、総売上高は30%増の193億ドルとなり、ウォール街の予想を上回った。クラウドインフラ収益は121%増の74億ドルに急増し、クラウドアプリケーション収益は10%増の42億ドルとなった。
売上高は今後どこへ向かうのか?
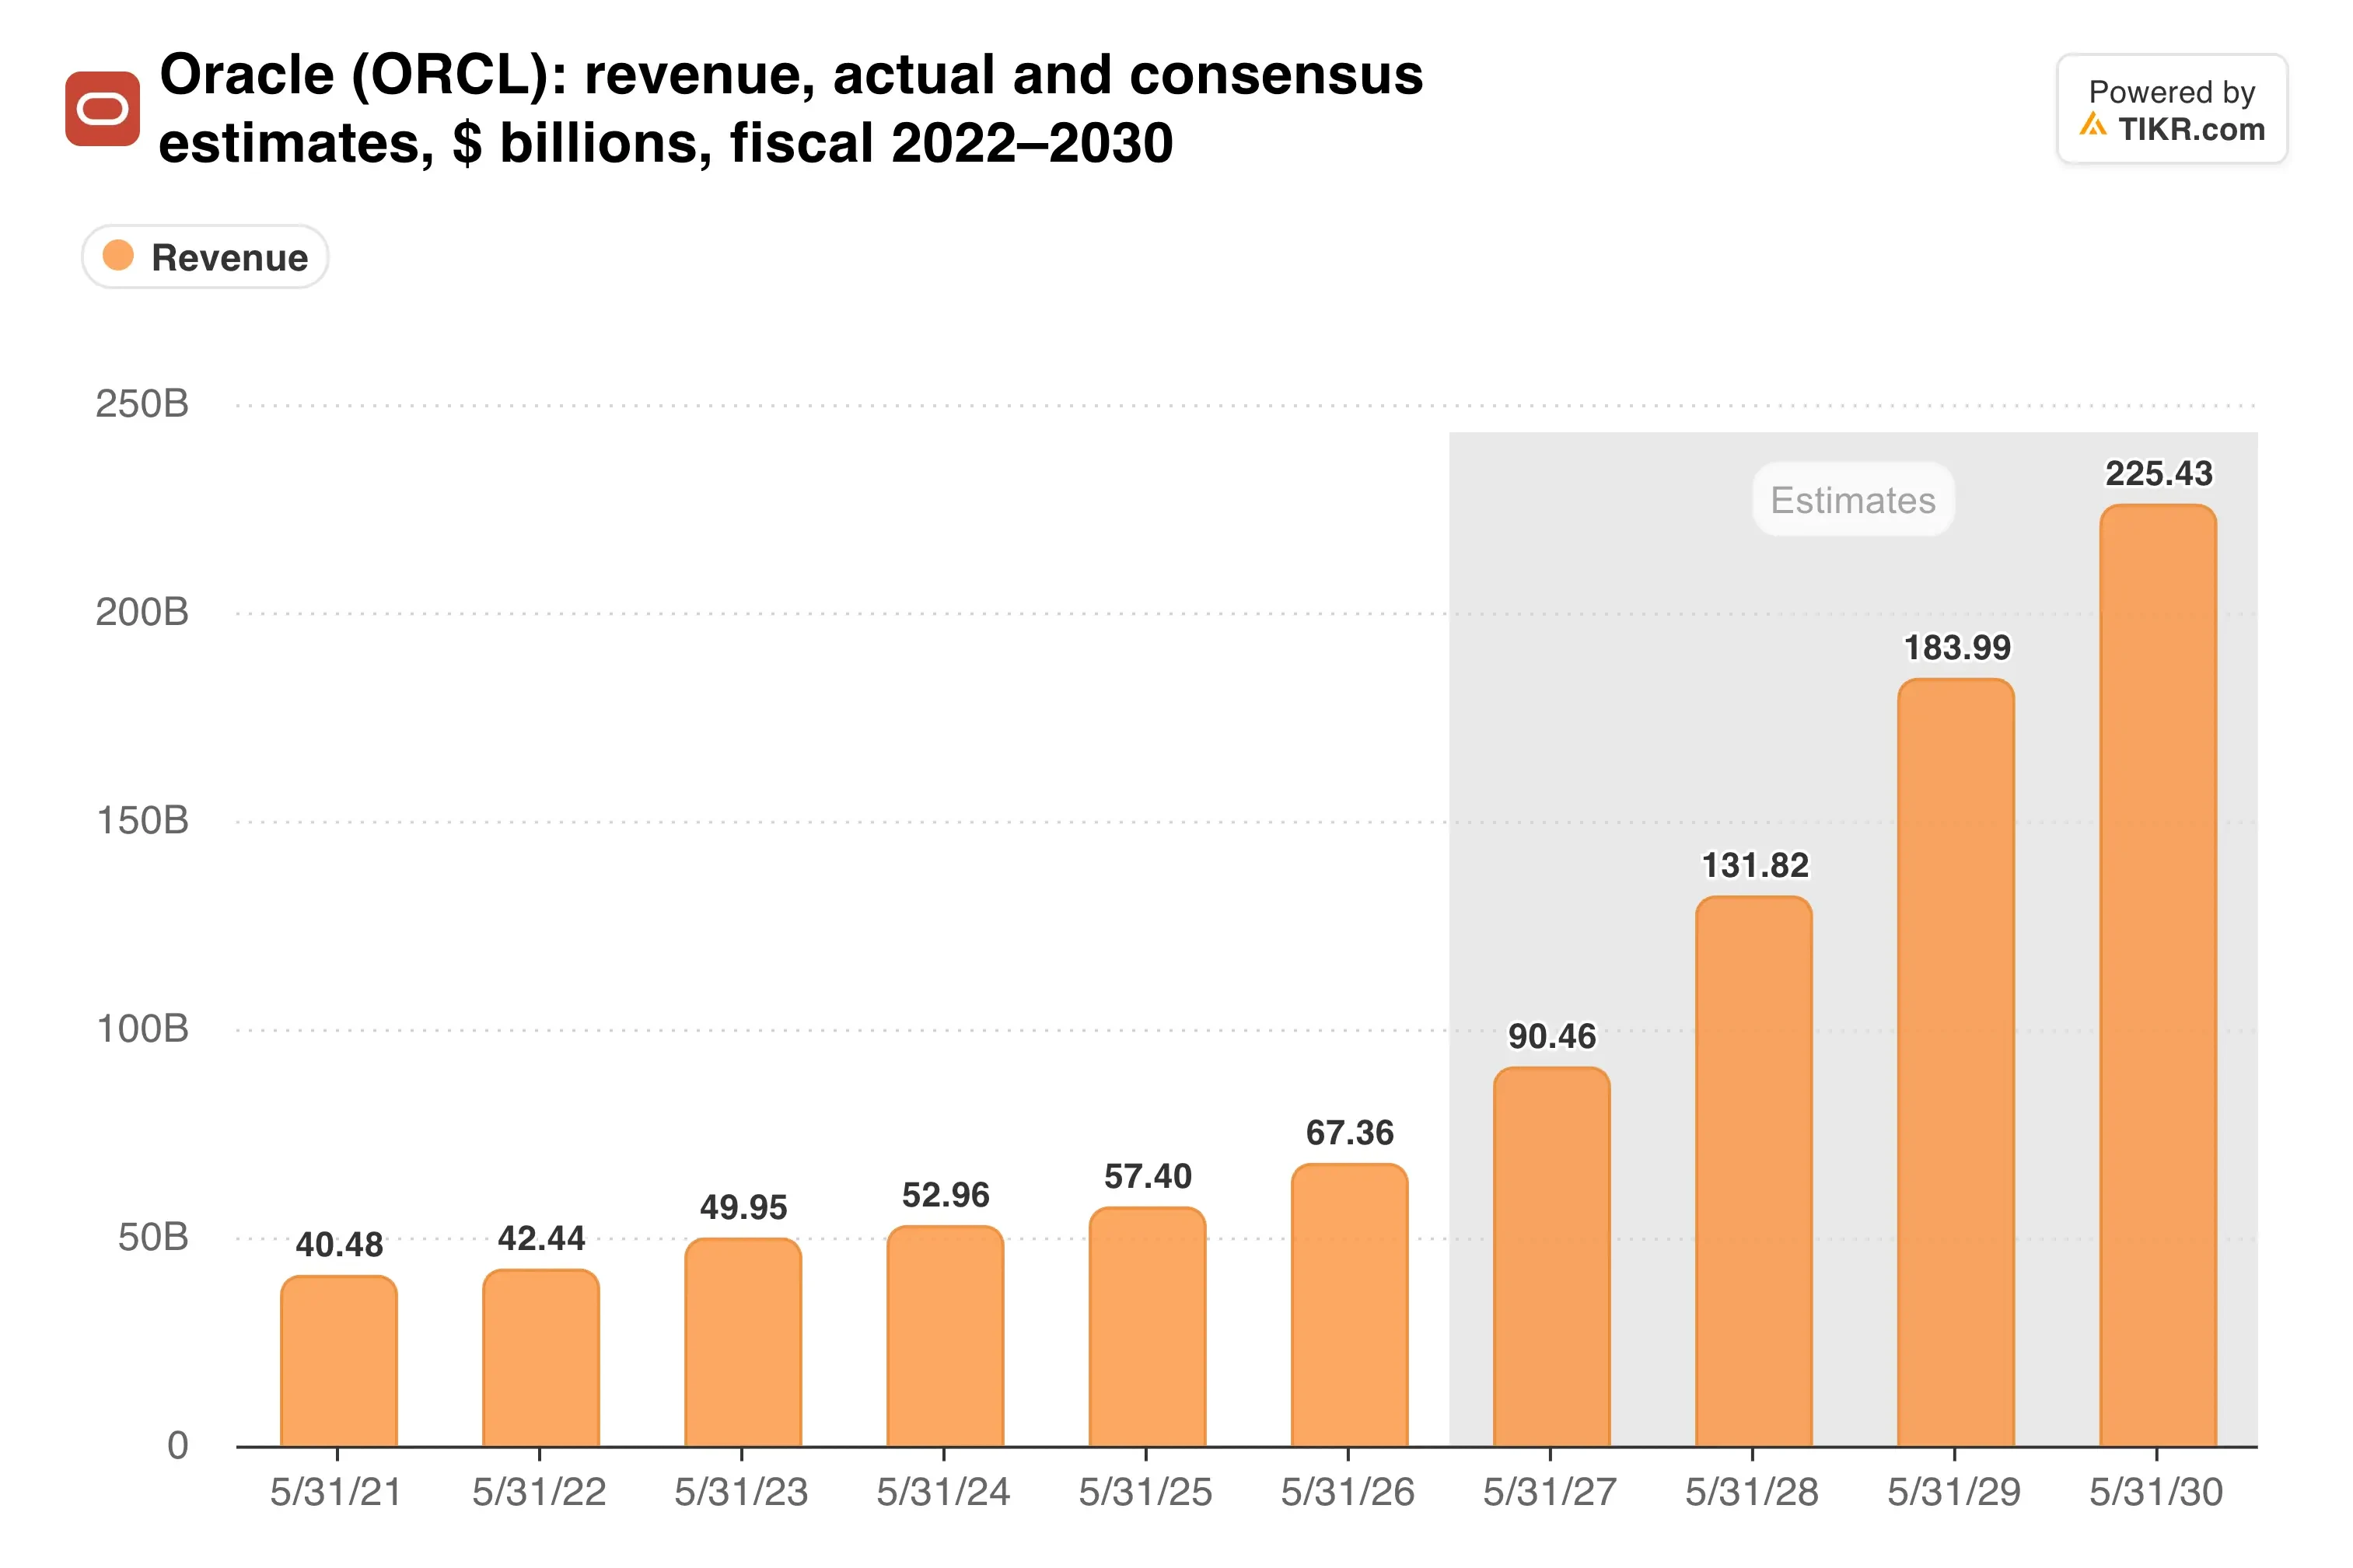
Oracleは、2030年度までに少なくとも900億ドルの売上高を達成し、2030年度には2,250億ドル以上を目指すとしている。
CoreWeaveの決算が重要だったのは、両社とも大規模なAIコンピューティングをレンタルしているためだ。CoreWeaveの株価は11月11日に20%以上上昇し、ReutersによるとOracleを含むAIクラウド株は6%から14%上昇した。AlphabetのTPUは新たなチップオプションを追加するもので、OCIはGoogle以外のハイパースケールクラウドで初めてこれを提供することになる。
キャッシュバーンが時計を刻む
これらすべてに資金を供給することが難しい部分だ。営業キャッシュフローは前四半期に184%増の230億ドルで過去最高を記録した。しかし、データセンターへの支出が先行したため、フリーキャッシュフローは依然として▲50億ドルだった。
Oracleは少なくとも、これが黒字化する時期に期限を設けた。
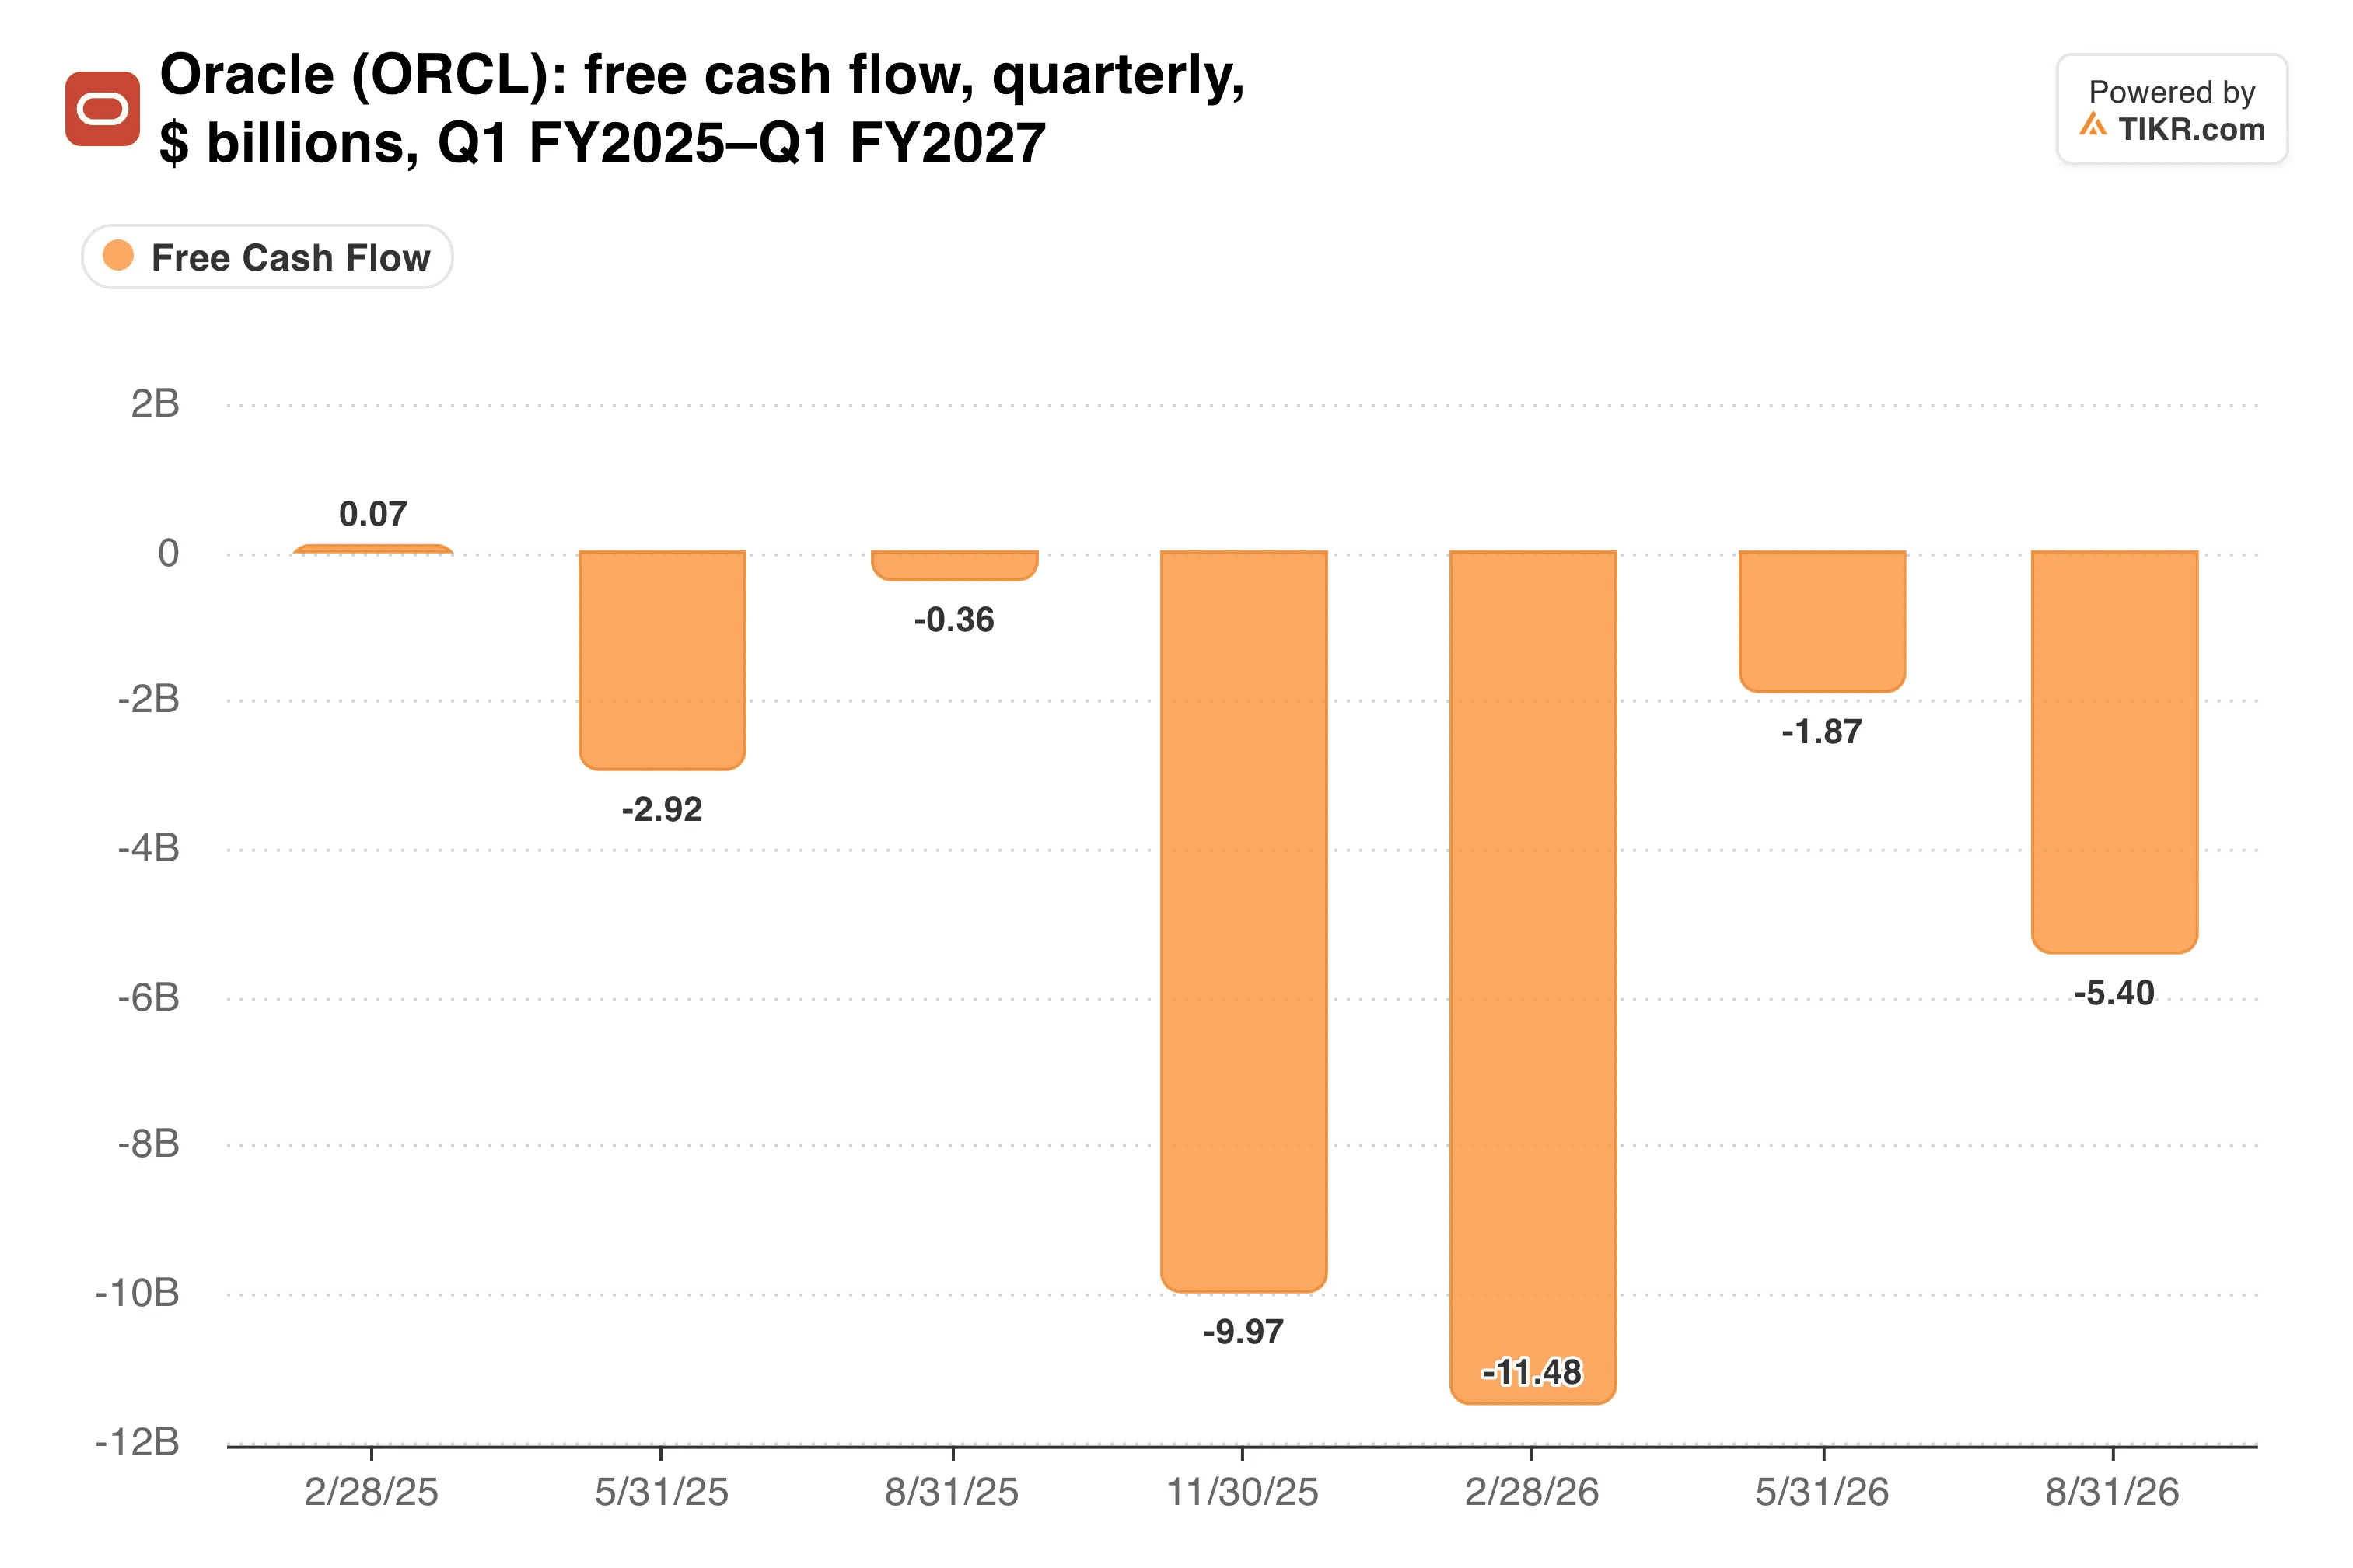
経営陣は、2028年度後半にフリーキャッシュフローが黒字化し、2029年度には300億ドルを目標とすると見込んでいる。
私の見解:Microsoftの撤退は旧式ハードウェアの契約終了のように見え、Oracleは買い手が依然としてそれらのチップを求めていると述べている。一方、資金調達上限は希薄化に上限を設ける。しかし、Oracleは上限を設定した5日後にその全額を使い切った。今後、超過分は顧客からの収入かキャッシュフローで賄わなければならないため、この銘柄は経営実行力への賭けとして扱うべきだろう。
次のチェックポイントは12月に発表が予定されている第2四半期決算だ。Oracleは売上高成長率30%から34%、クラウド成長率65%から71%、非GAAP EPS1.85ドルから1.93ドルを予想している。この範囲内の結果が出れば、Microsoftのキャパシティ喪失が穴を残していないことを示すことになる。
では、Oracleの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Oracleの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご覧いただきありがとうございます。幸運な投資を!