主なポイント
- マイクロン・テクノロジーの株価は、11月5日に台湾でのファブ計画一時停止に関するブルームバーグ報道で約17%下落した後、11月11日にCoreWeaveの好調な四半期決算を受けて約12%急騰した。
- 桃園工場の予算は最大45億ドルで、これはマイクロンの2026会計年度の設備投資額の約15%に相当し、同社のDRAM生産量の約60%が台湾で行われている。
- マイクロンは第1四半期の売上高を615億ドルと予想し、2027会計年度および2028会計年度の供給が「2026年度よりもはるかに逼迫する」と見込んでいる。
- 12月中旬に発表予定の第1四半期決算では、台湾での労使紛争が長引く中で、粗利益率が86%近辺を維持できるかが示される。
マイクロン・テクノロジー (MU) は、2026年のメモリ市場の動きを象徴するような一週間を過ごした。
株価は、11月5日にブルームバーグがマイクロンが台湾での45億ドル規模の工場計画を事実上停止したと報じた後、約17%下落した。その後、11月11日にCoreWeave (CRWV)が好調な四半期決算と1325億ドルの受注残高を発表したことで、約12%急騰した。
SKハイニックス (000660.KS) はその2週間前に基調を示していた。同社は第3四半期の営業利益率が80%に達したと報告し、メモリ不足が2030年まで続く可能性があると述べた。
つまり、需要は堅調に見える。未解決の疑問は、マイクロンがその需要に応えるだけの製品を十分に速く生産できるかどうかだ。
労使紛争がFab 11Eの計画を停滞させる
Fab 11Eと呼ばれる桃園サイトは、2028年にDRAMと高帯域幅メモリ(HBM)の製造を開始する予定だった。経営陣は、マイクロンが先月台中で結んだ労使合意が、規模の小さい桃園の労働組合が勢力を拡大すれば覆される可能性を懸念している。
リスクを理解するための3つの事実がある:
- 台湾はマイクロンのDRAM生産量の約60%と、HBMの大部分を占めている。
- 桃園の労働組合は10月22日に24時間ストライキを実施し、再度のストライキ権限を有している。
- マイクロンは台湾での操業は正常に続いているとし、労働組合との交渉も継続中だと述べている。
それでもなお、株価はニュースそのものよりも激しく変動している…
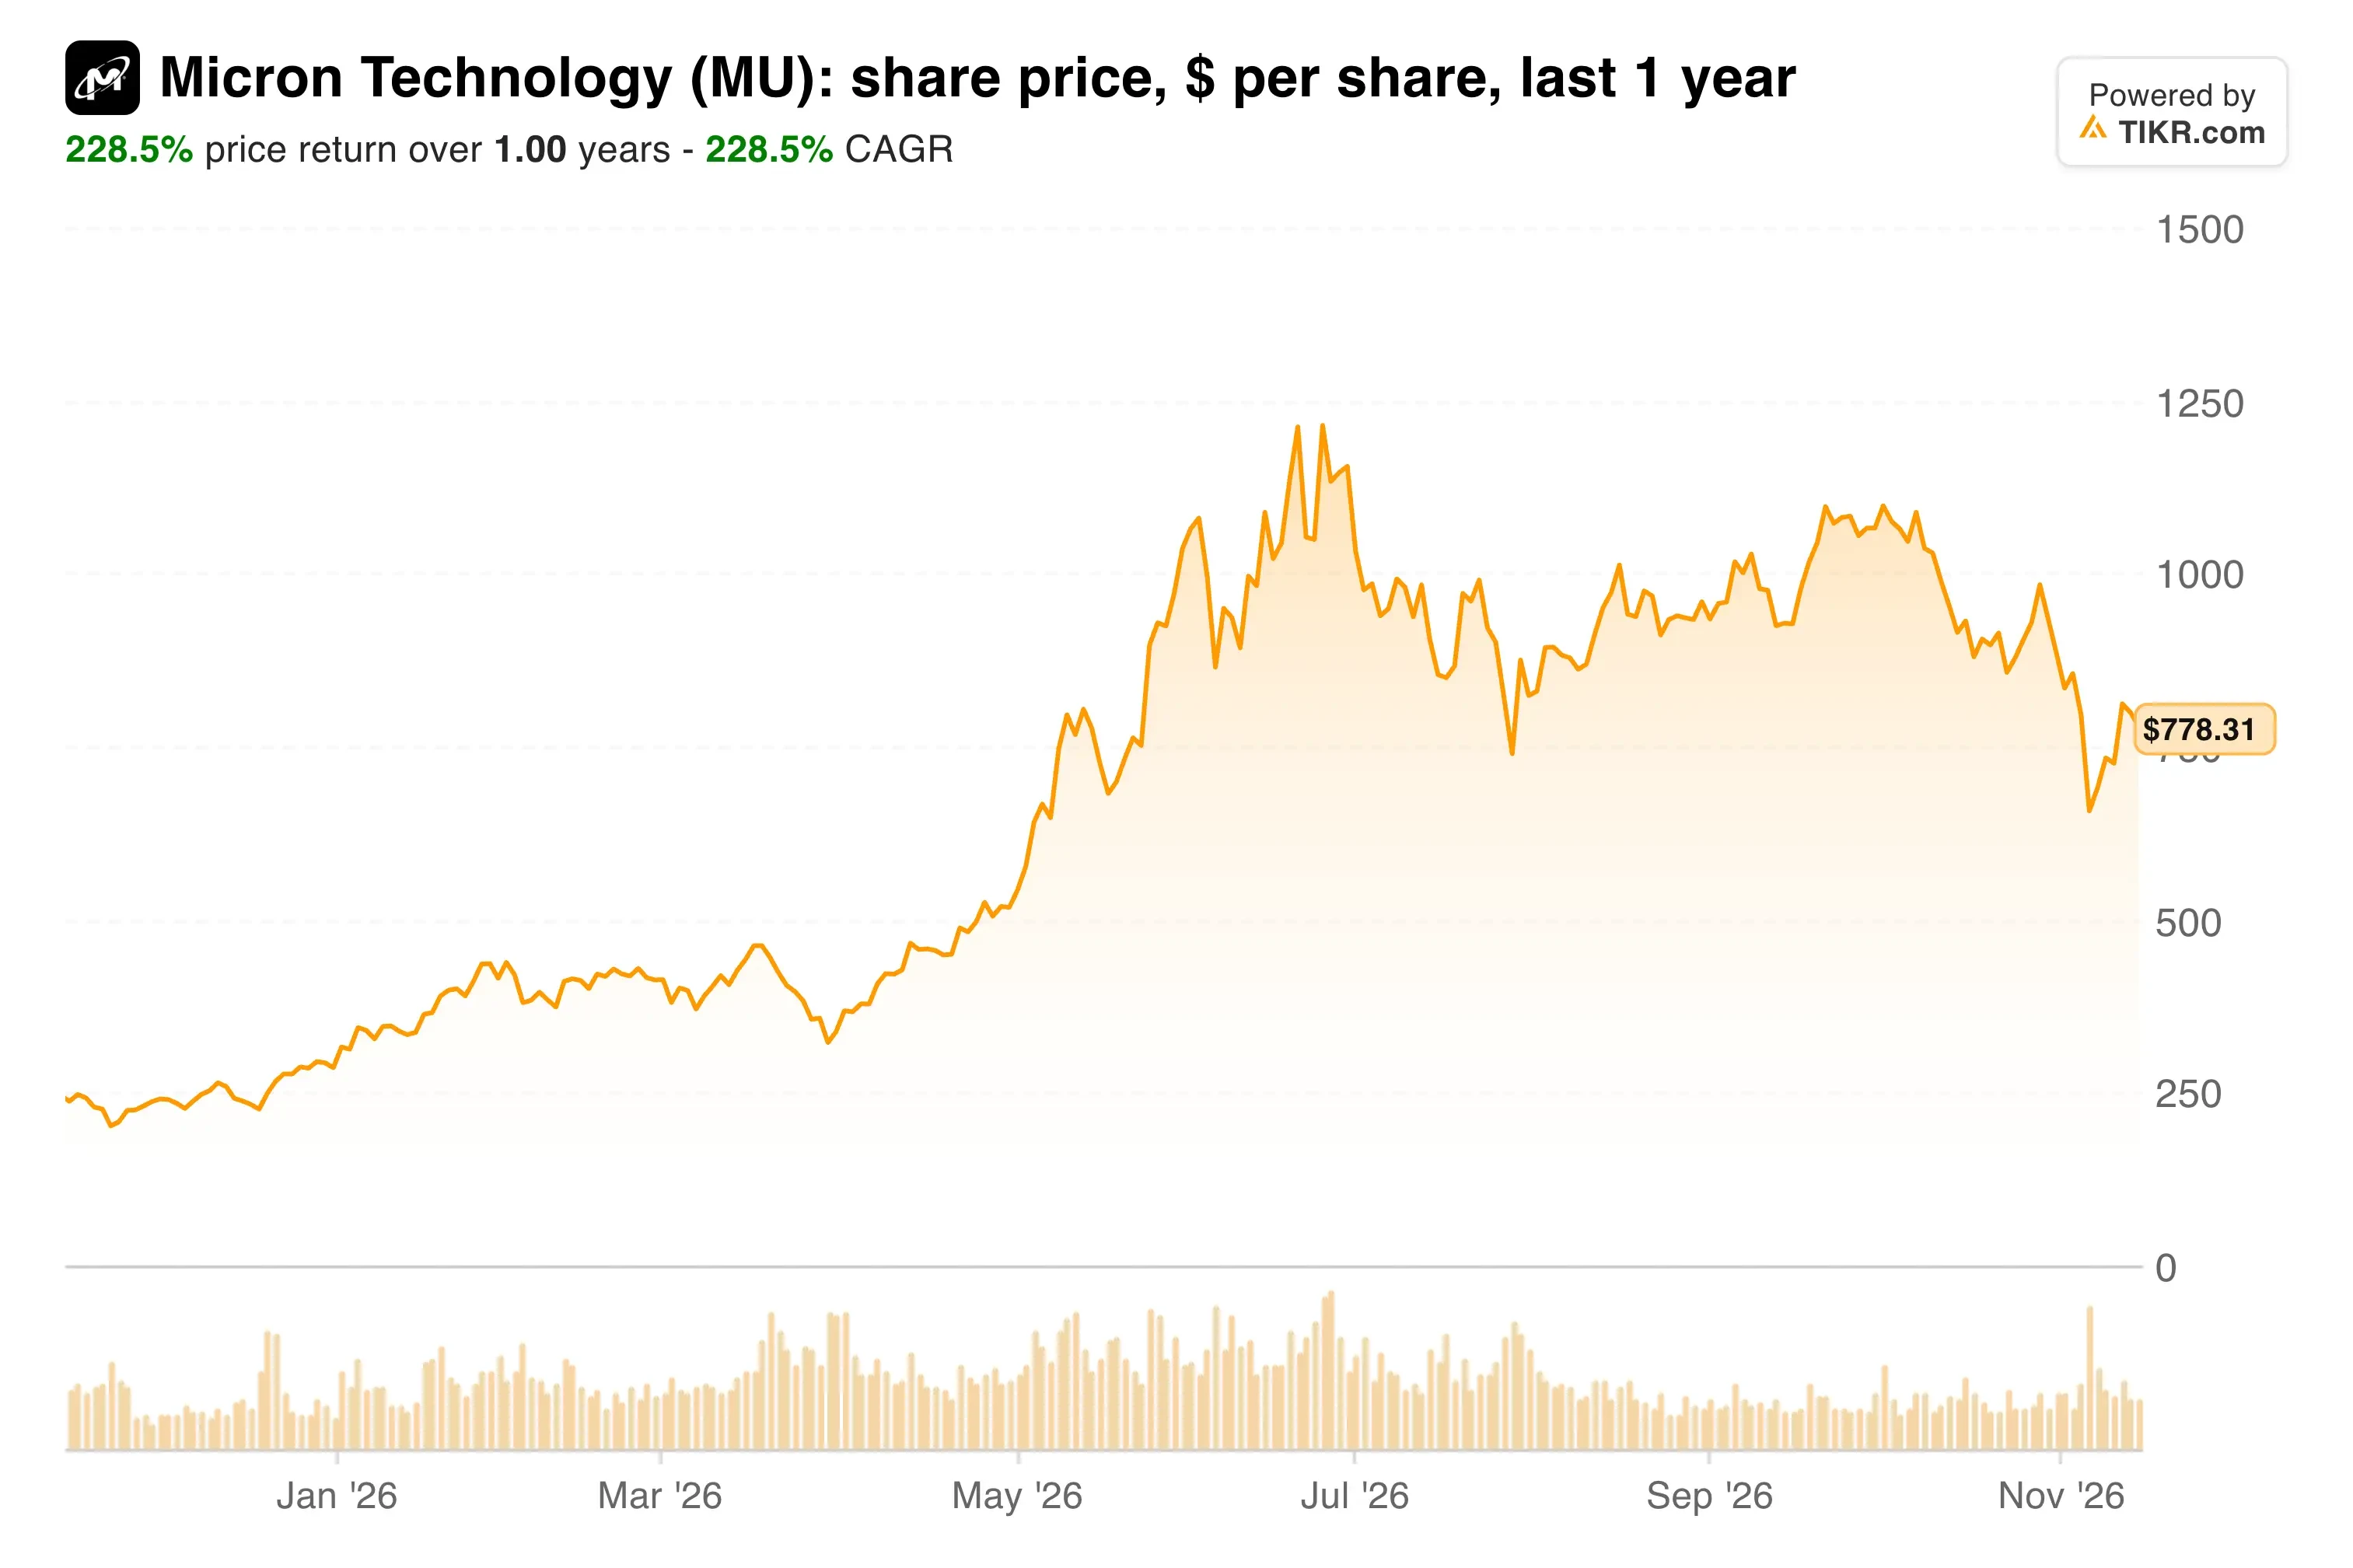
このボラティリティこそが真の物語だ。投資家はこのサイクルがどれだけ続くのかを価格に織り込もうとしており、供給や設備投資に関するあらゆるニュースが株価を動かしている。
不足が利益を生む
マイクロンの前四半期決算は、この供給不足がどれほどの価値を持つかを示している。第4四半期の売上高は379%増の5423億ドルとなり、中核事業であるデータセンター部門は粗利益率90%で180億ドルを稼ぎ出した。
経営陣は来年度についてもより自信を持って発言した。マイクロンの事前準備されたコメントでは、「2027会計年度および2028会計年度の状況は2026年度よりもはるかに逼迫する」と予測された。
これが、桃園計画の一時停止が痛手となった理由だ。マイクロンはその需要に応えるために新たなファブを必要としており、同社の設備投資はすでに急速に増加していた。
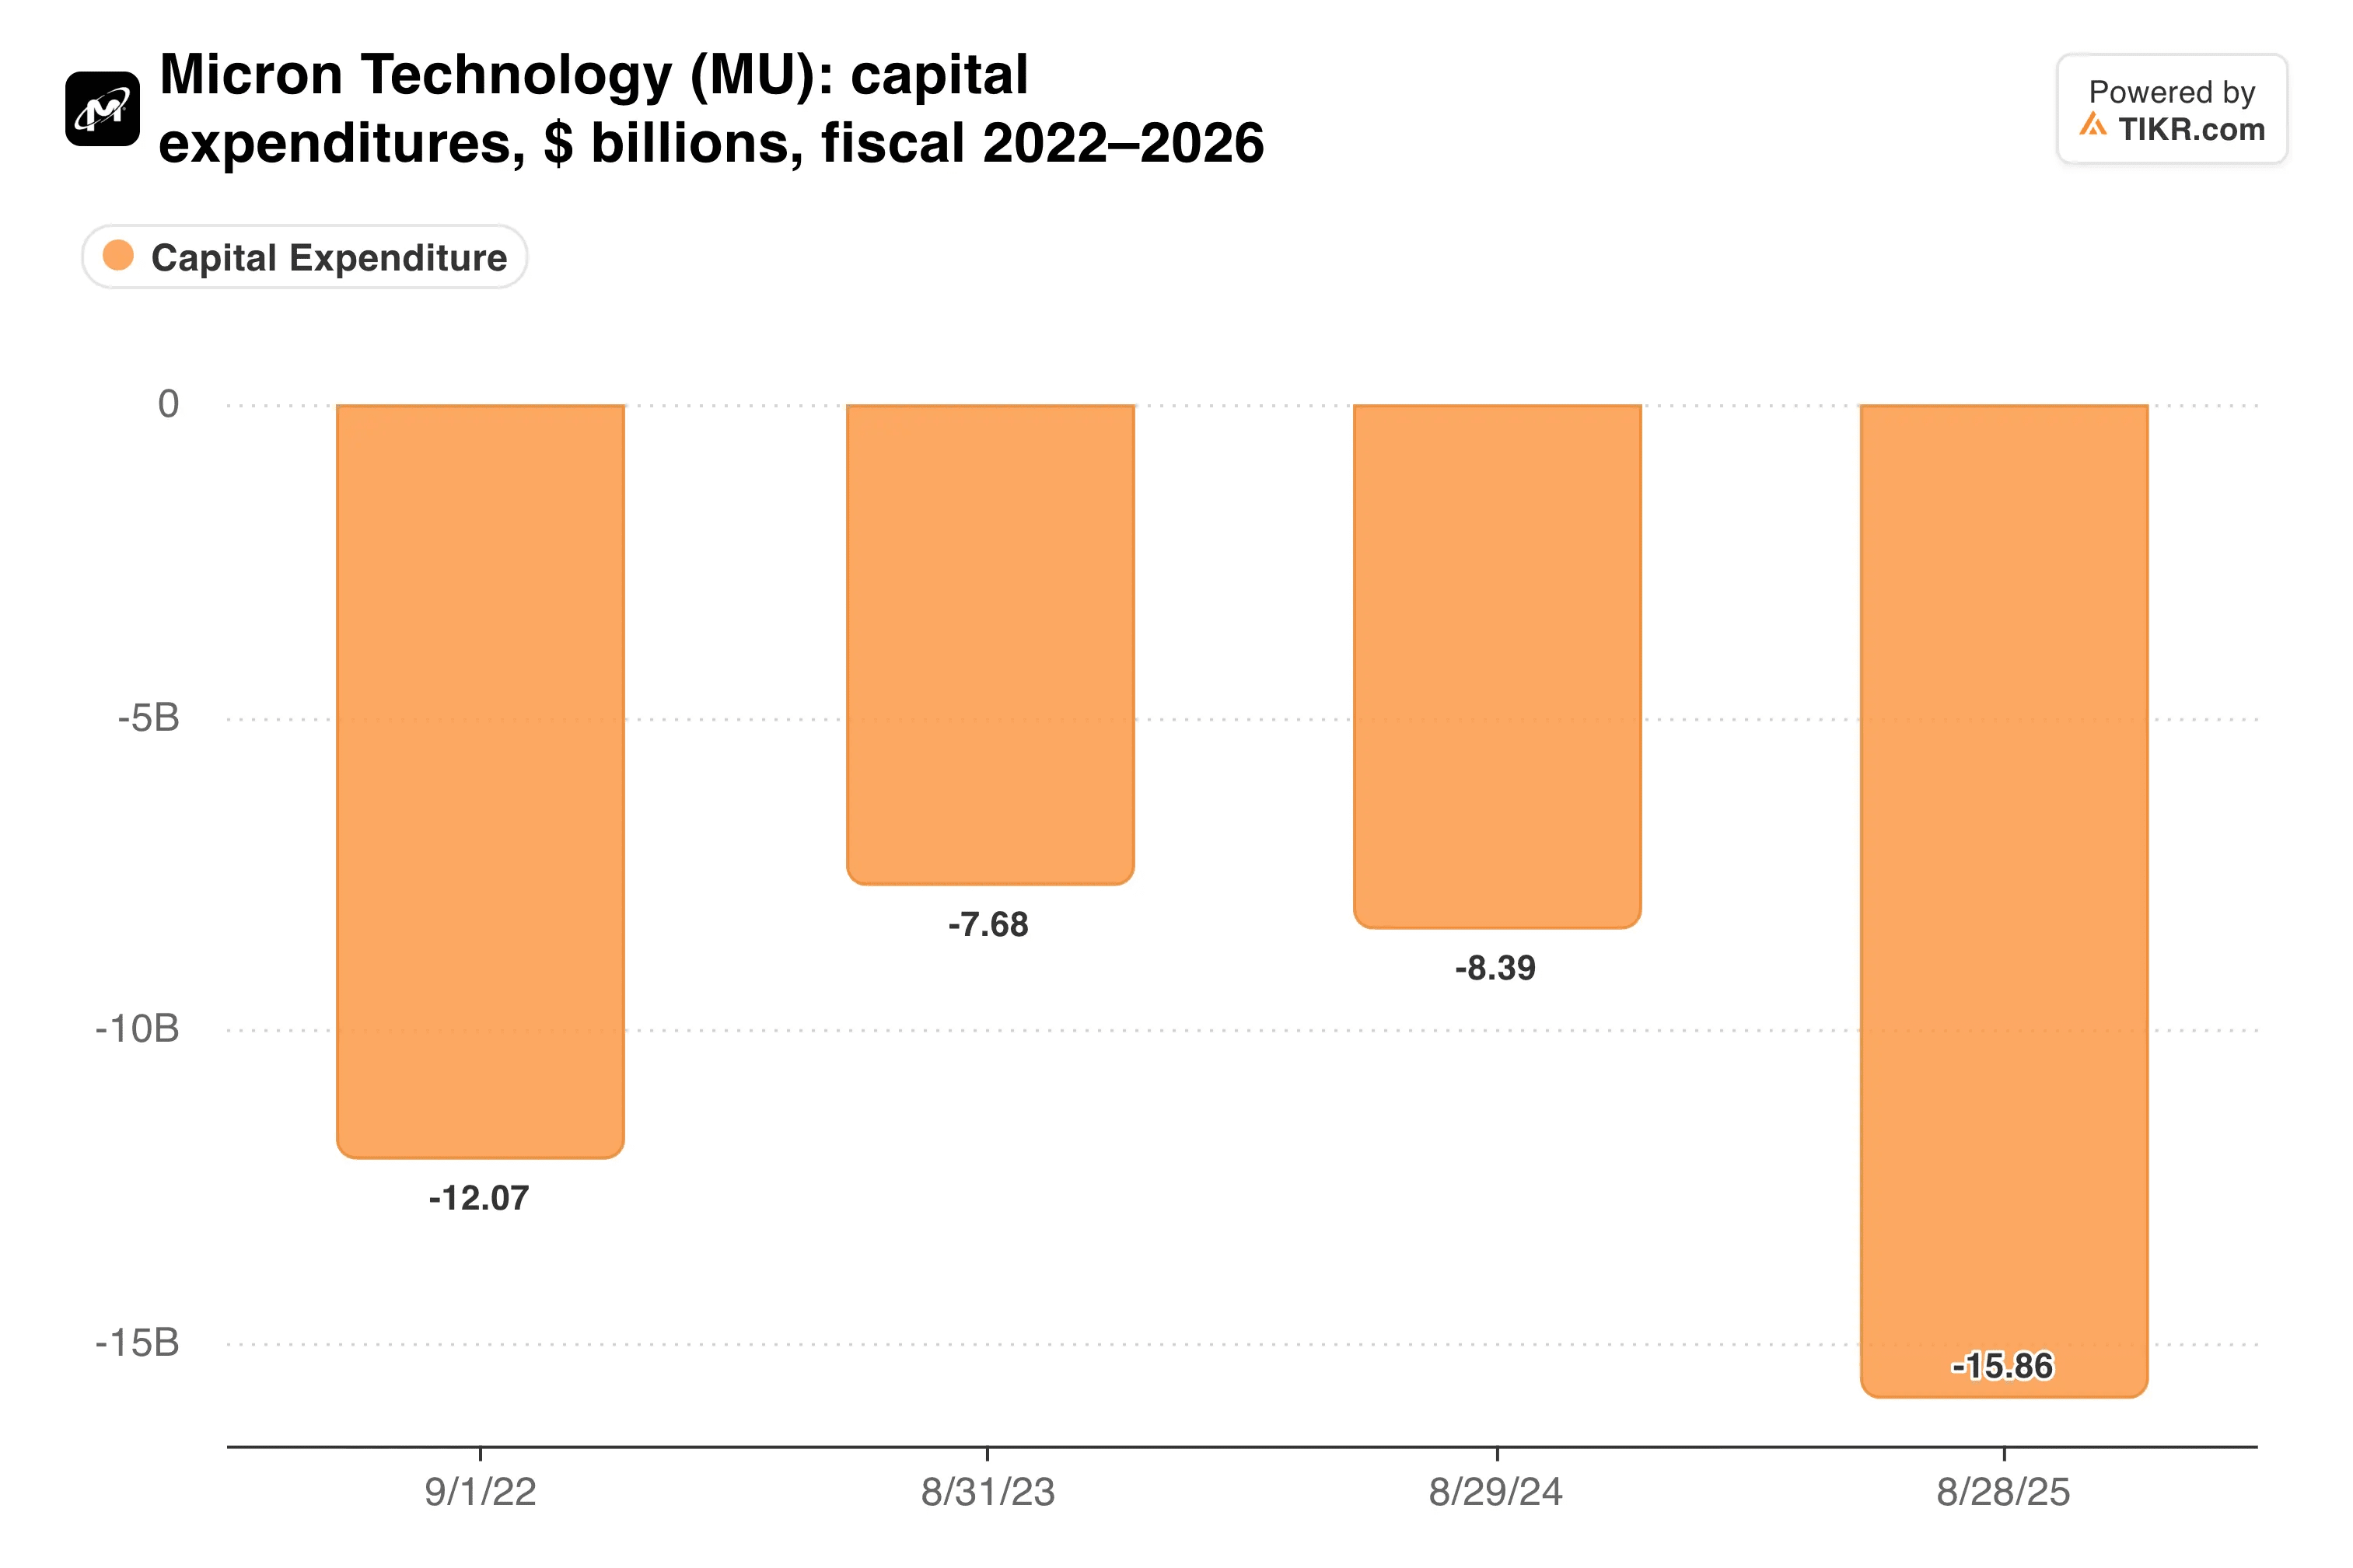
設備投資額は2026会計年度に307億ドルとほぼ倍増した。一時停止された工場の最大45億ドルは、その約15%に相当する。一方、マイクロンは日本、シンガポール、米国での拡張を続けている。
CoreWeaveの決算は需要面を裏付けている。同社の第3四半期売上高は168%増の36.6億ドルとなり、今年の設備投資額は370億ドルから390億ドルと計画している。CEOのマイケル・イントレーターはこれを「飛躍の四半期」と呼んだ。
TIKRはマイクロンについて49人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
マイクロンの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト評価を見る
利益率にはほとんど上昇余地がない
より難しい疑問は、収益性がどこまで伸びるかだ。では、粗利益率はすでにどれだけ上昇したのか?
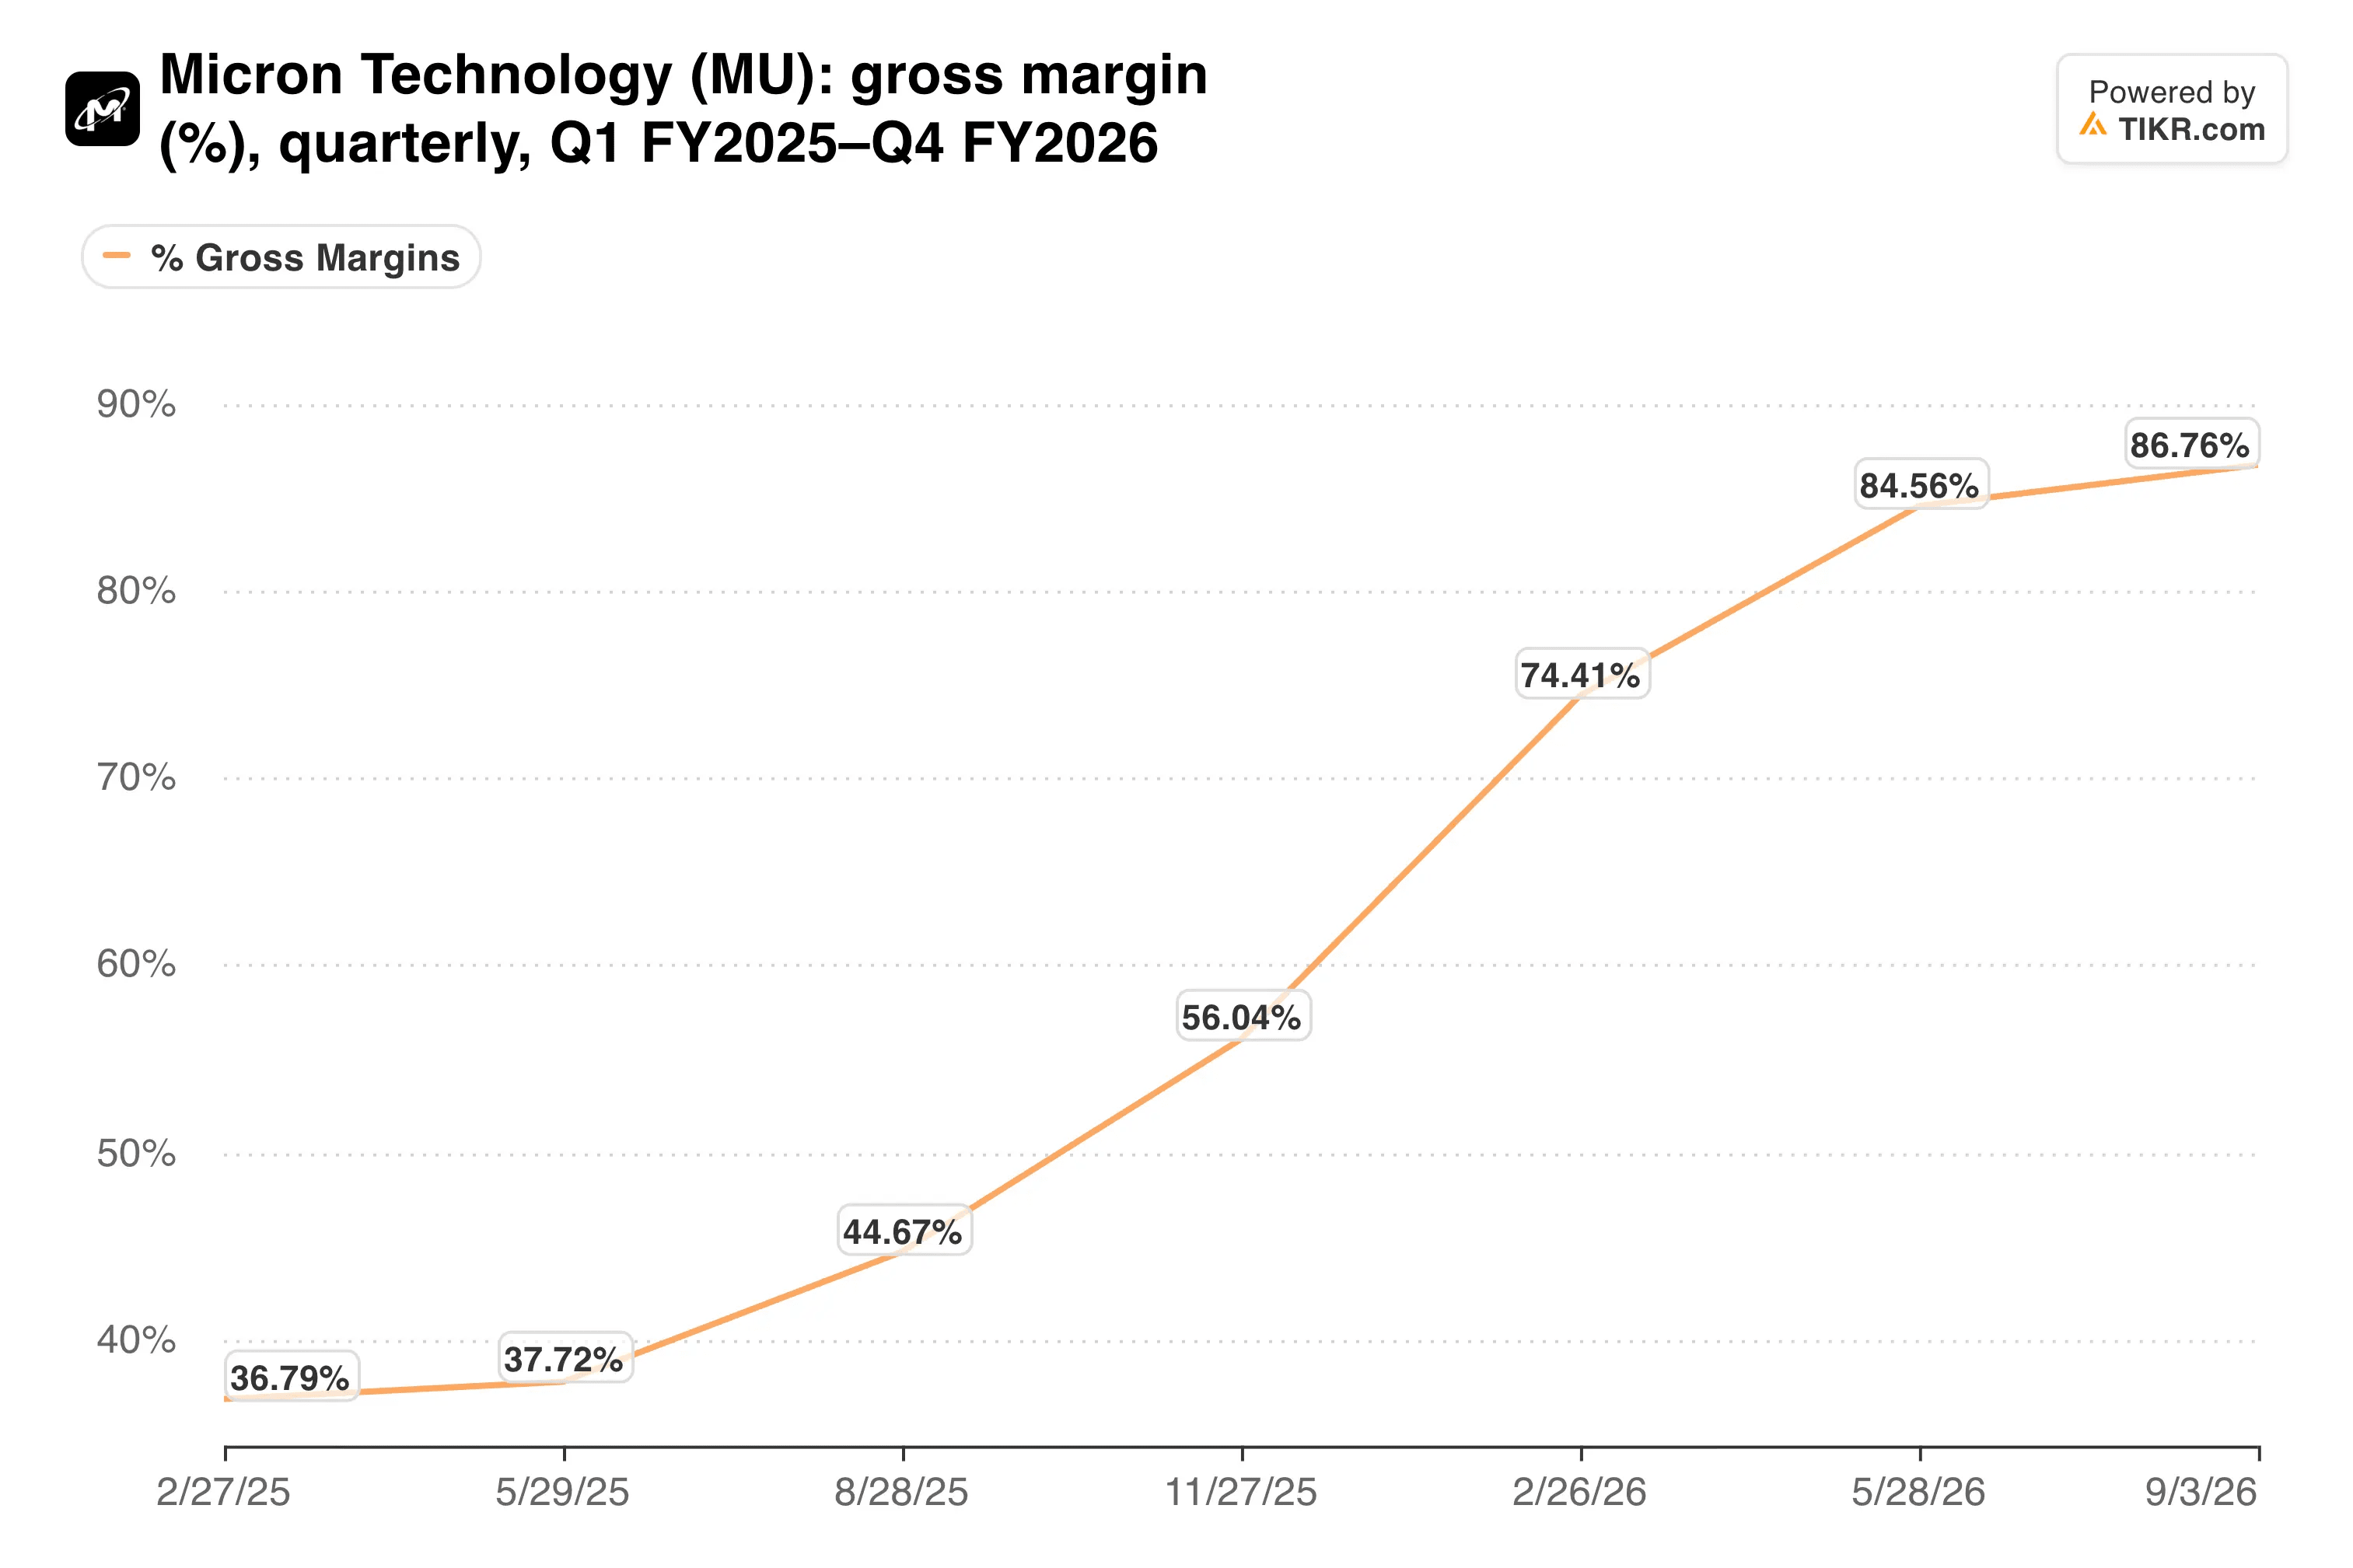
粗利益率は1年前の44.7%から前四半期には86.8%に上昇した。マイクロンは当期四半期の粗利益率を約86%、売上高を615億ドル、調整後EPSを38.15ドルと予想している。
SKハイニックスは有用な比較対象だ。同社の80%の営業利益率は、マイクロンの調整後営業利益率82.3%のわずか下に位置しており、両リーダー企業はほぼピークの価格設定力を発揮している。
しかし、リスクは明らかだ。台湾での労使紛争の長期化、AIデータセンター支出の鈍化、あるいは価格に対する顧客の反発は、いずれもまずこれらの利益率を直撃するだろう。
私の見解:桃園計画の一時停止は、供給コストが伴う労使紛争だ。マイクロンは735億ドルの現金・投資を有しているため、交渉が決裂した場合は他の場所で生産を拡大できる。しかし、ニュースにこれほど敏感な株は変動を続けるだろう。私は、底値圏を宣言する前に利益率が維持できるという証拠を求めたい。
12月中旬に発表予定の第1四半期決算が次の試金石となる。台湾での交渉が長引く中で、売上高が600億ドルから630億ドルの範囲内に収まるかどうかが示される。
では、マイクロンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!