


主なポイント
- バークレイズは11月16日、アッヴィの株価目標を$325から$335に引き上げ、Overweight(買い)評価を維持した。これは同株が1年間で27%上昇した後の判断だ。
- アッヴィの第3四半期決算は強気派を後押しした:売上高は10.3%増、SkyriziとRinvoqはそれぞれ20%超の成長を記録、経営陣は2026年のEPS(1株当たり利益)見通しを上方修正した。
- バークレイズの目標価格は予想PER(株価収益率)21倍を意味し、アッヴィの過去5年間のピークである20倍弱を上回る。一方、アナリストの2027年EPS予想は過去3か月間でわずかに下方修正されている。
- 市場平均目標価格の$312が、より現実的な12か月後の着地地点に見える。次の試練は2月初旬に発表される第4四半期決算と、初めて示される2027年の業績見通しだ。
アッヴィ(ABBV)は過去1年間で27%上昇し、11月16日の終値は$294.55と、3日前に記録した史上最高終値$295.03のわずか下で取引を終えた。バークレイズはまだ上昇余地があると見ている。11月16日、アナリストのエミリー・フィールドは同社の株価目標を$325から$335に引き上げ、Overweight(買い)評価を維持した。これは月曜日の終値から14%高い水準だ。
SkyriziとRinvoqが計画を上回り続ける
バークレイズの上方修正は、アッヴィの10月30日発表の第3四半期決算を受けたもので、その理由は明白だ。売上高は10.3%増の$174億に達し、Skyrizi($57.8億、22.7%増)とRinvoq($27.1億、23.9%増)が牽引した。経営陣は2026年の調整後EPS見通しを$13.76 -$13.96から$13.95 -$13.99に上方修正し、四半期配当を5.2%引き上げた。
新たな競合薬の登場もSkyriziの勢いを鈍らせていない。最高商業責任者(CCO)のジェフ・スチュワートは決算説明会で、「最近の経口薬競合は、我々の獲得可能な患者シェアに実質的な影響を与えていない」と述べた。Skyriziは依然として、新規または切り替えの乾癬患者の約2人に1人を獲得している。
バークレイズだけではない高水準の目標
バークレイズの上方修正は、決算発表後の多くの修正の一つだった。モルガン・スタンレーは$346、ウェルズ・ファーゴは$340、カナコードは$338に目標を引き上げた一方で、シティとUBSはNeutral(中立)評価と$295の目標を維持した。バークレイズの$335は市場平均目標の$312を7%上回っており、フィールド氏は大多数よりも強気のスタンスだ。
TIKRはアッヴィについて29人のアナリストを追跡。何人が「買い」と評価している?
アッヴィの買い、中立、売りの評価の内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アッヴィのアナリスト評価を見る
アッヴィは$335の価値に見合う成長ができるか?
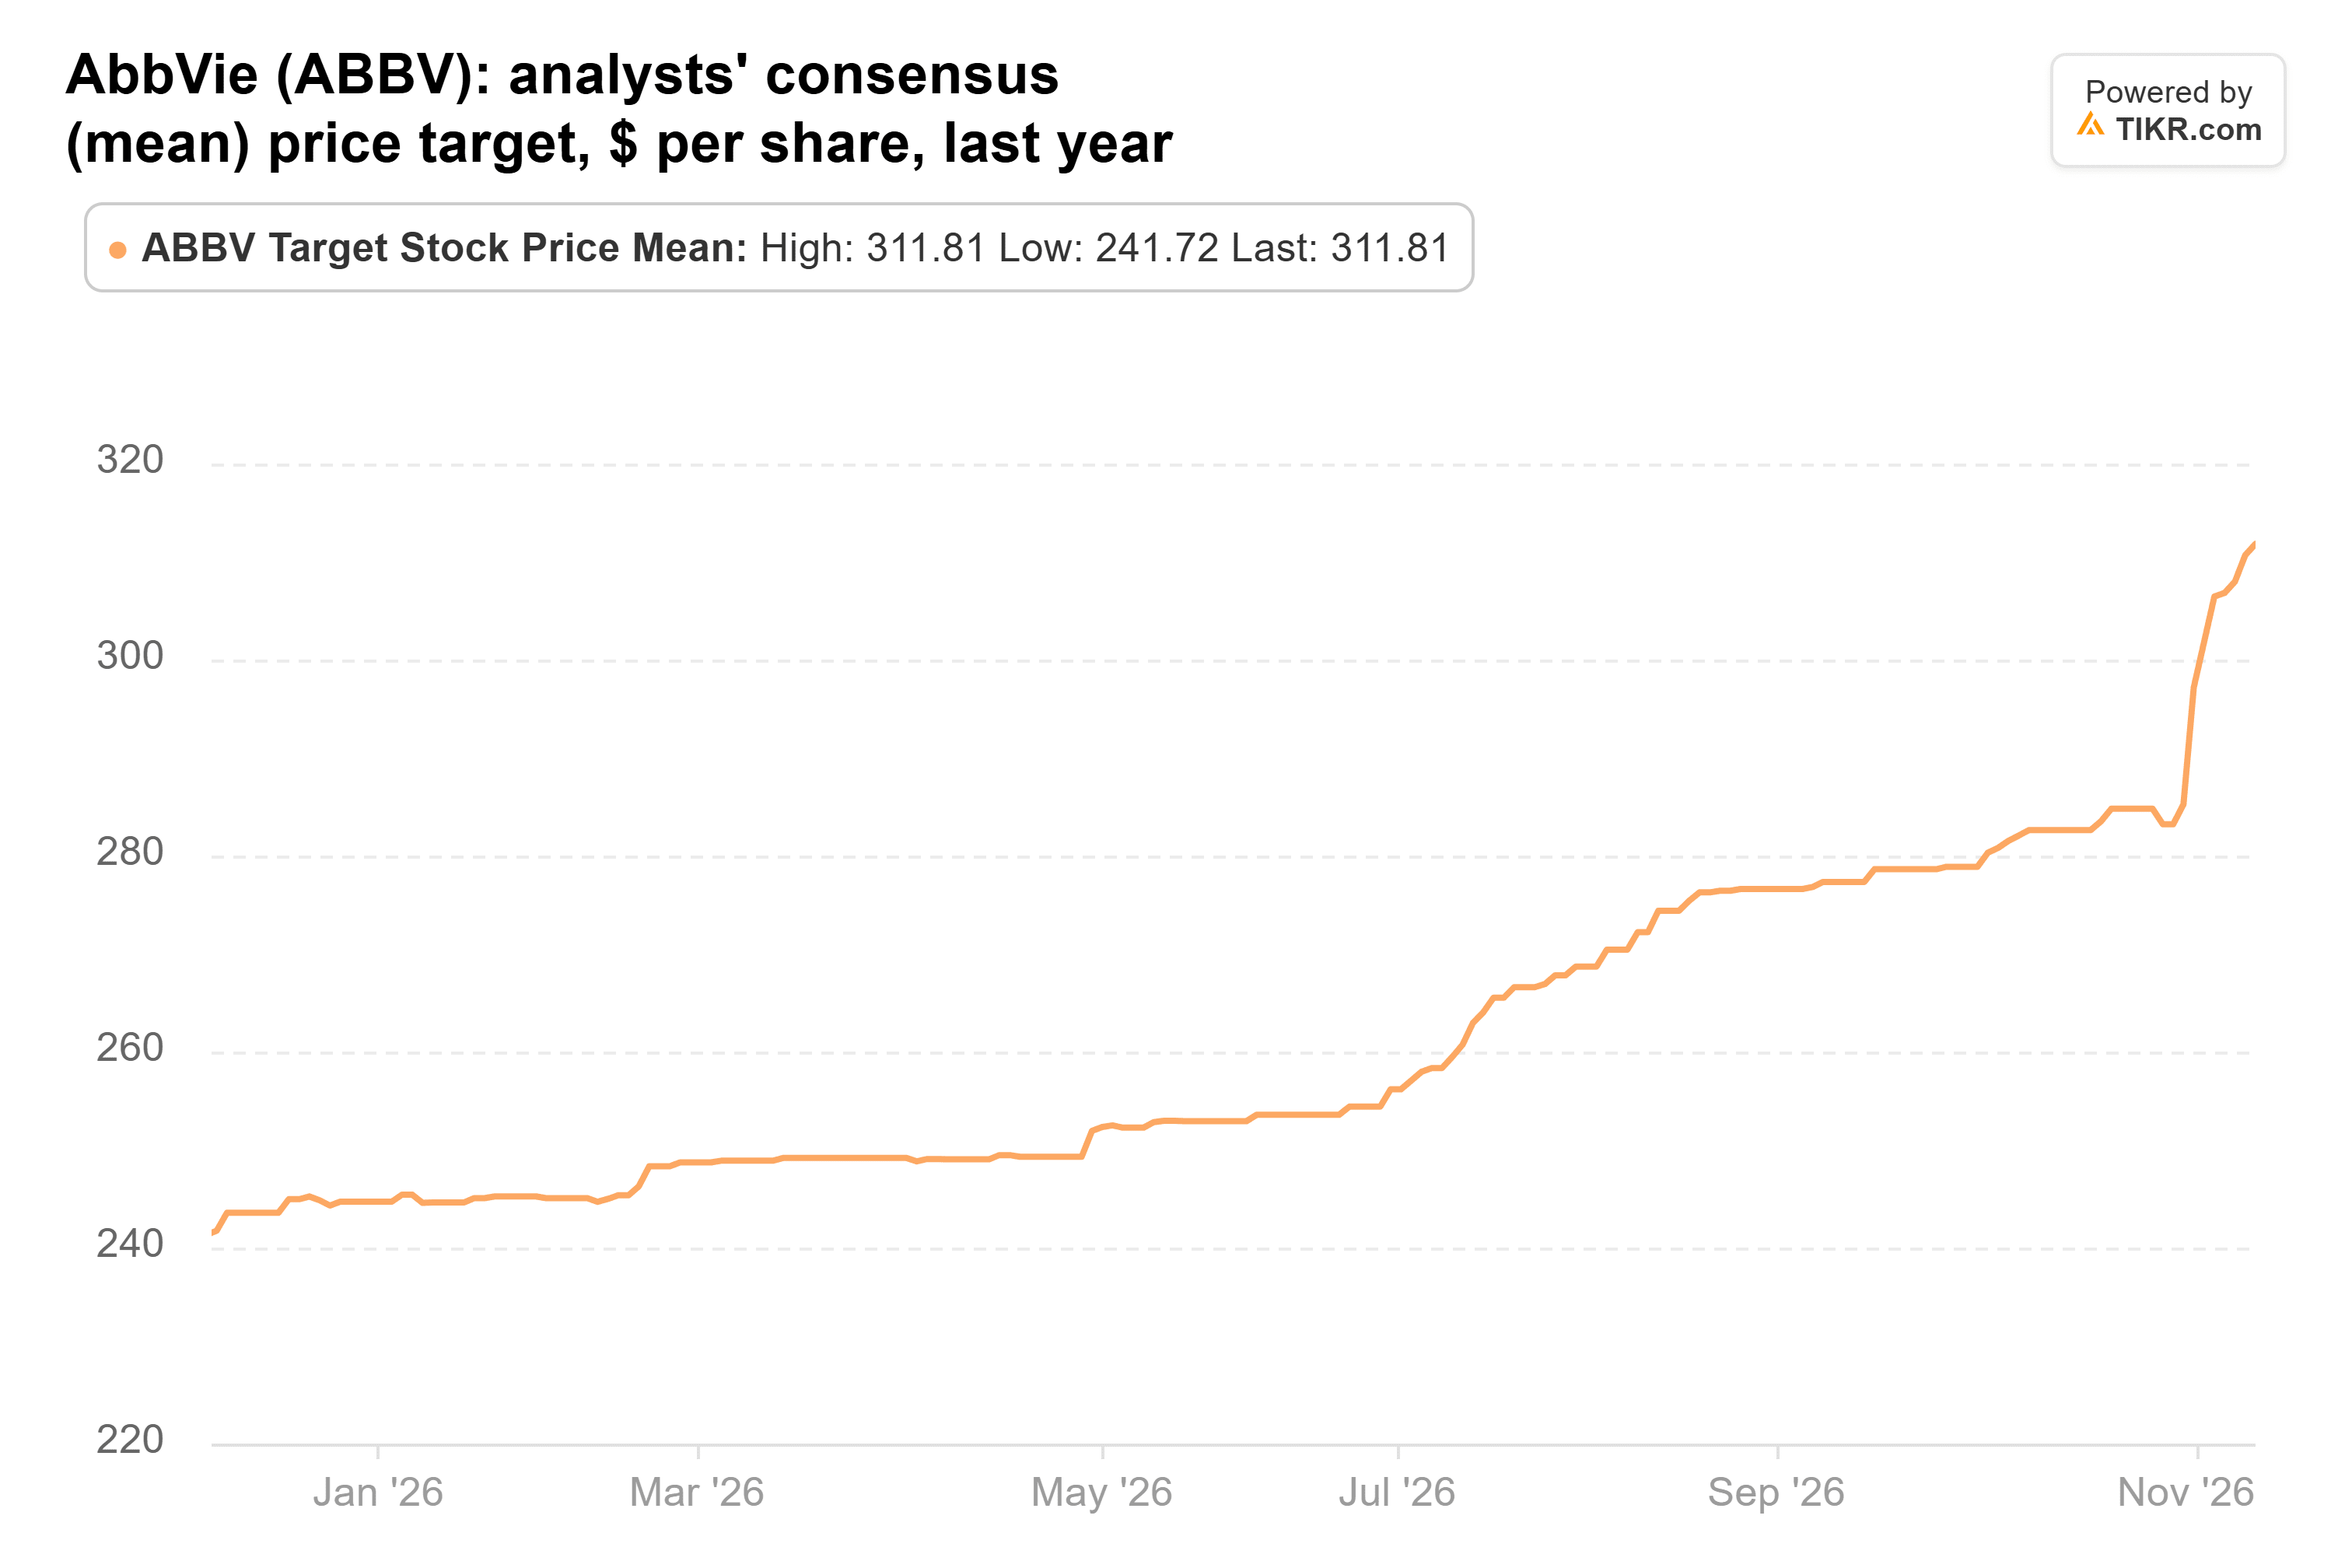
ウォール街は今年を通じて同株を追い上げてきた。アッヴィに目標価格を設定する26人のアナリストの平均目標は、1年前の$242から11月13日には$312まで上昇した:
これらの目標の背景にある利益予想は堅調だ。アナリストは今年の正規化EPSが$13.98(2025年度の$10.00から増加)となり、2028年度までに$17.99に達すると予想している:
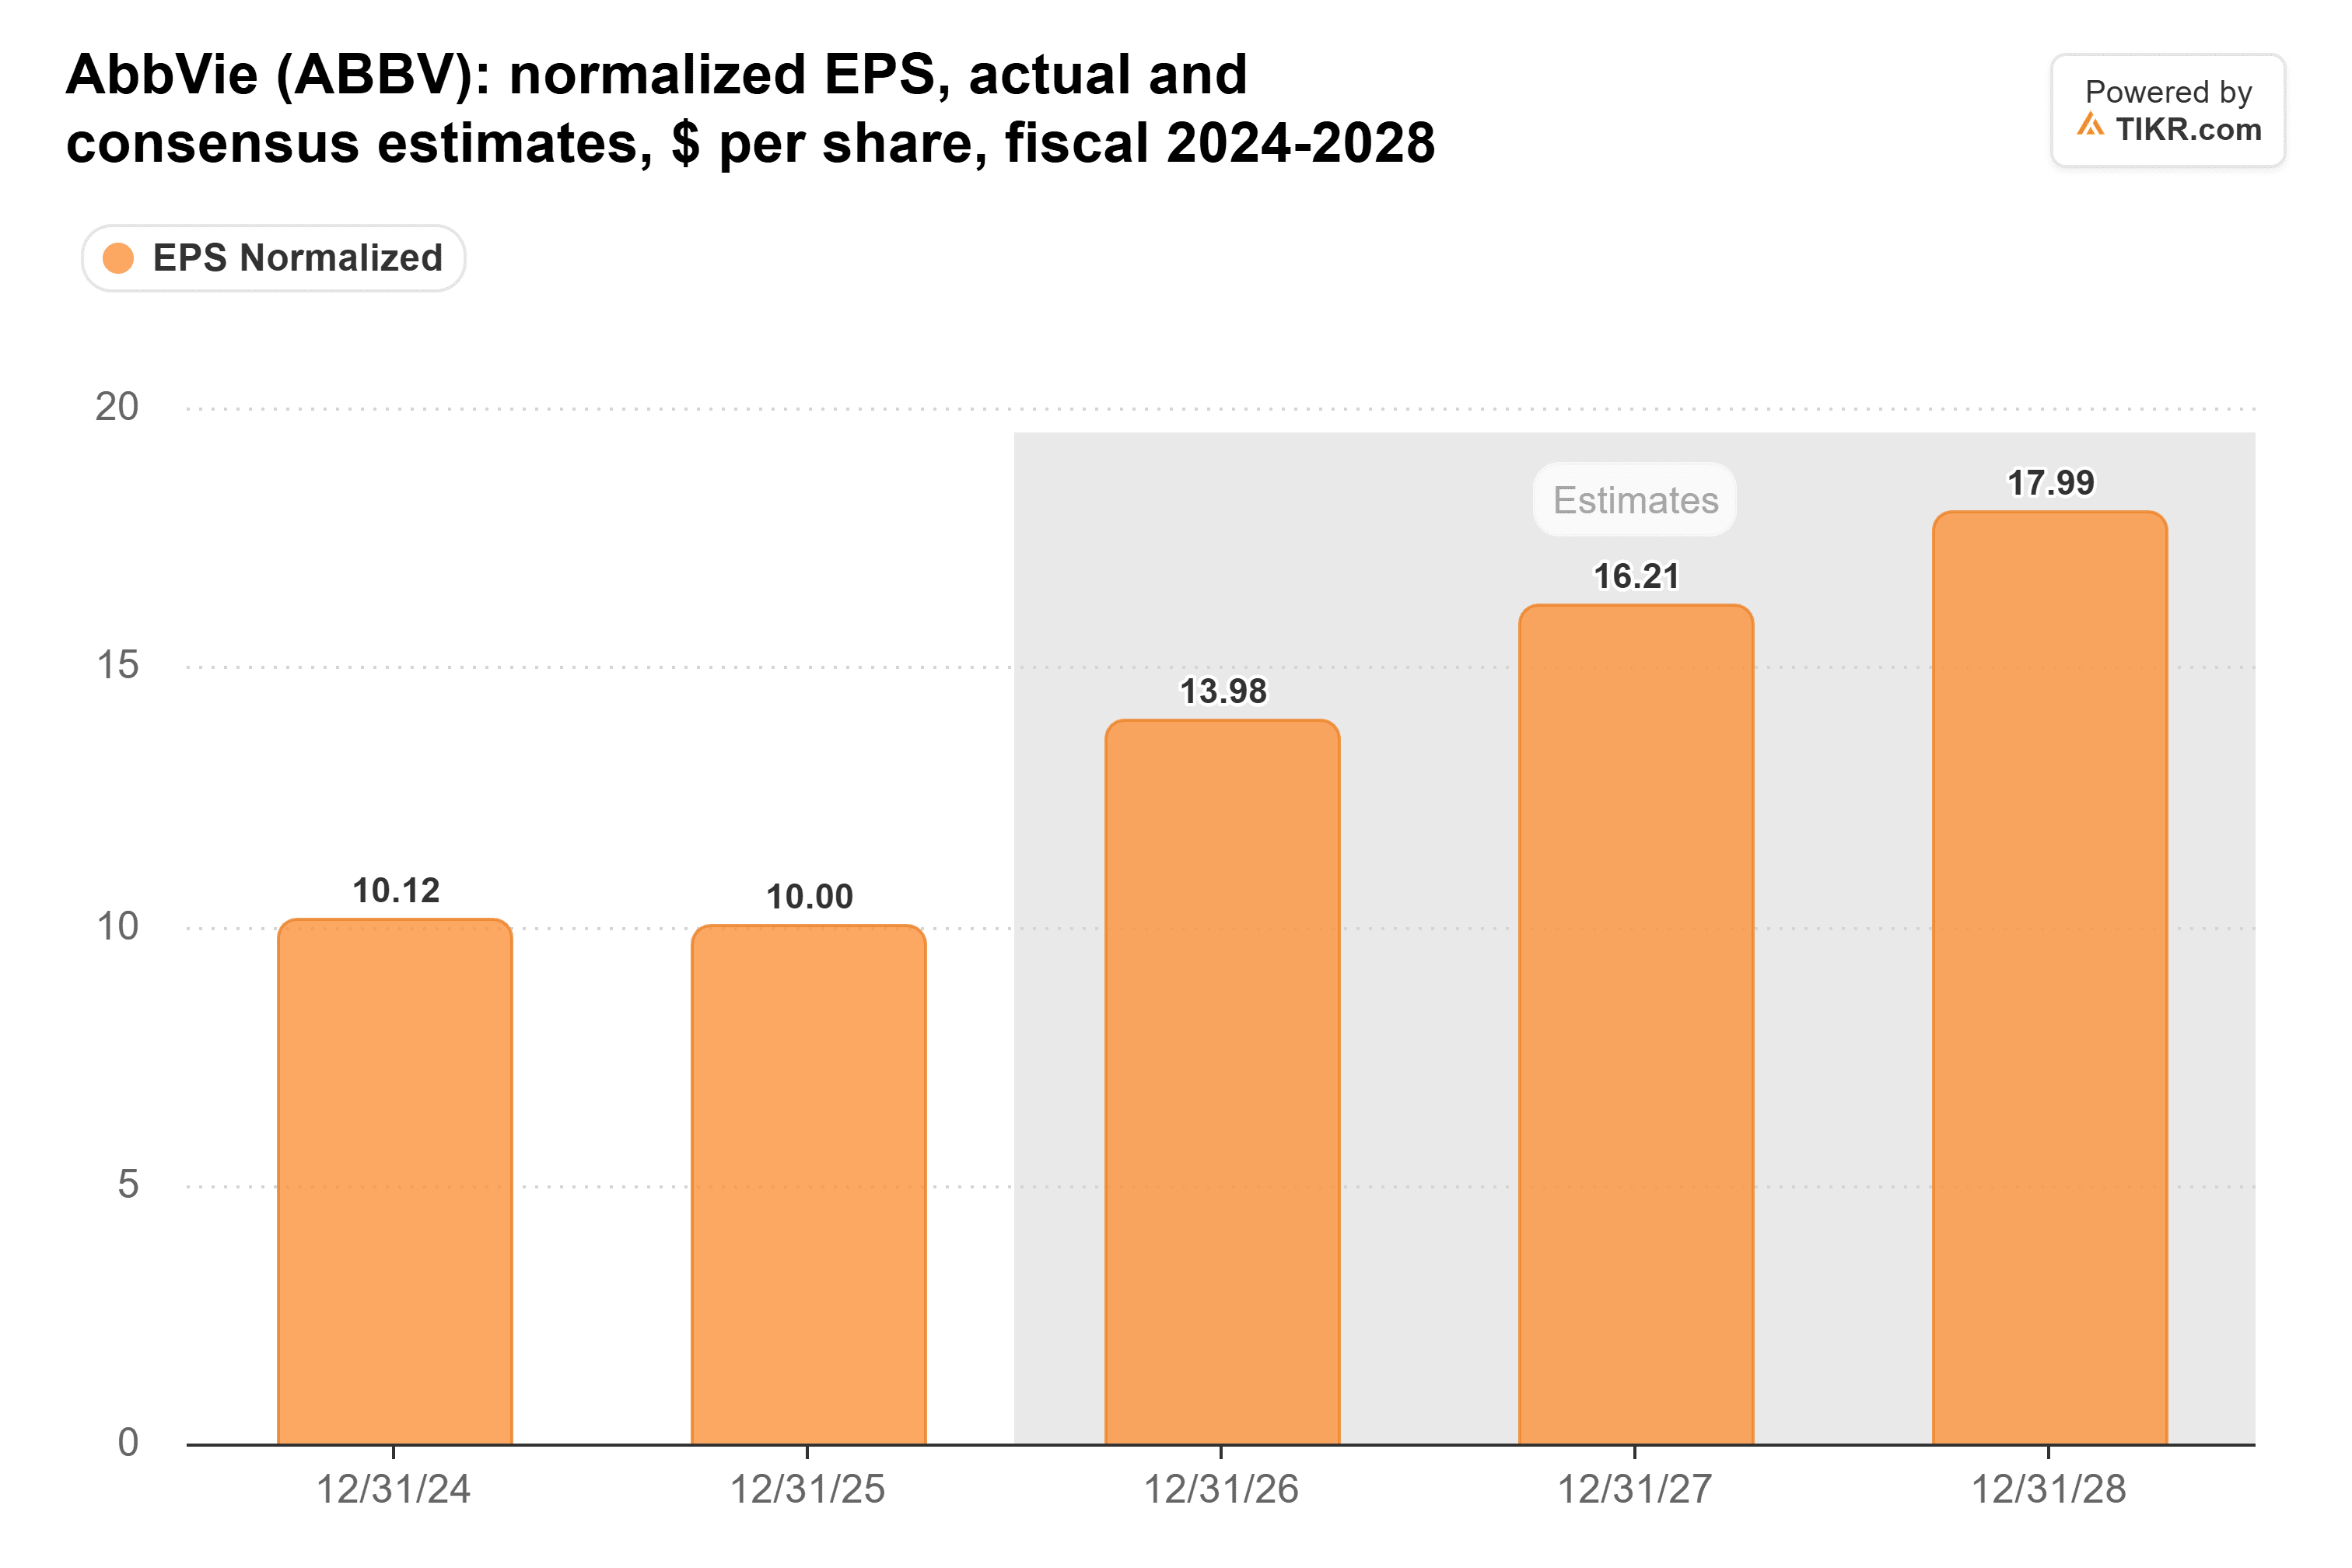
しかし、第3四半期の上方修正はこれらの予想を押し上げなかった:2027年の予想値は3か月前の$16.28から$16.20へとわずかに下方修正されている。アッヴィ自身の業績見通しも助けにならなかった。第4四半期の調整後EPS見通しが$3.83-$3.87の範囲で、FactSetコンセンサスの$3.93を下回ったためだ。
そして投資家はすでに、これらの利益予想に対して高い評価を付けている。アッヴィは予想PER約19倍で取引されており、これは過去5年間の平均14倍、2025年10月のピークである20倍弱を上回っている:
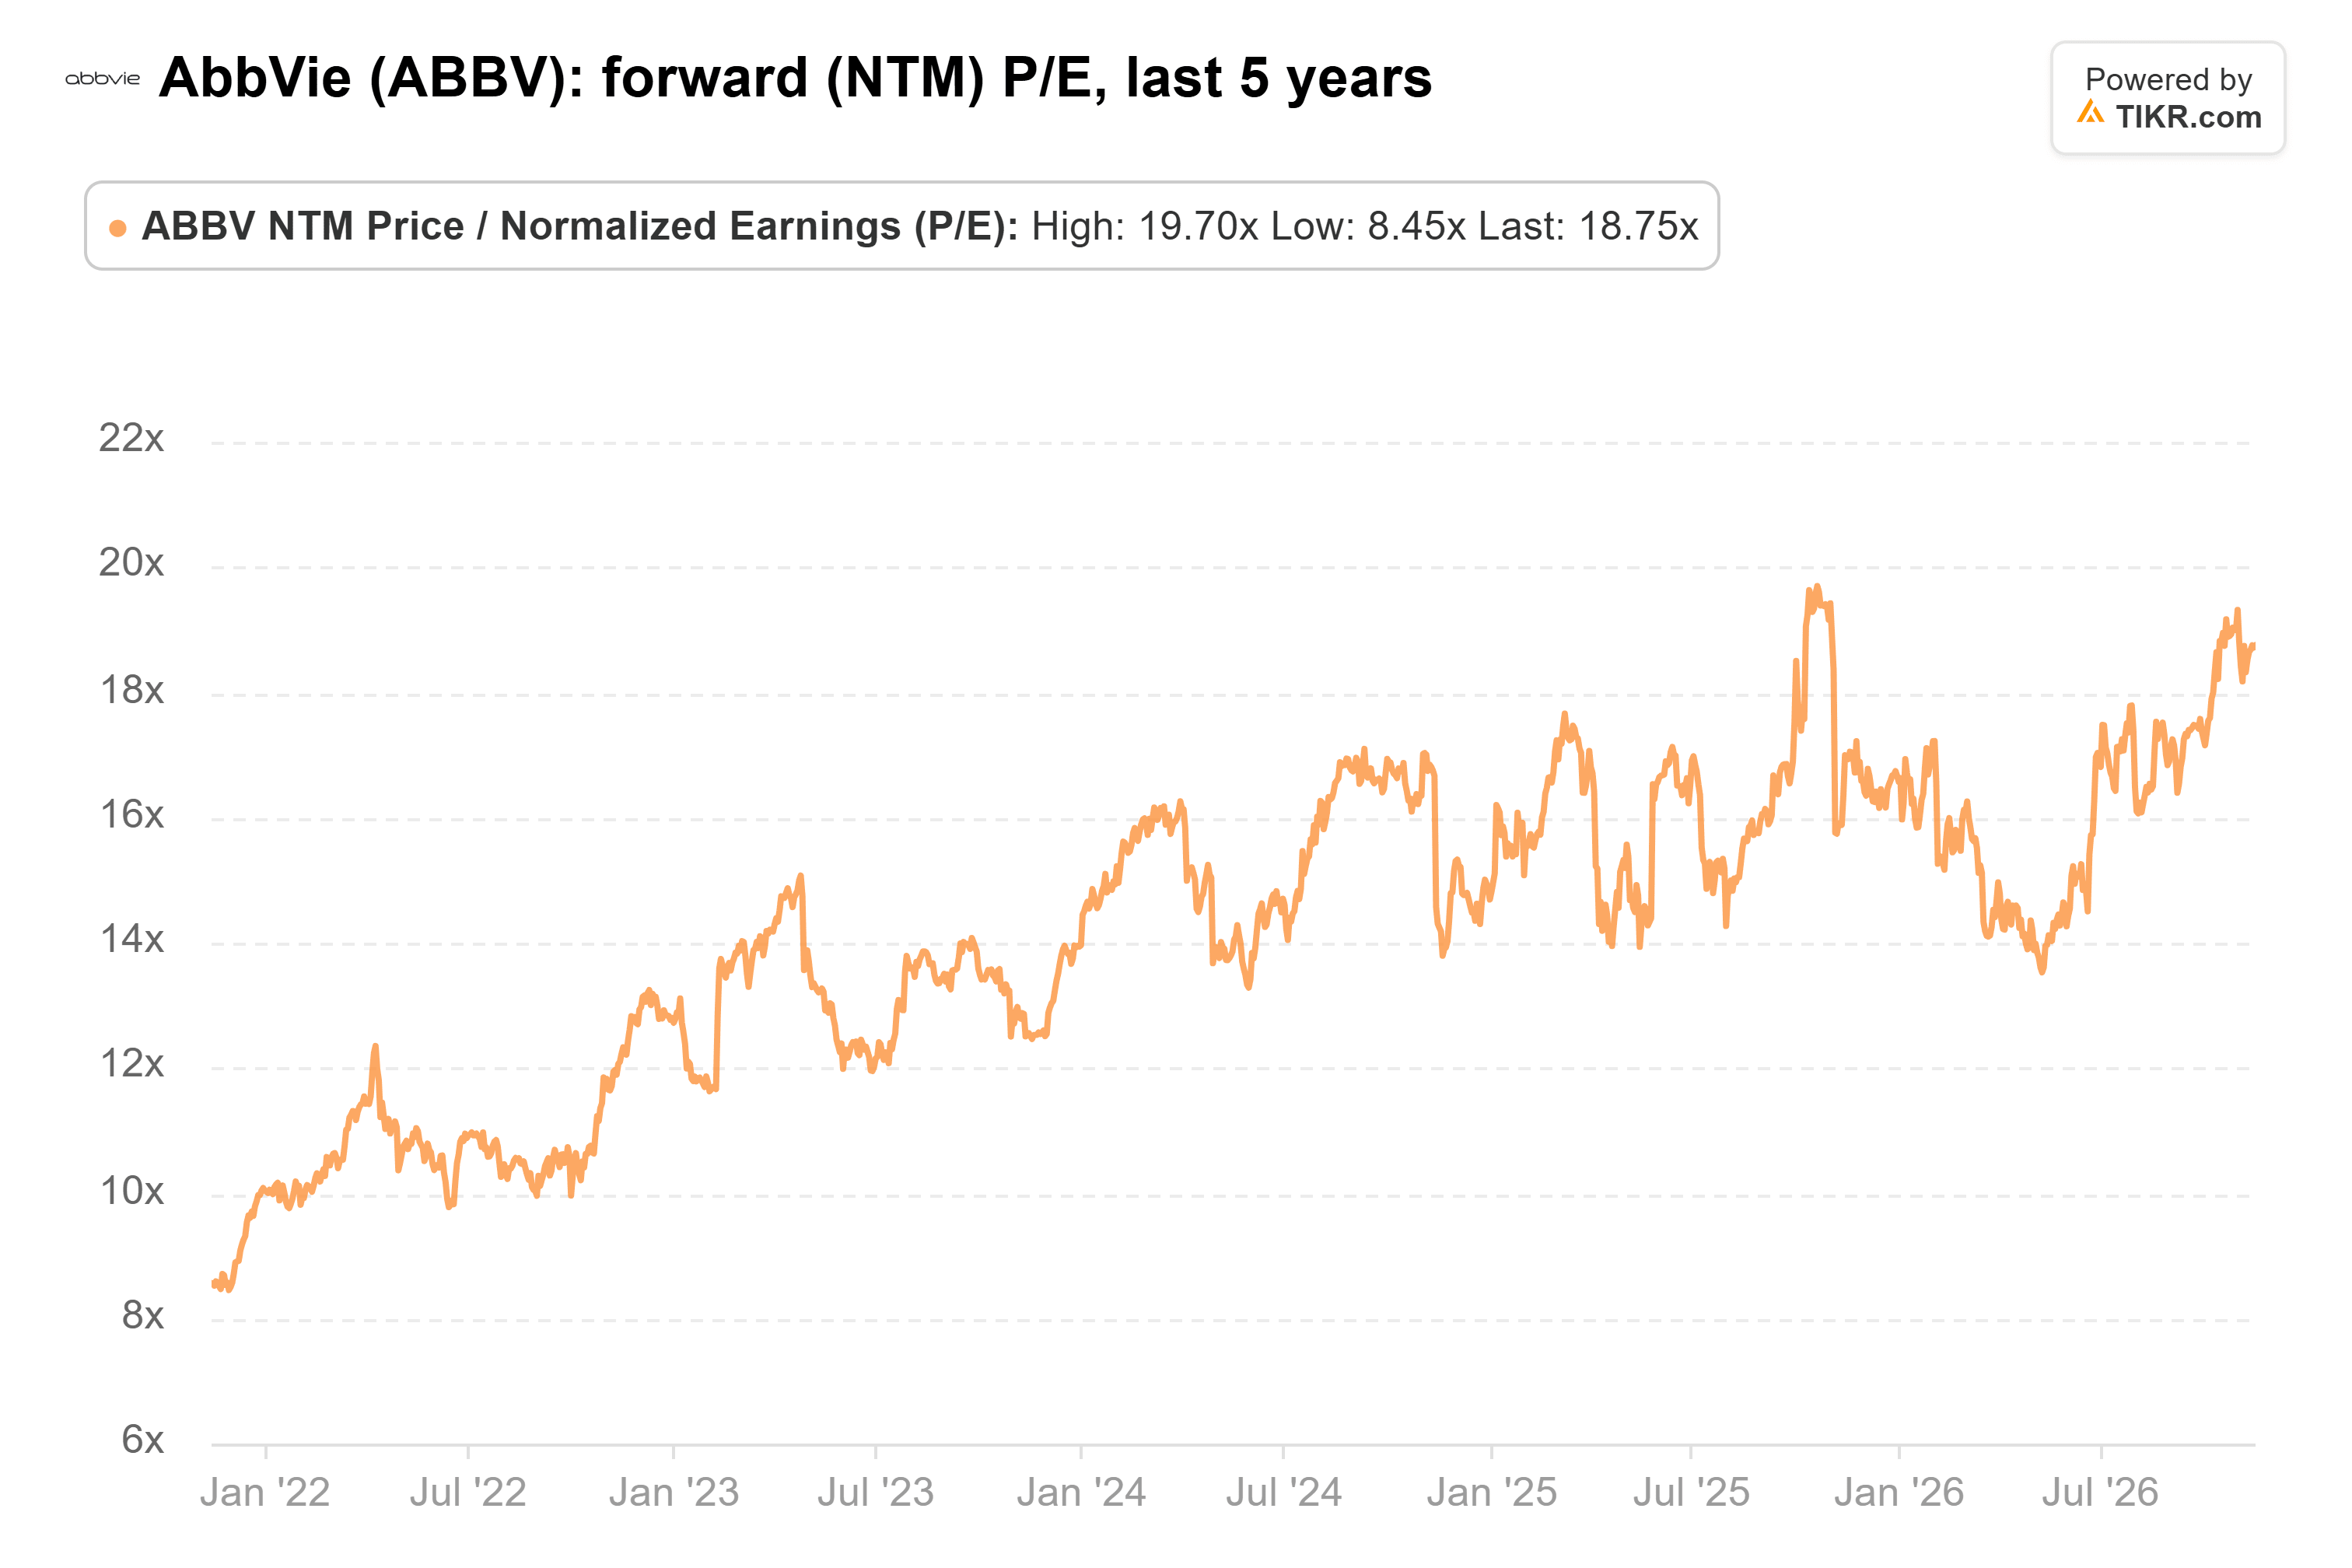
バークレイズの$335を、アナリストがアッヴィの今後12か月間で稼ぐと予想する1株当たり利益$15.73で割ると、21倍となる。これは過去5年間のどの時点よりも高い水準だ。2027年には実際の逆風も待ち受けている:経営陣はApogee Therapeuticsの買収により、その年の調整後EPSが約$0.46減少すると見込んでおり、またVraylarに対するメディケアの設定価格が発効する。
$335よりも$312の方が現実的
アッヴィのビジネスは評価に値する。しかし、バークレイズの目標価格は、同株が過去5年間で経験したことのない倍率を必要としており、それは夏以降に下方修正された2027年予想に基づいている。SkyriziとRinvoqが計画を上回り続けるならば、株価は利益とともに上昇することができ、市場平均の$312が12か月後のより可能性の高い着地地点となる。
次の試練は2月初旬に訪れる。アッヴィが第4四半期決算を報告し、初めての2027年業績見通しを示す時だ。ロブ・マイケルCEOは決算説明会で「来年も再びトップクラスの成長を実現する」と約束した。ApogeeとVraylarの影響にもかかわらず、アッヴィがそのような見通しを示すならば、アナリストは予想を上方修正する理由を得ることになり、$335という目標ははるかに妥当なものに見えるだろう。
では、アッヴィ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アッヴィがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


