主なポイント
- TSMC株は2026年に23%上昇したが、AMDやMicronに遅れを取っており、AI支出への懸念が半導体株を襲った後、10月の高値から大きく下落している。
- 同社の業績は自らの計画を上回り続けている:10月の売上高は前年比59.7%増の記録を達成し、経営陣は今年の成長率見通しを1月の約30%から約44%に上方修正した。
- NvidiaがTSMCの最大顧客であると広く報じられており、同社は11月17日にJensen Huang氏がCEOを退任して以来初の決算を発表する。マージンと2027年の需要が主なリスク要因だ。
- フォワードP/Eは5年平均を下回り、2027年のEPS予想は6月以降上方修正されているため、今回の調整は追加購入の機会と見える。
Taiwan Semiconductor Manufacturing (TSM)株は2026年に23%上昇したが、それでも同社が供給するAIチップ関連銘柄の上昇に遅れを取っている。Advanced Micro Devices (AMD)(TSMCがチップを製造)は今年135%上昇し、メモリメーカーのMicron Technology (MU)は152%上昇している。
TSMCはまた、AI支出への懸念が半導体株を席巻した後、10月の高値から23%下落している。そして、最大顧客と広く報じられているNvidia (NVDA)は、Jensen Huang氏がCEOを退任して以来初めて11月17日に決算を発表する。では、利益確定すべきか、それとも追加購入すべきか?
需要は計画を上回り続ける
1月、経営陣は2026年の成長率を約30%と見通していた。その後、第3四半期の売上高は前年比41.2%増の467億2000万ドルとなり、見通しの上限を上回り、成長率見通しは約44%に上方修正された。第4四半期の見通し(523億ドル~543億ドル)はさらに加速する成長を示唆している。10月は記録的な月となり、売上高は5868億9000万台湾ドル(前年比59.7%増)を記録した。
CEOのC.C. Wei氏は10月15日のTSMC決算説明会で率直に述べた:「実際の需要は、我々が現在供給できる能力をはるかに上回っている」
TIKRはTSMCについて36人のアナリストを追跡している。「買い」と評価しているのは何人か?
TSMCの「買い」「保有」「売り」評価の内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。TSMCのアナリスト評価を見る
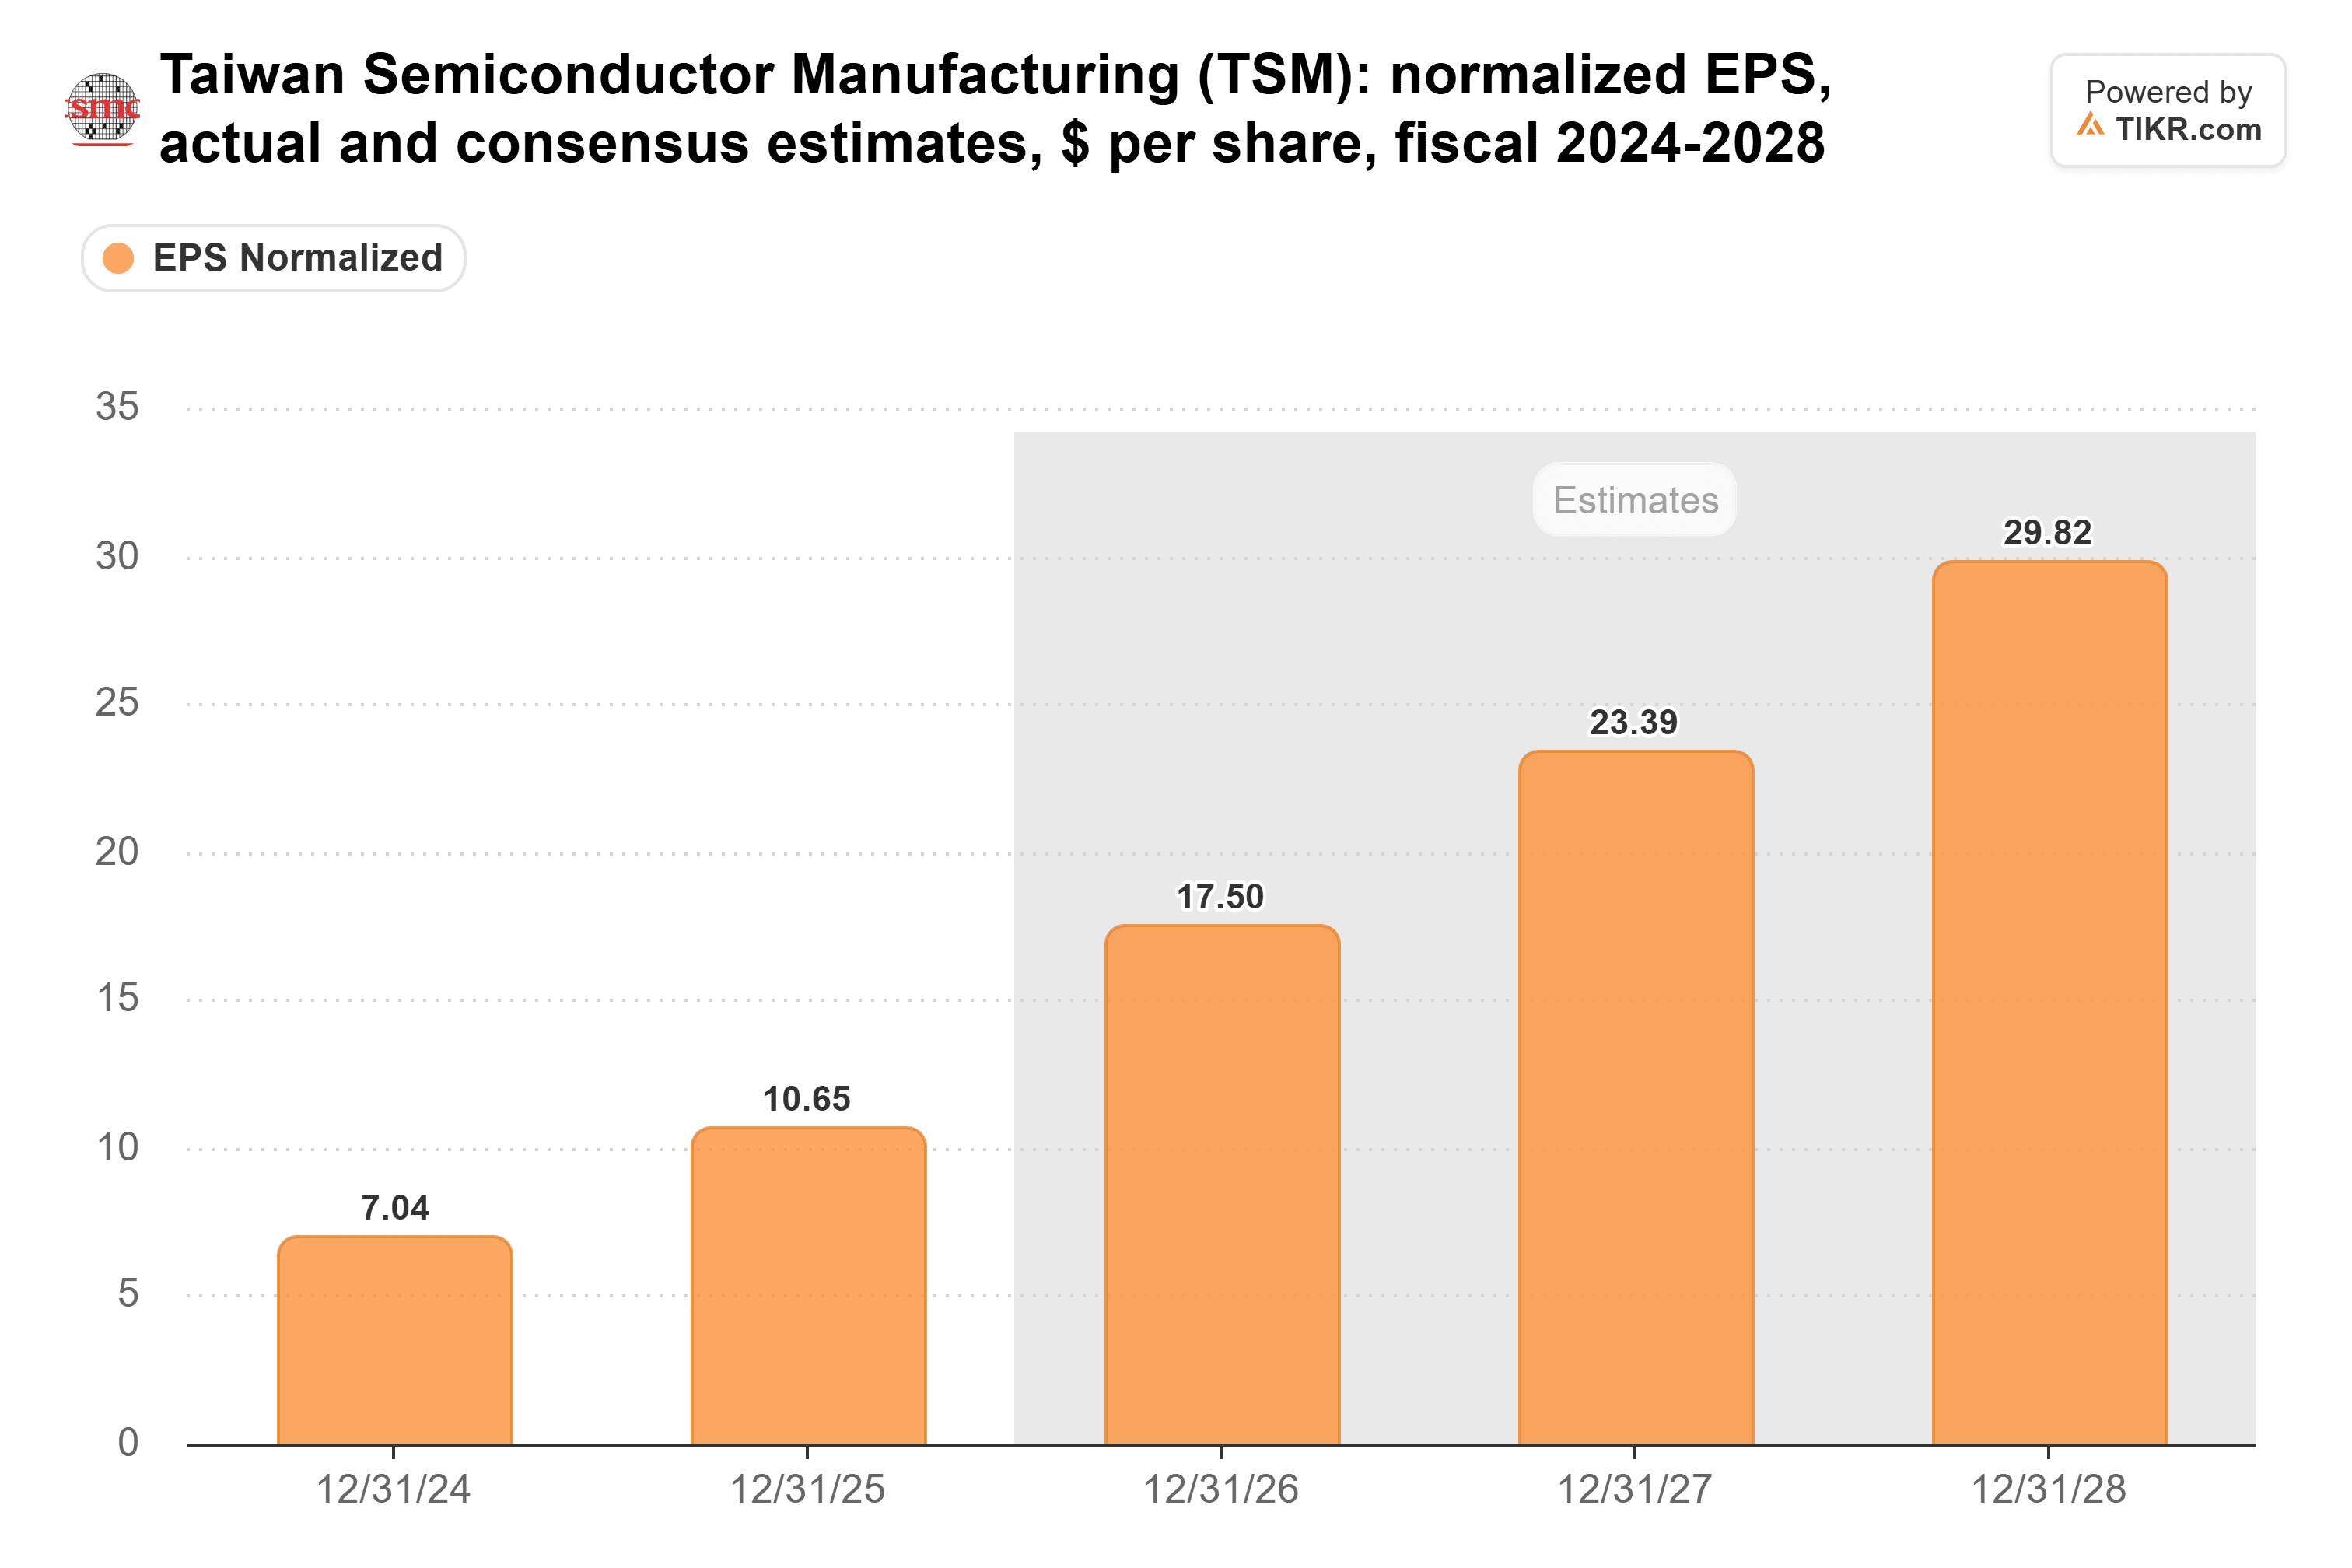
アナリストは、その需要が2025年から2027年にかけてTSMCの正規化EPSを2倍以上に押し上げると予想している:
売りは他の場所から始まった
10月末のIntelの弱い見通しが半導体グループ全体を襲った。その後、11月5日、3つのニュースにより下落が加速した。民主党の中間選挙での勝利がAI構築の遅延への懸念を高め、TSMCの顧客であるQualcommがメモリコストについて警告し、BloombergがMicronが45億ドルの台湾工場計画を一時停止したと報じた。TSMC自身にはその日、ニュースはなかった。
Nvidiaの混乱はより身近な問題だ。TSMCの最大顧客(同社は名前を明かさない)は2025年の売上高の19%を占め、Nvidiaがその顧客であると広く報じられている。新CEOがAIチップに必要なウェハーの数を変えることはないが、Nvidiaの見通しはそれらの注文に関する次の判断材料となる。
顧客企業はさらに上昇した
AMDの上昇は同社自身のAI事業によるものだ:第3四半期のデータセンター売上高は85億ドルの記録を達成し、前年比97%増となった。Huang氏退任後、投資家はNvidiaからAMDやその他の競合他社により多くの資金を移した。TSMCはそれらのチップも製造しており、Nvidiaに挑むスタートアップも同じTSMCの製造能力を争っている。
Micronは別のケースだ。同社の上昇はメモリ供給の逼迫に支えられており、メモリ価格の上昇はTSMCの一部顧客に打撃を与えている:Wei氏は10月、部品コストの上昇が消費市場を圧迫していると述べた。また、The Informationは11月6日、TSMCがNvidiaの要請を受けて3D DRAMへの参入を検討していると報じたが、これはMicronの競合になることを意味する。TSMCはこれを確認していない。
通常の取引水準より割安
成長にはコストも伴う。第3四半期の粗利益率は初期の2nm生産の影響で66.4%に低下した。TSMCはまた、今年600億ドルから640億ドルの設備投資を計画しており、そのほとんどは2028年と2029年に稼働する製造能力のためだ。そしてWei氏は、同社が「2027年への事業計画において慎重である」と述べた。
市場はすでにその慎重姿勢の一部を織り込んでいる。TSMCのフォワードP/Eは11月13日時点で16.5倍であり、5年平均の18.1倍を下回り、2024年7月のピーク25.4倍を大きく下回っている:
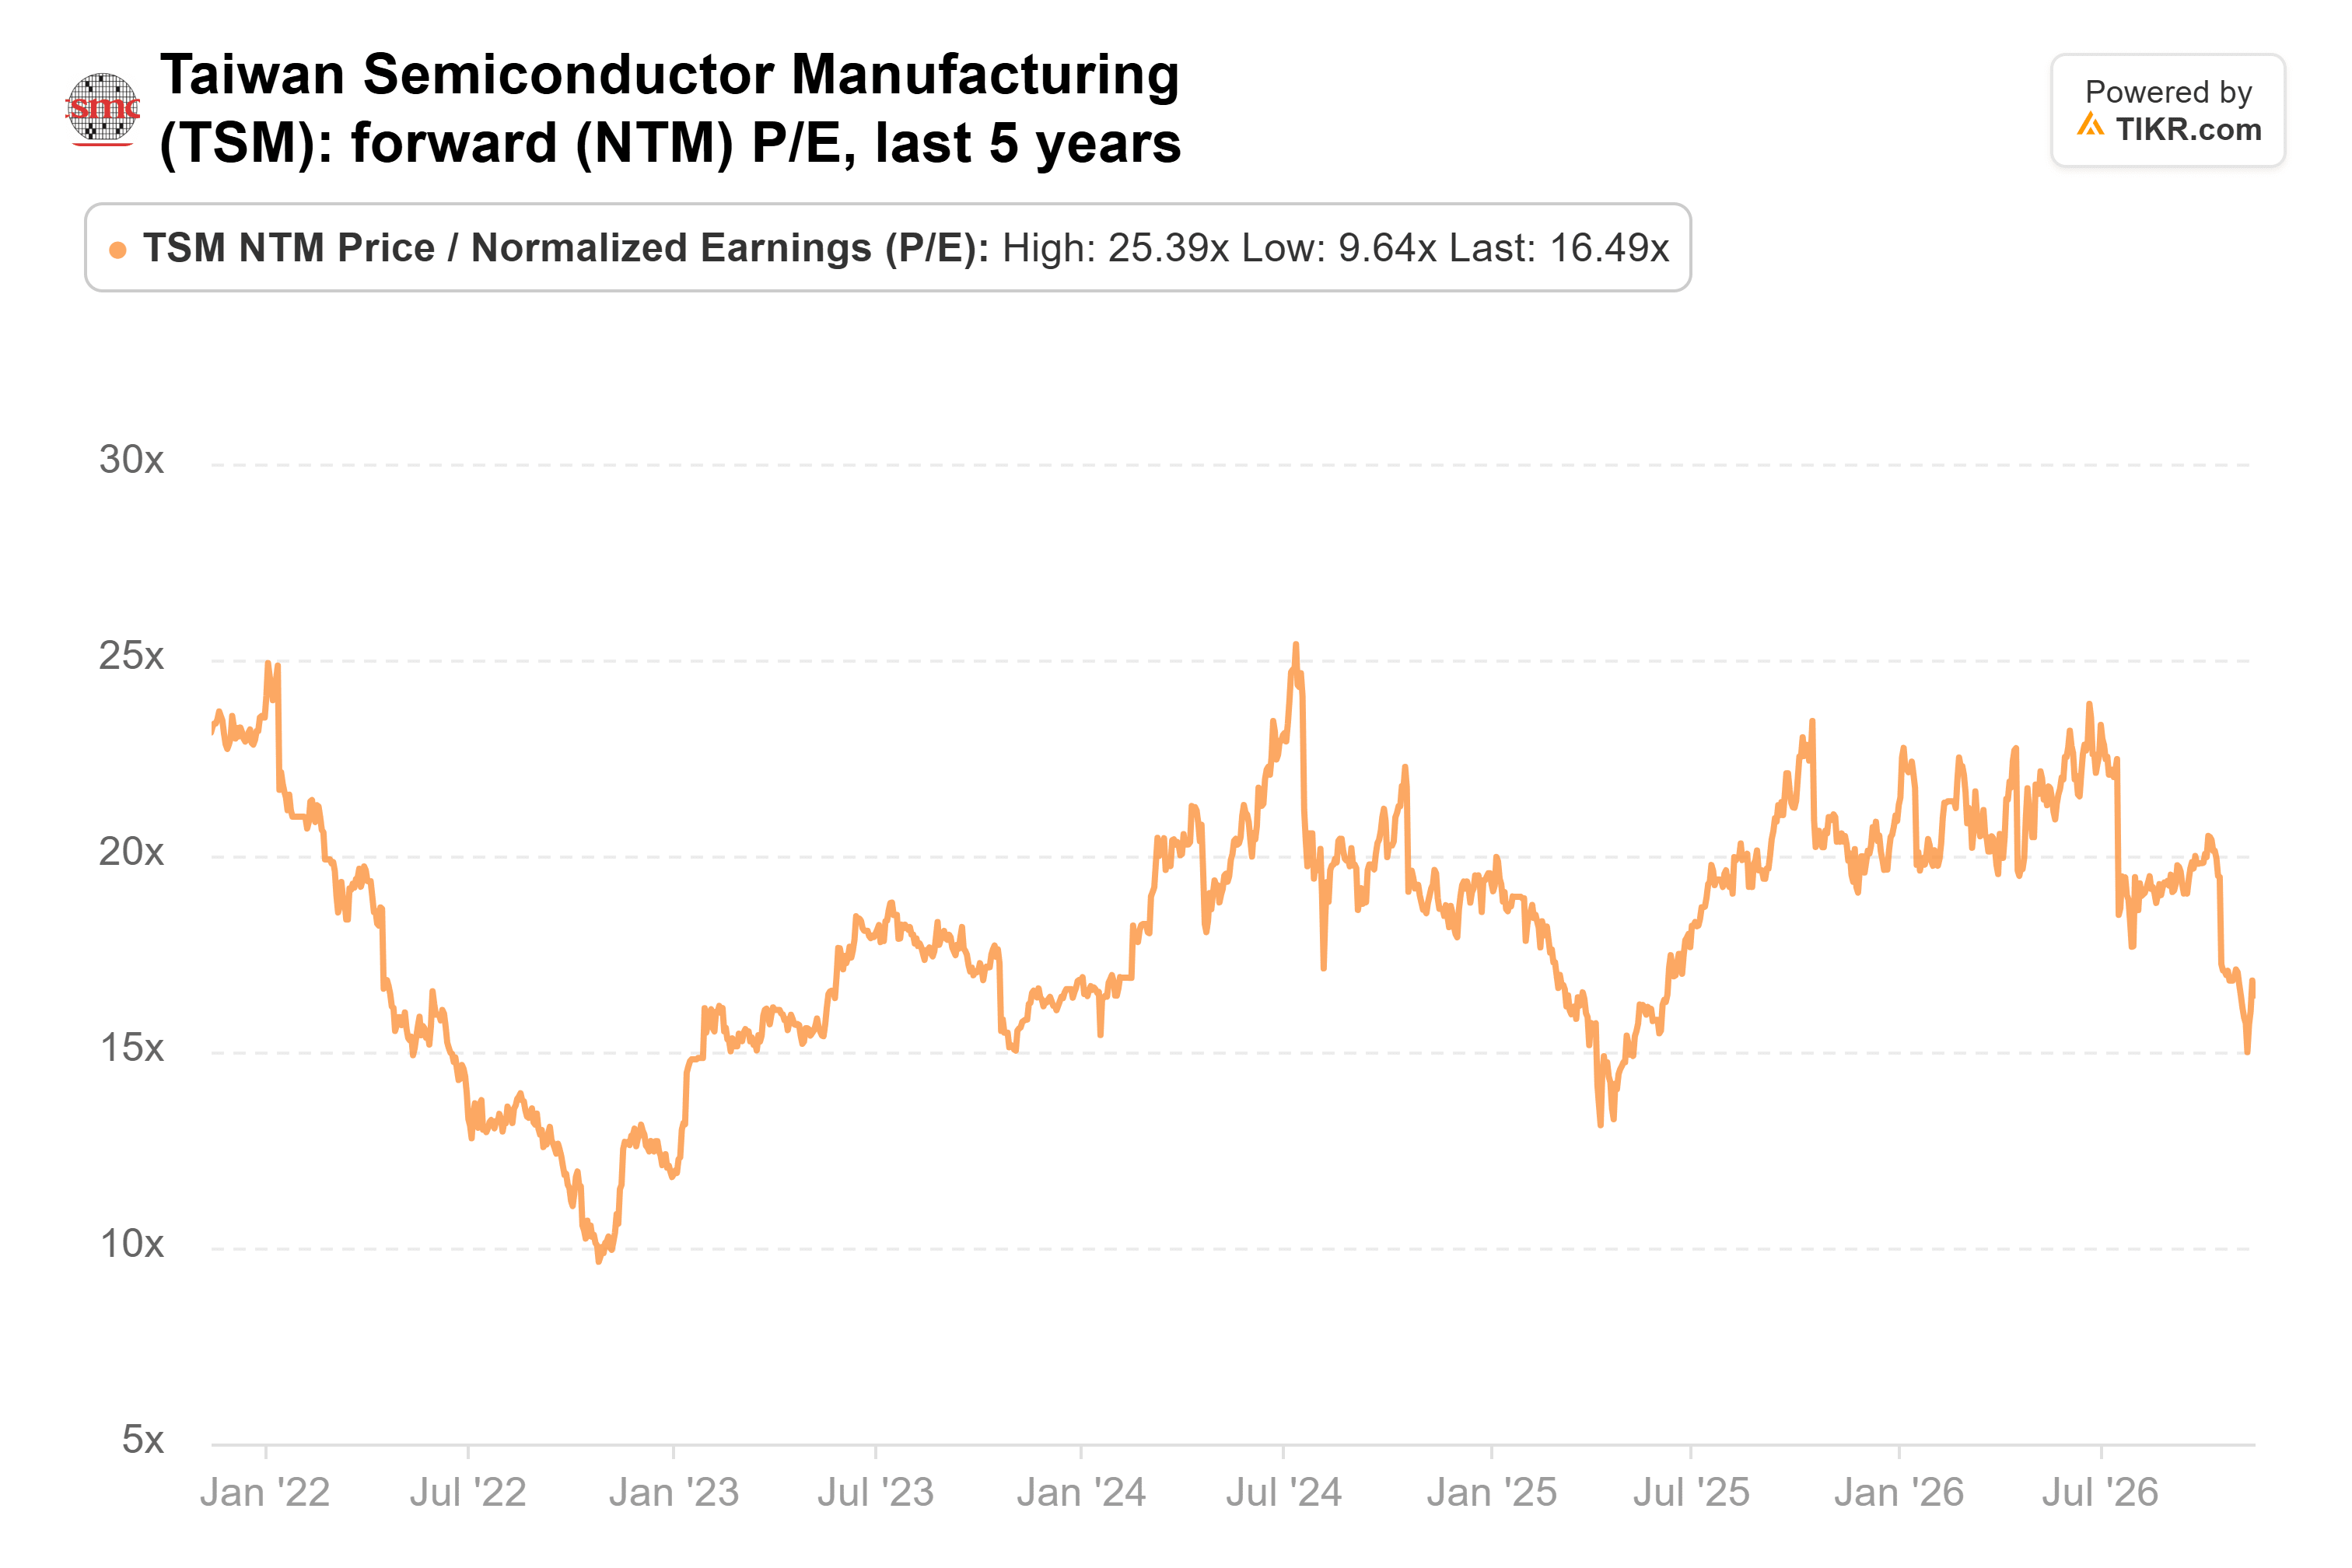
現在の価格では、さらに低い水準だ。一方、アナリストは2027年のEPS予想を6月30日から10月23日にかけて16%上方修正し、ウォールストリートの平均目標株価587ドルは直近の終値から約57%上となっている。
私は追加購入する。TSMCは、どのチップ設計会社が勝っても対価を得られ、需要は自社の予測を上回り続けている。Nvidiaの決算が最初の試金石だ。11月の売上高は12月初旬に発表され、2027年の見通し(1月中旬発表予定)は、需要がその新しい製造能力すべてに追いつけるかどうかを示すだろう。
では、TSMC株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、TSMCがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して自らの事業見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!