


主なポイント
- パイパー・サンドラーは11月13日、Home Depotの株価目標を378ドルから371ドルに引き下げ、Overweight(買い)評価を維持した。これは11月16日の終値347.51ドルから7%上昇する水準である。
- 第3四半期決算はパイパーが予想していた水準を上回り、米国同店売上高は2.2%増加し、Home DepotはCFOのリチャード・マクフェイルを次期CEOに指名した。
- パイパーの目標株価は、約24倍の予想PERに相当し、Home Depotの5年平均22倍を上回っている一方、来年度の予想は引き下がり続けている。
- 10月の上昇後、同株は既にその倍率に近い水準で取引されており、わずかに下方修正されたマージン見通しは、誤差の余地をほとんど残していない。
The Home Depot (HD) は、11月17日に発表した第3四半期決算で市場予想を上回り、CFOのリチャード・マクフェイルを11月23日付で次期CEOに指名した。彼は、病気休暇から復帰し会長職に留まるテッド・デッカーを引き継ぐ。数日前、パイパー・サンドラーは見通しを下方修正していた。同社は11月13日、株価目標を378ドルから371ドルに引き下げ、Overweight(買い)評価を維持した。これは11月16日の終値347.51ドルから7%の上昇余地を残す水準である。
顧客は小規模なプロジェクトに留まっている
パイパーの見解は、住宅市場が低迷したままである中で緩やかに成長している事業に基づいている。2026会計年度第3四半期(11月1日までの3ヶ月間)では、売上高は4.9%増の434億ドルとなり、調整後EPSは3.86ドルで、CNBCによるとウォールストリートが予想していた3.84ドルを上回った。同店売上高は2.2%増加し、米国同店売上高も2.2%増加し、第2四半期の1.3%増から上昇した。
「第3四半期の業績は我々の予想を上回った」とマクフェイルはリリースで述べた。8月には、顧客が「小規模なプロジェクトに引き続き取り組んでいる」と述べ、第2四半期決算説明会では「現時点で転換点の兆候は全く見られない」と付け加えた。経営陣は現在、2026会計年度の同店売上高を約1.4%、調整後EPS成長率を14.69ドルから約2%と見込んでおり、8月時点の予想範囲(横ばいから2%増、横ばいから4%増)を狭めた。
TIKRはHome Depotをカバーする36人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Home Depotの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Home Depotのアナリスト評価を見る
パイパーは依然として好意的、ただし目標は引き下げ
パイパーは第3四半期決算が予想通りになると見込んでいたが、同社のチャネルチェックでは、塗料販売や部屋の測定など、住宅プロジェクト需要の先行指標が低下していることを示していた。他のアナリストはより慎重だ:11月16日、Zelman & AssociatesはHome DepotとLowe'sの両方をNeutral(中立)からUnderperform(売り)に格下げした。
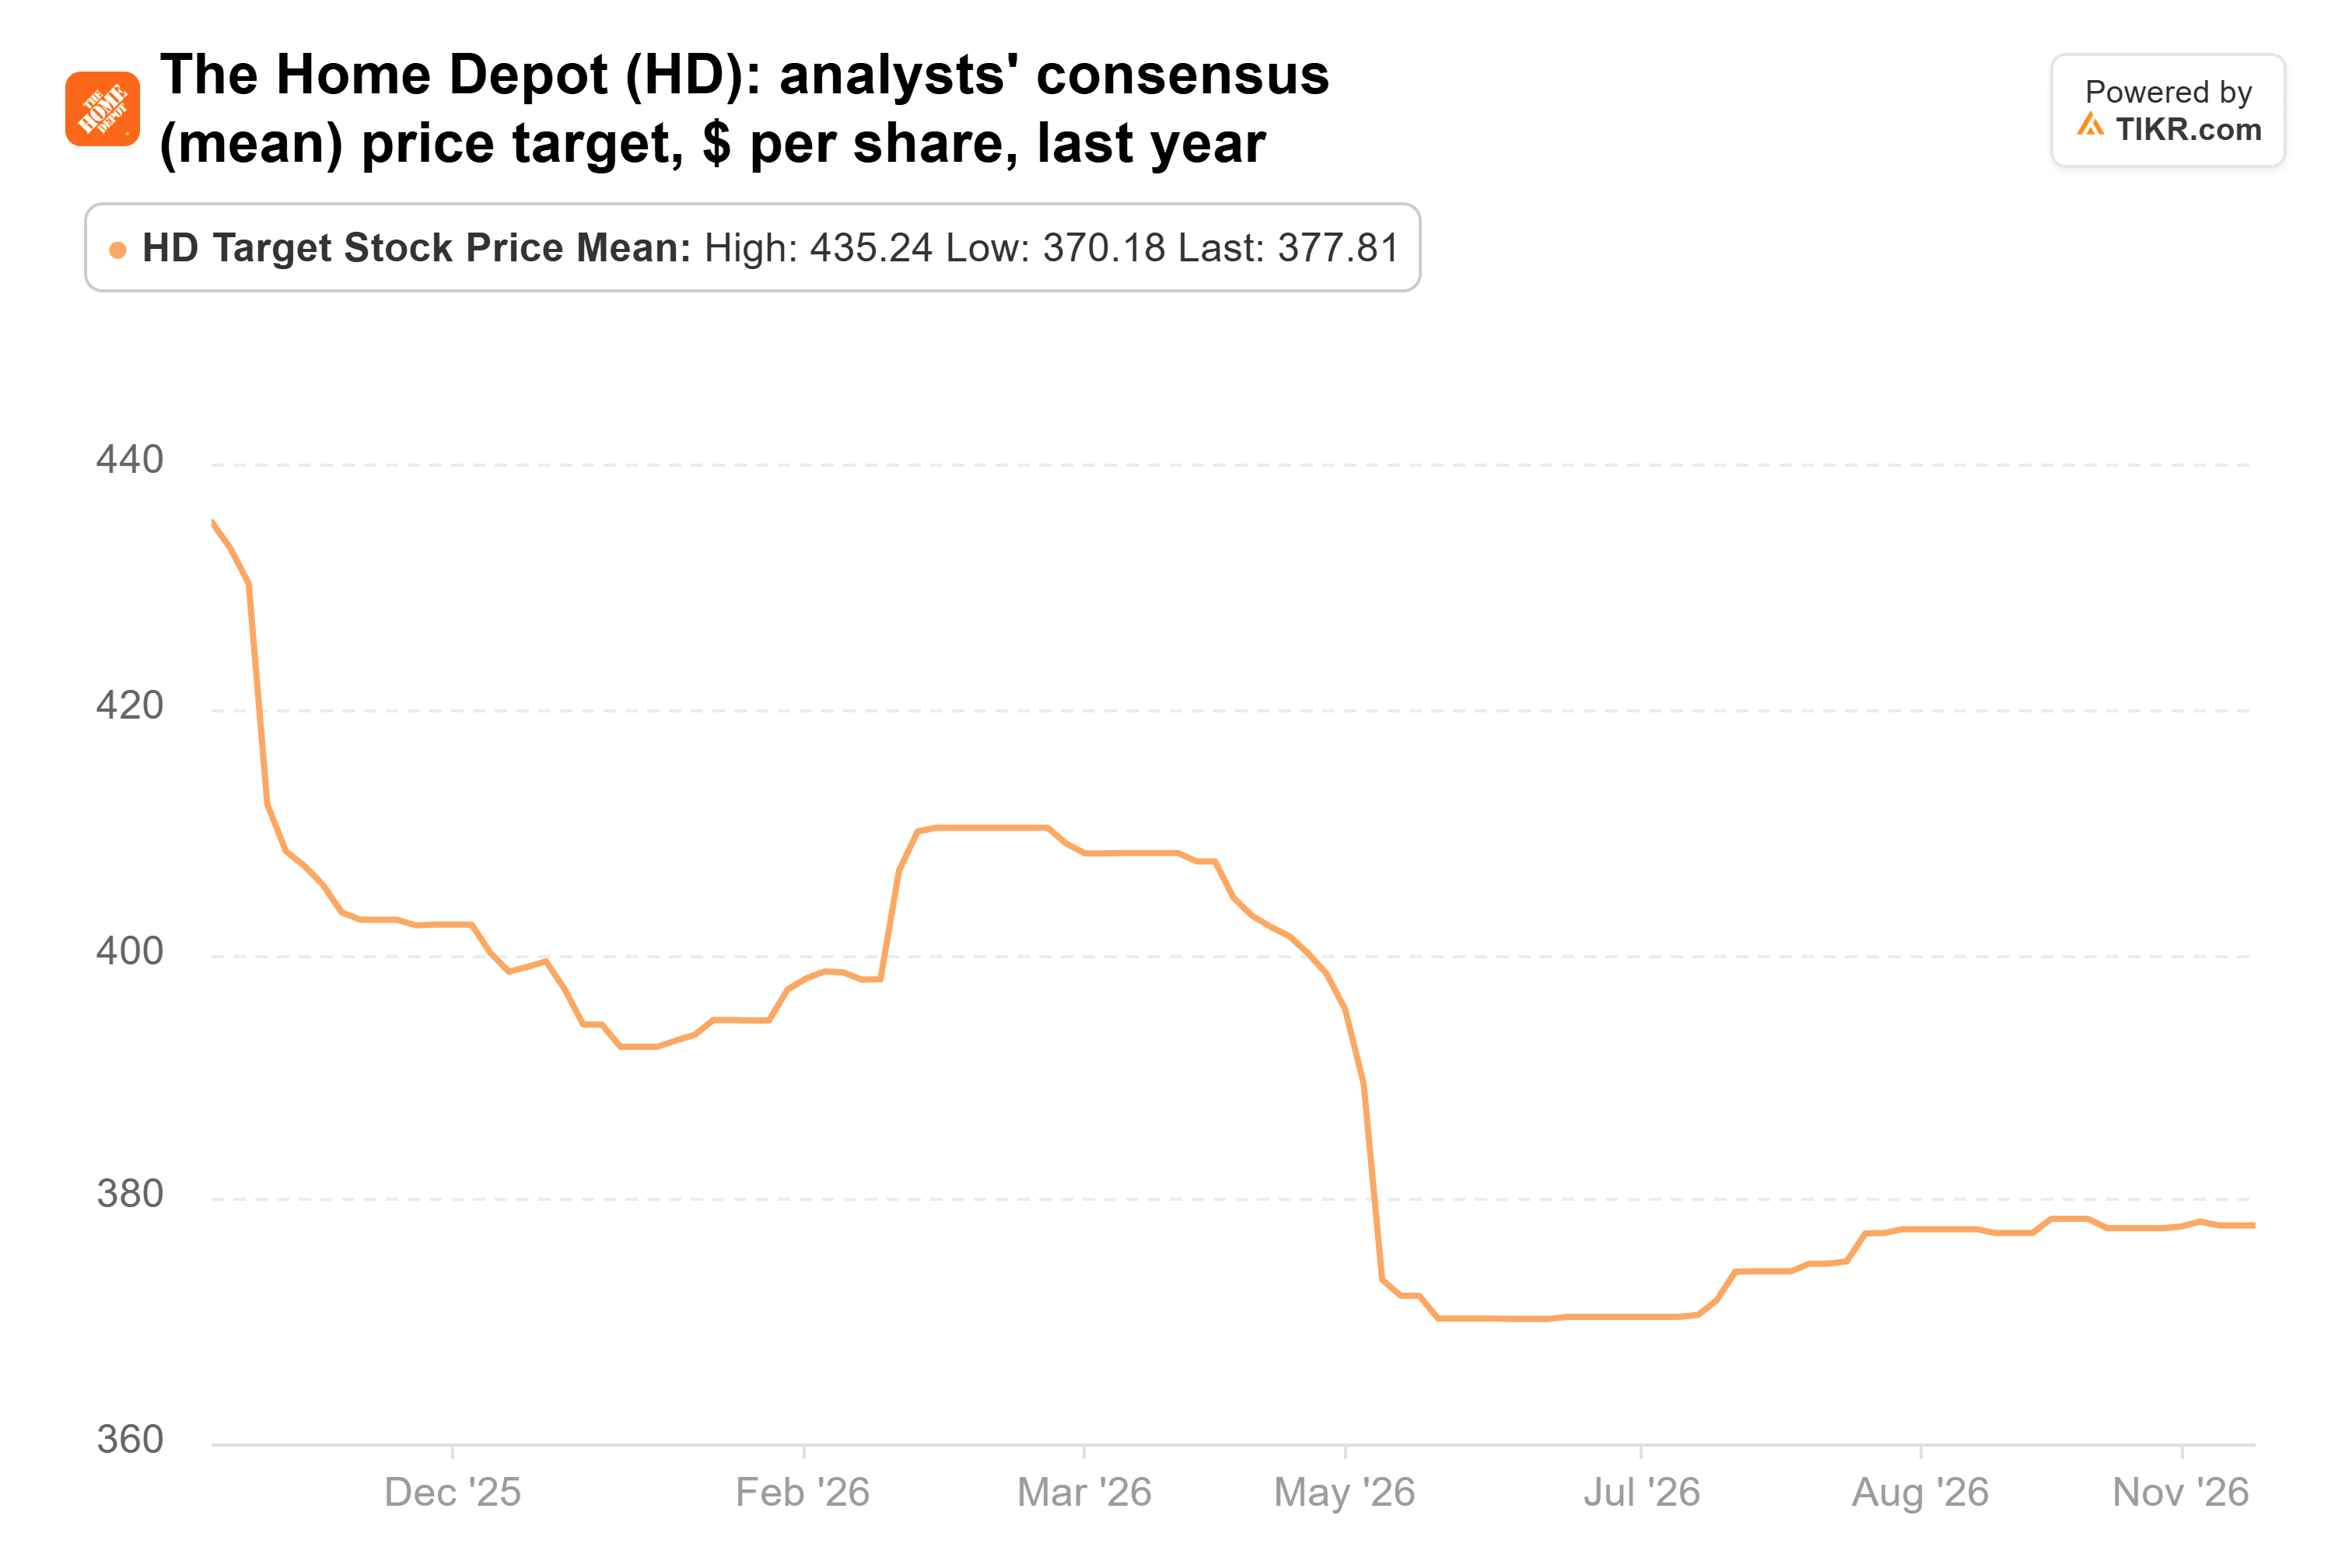
Home Depotをカバーする36人のアナリストの平均目標株価は、1年前の435ドルから378ドルに引き下げられており、これはパイパーの371ドルをわずかに上回る水準である:
371ドルは妥当か?
決算発表前、アナリストは2026会計年度(2027年1月までの年度)の調整後EPSを15.01ドルと予想しており、これは経営陣が現在示している約2%の成長と一致する。その後、今後2年間で15.90ドル、17.28ドルと見込まれていた:
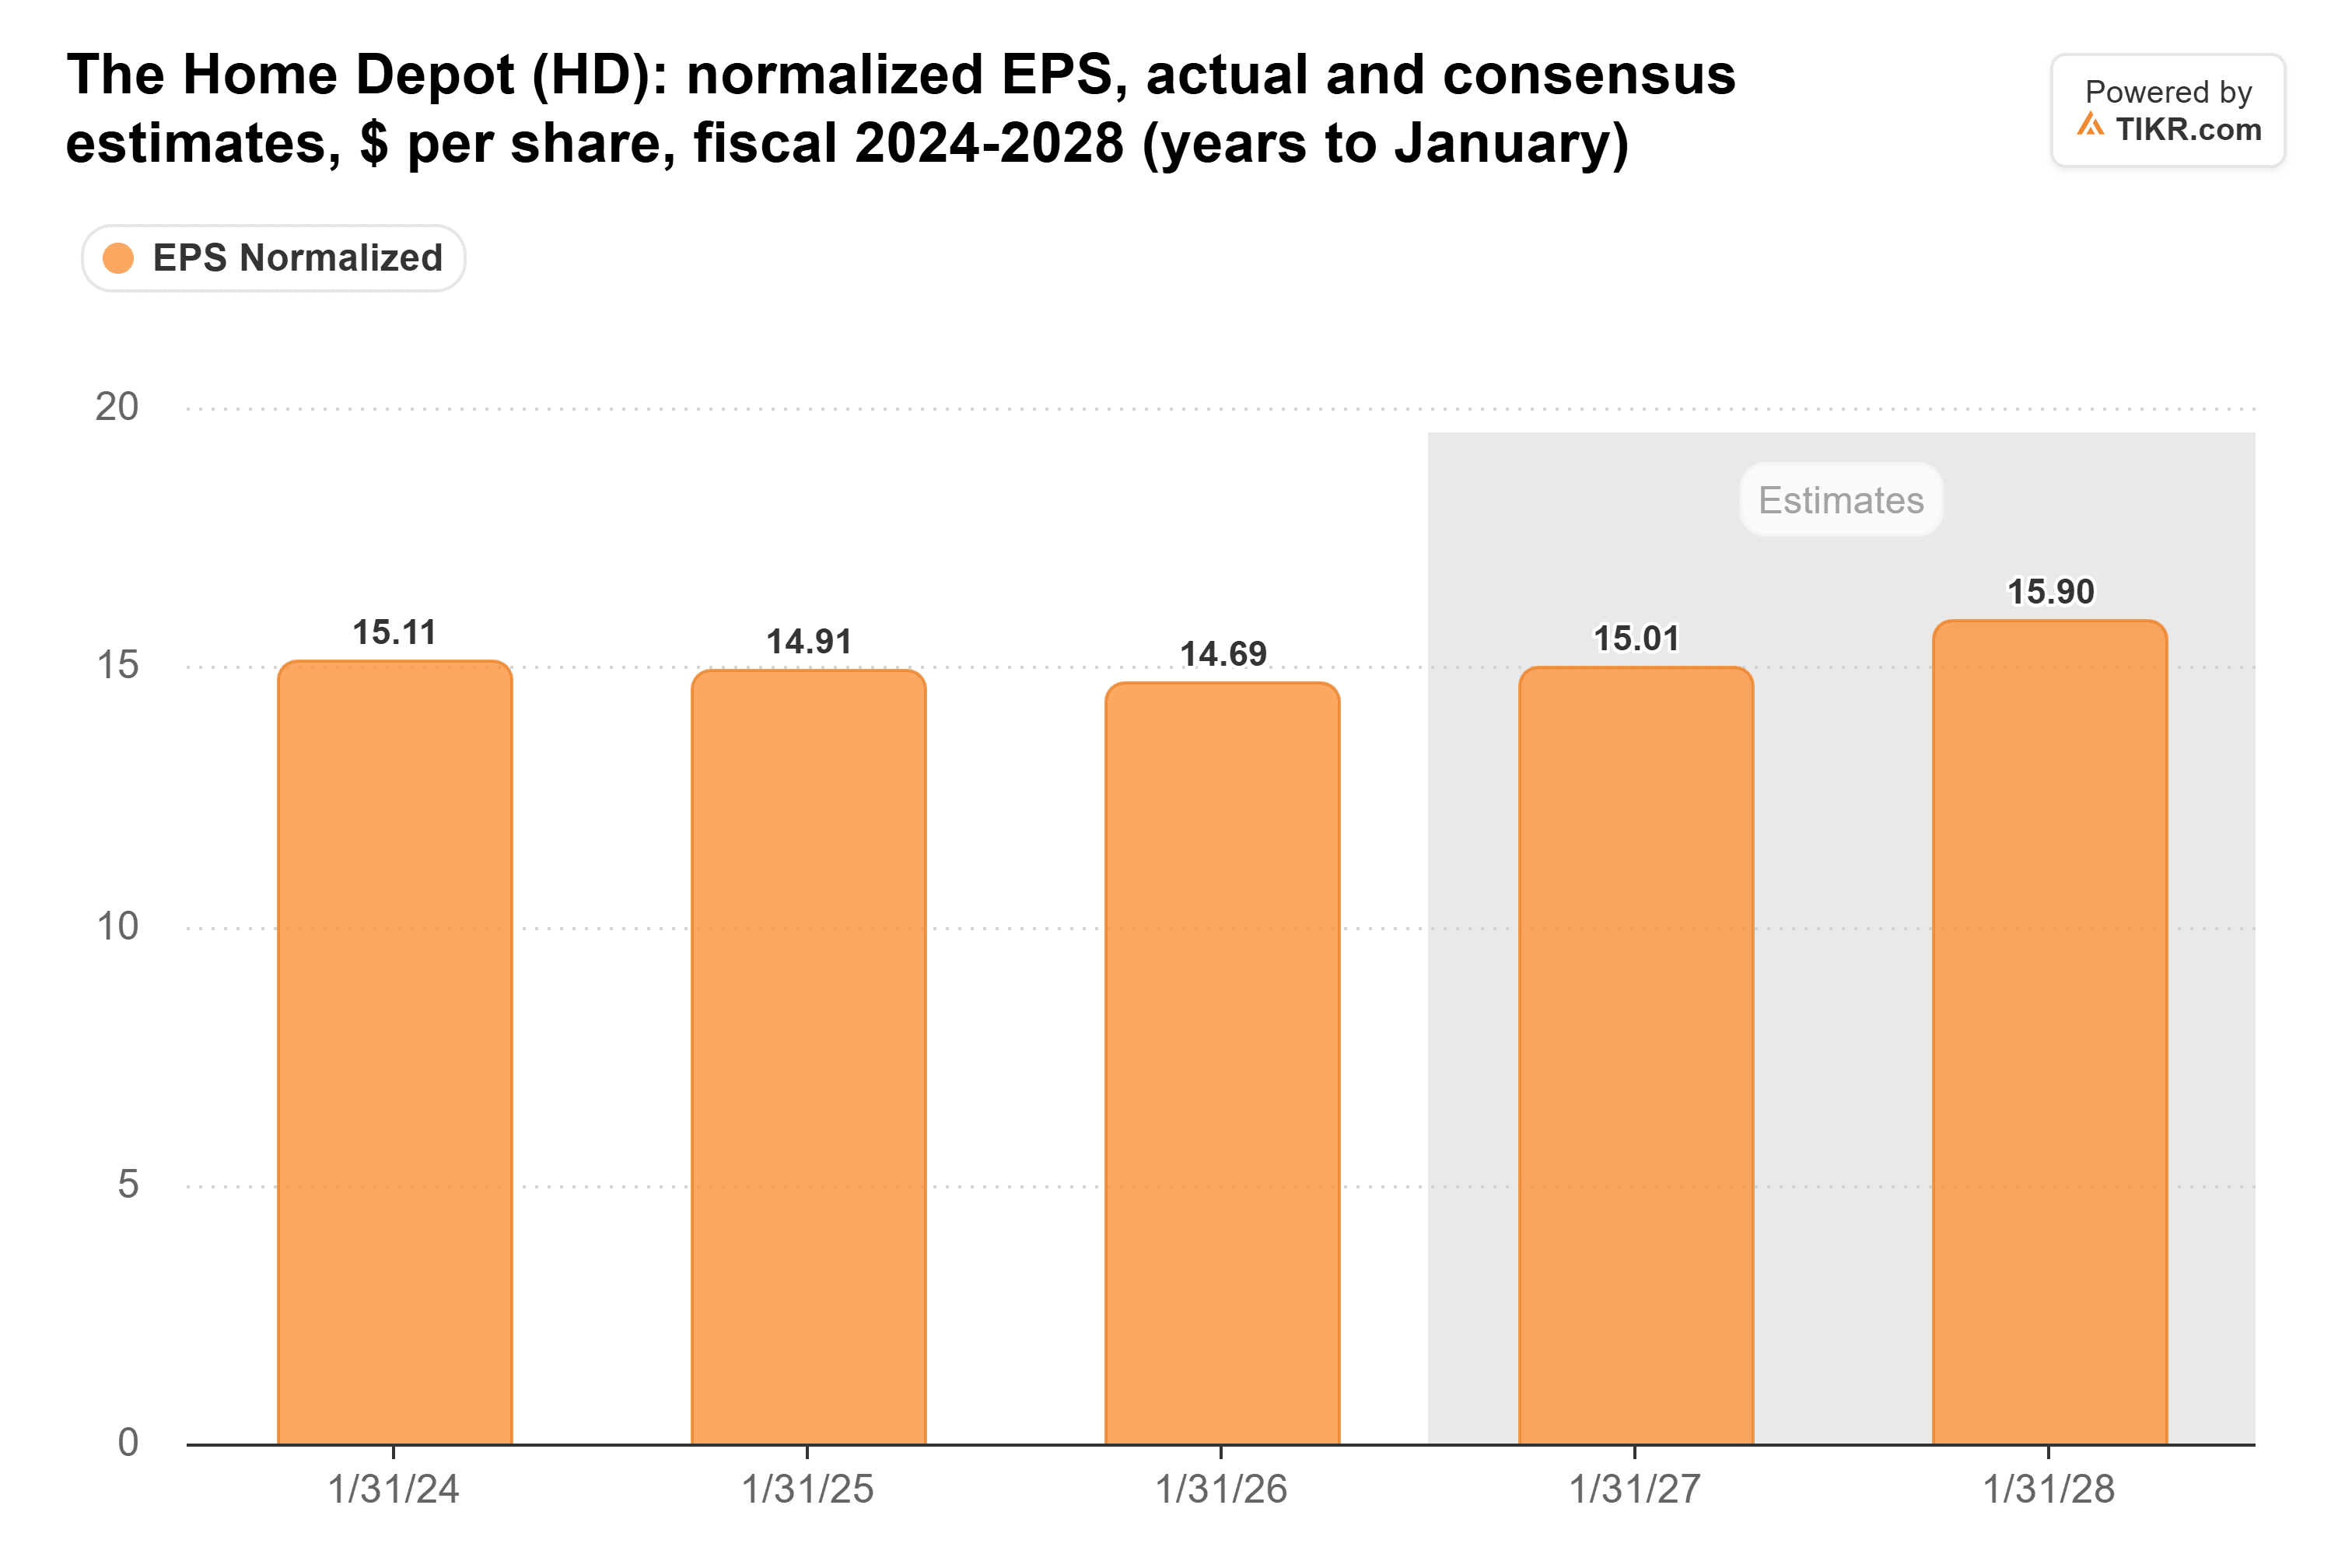
しかし、予想は悪い方向に向かっている。2027会計年度の数値は、3ヶ月前の16.11ドルから15.90ドルに下方修正されている。
Home Depotは既に約23倍の予想PERで取引されている。これは5年平均の22倍を上回り、2024年12月の高値28倍を大きく下回る水準である:
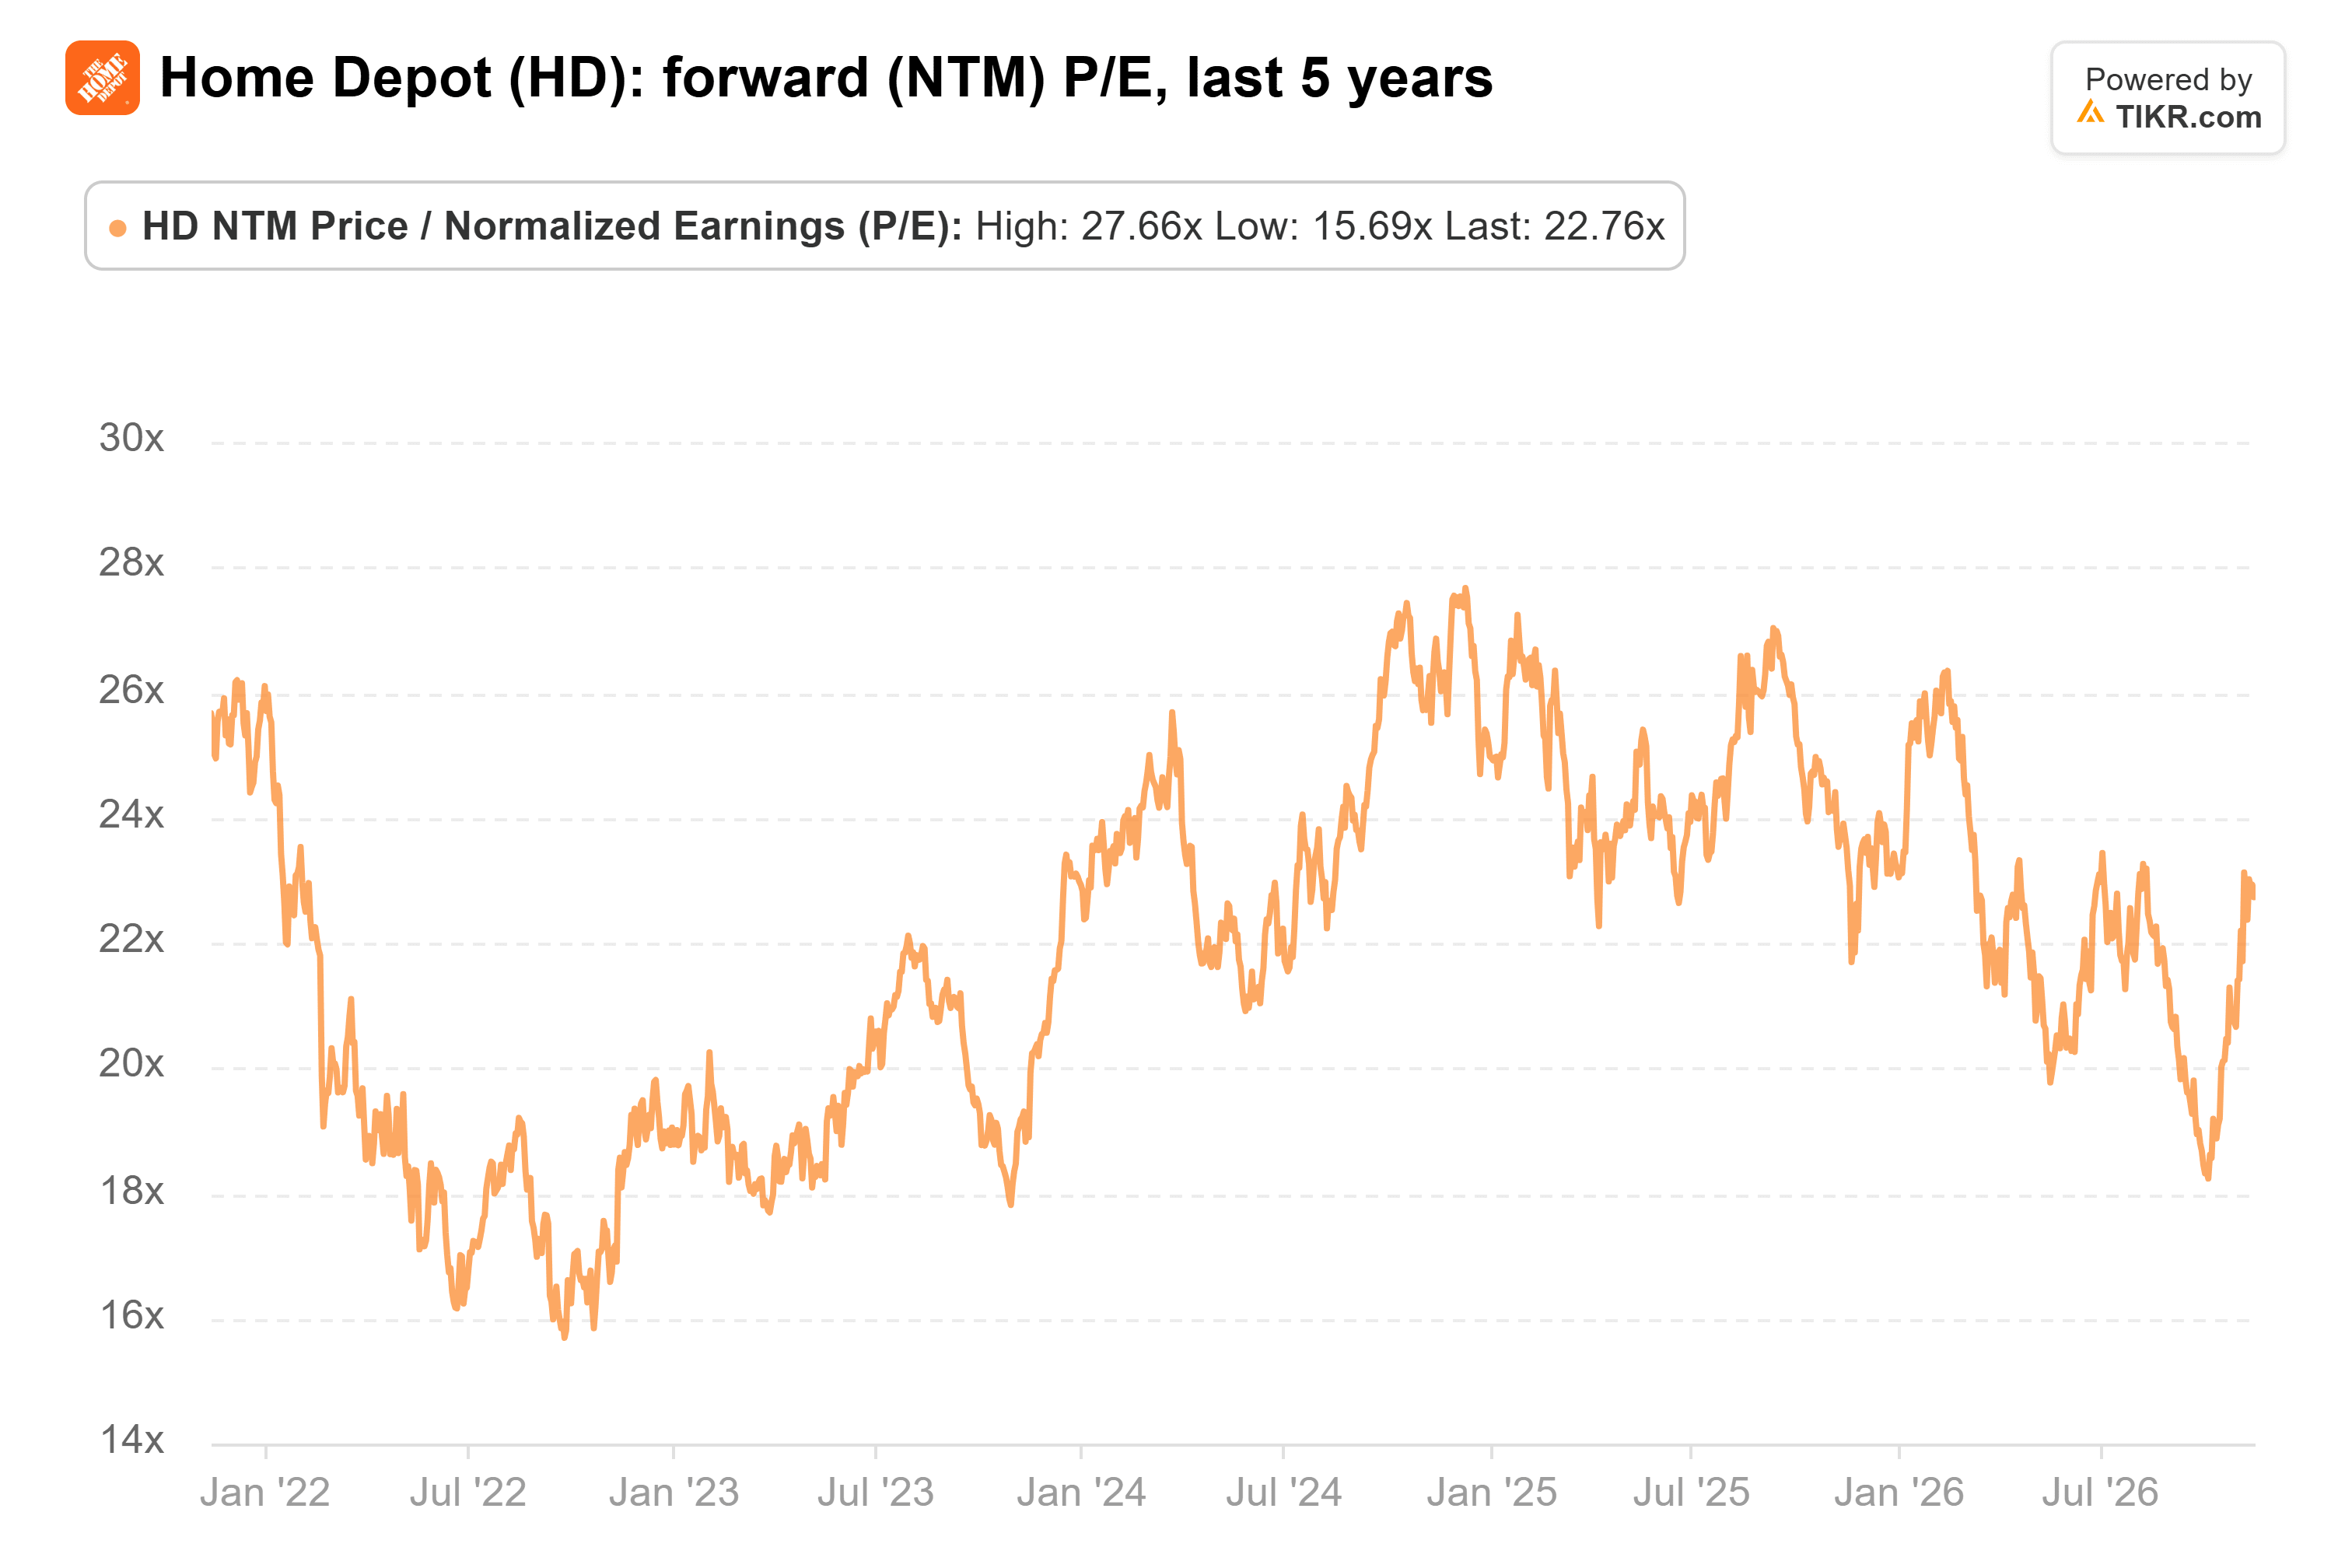
パイパーの371ドルは、アナリストが今後12ヶ月間で予想する1株あたり15.32ドルの約24倍に相当する。つまり、この目標株価は、アナリストが引き下げ続けている利益に対して、投資家に通常よりも高い価格を支払うことを求めている。
第3四半期は一つのテストに合格したが、両方ではない
マージンがリスクである。第2四半期の売上総利益率は6億8500万ドルの関税還付金によって押し上げられたが、経営陣は燃料、エネルギー、その他の投入コストの上昇により、この恩恵が年内に相殺されると見込んでいた。11月17日、同社は年間売上総利益率の見通しを33.1%から約33.0%に下方修正した一方で、売上高成長率の見通しを以前の範囲の上限である約4.5%に引き上げた。
10月の大幅な上昇後、Home Depotは既にパイパーの目標株価への上昇の大部分を達成している。同株は10月5日の安値281.15ドルから24%上昇している。残りの7%の上昇余地は、来年度の予想が引き下がり続ける中で、投資家が高い価格を支払うかどうかにかかっている。
米国同店売上高は第2四半期の1.3%増を上回ったが、マージン見通しは下方修正された。次のシグナルは、アナリストが決算発表後に2027会計年度の15.90ドルという予想を引き上げるか下方修正するかである。下方修正されれば、24倍のPERを正当化することはより困難になる。
では、Home Depotの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Home Depotの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!


