主なポイント
- コムキャスト、ホーメルフーズ、AT&Tに均等に分割した仮想的な60万ドルのポートフォリオは、現在の株価で年間約31,300ドルの配当を支払い、利回りは5.2%です。
- コムキャストとAT&Tは、フリーキャッシュフローの半分未満を配当として支払っていますが、AT&Tは増配の計画はなく、コムキャストは計画されている分割後の支払い額については明言していません。
- ホーメルフーズは、配当を支えるキャッシュが最も少ないです:過去12か月間のフリーキャッシュフローの82%、2025会計年度ではフリーキャッシュフロー全体を上回っています。
- ホーメルが配当を半減した場合、ポートフォリオの年間収入は約26,100ドルに減少します。支払いを停止した場合、収入は約20,800ドルに減少します。
もしあなたが収入を求める退職者なら、今、3つの有名企業を無視するのは難しいでしょう。コムキャスト (CMCSA)、ホーメルフーズ (HRL)、AT&T (T)はすべて、現在の株価で5%以上の利回りを提供しています。
では、60万ドルを投資する仮想的な退職者を考えてみましょう。各銘柄に20万ドルずつ均等に分割します。これでコムキャスト約8,080株、ホーメル約9,010株、AT&T約9,120株を購入できます。各社の現在の配当率で、これらの株式は年間約31,300ドル、つまり月額約2,610ドルの配当を支払います。
これは、ポートフォリオのこの部分に対する5.2%の利回りです。(もちろん、誰もたった3銘柄だけを保有すべきではありません。)
しかし、各配当支払いはそれを支えるキャッシュと同じくらいしか確かではなく、この3社は非常に異なる様相を見せています:
| 銘柄 | 株数 | コスト | 年間収入 | 収入シェア | キャッシュ配当性向 (TTM) |
|---|---|---|---|---|---|
| コムキャスト | 8,077 | $199,987 | $10,662 | 34% | 24% |
| ホーメルフーズ | 9,009 | $200,000 | $10,541 | 34% | 82% |
| AT&T | 9,124 | $199,998 | $10,128 | 32% | 44% |
| 合計 | $31,330 | 100% |
出典: TIKR; 各社の現在の年間配当率、現在の株価での整数株; 各社の直近報告された12か月間の配当性向。
退職者に6%以上の利回りを支払う6つの安全な配当株
現在、6%以上の年間配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資レビューの後、私たちは今、そのうちの6銘柄だけが退職者にとって真に安全であると考えています。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
コムキャストは最も余裕がある
コムキャストは、ブロードバンド事業を守るために投資を増やしています。2026年第3四半期には、光ファイバーや固定無線の競合他社が価格で競争する中、国内ブロードバンド顧客を144,000人失い、共同CEOのマイケル・キャバナーは10月の決算説明会で、その投資が「短期的な財務的圧力を生み出している」と述べました。
それでもコムキャストは配当を支える十分なキャッシュを有しており、配当は2020会計年度の1株当たり0.92ドルから2025会計年度には1.32ドルに増加しました。2026年9月30日までの12か月間、配当は十分にカバーされたフリーキャッシュフローの24%を占めました。フリーキャッシュフローは10年間にわたり配当を大きく上回ってきました:
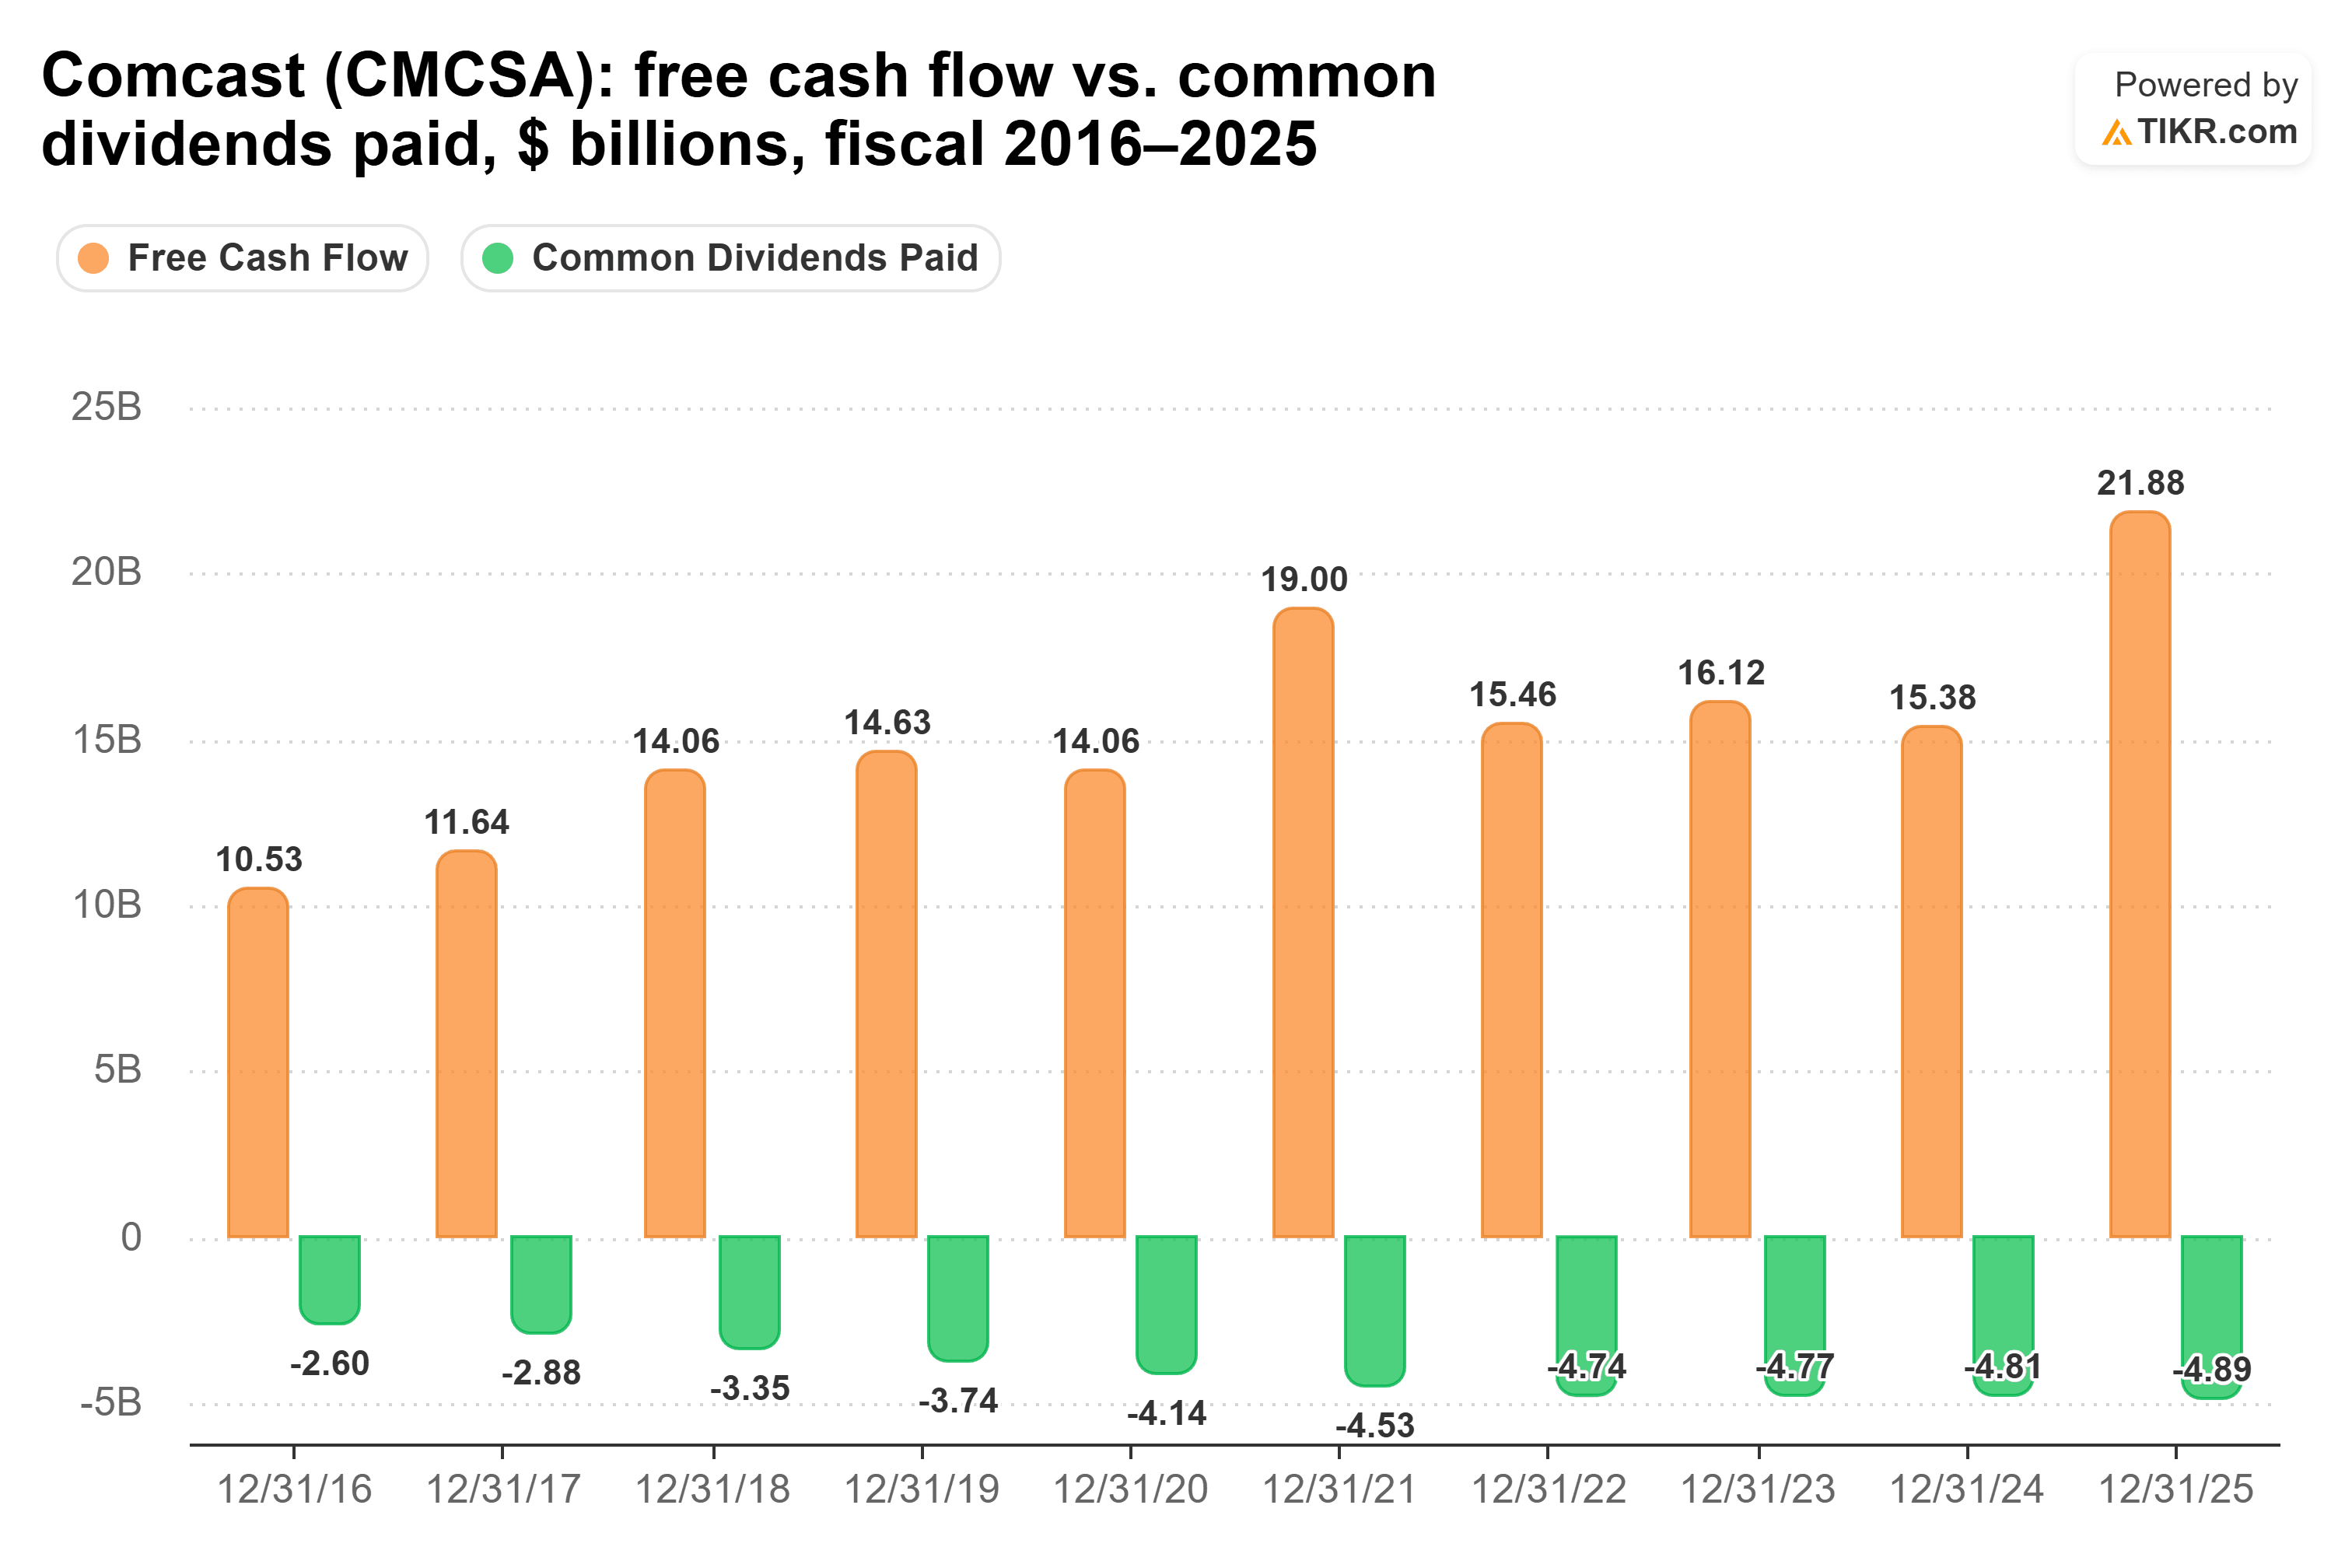
アナリストは2026会計年度のフリーキャッシュフローを約136億ドルと予想しており、これにより配当性向は依然として快適な36%に上昇すると見られています。より大きな不確実性は、NBCユニバーサルとスカイのスピンオフであり、コムキャストは来年半ばまでに完了することを期待しています。それまでは自社株買いは停止されており、分割後の2事業体が何を支払うかについては会社は明言していません。
ホーメルの余裕は最も薄い
ホーメルは、食料品事業の一部を意図的に整理しており、全鳥七面鳥製品ラインを売却し、プライベートブランドのスナックナッツから撤退しています。一方で、家計が苦しい買い物客は購入を控えています。2026年第3四半期(7月26日終了)の有機的純売上高は2%減少しました。外食産業向け事業は12四半期連続で成長を続け、経営陣は2026会計年度の調整後EPSの業績見通しを1.45〜1.51ドルに引き上げました。
問題はキャッシュです。フリーキャッシュフローは2024会計年度の10.1億ドルから2025会計年度には5.34億ドルに減少し、ホーメルが支払った6.33億ドルの配当を下回りました:
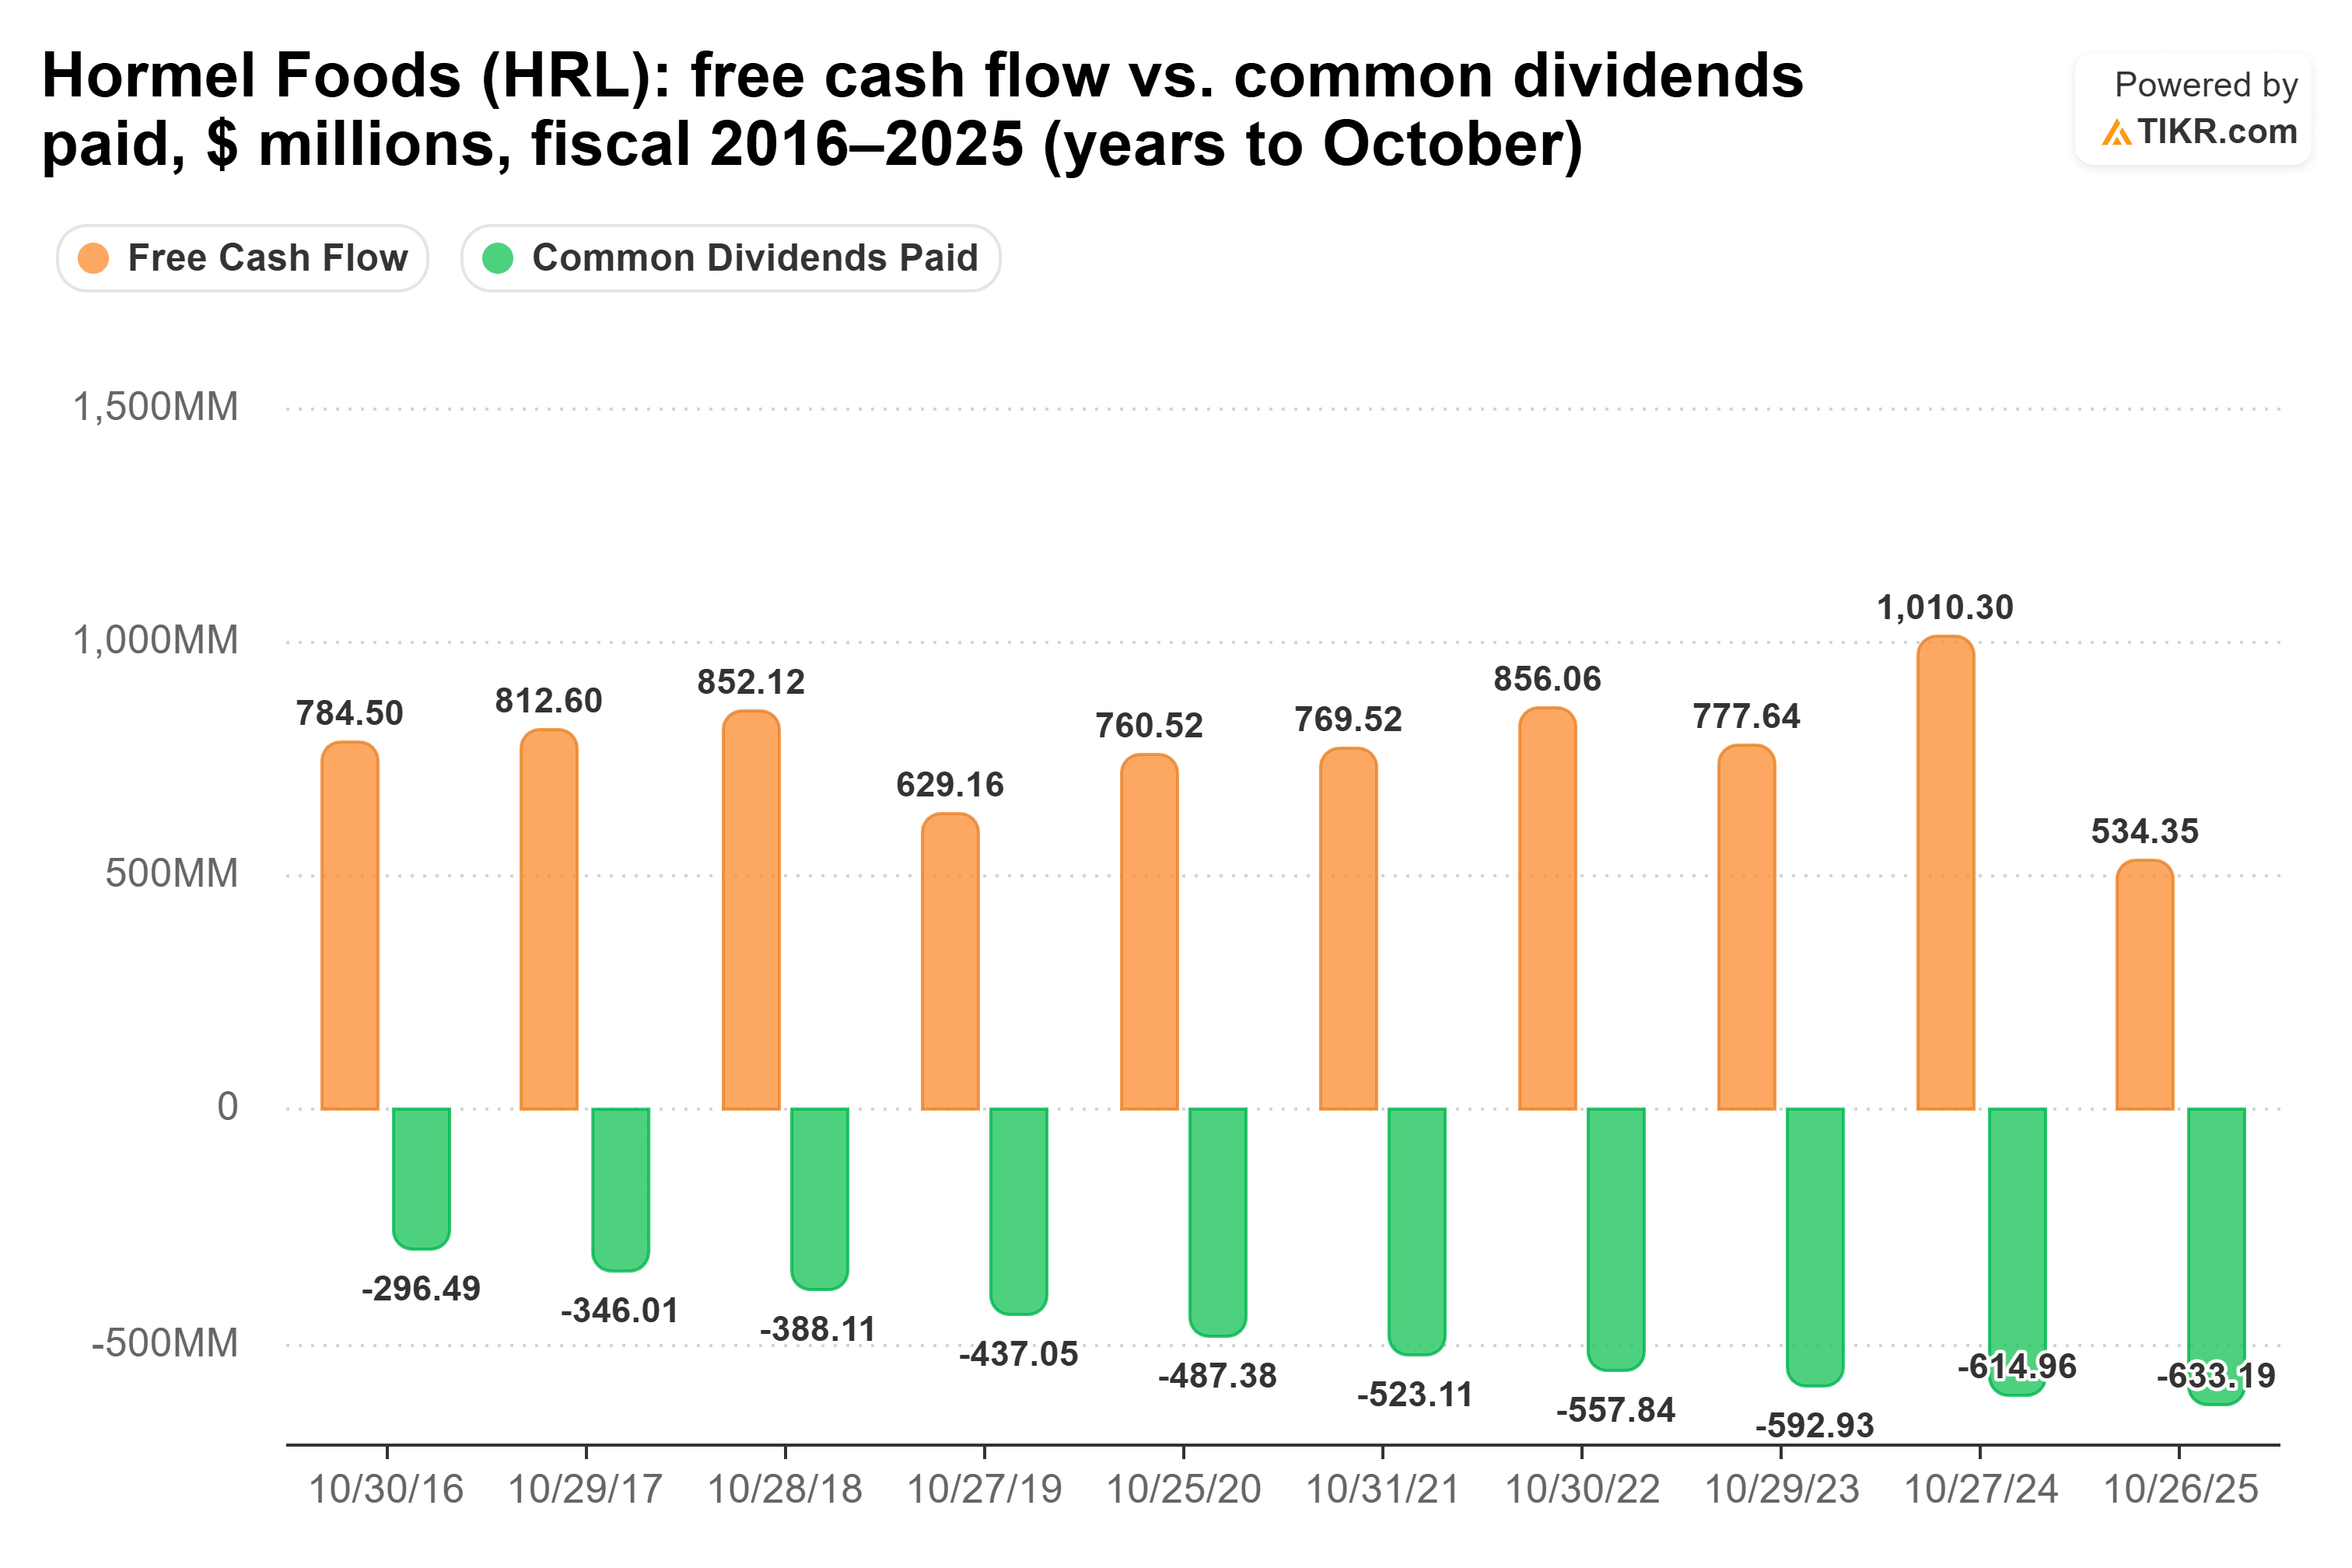
その後フリーキャッシュフローは回復しましたが、2026年7月26日までの12か月間では、配当は依然としてその82%という逼迫した割合を占めています。そして9月30日、ホーメルは鶏肉メーカーのBrakebush Brothersを約10.6億ドルで買収することに合意し、手元資金と新規借入金で支払うことになりました。
ホーメルの配当は、2020会計年度から2025会計年度にかけて(1株当たり0.93ドルから1.16ドルへ)年間4.5%で成長しましたが、これは2025会計年度までの10年間の年間8.8%のペースの約半分です。10月26日にCEOに就任したジョン・ギンゴは、8月の決算説明会で「配当は引き続き私たちにとって非常に重要です」と述べました。
AT&Tは現状維持を計画
AT&Tは銅線を光ファイバーに置き換えています。2026年第3四半期には、レガシービジネスからの収益は銅線サービスを停止する中で24.5%減少しましたが、総収益は5.3%増加して323億ドルとなりました。10月21日、AT&Tは2026年の調整後EPSの見通しを約2.40ドルに引き上げ、今年のフリーキャッシュフローは180億ドルを超えると見込んでいます。
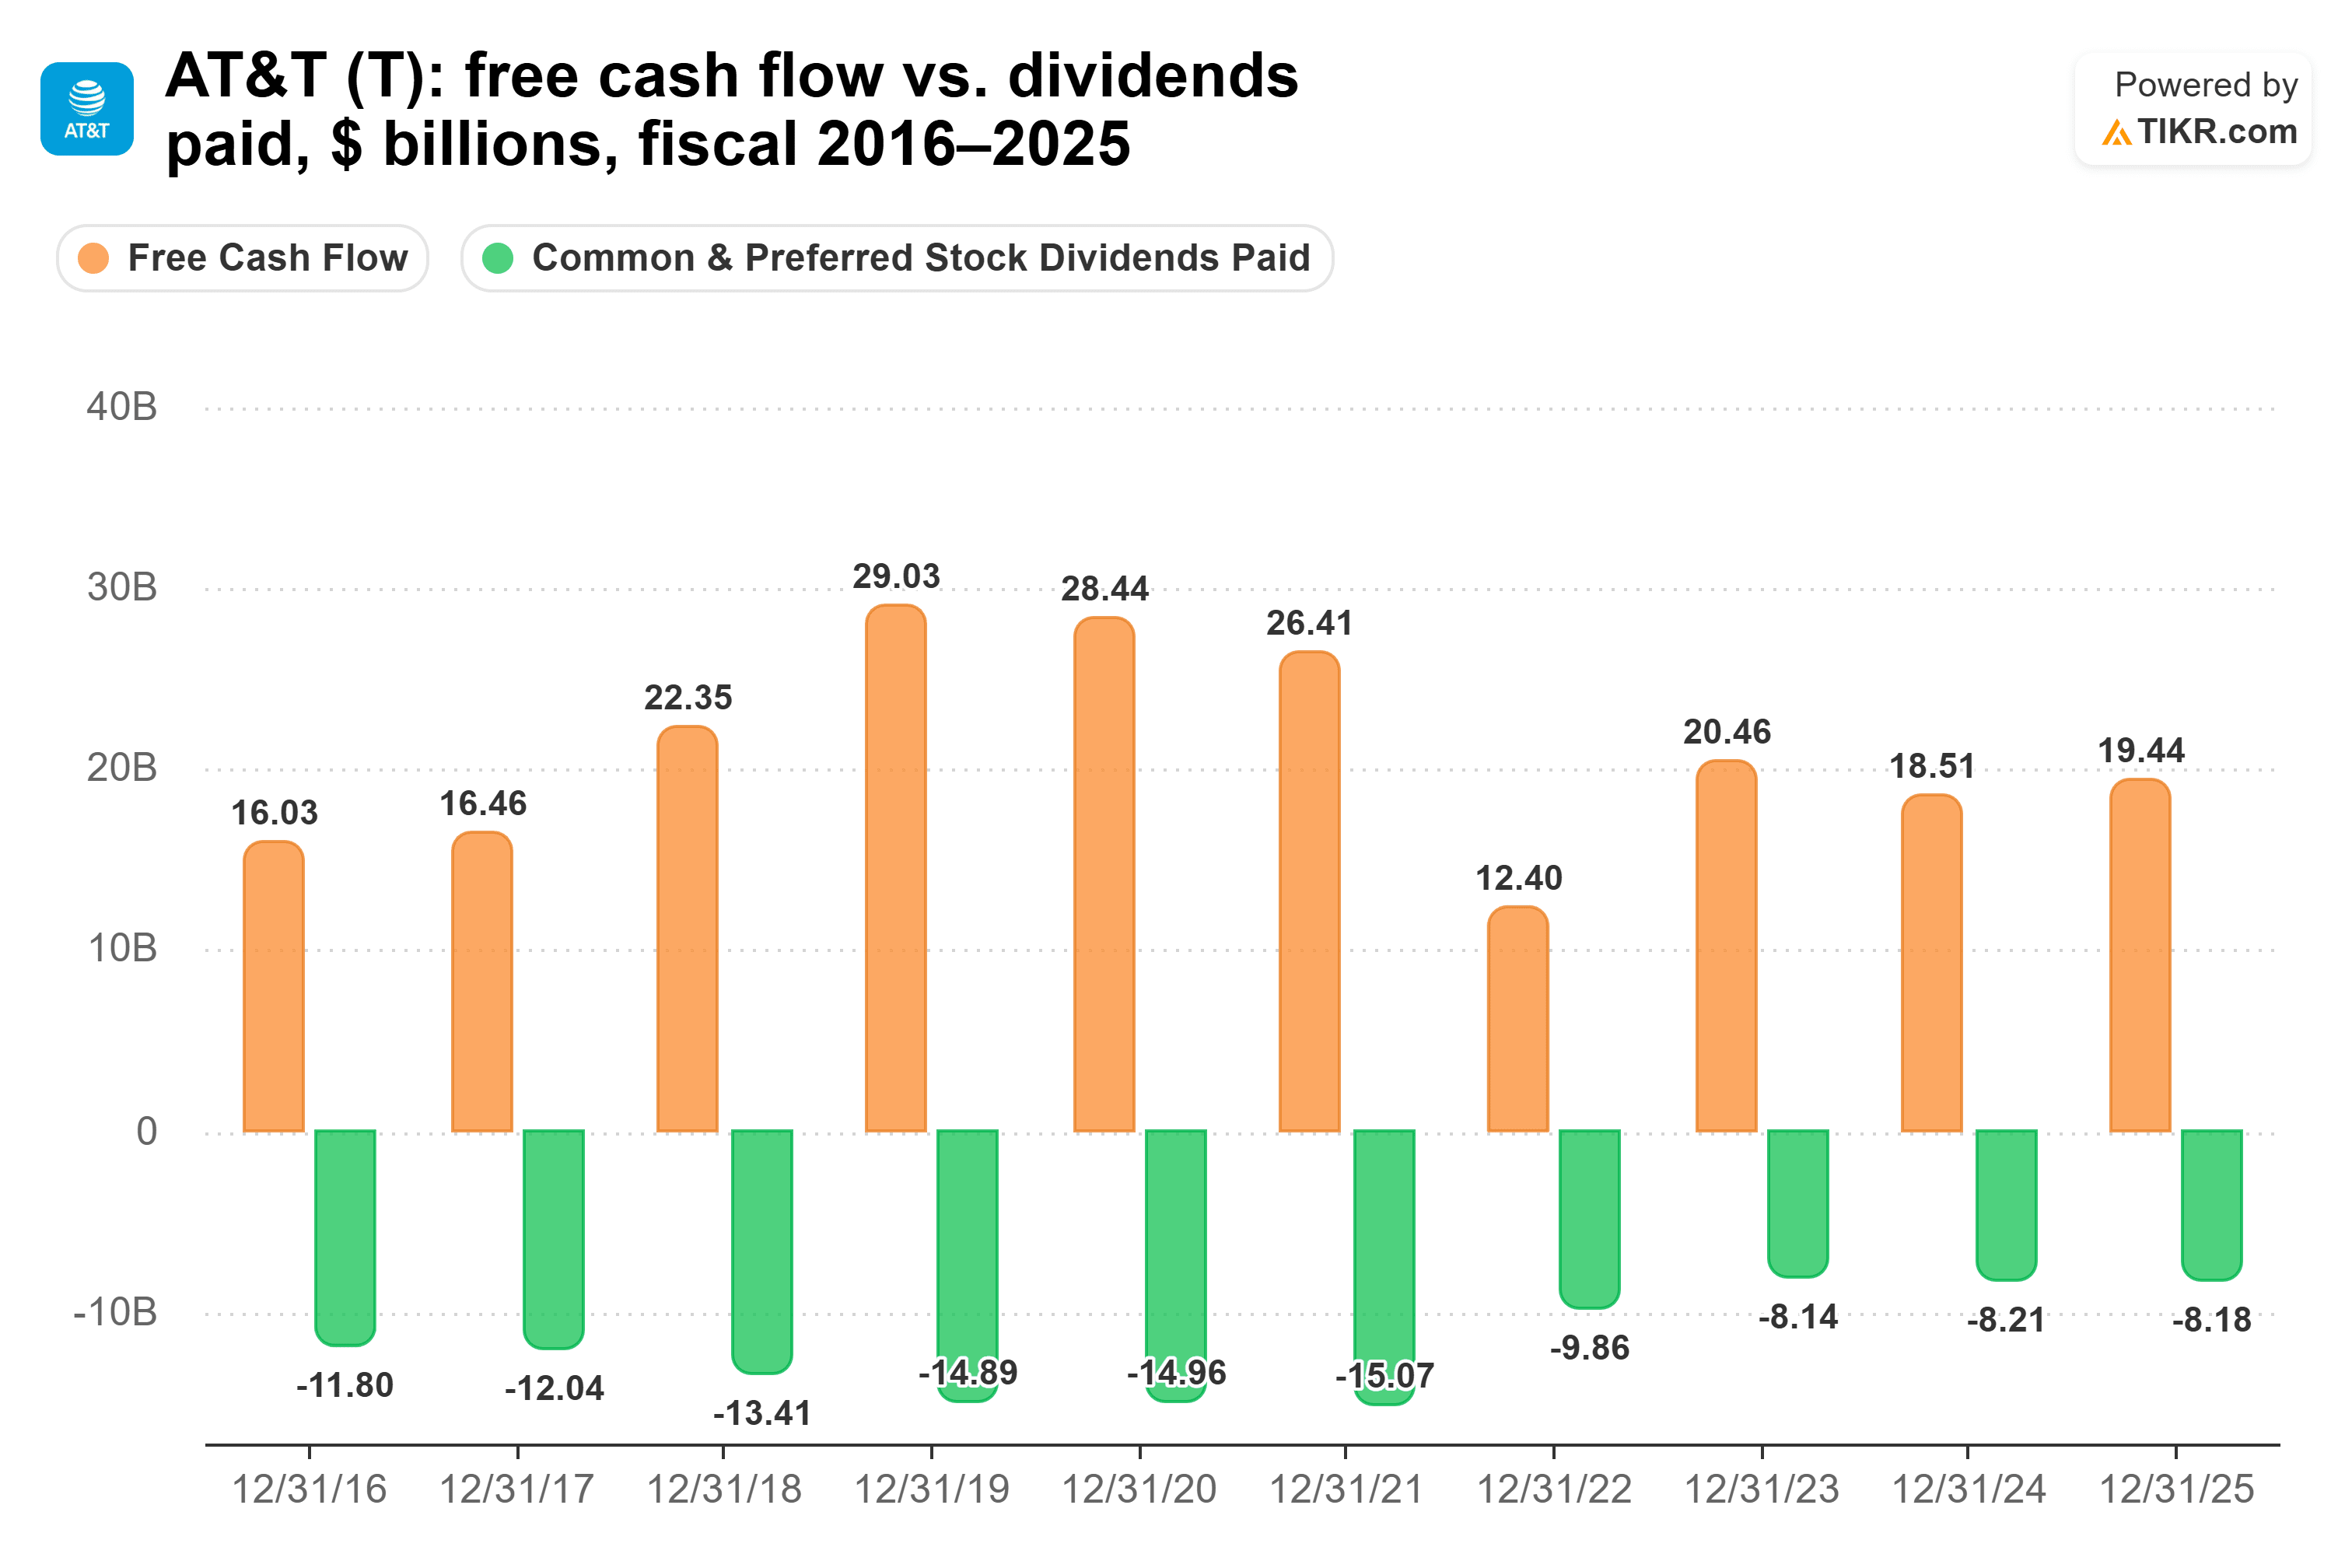
これにより配当は十分にカバーされています:2026年9月30日までの12か月間のフリーキャッシュフローの44%、2026会計年度では46%と予想されています。しかし、AT&Tは配当を1株当たり年間1.11ドルで維持する計画であり、今年は約100億ドルの自社株買いも行う予定です。
長年の株主は、この低い支払い水準の背景にある配当カットを覚えているでしょう。配当は2020会計年度の1株当たり2.08ドルから2025会計年度には1.11ドルに減少し、配当支払総額は2021会計年度の151億ドルから2023会計年度には81.4億ドルに減少しました:
リスクは負債です。AT&Tは、EchoStarのスペクトル買収後の純負債を調整後EBITDAの3.13倍と見積もっており、2.5倍という目標に戻るのは2029年までかかると見込んでいます。
ホーメルが注目すべき配当
ホーメルの配当がテストすべきものです。なぜなら、それを支えるキャッシュが最も少ないからです。もしホーメルが配当を半減した場合、このポートフォリオの収入は年間約26,100ドルに減少します。もし支払いを停止した場合、収入は約20,800ドルに減少します。会社の発言にはカットを示唆するものは何もなく、純負債がEBITDAの1.19倍であることから、借入の余地はあります。
私の見方では、AT&Tの配当が最も確実です:経営陣は正確に何を支払うかを明言しており、そのためにフリーキャッシュフローの半分未満を支払っています。ただ、増配は期待しないでください。コムキャストの配当は現在安全で成長しており、3社の中で最も余裕があります。
もちろん、ここでのコムキャストの保有分は来年半ばまでに2つの銘柄になっている可能性があり、年間10,700ドルを当てにする前に、各社が何を支払う計画なのかを聞きたいところです。ギンゴ体制下でのホーメルの最初の決算は、キャッシュが配当に追いついているかどうかも示すでしょう。
AT&Tは忘れて:今すぐ買える6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることができます。しかし、正しいものを買った場合に限ります。
正しい高配当株を選ぶことは、夢の退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の入金を待つことの違いになり得ます。
私たちは、すべての退職者が今知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてAT&Tはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!